

棉花贸易的风险与套保
一、贸易环节的敞口从哪里来
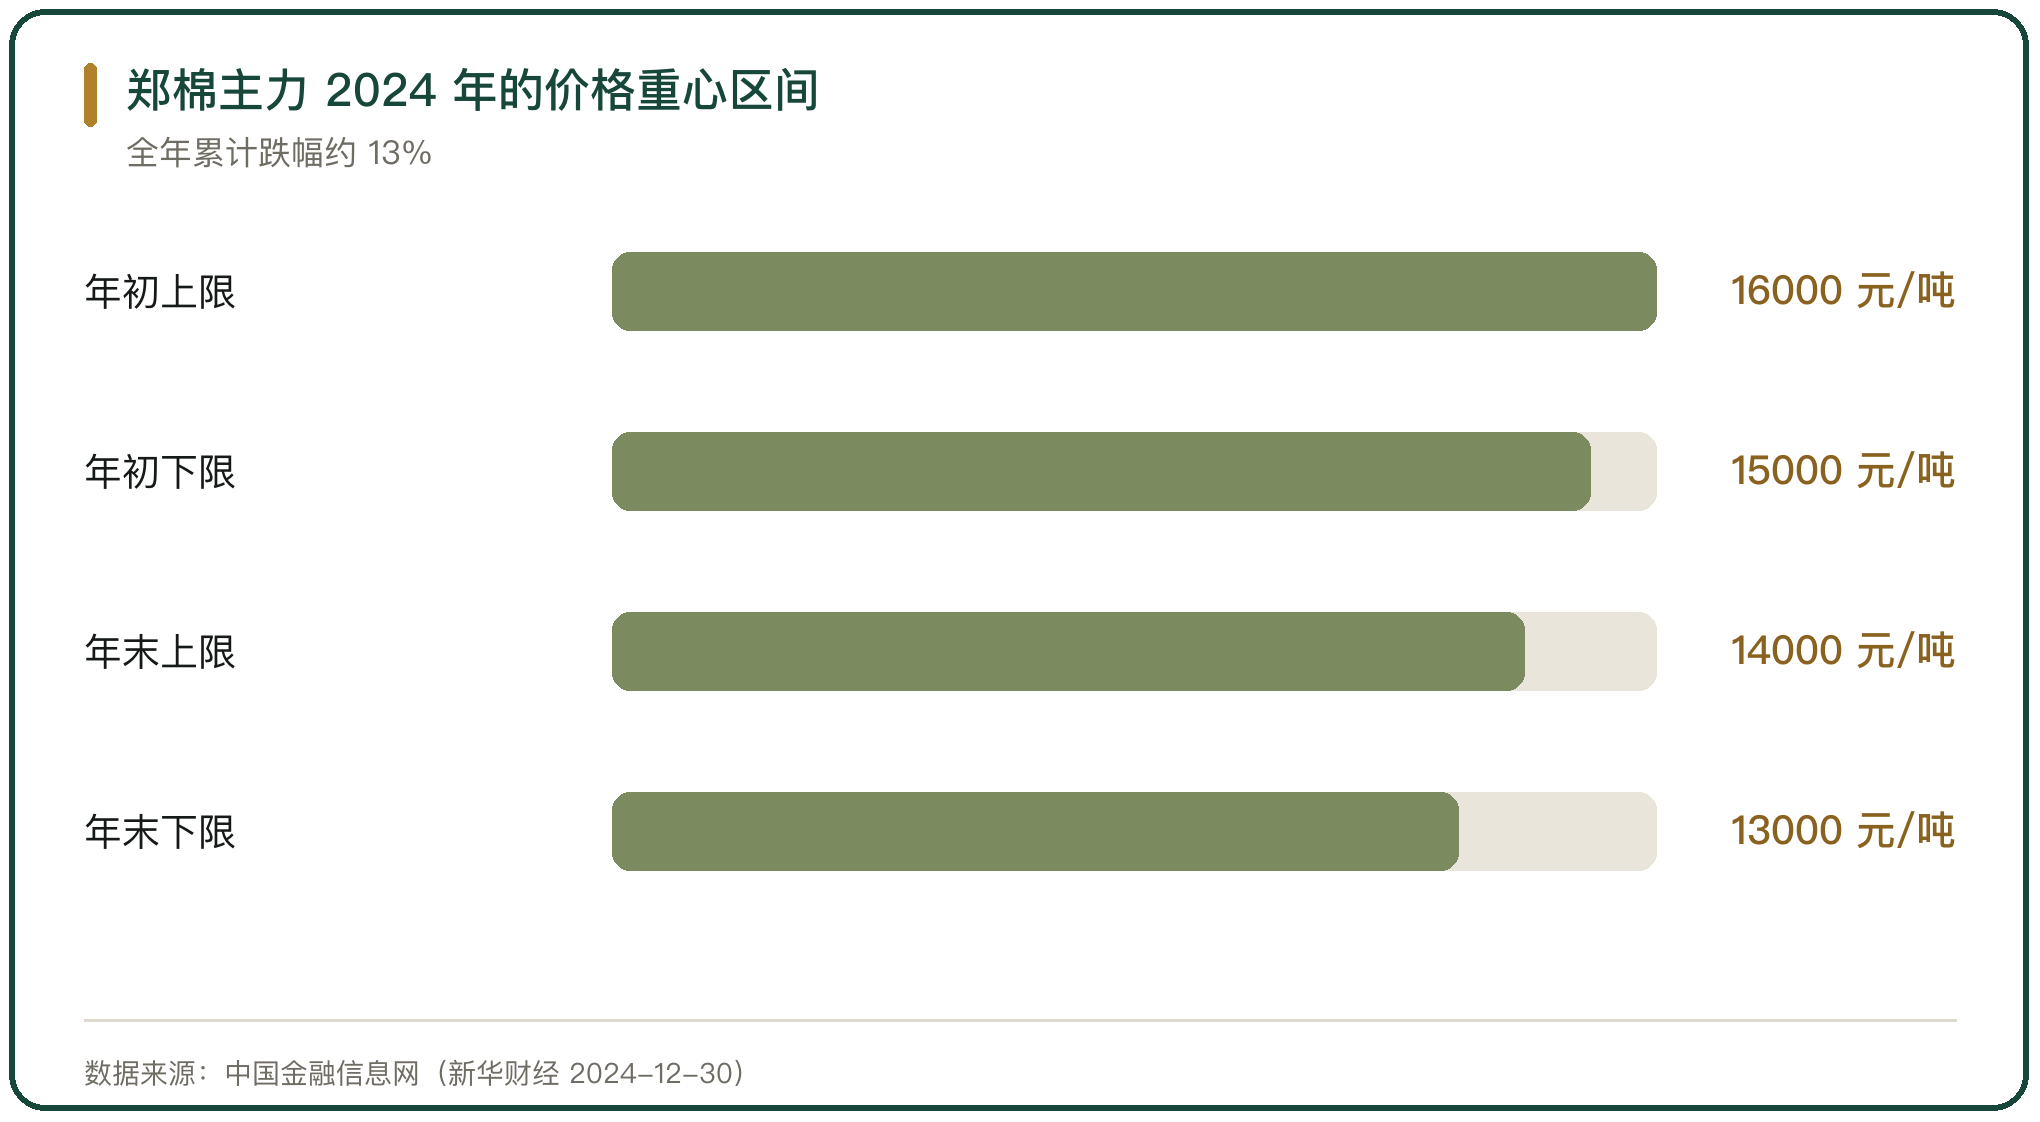
棉花从轧花厂到纺织厂要经过收购、加工、仓储与销售,价格在每一个节点都可能变动。2024 年郑棉主力合约价格单边下行,价格重心从年初的 15000 元至 16000 元/吨下滑到 13000 元至 14000 元/吨区间,全年累计跌幅约 13%;现货市场上,截至 2024 年 11 月 30 日,全国 3128B 级皮棉年均价 15573.88 元/吨、较上年同期下跌 805.80 元/吨、跌幅 4.92%(中国金融信息网,新华财经 2024-12-30)。
价格下跌把加工与流通两端都压住。棉花加工企业普遍陷入亏损,纺织服装等终端产品销售缓慢,原料与产品库存积压带来资金压力(中国金融信息网,新华财经 2024-12-30)。
敞口的大小取决于持有期。籽棉收购集中在 9 月到 11 月,皮棉销售要跨几个月,收购价与销售价之间的时间差,就是价格风险的来源。
二、价格风险与基差风险
套保把绝对价格风险换成基差风险。基差是现货价与期货价之差,卖出套保锁住的是盘面价,现货与盘面之间的差还要自己承担;基差走弱,套保的效果就打折。
基差的波动可以从报价里看到。2024 年 11 月 14 日,全国棉花交易市场商品棉基差交易上市商品棉 485 批、共计 2.09 万吨,基差报价方式 463 批,对应 CF2501、CF2503 与 CF2505 合约,基差最低 380 元/吨、最高 1030 元/吨;当日成交 13 批、565.236 吨,基差区间 485 元/吨到 670 元/吨(全国棉花交易市场,2024-11-14)。
同一批棉花的基差报价可以相差数百元每吨,这部分差额由买卖双方在合同里谈定,套保工具管不到这一段。
三、卖方后点价的信用风险
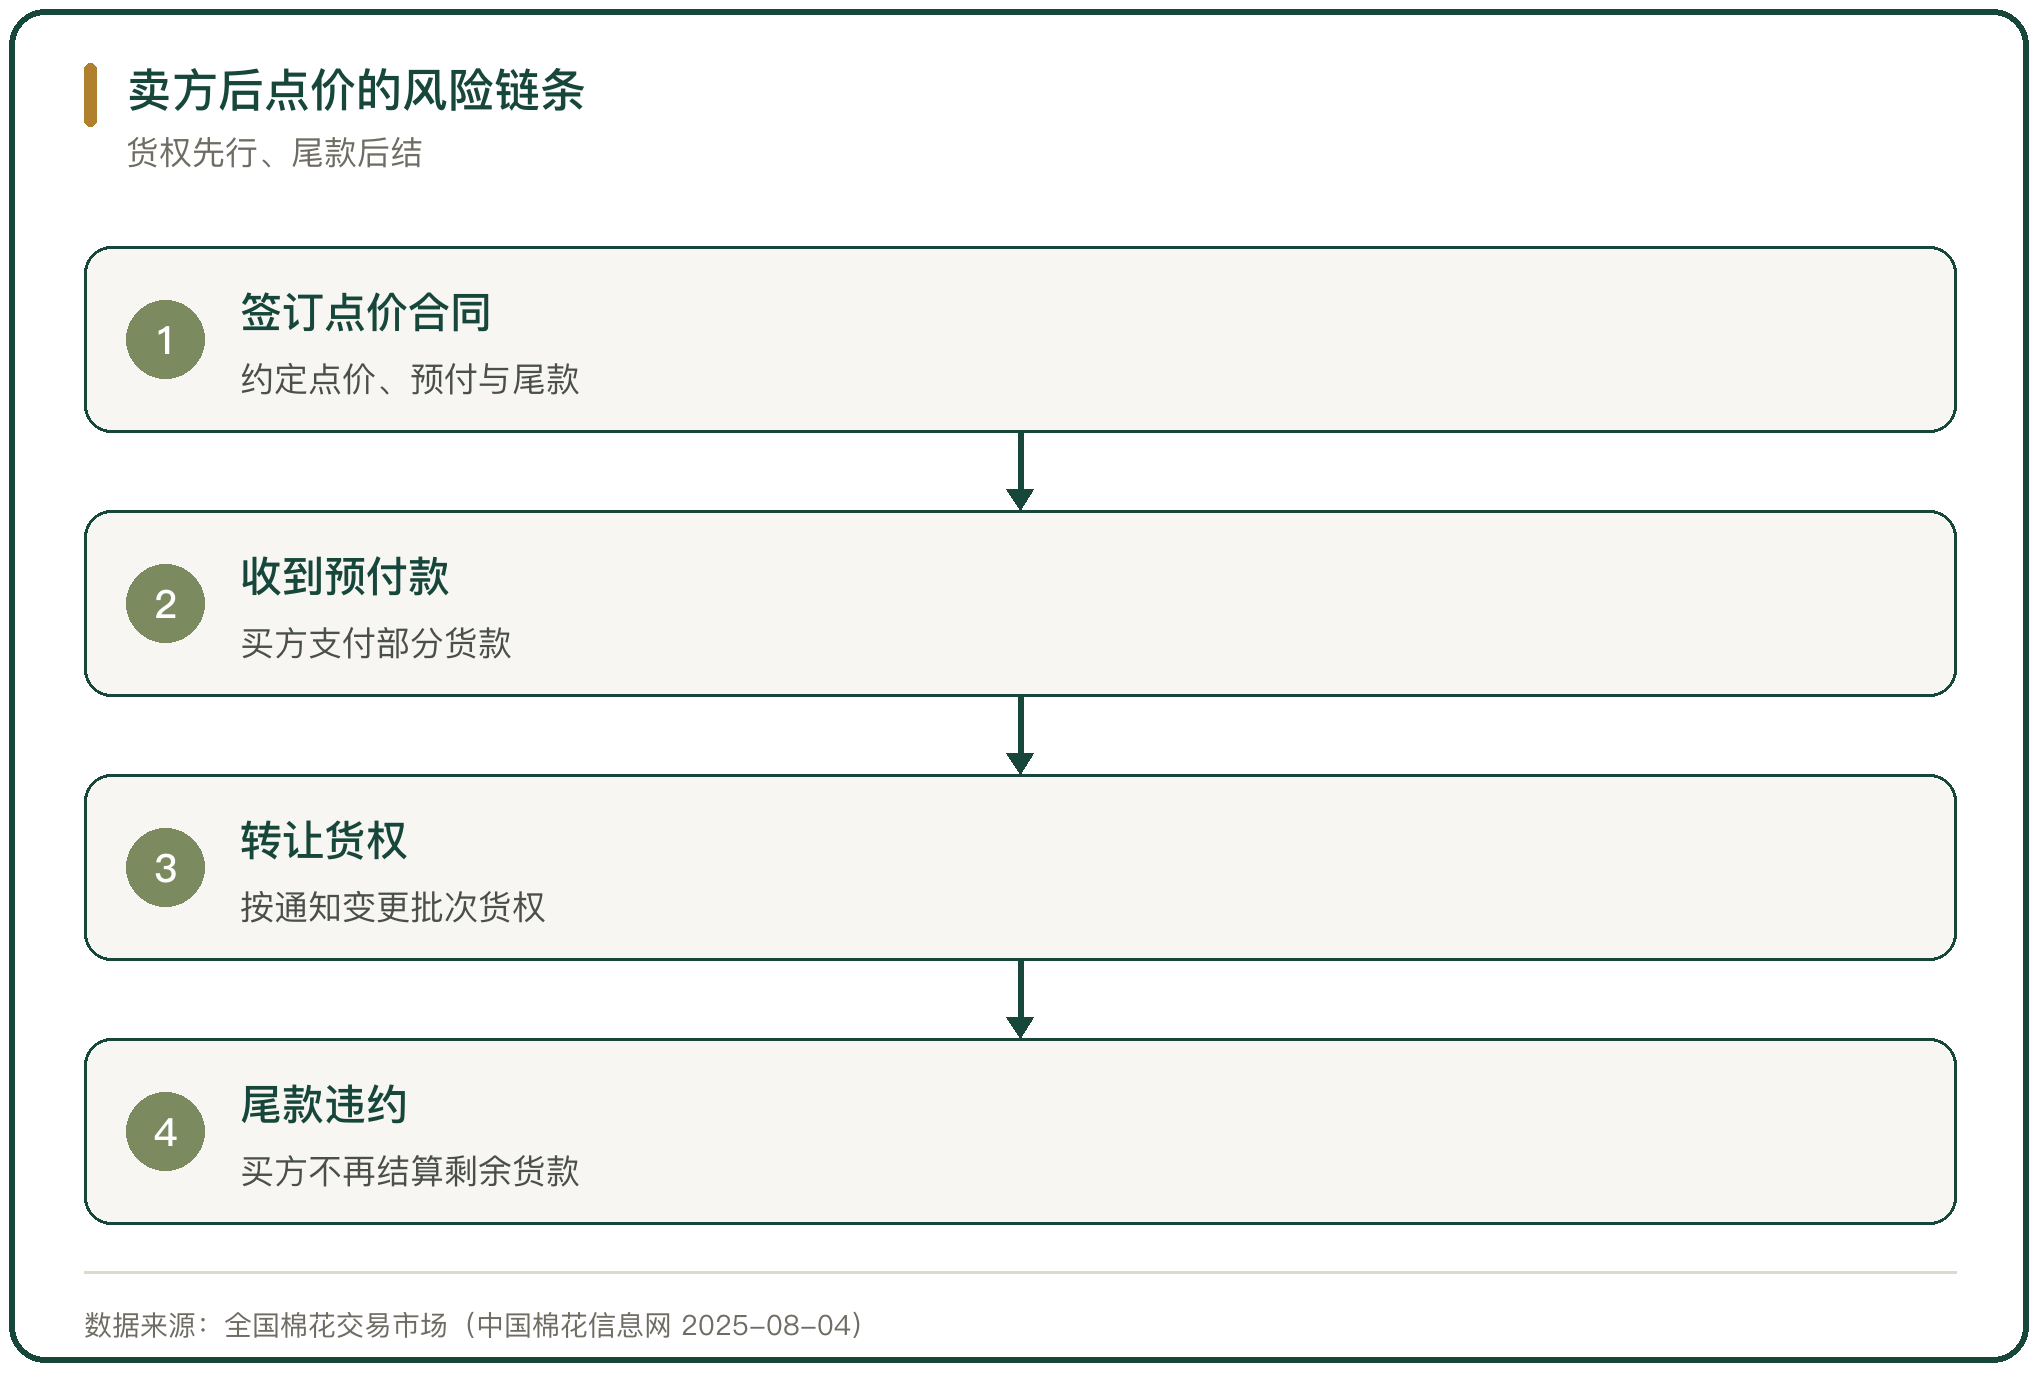
后点价把货权与尾款拆开。卖方后点价的流程是,轧花厂先与买方锁定基差、收取部分预付货款并提前交货,货权转让给买方之后,双方约定在期货盘面上择机点价、二次结算尾款(全国棉花交易市场,中国棉花信息网 2025-08-04)。
尾款没有担保就是风险。公安部通报的新疆韦某合同诈骗案,2023 年 11 月至 2024 年 2 月,韦某与新疆 10 家棉企签订《棉花挂单点价合同》,自行约定期货点价、预付货款与尾款结算;此后韦某未按约定为 10 家棉企结算与支付尾款,造成损失达 3200 余万元(全国棉花交易市场,中国棉花信息网 2025-08-04)。
风险的根源在合同条款。双方把预付款走平台协商交易、尾款私下结算,形成两段货款,平台按约定办理了货权变更,尾款环节却脱离了平台规则(全国棉花交易市场,中国棉花信息网 2025-08-04)。
四、资金与保证金风险
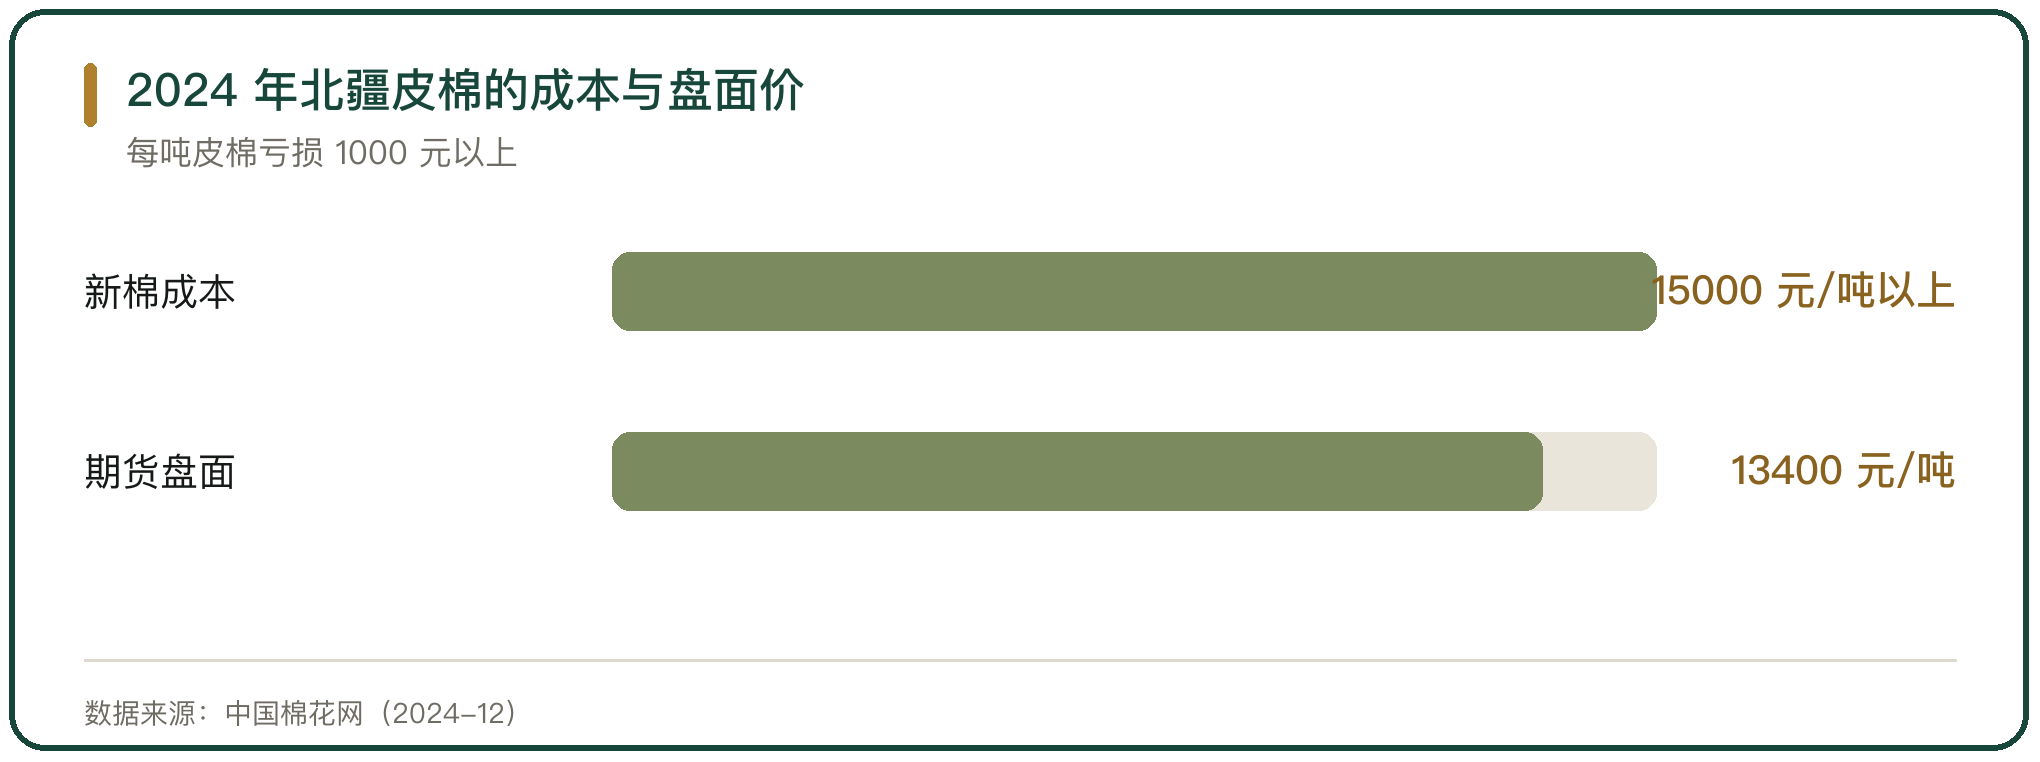
价格下跌直接冲击资金链。2024 年 12 月,北疆新棉成本在 15000 元/吨以上,期货盘面价格约 13400 元/吨,即便加上基差,棉企每吨皮棉亏损在 1000 元以上;部分新疆棉花加工企业被融资方要求及时追加保证金,否则在低位强行平仓(中国棉花网,2024-12)。
后点价合同在下跌里变成压力。2024 年 6 月,部分棉花贸易企业与疆内监管库估测,疆内棉花库存中后点价合同占比或达 60% 到 70%,少数机构认为达到 80% 左右;未售未套保的皮棉按疆内库报价亏损普遍在 1500 元/吨到 2000 元/吨(全球纺织网,2024 年)。
信贷的还款节点与销售节奏错位。金融机构的信贷资金与融资款有结零要求,轧花厂在价格低位时既要还贷又要出货,观望的空间很小(全球纺织网,2024 年)。
五、仓单与交割规则风险
仓单有持有成本与有效期。棉花期货标准仓单每张 42 吨;N 年生产的锯齿细绒白棉从 N+1 年 8 月 1 日起,每个日历日贴水 4 元/吨;N 年生产的棉花注册的标准仓单,有效期至 N+1 年 11 月的第 15 个交易日(郑州商品交易所棉花期货业务细则)。
注册仓单的门槛有过调整。中国纤维质量监测中心发布的《期货交割棉质量公证检验工作规程》规定,自 2024 年 9 月 1 日起,不再限制公检入库证书生效后 30 天内可申请注册期货仓单,当个棉花年度入库的新棉均可申请注册期货仓单(中国纤维质量监测中心)。
规则变化会影响仓单的进出。注册窗口放宽之后,新棉年度潜在仓单生成量增加,旧仓单的抛售压力随之上升(湖北棉花协会,2024)。
六、纺织企业的买入套保
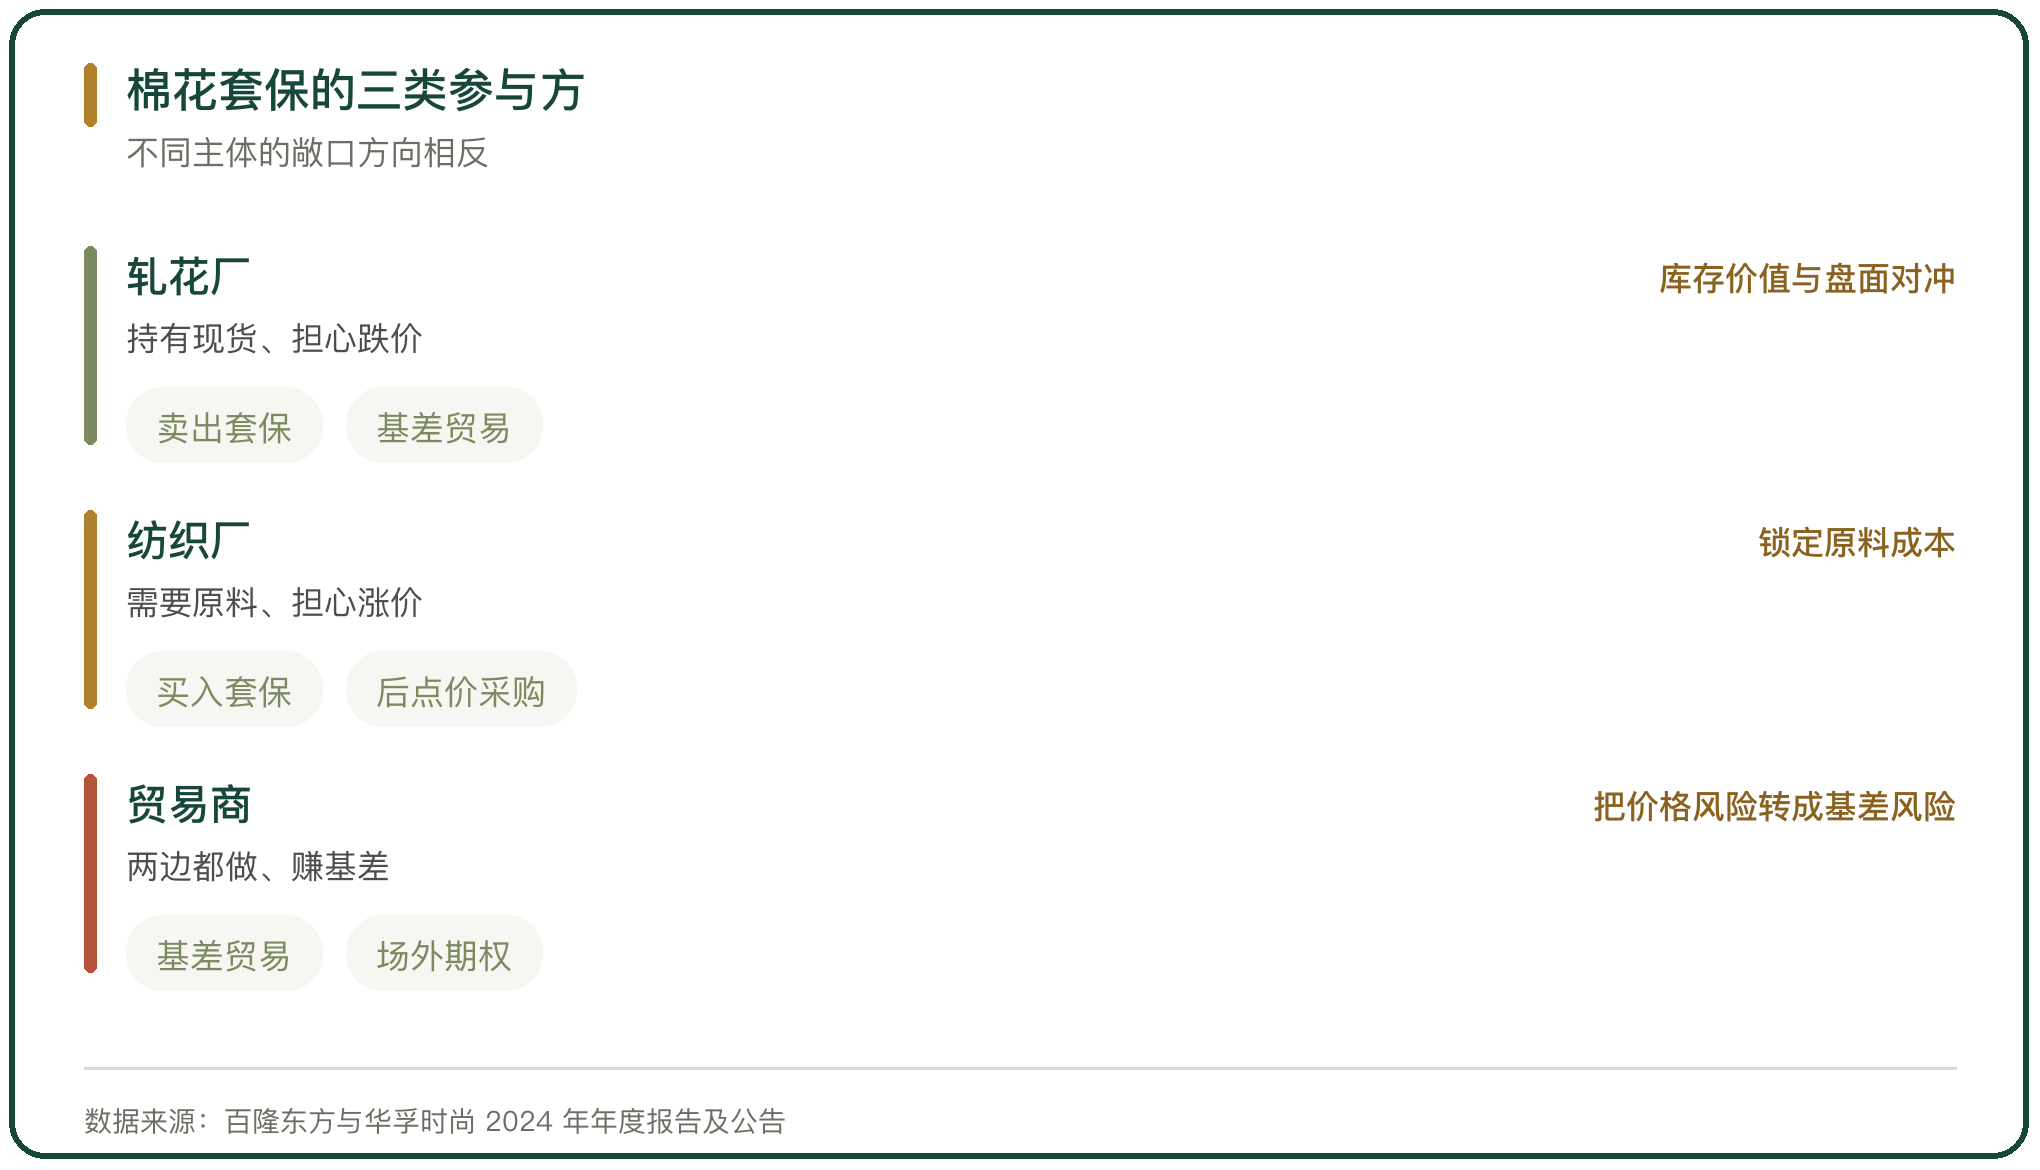
纺织厂怕的是原料涨价。百隆东方披露,棉花占公司生产成本约 70%,为规避境内外棉花价格大幅波动对业绩的影响,公司 2024 年度继续开展境内与境外市场的棉花期货业务,境内为郑商所棉花期货、境外为纽约期货交易所棉花期货,交易保证金最高额度不超过 9.9 亿元(百隆东方股份有限公司关于 2024 年度开展棉花期货业务的公告)。
买入套保锁定的是采购成本。纺织厂在盘面买入、在现货端采购,两个方向相反;棉花库存周期压缩到 7 天左右的纺织企业,采购随用随买,套保的作用是给未来的采购价定一个上限(中国棉花网山东调研)。
以进口棉替代时另有价差条件。部分纺织企业在进口棉低于国产棉 1000 元/吨到 2000 元/吨时,才会选择进口棉(中国棉花网山东调研)。
七、供应链企业的双向套保
供应链企业的敞口在两端。华孚时尚披露,2024 年度开展期货套保交易的保证金最高额度不超过 15 亿元,品种包括纽约期货交易所的棉花合约与郑商所交易的棉花和棉纱合约(华孚时尚股份有限公司关于预计 2024 年度参与期货套期保值交易事项的公告)。
期货合约的规模不大,方向却是双向的。华孚时尚 2024 年年度报告披露,期货合约期初金额 12164.84 万元、本期购入 31661.05 万元、售出 37604.67 万元、期末 5093.59 万元,占公司报告期末净资产的 0.84%;报告期实际损益金额合计 1173.51 万元(华孚时尚股份有限公司 2024 年年度报告)。
期权可以替代一部分线性套保。2024 年 7 月与 8 月,棉花价格在 14000 元/吨附近震荡,华孚时尚结合现货库存与订单情况运用棉花场外累计期权策略,在相对宽幅的区间内操作,获得数千万元盈利(中国期货业协会援引期货日报,2025-12-01)。
八、基差贸易与后点价的用法
基差贸易把价格波动转成基差波动。华孚时尚在采购端与上游供应商或者贸易商签订基差合同,锁定升贴水,后期根据期货价格点价确定最终采购成本;销售棉纱时,同样以棉花期货价格为基准,加上一定的加工费进行报价,下游客户也可以选择后点价(中国期货业协会援引期货日报,2025-12-01)。
这套做法在贸易企业里已经普及。物产中大化工的贸易量里,95% 的交易量采用基差贸易模式,业务从价格博弈转向风险管理(中国期货业协会援引期货日报,2025-12-01)。
期现结合甚至前移到种植端。华孚时尚在新疆业务中与棉农合作开展订单农业,并引入后点价服务,帮助种植大户管理价格风险,同时保障公司自身优质原料来源的稳定性(中国期货业协会援引期货日报,2025-12-01)。
九、保险与期货的组合
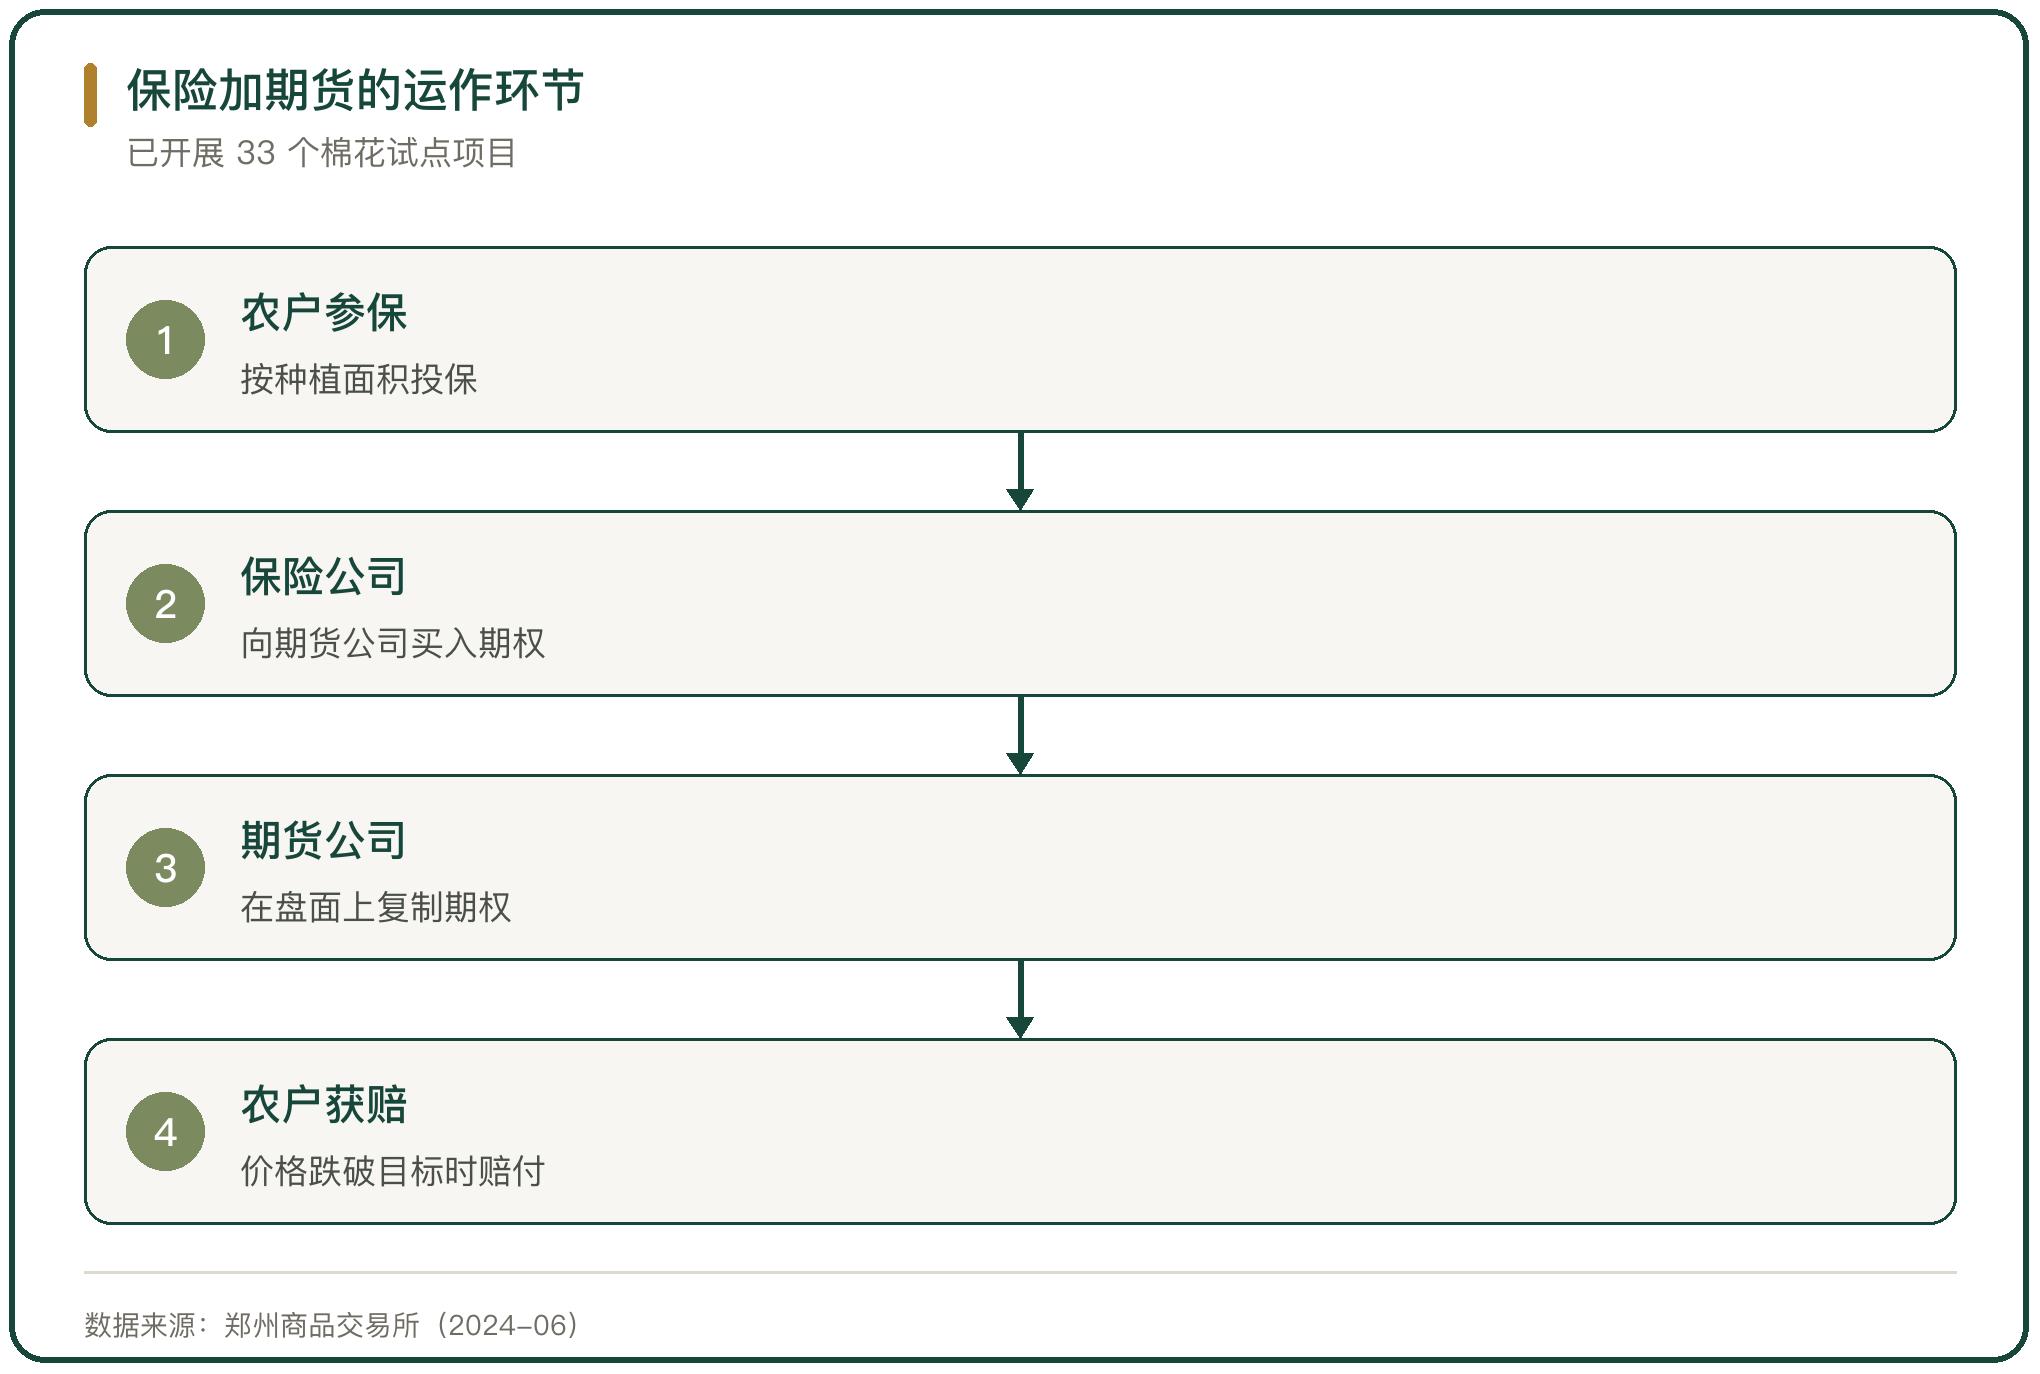
保险加期货是面向种植端的产品。郑州商品交易所已开展 33 个棉花保险加期货试点项目,项目针对不同涉棉主体,推出农民合作社加场外期权、保险加期货加订单、保险加期货加银行等延伸模式(郑州商品交易所,2024-06)。
这类产品的逻辑是赔付前置。农户按种植面积参保,保险公司向期货公司买入期权,期货公司在盘面上复制期权;价格跌破约定水平时由保险赔付,种植端的收益下限被托住(郑州商品交易所,2024-06)。
产业客户是另一套工具。轧花厂与纺织厂用期货、期权与基差合同管理敞口,种植端用保险加期货托底,两类工具服务的是不同规模、不同风险承受能力的经营主体。
十、棉花贸易风险与套保的判断
风险不是一个价格风险。价格以外,基差在现货与盘面之间摆动,后点价的尾款没有担保就变成信用风险,价格下跌时的追加保证金把市场风险放大成资金风险。
套保能对冲的是一部分。卖出与买入套保把绝对价格风险换成基差风险,能对冲多少取决于基差是否跟着盘面走;期权在宽幅震荡的行情里比线性工具更灵活。
把工具用对的前提是敞口算清。轧花厂算的是库存与收购成本,纺织厂算的是未来采购量,贸易商算的是基差,三者的敞口方向不同,套保的比例与期限也不同。



写点看法