

毛皮等畜产品流通
关键词 毛皮流通水貂取皮国际毛皮拍卖肃宁裘皮畜禽遗传资源目录野生动物保护
一、毛皮流通的环节
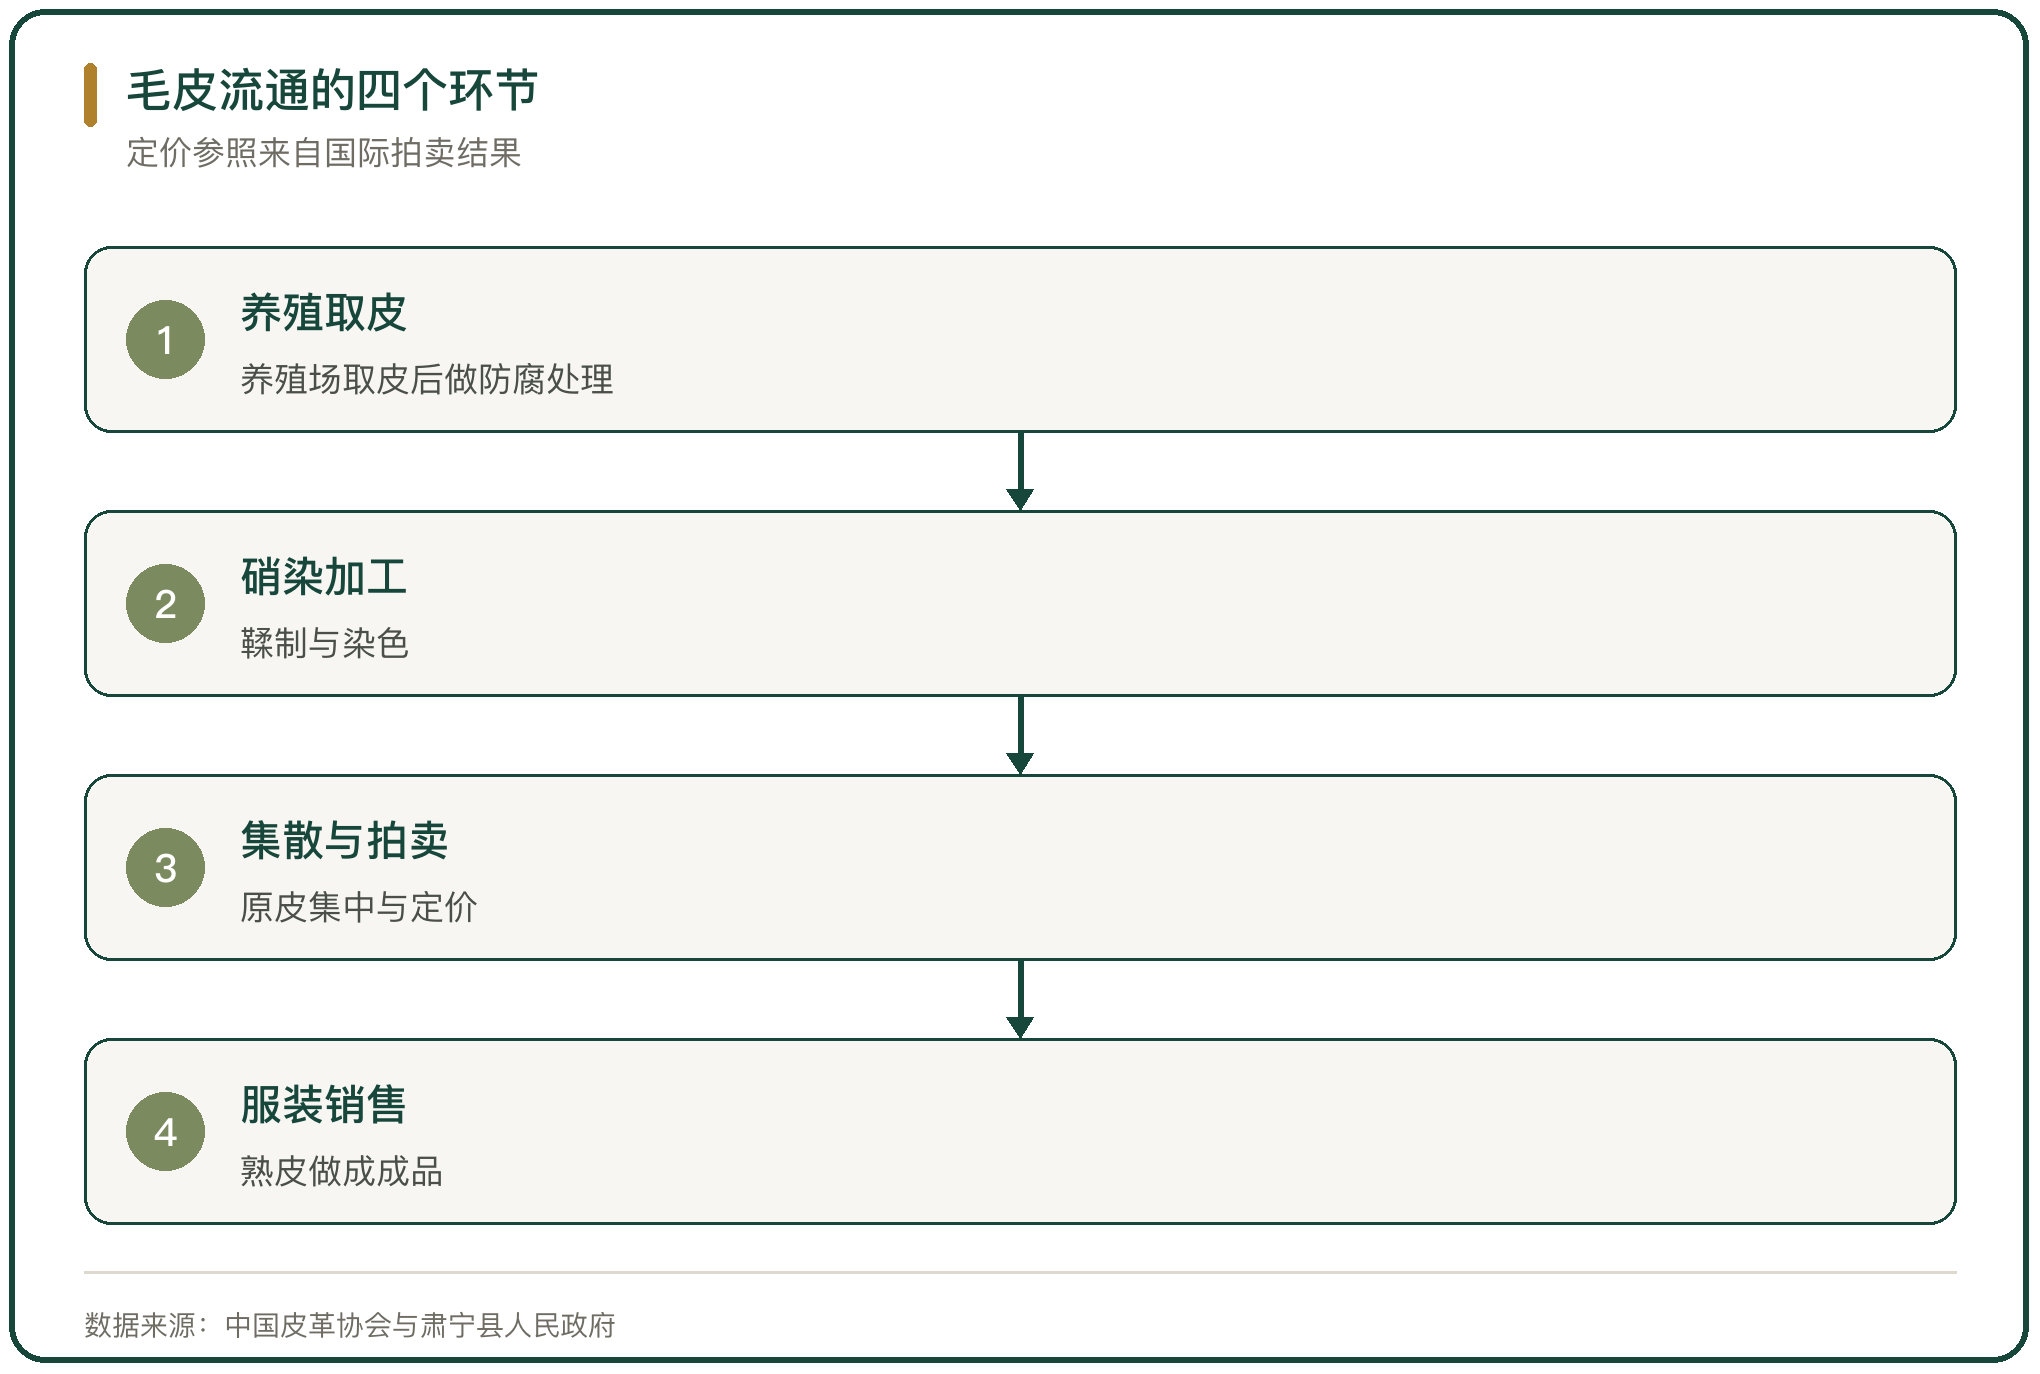
毛皮流通按顺序分四段,养殖取皮、硝染加工、集散与拍卖、服装销售。养殖场取皮后做防腐处理,硝染厂做鞣制与染色,集散地或拍卖会完成原料的集中与定价,服装企业把熟皮做成成品。
每一段的计量单位不同。生皮按张计,熟皮按张计但等级分开,成品按件计。从生皮到熟皮,价格里加进了鞣制与染色的成本;从熟皮到成品,价格里加进了设计与渠道的费用。
二、取皮数量与品种结构
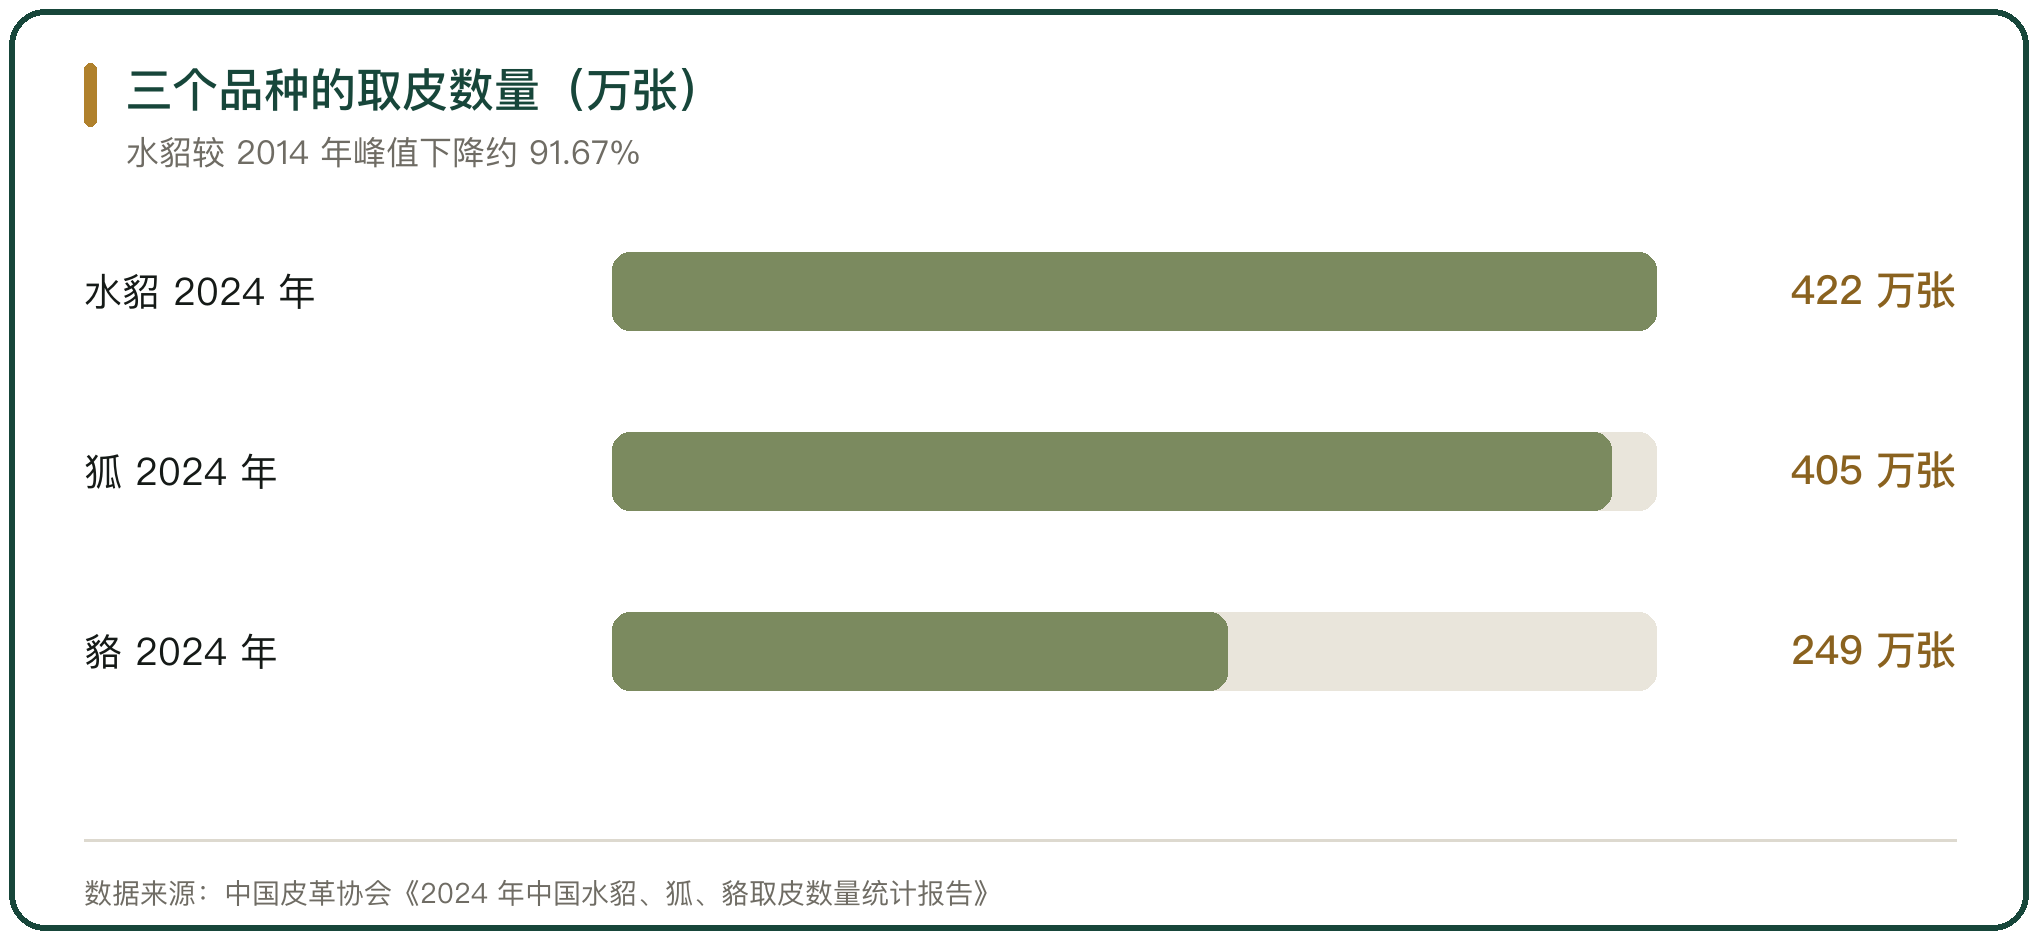
取皮数量在低位波动。中国皮革协会《2024 年中国水貂、狐、貉取皮数量统计报告》给出的口径是,2024 年水貂取皮约 422 万张、同比增长 8.67%,较 2014 年峰值下降约 91.67%;狐约 405 万张、同比增长 33.69%,结束连续 5 年下降;貉约 249 万张、同比下降 21.65%。2025 年水貂约 487 万张、同比增长 15.36%,狐约 216 万张、同比下降 46.70%,貉约 150 万张、同比下降 39.72%。
三个品种的走势并不同步。水貂稳中有升,狐与貉在 2025 年回落,取皮量随国际原料价格与订单预期调整。
三、产区分布
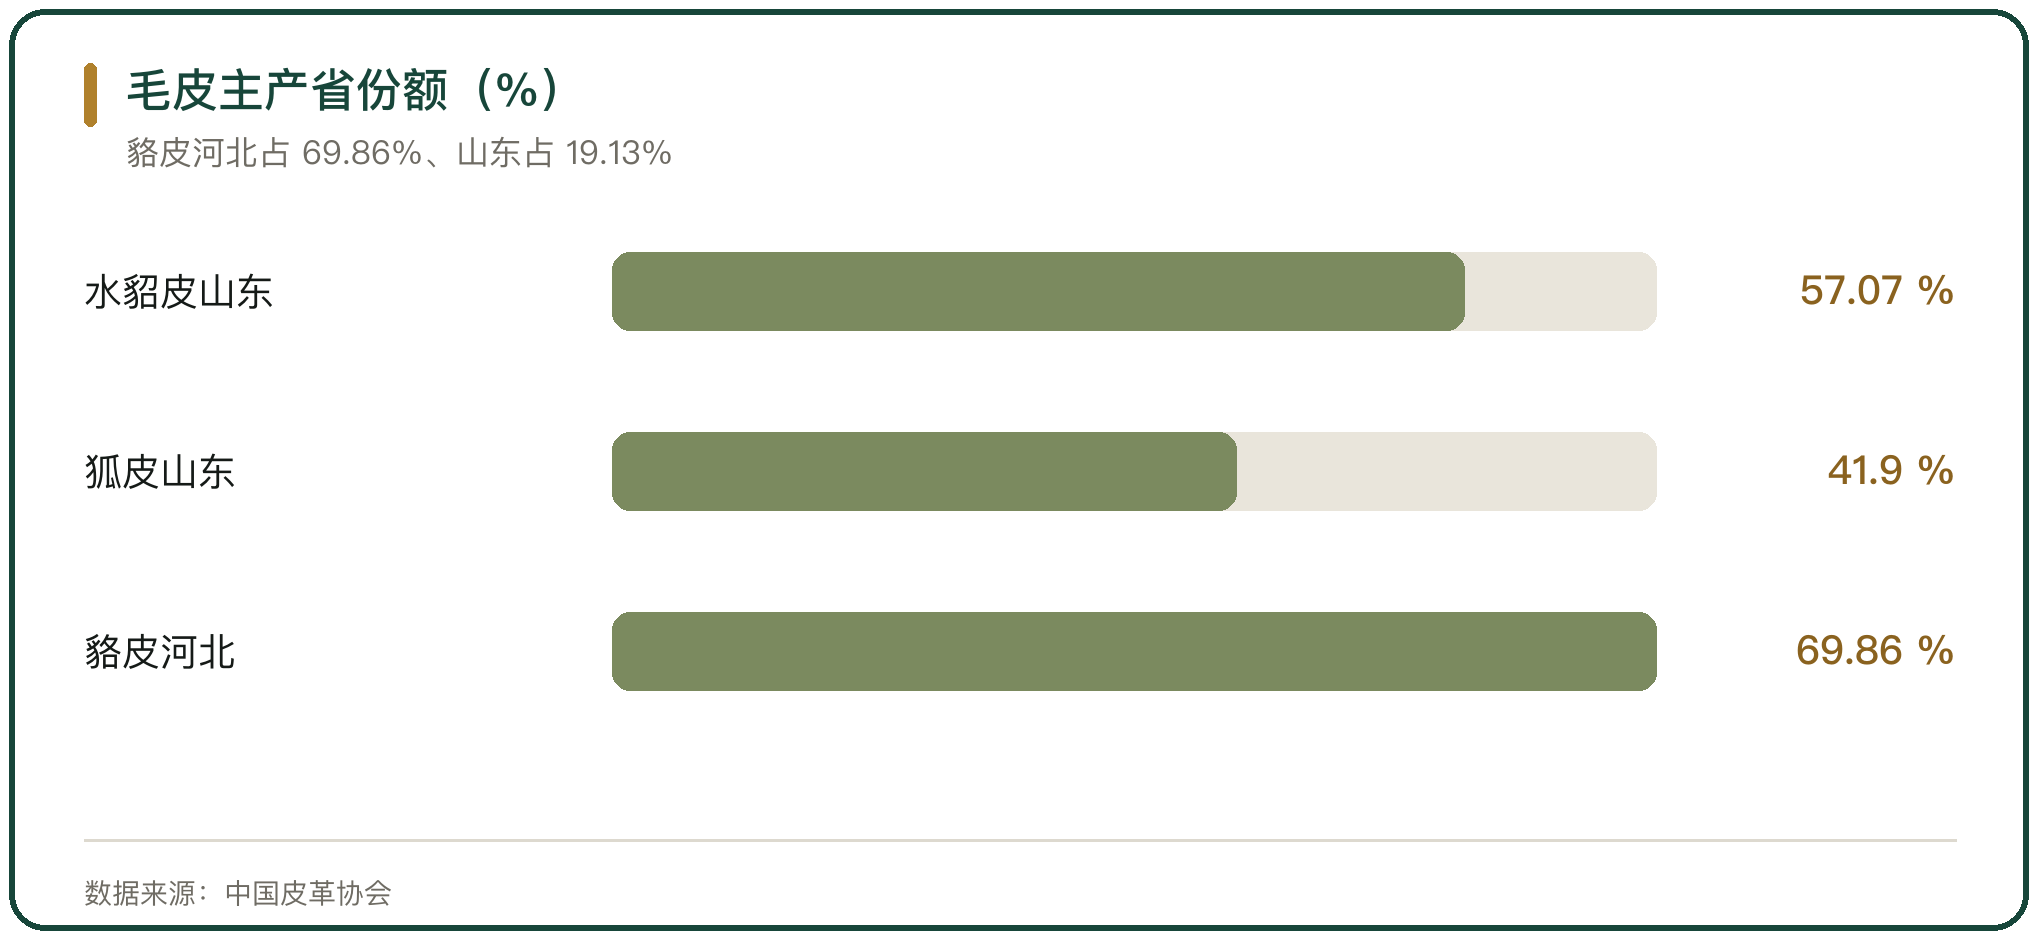
毛皮动物的养殖与交易集中在北方。中国皮革协会给出的口径是,水貂皮主产山东、占 57.07%,狐皮主产山东、占 41.90%,貉皮河北占 69.86%、山东占 19.13%。
河北省是养殖大省。河北省农业农村厅的表述为,河北貉养殖数量居全国第一,全国 10 个较大的毛皮交易市场中河北有 7 个,养殖集中在唐山、秦皇岛等地,以唐山规模最大。养殖与交易在同一片区域,取皮后的原皮可以就近集散。
四、法律边界与养殖管理
毛皮动物的管理边界由目录划定。2020 年 5 月,《国家畜禽遗传资源目录》经国务院批准公布,把水貂(非食用)、银狐(非食用)、北极狐(非食用)、貉(非食用)列入特种畜禽,按《中华人民共和国畜牧法》管理。
野外分布的同类仍按野生动物管理。陕西省农业农村厅的通知明确,雉鸡和绿头鸭等以上种类野外分布的由林业主管部门按《中华人民共和国野生动物保护法》管理。人工繁育的种群与野外种群分属两套制度,前者按畜禽管理,后者按野生动物管理,涉及野外种群的一律依《中华人民共和国野生动物保护法》的口径处理。
五、胴体处理与合规要求
取皮之后剩下的胴体是一道现实问题。中国畜牧业协会毛皮动物分会给出的口径是,2024 年养殖貂、狐、貉的胴体达 1076 万个左右,估算 10 多万吨。胴体按动物防疫与无害化处理的规定处置,不能流入食用渠道。
行业组织在推动处理方式。中国畜牧业协会毛皮动物分会 2025 年 8 月与山东潍坊市狐狸养殖协会就狐狸胴体处理问题作了商谈。取皮量决定胴体量,处理能力决定养殖环节能不能合规消化。
六、肃宁的集散功能
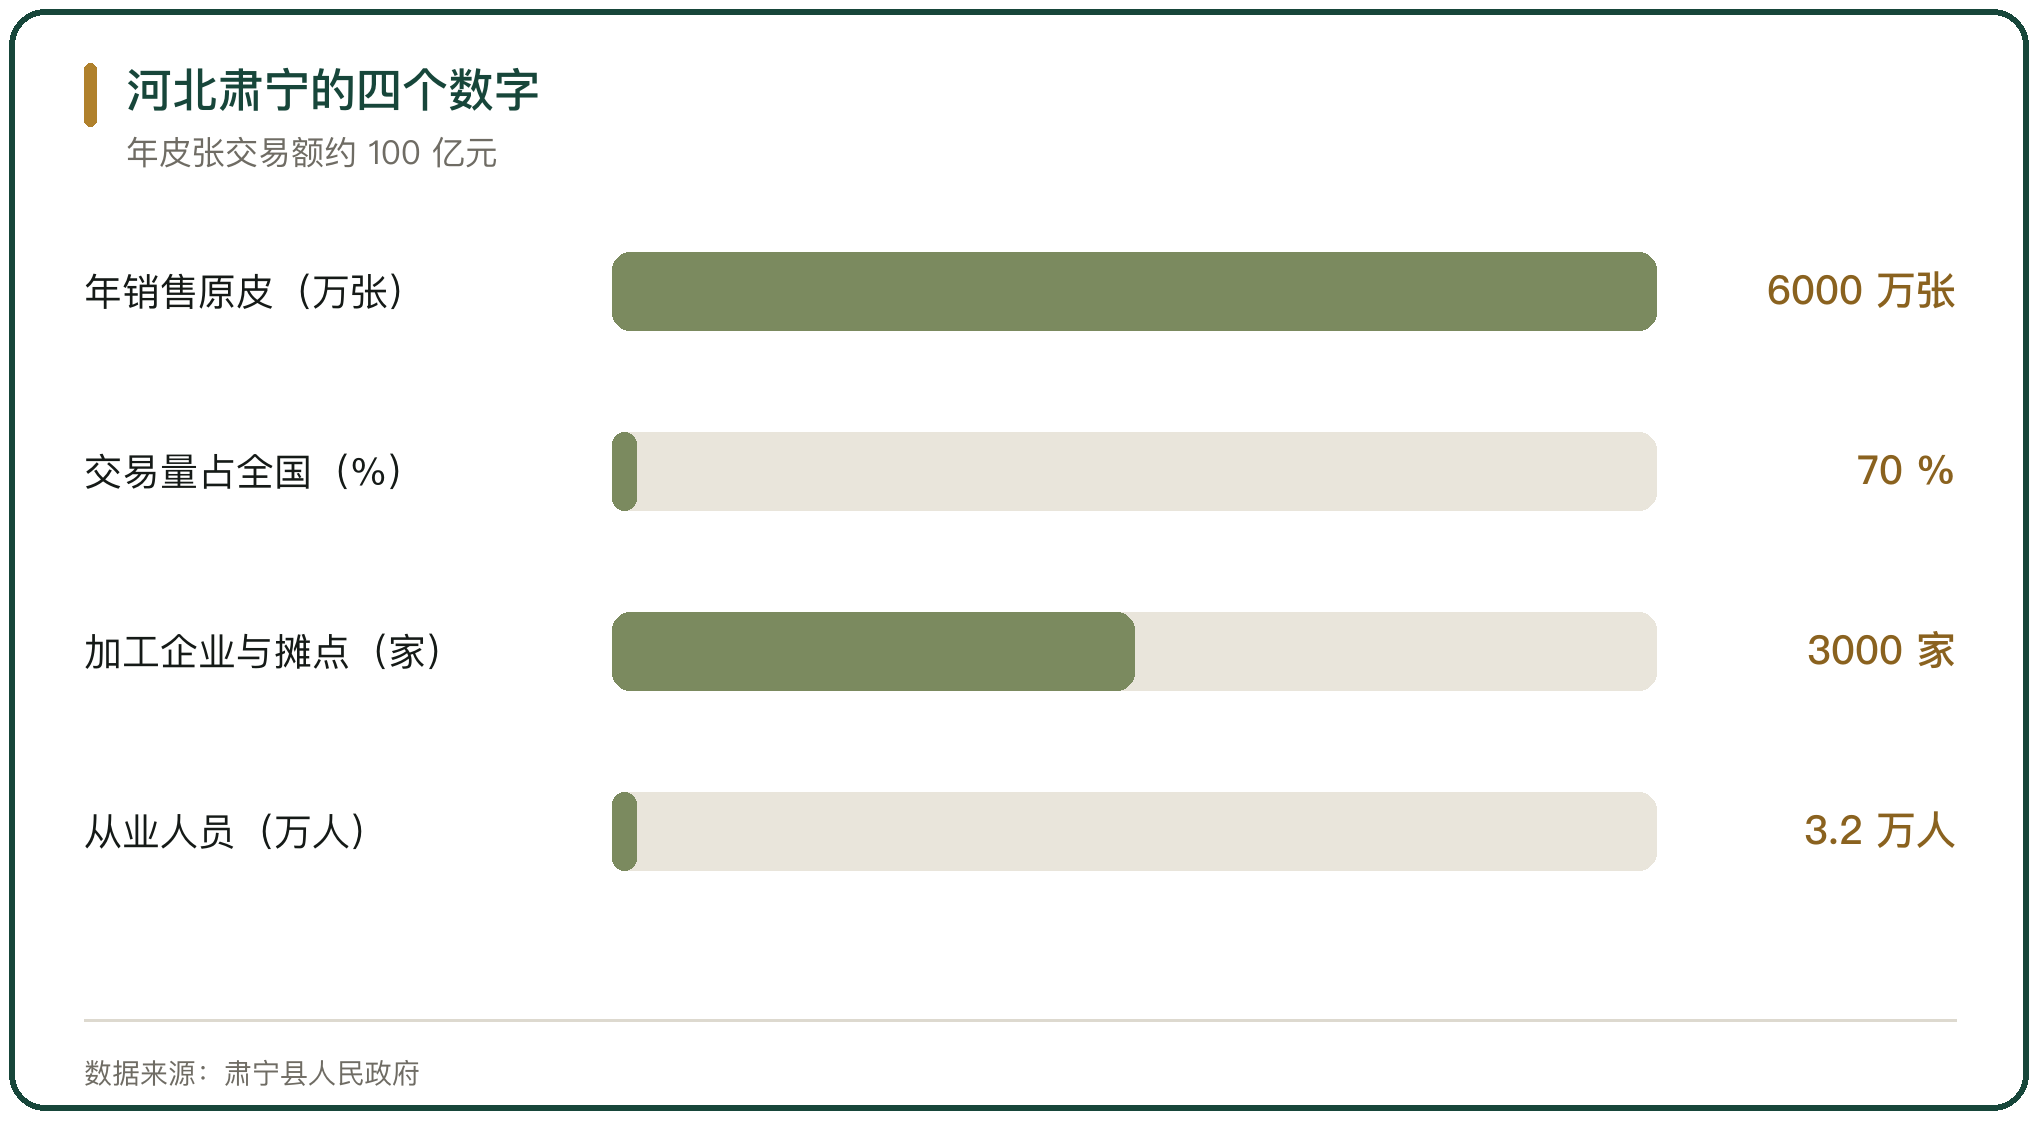
河北肃宁是国内大型原皮集散地与裘皮加工基地。肃宁县人民政府给出的口径是,全县年销售各类裘皮服装、服饰 200 余万件,年销售原皮 6000 余万张,交易量占全国 70%,是全国最大的原皮集散地;全县裘皮加工企业和购销摊点 3000 余家,行业从业人员 3.2 万人,年皮张交易量 6000 余万张,交易额约 100 亿元。
集散地里有规模企业。华斯控股股份有限公司 2024 年营业总收入 5.02 亿元、同比增长 24.11%,归母净利润 2221.94 万元、同比增长 270.90%;中国肃宁国际毛皮交易中心建筑面积 13 万平方米。集散把分散的养殖产量集中成可交易的批量,定价与等级在此完成。
七、国际贸易与拍卖定价
原料端的基准价由国际拍卖会给出。中华人民共和国海关总署给出的口径是,2024 年 1 至 8 月全国出口生毛皮 86.1 吨、出口额 13.5 万美元,进口生毛皮 4163.7 吨、进口额 3326.4 万美元;毛皮及制品出口额 3.8 亿美元、进口额 5.3 亿美元。
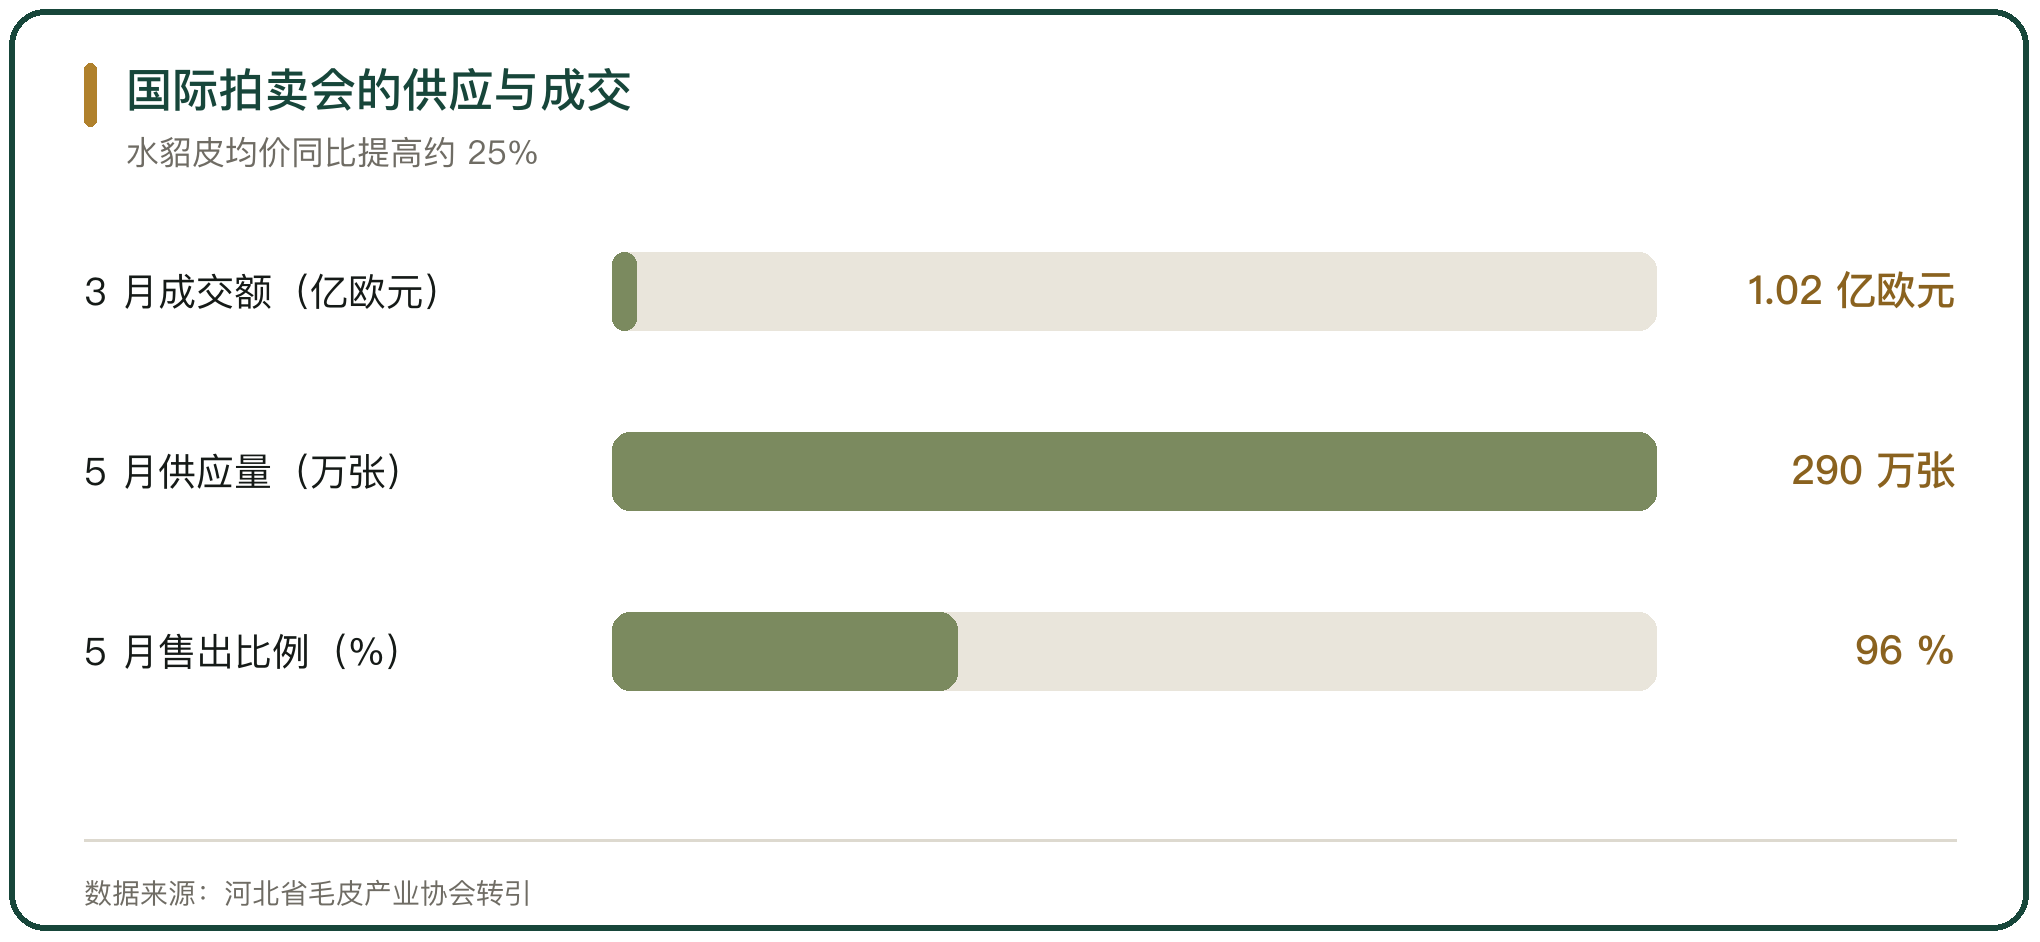
国际拍卖是价格的锚。河北省毛皮产业协会转引的拍卖口径为,芬兰世家皮草 2024 年 3 月拍卖会成交额 1.02 亿欧元,中国是主要买家,水貂皮均价同比提高约 25%;5 月拍卖会供应约 290 万张,售出比例约 96%,均价超过 30 欧元/张;哥本哈根皮草 2024 年 6 月拍卖会供应约 360 万张高品质水貂皮。原料在中国加工,基准价在国外形成,国内成本随拍卖结果调整。
八、兔皮的加工与分级
兔皮是毛皮里规模较大的一类。兔皮按被毛密度、粗毛率与皮张面积分级,特级獭兔皮 2024 年末价格为 27.19 元/张。河北枣强县大营镇是主要加工基地,占世界兔皮加工量的 80%。
进出口的落差明显。中华人民共和国海关总署相关口径显示,2023 年我国兔皮进口量 6957.68 吨、出口量仅 13 吨,进口以整张兔皮为主。进口原料、国内加工,是兔皮这一类的基本形态。
九、出口与内销的此消彼长
成品端受出口与内销两头牵动。中国皮革协会给出的口径是,2024 年毛皮服装出口金额同比下降超过 60%,国内市场占全球毛皮行业市场份额继续扩大。出口收缩,内销的权重上升。
价格指数同步回落。河北省毛皮产业协会给出的口径是,2025 年 2 月下半月熟皮价格指数环比下跌 0.56%,同比降幅收窄至 4.89%;真皮草类目淘宝商品交易总额环比下滑 42%,客单价由冬季的 5800 元回落至 3200 元。销售季节与价格指数联动,反季是价格的低点。
十、毛皮等畜产品流通的判断
毛皮流通的定价核心在原料端。养殖取皮提供原料,硝染加工改变形态,集散地把分散产量集中成批量,拍卖会给出基准价,服装销售承接终端需求。国内承担的是养殖、加工与集散,定价的参照来自国际拍卖结果。
品种的走势分化来自需求端。水貂稳中有升,狐与貉回落,取皮量随订单预期调整。出口下降时,国内市场的权重上升,肃宁这类集散地的出货方向从外销转向内销。制度上,水貂、银狐、北极狐、貉按畜禽管理,野外分布的同类按野生动物管理,两条线的边界由《国家畜禽遗传资源目录》与《中华人民共和国野生动物保护法》划定。



写点看法