

农服与金融保险的协同
关键词 农业社会化服务土地托管贷完全成本保险保险加期货苹果收入险农服金融
一、农服组织的资金缺口
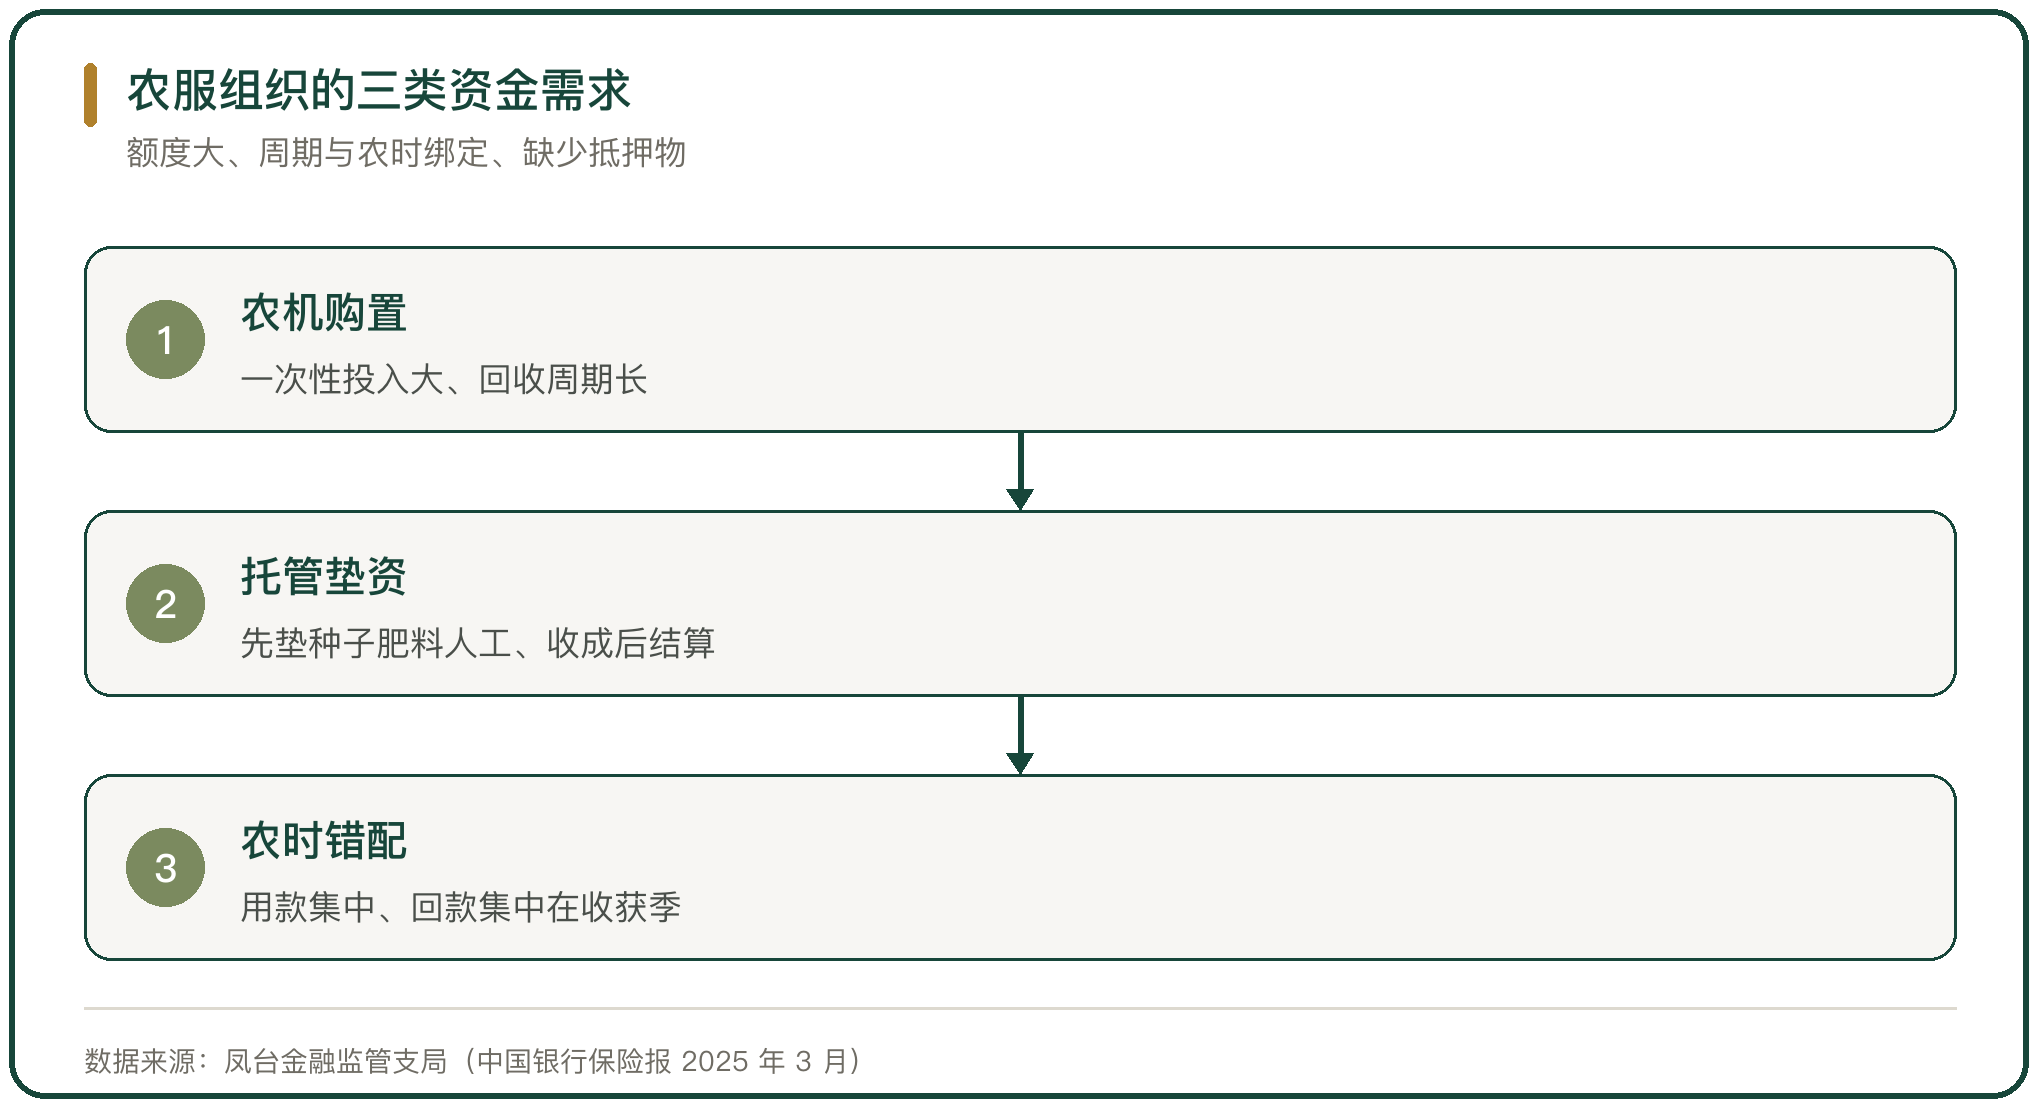
农服组织的资金压力集中在三处,农机具购置的一次性投入、托管服务的先垫后收、以及农时与收款之间的时间差。托管面积越大,垫付的种子、肥料、农药与人工越多,收成后才能结算。
这类缺口与普通农户的春耕贷款不同,额度更大、周期与农时绑定、缺少抵押物。金融产品的落点因此集中在三个方向,土地托管贷、农机贷,以及以保单和订单为增信的信贷。
二、土地托管贷的做法
安徽凤台的做法是把授信与托管面积挂钩。凤台农商银行推出农地托管贷,重点支持托管面积300亩以上的新型经营主体,按每亩1000元核定授信额度。
一家农机服务专业合作社因购置农机存在100万元资金缺口,走绿色通道3日内完成审批,利率4.2%;获得贷款后新增秸秆粉碎机、六铧犁等设备,服务范围扩展到5000亩。2025年该行涉农贷款新增占县域金融机构总量的65%,其中农地托管贷发放规模同比增长40%。
三、以保底分红为还款来源的种植贷
中国农业发展银行山东省分行推广种植贷,支持的主体把资金用于土地流转费与托管服务费,还款来源是收成后的销售回款。
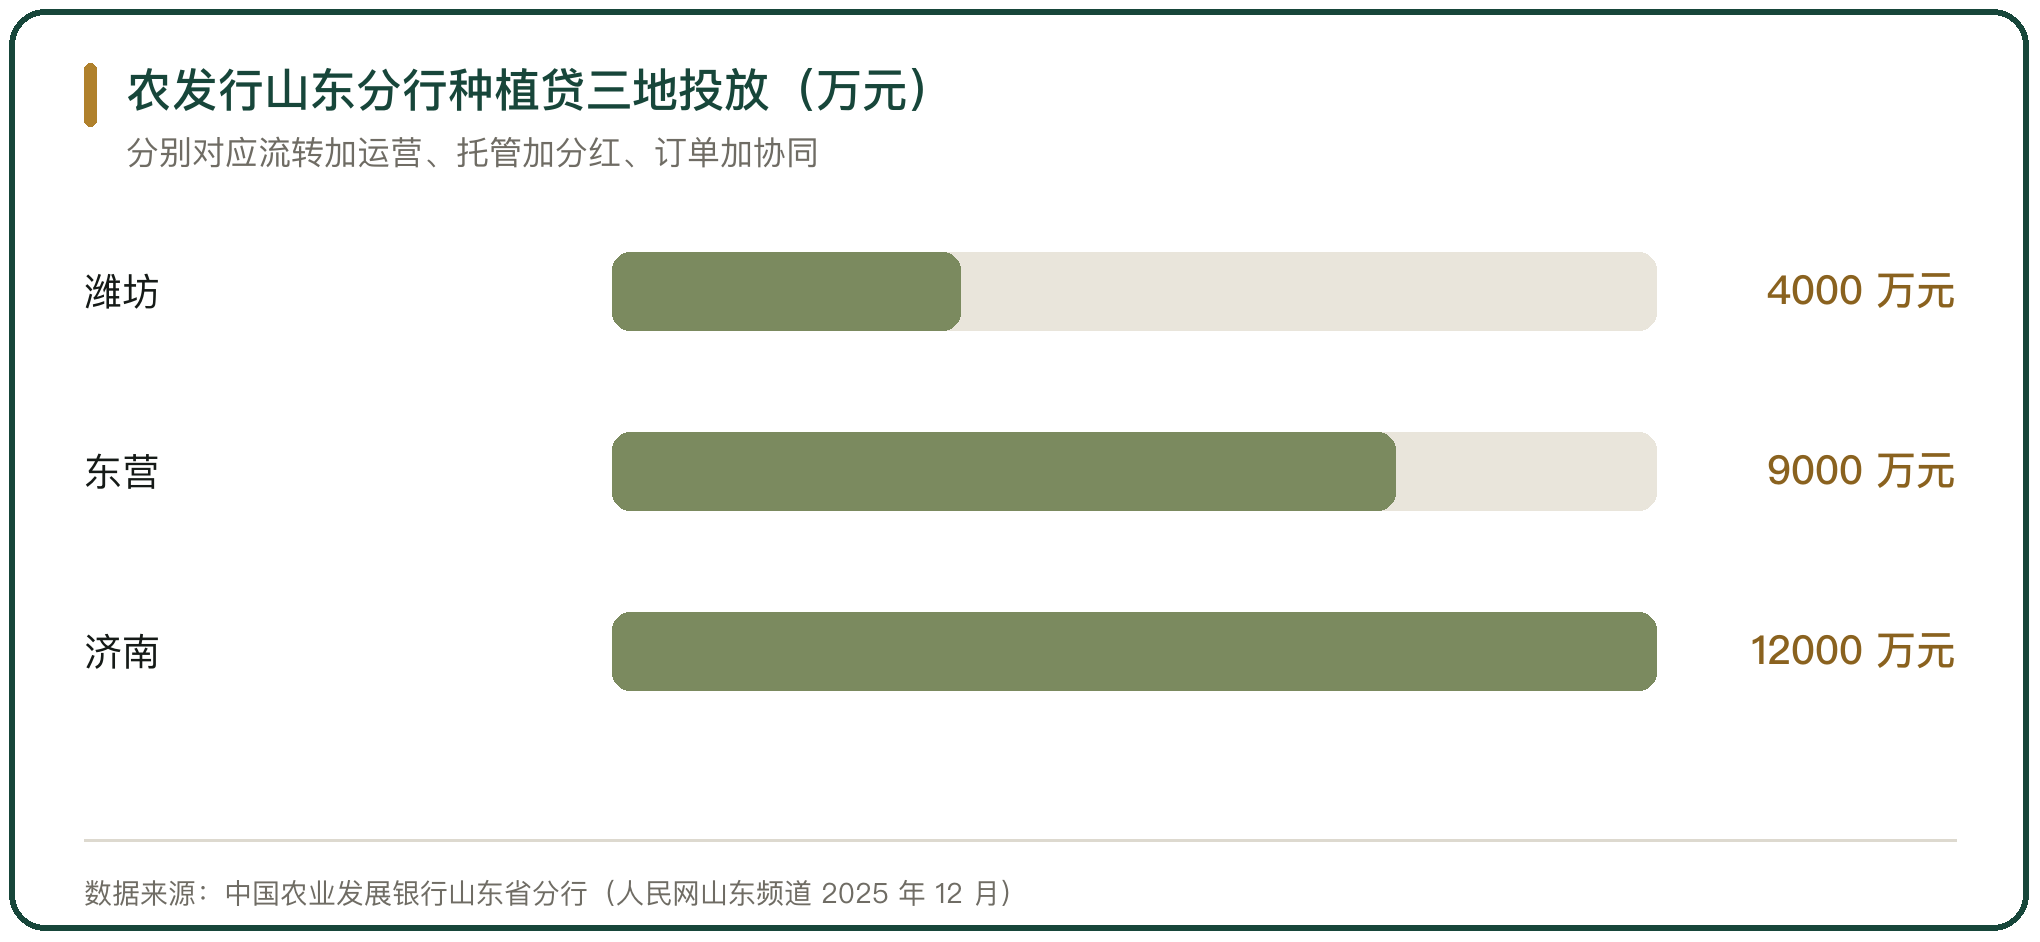
潍坊一家新农业公司规模化流转土地后,向农服公司支付服务费,农发行提供4000万元贷款;东营探索土地托管加保底费加统一核算加收益分红,发放9000万元贷款;济南向种业企业发放12000万元贷款用于小麦种植订单。三种模式下,贷款都与具体的经营安排绑定。
四、托管类专项信贷的增速
托管正在成为涉农信贷的一个独立口径。黑龙江把土地托管类贷款单独统计,截至2025年末,全省土地托管类贷款较2020年末增长26.3%;同一口径下,全省备春耕贷款累计投放2523.8亿元、同比增长14.1%,秋粮收购贷款累计投放799.1亿元、同比增长10.5%。
这类贷款的特点是用途可对应到具体作业环节,银行可以按环节放款、按回款节奏设计还款计划。
五、完全成本保险的覆盖
三大粮食作物的完全成本保险与种植收入保险在2024年实现全国全面实施(财金〔2024〕45号),此前2023年已覆盖所有产粮大县。保障水平原则上不高于相应品种种植收入的80%,中央财政对中西部及东北地区补贴45%、对东部地区补贴35%,省级财政补贴不低于25%。
保障范围同步扩大。2025年,大豆完全成本保险和种植收入保险政策覆盖到除中央单位外的所有省(区、市),全国大豆保险提供保险金额446亿元、同比增长37.02%。
六、保险为什么能替农户分担大头
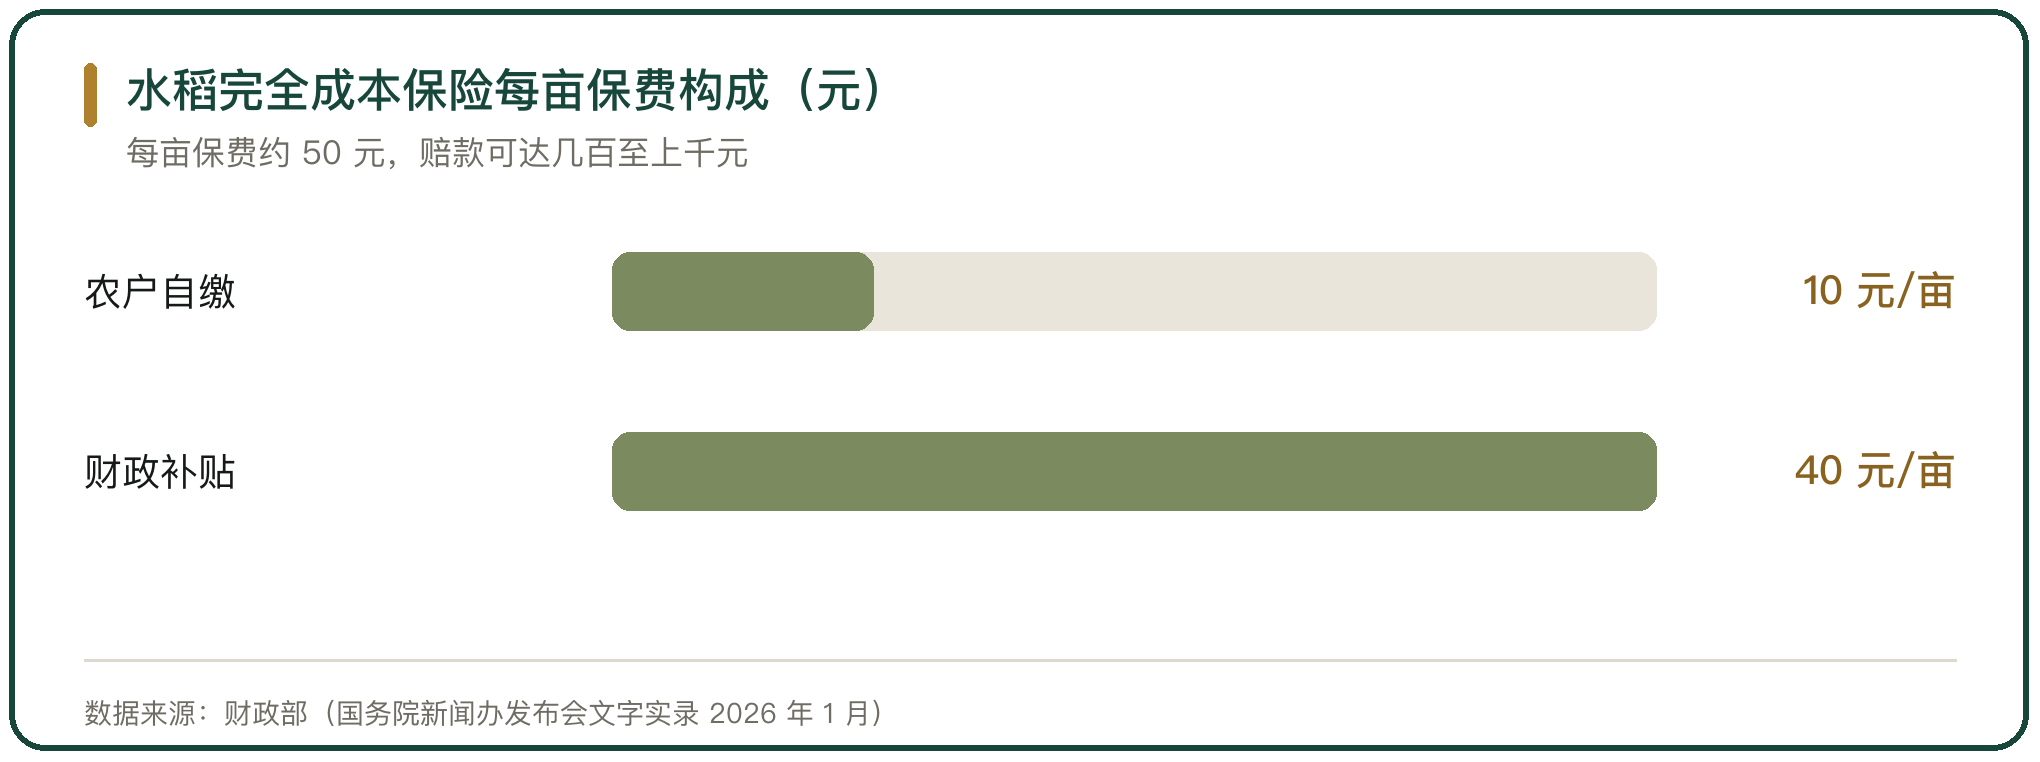
农业保险的保费由财政补大头、农户出小头。财政部给出的口径是,每亩水稻完全成本保险的保费平均约50元,农户自缴约10元,政府补贴约40元,受灾后农户可获得几百元至上千元赔款。
总量上,2025年全国农业保险保费规模达到1555.5亿元,累计为1.39亿户次农户提供风险保障5.32万亿元;中央财政当年拨付农业保险保费补贴517亿元,农业保险向农户支付赔款超过1200亿元。
七、保险加期货落到合作社
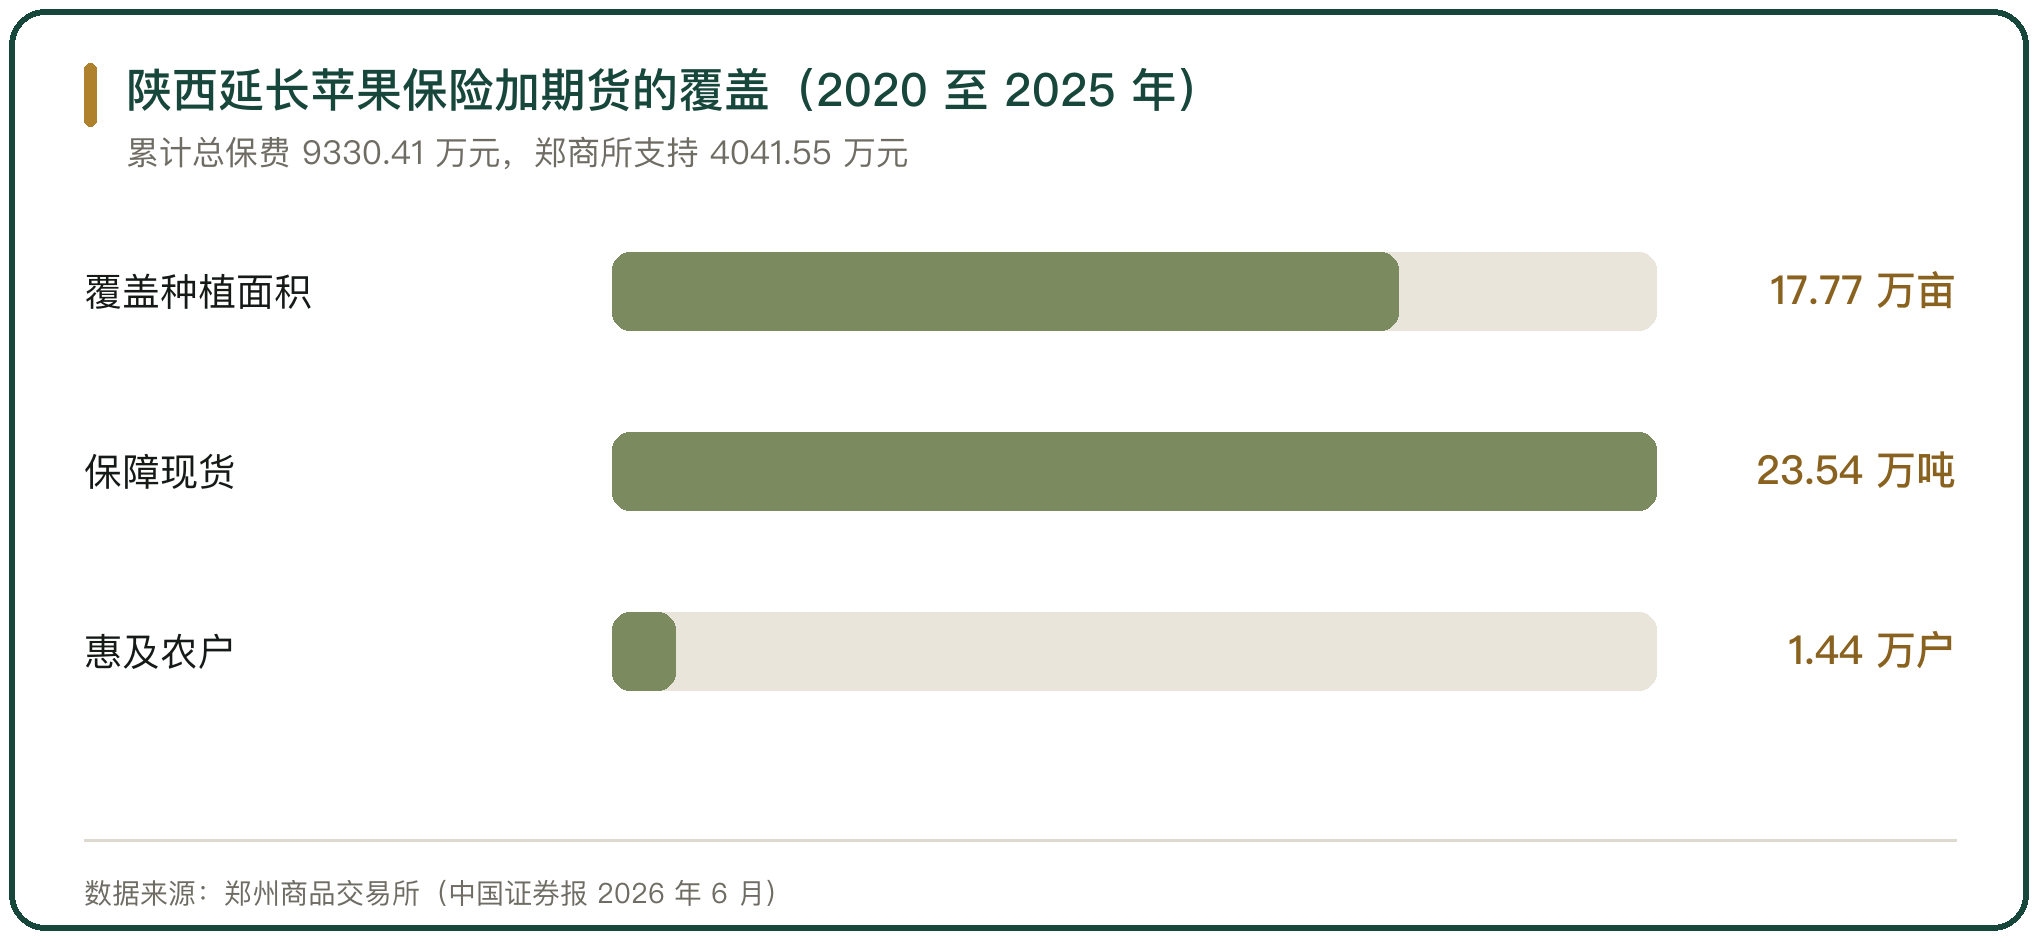
保险加期货把价格风险转到期货市场,参保的一端越来越多是合作社与服务组织。陕西延长从2020年起连续6年开展苹果保险加期货,累计总保费9330.41万元,其中郑商所支持4041.55万元,覆盖种植面积17.77万亩、保障现货23.54万吨,惠及农户1.44万户,提供风险保障18.28亿元。
2025年延长同时开展一个县域项目与一个面向合作社的创新项目,总保费1670.6万元,覆盖种植面积2.96万亩,惠及农户3031户。合作社在这里承担的是组织参保、统一缴纳保费与协助核损的角色,把分散的果园对接到一张保单上。
八、价格险到收入险
苹果等经济作物的收益同时受产量与价格影响,收入险把两个维度合到一张保单上。2025年甘肃天水麦积区的苹果收入险项目在遭遇风灾、冰雹与冻灾后,结合价格波动共计赔付近750万元,每亩赔付600余元。
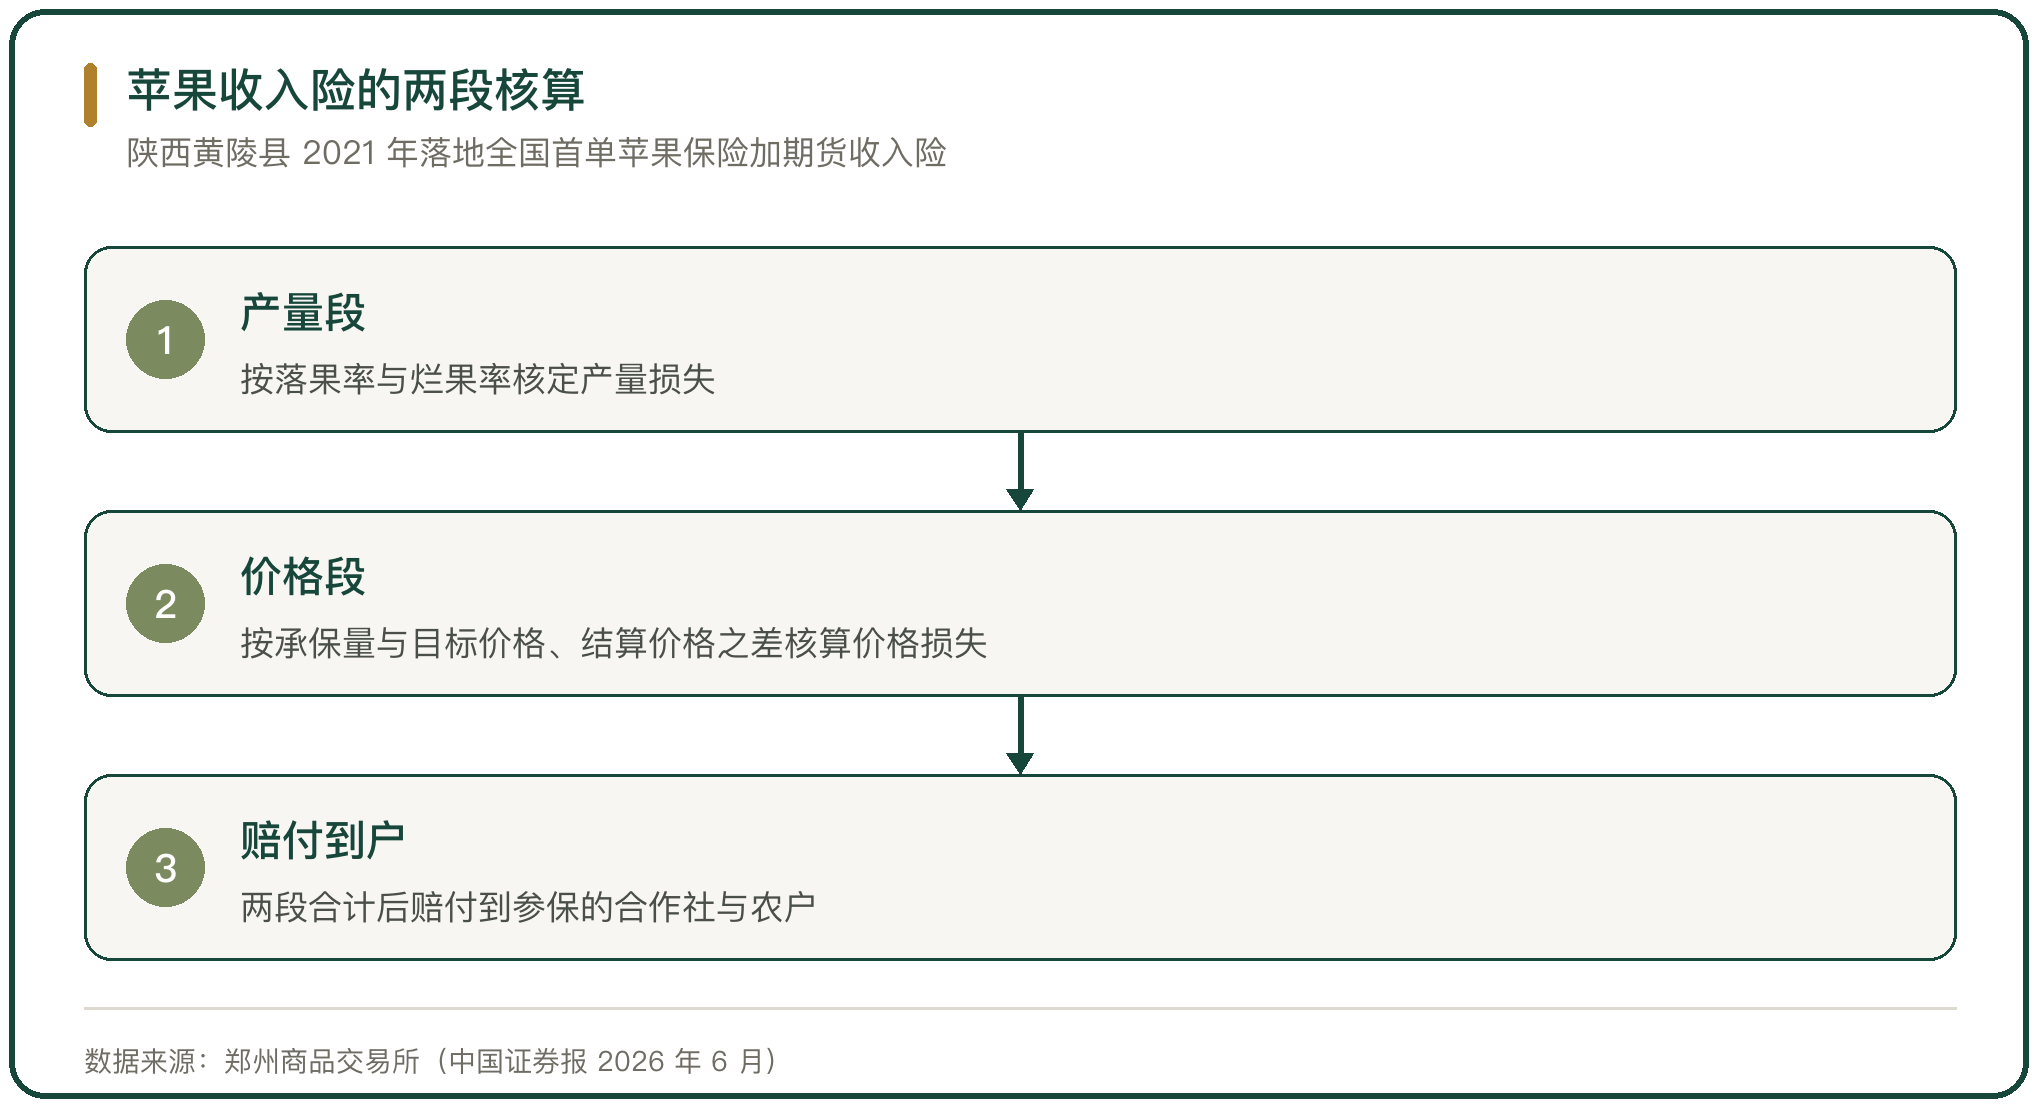
收入险的赔付分两段核算。陕西黄陵县2021年落地全国首单苹果保险加期货收入险,此后连续开展;赔付时先按落果率与烂果率核定产量损失,再按承保量与目标价格、结算价格之差核算价格损失。服务主体在其中承担组织参保与协助核损,参保的一端从农户扩展到合作社与服务组织。
九、信贷、保险与担保怎么协同
协同的核心是风险分担。凤台构建了村集体经济组织、社会化服务组织、小农户、银行、保险、担保六位一体的服务模式,银行与省农担、保险分担风险,涉农贷款不良容忍度提高到5%,无抵押主体采用担保增信,2025年通过担保公司发放的贷款占比达到35%。
安徽推动银行与农资、供销等产业链主体对接,推出种业贷、农机贷、大棚贷等特色信贷产品,并探索再贷款加新型农业经营主体的直达模式,把政策工具落到具体主体。
十、协同里的衔接短板
协同的短板在两处对接。一处是保险与信贷的对接,保单和订单要能作为授信依据,需要银行、保险与担保三方共享信息;另一处是赔付与服务再生产的对接,赔款到账后要能迅速转到下一季的农资与作业上。
四川的探索把社保卡作为农险赔款的支付通道,并用卫星遥感监测作物长势、无人机巡查与精准定损,提升理赔及时性。数据打通之后,保单、订单与作业轨迹可以互为印证,授信与理赔的依据更实。
11、协同的判断
农服与金融保险的协同,落点是让资金与风险在同一个生产周期里对上。信贷解决的是先垫后收的缺口,保险解决的是减产与价格波动的兜底,两者通过保单增信、订单锁定与作业数据互相支撑。
这套协同的前提是农服组织本身可核查,托管面积、作业轨迹与服务合同三项数据清楚,银行与保险才敢按它们授信和理赔。数据不实,金融工具就退回到抵押物,协同也就停在文件上。



写点看法