

生鲜损耗数据的失真与核查
关键词 损耗率统计口径盘点周期报损单账实不符进项税额转出内部审计
一、损耗数据算不准的来源
同一个损耗率,换一个分母就是另一个数。
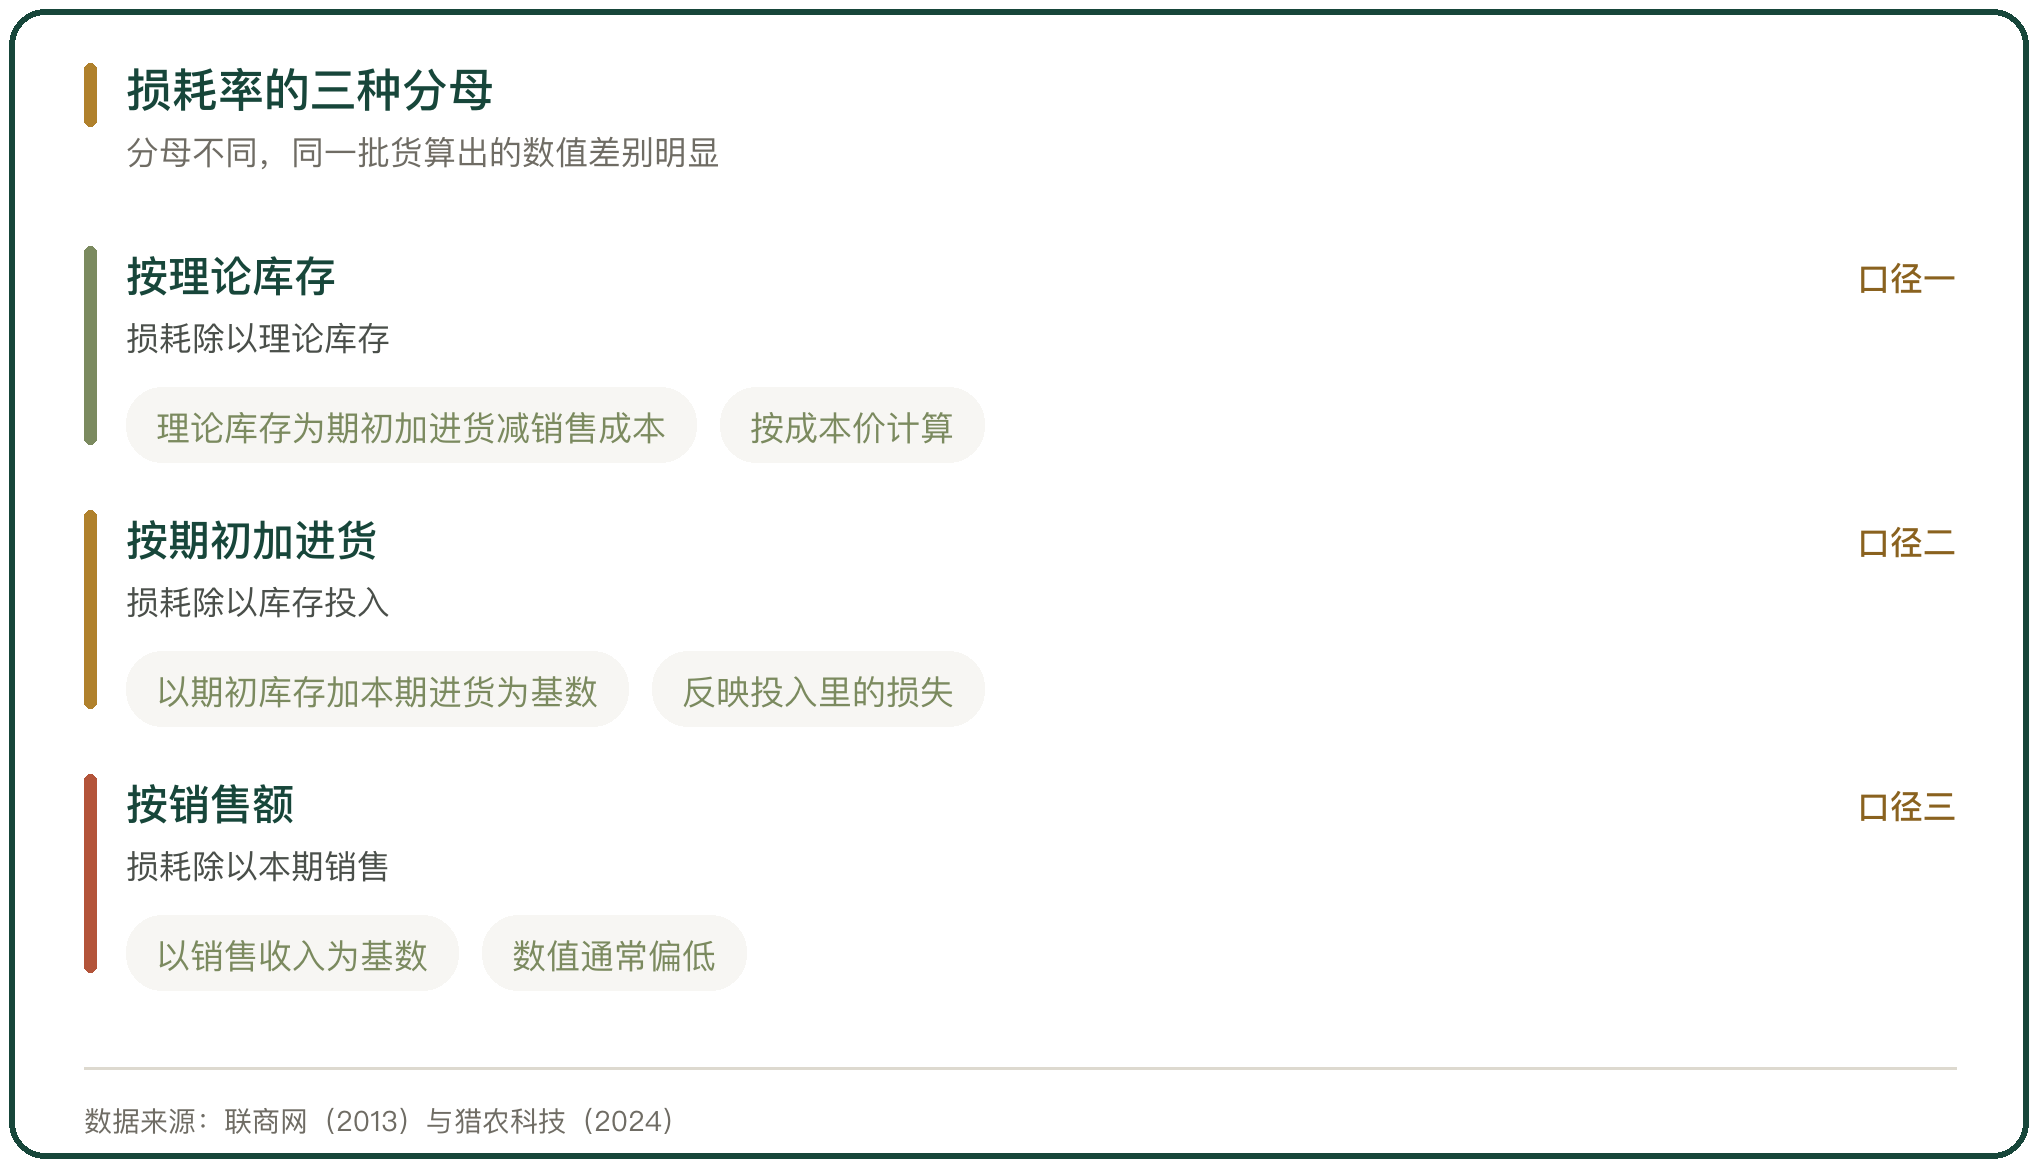
核算里常见的口径有三种:损耗除以理论库存,损耗金额除以期初库存金额加进货金额,以及本期损耗合计除以本期销售额。
三种口径的分母不同,同一批货算出的结果差别明显。只报一个数、不写统计范围与计算口径,不能拿来对比。
二、分母的选择决定结果
分母决定了损耗率的高低。
按理论库存做分母,损耗率反映的是库存周转里的损失比例,数值通常偏高;按销售额做分母,反映的是每一笔销售里的损耗比例,数值通常偏低。
统计范围也要写清。只算生鲜与把加工、熟食一并算进去,结果不同;按采购金额计与按销售金额计,结果也不同。
三、时段与盘点周期的影响
盘点的时间间隔会改变数据在档期之间的分布。
盘点的周期可以设为 1 天、1 周或 1 月,通行做法是每个月在月中旬与月末各盘点一次,新店在半年内每周一次,抽盘比率为 30%。
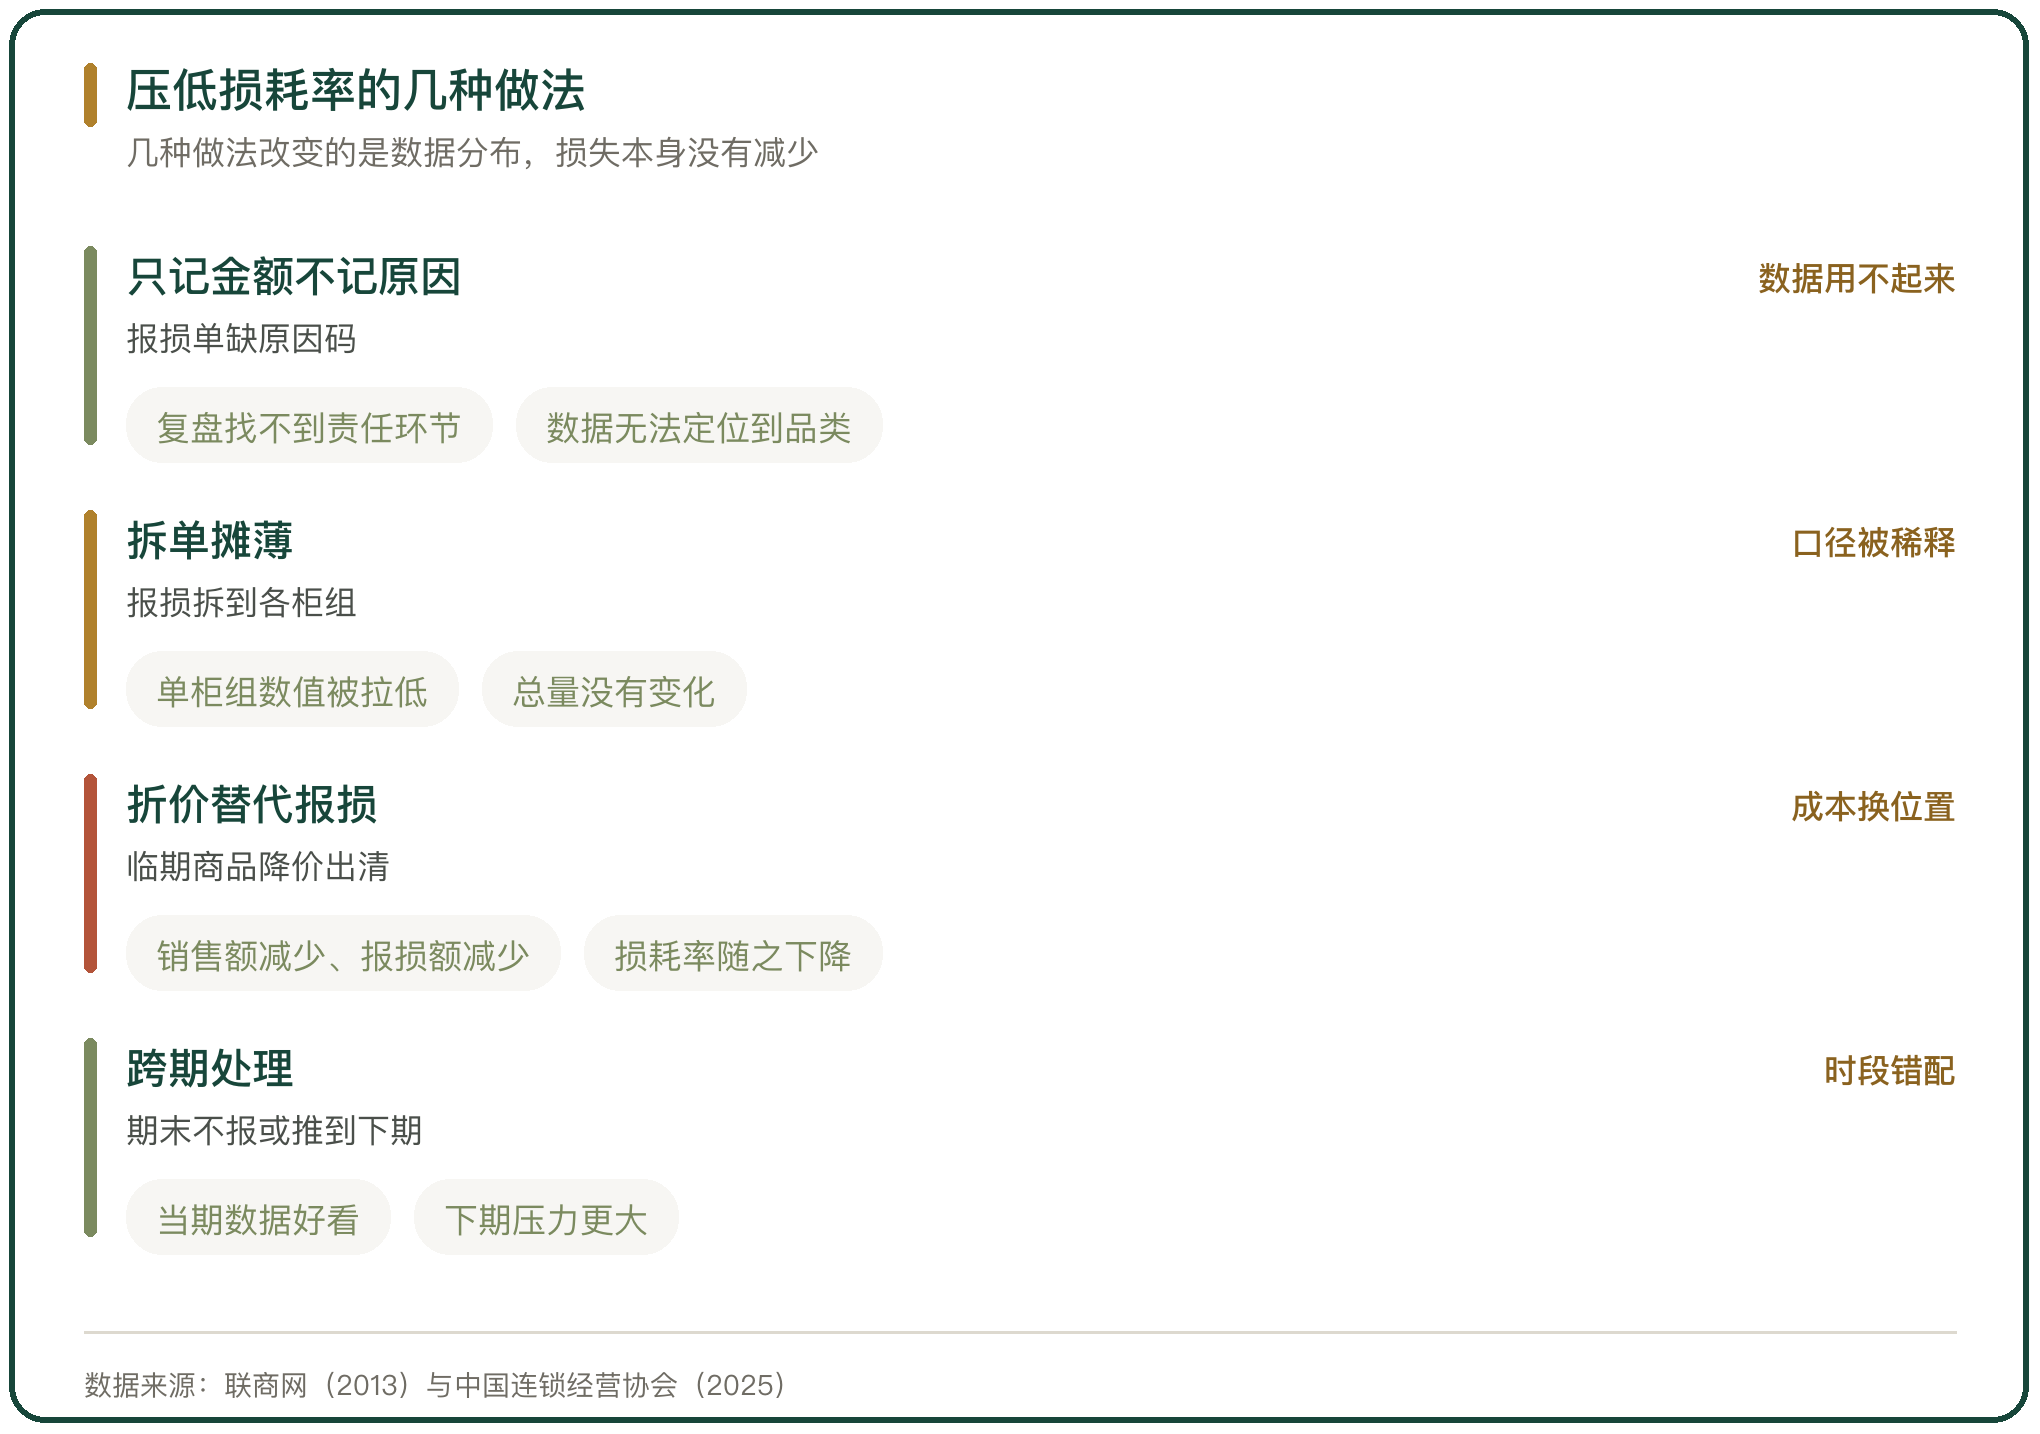
期末不报、把报损推到下一期,当期数据就好看,下一期的压力更大。跨期的报损单与转出记录还会和当期盘点对不上。
四、门店压低损耗率的几种做法
门店能动的范围,集中在报损单与折价两处。
一是报损单只记金额不记原因。系统里的报损码如果只到门店一级,复盘时找不到该改的那一环。
二是拆单。把一次报损按柜组拆开,单个柜组的数值被拉低,总量没有变。
三是用折价出清替代报损。临期商品降价卖出去,销售额减少、报损额减少,损耗率随之下降。
五、损耗数据失真的两类来源
失真分成两类。
一类来自口径。分母、统计范围与盘点时段不一致,数据本身没错,放在一起比就错了。
一类来自人为调整。报损不报、拆单、跨期处理,改变的是数据的分布,而不是损失。
两类要分开看。口径问题改的是算法,人为调整动的是一线动作,核查的手法也不一样。
六、内部审计的切入点
内部审计先查系统里的异常组合,再对回到实物。
四川开江县的一起案件里,超市收银员利用系统挂单与作废的功能,在 2 年间抹去 30787 件商品的交易记录,非法侵占货款 28 万余元;门店多款畅销商品的实际库存与系统记录相差悬殊,部分商品损耗率一度升至正常水平的三倍。
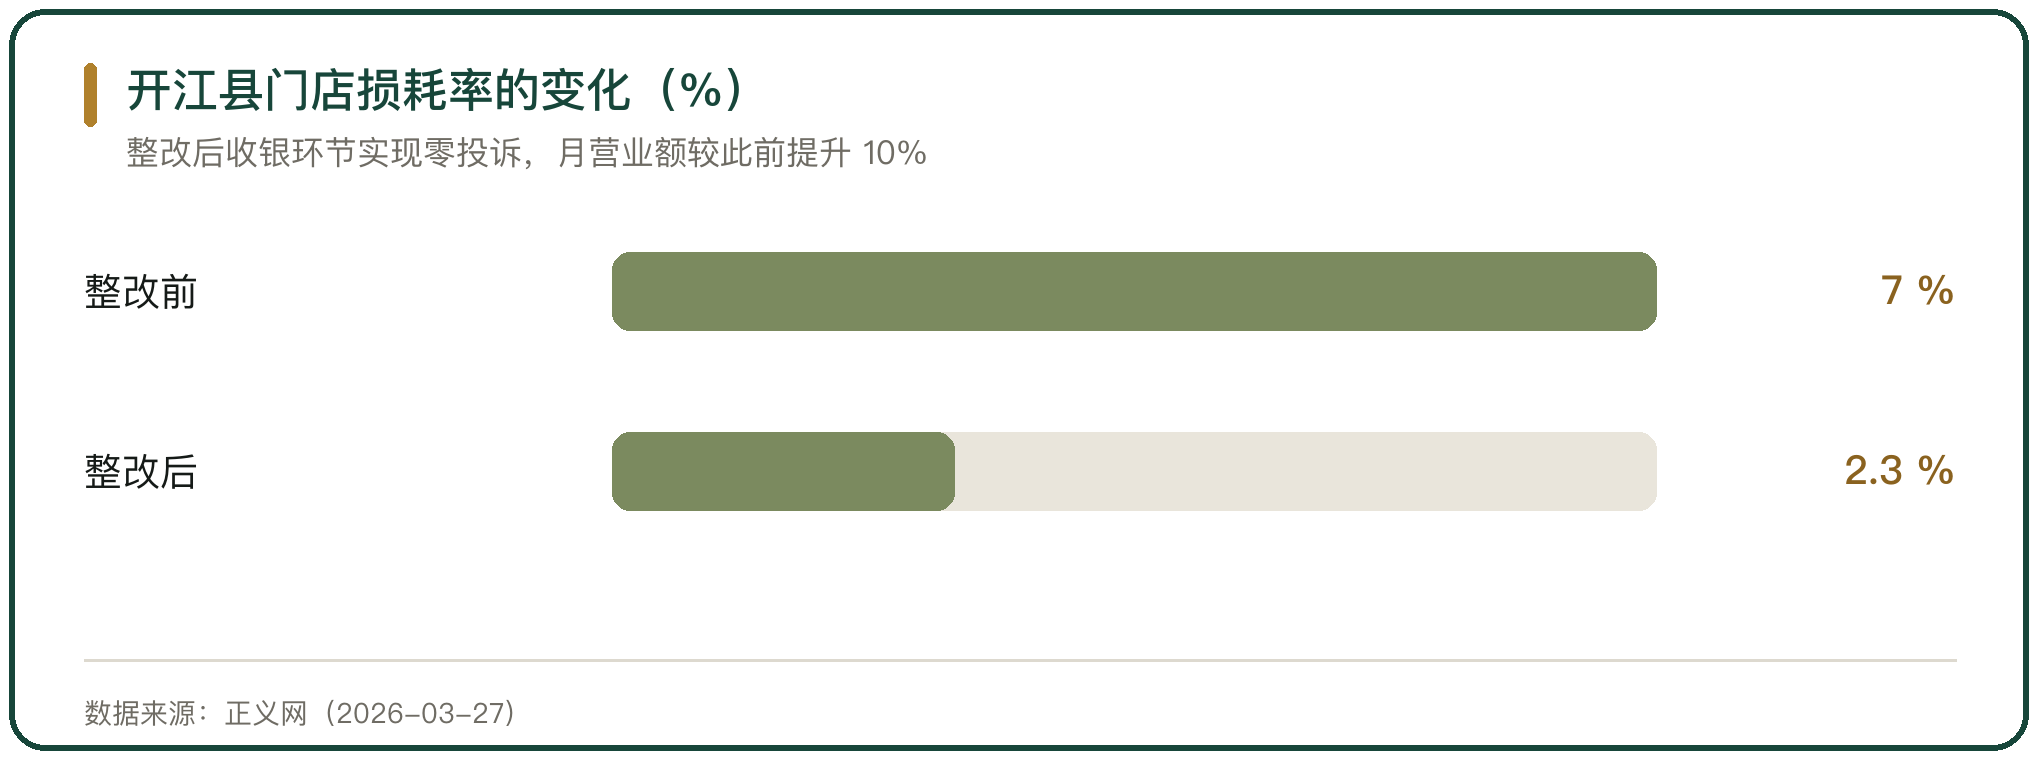
整改后,这家门店的商品损耗率从 7% 降至 2.3%,收银环节实现零投诉,月营业额较此前提升 10%。查法是从收银日志里筛出挂单与作废的异常组合,再把监控与收银记录逐笔对应。
七、税务核查的切入点
税务核查比的是存货、报损与进项税额三条线。
赤峰的一起案件里,企业存货期末余额 17927188.78 元,却提供不出库存商品的存放地址与相关证据,检查认定其主营商品已过保质期、发生霉烂变质,认定其应转出已抵扣的进项税额。
南安的一起案件里,进口冷冻水产品腐烂变质后已无库存,企业未作进项转出,仍申请留抵退税 112367.78 元。
两案的共同点是期末存货、实际库存与进项税额之间对不上,核查从差额开始。
八、门店考核与损耗数据的关系
损耗率进入门店考核之后,数据的方向会变。考核口径如果只看损耗率,门店最省事的做法是压低分子:少报、拆报、把临期商品先降价再处理。
单看一个指标还会把损耗转移到别的项上。临期商品提前降价,损耗率下来了,毛利跟着下来,两项在同一张表上,转移的成本并没有消失。
考核口径同时看损耗率与断货率,两个指标互相牵制,靠少订货压出来的低损耗,会被断货带来的销售损失抵回去。口径的组合决定了门店用力的方向。
九、生鲜损耗数据的失真与核查的判断依据
损耗数据的可信度,落在分母、盘点时段与异常组合三处。
分母要写在数旁边。只报一个损耗率、不写统计范围与计算口径的,换一个口径就变了,不能拿来对比。
盘点时段要连续。期末不报、跨期报损会同时抬高当期的账面表现与下一期的压力。
异常组合要看系统日志。收银的挂单与作废、报损的拆单与集中处置,都会在日志里留下痕迹,把日志与监控、盘点表逐笔对应,才能把口径问题与人为调整分开。



写点看法