

飞鸿品农 飞鸿品农

生鲜报损的账务处理与进项转出

2026-10-01 慕飞鸿 商超生鲜零售 阅读 38 评论 0
农产品流通研究 › 渠道与业态 › 零售终端 › 商超生鲜零售
生鲜报损在会计上是一次损失,在税务上同时是一次进项转出。看不出来的恰恰是这一段:报损单记了金额,进项税却没有跟着动。

关键词 生鲜报损进项税额转出非正常损失报损单盘点对账增值税暂行条例存货账实不符

关键数据
宁波一起茶叶霉变未转出进项税案的罚款
102556.37元
案中报损成品茶叶 186.41 吨、金额 2321703.55 元,未转出进项税额导致少缴增值税 200109.97 元,按少缴税款的 50% 处罚。国家税务总局宁波市税务局第二稽查局(甬税稽二罚〔2025〕64 号)
宁波该案少缴的增值税额
200109.97元
同期少缴城市维护建设税 5002.75 元,被并处 50% 罚款 2501.38 元;两笔罚款合计 102556.37 元。国家税务总局宁波市税务局第二稽查局(甬税稽二罚〔2025〕64 号)
南安一起冻品腐烂未转出案的留抵退税金额
112367.78元
进口冷冻水产品腐烂变质后已无库存,企业未作进项转出、仍以虚假申报方式申请留抵退税,稽查立案后缴回。国家税务总局南安市税务局(2022)
赤峰一起存货账实不符案的期末存货余额
17927188.78元
企业主营巧克力、糖果、饮料等有保质期的商品,未能提供库存商品存放地址与相关证据,检查认定其已过保质期、发生霉烂变质,认定其应转出已抵扣的进项税额。国家税务总局赤峰市税务局第一稽查局(赤税一稽税通〔2024〕73 号)

一、报损在生鲜经营里的位置

生鲜是易损品类,报损是每天都要发生的动作。磕碰、过熟、温度异常与临近保质期,4 类原因对应 4 套不同的处置。

报损金额走门店日常处理,不进存货跌价准备科目。看公司报表上的跌价准备,看不出生鲜的实际损耗,要看毛利与报损记录的配合。

报损从前场清点到后场处置,每一步都要留下单据,这张单据后面还要连着账与税。

二、非正常损失的口径

增值税上把损失分成两类。非正常损失的购进货物,其进项税额不得从销项税额中抵扣,已经抵扣的要作进项税额转出。

正常损失与非正常损失的分界,依据是《中华人民共和国增值税暂行条例》第十条第(二)项与实施细则第二十四条。实施细则把非正常损失界定为因管理不善造成被盗、丢失、霉烂变质的损失。

生鲜的报损大多落在这一条里。因管理不善造成的霉烂变质要转出,运输与储存中的合理损耗不在此列。分界不在金额大小,在原因。
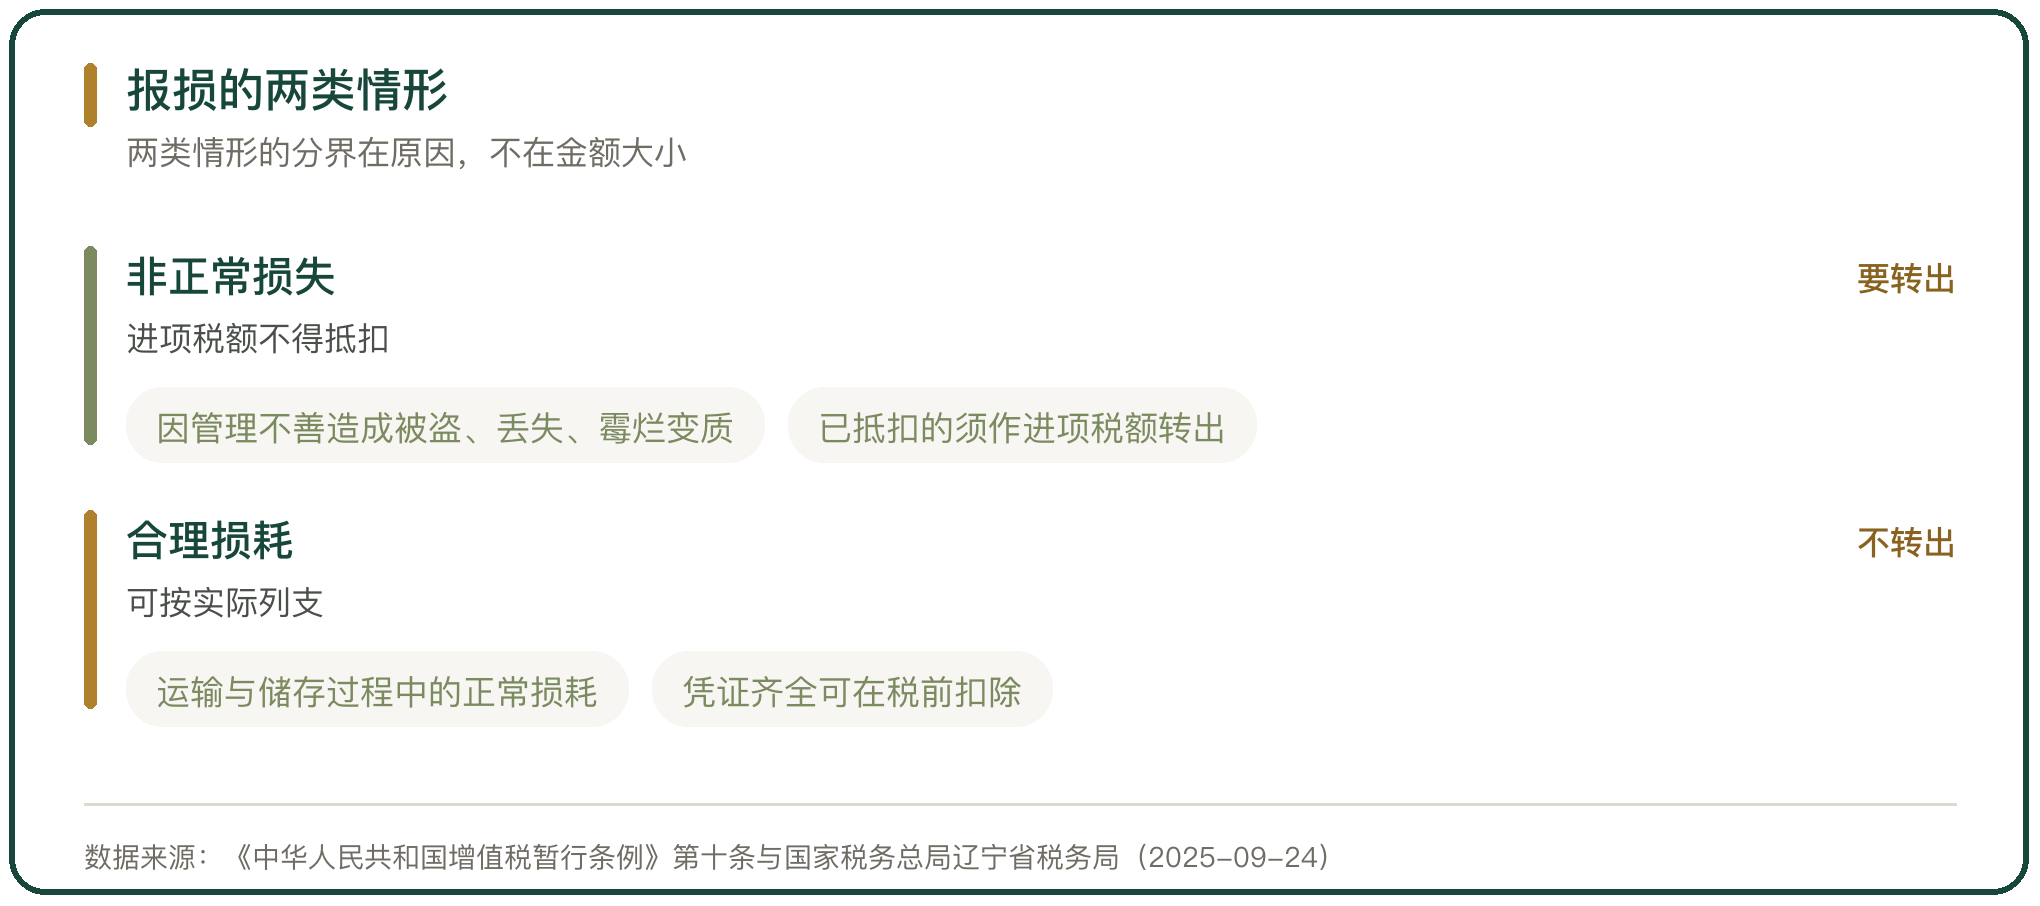
报损的两类情形

图 1 报损的两类情形

三、生鲜报损的账务处理

报损先在账上确认为损失,再按性质决定税怎么处理。

会计上,商品报损时冲减库存商品,损失先计入待处理财产损溢,审批后再转销售费用或营业外支出。

这一步的关键是把数量和金额落到品类与批次上。只记一个总数,后面的转出与复盘都无从下手。

生鲜报损不走存货跌价准备,它走的是当期的费用与损失科目。

四、进项转出的操作

进项转出的时点在损失发生的那一期。非正常损失在发生当期就要把对应的进项税额转出,不能留到期末或往后压。

转出额按报损商品的购进成本与适用税率计算。以农产品收购发票入账的,按买价与扣除率换算;以专用发票入账的,按发票税额与对应数量分摊。

已经在申报表上抵扣过的部分要同步调整,期末留抵税额也要跟着重算。这两步少一步,账上的损失与申报表就对不上。
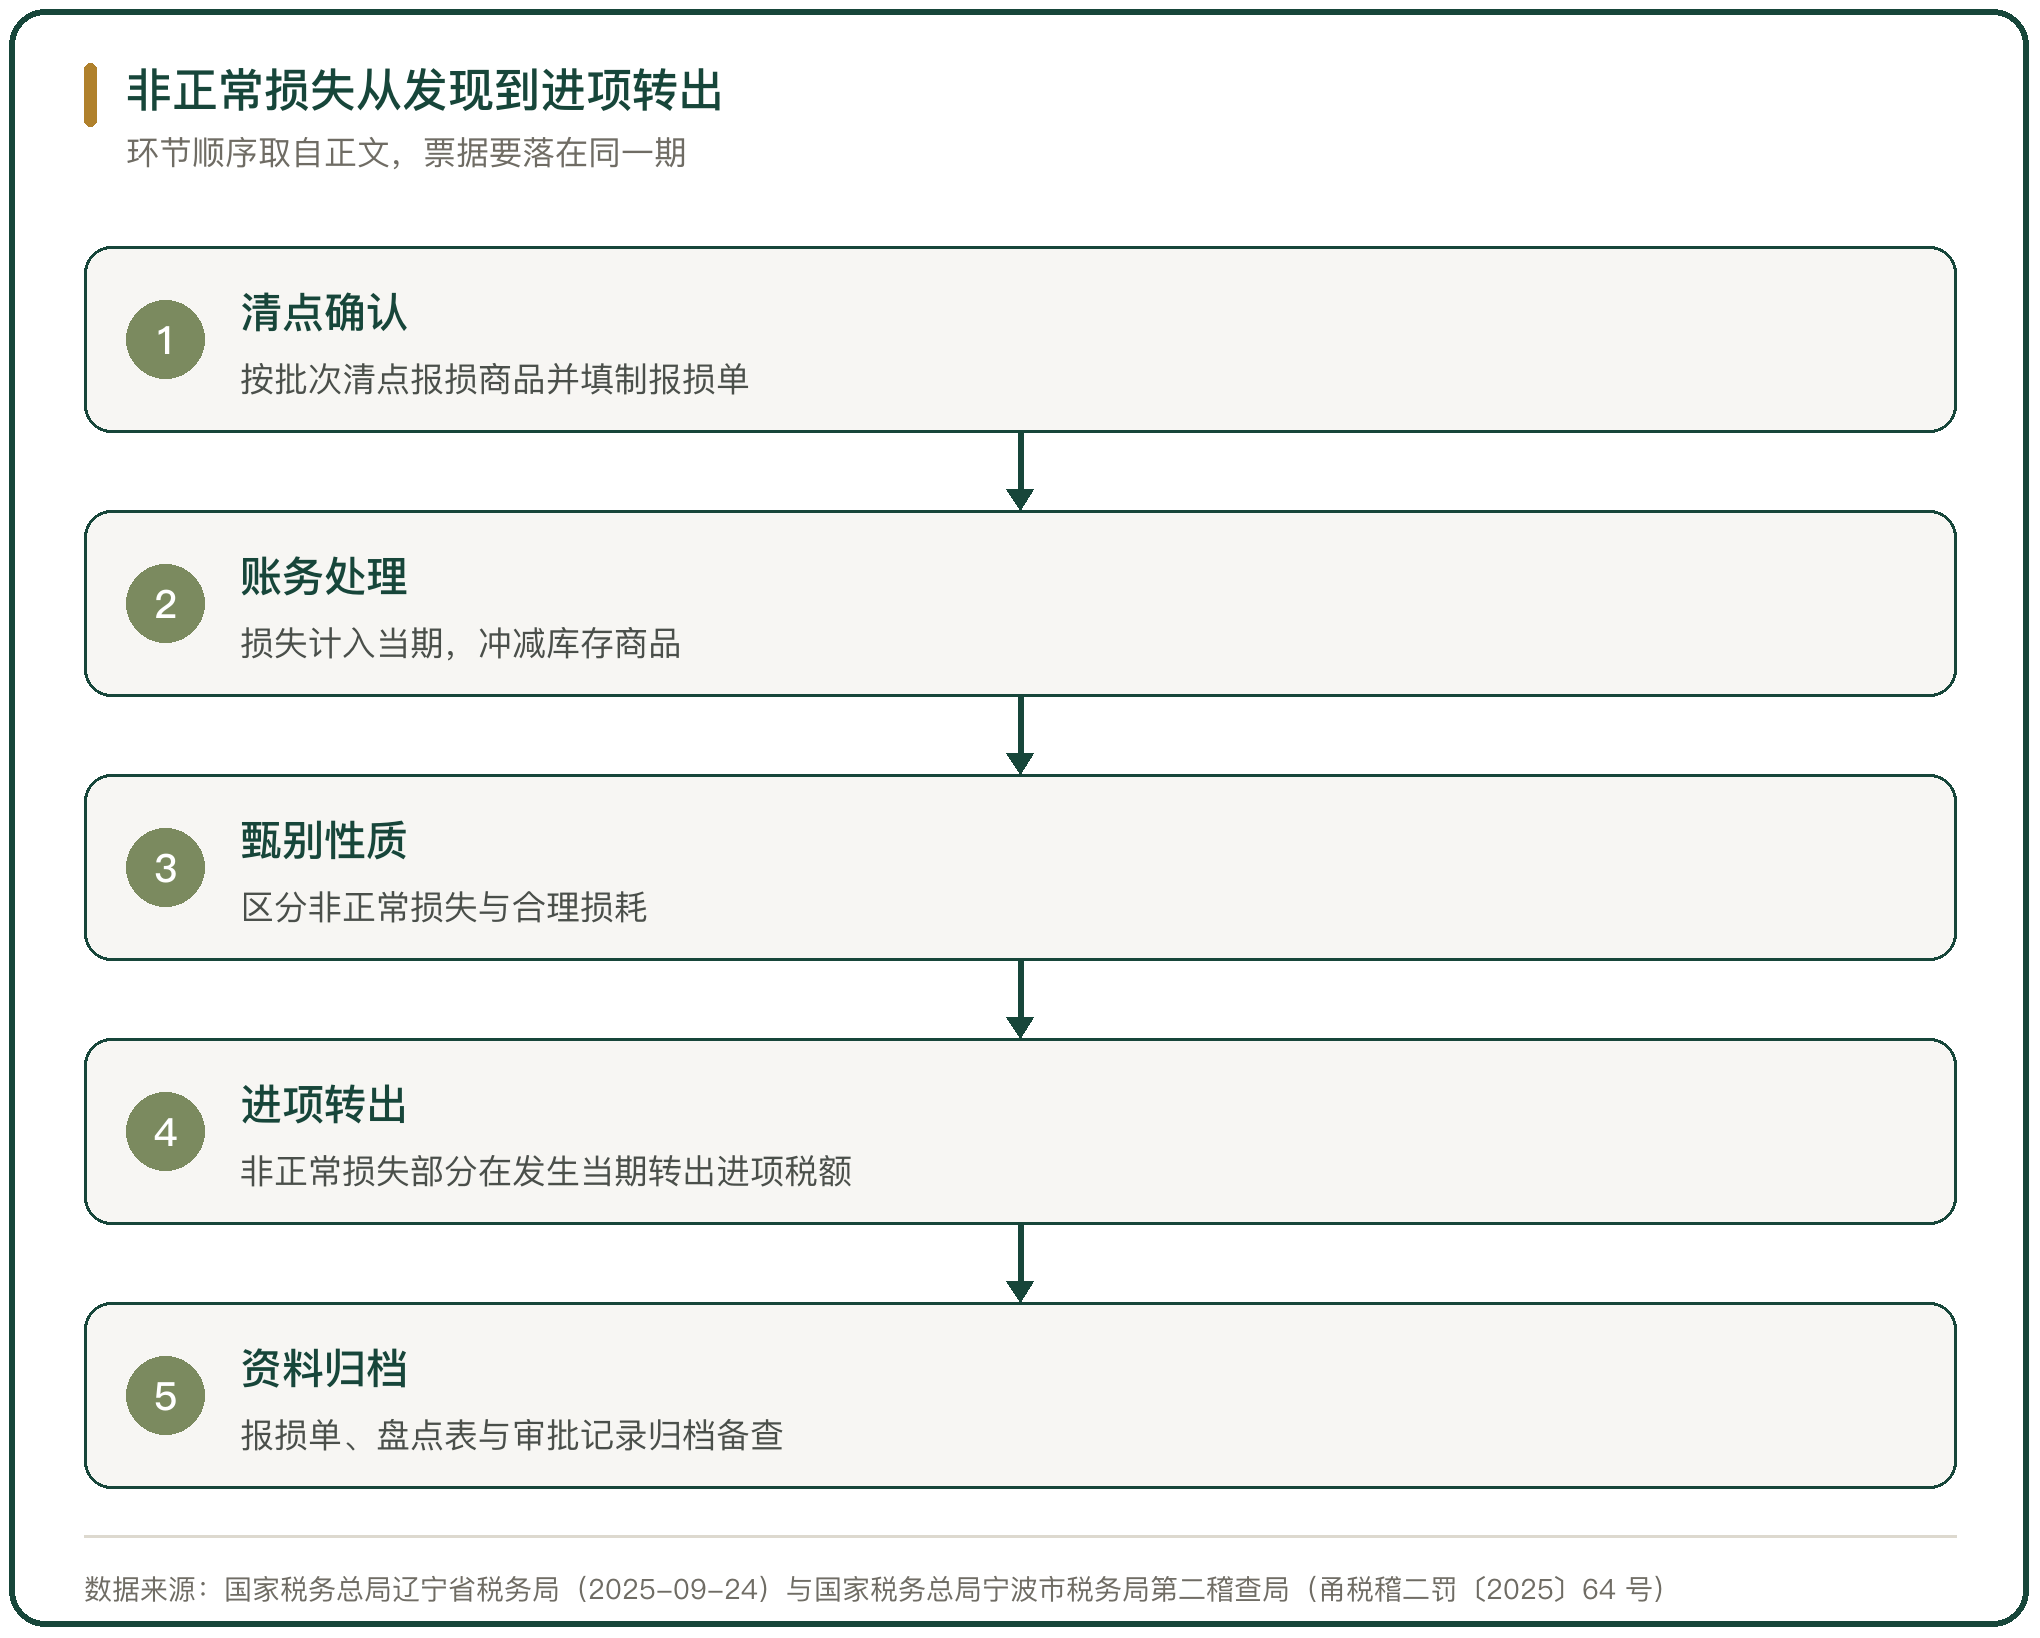
非正常损失从发现到进项转出

图 2 非正常损失从发现到进项转出

五、报损单与盘点的对账

报损单、盘点表与进项转出记录要能对上同一条线。

盘点的公式是:理论库存等于期初库存加期间进货再减期间销售成本;损耗等于理论库存减实际盘点数;损耗率等于损耗除以理论库存。

报损单上的数量要与盘点差异对得上,转出记录上的税额要与报损单的金额对得上。三处只要有一处对不上,检查时就会被要求逐条说明。

六、检查从存货与购销数量两处切入

检查通常从存货去向与购销数量两处切入。

宁波的一起案件里,企业因管理不善造成 186.41 吨成品茶叶霉烂变质,报损金额 2321703.55 元,未转出进项税额,导致少缴增值税 200109.97 元,被处少缴税款 50% 的罚款 102556.37 元,文号为甬税稽二罚〔2025〕64 号。

南安的一起案件里,进口冷冻水产品因腐烂变质已无库存,企业未作进项转出,仍以虚假申报方式申请留抵退税 112367.78 元,最终被追回。

赤峰的一起案件里,企业存货期末余额 17927188.78 元却提供不出存放地址,检查认定商品已过保质期、发生霉烂变质,认定其应转出已抵扣的进项税额。
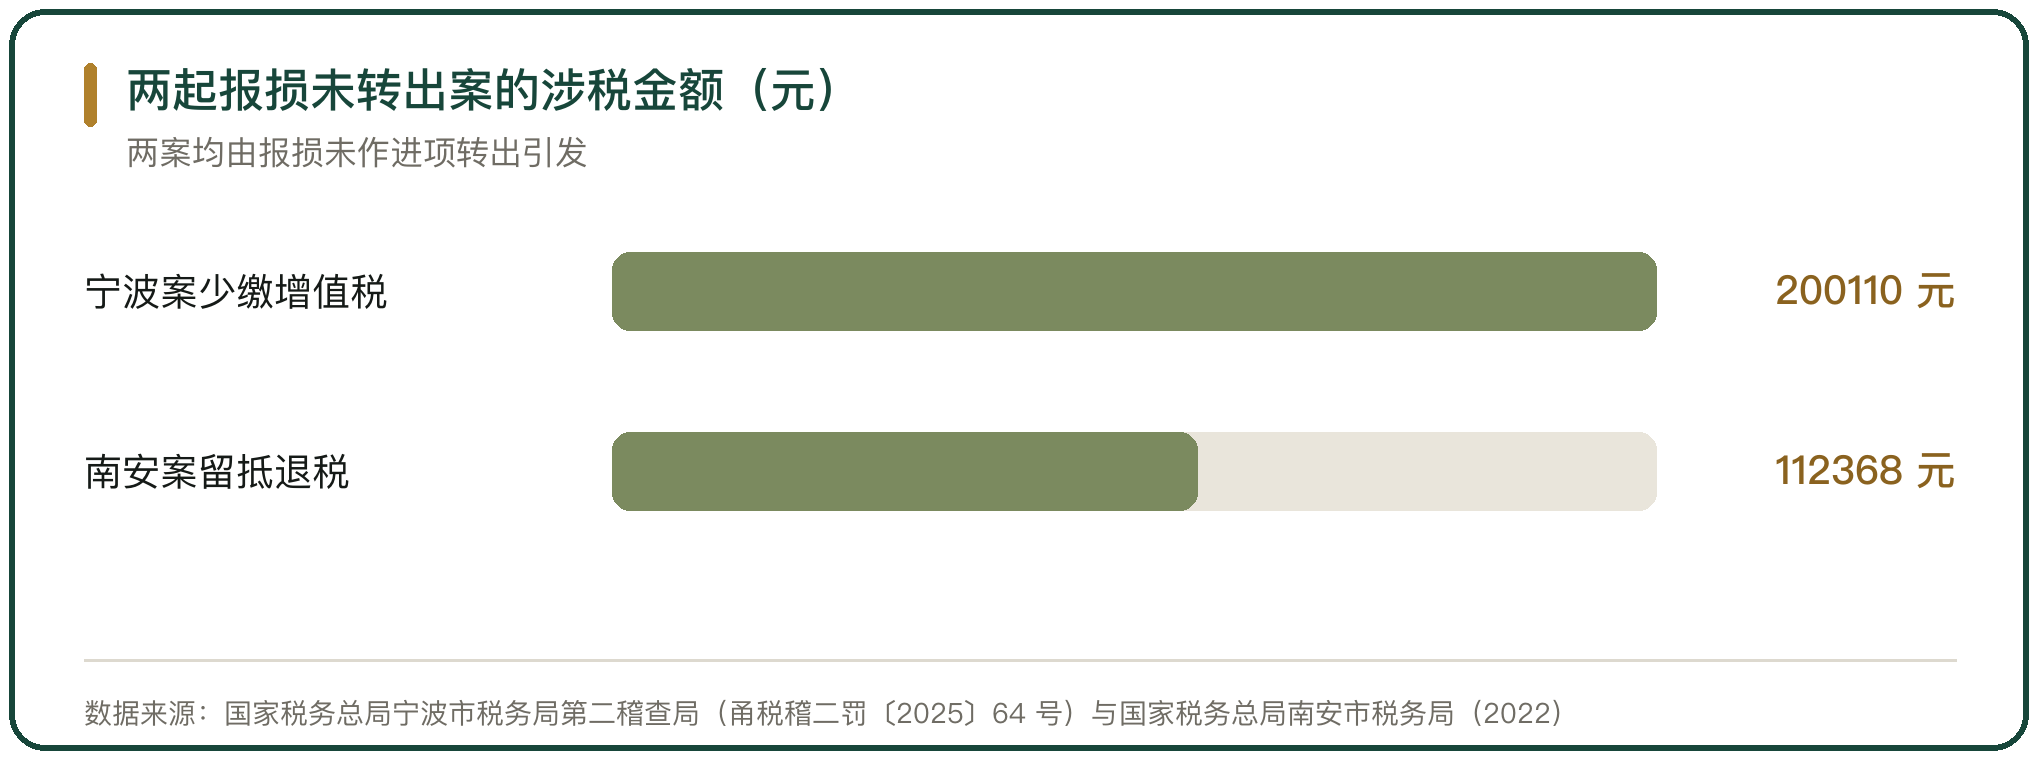
两起报损未转出案的涉税金额(元)

图 3 两起报损未转出案的涉税金额(元)

七、报损数据人为做低的做法

损耗率高的时候,报损数据会被往下压,路径有几条。

一条是报损单只记金额不记原因。系统里的报损码只到门店一级,数据就用不起来,复盘时也找不到该改的那一环。

一条是拆单。把一次报损拆到各柜组,单柜组的数值被拉低,总量没有变。

还有一条是把临期商品降价出清,用销售额的减少换报损额的减少。这些做法改变的是数据的分布,不是损失本身。

八、生鲜报损的账务处理与进项转出的判断依据

报损的账与税,落在性质、时点与凭证三处。

性质决定进项税额转不转出。报损因管理不善造成的霉烂变质,属于非正常损失;运输与储存中的合理损耗不在此列。

时点决定转出落在哪一期。非正常损失要在发生当期转出,报损单、盘点差异与转出记录要落在同一期。

凭证决定这一段能不能被还原。报损单、盘点表、审批记录与转出记录要能对上,一端缺失,另一端就会被追问。

生鲜报损的账与税,卡在同一张单据上。宁波的一起案件里,企业因管理不善造成 186.41 吨成品茶叶霉烂变质,报损金额 2321703.55 元,未转出进项税额,导致少缴增值税 200109.97 元,被处少缴税款 50% 的罚款 102556.37 元;南安的一起案件里,进口冷冻水产品腐烂变质后已无库存,企业未作进项转出、仍申请留抵退税 112367.78 元;赤峰的一起案件里,17927188.78 元的期末存货提供不出存放地址,被认定霉烂变质、须转出已抵扣的进项税额。依据是《增值税暂行条例》第十条第(二)项与实施细则第二十四条,非正常损失指因管理不善造成被盗、丢失、霉烂变质的损失,生鲜报损大多落在这一条里。操作上要盯三处:性质分清合理损耗与非正常损失,时点把转出落在损失发生当期,凭证让报损单、盘点表与转出记录三线对上。报损数据被做低的路径也很固定,只记金额不记原因、拆单摊薄、用折价出清替代报损,改变的是数据的分布,不是损失本身。

相关问题

生鲜报损为什么要做进项转出。
因为报损大多属于非正常损失。《增值税暂行条例》第十条第(二)项规定,非正常损失的购进货物,其进项税额不得从销项税额中抵扣;实施细则第二十四条把非正常损失界定为因管理不善造成被盗、丢失、霉烂变质的损失。生鲜的磕碰、过熟与霉烂变质多落在这一条里,已经在申报表上抵扣过的部分要转出。
报损的账和税是不是各做各的。
账与税同步走。会计上商品报损时冲减库存商品、损失计入当期;税务上非正常损失要在发生当期把对应进项税额转出。宁波的一起案件里,企业报损 186.41 吨成品茶叶,账上结转了成本,却没有转出进项税额,导致少缴增值税 200109.97 元,被处 50% 罚款 102556.37 元。
报损数据为什么会偏低。
偏低多来自分布。报损单只记金额不记原因,数据无法定位到环节;把一次报损拆到各柜组,单组数值被拉低而总量没变;用临期商品降价出清替代报损,用销售额的减少换报损额的减少。这些做法改变的是数据的分布,损失本身没有减少。
名词解释

损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
收购发票:收购方向农业生产者个人收购自产农产品时自行开具、用于抵扣的凭证。
总第0117篇 | 一、渠道与业态|05-商超生鲜零售-024

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

