

食品加工设备出口的竞争力
关键词 食品加工设备包装机械出口均价成套设备速冻设备涡旋压缩机
一、食品加工设备出口的规模
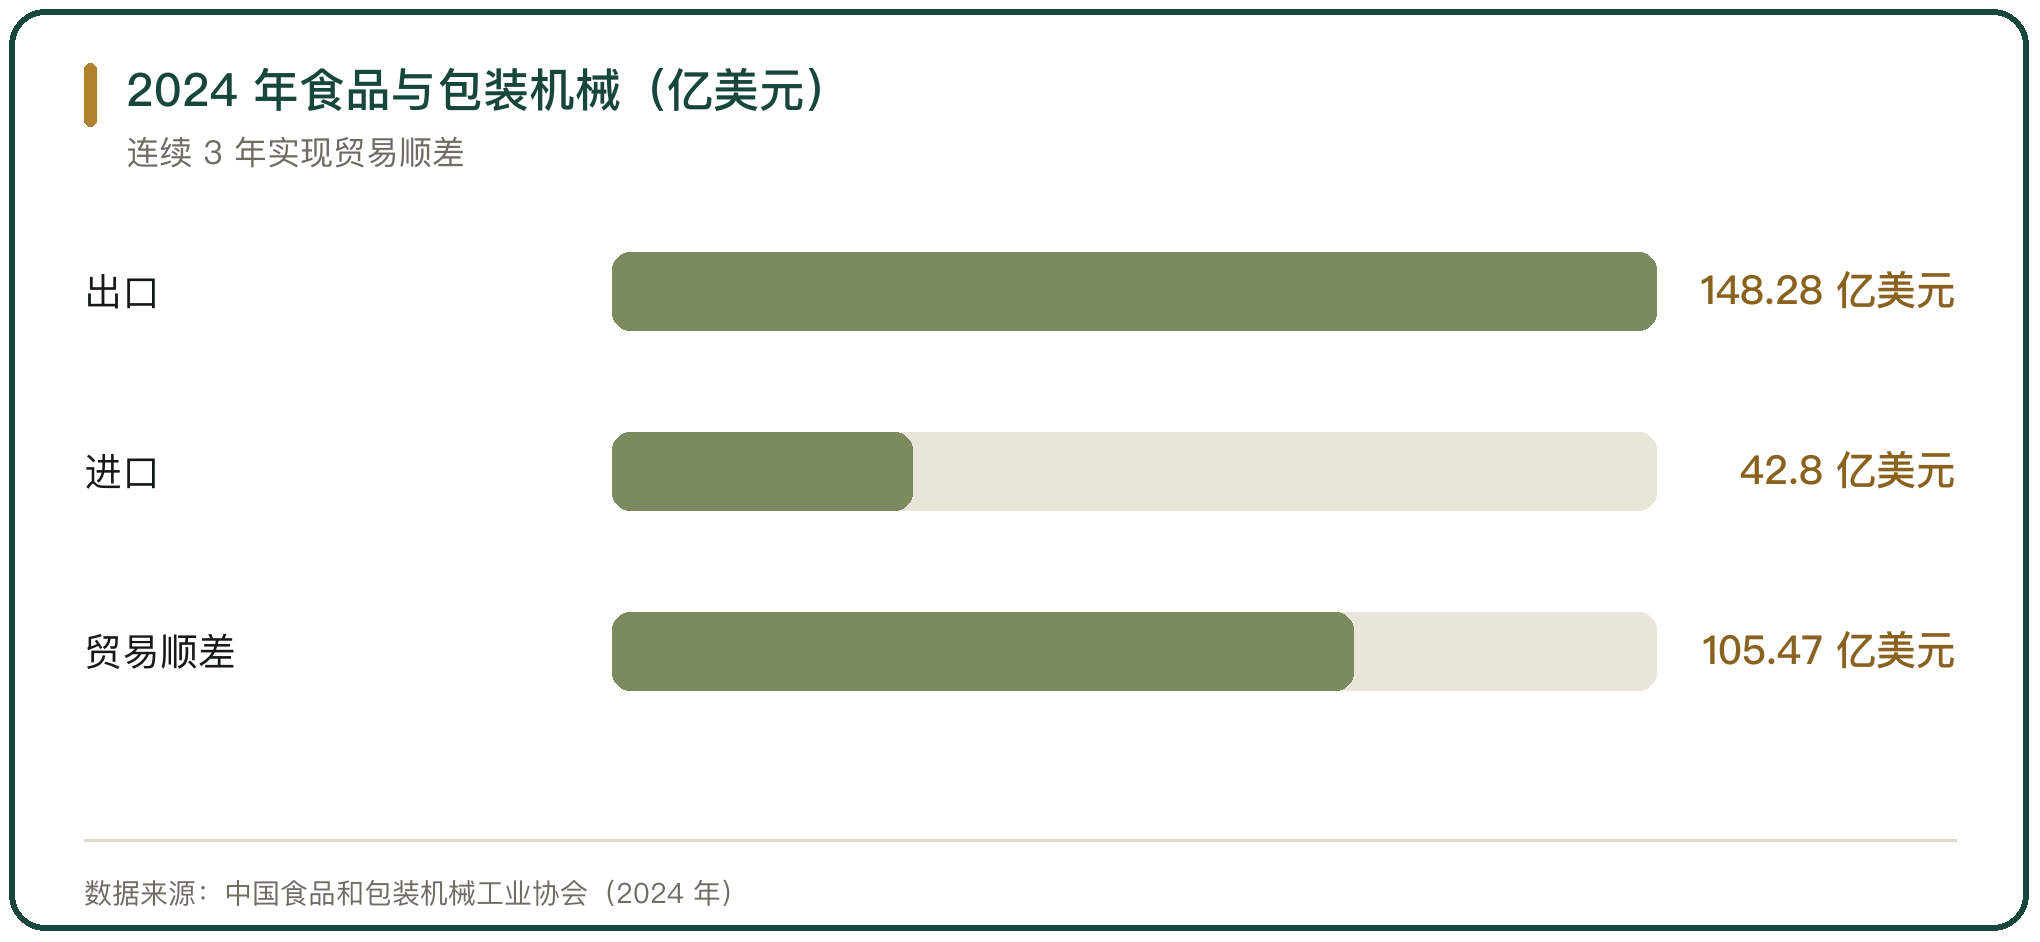
食品加工与包装机械是机械工业里出口占比高的一类。中国食品和包装机械工业协会的数据显示,2024 年中国食品机械和包装机械工业总产值 3250 亿元、同比增长 8.9%,高于全国机械平均水平;全年进出口总额 191 亿美元,其中出口 148.28 亿美元、进口 42.8 亿美元,贸易顺差 105.47 亿美元,连续 3 年实现贸易顺差。
出口与进口的差额说明结构差异。出口以中低端成套设备与单机为主,进口以高端精密设备为主,顺差来自数量与价格差。
二、出口均价与产品结构
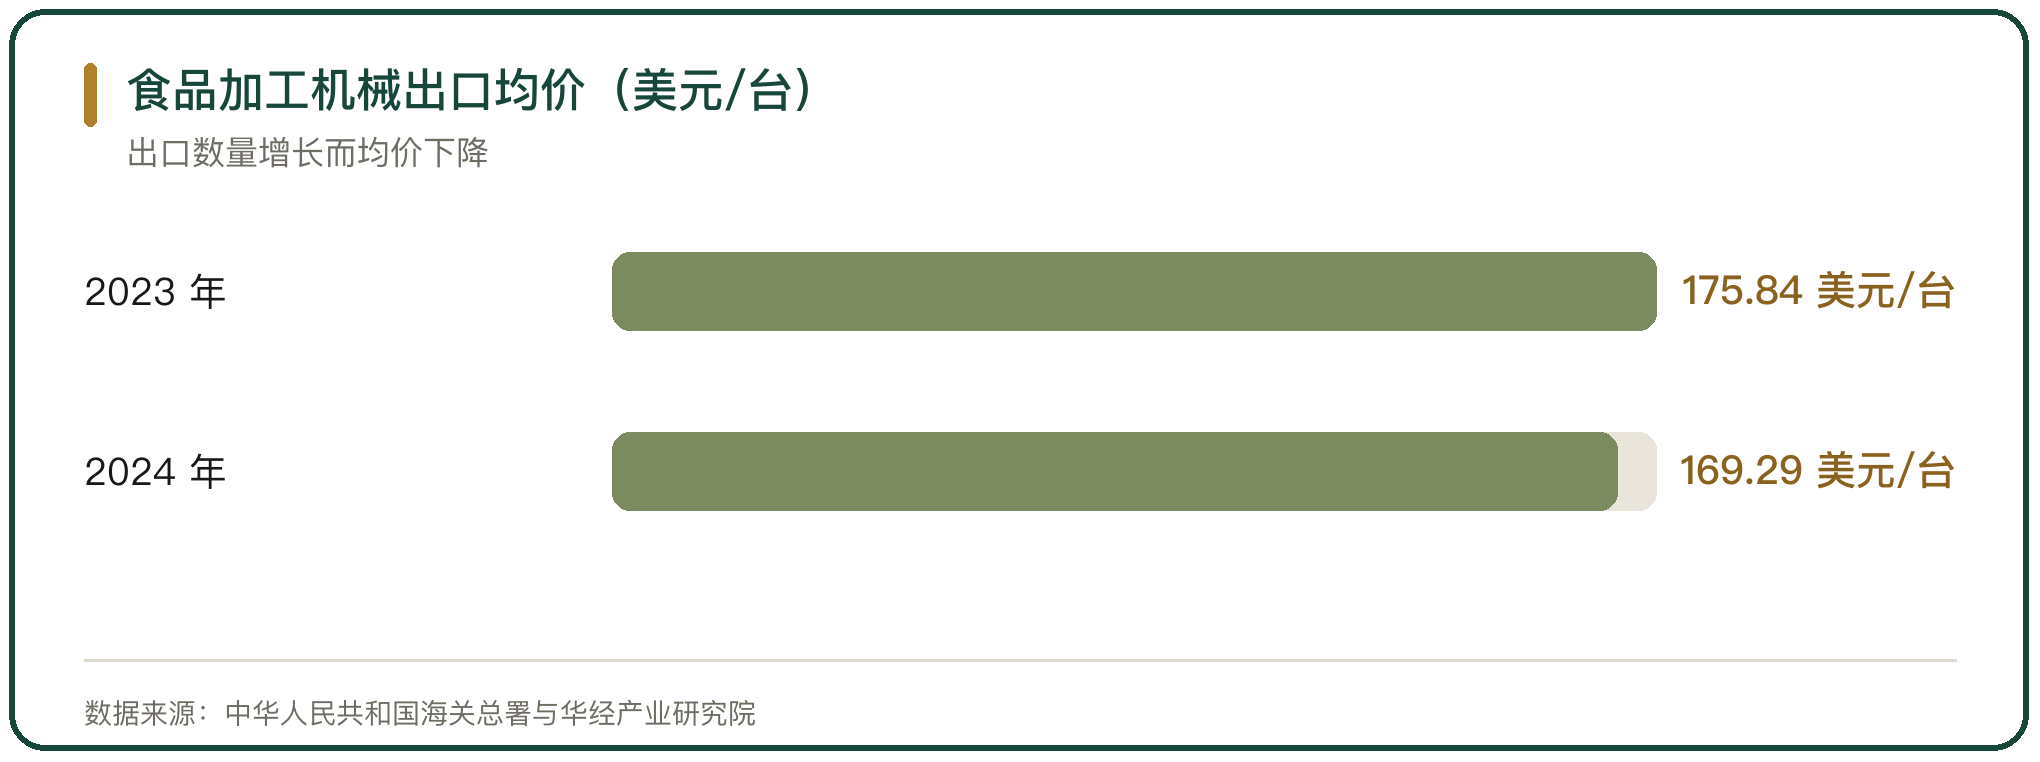
食品加工机械的出口靠量撑起金额。华经产业研究院与海关数据显示,2024 年中国食品加工机械出口 1573 万台、同比增长 23.3%,出口金额 26.63 亿美元、同比增长 18.1%,出口均价 169.29 美元每台、较 2023 年的 175.84 美元每台下降 6.55 美元。
数量与金额的增速接近,均价却在下降,说明出口产品集中在单价偏低的品类。单价高的品类多为进口,出口的结构偏向中小型设备与零部件。
三、食品包装机械的进出口
包装机械的出口规模大于加工机械。中国海关数据显示,2024 年食品包装机械出口额 45 亿美元,较 2020 年的 28 亿美元增长约 60.7%;同年进口额 20 亿美元,进口来源集中在德国、意大利、日本。
进口的产品集中在高精度检测、智能化控制与复杂包装工艺。生产高端巧克力、保健品的国内企业为保证包装的密封性与稳定性,会选用德国或意大利的设备,这一部分需求国内还在替代过程中。
四、成套设备与交钥匙工程的竞争力
成套设备与交钥匙工程是出口的主要形态。中国食品和包装机械工业协会把交钥匙工程与成套设备列为十四五期间的新型工业化成果,食品、酒、饮料、茶生产设备制造是表现较好的领域之一。
成套出口的竞争力落在工艺整合上。买方要的是一条能出成品的产线,包含预处理、加工、包装与后道仓储,设备之间的衔接与产能匹配由供应商负责,供应商的组织能力比单机性能更能决定中标。
五、速冻设备与冷链装备的竞争力
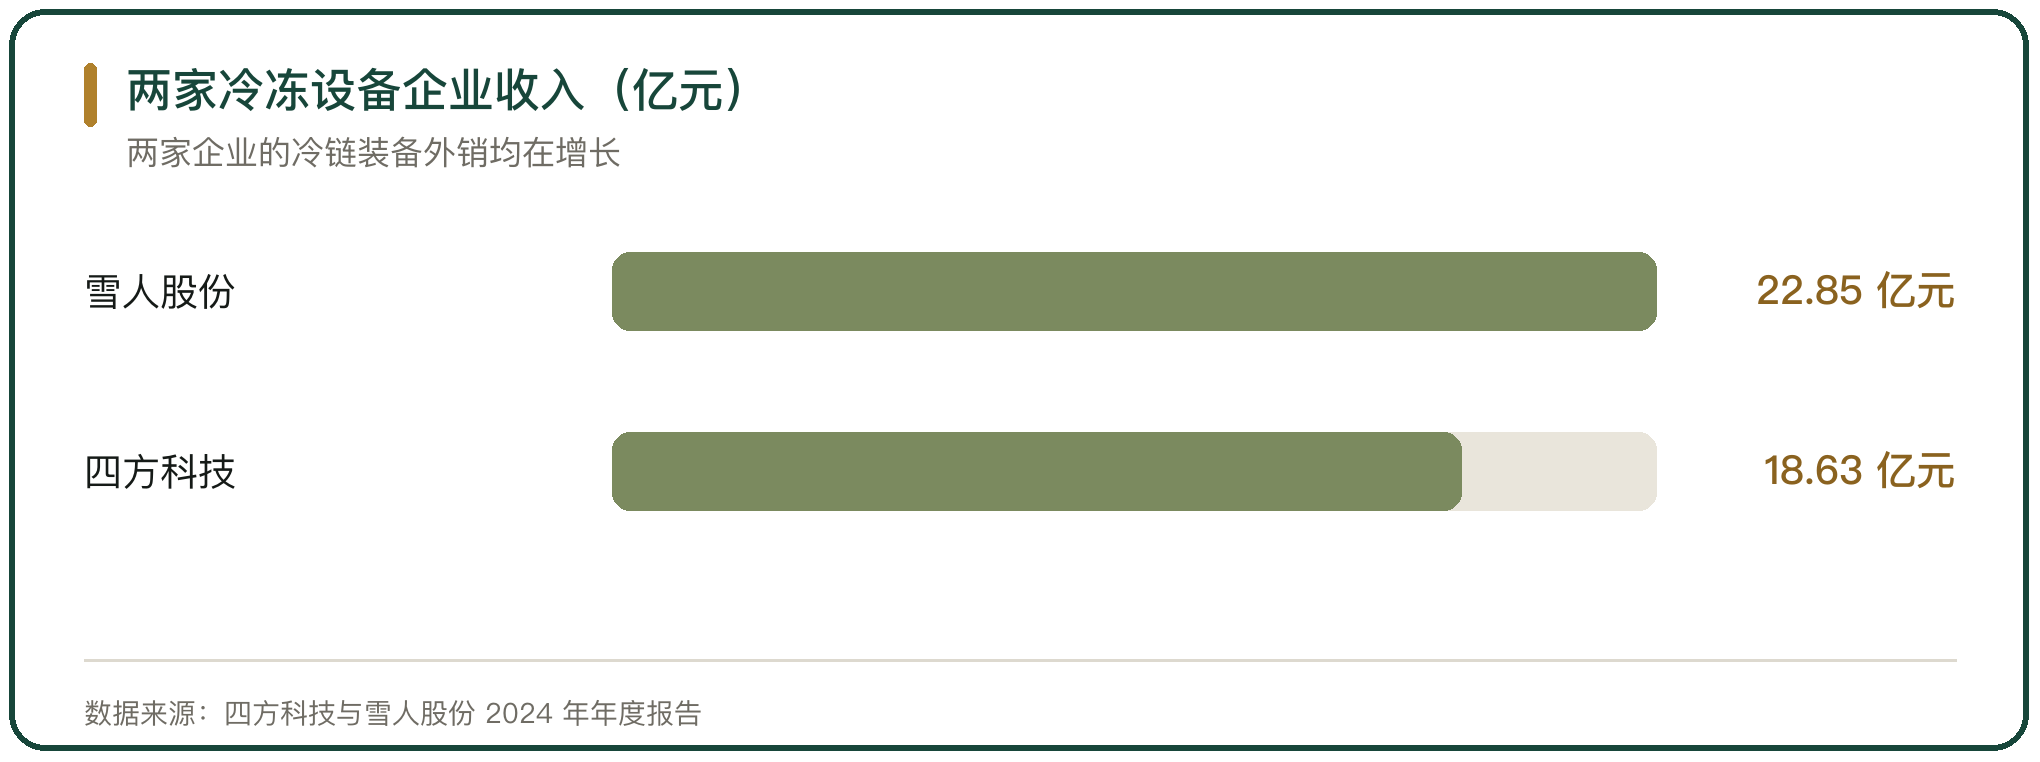
速冻设备是冷链装备里技术含量较高的一类。四方科技主营食品速冻设备为主的冷冻设备、换热器、绝热节能材料与冷库工程,2024 年营业收入 18.63 亿元、同比下降 16.41%,冷链装备业务的订单额刷新历史记录,外销业务持续增长,订单与发货均创历史新高,多项新产品进入海外市场。
速冻设备面对的是预制菜、水产、肉类的生产线。设备要匹配不同品类的冻结曲线,冻结时间与终温直接影响出品率,产品线宽的企业在成套项目里更有议价空间。
六、制冰与冷冻设备的竞争力
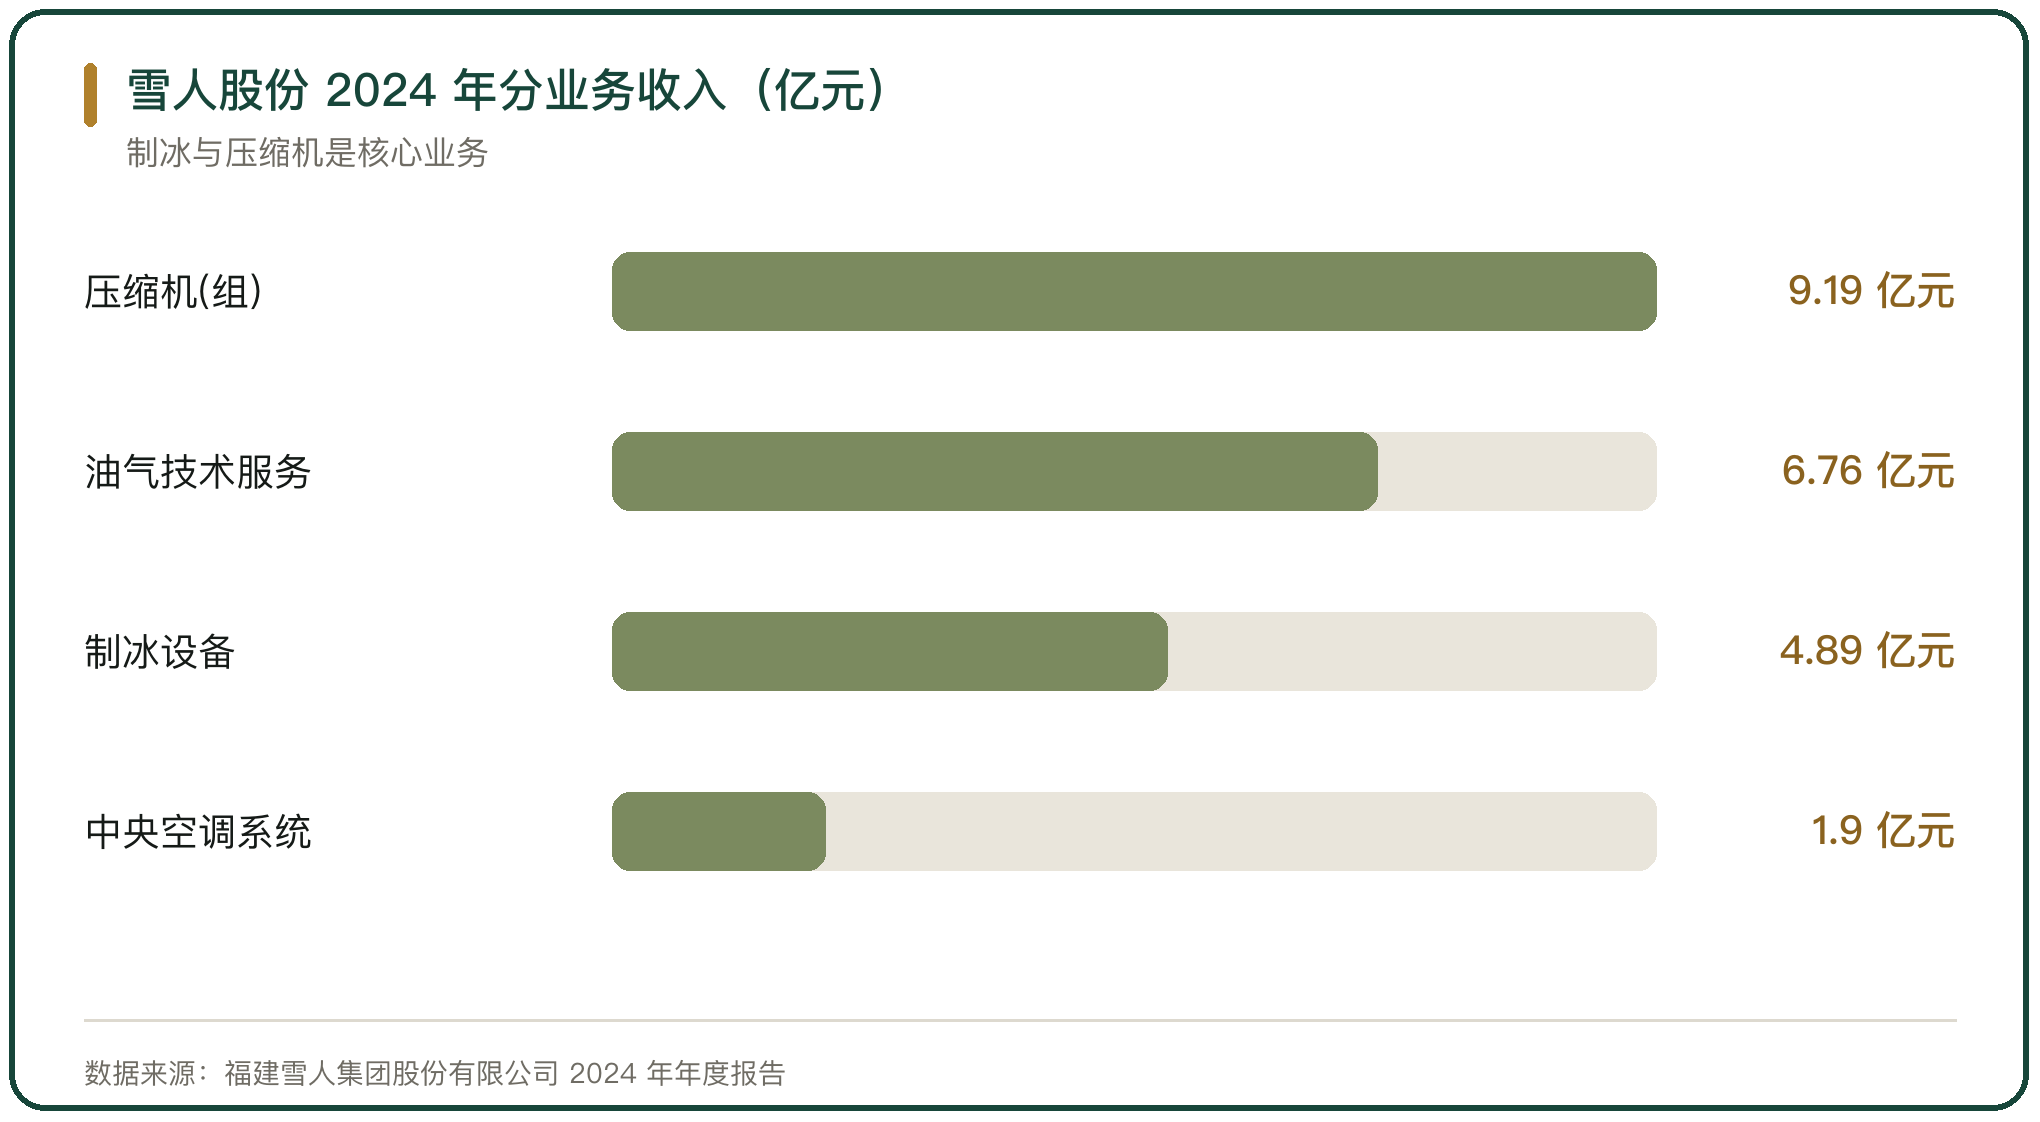
制冰与压缩机是冷冻设备的核心环节。雪人股份 2024 年营业收入 22.85 亿元、同比增长 12.41%,其中制冰设备业务收入 4.89 亿元、同比增长 13.05%,压缩机(组)收入 9.19 亿元、同比增长 9.13%,境外业务收入 3.45 亿元、同比增长 33.27%;制冷设备制造板块毛利率 29.70%、较上年提升 4.95 个百分点。
压缩机覆盖的温度区间决定应用范围。雪人股份的压缩机覆盖 -271°C 至 +460°C 的全温区,产品矩阵包含活塞式、螺杆式与离心式,工业气体与液化天然气场景是这类压缩机的主要市场。
七、核心部件的出口支撑
核心部件的出口支撑整机竞争力。2024 年中国涡旋压缩机出口量 129.1 万吨、同比增长 1.57%,内销量 366.1 万台、同比增长 7.52%,出口增速低于内销,传统出口市场趋于饱和。
压缩机企业的海外收入在增长。冰山冷热全资子公司松洋压缩机 2024 年涡旋压缩机出口收入约 3.5 亿元,主要销往欧洲与南美;核心部件的海外份额提升,为整机与成套设备出口提供配套。
八、与进口设备的技术差距
高端精密设备仍是进口为主。食品包装机械 2024 年进口 20 亿美元,来源集中在德国、意大利、日本;进口设备在高精度检测、智能控制与复杂工艺上保持优势,国内企业在这些环节的替代还在推进。
差距体现在稳定性与工艺积累上。高端食品的包装对密封性、洁净度与节拍稳定性要求高,设备连续运行的合格率依赖长期工艺数据,国内企业的追赶需要时间与项目验证。
九、竞争力的判断
食品加工设备出口的竞争力由规模与结构两个层面构成。规模上,2024 年出口 148.28 亿美元、连续 3 年顺差,金额与数量都在增长;结构上,出口均价 169.29 美元每台,高端设备仍靠进口,出口集中在中小型设备与成套产线。
竞争力的提升落在成套与工程环节。单机出口面对的是价格比较,成套出口把工艺、设备与交付打包,买方比较的是产线能否稳定出成品;国内企业的规模优势集中在中小型设备,向高精度设备延伸取决于工艺数据的积累与项目的验证周期。



写点看法