

设备出海的贸易壁垒应对
关键词 贸易壁垒反倾销欧盟 F-Gas 条例碳边境调节机制原产地规则认证成本
一、贸易壁垒的三种形态
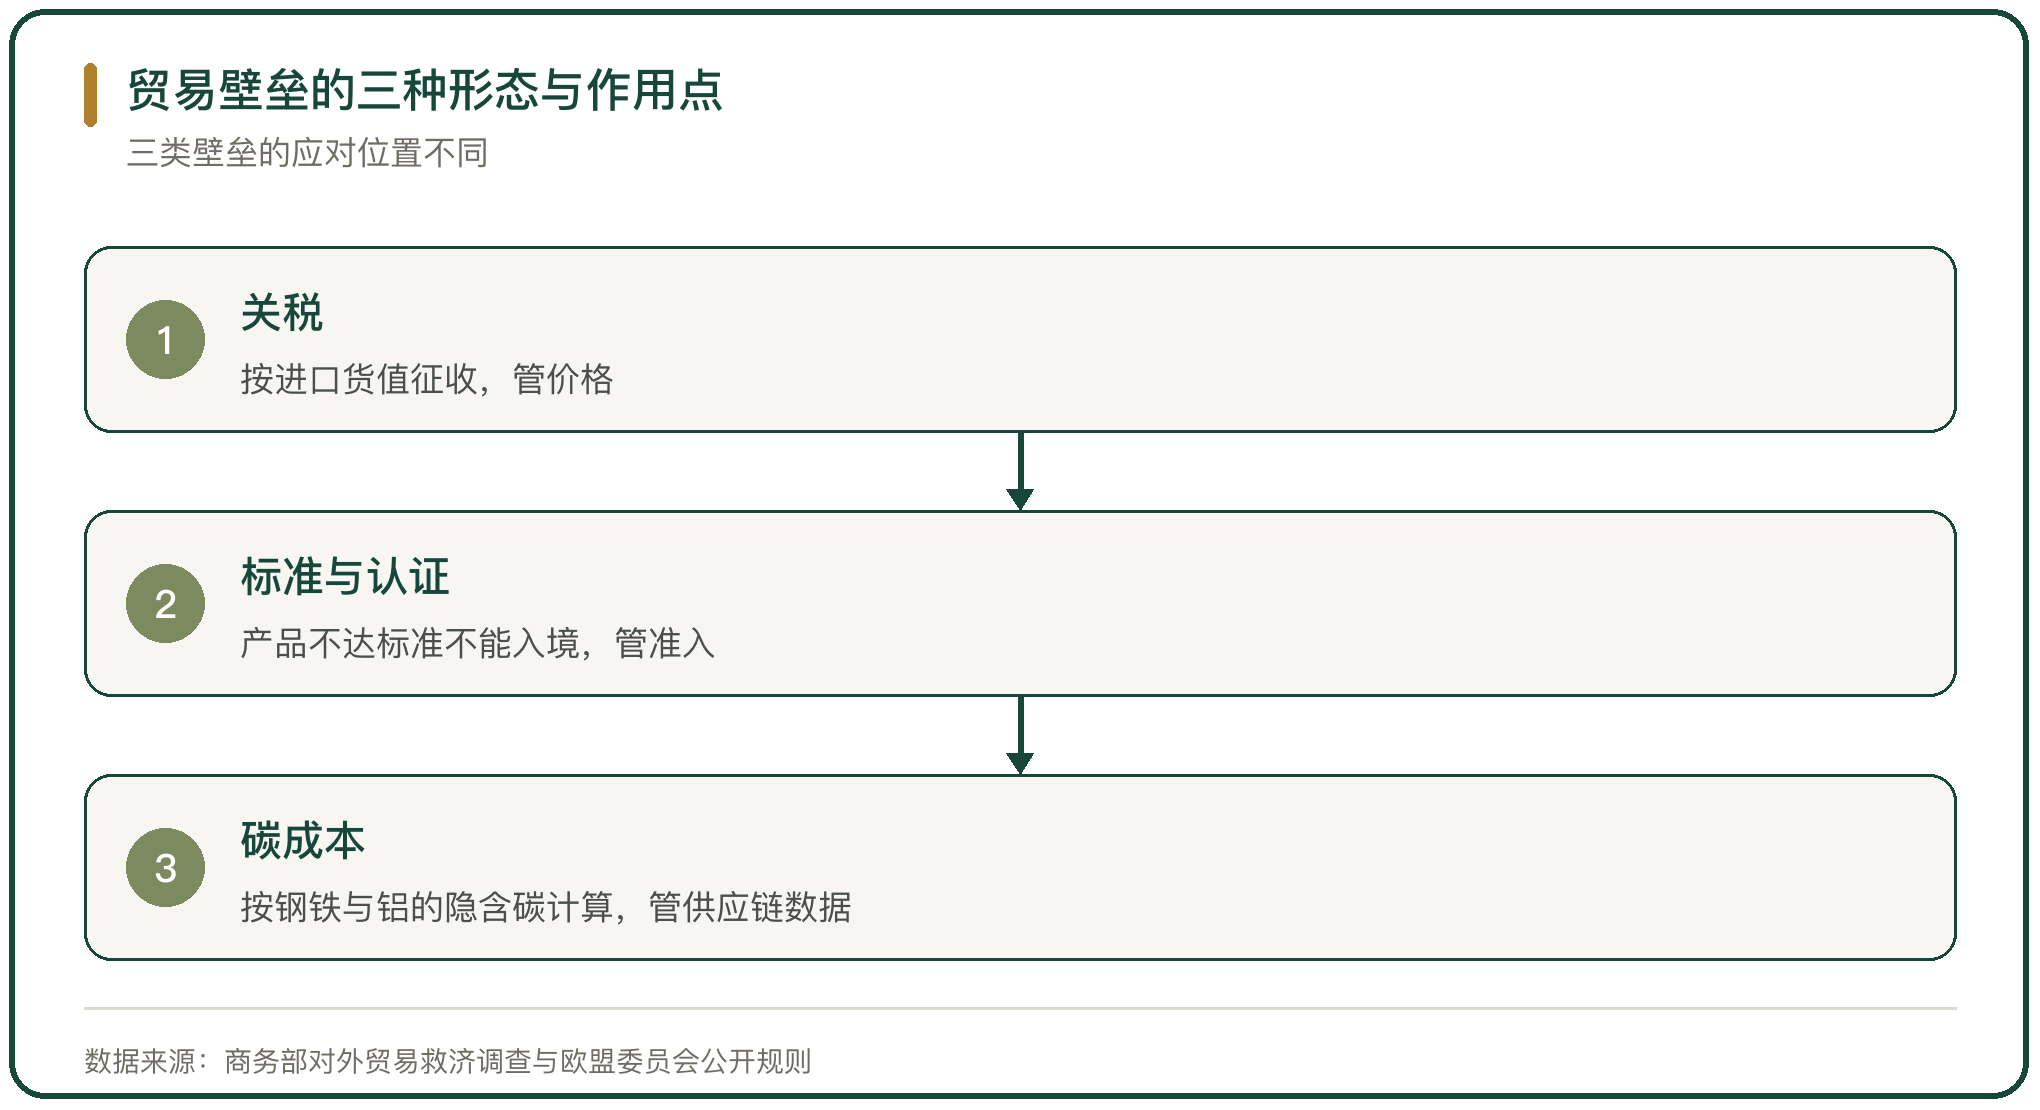
贸易壁垒按作用方式分三类,关税、标准与认证、碳成本。关税是价格型壁垒,按进口货值征收,企业的应对方式是改税号、换原产地或转移产能。标准与认证是准入型壁垒,产品不达标准就不能入境,与价格无关。碳成本是混合型壁垒,按产品里钢铁与铝等前体材料的隐含碳排放计算,进口商购买证书后会把成本转回供应商。
三类壁垒的落实主体不同。关税由进口国海关按税则执行,标准由进口国的标准机构与公告机构执行,碳成本由进口国的碳管理机构按申报数据执行。企业能改的是产品的原产地与碳数据,改不了的是进口国的规则本身。
二、设备出海的出口规模与品类
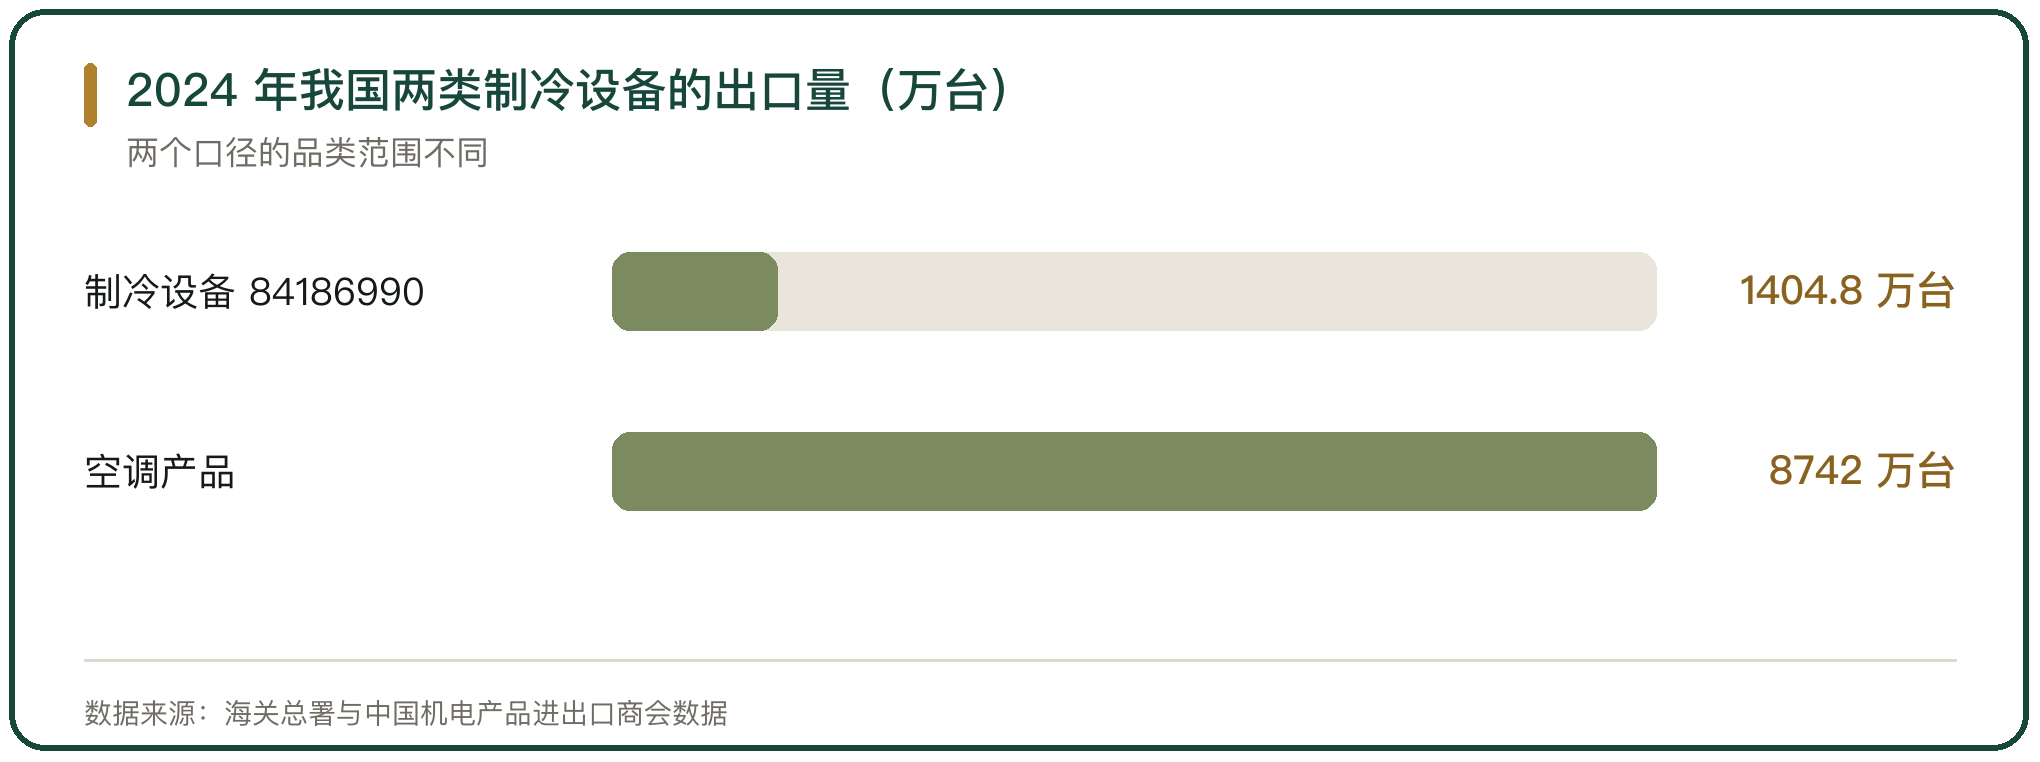
冷链设备出口的规模在扩张,结构在变化。据海关总署数据,2024 年我国制冷设备(海关编码 84186990)出口约 1404.8 万台、121.26 亿元,其中对俄罗斯出口约 18.3 万台、3.0 亿元。据中国机电产品进出口商会数据,2024 年我国空调产品出口 8742 万台、167 亿美元,同比分别增长 28.7% 与 23.9%,量额均创历史新高。
品类的冷暖不均出现在压缩机上。据海关总署数据,电动机额定功率 0.4 千瓦及以下的冷藏冷冻箱用压缩机,2024 年出口 9179.7 万台、132.03 亿元,均价 143.83 元/台;2025 年出口 8728.8 万台、120.15 亿元,同比分别下降 4.91% 与 9.0%,均价降到 137.65 元/台。数量与单价同时下行,说明低价品类先受到壁垒与竞争的双重挤压。
三、贸易壁垒中的关税形态
关税壁垒分最惠国税率与加征税率两层。美国对部分制冷设备适用 301 条款加征关税,加征部分按税号落在清单里。美国贸易代表办公室的清单把部分制冷与冷冻设备列入加征范围,叠加最惠国税率之后,综合税率高于多数新兴市场。
新兴市场的保护性关税更高。据印度商工部通知,制冷设备适用的基本关税合计 15%,另需通过强制认证。据巴西联邦税务局公告,同类产品的进口综合税率更高。关税的高低与本国产业保护程度相关,本国想发展制冷制造的,关税定得高。
四、贸易壁垒中的反倾销立案
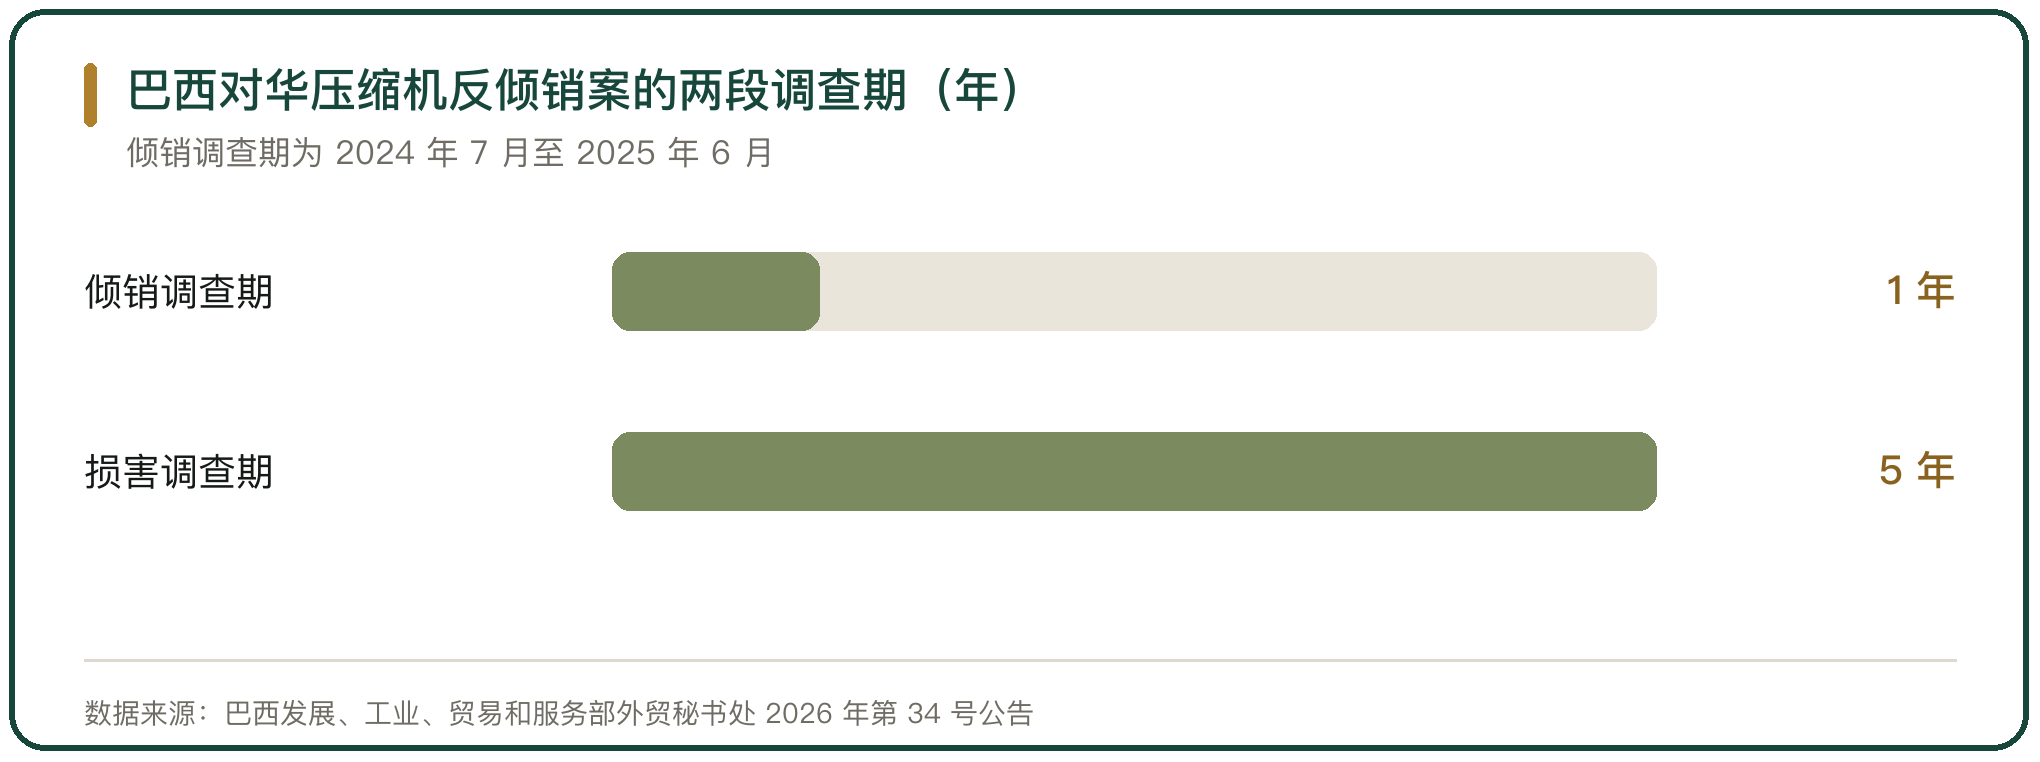
反倾销是把关税工具用在具体企业身上。2026 年 4 月 30 日,巴西发展、工业、贸易和服务部外贸秘书处发布第 34 号公告,对原产于中国的制冷设备用全封闭活塞式压缩机启动反倾销调查,涉案产品南共市税号 8414.30.11,申请方为巴西企业 Nidec Global Appliance Brasil Ltda。
立案的产品范围定得很细。调查对象限定为使用 R600a 制冷剂、制冷能力不超过 350 瓦的全封闭往复式压缩机,倾销调查期为 2024 年 7 月至 2025 年 6 月,损害调查期为 2020 年 7 月至 2025 年 6 月。产品范围越细,被选中的出口商越集中。据中国贸易救济信息网,由于中国生产商与出口商数量多,本案采用抽样方式选取出口量占比最大的企业发放问卷。低价抢单是这类立案的常见起因,压缩机出口均价 2 年间从 150.53 元/台降到 137.65 元/台,价格信号最先被调查机关捕捉。
五、标准与认证作为贸易壁垒
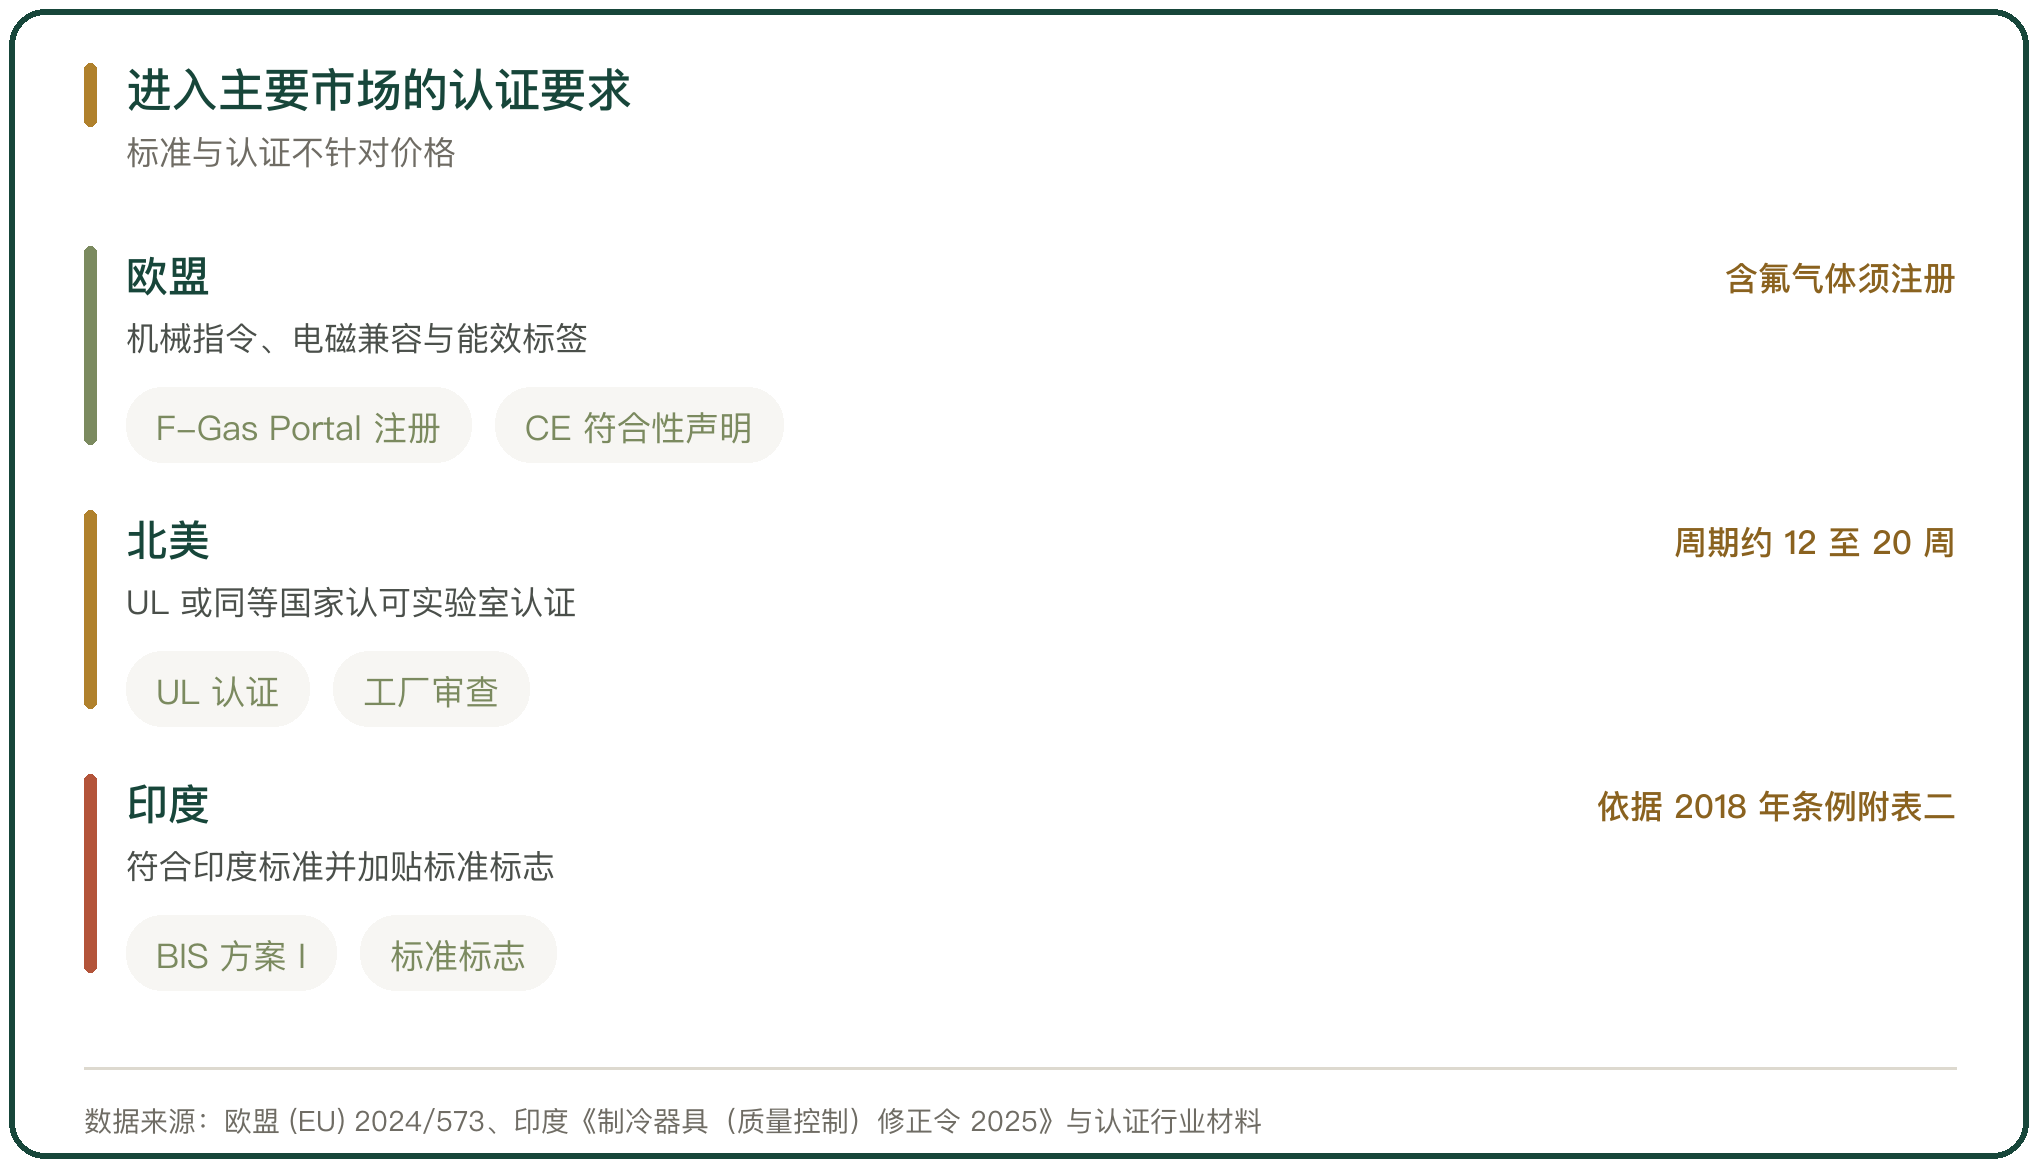
标准与认证不针对价格,针对的是产品能否入境。欧盟对含氟温室气体实施注册与许可管理。2024 年 3 月 11 日生效的《欧盟含氟温室气体条例》(EU) 2024/573 取代 (EU) 517/2014,规定进出口含氟温室气体以及含有或依赖这类气体的产品与设备,须在欧盟 F-Gas Portal 完成注册并取得许可,注册与许可不按数量分档。
印度把标准与本地制造绑在一起。印度商工部 2025 年 2 月 16 日发布《制冷器具(质量控制)修正令 2025》,要求所有制冷器具符合印度标准并加贴标准标志,认证依据 2018 年《BIS(合格评定)条例》附表二的方案 I。据印度媒体报道,印度标准局曾拒绝为中国与越南的 50 余家零部件供应商续证,涉及压缩机、电机等品类。标准与认证的门槛高低,与进口国想不想发展本国制造同步。
六、碳成本作为新的贸易壁垒
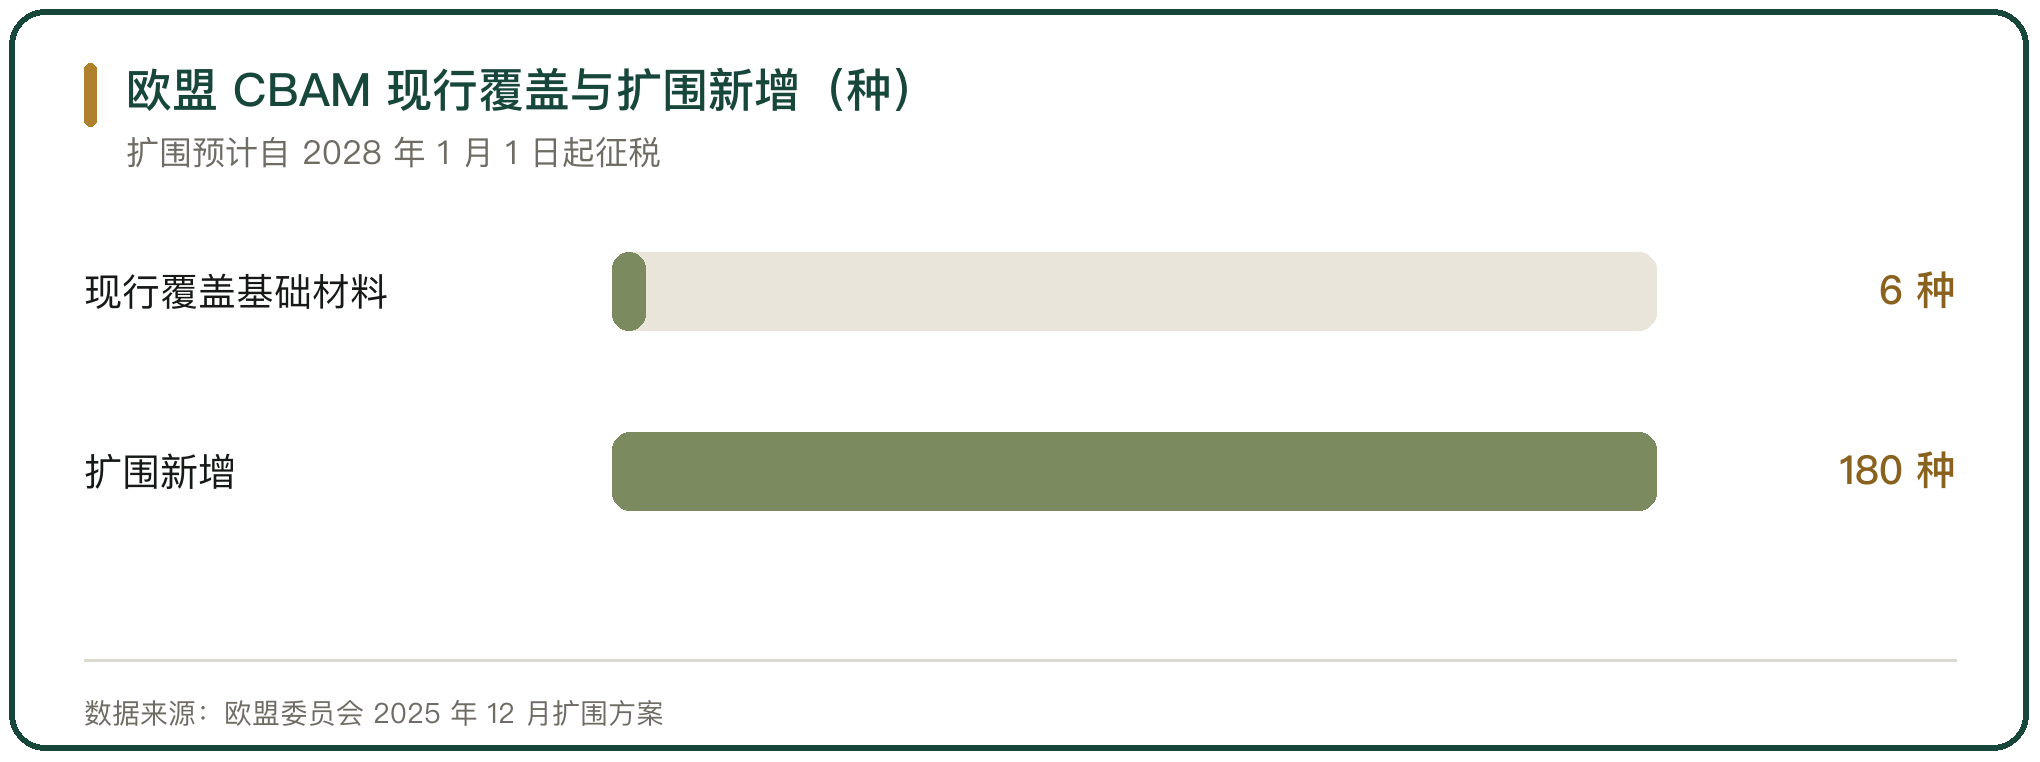
碳成本把壁垒从产品外延到供应链上游。欧盟碳边境调节机制自 2026 年 1 月 1 日起正式实施,现行范围覆盖钢铁、水泥、铝、化肥、电力与氢等基础材料。欧盟委员会 2025 年 12 月提出扩围方案,把钢铝密集型的下游产品纳入,新增约 180 种产品,涉及机械设备、汽车零部件、家用电器与金属制品,预计自 2028 年 1 月 1 日起征税。
核算的对象是前体材料的隐含碳。据安徽省商务厅的分析,下游产品的碳核算聚焦钢铁、铝等前体物的嵌入碳排放,企业不仅要算自身加工环节,还要向上追溯原材料的冶炼与浇铸数据。制冷与冷链设备用钢、用铝量大,落在扩围范围内。碳成本不由出口商直接缴纳,由欧盟进口商购买证书,进口商再通过变相降价或合同分摊把成本转回供应商。
七、认证成本的构成与负担
认证费用的高低决定中小企业的市场半径。进入欧盟市场要满足机械指令、电磁兼容指令与能效标签指令,进入北美市场要取得 UL 或同等国家认可实验室的认证。认证既有一次性检测费,也有年度维护费与工厂审查费,产品关键元器件变更还要重新报备。
认证的负担与产品复杂度正相关。据制冷设备认证行业材料,一台大型冷水机组的欧盟符合性声明通常需要 6 至 12 周,UL 认证通常需要 12 至 20 周。周期越长,产品上市越慢,旺季订单越难接。认证不通过的成本更高,产品滞港、退运与整批销毁都按合同与进口国规则处理。
八、应对壁垒的海外产能路径
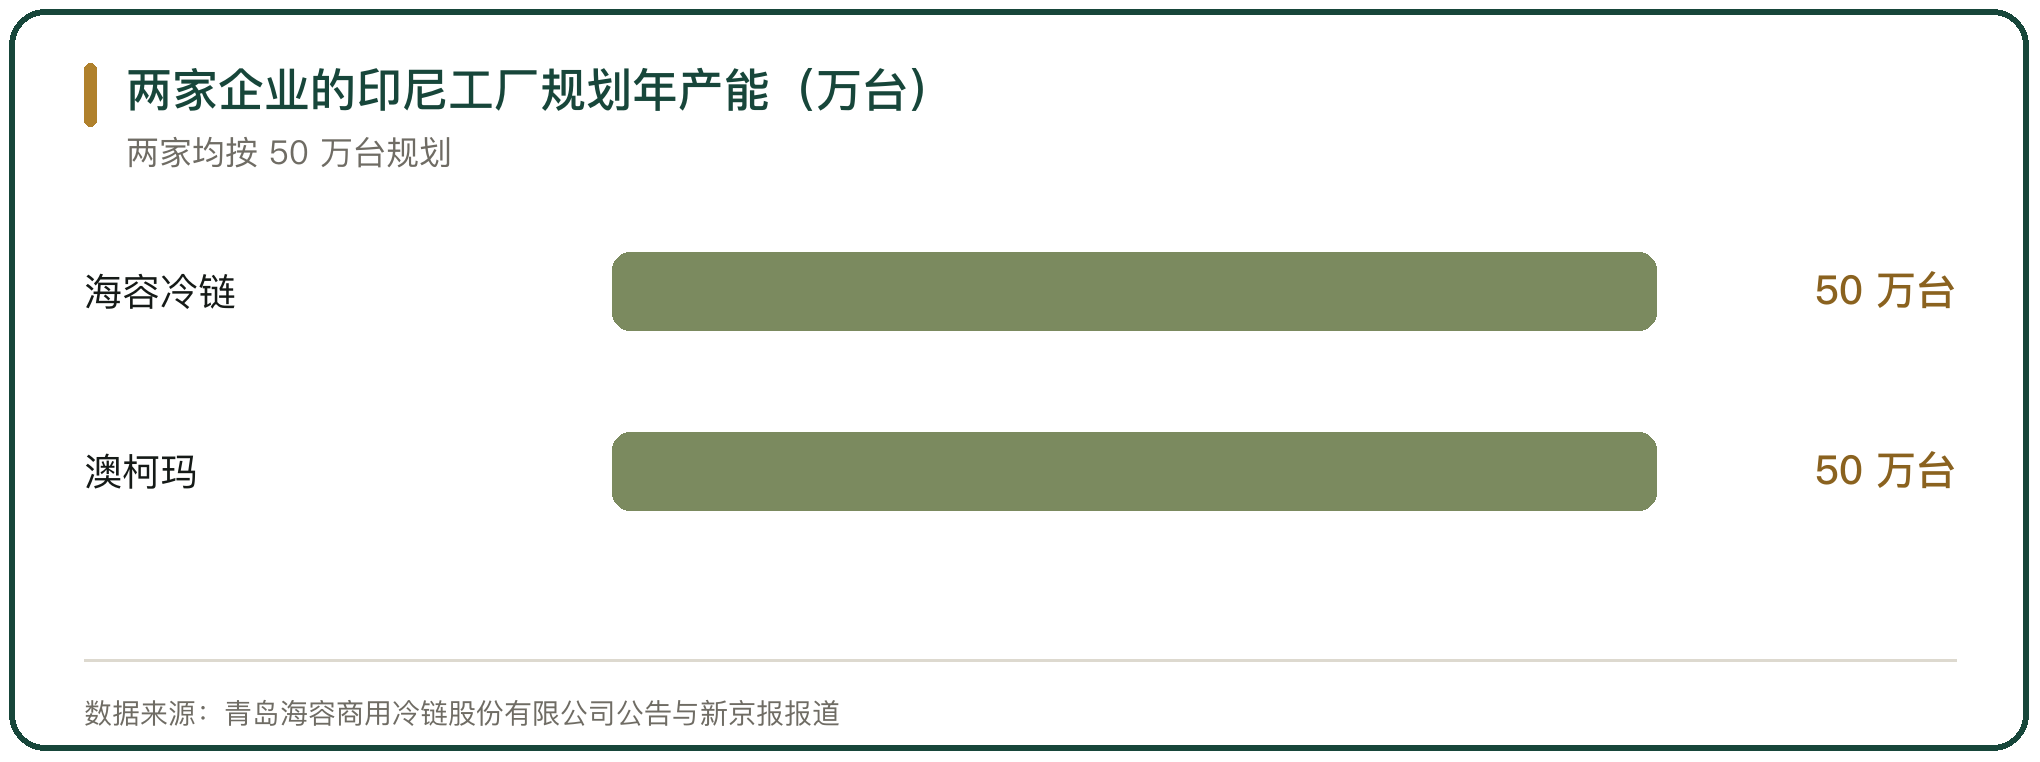
面对关税与反倾销,企业把产能移到出口目的地或第三国。海容冷链 2024 年 9 月在印度尼西亚三宝垄市肯德尔工业园区开工建设首个海外生产基地,2025 年 11 月 29 日工厂开业,规划年产能 50 万台。澳柯玛也在印尼布局年产能 50 万台的智能制造基地,实现本地化生产与区域辐射。
海外产能改变的是原产地,不改变产品本身。在印尼生产的设备输往东南亚,适用的是东盟内部的关税与规则;输往北美,原产地转移还需满足目的国的原产地规则。产能落点的选择,取决于订单的主要目的地与当地的供应链配套。
九、应对壁垒的原产地与归类操作
原产地与归类是关税壁垒下成本最低的应对工具。向东盟、韩国、澳大利亚等 RCEP 缔约方出口时,凭原产地证书可适用协定税率,部分品类降税到零。产品归类影响税率,带有制冰功能的冰柜与普通冰柜分属不同税号,税率存在差异,归类要以产品的主要功能为准。
操作的前提是合规。据深圳海关稽查通报,部分制冷设备出口退运案例源于税号误用,把商用冷柜错报为家用冷柜。错报之后的补税与滞港成本,往往高于当初省下的关税。归类的稳定做法是提前向目的国海关申请商品归类预裁定。
十、设备出海贸易壁垒的判断
冷链设备出海的壁垒按作用点分三类,关税管价格,标准与认证管准入,碳成本管供应链数据。关税可以通过原产地转移与归类操作部分化解,标准与认证只能通过产品改造与本地认证满足,碳成本需要把上游原材料的碳数据纳入管理。
壁垒的强度与进口国的产业意图同步。想发展本国制冷制造的市场,会把认证与本地产能挂钩;想压低碳排放的市场,会把碳成本加到钢铝密集的下游产品上。据中国机电产品进出口商会数据,2024 年我国空调出口 8742 万台、167 亿美元,量额均创历史新高,出口的增长与壁垒的加码同时发生。企业能改的是产品的原产地、碳数据与合规记录,改不了的是进口国的规则方向。



写点看法