

粮油的关税与贸易
关键词 关税配额最惠国税率配额内外税率贸易救济反倾销进口来源
一、粮油进口管理的两段制度
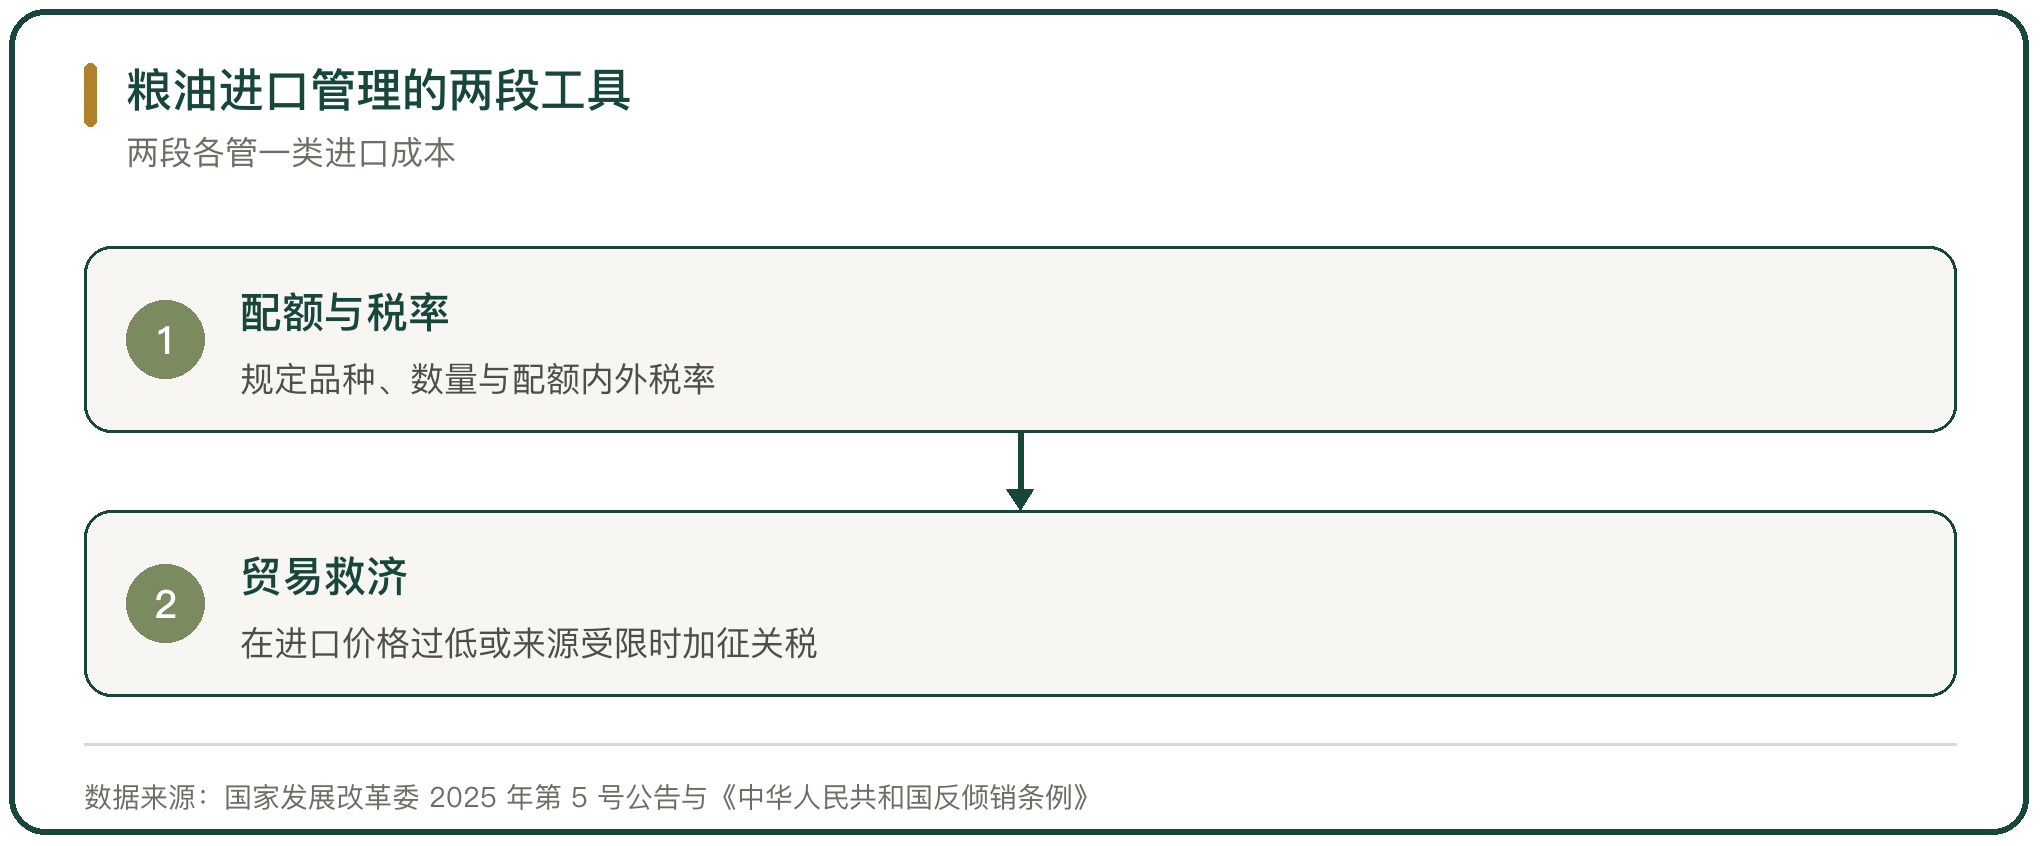
粮油进口的管理分两段。第一段是关税配额与税率,规定哪些品种设配额、配额内外各按什么税率征收;第二段是贸易救济,规定在进口价格过低或来源存在歧视性措施时加征关税。
两段的依据不同。配额与税率的依据是《农产品进口关税配额管理暂行办法》(商务部、国家发展改革委令 2003 年第 4 号,商务部令 2019 年第 1 号、2021 年第 2 号修改)与每年的配额申请和安排细则;贸易救济的依据是《中华人民共和国反倾销条例》与《中华人民共和国对外贸易法》。
两段的作用点也不同。配额与税率管的是常态下的进口成本,贸易救济管的是特定来源、特定时段下的进口成本。
二、2026 年关税配额的品种与数量
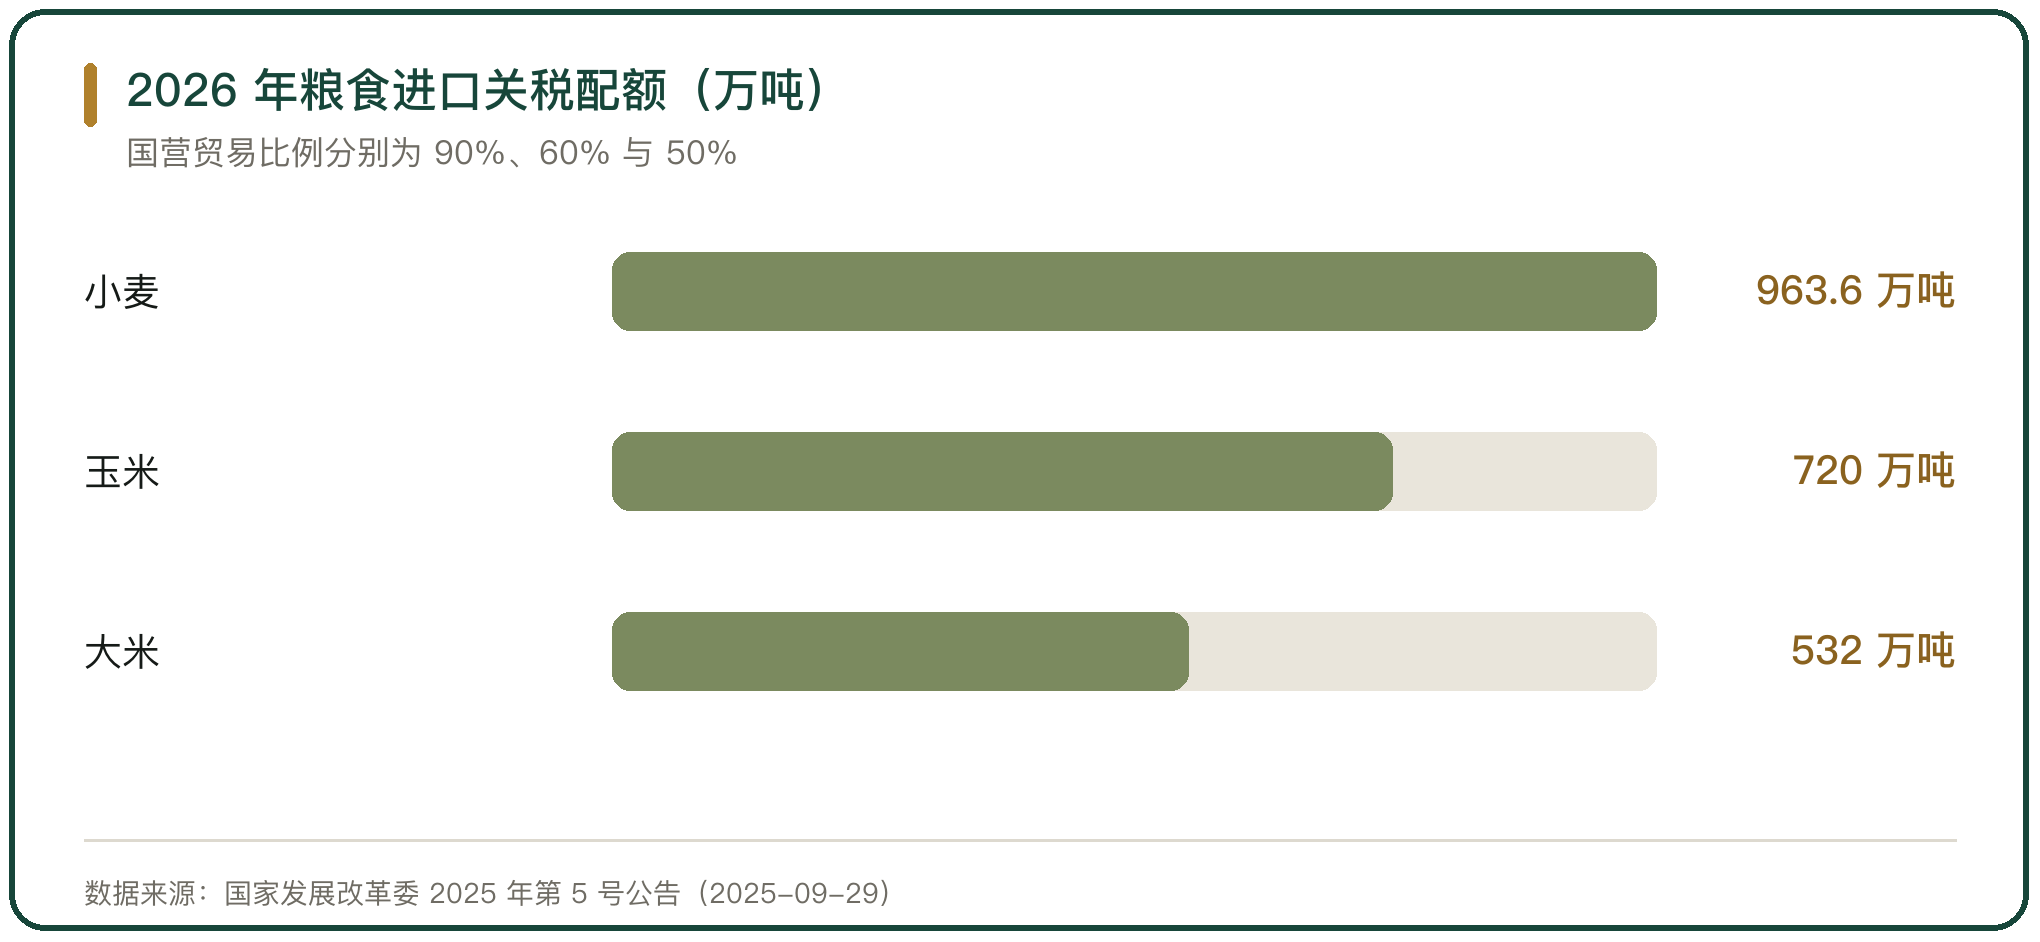
2026 年粮食进口关税配额只设在三个品种上:小麦、玉米与大米。总量分别是小麦 963.6 万吨、玉米 720 万吨、大米 532 万吨(国家发展改革委 2025 年第 5 号公告,2025 年 9 月 29 日)。
配额的国营贸易比例按品种分档。小麦的国营贸易配额占 90%,玉米占 60%,大米占 50%,大米内部再分长粒米 266 万吨与中短粒米 266 万吨(国家发展改革委 2025 年第 5 号公告)。
配额的年度量多年保持稳定。2018 年以来的小麦配额一直是 963.6 万吨,玉米一直 720 万吨,大米一直 532 万吨,配额的总量与国营贸易比例多年未变,变化的是实际使用的比例。
三、配额内与配额外税率
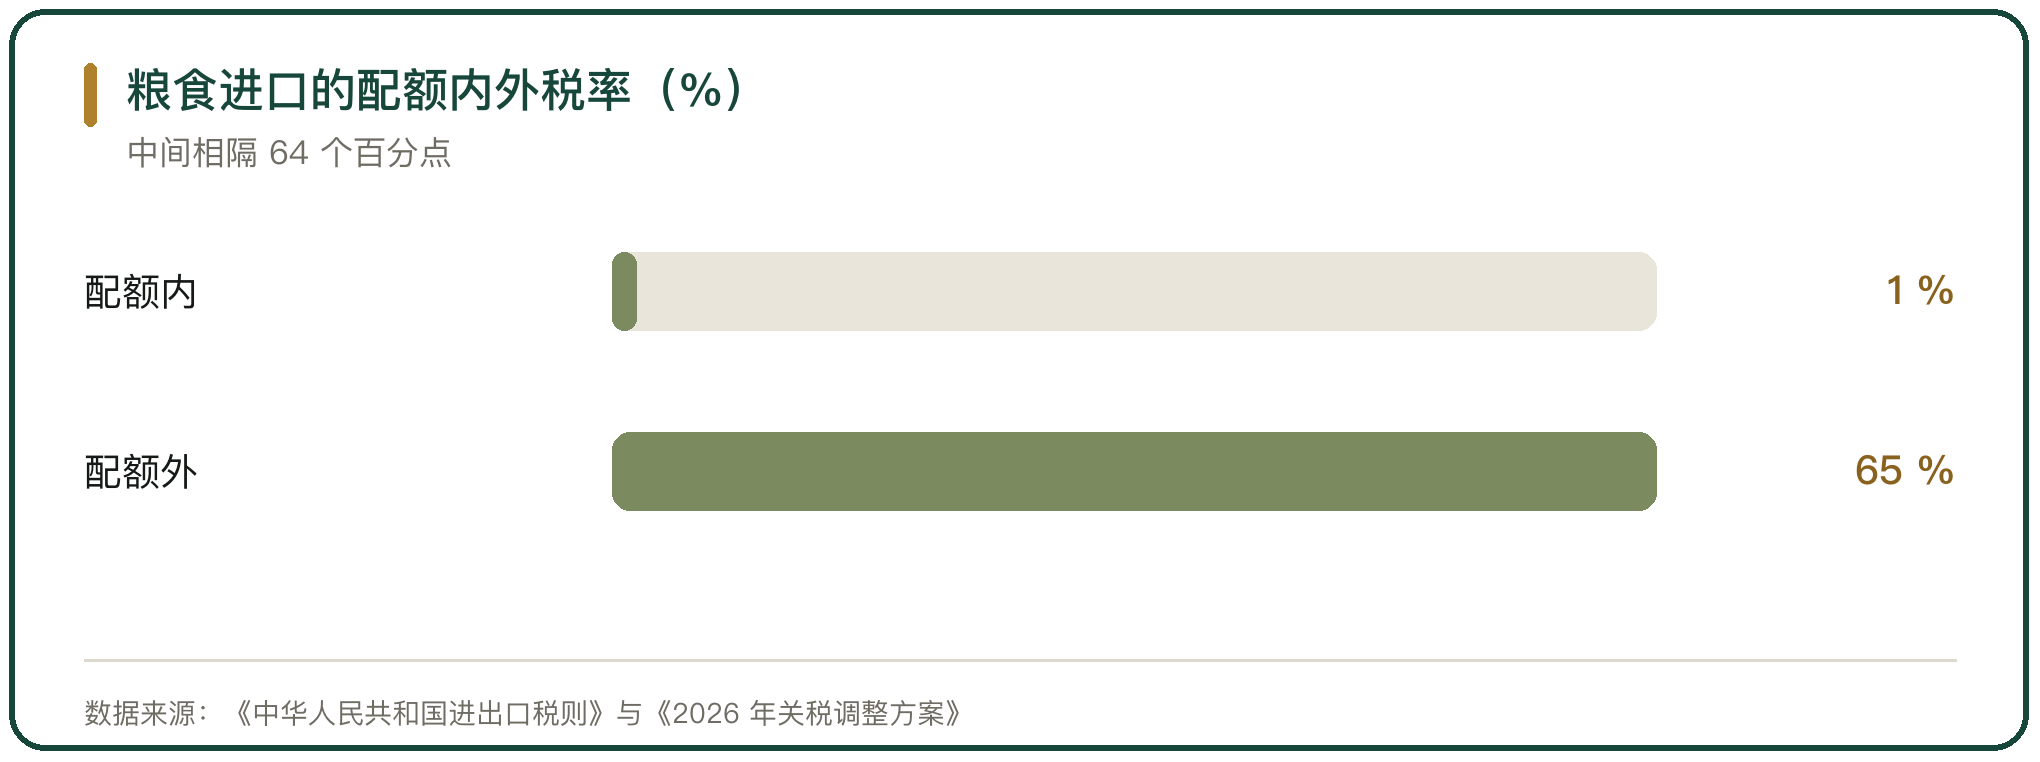
配额的落点在税率上。小麦、玉米、大米三个品种,配额内进口按 1% 的税率征收,配额外进口按 65% 的税率征收(国务院关税税则委员会《2026 年关税调整方案》与《中华人民共和国进出口税则》)。
两道税率之间是 64 个百分点的价差。这个价差决定了一件事:配额以内的进口有成本优势,超出配额的进口在价格上很难与国内粮源竞争。
配额的使用因此成为常态下的关键。企业拿到配额,等于拿到按 1% 税率进口的资格;没有配额而走配额外税率的进口,在实际贸易里很少发生。
四、不设配额的大豆进口
并不是所有粮油品种都设配额。大豆不实行关税配额管理,进口按最惠国税率 3% 征收,普通税率为 180%(《中华人民共和国进出口税则》)。
大豆的低税率与高进口量相互对应。2025 年全国大豆进口 11183.3 万吨,同比增长 6.5%(海关总署)。没有配额限制,加上低税率,大豆成为进口量最大的粮油品种。
税率结构决定了进口的分工。设配额、配额外高税率的品种守住国内口粮与玉米的种植空间,不设配额、低税率的大豆则大量进入压榨与饲料环节。
五、配额申请的企业门槛
配额不是自动获得,要按细则申请。2026 年的申请条件分两层:一层是通用条件,2025 年 10 月 1 日前在市场监督管理部门登记注册、没有违反配额管理办法的行为;一层是品种条件,按加工能力设门槛(国家发展改革委 2025 年第 5 号公告)。
加工能力的门槛按品种分。小麦是年加工能力 20 万吨以上的面粉与食品生产企业,玉米是饲料企业 20 万吨以上、其他企业 45 万吨以上,大米是 10 万吨以上的食品生产企业;已有进口实绩的企业直接延续资格(国家发展改革委 2025 年第 5 号公告)。
门槛把配额引向有加工能力的主体。配额跟着加工能力走,进口的原粮直接进入企业的加工环节,减少配额在流通环节的空转。
六、原粮与加工品的税率差异
税率还管加工品。原粮与加工品之间的税率差,是引导加工留在国内的一段。
小麦粉与大米走两条路。小麦配额外进口税率 65%,加工成小麦粉后再进口,也要面对较高的税率;大米的配额内外分配与加工品的税率安排,把碾米与制粉这一段留在国内(《中华人民共和国进出口税则》)。
税率差的效果落在加工环节的国内留存上。原粮进口成本低、加工品进口成本高,进口的原粮在国内完成加工,加工增值与就业留在国内。
七、贸易救济的两种形式
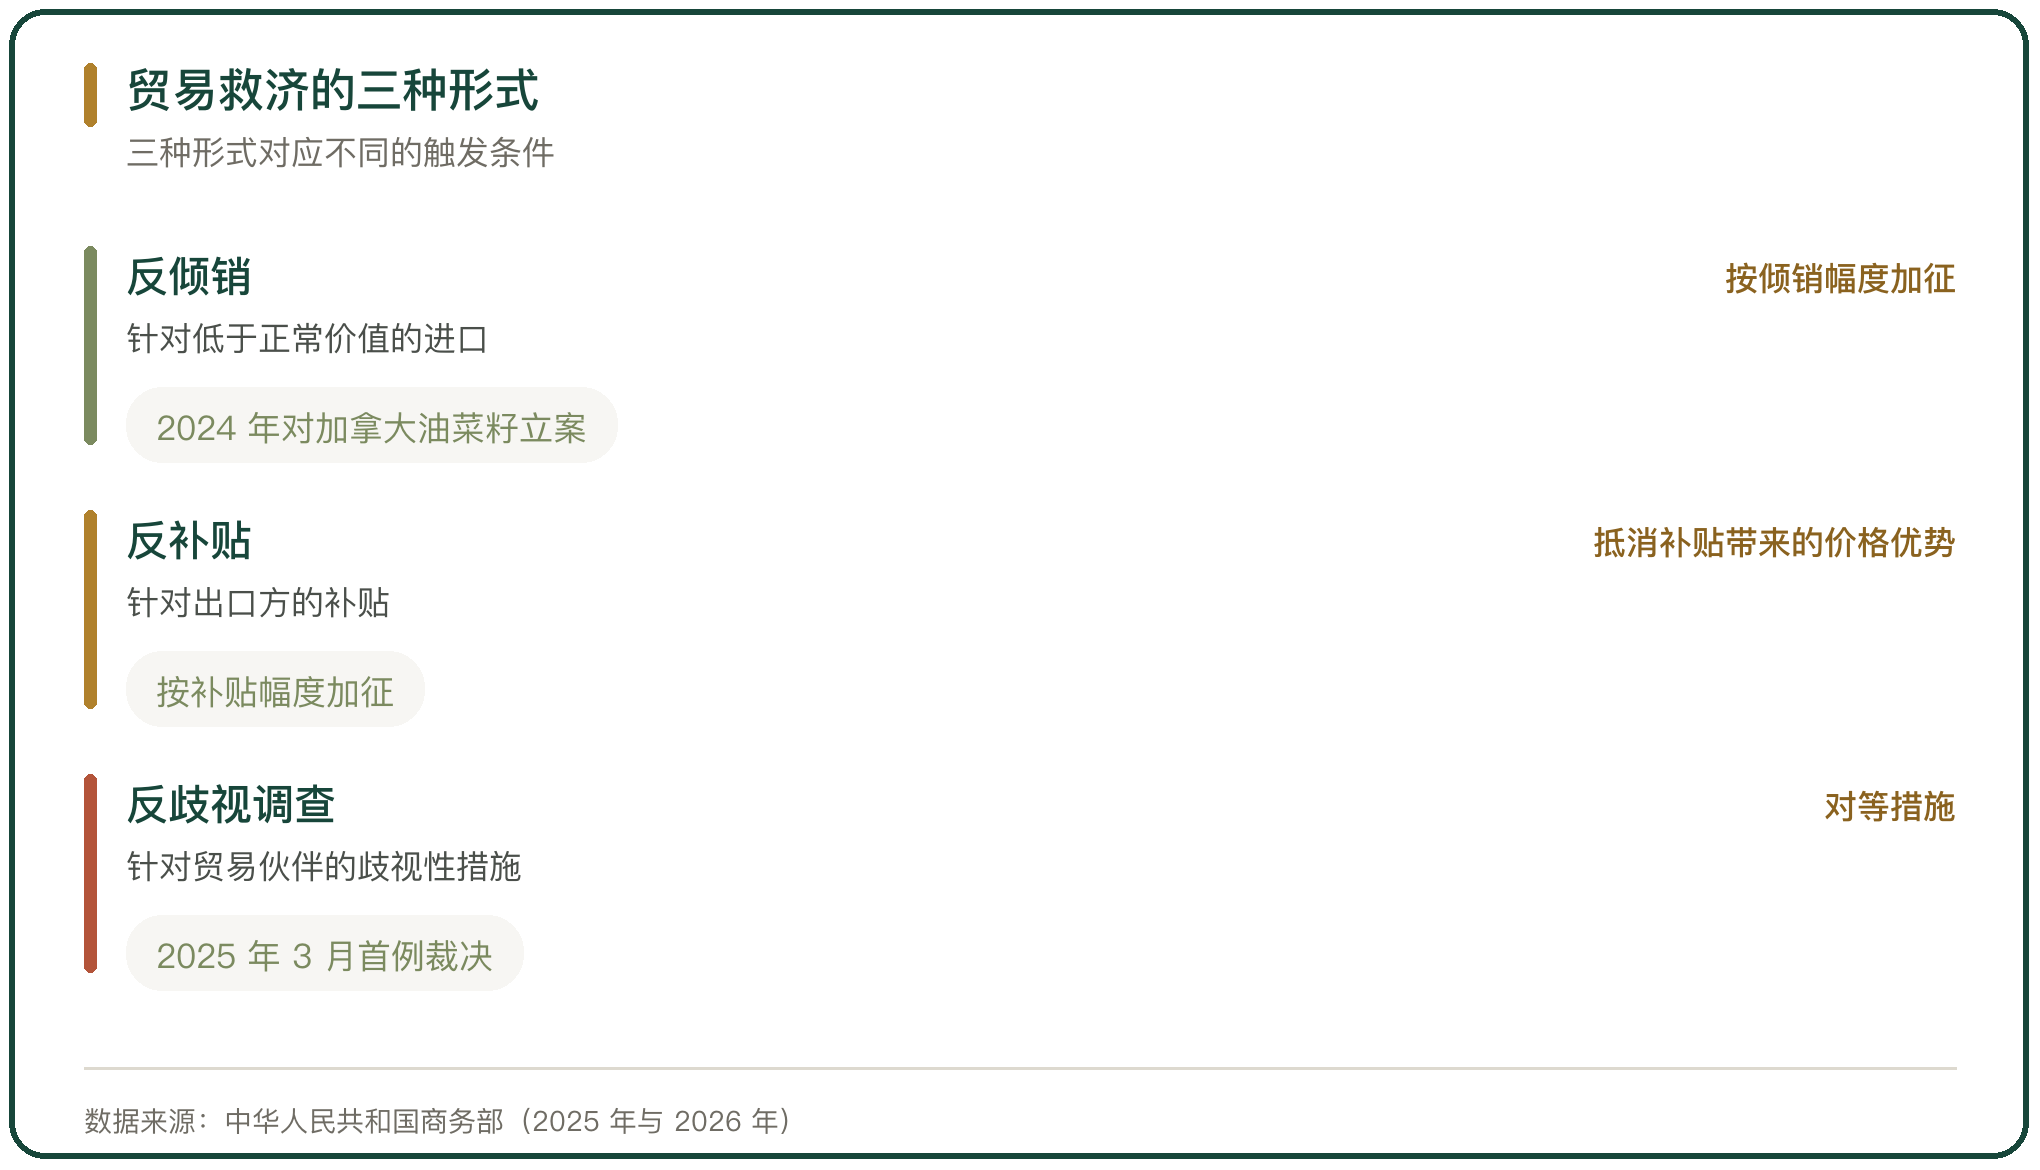
贸易救济是进口管理的第二段。常用形式有反倾销、反补贴与保障措施,2025 年又多了一类反歧视调查。
反倾销针对低价进口。2024 年 9 月 9 日,商务部对原产于加拿大的进口油菜籽发起反倾销立案调查(商务部 2024 年第 37 号公告)。
反歧视调查针对贸易伙伴的歧视性措施。2025 年 3 月 8 日,商务部公布对加拿大相关限制措施的首例反歧视调查裁决(商务部 2025 年第 11 号公告)。
八、油菜籽反倾销案的落点
油菜籽案走完了从立案到终裁的全程。2025 年 8 月 12 日,商务部作出初步裁定,自 8 月 14 日起以保证金形式实施临时反倾销措施;2026 年 2 月 28 日作出最终裁定,认定所有加拿大公司统一按 5.9% 的税率征收反倾销税,自 2026 年 3 月 1 日起实施、期限 5 年(商务部,2026 年 2 月 28 日)。
终裁对已缴保证金作了处理。2025 年 8 月 14 日至 12 月 13 日缴纳的保证金按终裁税率转为反倾销税、多退少不补,2025 年 12 月 14 日至 2026 年 2 月 28 日缴纳的保证金予以退还(商务部,2026 年 2 月 28 日)。
反倾销税落在具体税则号列上。涉案产品为油菜籽,税则号列 12051090 与 12059090,进口企业按号列申报纳税。
九、进口来源结构的变化
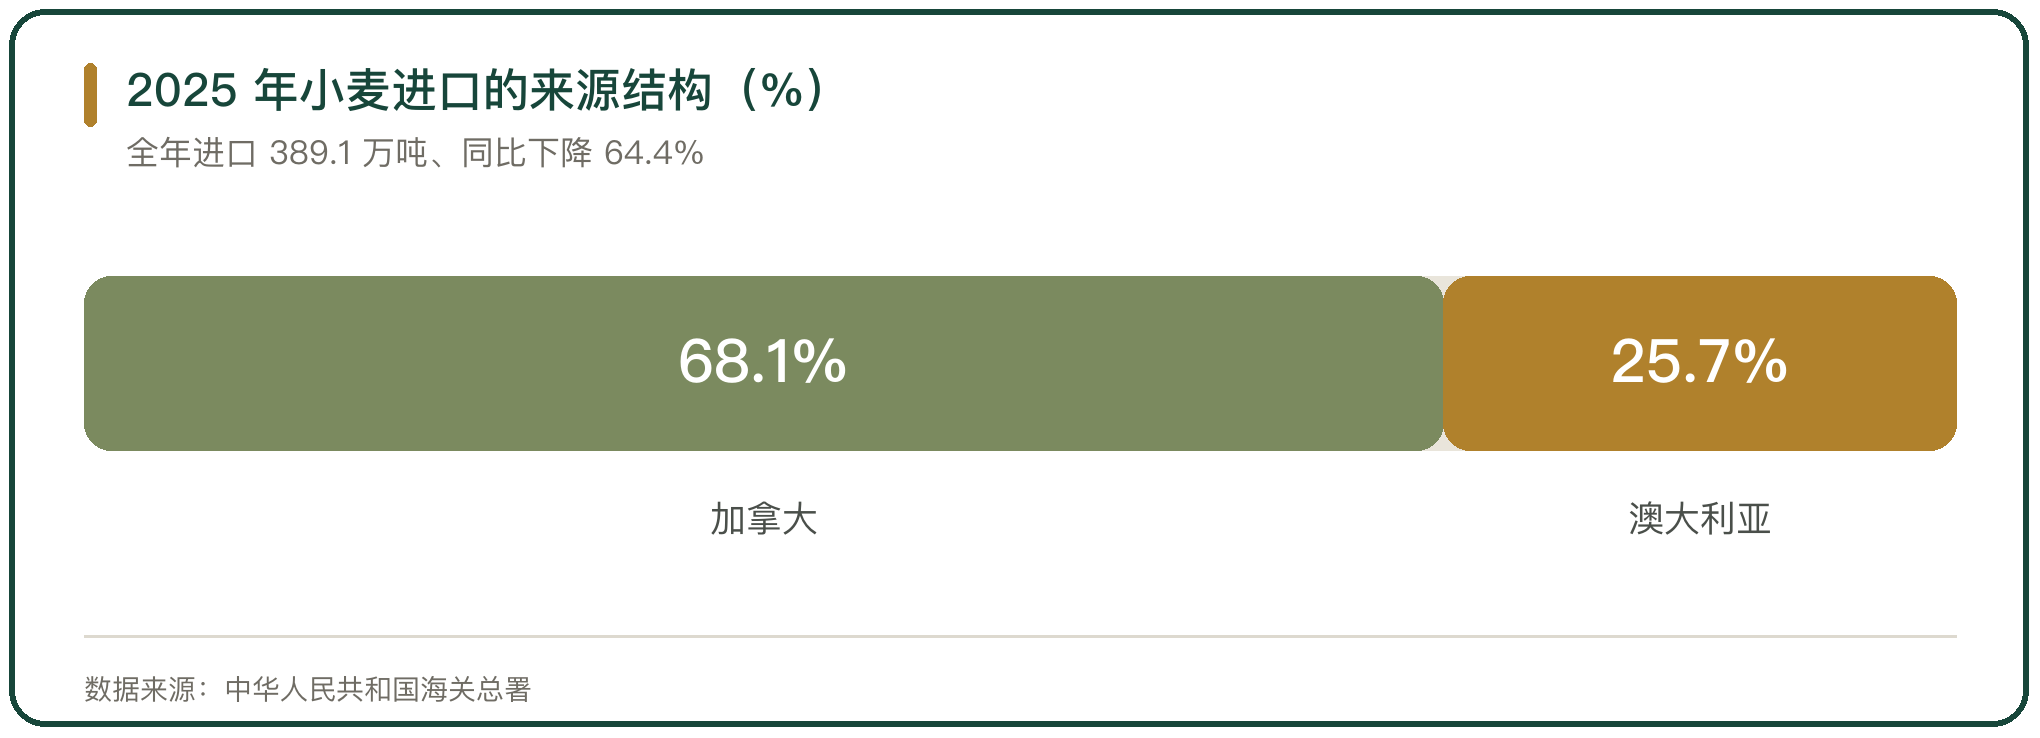
配额与救济以外,进口的来源结构也在变。小麦进口在 2025 年大幅收缩,全年进口 389.1 万吨,同比下降 64.4%,其中自加拿大进口 271.3 万吨、占 68.1%,自澳大利亚进口 102.3 万吨、占 25.7%(海关总署)。
大豆的来源从美国转向巴西。2025 年自巴西进口 8232.05 万吨、占 73.61%,自美国进口的占比降到约 10.6%,而 2017 年自美国进口的占比还在 35% 左右(海关总署)。
来源结构的变化由价格、关税与贸易措施共同推动。来源分散之后,单一来源的贸易摩擦对整体供给的影响下降。
十、粮油关税与贸易的判断
粮油进口的管理由配额、税率与贸易救济三条线组成,三条线各管一段。配额与税率管常态下的进口成本,贸易救济管特定条件下的进口成本。
配额内的低税率是最有分量的一段。小麦、玉米、大米配额内 1%、配额外 65%,64 个百分点的价差把常态进口压在配额以内;2026 年小麦配额 963.6 万吨、玉米 720 万吨、大米 532 万吨,配额量与国营贸易比例按品种确定。
贸易救济这一段在 2025 年明显加密。油菜籽反倾销案从立案到终裁,叠加首例反歧视调查裁决,进口来源与关税成本在特定品种上被重新定价;大豆不设配额、按 3% 最惠国税率进口,与口粮品种形成两条不同的进口路径。



写点看法