

冷库的第三方运营
关键词 第三方运营冷链托管收费模式仓配一体统仓共配运营方选择
一、第三方运营的两类角色
冷库这条链上,资产持有与库内运营可以分开。一类是持有方,出资建库、承担土地与物业的投入;另一类是运营方,负责招商、库内作业、温控与配送,按服务量收费。
两类角色的收益来源不同。持有方赚租金与资产升值,运营方赚服务费与规模效率。把两件事混在一起做,投入重、周转慢;分开之后,资金与能力各自找到更合适的配置。
二、第三方运营的服务内容
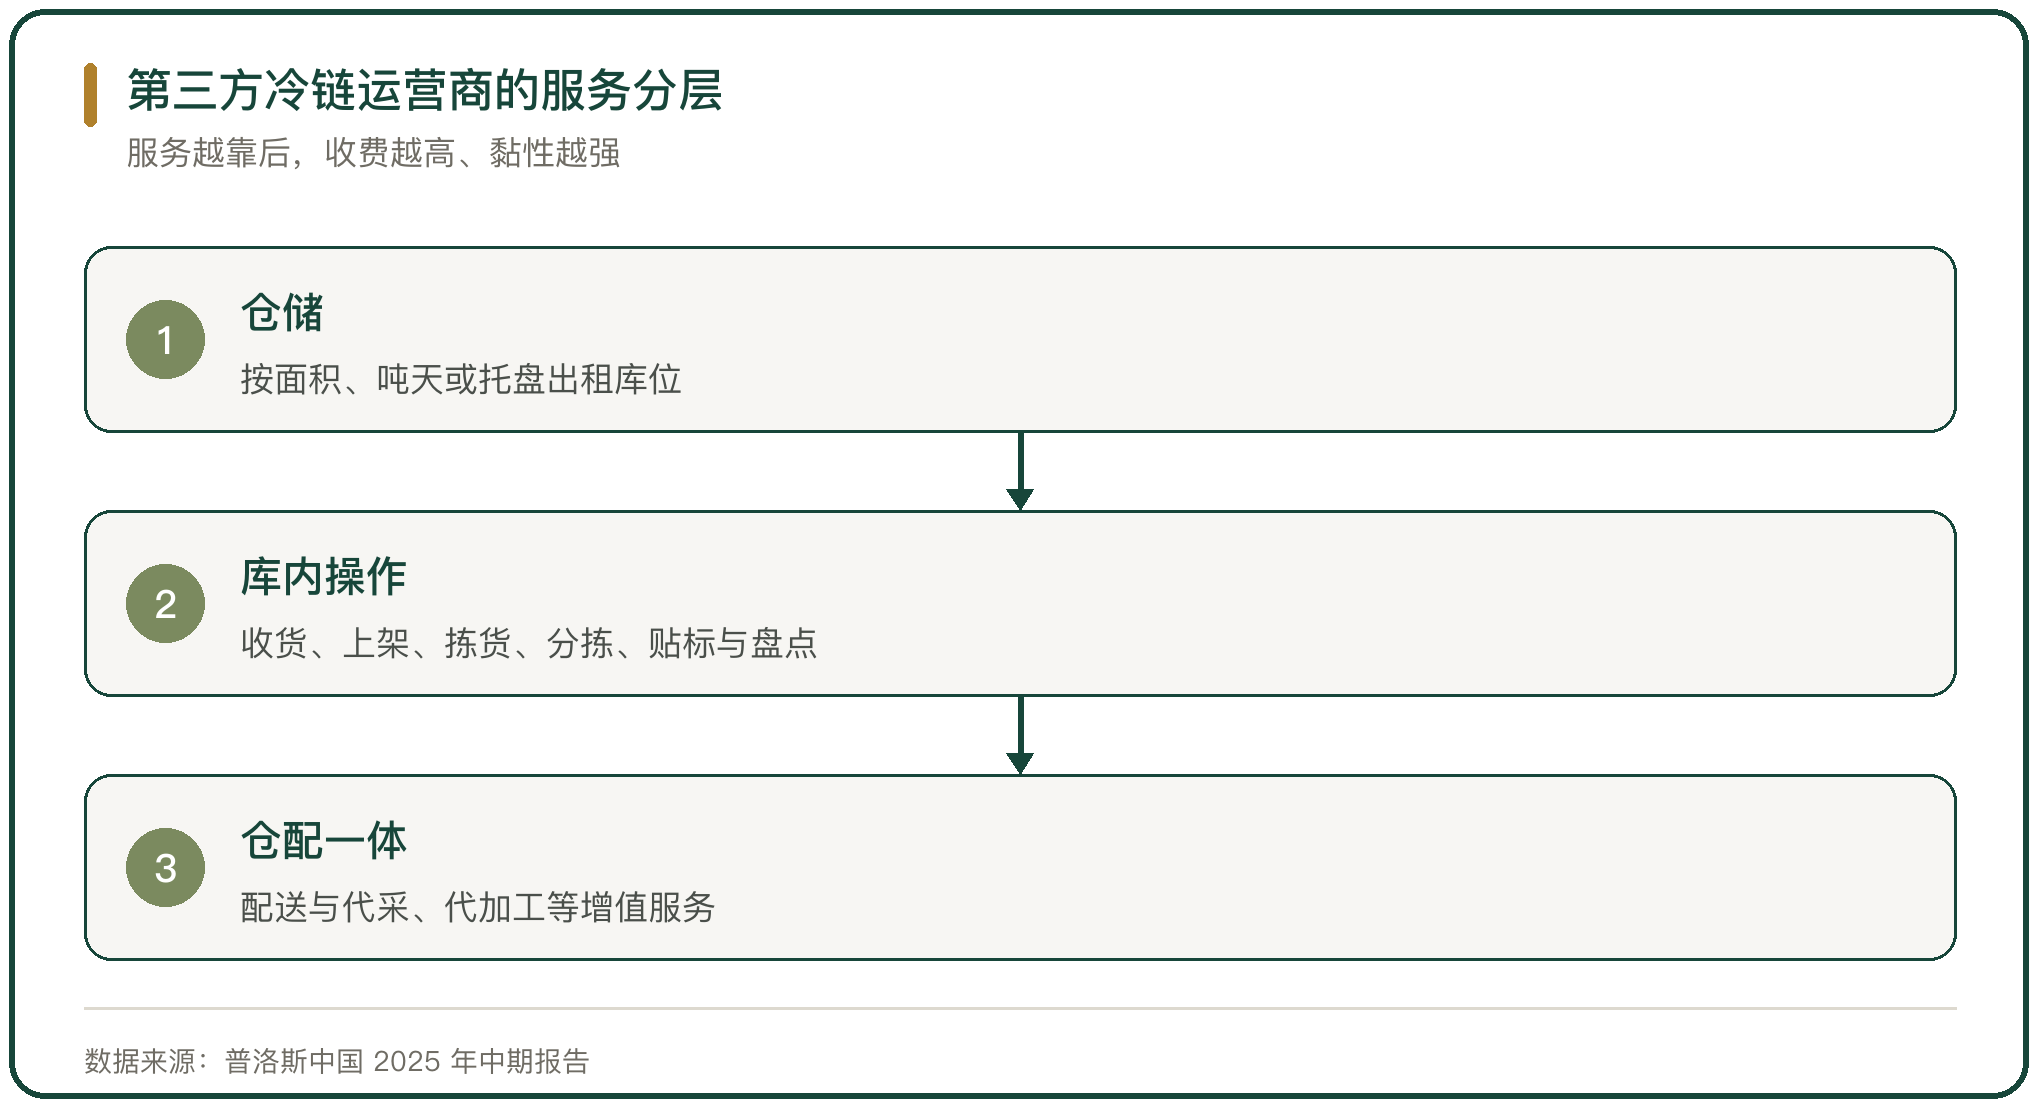
第三方冷链运营商的服务早已超出出租库位。基础是仓储,往上一层是库内操作,包括收货、上架、拣货、分拣、贴标与盘点,再往上是仓配一体的配送,以及代采、代加工这类增值服务。
服务越靠后,收费越高,客户黏性也越强。只出租库位的运营方,客户随时可以换库;把分拣与配送接进来的运营方,客户换库的成本明显上升。
三、收费模式与计价口径
冷链托管没有统一的一口价。仓储费是底价,按面积、按吨天或按托盘计价;操作费按吨或按件另计;仓配一体时再加配送费;系统对接与数据服务通常按年收费。
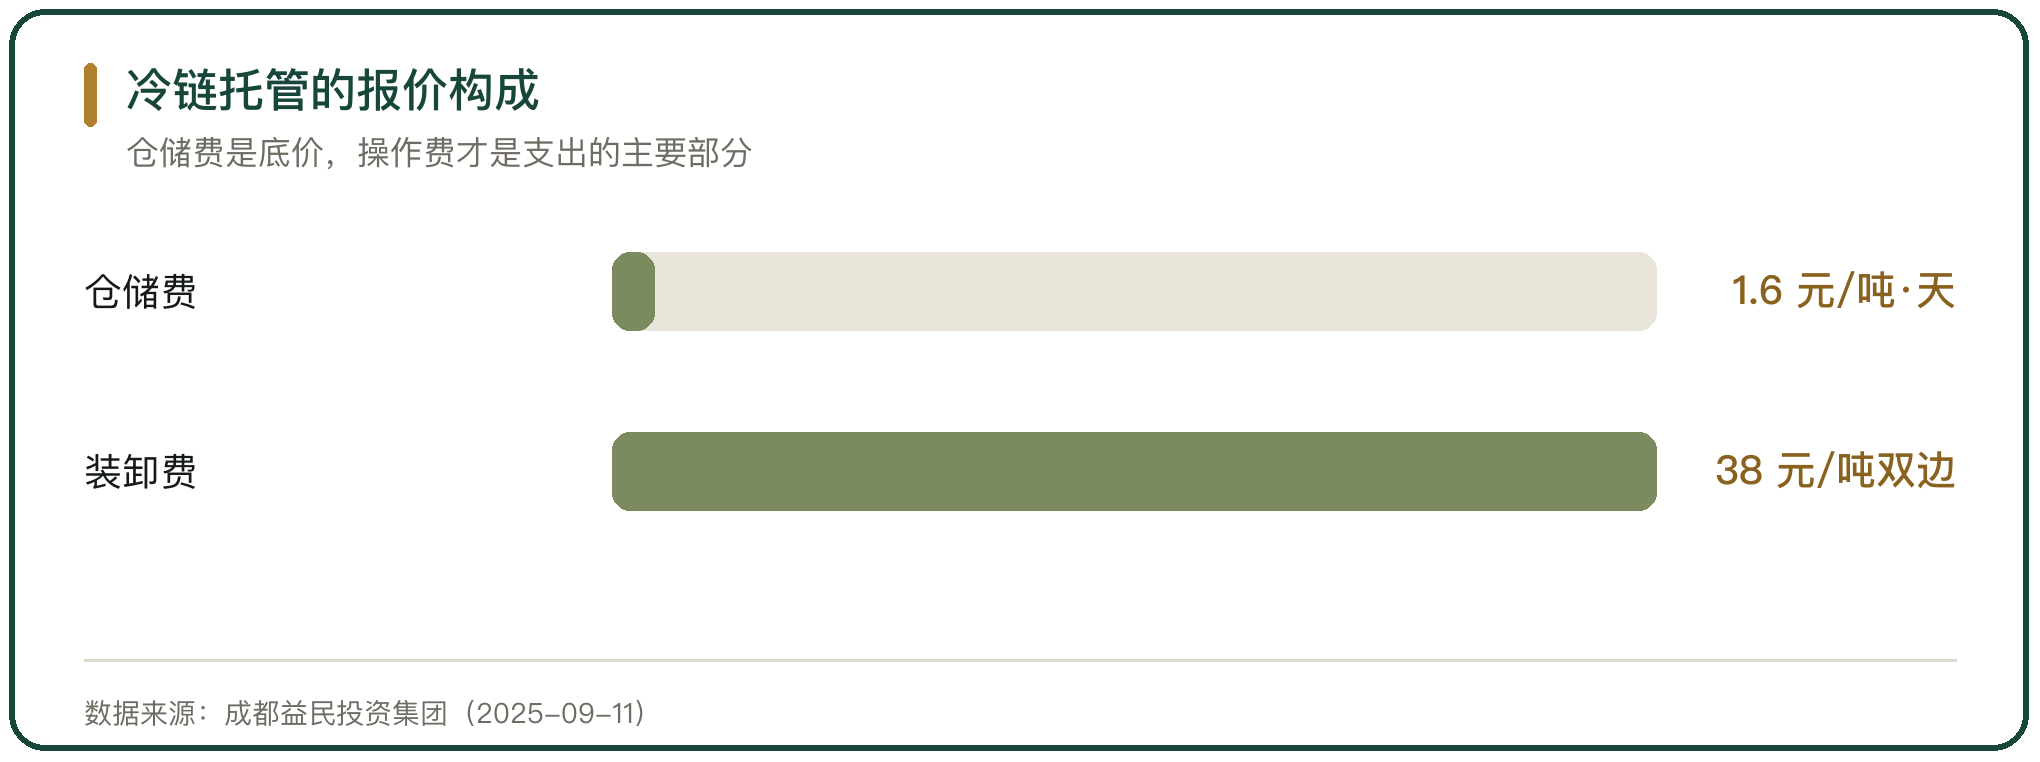
成都中际投资集团采购冻猪肉冷链仓储服务的评审结果里,中标候选人报价是仓储费 1.6 元/吨·天、装卸费 38 元/吨双边(成都益民投资集团,2025-09-11)。合肥天恒肉类食品的冷库运营服务招标中,中标价为装卸部分统一折扣率 98.5%、仓库运营服务费率 3%、系统使用费 2 万元/年(徽商物流,2025-09-24)。仓储费看着低,操作费往往才是支出的主要部分。
四、运营商的规模与网络
第三方运营的价值随网络密度上升。普冷在 23 个城市建设运营 33 座冷库、总容量超过 530 万立方米,累计服务超过 1000 家企业客户(普洛斯中国 2025 年中期报告)。
网络密度决定的是单点故障时的替代能力。客户在多个城市有仓配需求时,能一次对接一张网,比在每座城市分别找库省事。
五、客户结构与需求分层
不同客户的用法差别很大。世邦魏理仕《上海冷库白皮书》显示,上海高标冷库的前三大需求行业是进口食品、连锁餐饮与商超零售(世邦魏理仕《上海冷库白皮书》)。普冷的客户集中在商超零售、食品品牌与连锁餐饮茶饮三类,以中高端品牌为主(普洛斯中国 2025 年中期报告)。
客户结构决定温区配比与作业方式。进口食品要保税与多温区,连锁餐饮要高频少量到店配送,商超要快进快出的区域分拨。运营方按客户结构定服务方案,比按库型招商更贴近需求。
六、轻资产与统仓共配
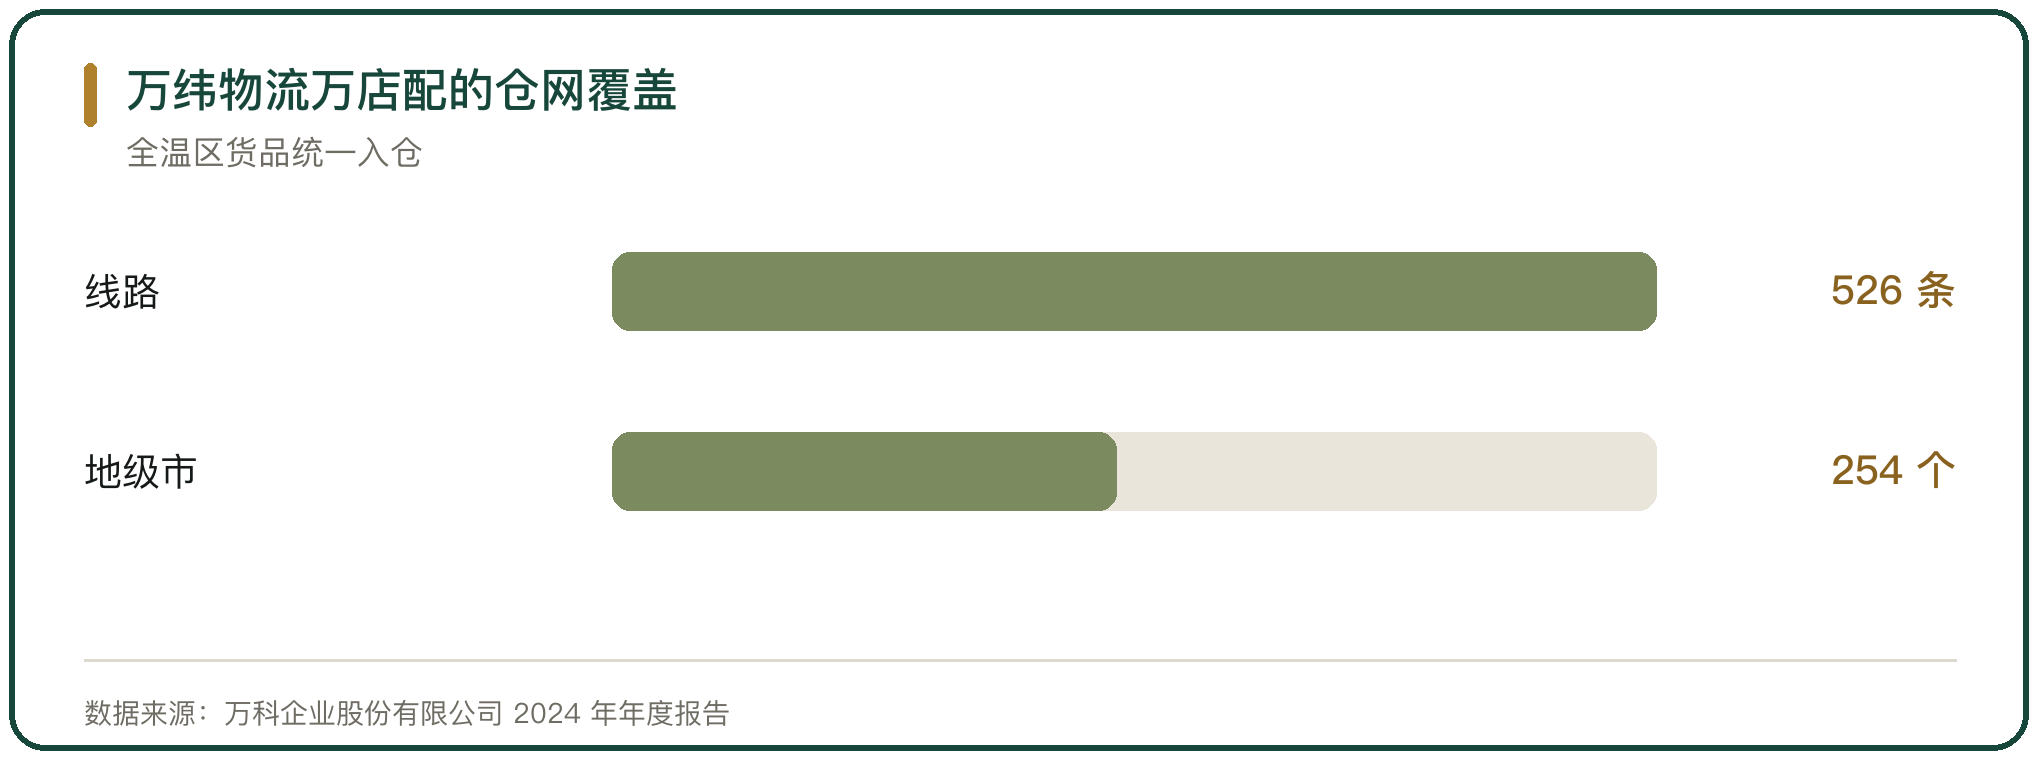
轻资产运营方用租约拿库、用客户填库。万纬物流的万店配统仓共配产品,依托全国仓网实现全温区货品统一入仓,截至 2024 年 12 月累计开设 526 条线路、覆盖全国 254 个地级市(万科企业股份有限公司 2024 年年度报告)。
统仓共配把多个客户的订单并到同一条线路上,车辆与库位不再各自空跑。对运营方来说,出租率的下限由手里客户的结构决定,客户越分散,单点流失的冲击越小。
七、运营效率与响应能力
第三方运营的差距体现在切换与响应上。普冷的上海桃浦仓承接奥乐齐华东配送中心的迁仓,团队用约 24 天完成切换,期间订单满足率 100%、系统零故障(普洛斯中国 2025 年中期报告)。
这种响应能力来自标准化流程与系统。运营方自主开发订单、仓储、运输与计费一体化系统,把温度预警、能耗监控与库存可视化接进来,才有能力在短时间内接住一个新客户的全量业务。
八、自营与第三方运营的比较
自营把质量、数据与客户关系攥在自己手里,代价是前期投入与固定成本。货量不足时,冷库、设备与人员的成本摊不开,空置与温控的风险全部由自己承担。
第三方运营按用量付费,固定支出随业务调整,能把空置与温控的风险部分转移出去。代价是让出定价权与客户关系,数据与作业标准依赖运营方。货量稳定、对品质要求极高的品类适合自营,货量波动大的农产品更适合委托运营。
九、选择运营方的判断
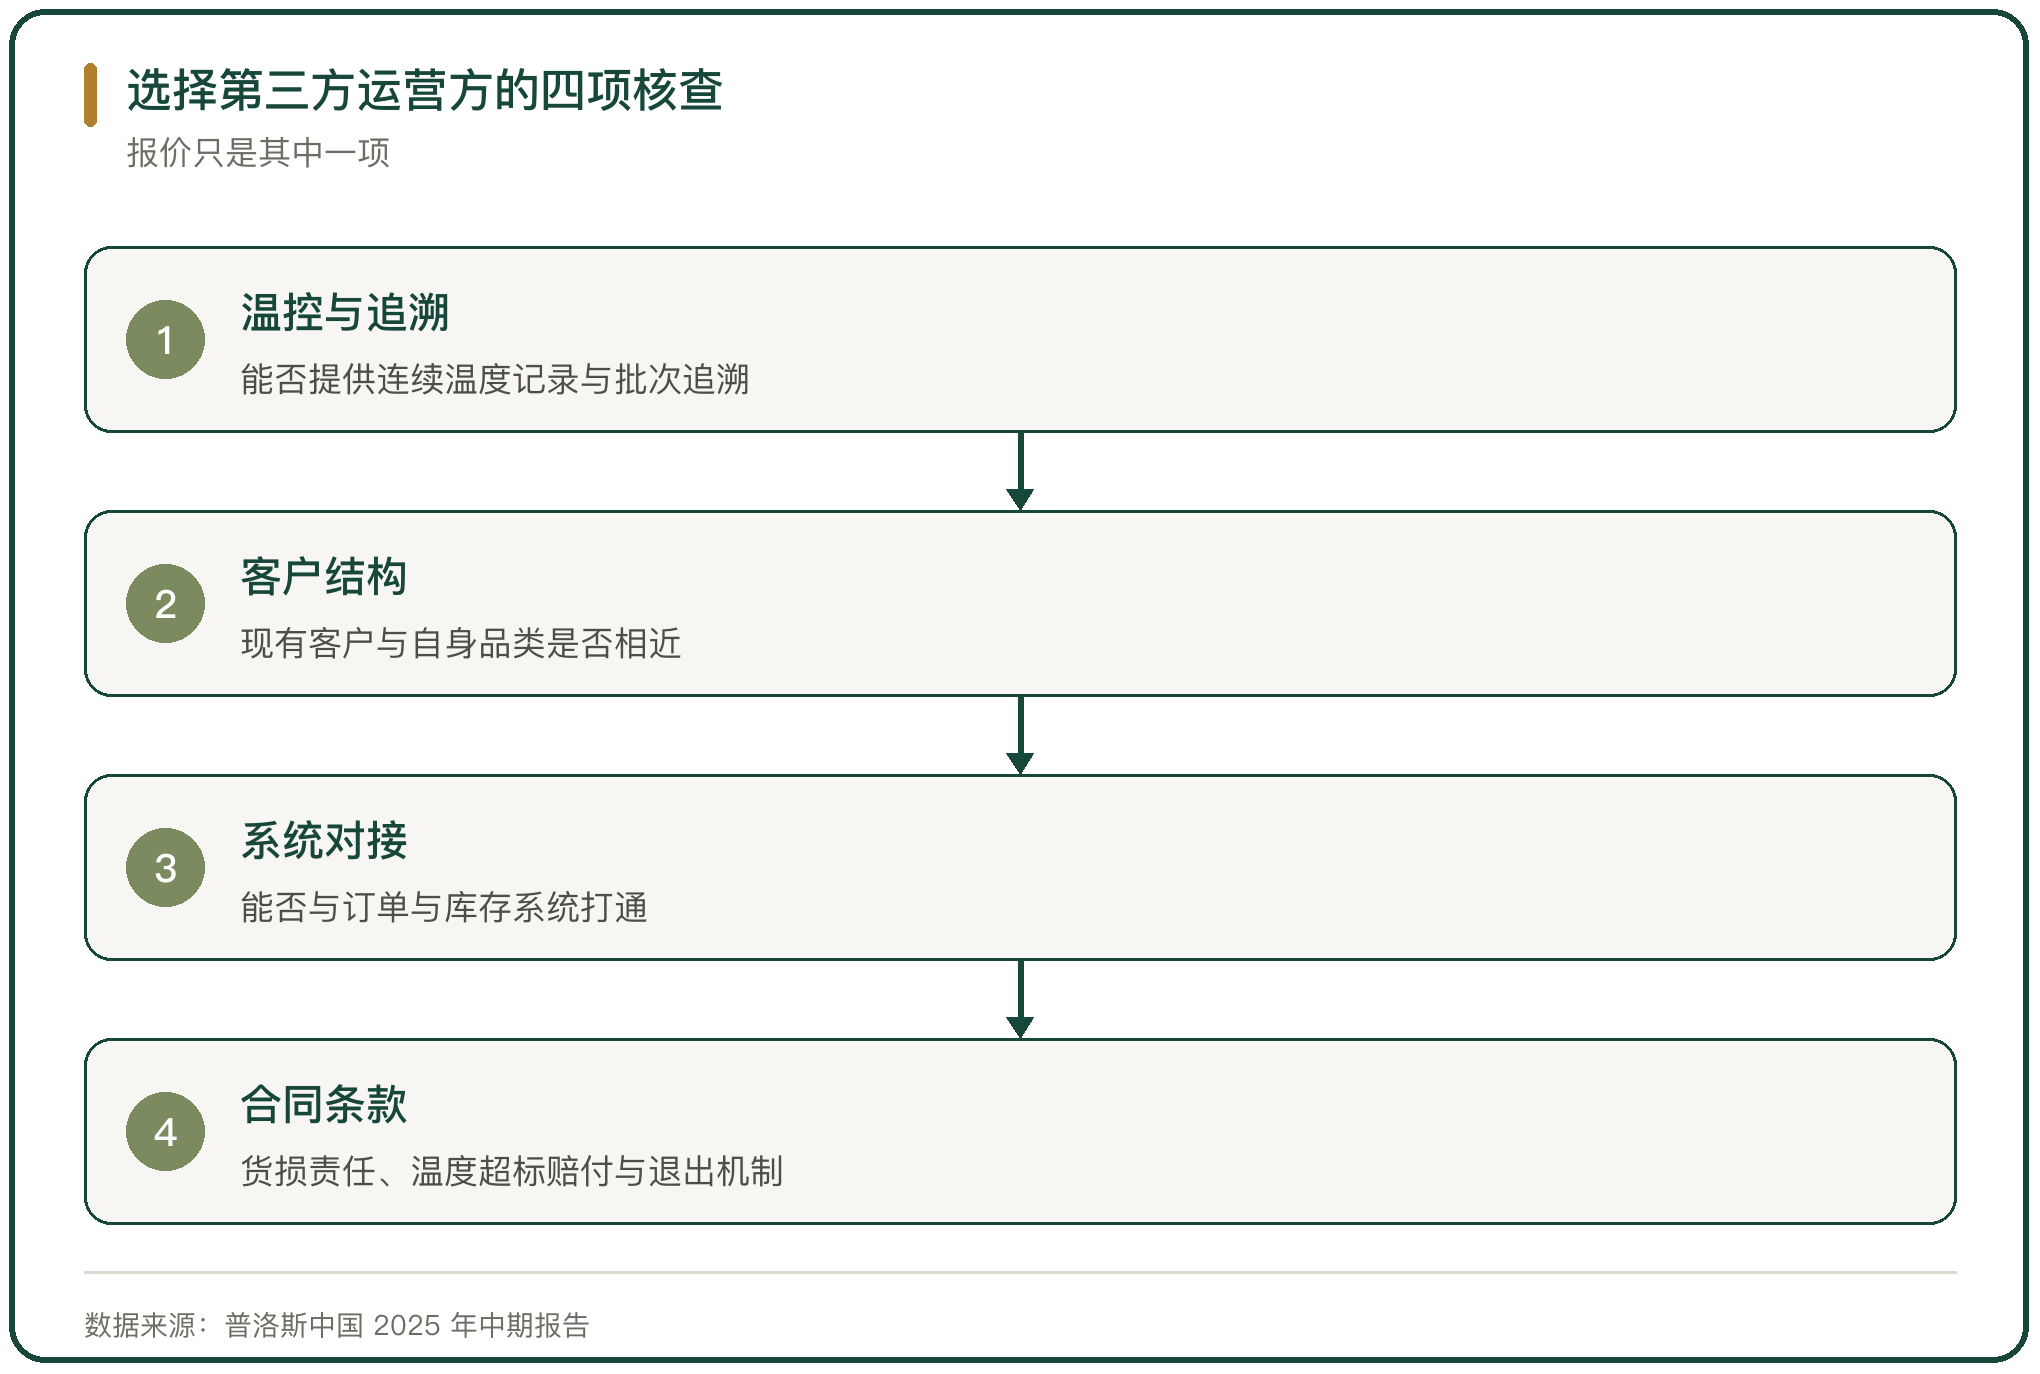
挑运营方不能只看报价。一是温控与追溯能力,能不能提供连续的温度记录与批次追溯;二是客户结构,它的现有客户与自己的品类是否相近;三是系统对接,能否与自己的订单与库存系统打通;四是合同条款,货损责任、温度超标赔付与退出机制怎么写。
报价只是其中一项。报价明显低于同行的方案,要么在服务上做减法,要么在合同责任上留了口子,签约前要把这两处看清楚。
十、冷库第三方运营的趋势
第三方运营的比例在上升。重资产的持有方缺乏库内操作能力,轻资产的运营方缺乏土地与资金,两者的分工比各自都做更有效率。
未来竞争落在客户结构与服务深度上。能同时提供多温区仓储、库内加工与仓配一体的运营方,能拿到货值更高、黏性更强的客户;只出租库位的运营方,会在租金下行里持续承压。



写点看法