

信息服务平台的商业模式
关键词 信息服务平台会员服务数据服务Yimutian Inc.卓创资讯农业 B2B 数字服务
一、信息服务平台的收入构成
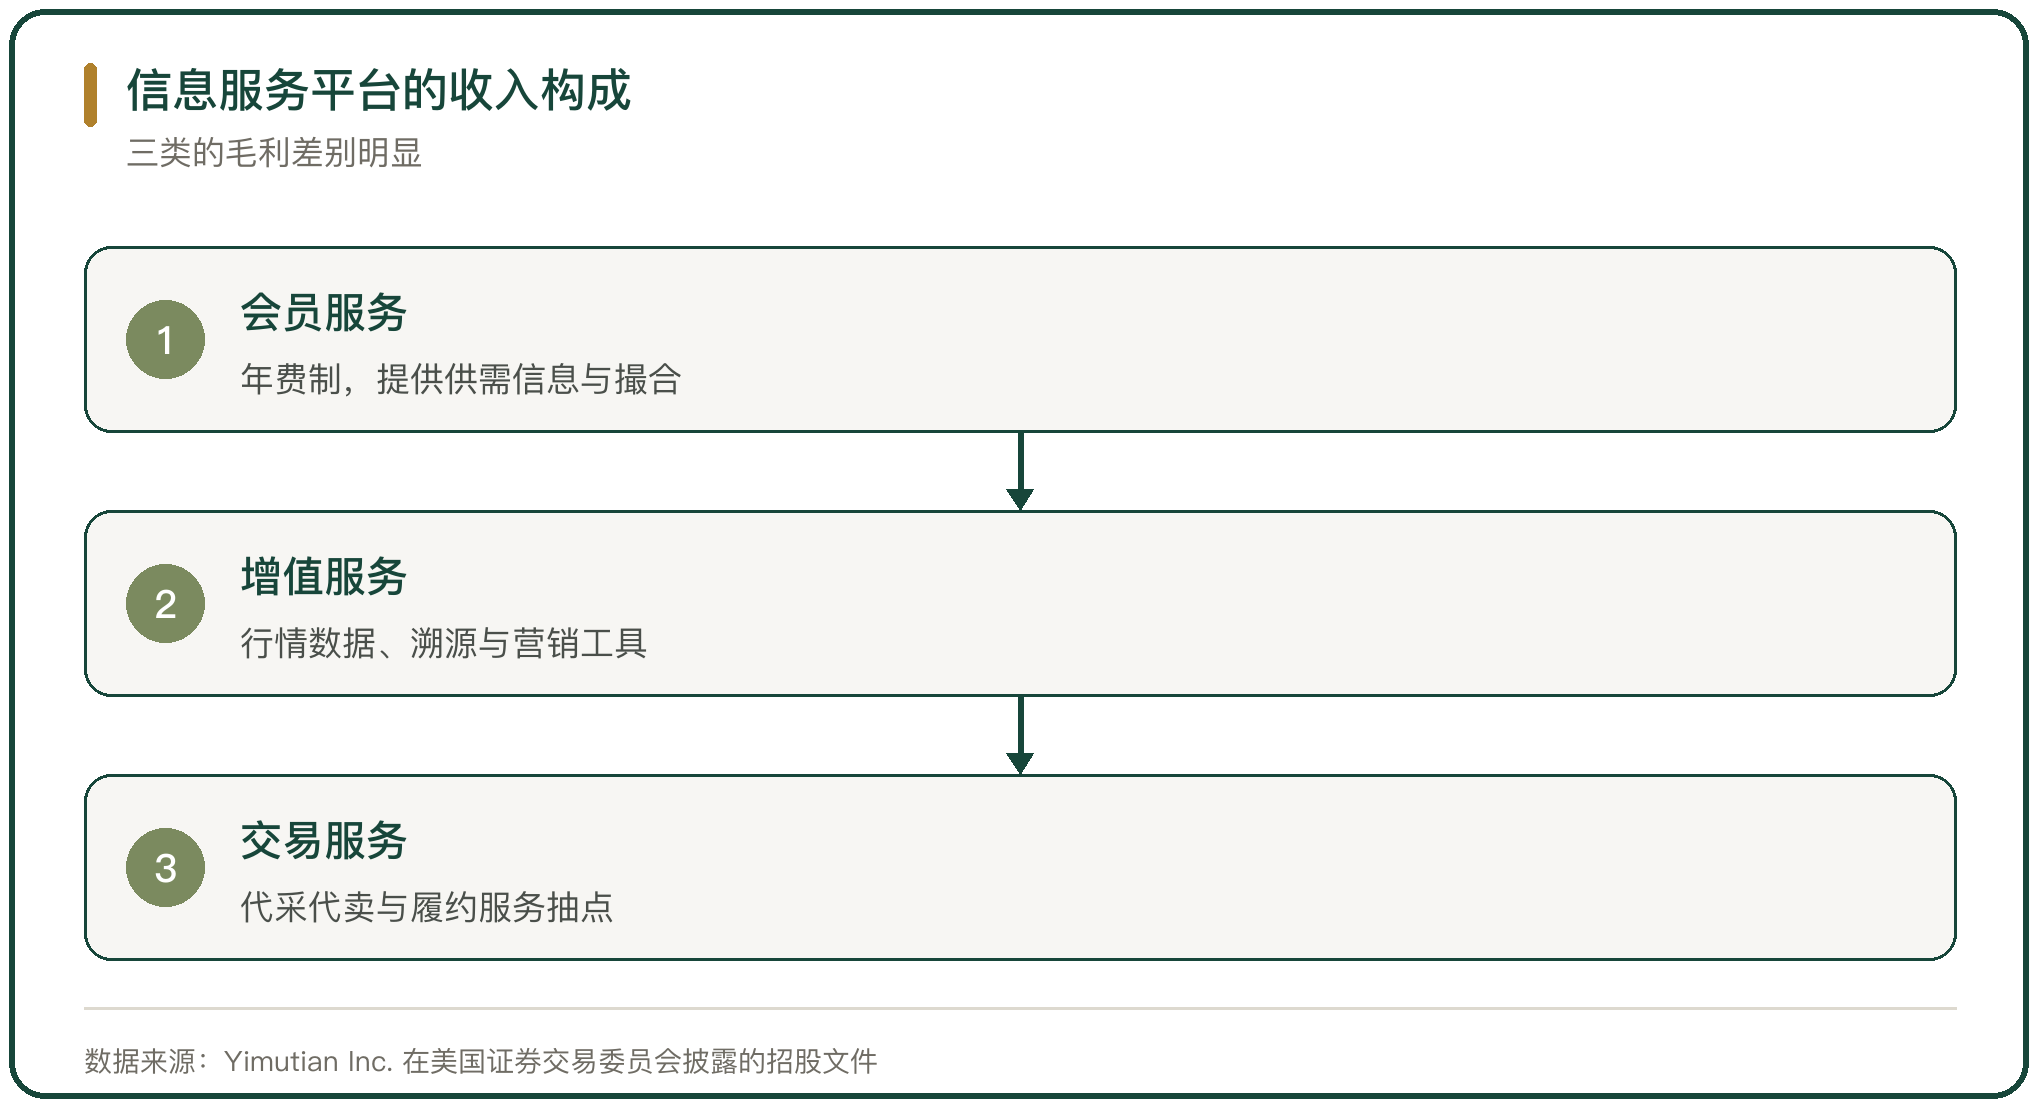
信息服务平台的收入大致分 3 类。一类是会员与信息订阅,靠年费或月度服务费;一类是数据与增值服务,靠行情数据、溯源工具与营销工具;一类是交易服务,靠代采代卖与履约服务抽点。
3 类的毛利差别明显。会员与信息服务以软件与数据为主,边际成本低、毛利高;交易服务涉及垫资、仓储与物流,毛利低、占用资金多。
收入结构决定了平台的经营重心。会员收入占比高的平台,核心工作是扩大商户规模与续费率;交易收入占比高的平台,核心工作是控制履约成本与坏账。
二、会员制:平台的商业模式主线
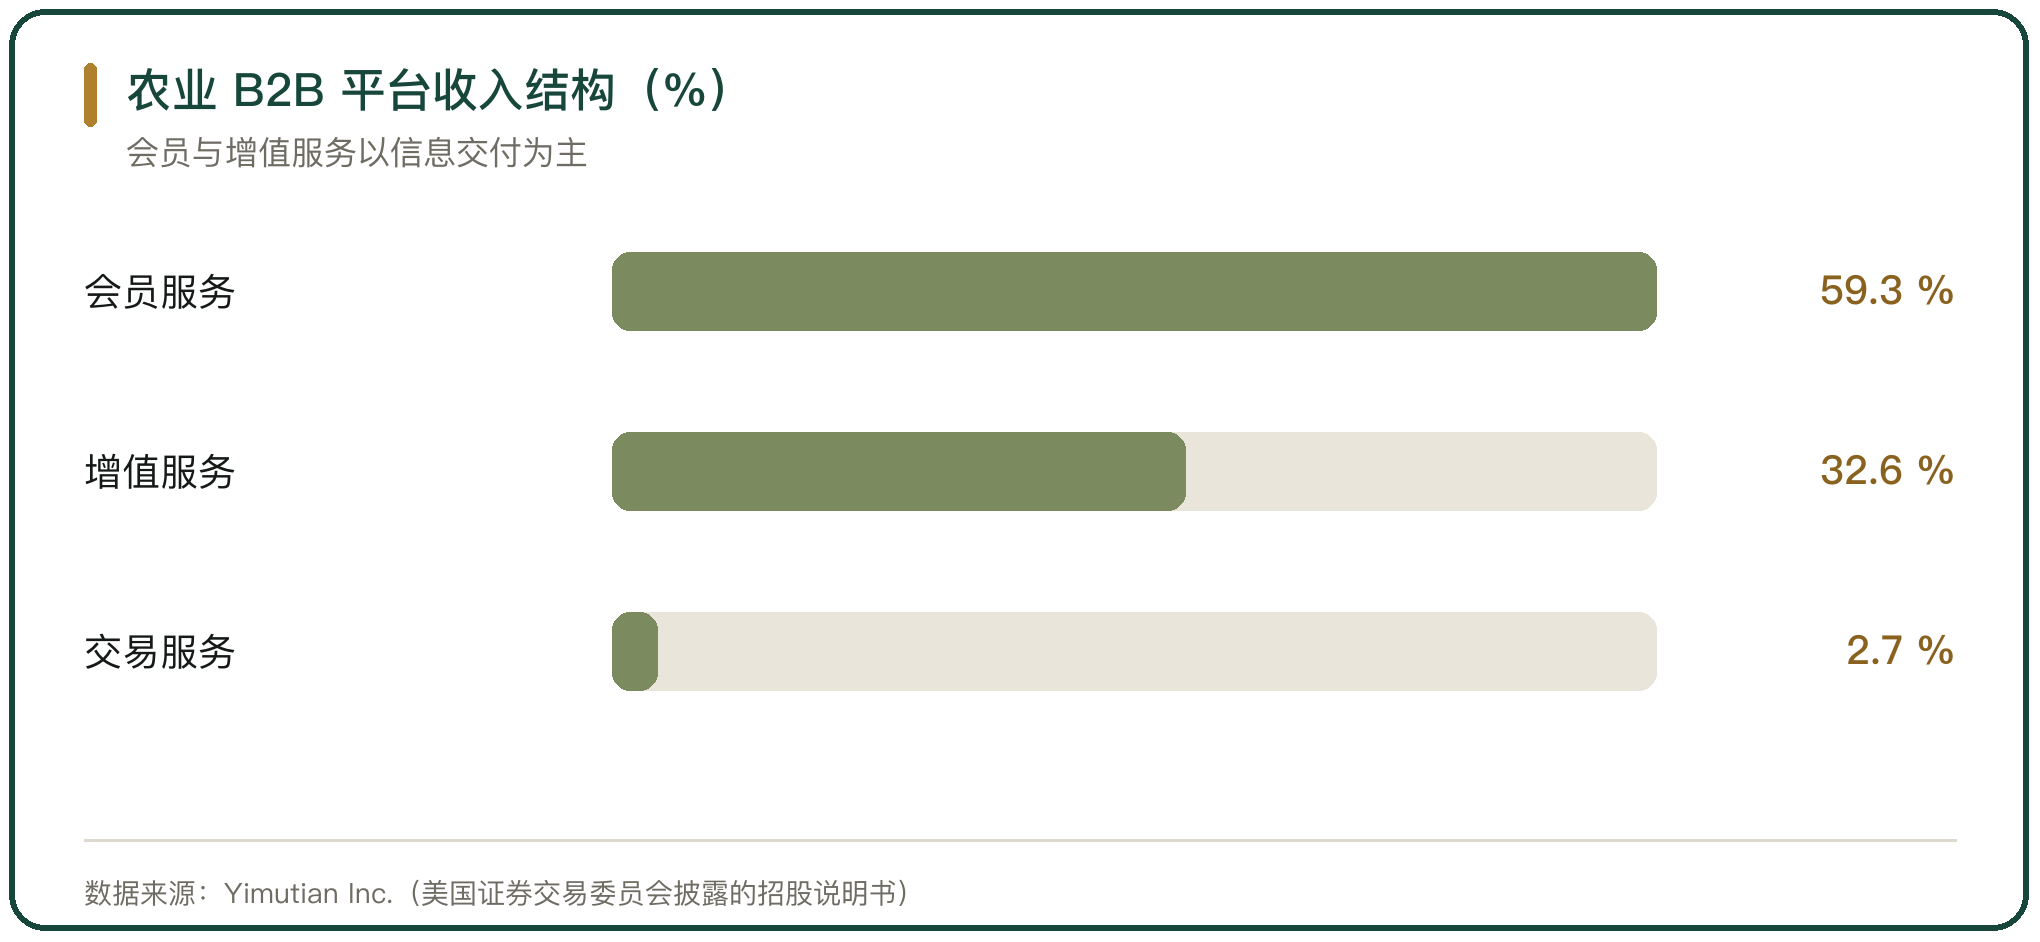
Yimutian Inc. 的收入以会员服务为主。招股文件披露,2024 年会员服务收入占营业收入 59.3%,增值服务占 32.6%,交易服务占 2.7%(Yimutian Inc. 在美国证券交易委员会披露的招股文件)。
会员制的逻辑是把供需信息与撮合工具打包成服务。截至 2024 年 12 月 31 日,平台覆盖 340 余个城市与 2800 余个县,涵盖 65% 以上的一级和二级农产品批发市场,服务商户超过 3800 万(Yimutian Inc.)。
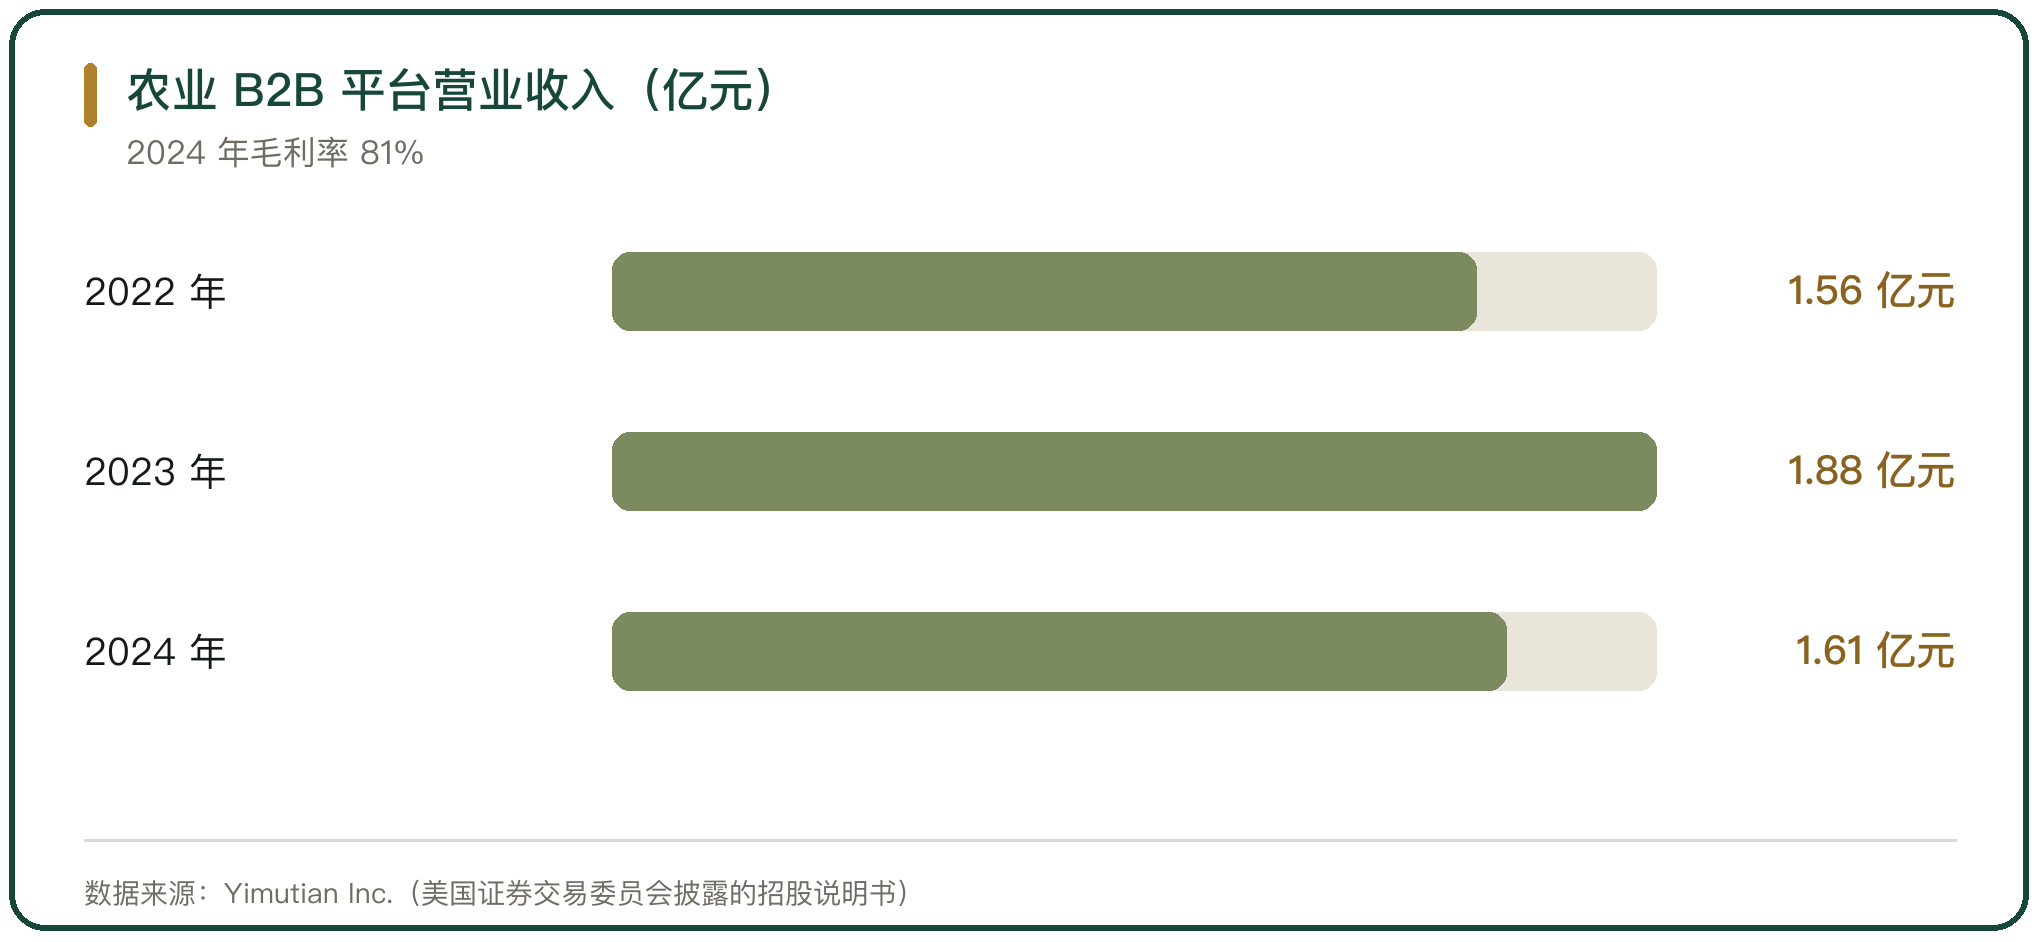
高毛利来自收入结构。2024 年该公司毛利率 81%,会员与增值服务以信息与软件交付为主,边际成本低;交易服务占比小,履约环节的成本压力没有压在报表上。
三、平台上市的定价与市场反应
平台的资本市场定价反映盈利模式的预期。Yimutian Inc. 于 2025 年 8 月 19 日在美国纳斯达克上市,代码 YMT,公开发售 452.2 万股美国存托股,发行价每股 4.1 美元,募资约 2200 万美元;上市首日收于 2.80 美元、下跌 31.7%,市值约 3.2 亿美元(Yimutian Inc. 在美国证券交易委员会披露的文件)。
亏损在收窄,但尚未转正。2022 年至 2024 年营业收入分别为 1.56 亿元、1.88 亿元、1.61 亿元,净利润分别为 -1.16 亿元、-1.06 亿元、-3494.10 万元;2025 年上半年收入 6640 万元、毛利率 80.3%、净亏损收窄 14.3% 至 1490 万元(Yimutian Inc.)。
上市后的估值取决于两件事。会员规模的扩张速度,以及交易服务与增值服务能否接替会员成为新的增长来源。
四、资讯与数据服务的收入结构
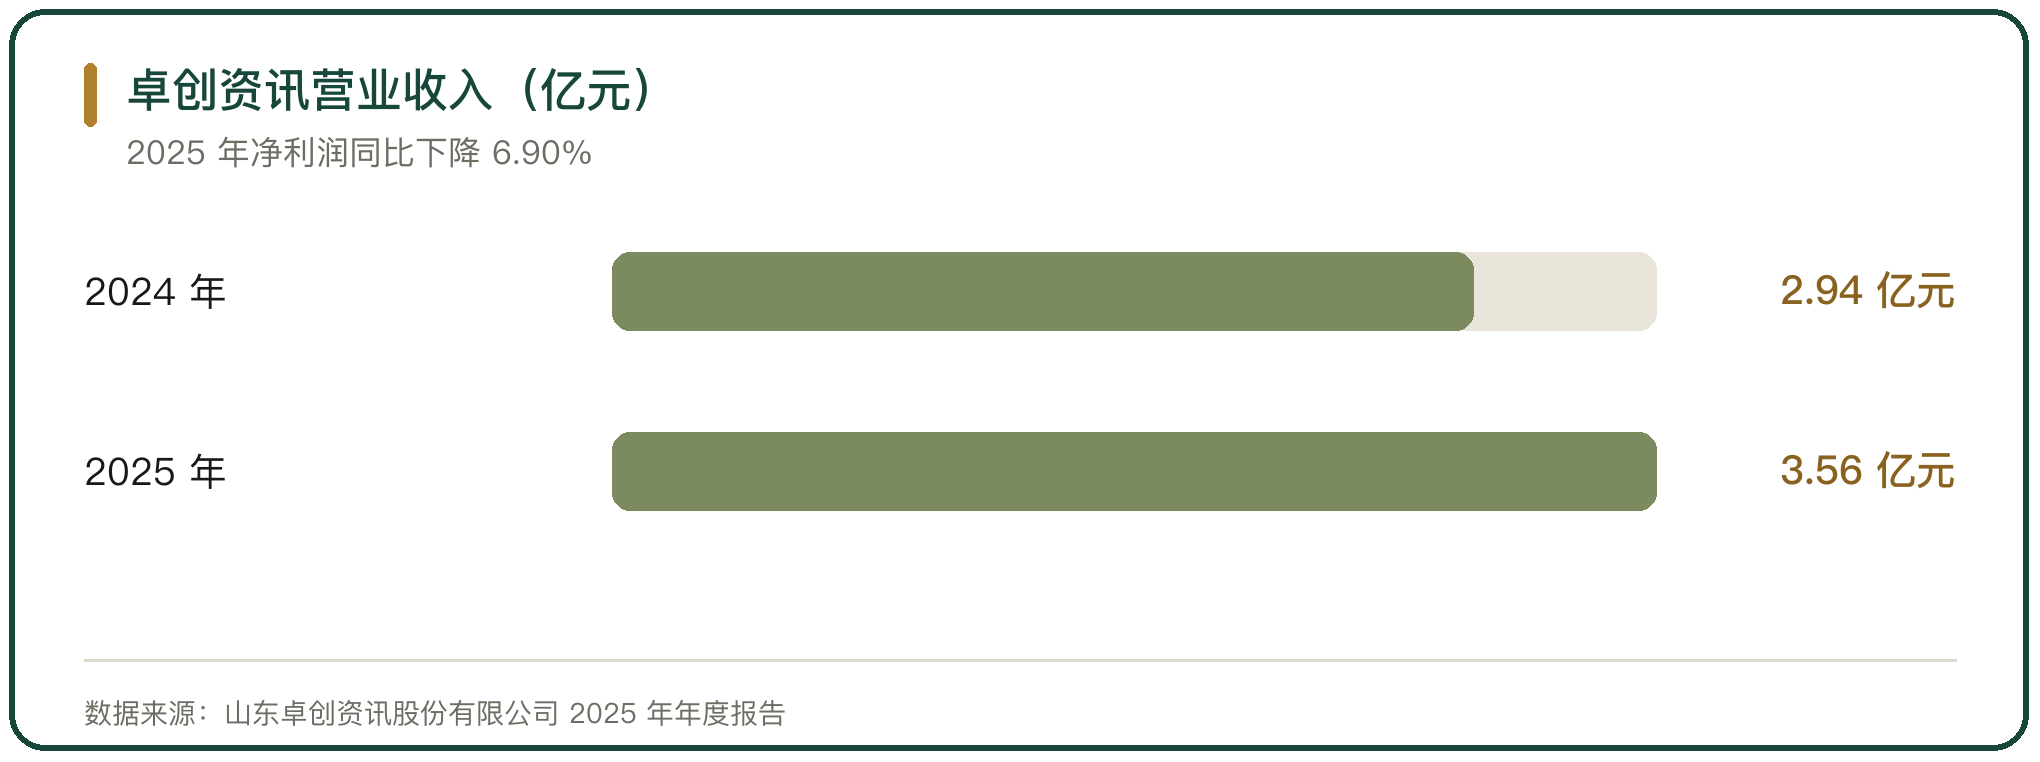
资讯服务是另一种商业模式。山东卓创资讯股份有限公司(股票代码 301299)2025 年营业收入 355,967,634.55 元、同比增长 20.90%,归属于上市公司股东的净利润 65,642,273.00 元、同比下降 6.90%(山东卓创资讯股份有限公司 2025 年年度报告)。
收入来自 4 类服务。资讯服务提供大宗商品的价格、产量与库存数据;数智服务把数据做成系统与模型;咨询服务提供定制研究;会展服务组织行业会议(山东卓创资讯股份有限公司)。
资讯服务的成本集中在分析师团队与数据采集。信息采集、核验与更新靠人力,收入增长与人力投入同步上升,收入增 20.90% 而净利润降 6.90% 的落差,反映的正是这个结构。
五、产业数据服务:布瑞克的县域数据
县域数据是产业数据服务的落点。布瑞克(苏州)农业智联网股份有限公司 2025 年 7 月披露 IPO 辅导工作进展报告第十四期,服务超过 600 个县域与 10 万余家食品企业(布瑞克(苏州)农业智联网股份有限公司)。
数据规模是这类平台的资产。布瑞克的数据覆盖 200 多个国家和地区、国内超过 2000 个县域,数据总量超过 10 亿条,收录 500 种以上农产品数据,累计研究报告超过 16000 篇(布瑞克(苏州)农业智联网股份有限公司)。
县域客户的付费能力有限。产业数据服务的收入要靠县级政府的数字化项目与企业的定制服务,单笔金额不大、回款周期长,规模效应依赖标准化产品。
六、撮合与交易服务的变现难题
撮合容易,变现难。生鲜 B2B 的交易服务毛利被履约成本挤压,自营模式要在仓储、采购、分拣、配送各环节投入,同时承担库存积压与损耗的风险。
收缩案例说明模式的重量。美菜自 2021 年 2 月起调整业务,半年内退出 10 个中心城市与数百个县城,关停 15 个中心城市的仓库并清退县级代理商,转向“自营+平台”的混合模式(澎湃新闻、凤凰网科技)。同年 5 月,饿了么旗下 B2B 食材配送平台“有菜”宣布停止运营(澎湃新闻)。
行业的整体盈利面很窄。中国电子商务研究中心的数据显示,4000 多家生鲜电商中仅 4% 营收持平、88% 亏损、1% 实现盈利(经凤凰网科技转引)。
交易服务的收入靠抽点,抽点高了供应商外流,抽点低了覆盖不了履约成本。
七、公益性信息服务平台的成本与收益
公益性平台走的是另一条路。农业农村部自 2014 年启动信息进村入户试点,2017 年在 10 个省市整省推进,截至 2025 年 6 月底全国建成益农信息社 6.9 万个,累计提供公益服务 1115 万人次、便民服务 1.8 亿人次,实现电商交易额 128 亿元(农业农村部)。
公益性与商业性要分开核算。公益服务由财政支持,便民与电商服务靠市场化运营,两类业务的成本与收入混在一起看,容易误判村级站的实际经营状况。
村级站的收益取决于当地的人口与流量。便民缴费、代购代销、快递代收是主要收入来源,人口流出地区的站点缺少订单密度,收入难以覆盖人工与场地成本。
八、数据资产化的新变现路径
数据资产化给平台提供了新的变现口径。合肥百大集团周谷堆农批市场完成安徽省首单农批市场数据资产入表,入表的数据资产包含商品产地价格指数、热鲜肉价格波动数据集与市场商品进场量分析数据集,并已在安徽省数据知识产权登记平台、安徽省数据交易所及合肥数据要素流通平台完成登记与上架(合肥百货大楼集团股份有限公司)。
数据产品可以直接进入交易场所。2025 年 4 月 2 日,南充柑桔数据产品在深圳数据交易所上市,为四川省首个特色产业数据资产,四川天府银行对 27 家相关企业整体预授信 1.1 亿元(深圳数据交易所)。
数据变现的前提是权属清晰。数据来源、加工过程与使用范围要可界定,才能登记、入表与上架;权属不清的数据无法进入交易环节。
九、信息服务平台的成本结构
信息服务平台的成本分成两块。信息与数据服务的成本以人力为主,分析师、工程师与运营人员的投入随收入增长而增长;交易与履约服务的成本以仓储、分拣、配送为主,规模扩大时单位成本下降,但要先投入固定资产。
两类业务的规模效应不同。信息服务的边际成本低,用户规模扩大后毛利改善明显;交易服务受履约半径限制,单仓覆盖的订单密度不够,单位成本就降不下来。
平台的路径选择由此分叉。以信息服务为主的平台追求商户数量与数据覆盖,以交易服务为主的平台追求订单密度与履约效率。
十、信息服务平台的商业模式判断
信息服务平台的商业模式能否成立,取决于收入结构与成本结构是否匹配。以会员与数据服务为主的模式,毛利高、现金流稳定,但收入天花板受中小商户付费能力限制;以交易服务为主的模式,收入规模大、毛利薄,成败取决于履约成本能否压到抽点以下。
该平台的路径是前者。2024 年会员服务收入占比 59.3%、增值服务占 32.6%、交易服务占 2.7%,毛利率 81%(Yimutian Inc.)。
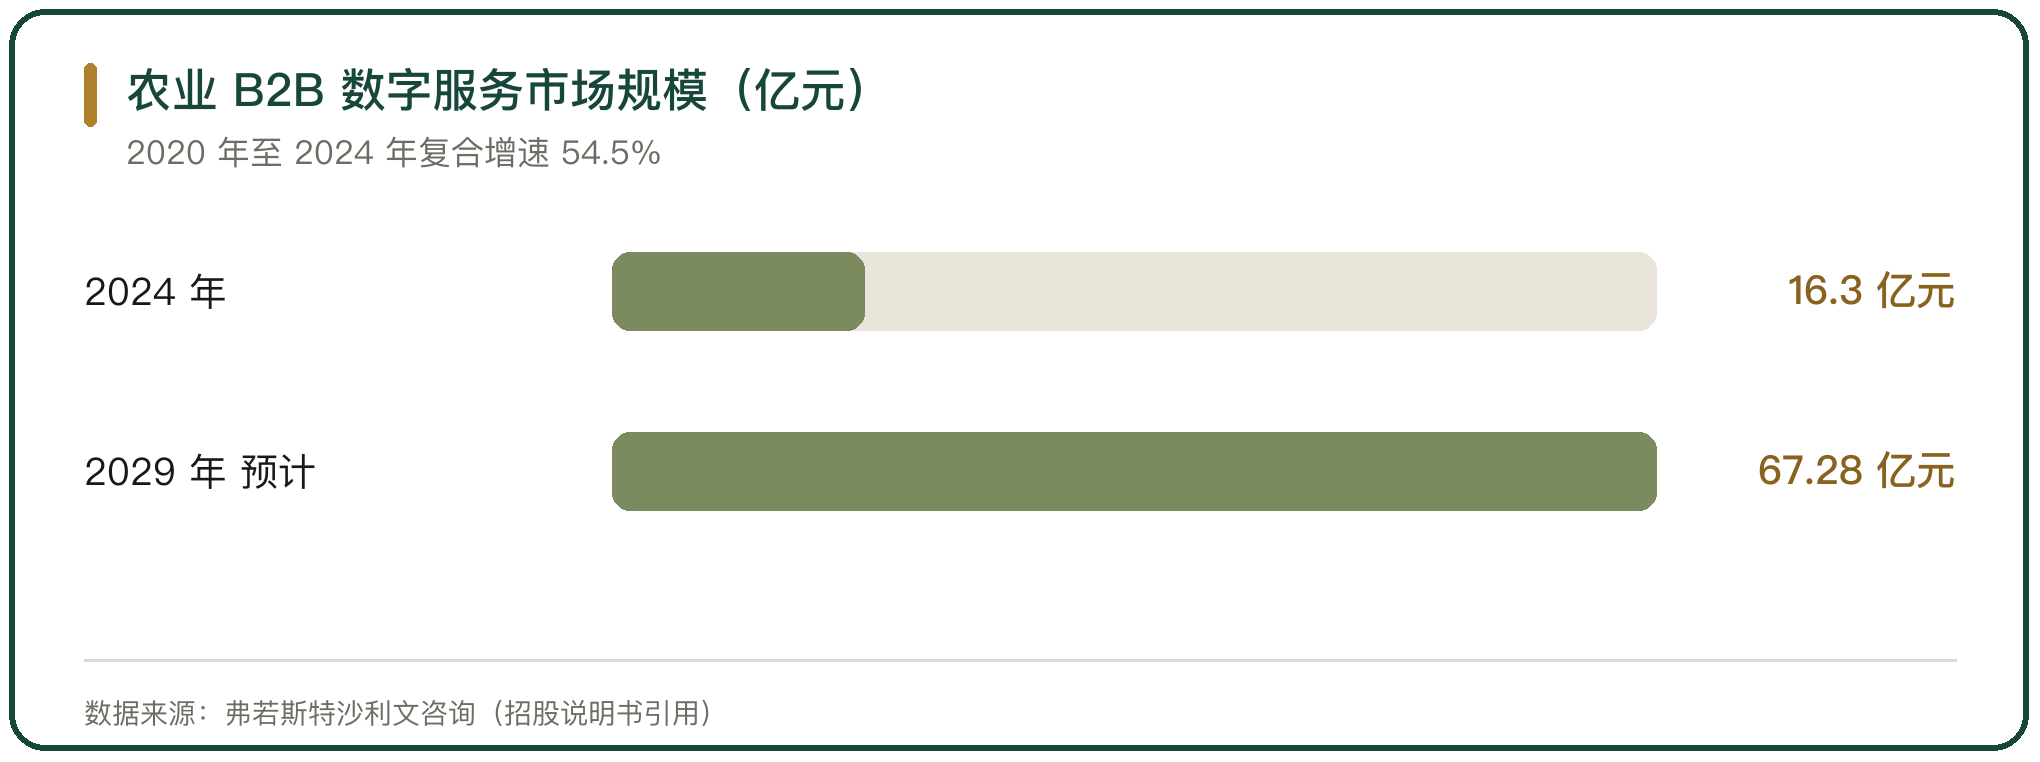
行业空间的扩大依赖覆盖面提升。弗若斯特沙利文测算,中国农业 B2B 数字服务市场规模 2024 年为 16.3 亿元,2020 年至 2024 年复合增速 54.5%,预计 2029 年达到 67.28 亿元(弗若斯特沙利文)。



写点看法