

物流节点设施的投融资机制
关键词 物流节点设施投融资机制中央预算内投资政策性金融工具地方政府专项债公募REITs
一、物流节点设施的资金来源
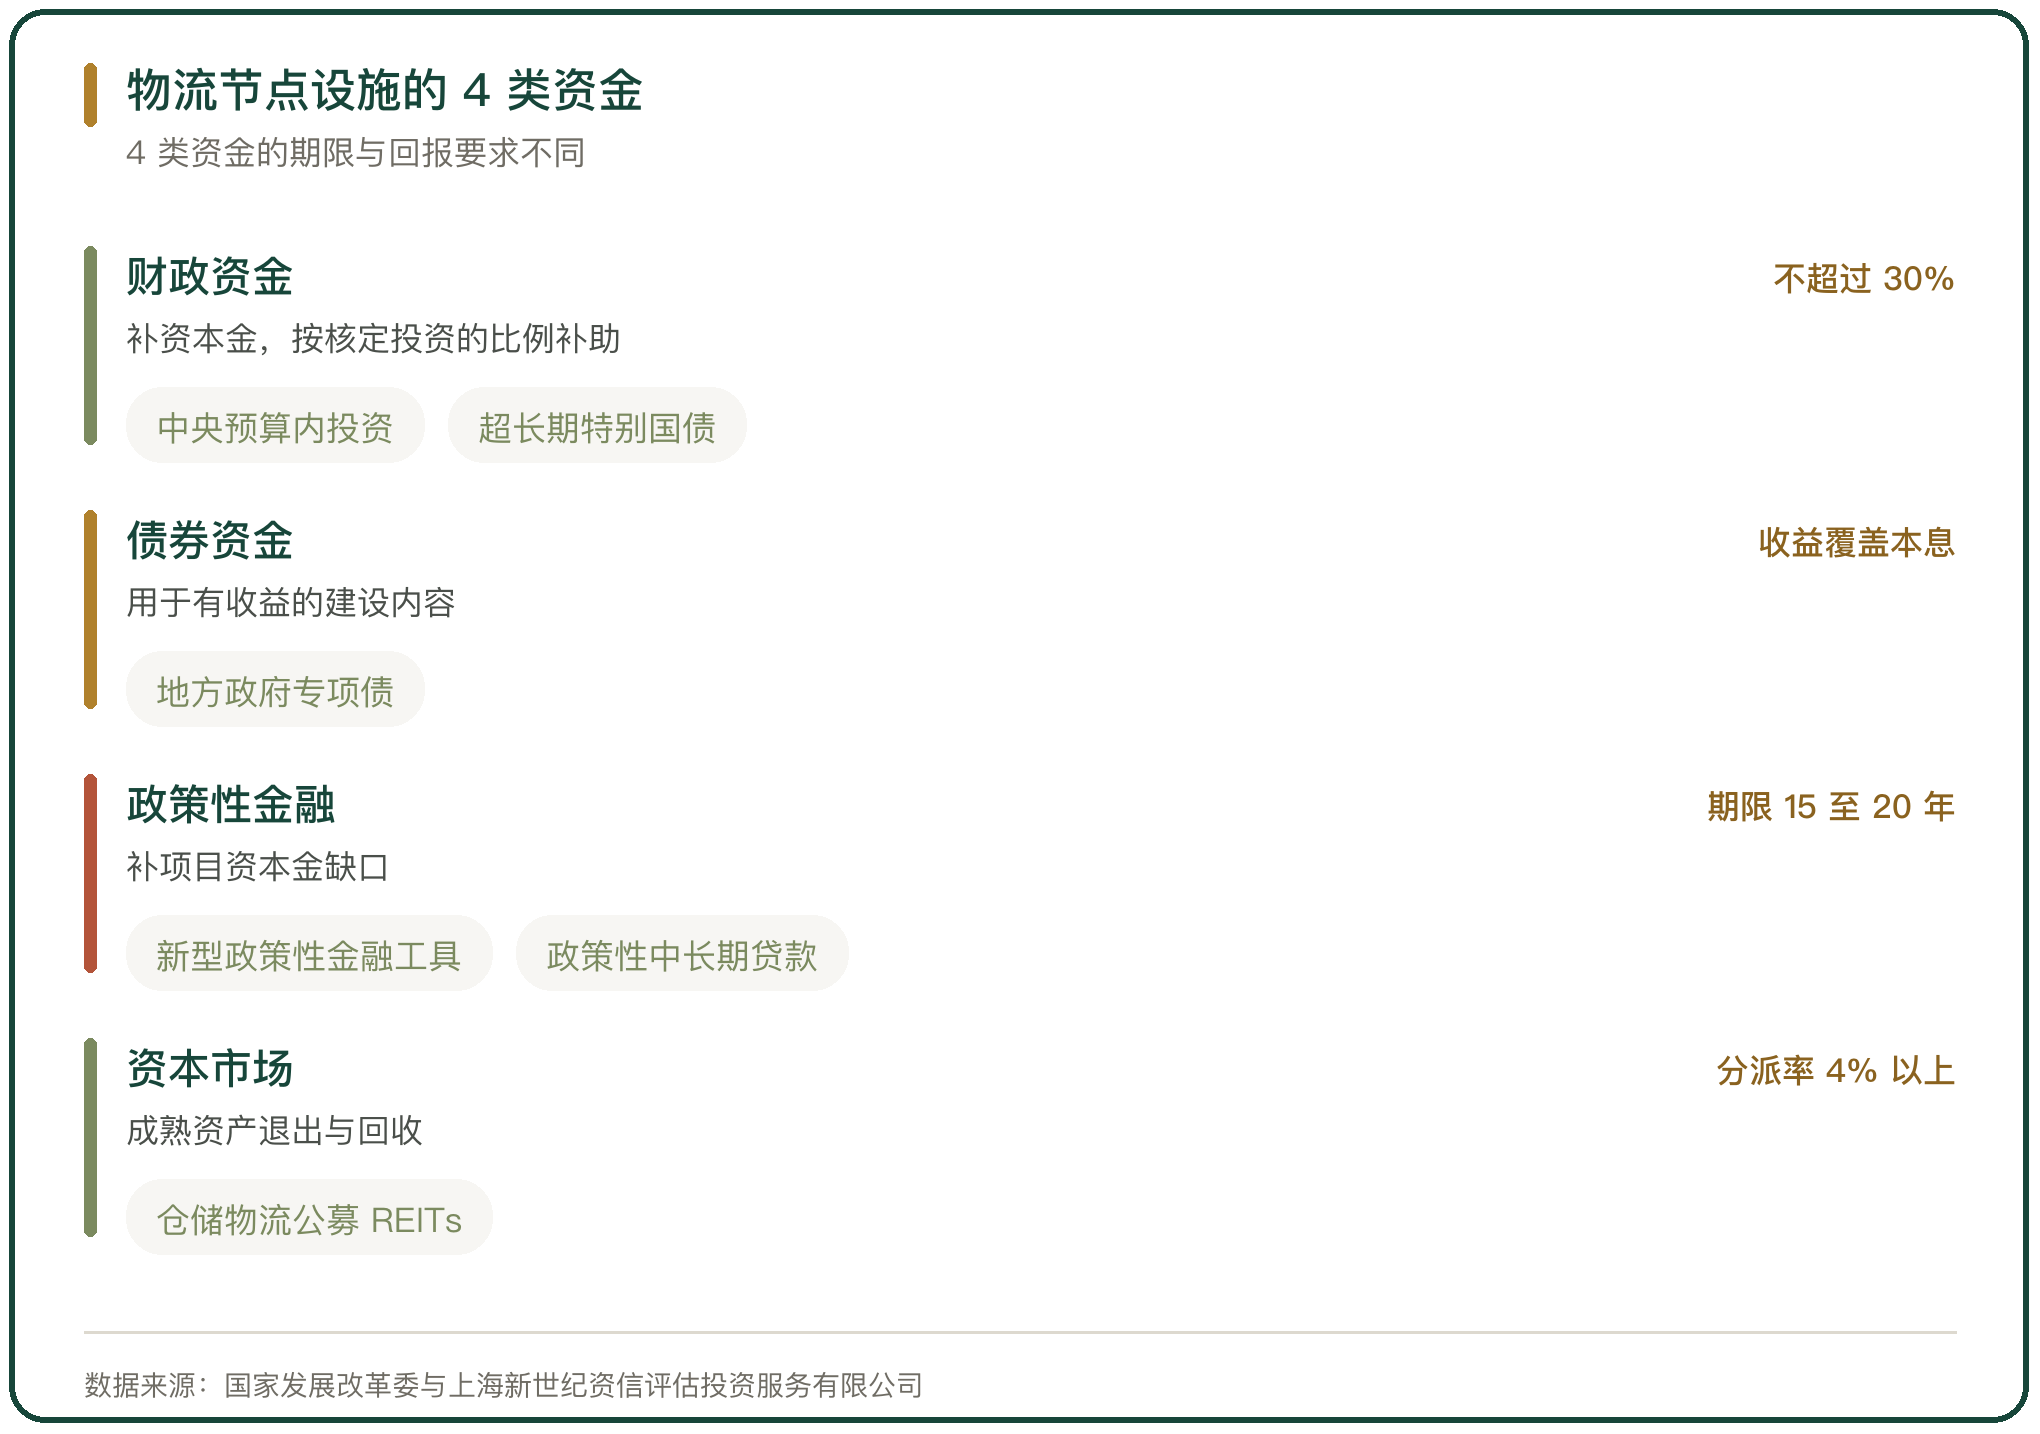
物流节点设施的资金分四条线进来。财政资金补资本金,中央预算内投资与超长期特别国债按核定投资的比例给;地方政府专项债做建设,要求项目自身收益覆盖本息;政策性金融工具补项目资本金缺口,期限多在 15 至 20 年;仓储物流公募 REITs 做退出,把建成的重资产换成可交易的份额。
四条线的期限与回报要求不同。财政资金与特别国债期限最长,盯的是项目能不能落地;专项债与政策性贷款看收益;REITs 看资产的实际分派率。把一个枢纽或一座公共冷库建起来,往往要几路资金同时进场。
二、中央预算内投资的补助口径
《城乡冷链和国家物流枢纽建设中央预算内投资专项管理办法》(发改经贸规〔2023〕1753 号)规定,单个项目支持标准原则上不高于核定投资的 30%,且均为一次性安排;2025 年物流专项主要支持单体库容 2 万立方米以上的第三方公共冷藏库、冷冻库新建及改扩建,以及存量冷库的智能化改造与相关分拣、流通加工配套。项目要完成前期手续、自筹资金落实、已开工且主体工程未完工,并且未获得其他中央财政性资金支持。
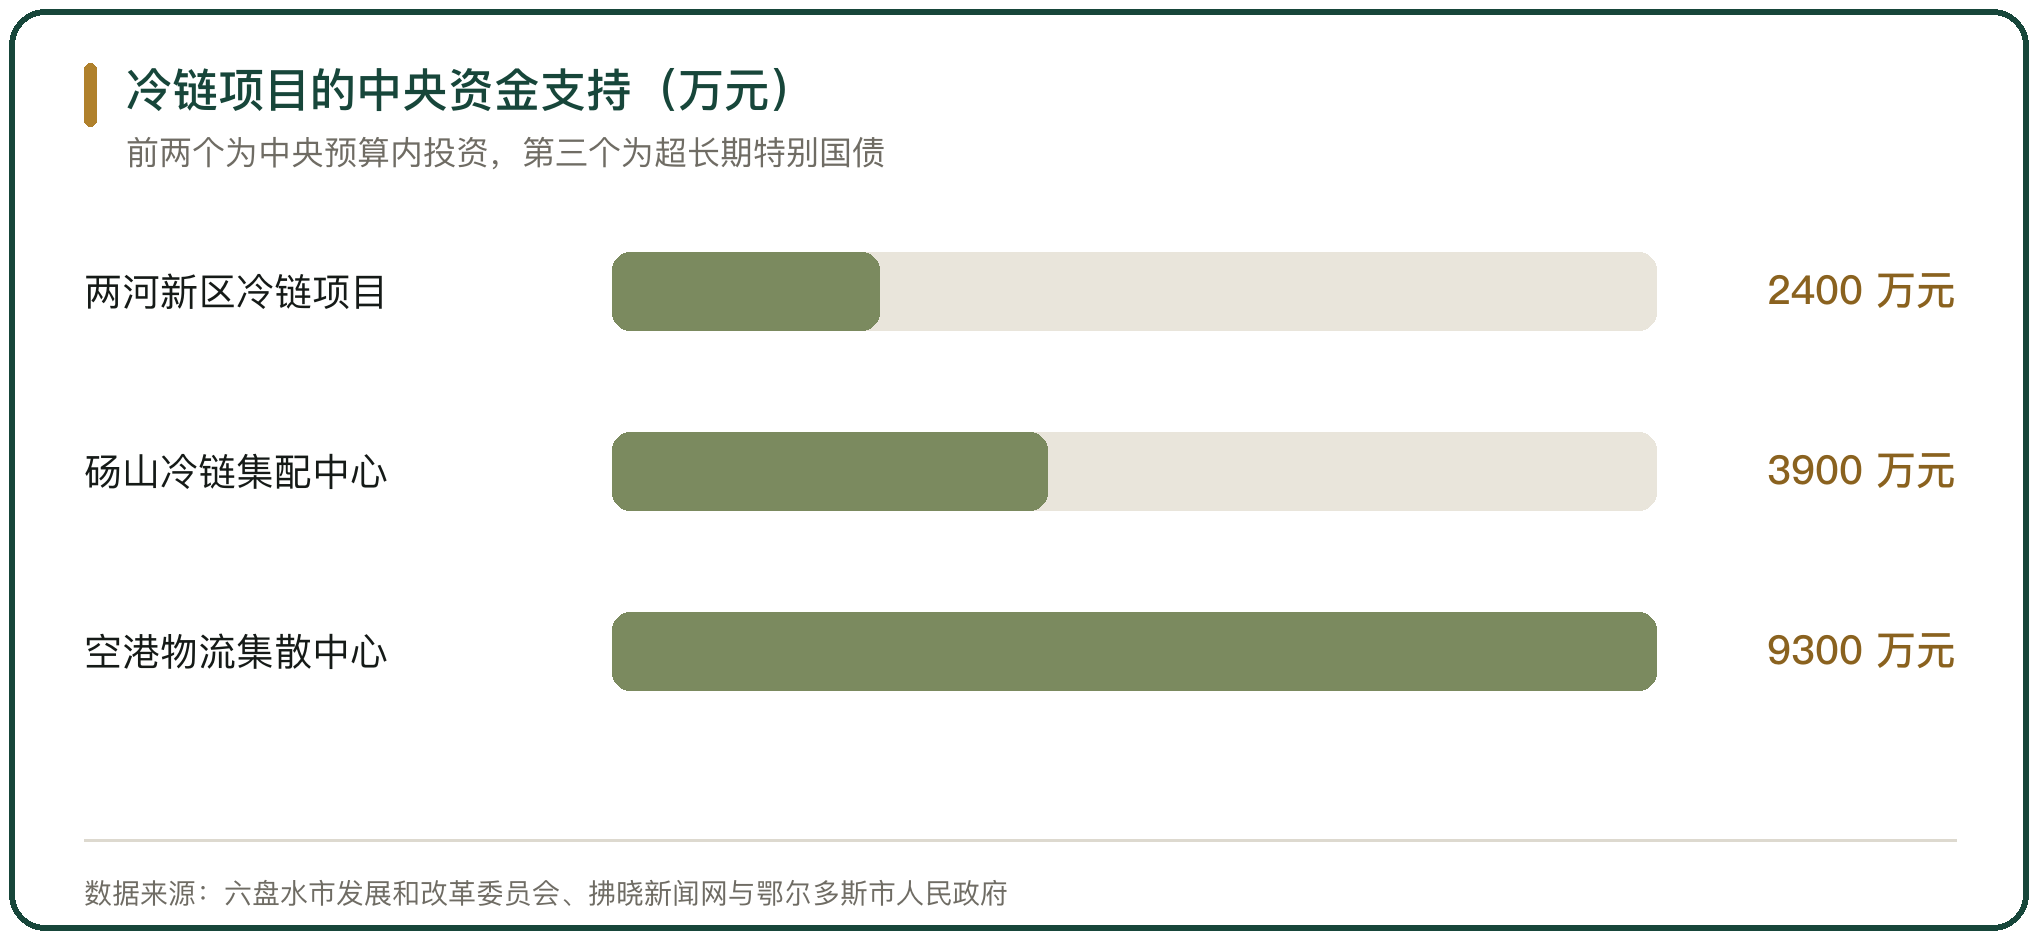
项目端的资金量级看两组数。贵州红果经济开发区两河新区冷链仓储物流项目总投资 4.28 亿元,获 2400 万元中央预算内资金,建设冷链物流设施 3.2 万平方米、折合冷库库容 5.76 万立方米(六盘水市发展和改革委员会,2025-04-29)。安徽砀山冷链集配中心项目总投资约 4.5 亿元,获 3900 万元中央预算内资金,冷库库容 19.3 万立方米,用于完善宿州国家骨干冷链物流基地的功能性设施(拂晓新闻网,2025-05-24)。
三、地方政府专项债的收益要求
专项债的硬约束是项目自身收益覆盖本息,测算过不了这一关就发不出去。冷链与物流项目的偿债来源一般分散在几块:冷库租赁、厂房与综合服务楼出租、物业费、停车位与屋顶光伏发电。
河北廊坊陆港物流园把园区项目列进了省级重点前期项目,廊坊市高新区物流园项目申报了 2025 年第一批次地方政府专项债券资金;省里另设货运站场补助,对综合货运枢纽项目按 4000 万元每个、公路货运站按 1200 万元每个给省级资金支持,“十四五”以来共补助货运枢纽项目 24 个、5.68 亿元(河北省发展和改革委员会,2025-06-19)。
项目能不能拿到专项债,先看收益测算这一关。收益来源越分散,单项波动对偿债覆盖倍数的影响越大。
四、新型政策性金融工具补资本金
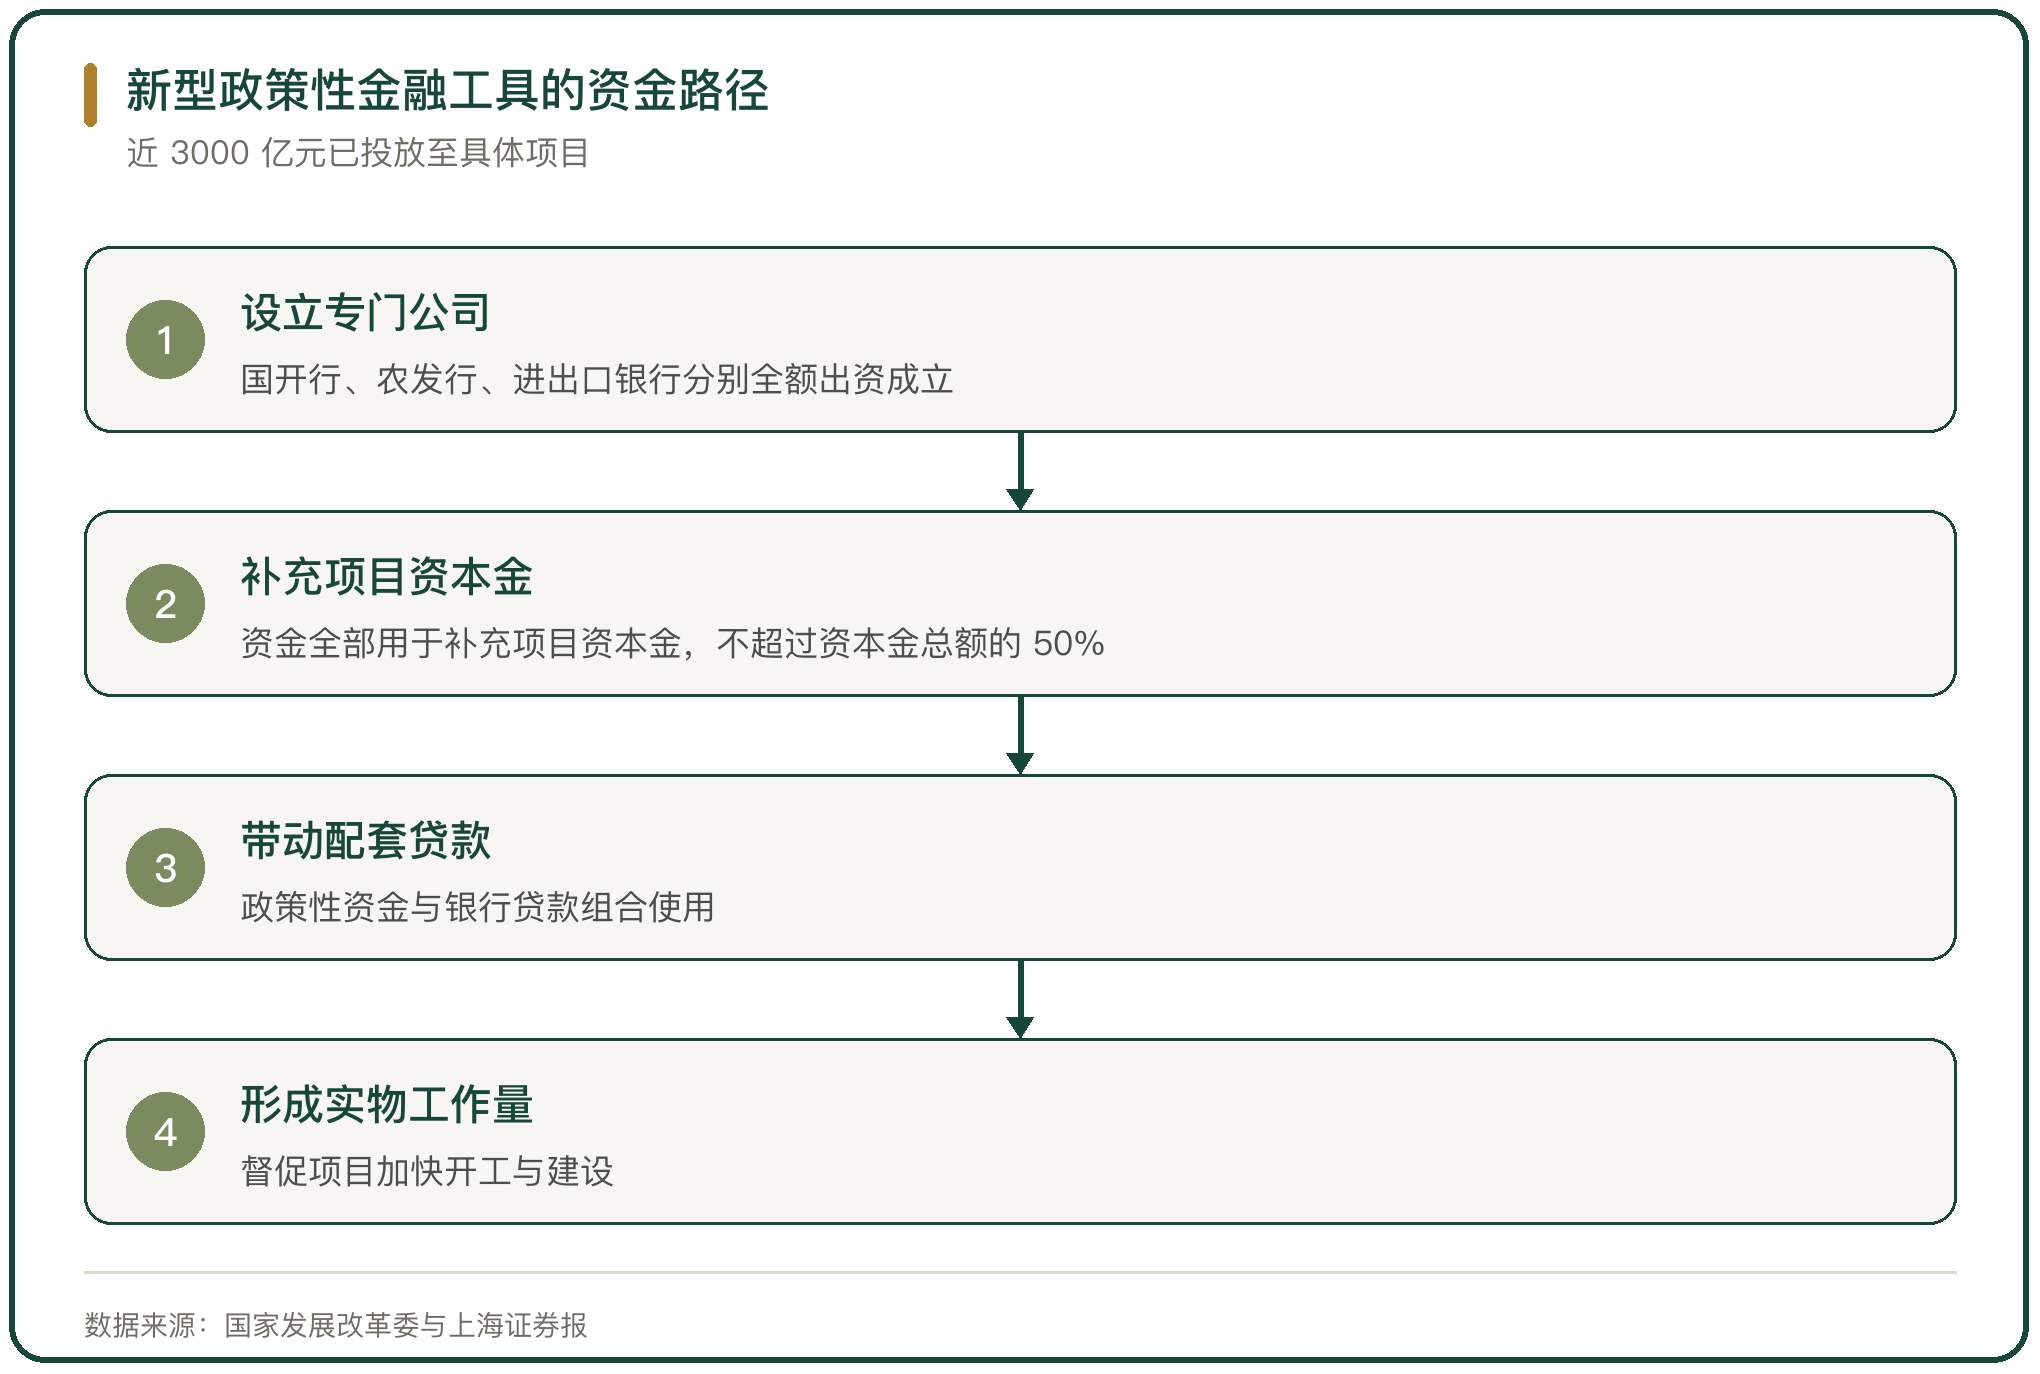
2025 年 9 月 29 日,国家发展改革委明确新型政策性金融工具规模共 5000 亿元,全部用于补充项目资本金;国家开发银行、中国农业发展银行、中国进出口银行当天分别成立专门公司承接。截至 10 月 17 日,国开行、农发行分别投放 1893.5 亿元、1001.11 亿元,合计近 3000 亿元,预计分别拉动项目总投资 2.8 万亿元、1.26 万亿元(上海证券报,2025-10-21)。
这笔钱的期限多在 15 至 20 年,且不超过项目全部资本金的 50%。从披露的样本项目看,交通基建与物流领域合计占总投资 14%,物流是其中一块。广东博罗县农贸综合批发市场及仓储园区项目拿到农发行 1.8 亿元,用于市场升级改造与仓储建设(21 世纪经济报道,2025-10-22)。
五、超长期特别国债的投向
超长期特别国债支持的是“两重”方向的物流基础设施补短板。内蒙古伊金霍洛旗空港物流园区物流集散中心项目获 2025 年第三批超长期特别国债 9300 万元,是内蒙古自治区唯一获批的物流领域项目;项目总投资 7 亿元,用地 273382 平方米、建筑面积 127226 平方米,建设自动化快递分拨厂房与冷链、医药、矿用物资仓储库房(鄂尔多斯市人民政府,2025-07-29)。
设备更新这一路也走特别国债。冷链设施设备更新、纯电动与增程式及燃料电池冷藏车替换燃油车,都在“两新”支持范围内,补助标准为符合支持范围投资额的 30%(呼伦贝尔市发展和改革委员会,2026-06-23)。
六、基础设施 REITs 的退出通道
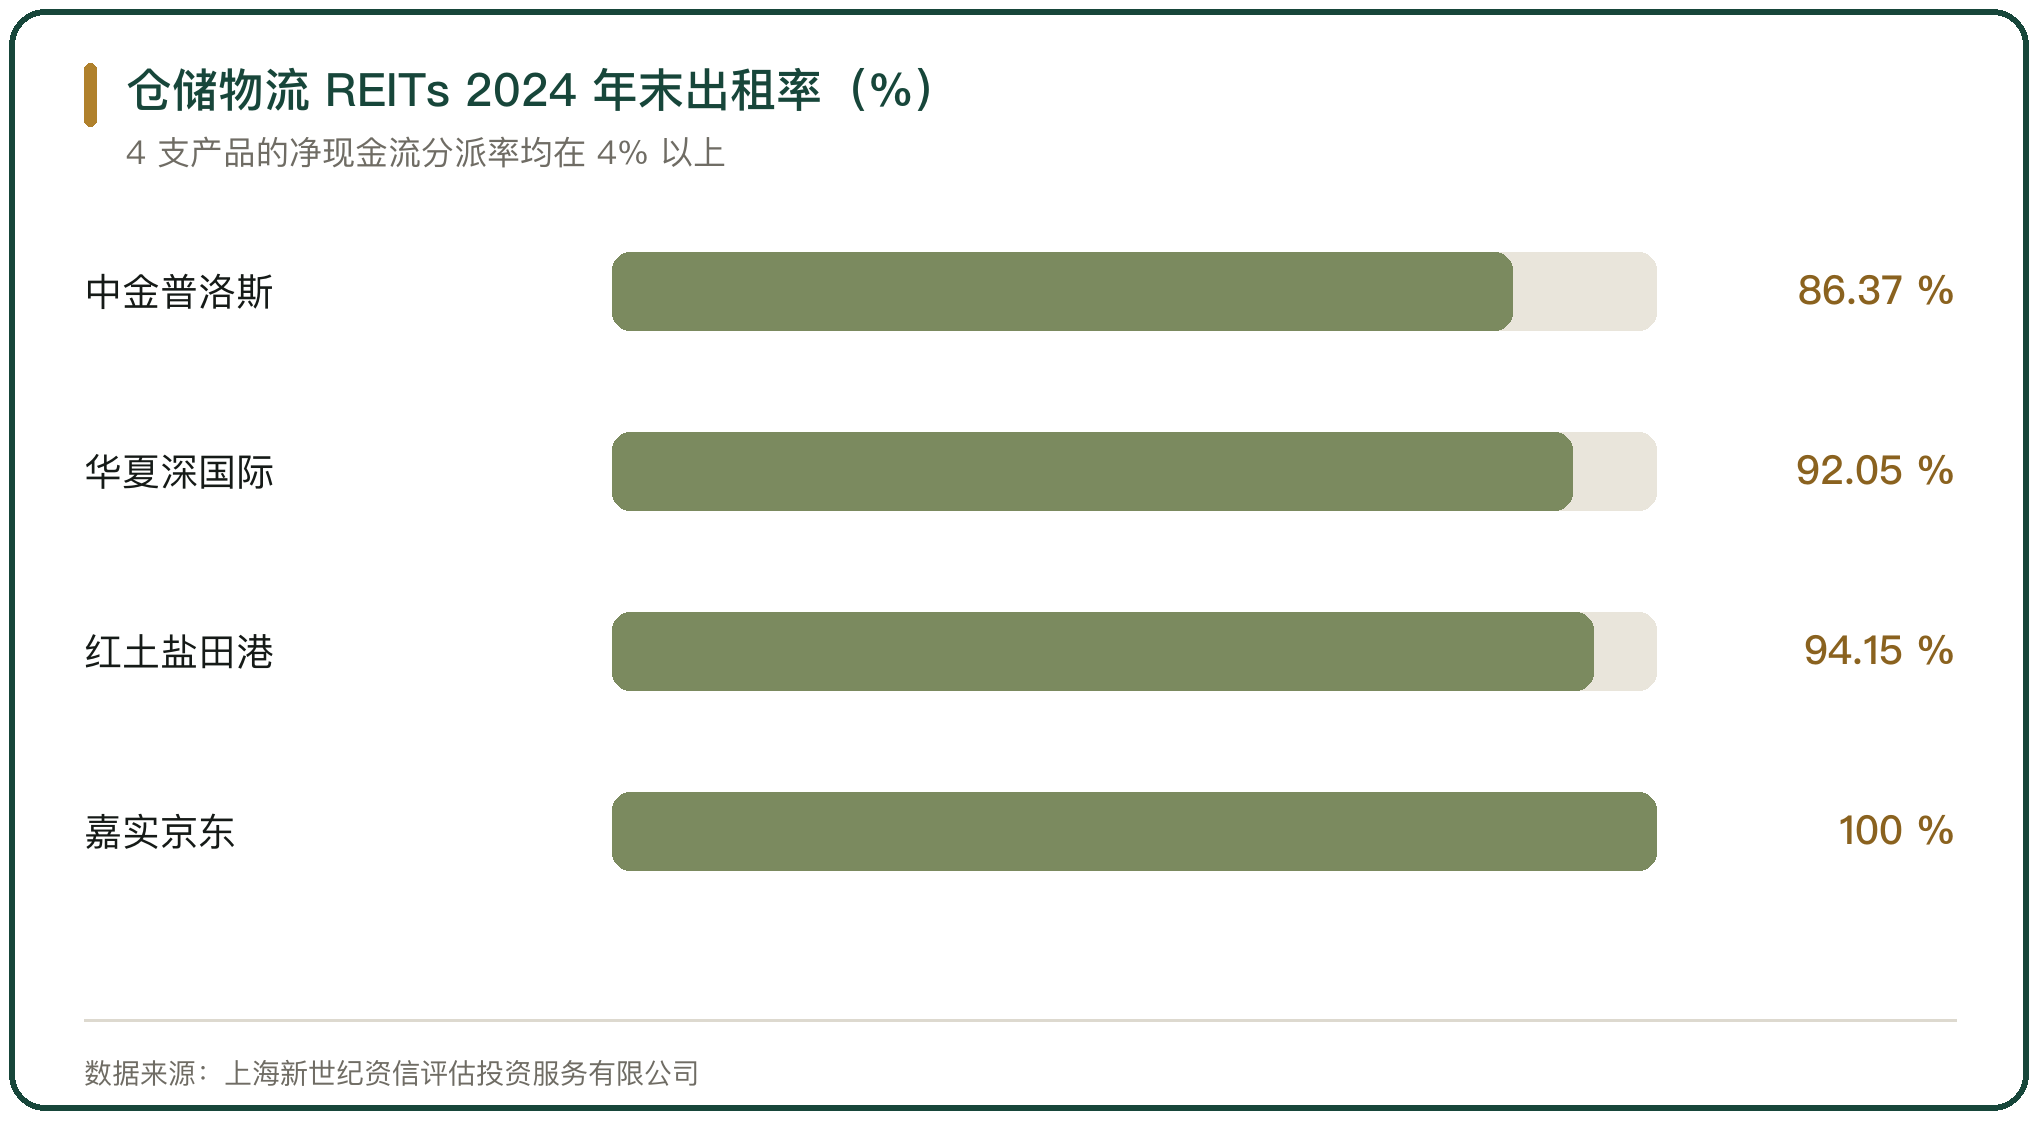
重资产园区成熟之后,退出通道是公募 REITs。2024 年新发 3 支仓储物流公募 REITs,加上此前的中金普洛斯、红土创新盐田港、嘉实京东,市场上已有 6 支物流仓储类产品。截至 2024 年 12 月末,中金普洛斯 REIT 时点平均出租率 86.37%,其中首发 7 个资产 91.07%、扩募 3 个资产 79.07%;不含税有效租金单价 35.74 元/平方米·月,2024 年净现金流分派率 4.68%。以募集资金为基准,4 支产品的净现金流分派率都在 4% 以上,华夏深国际最高,达到 4.97%(上海新世纪资信评估投资服务有限公司《2024 年仓储物流公募 REITs 运营分析与 2025 年展望》)。
扩募是这套机制的关键一步。嘉实京东仓储 REIT 2023 年在上交所首发,是国内首单以民营企业为原始权益人的仓储物流类公募 REITs,首发资产在廊坊、武汉、重庆,建筑面积 35.1 万平方米;2025 年 7 月首次扩募拟收购西安、合肥两处资产、25.3 万平方米;2026 年 3 月第二次扩募拟购入北京大兴空港、昆明官渡、广州花都三个空港项目,总建筑面积约 27.4 万平方米。两次扩募完成后,底层资产总建筑面积超过 87 万平方米,2025 年末保持 100% 满租,平均租约期限 5 至 6 年(新华财经,2026-03-29)。
七、银行贷款与银团融资的成本
银行这一路的量级更大。国家开发银行 2025 年上半年发放物流领域基础设施贷款 120 亿元、同比增长 67%,重点支持国家物流枢纽、国家骨干冷链物流基地、中欧班列、集疏运体系与多式联运示范工程;在广东,国开行广东分行推动完成 2 亿元银团贷款发放,支持雷州市综合冷链物流园一期建设(央广网,2025-07-08)。
重资产园区的建设资金更依赖银团。工商银行广州分行为玉湖冷链广州项目建设组建 25 亿元银团贷款并全部发放完毕;华夏银行与亚洲开发银行以 1:1 配套贷款支持运河宿迁港智慧物流园项目,金额 2.2 亿元、期限 15 年(北京绿色金融与可持续发展研究院《物流行业绿色低碳发展场景和金融支持研究》)。
八、投融资结构的项目匹配
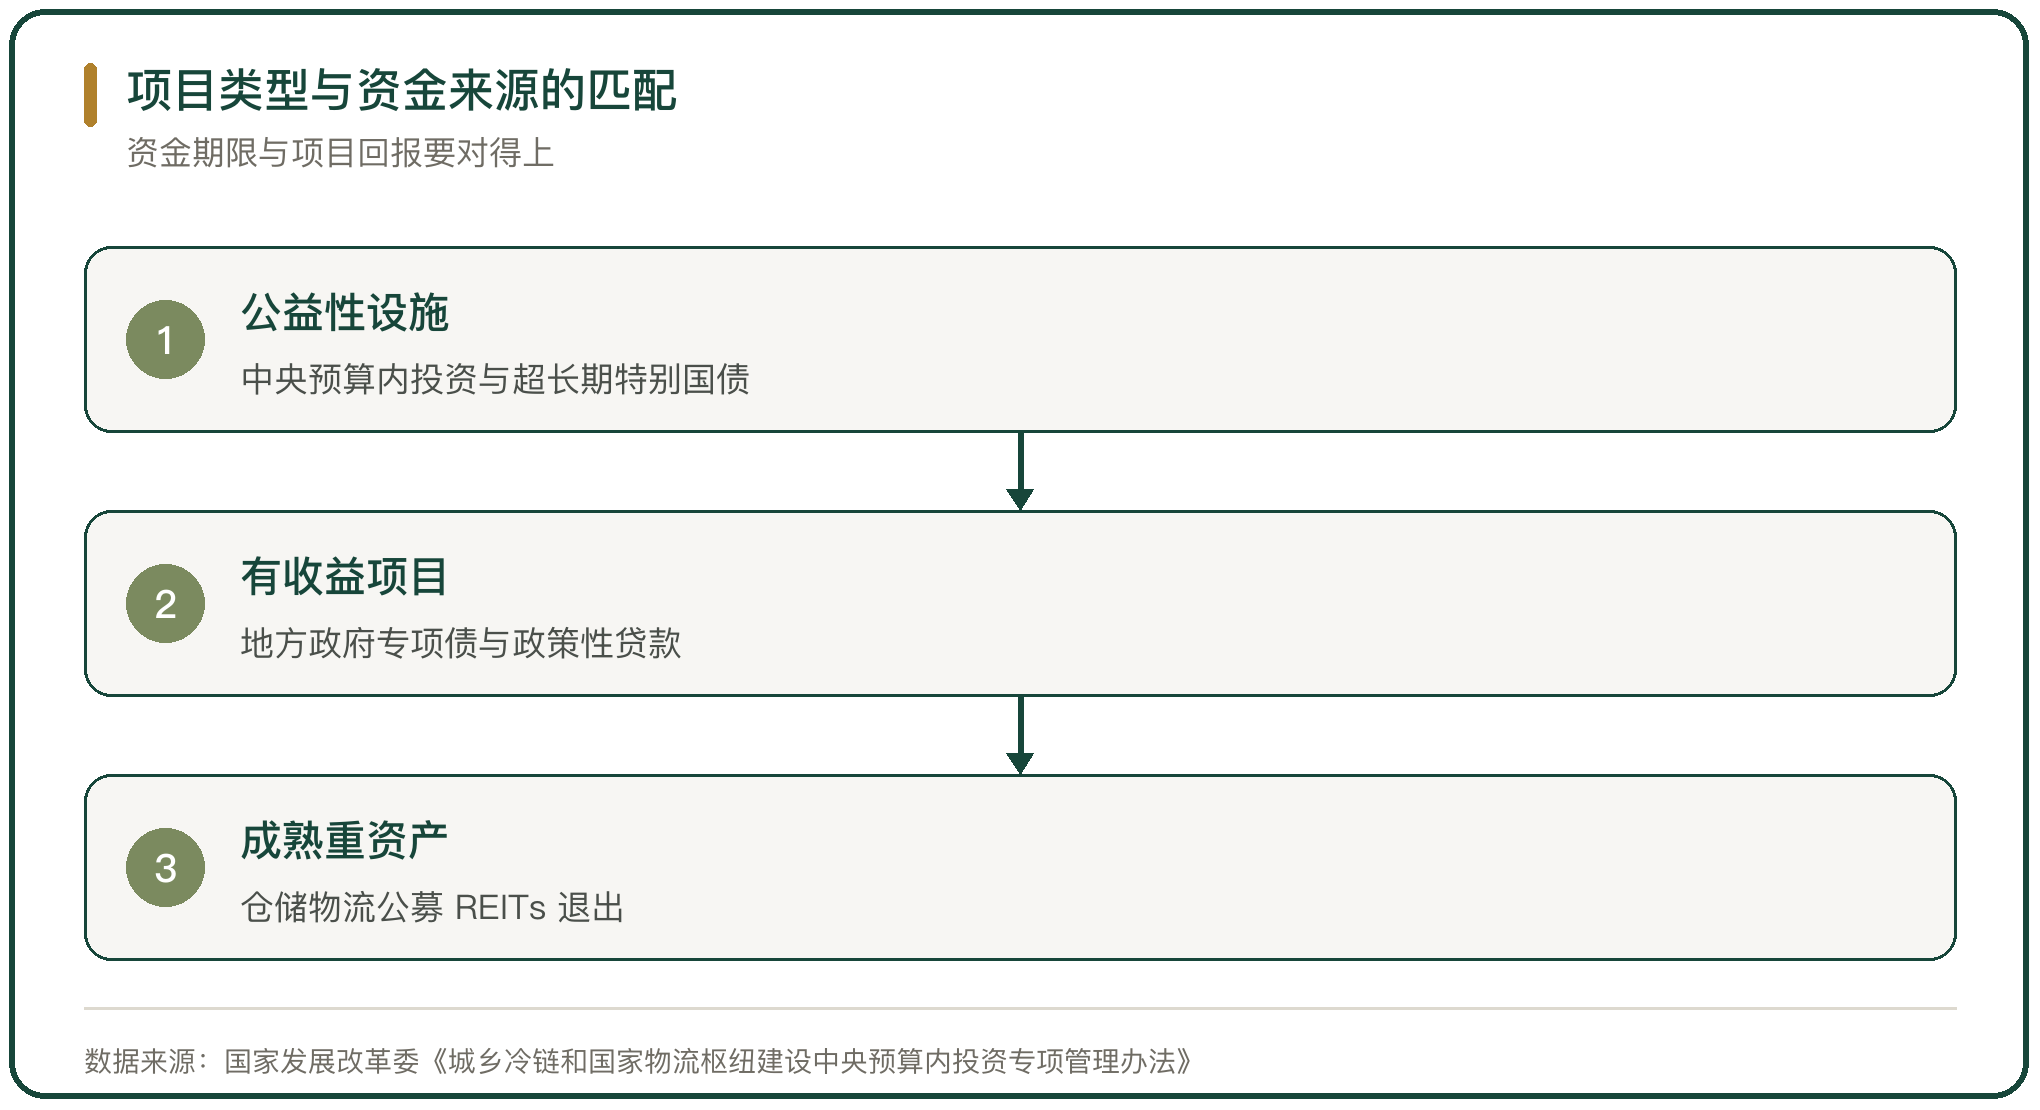
资金与项目要按属性配对。基础性、公共性、公益性的设施,靠中央预算内投资与超长期特别国债;有稳定租金与作业费收入的公共冷库,靠地方政府专项债与政策性中长期贷款;重资产园区成熟后走公募 REITs 退出;资本金缺口由新型政策性金融工具补上。
期限也是配对的一部分。政策性金融工具与专项债的期限多在 15 至 20 年,与冷库项目 8 至 10 年的回本周期比,还款期限是够用的,真正的约束落在项目自身的收益上。
九、资金成本与回报的对照
把两组数字放在一起看:仓储物流公募 REITs 的现金分派率在 4% 以上,冷库项目的回本周期从 3 至 5 年延长到 8 至 10 年(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。退出价格跟着资产收益率走,分派率掉下去,发行就难。
三层资金各有各的价格。财政资金的成本最低,但额度小、指向明确;专项债与政策性贷款的成本居中;REITs 的成本由市场定价。项目把哪一层用在开头,决定了它后面的现金流形状。
十、投融资机制的判断
投融资机制要解决三件事:启动、建设、退出。财政资金解决启动,把资本金补上;专项债与长期贷款解决建设,把工期撑住;REITs 解决退出,把重资产换成可流动的份额。三道接不上,项目就停在竣工与运营之间。
机制能不能转下去,还要看收益。冷库的空置率与租金同时承压,退出环节的分派率就会往下走。资金的可得性在改善,项目自身的收益能力是瓶颈。



写点看法