

价格保险与收入保险的运用
关键词 价格保险收入保险完全成本保险保险+期货保费补贴农业风险管理
一、价格保险与收入保险的差别
价格保险与收入保险的保障对象不同。价格保险以约定的目标价格为基准,实际价格低于目标价格时赔付,赔付只看价格;收入保险以目标收入为基准,实际收入低于目标收入时赔付,实际收入由价格与产量共同决定。
两者的适用场景不同。价格保险适合价格波动大、产量相对稳定的品种;收入保险适合价格与产量都波动的品种,赔付更全面但费率更高。苹果、红枣、生猪等品种多采用价格保险,粮食作物可采用完全成本保险或种植收入保险。
二、三大粮食作物的高保障保险政策
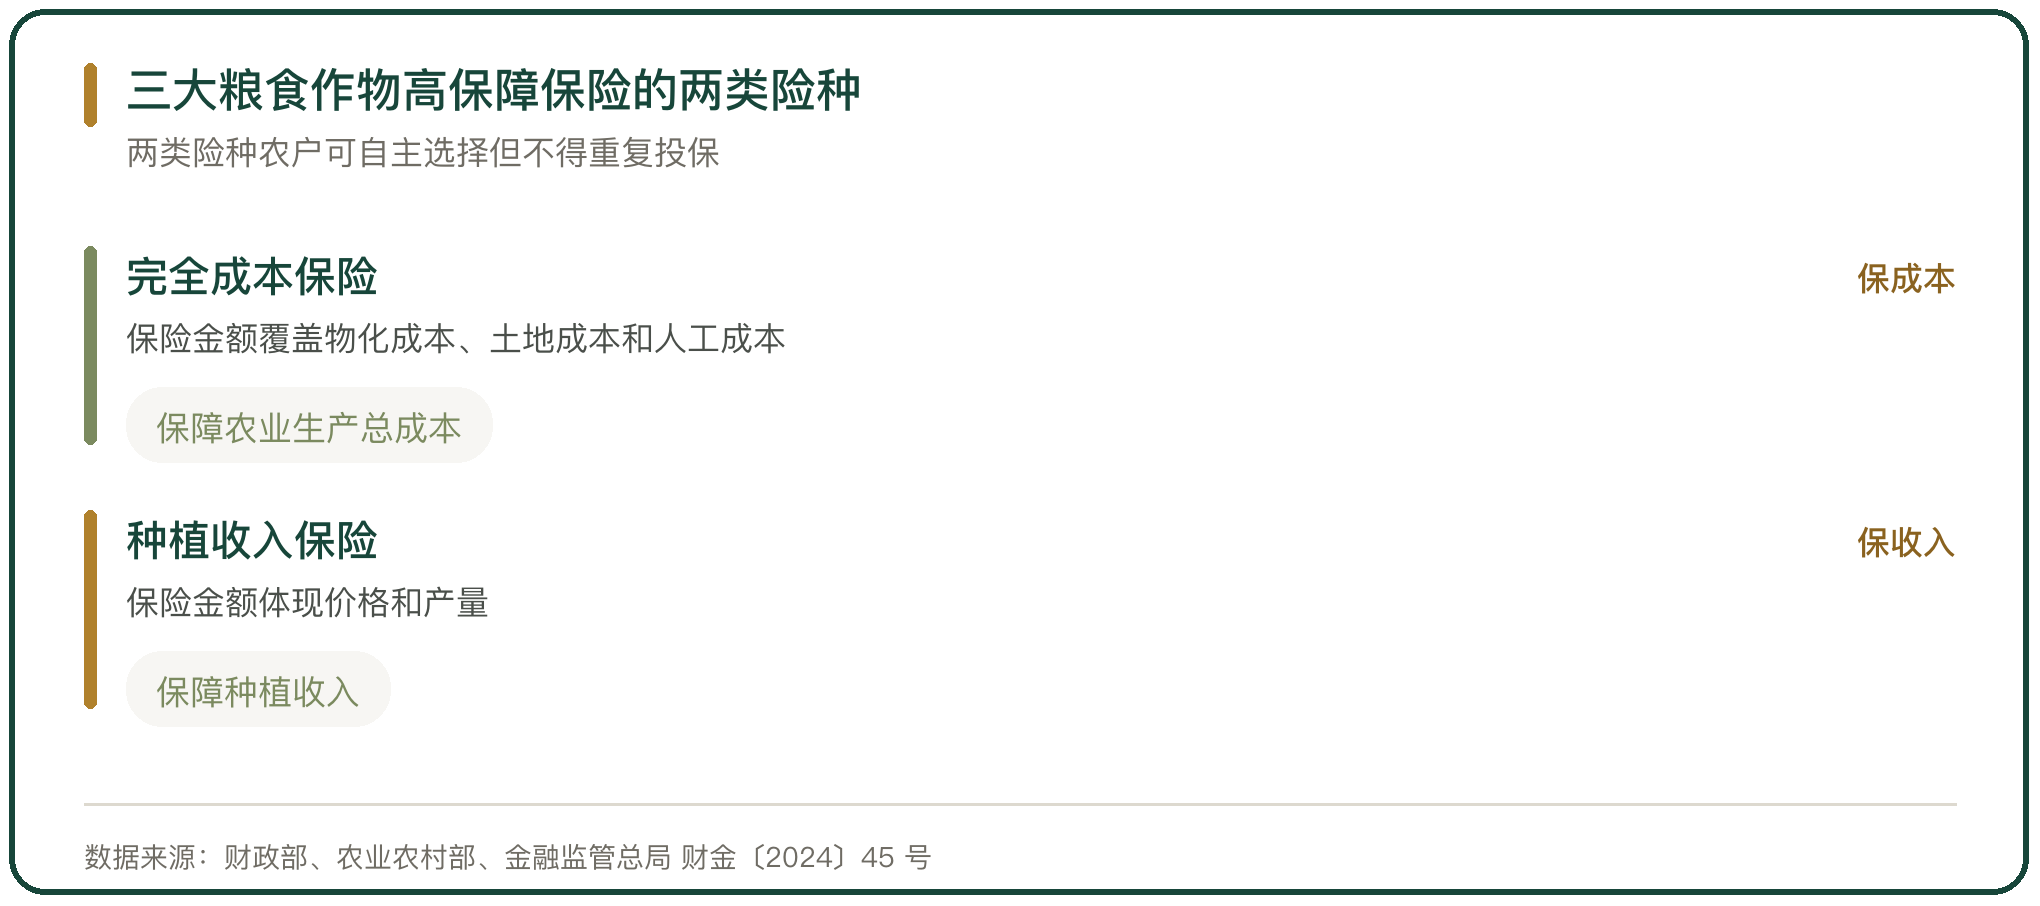
财政部、农业农村部、金融监管总局 2024 年 5 月印发《关于在全国全面实施三大粮食作物完全成本保险和种植收入保险政策的通知》(财金〔2024〕45 号),从 2024 年起在全国全面实施稻谷、小麦、玉米三大粮食作物的完全成本保险与种植收入保险。
完全成本保险的保障水平覆盖物化成本、土地成本和人工成本等农业生产总成本;种植收入保险的保障水平覆盖相关农产品种植收入。种粮农户和农业生产经营组织可在物化成本保险、完全成本保险或种植收入保险中自主自愿选择,但不得重复投保。
三、大豆的高保障保险扩围
财政部、农业农村部、金融监管总局 2024 年 9 月印发《关于扩大大豆完全成本保险和种植收入保险政策实施范围的通知》(财金〔2024〕83 号)。2024 年,政策覆盖内蒙古自治区、黑龙江省全域,其他省份纳入政策范围的大豆种植面积不超过辖内大豆种植总面积的 50%;2025 年覆盖各省区市;2026 年把北大荒农垦集团有限公司、中国储备粮管理集团有限公司等中央单位纳入,实现全国全面覆盖。
扩围的节奏与产业政策对应。大豆是油料供应安全的关键品种,提高保障水平意在稳定种豆农户收益、提升种植积极性。
四、保障水平与保费补贴
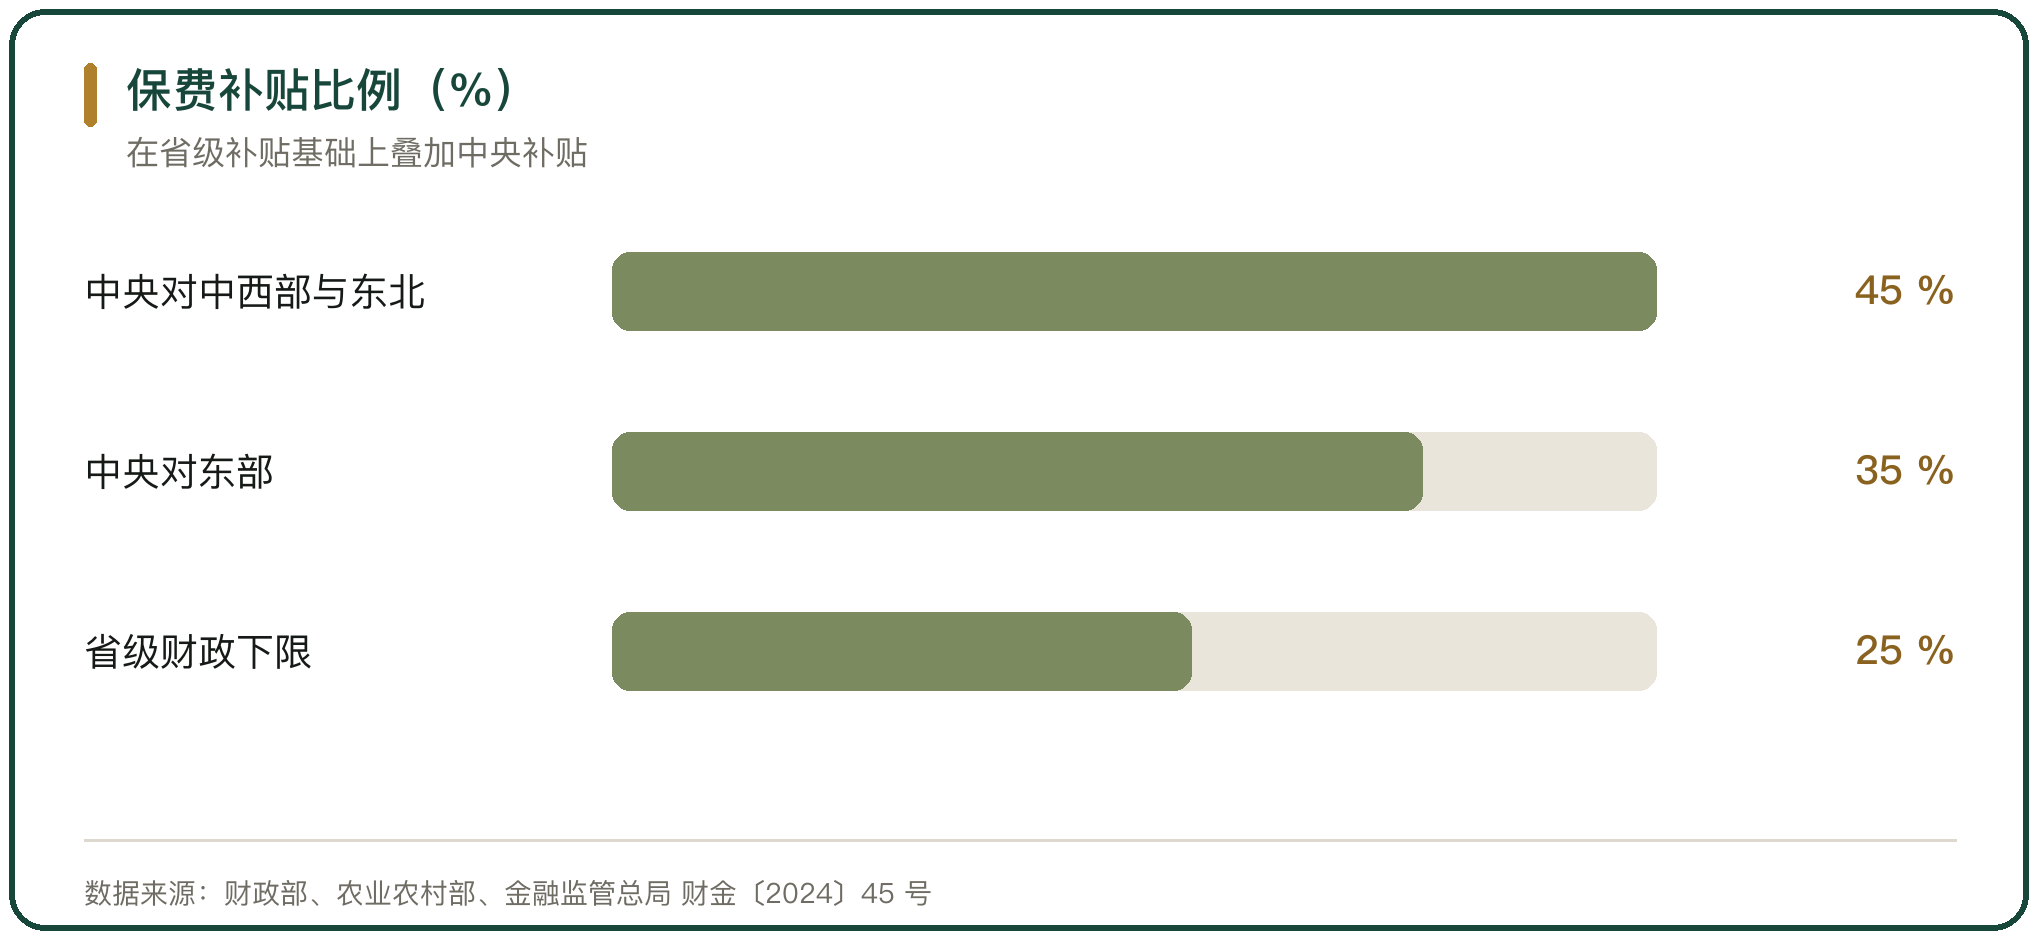
高保障保险的保障水平有上限。三大粮食作物与大豆的完全成本保险、种植收入保险,保障水平原则上均不得高于相应品种产值的 80%。保费补贴由中央与地方财政共同承担:在省级财政保费补贴不低于 25% 的基础上,中央财政对中西部地区及东北地区补贴 45%,对东部地区补贴 35%。
农户实际负担的保费因此有限。以 2024 年静宁苹果“保险+期货”项目为例,农户每亩自缴保费 72 元,最终获得赔付 633.55 元。财政补贴把农户的边际成本压到很低,保障效果明显。
五、完全成本保险的覆盖情况
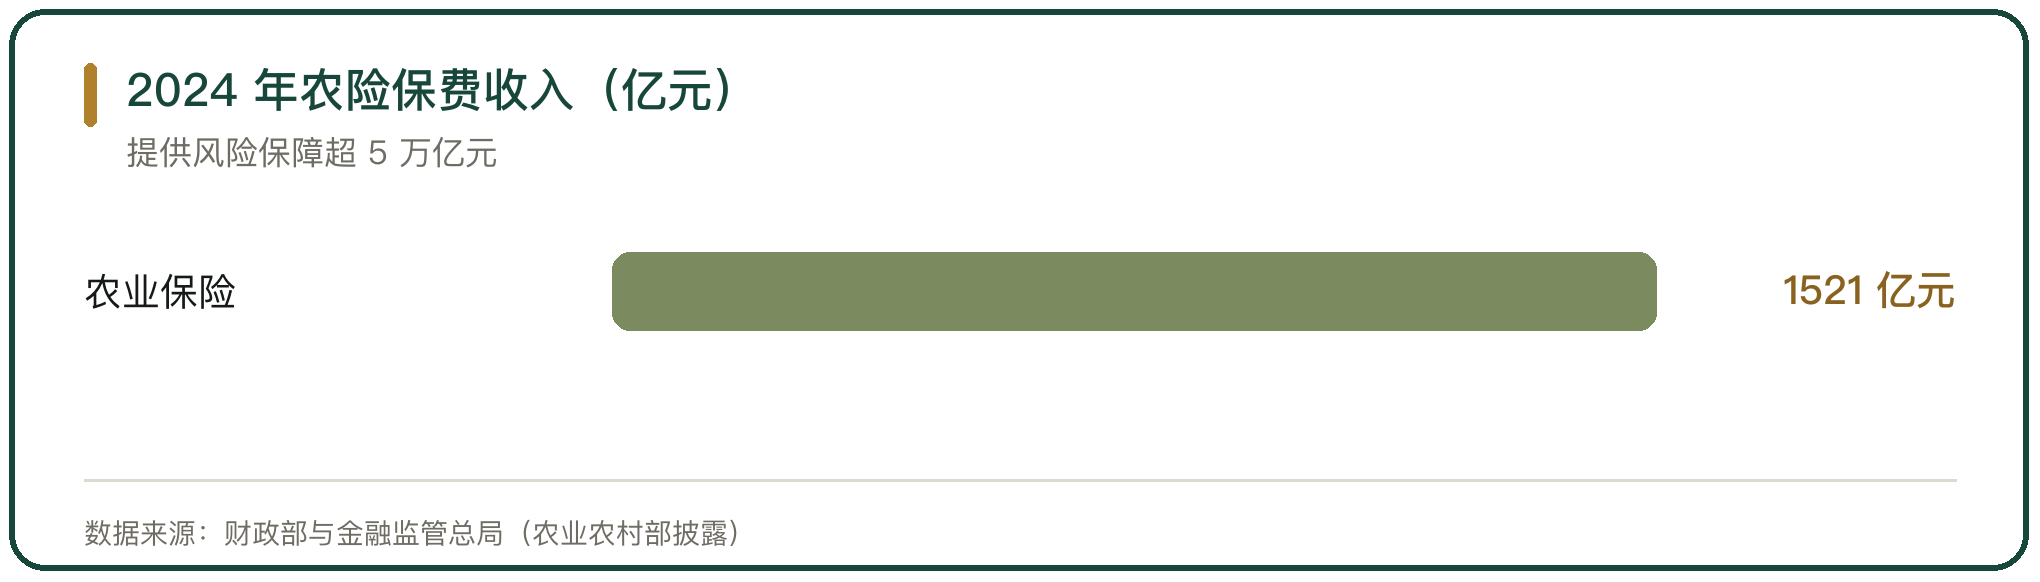
三大主粮的高保障保险已铺开。国家金融监督管理总局的数据显示,我国稻谷、小麦、玉米三大主粮农业保险覆盖率均超过 70%;2024 年农业保险深度超过 1.5%、保险密度超过 800 元/人。2024 年全国农业保险保费收入 1521 亿元,为农户提供风险保障超 5 万亿元,综合赔付率 81.5%。
覆盖的广度由财政投入支撑。种植三大主粮的农户,通过财政补贴可以较低成本获得保障水平最高达产值 80% 的保险。完全成本保险的保险责任涵盖当地主要自然灾害、重大病虫鼠害、意外事故等风险。
六、保险+期货的传导机制
“保险+期货”把价格风险从农户传导到期货市场。农户或合作社向保险公司购买价格或收入保险,保险公司以期货交易所已上市的涉农品种期货价格为承保和理赔的参考基准,再向期货公司的风险管理子公司购买场外期权对冲承接的价格风险,期货公司通过期货市场动态对冲自身风险。
这一链条解决了传统保险难以承保系统性价格风险的问题。价格下跌时,期权端获利用于赔付农户,农户得到补偿。整个过程中,农户只需要缴纳部分保费,其余来自政府补贴、期货交易所与期货公司的资金支持。
七、苹果保险+期货的落地
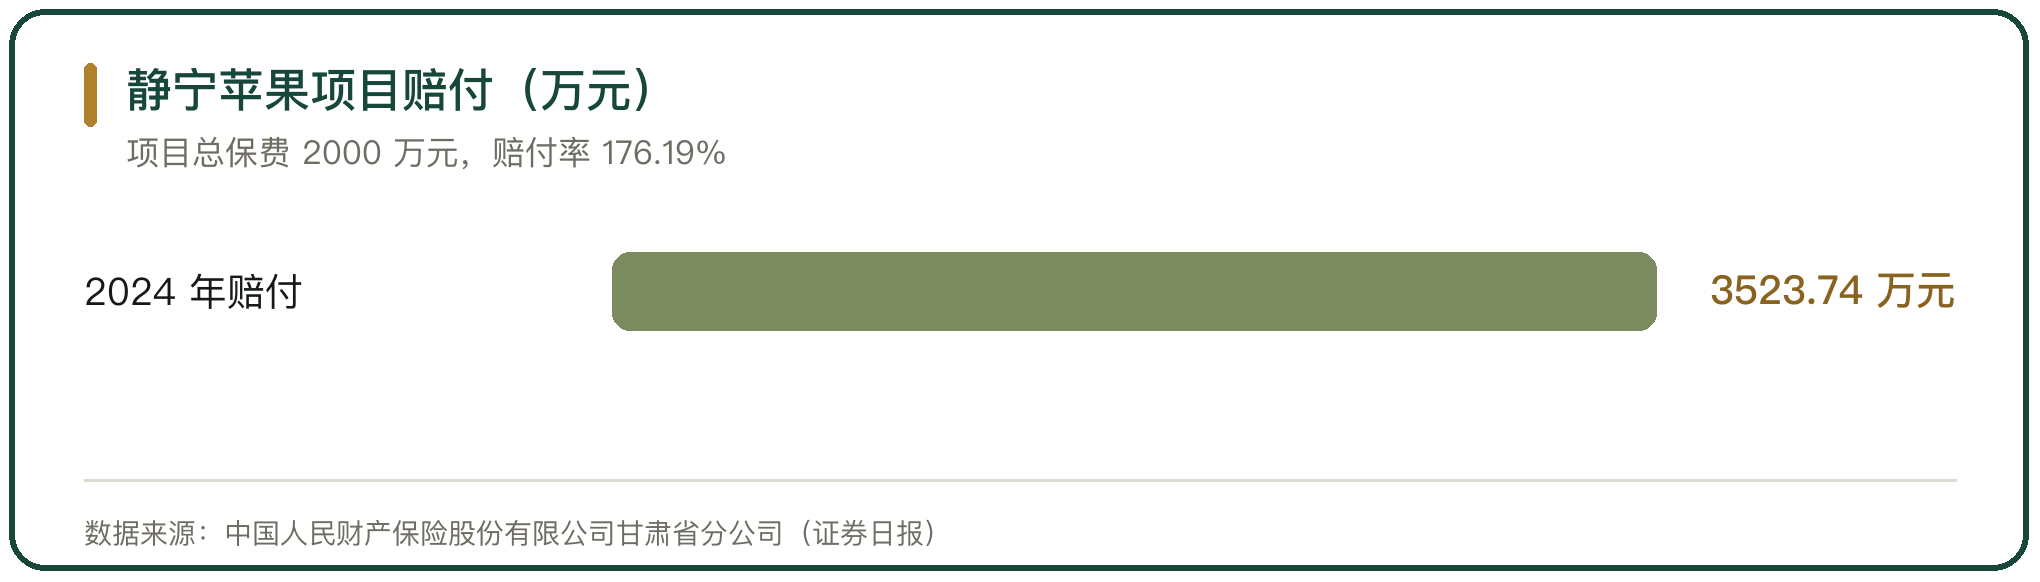
苹果是“保险+期货”落地最密集的品种。2018 年以来,郑州商品交易所在甘肃静宁持续实施苹果“保险+期货”项目。2024 年静宁苹果“保险+期货”县域覆盖项目覆盖全县 18 个苹果主产乡镇、238 个村的 20119 户果农,投保面积 5.56 万亩、投保数量 6.67 万吨,保障金额 5.11 亿元;项目总保费 2000 万元,实现赔付 3523.74 万元,赔付率 176.19%。
其他产区同步推进。陕西富县 2019 年至 2024 年苹果“保险+期货”项目累计覆盖果园 19.5 万亩,惠及农户 12263 户,总赔付 6120.59 万元;延长县自 2022 年起试点苹果“保险+期货”收入险,为该县 5 个乡镇的 4500 余亩果园提供产量与价格双重保障。
八、红枣与生猪的保险+期货
红枣的样本在新疆麦盖提县。中华联合财产保险股份有限公司新疆分公司的数据记录,麦盖提红枣“保险+期货”项目累计实现保费收入 9347.72 万元,承保红枣种植面积 28.68 万亩,惠及农户 2.35 万户,为农户提供总计 19.17 亿元的价格风险保障。期货价格成为枣农议价的参考。
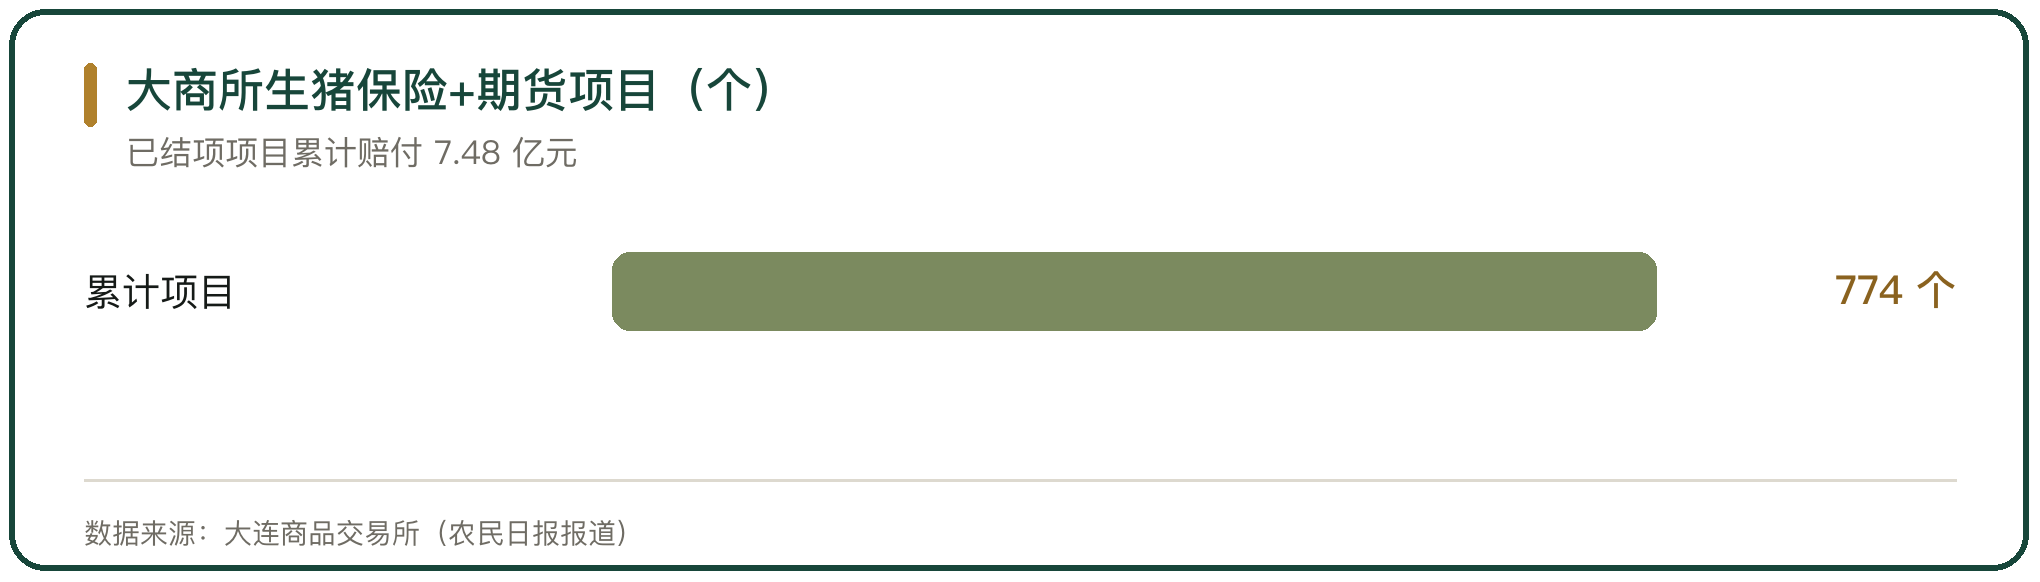
生猪的规模更大。大连商品交易所自 2021 年生猪期货上市以来,累计支持开展生猪“保险+期货”项目 774 个,涉及现货量超过 1540 万头,已结项项目累计赔付 7.48 亿元,覆盖河南、四川、湖南等养殖大省,惠及养殖户 2.87 万户次。截至 2024 年底,大商所累计投入资金约 5.6 亿元,支持开展 1068 个饲料养殖类“保险+期货”项目,实现赔付超过 10.54 亿元,惠及 26.4 万养殖户。
九、价格保险与收入保险的运行判断
价格保险与收入保险解决的是同一件事:把农户的收入从价格的波动里剥离出来。价格保险保一个价格底线,收入保险保一个收入底线,完全成本保险保一个成本底线。三者叠加财政补贴,构成农户的风险防线。
这套安排的运行效果,取决于两个环节。一是保险产品能否覆盖真实的产量与价格风险,收入保险比价格保险更贴近农户的实际损益;二是期货市场能否承接转移来的风险,生猪、苹果等品种的期货流动性决定“保险+期货”的规模上限。项目赔付率的高低会随年份变化,赔付率高的年份说明保险在发挥作用,赔付率低的年份说明价格风险没有兑现。



写点看法