

农产品贸易商盈利模式的演变
一、传统贸易商的价差盈利
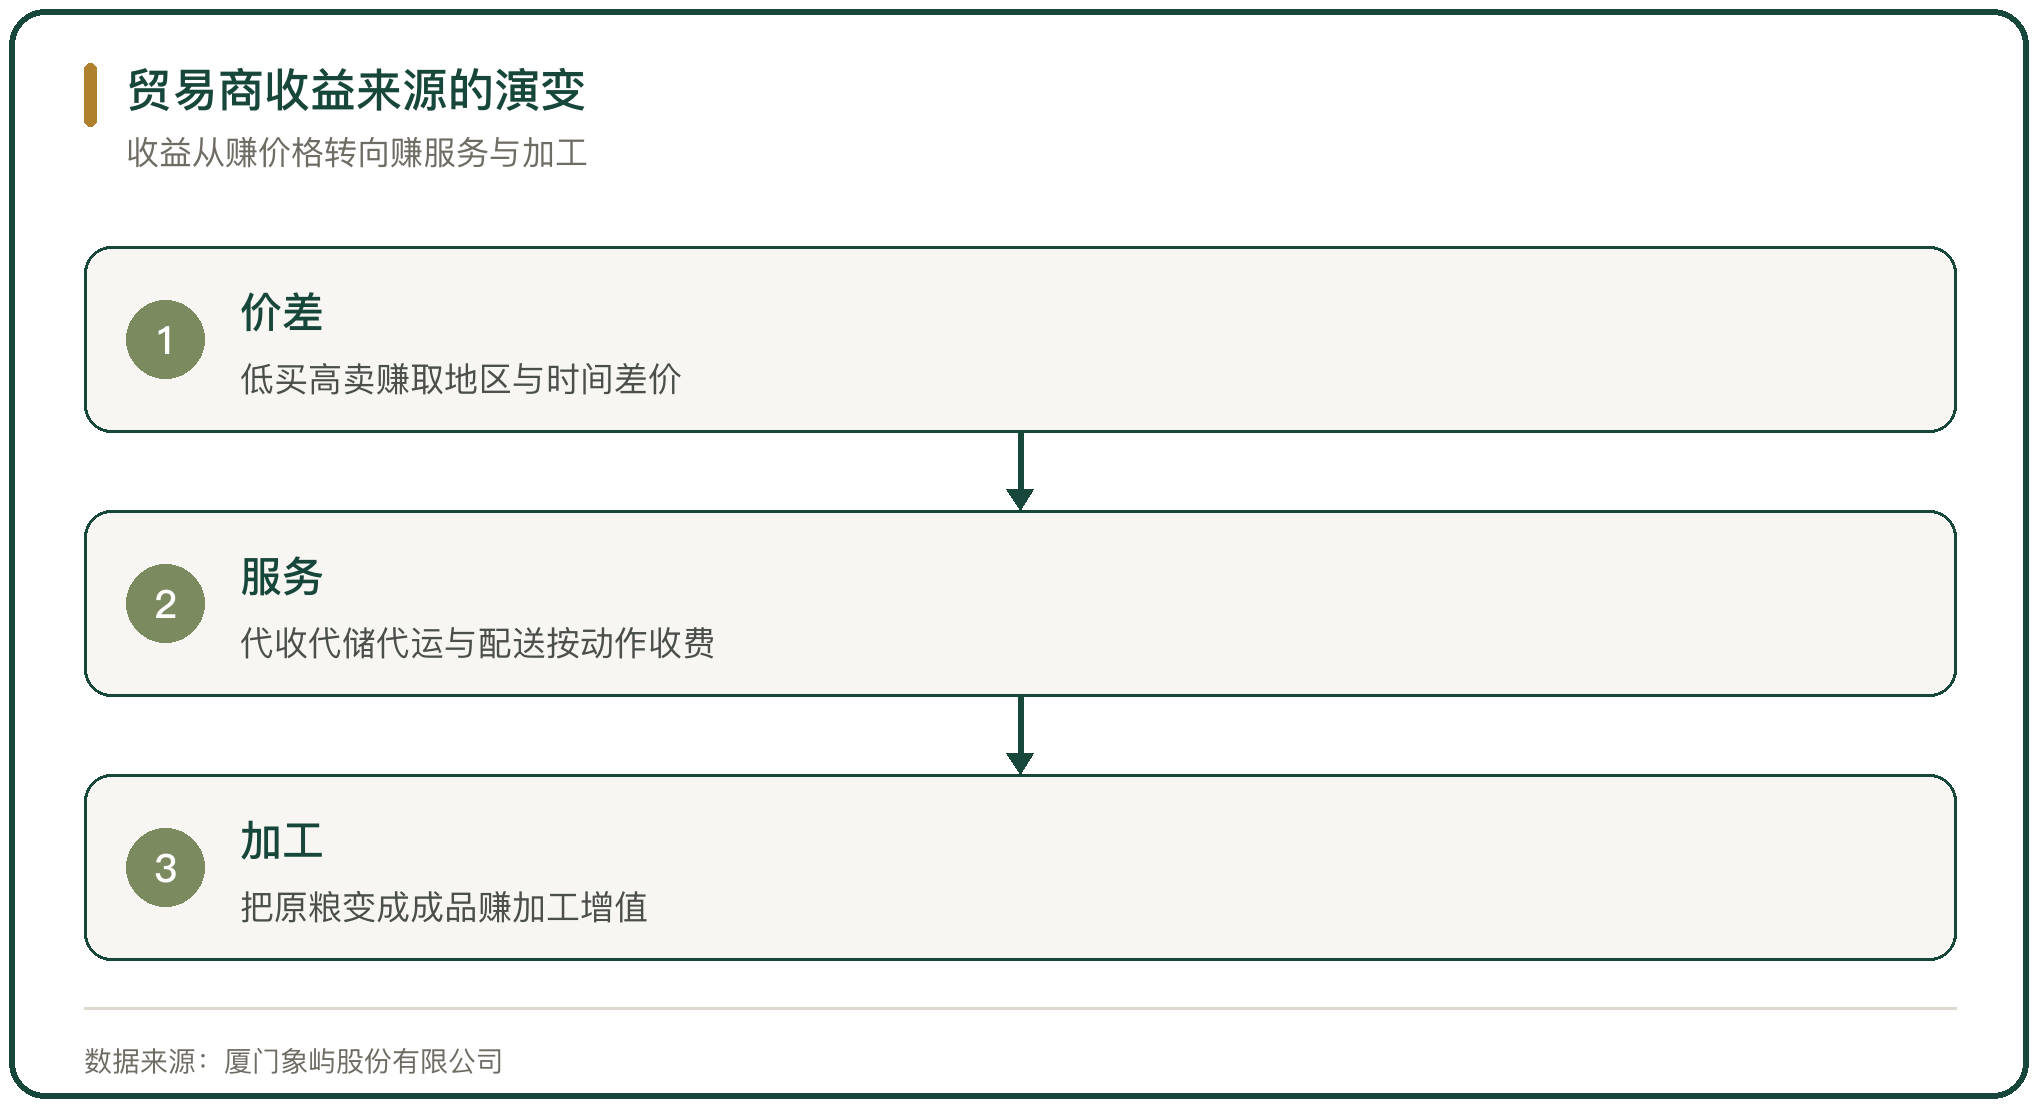
传统贸易商的盈利逻辑是低买高卖。中间商从农户手里收粮,再运到下游的饲料厂、粮库或面粉厂,赚取两端的价差,运输、初筛与损耗按品质固定计入成本。华北一家年经手小麦 300 万至 400 万斤的收购商,收粮时先测水分,水分超标会压缩烘干后的利润。
单吨利润薄是常态。行业内的共识是,买卖 1 吨粮食能挣上 10 元,这个活就可以干,盈利靠年经营量的累积。
价差的来源是地区间的信息差与运输差。哪边出价高、运费划算,粮食就往哪边走,贸易商的判断落在行情与时机上。
二、价差收窄的成因
价差正在被抹平。社交平台让各地的报价传播很快,跨地区流通的盈利空间被压缩;山东的小麦价格在 1.16 元至 1.17 元的区间,各地区之间几乎没有价差,往年河南、山东、河北高出本地的价格空间不再稳定存在。
物流效率的提升加快了这一过程。公铁联运与集装箱散粮运输普及之后,传统的地区价差以更快的速度收窄,单纯靠空间差价的贸易模式难以为继。
价差收窄把盈利推向两处。一处是把绝对价格换成相对价差,用期货定价替代行情判断;另一处是把货物买卖换成服务收费,用代收、代储、代运收费替代价差。
三、从一口价到基差点价
一口价把价格定在签约那一刻,买卖双方只能选择接受或放弃。基差点价把价格拆成期货价格与基差两部分,合同先定基差,价格留给点价环节,买方可以在点价期限内选择价位。
这一模式在油脂油料行业已经成为主流。中粮油脂作为点价方,先与供应商锁定一个相对稳定的基差,再根据市场判断在期货价格有利时点价,最终采购成本等于点价时的期货价格加约定基差;同时也会作为报基差方,向下游的贸易商、食品加工与餐饮客户提供基差定价方案。
基差点价把贸易利润从行情判断里抽出来。贸易商赚的是基差的价差与服务的费用,单边价格涨跌由期货头寸对冲。
四、服务性业务的收入结构
贸易商把买卖以外的动作做成收费项。象屿农产在粮食的收、储、运以外,为产地贸易企业提供代保管、代烘干服务,为大型深加工企业提供定向购存销服务,收费对应的是仓储、烘干与调运的实际动作。
收入结构可以从历史数据观察。2019 年象屿农产的粮食贸易量近 750 万吨、实现营业收入 131 亿元,农副(林)产品采购分销服务的毛利率为 5.93%,高于其传统业务约 3% 的毛利率;粮食贸易以外的代收代储,按补贴与收储规模计费。
服务收费的好处是收益与价格脱钩。仓储费、烘干费、物流费按量与次数计收,行情涨跌不直接改变这部分收入的绝对值。
五、从贸易到加工增值
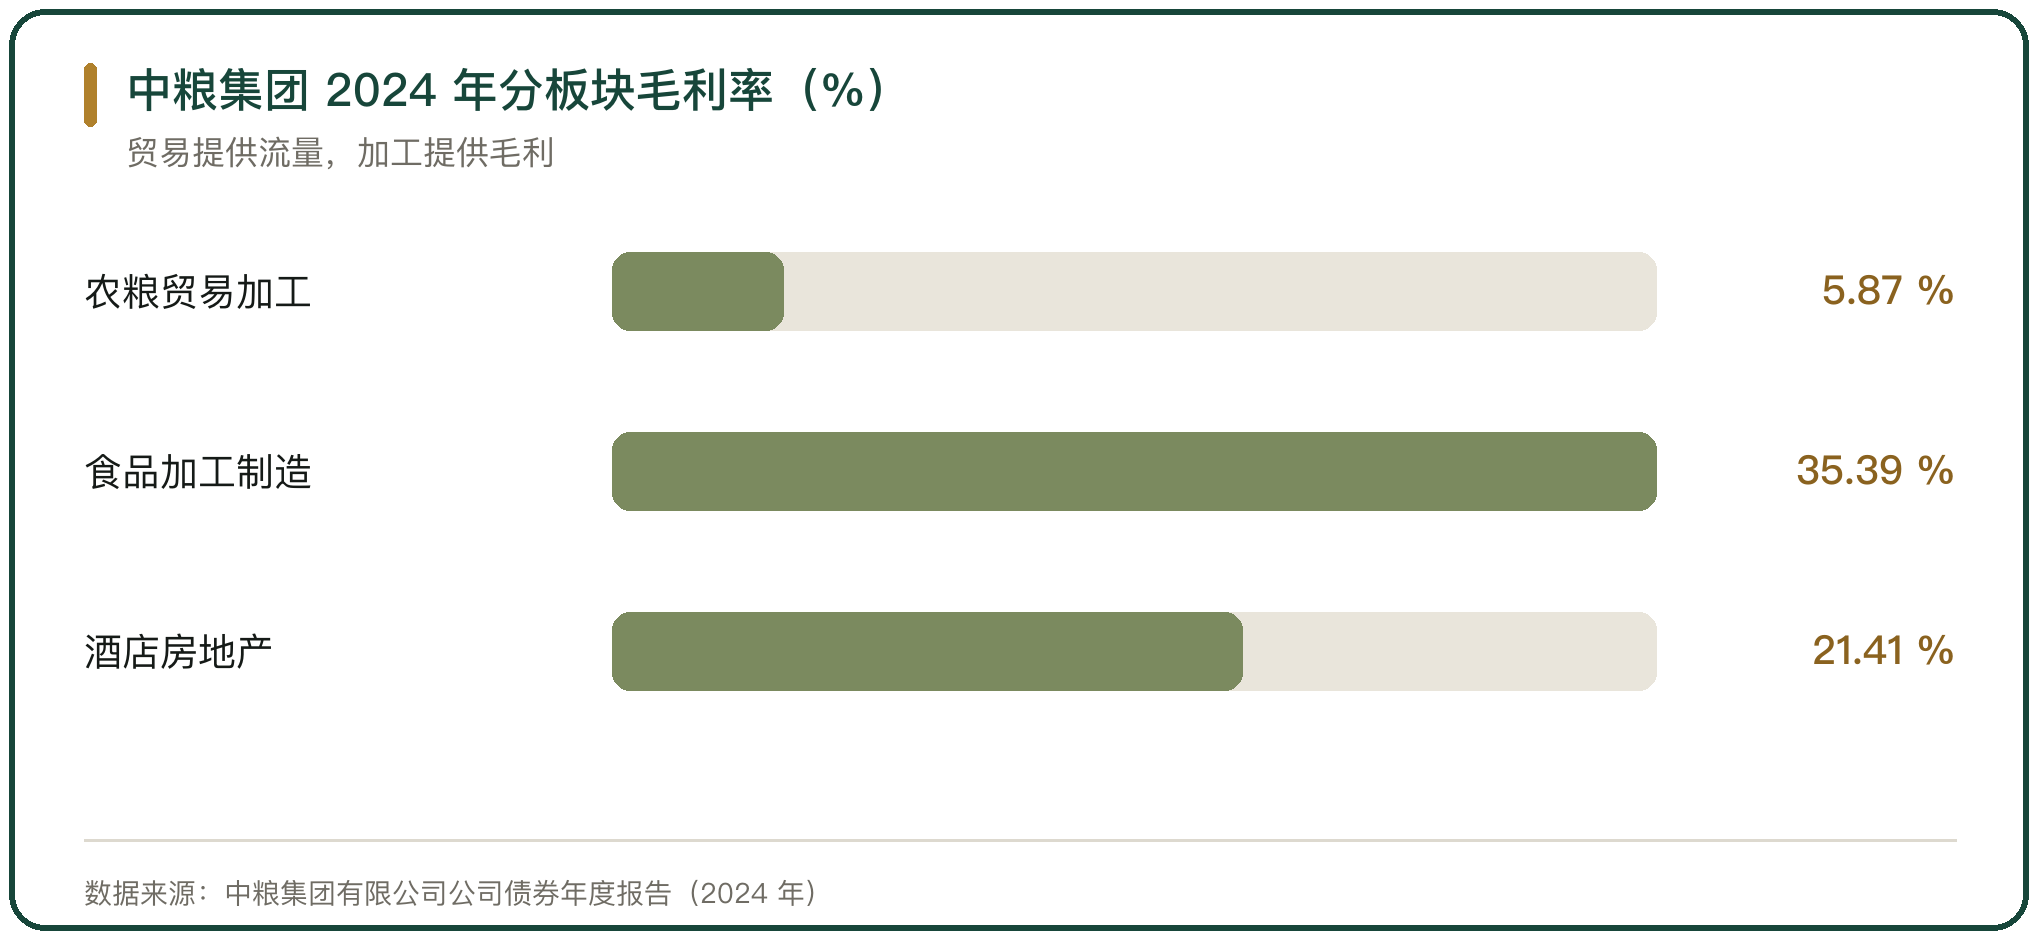
加工把原粮变成成品,毛利率随之抬升。中粮集团有限公司 2024 年的分板块数据显示,粮油糖棉等农产品贸易、加工、期货、物流及相关服务业务的营业收入 5432.02 亿元、毛利率 5.87%,收入占比 89.03%;食品加工、制造及销售业务的营业收入 283.60 亿元、毛利率 35.39%。
同一集团内,加工业务的收入规模远小于贸易业务,毛利率却高出数倍。这组对比说明,贸易提供规模与流量,加工与品牌提供毛利。
演变的路径是从贸易向加工延伸。贸易商掌握粮源与物流之后,向前接加工厂,向后接渠道与品牌,把一次性的价差变成加工费与品牌溢价。
六、供应链一体化与周转
头部贸易商把收购、仓储、运输、销售与加工连成一条链。厦门象屿自 2013 年起在黑龙江布局,建立集种、收、储、运、销、加于一体的粮食全产业链供应体系,七大粮食仓储物流平台的总仓容达到 1300 万吨;2024 年公司的经营货量保持在 2 亿吨以上。
一体化压缩的是环节之间的损耗与时间。粮源在产地入库、烘干、储存,再经北方港口下水运往南方销区,仓容与运力决定周转速度,周转速度决定资金效率。
服务化是一体化的延伸方向。厦门国贸把业务由供应链贸易向产业链运营与供应链服务升级,2024 年实现营业收入 3544.40 亿元,其中供应链管理业务 3532.19 亿元、占比 99.66%。
七、毛利率的真实水平
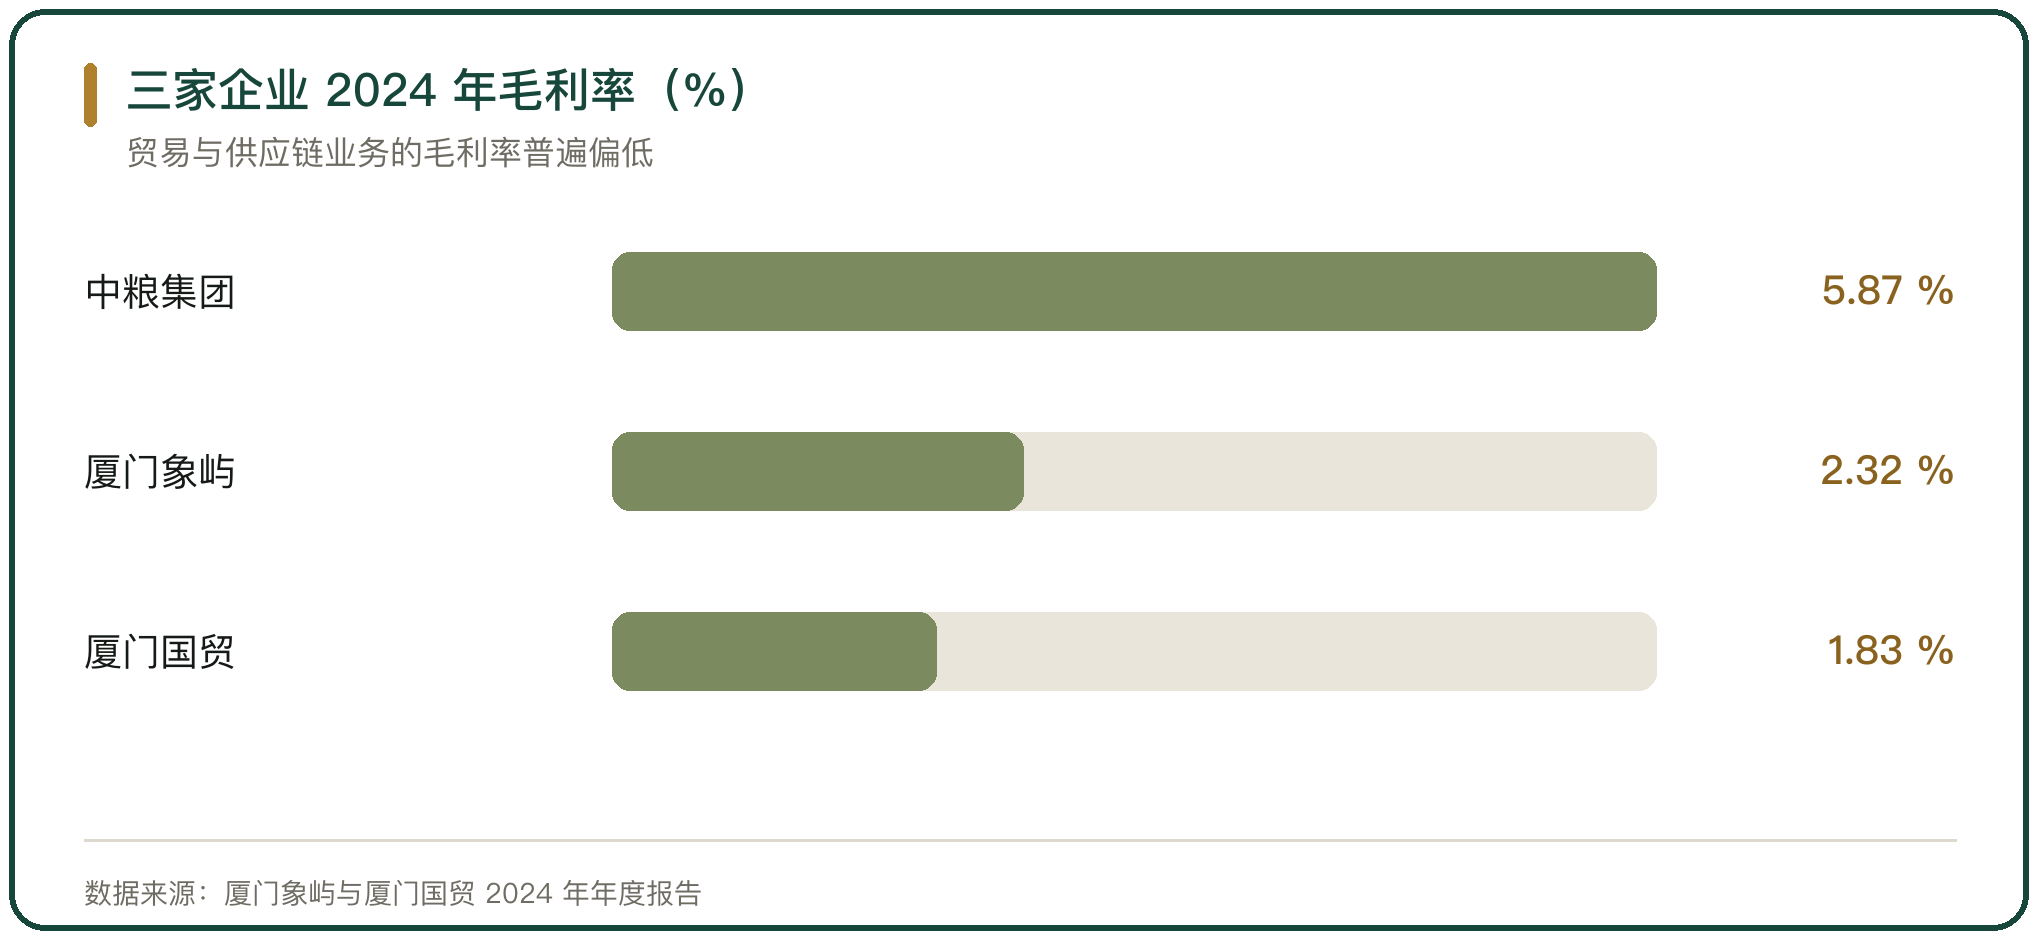
贸易与供应链业务的毛利率普遍偏低。厦门象屿 2024 年的毛利率为 2.32%、净利率为 0.52%;厦门国贸 2024 年供应链管理业务的毛利率为 1.37%,整体期现毛利率提升到 1.83%;中粮集团农粮板块的毛利率为 5.87%,已属偏高。
毛利率低不等于不赚钱。判断这类企业的盈利,看的是毛利率乘以周转次数,再减去资金成本与费用;厦门象屿 2024 年的人均创收为 4624.42 万元,走的是薄利与高周转的组合。
毛利率的结构比水平更有信息量。贸易端毛利率在 1% 至 3%,加工端在 20% 至 35%,服务端的费率按动作计收,三者叠加决定企业最终的盈利能力。
八、服务收费与平台模式
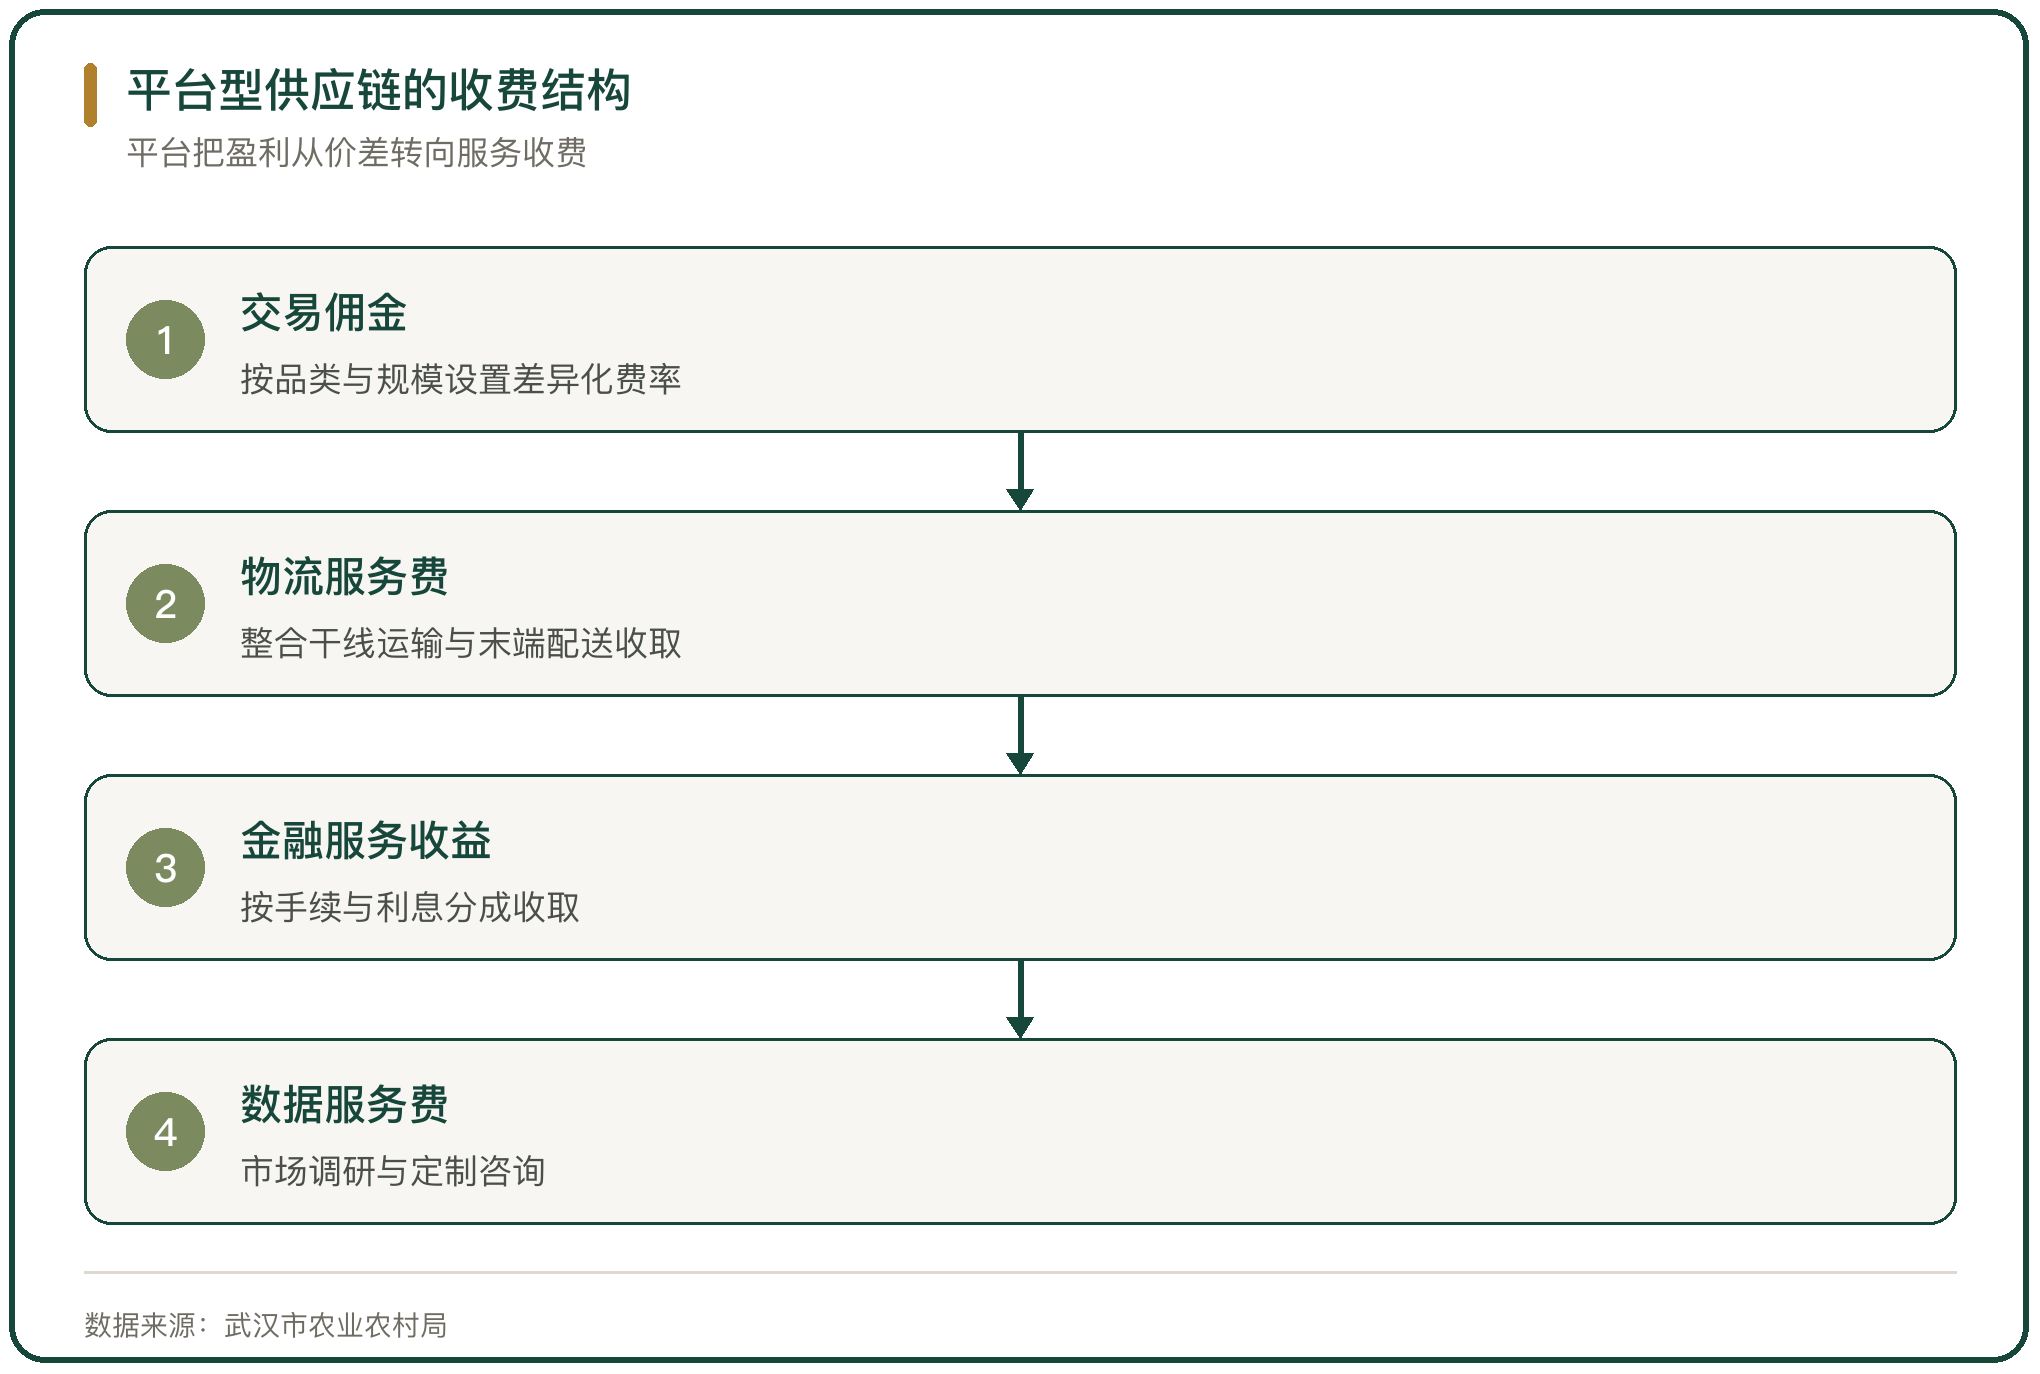
平台把分散的服务需求集中起来,按笔或按比例收费。武汉的农产品供应链平台设置四类收入,按品类与规模收取交易佣金,收取物流配送费,与金融机构合作开展供应链金融并按手续与利息分成,提供市场调研与咨询数据服务并收费。
地方国企的仓储监管服务也按费率计收。以一个年交易额 100 亿元的农产品品类为例,假设 40% 的贸易流需要金融支持,对应的融资需求为 40 亿元,按 1% 的监管服务费计算,平台年收入在 4000 万元至 6000 万元。
收费模式把盈利从价差转向服务,前提是平台掌握真实的交易与货物信息,收费才有对应的动作支撑。
九、国际粮商的周期压力
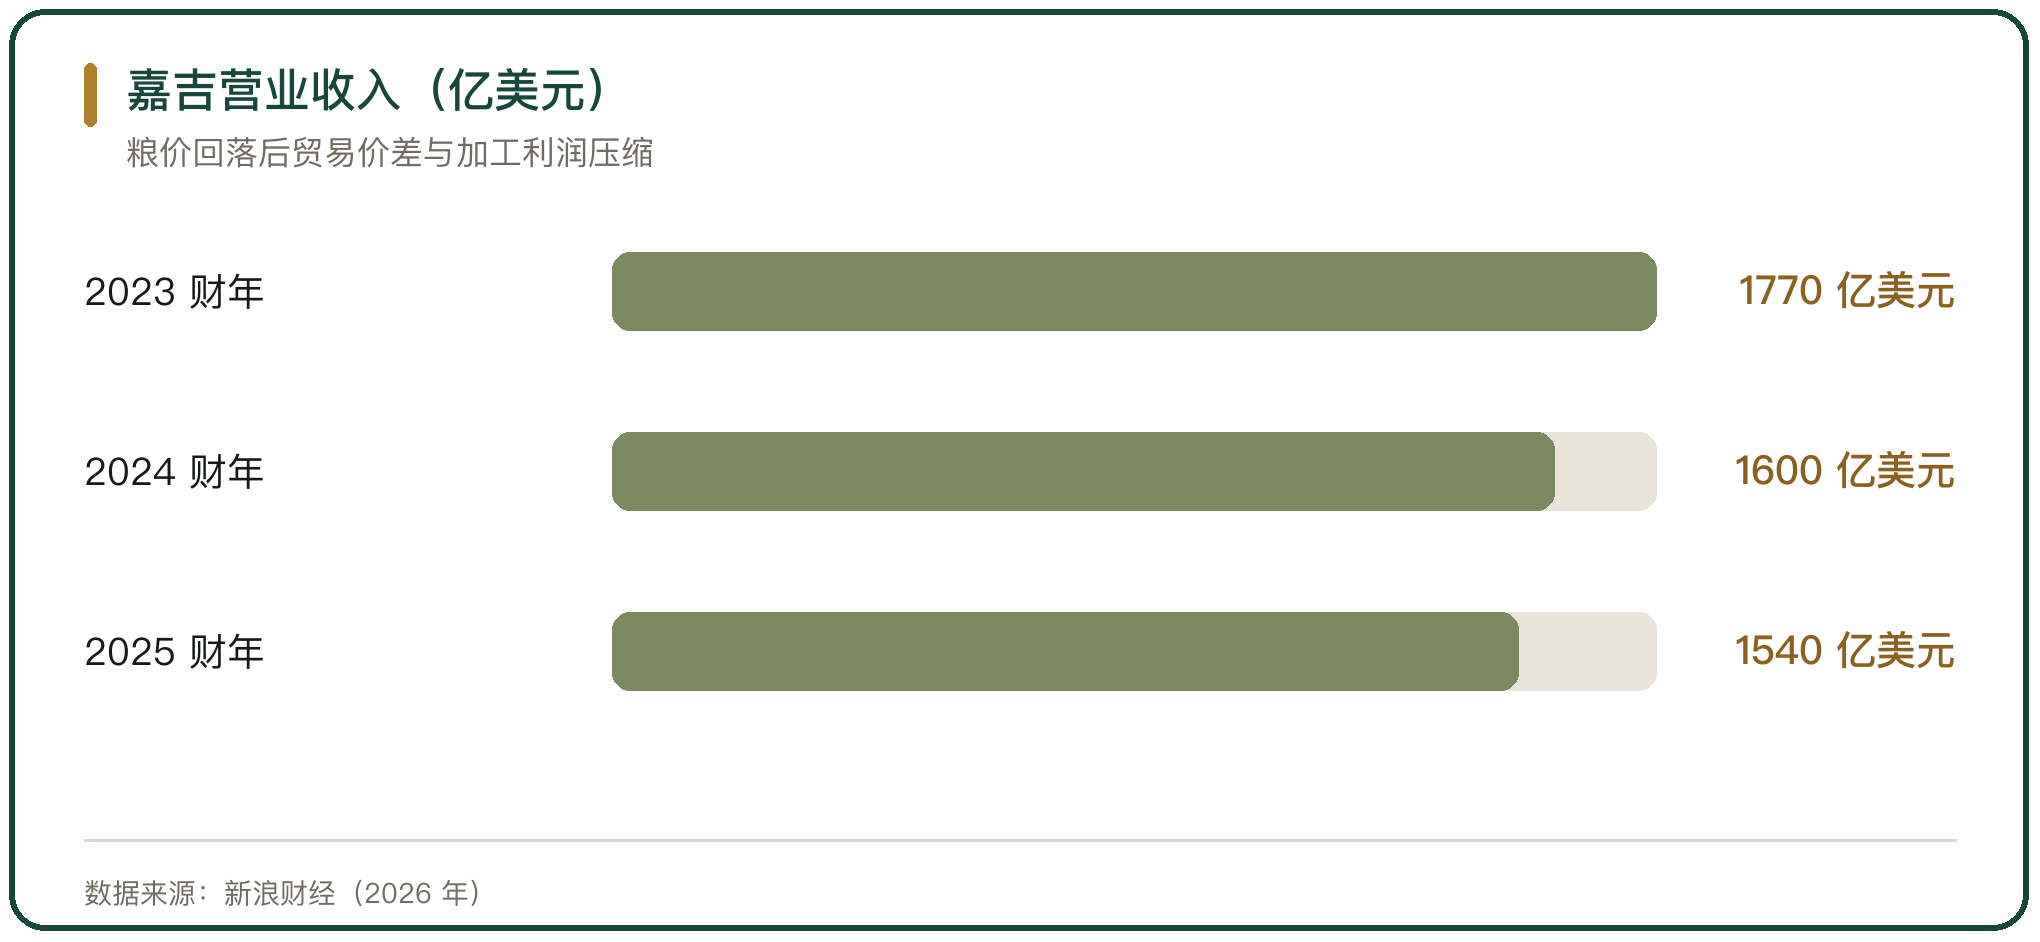
国际粮商在粮价上行与下行阶段的盈利差异明显。嘉吉 2024 财年的营业收入从上一年的 1770 亿美元降至 1600 亿美元,2025 财年降至 1540 亿美元,同期启动裁员与组织调整。
压力来自三处同时压缩。粮价回落之后,贸易价差、加工利润与库存收益都会被压低;高粮价阶段作为利润放大器的仓储、船队与对冲能力,在下行阶段转为成本与效率的负担。
规模在周期里是双向的。上行时规模是优势,下行时重资产网络推高固定成本,贸易商需要用服务收费与加工增值平抑周期,把盈利从价差上分散出去。
十、农产品贸易商盈利模式演变的判断
盈利模式的演变方向是确定的,从赚价格到赚服务,从赚一次到赚一段。价差被信息与物流抹平,贸易商把收益来源换成基差、服务费与加工增值三块;基差靠期货定价把绝对价格风险转出去,服务费靠仓储、烘干、运输的实际动作计收,加工增值靠把原粮做成成品。
演变能走多远,取决于两件事,一是资金能否支撑高周转与账期,二是服务能否做成标准化的收费项。毛利率低是行业特征,能把周转、服务与加工叠在一起的企业,才能在价格波动中守住利润。



写点看法