

保税冷链与保税加工模式
关键词 综合保税区保税冷链保税加工加工增值选择性征税保税仓储
一、综合保税区的三项基本功能
综合保税区是海关特殊监管区域的一种,经国务院批准设立在关境内,实施封闭监管,以保税加工、保税物流和保税服务为基本功能。区内企业可以依法开展研发、加工、制造、再制造,检测、维修,货物存储,物流分拨,融资租赁,跨境电商,商品展示,国际转口贸易与国际中转等业务(广州海关《综合保税区政策功能简介》)。
规模由场地数量与货值两端体现。全国共有海关特殊监管区域 174 个,其中综合保税区 168 个,覆盖 31 个省、自治区、直辖市;2026 年 1 月到 5 月,综合保税区实现进出口值 3.5 万亿元,同比增长 27.1%,占全国进出口总值的 16.9%(海关总署,中国政府网)。
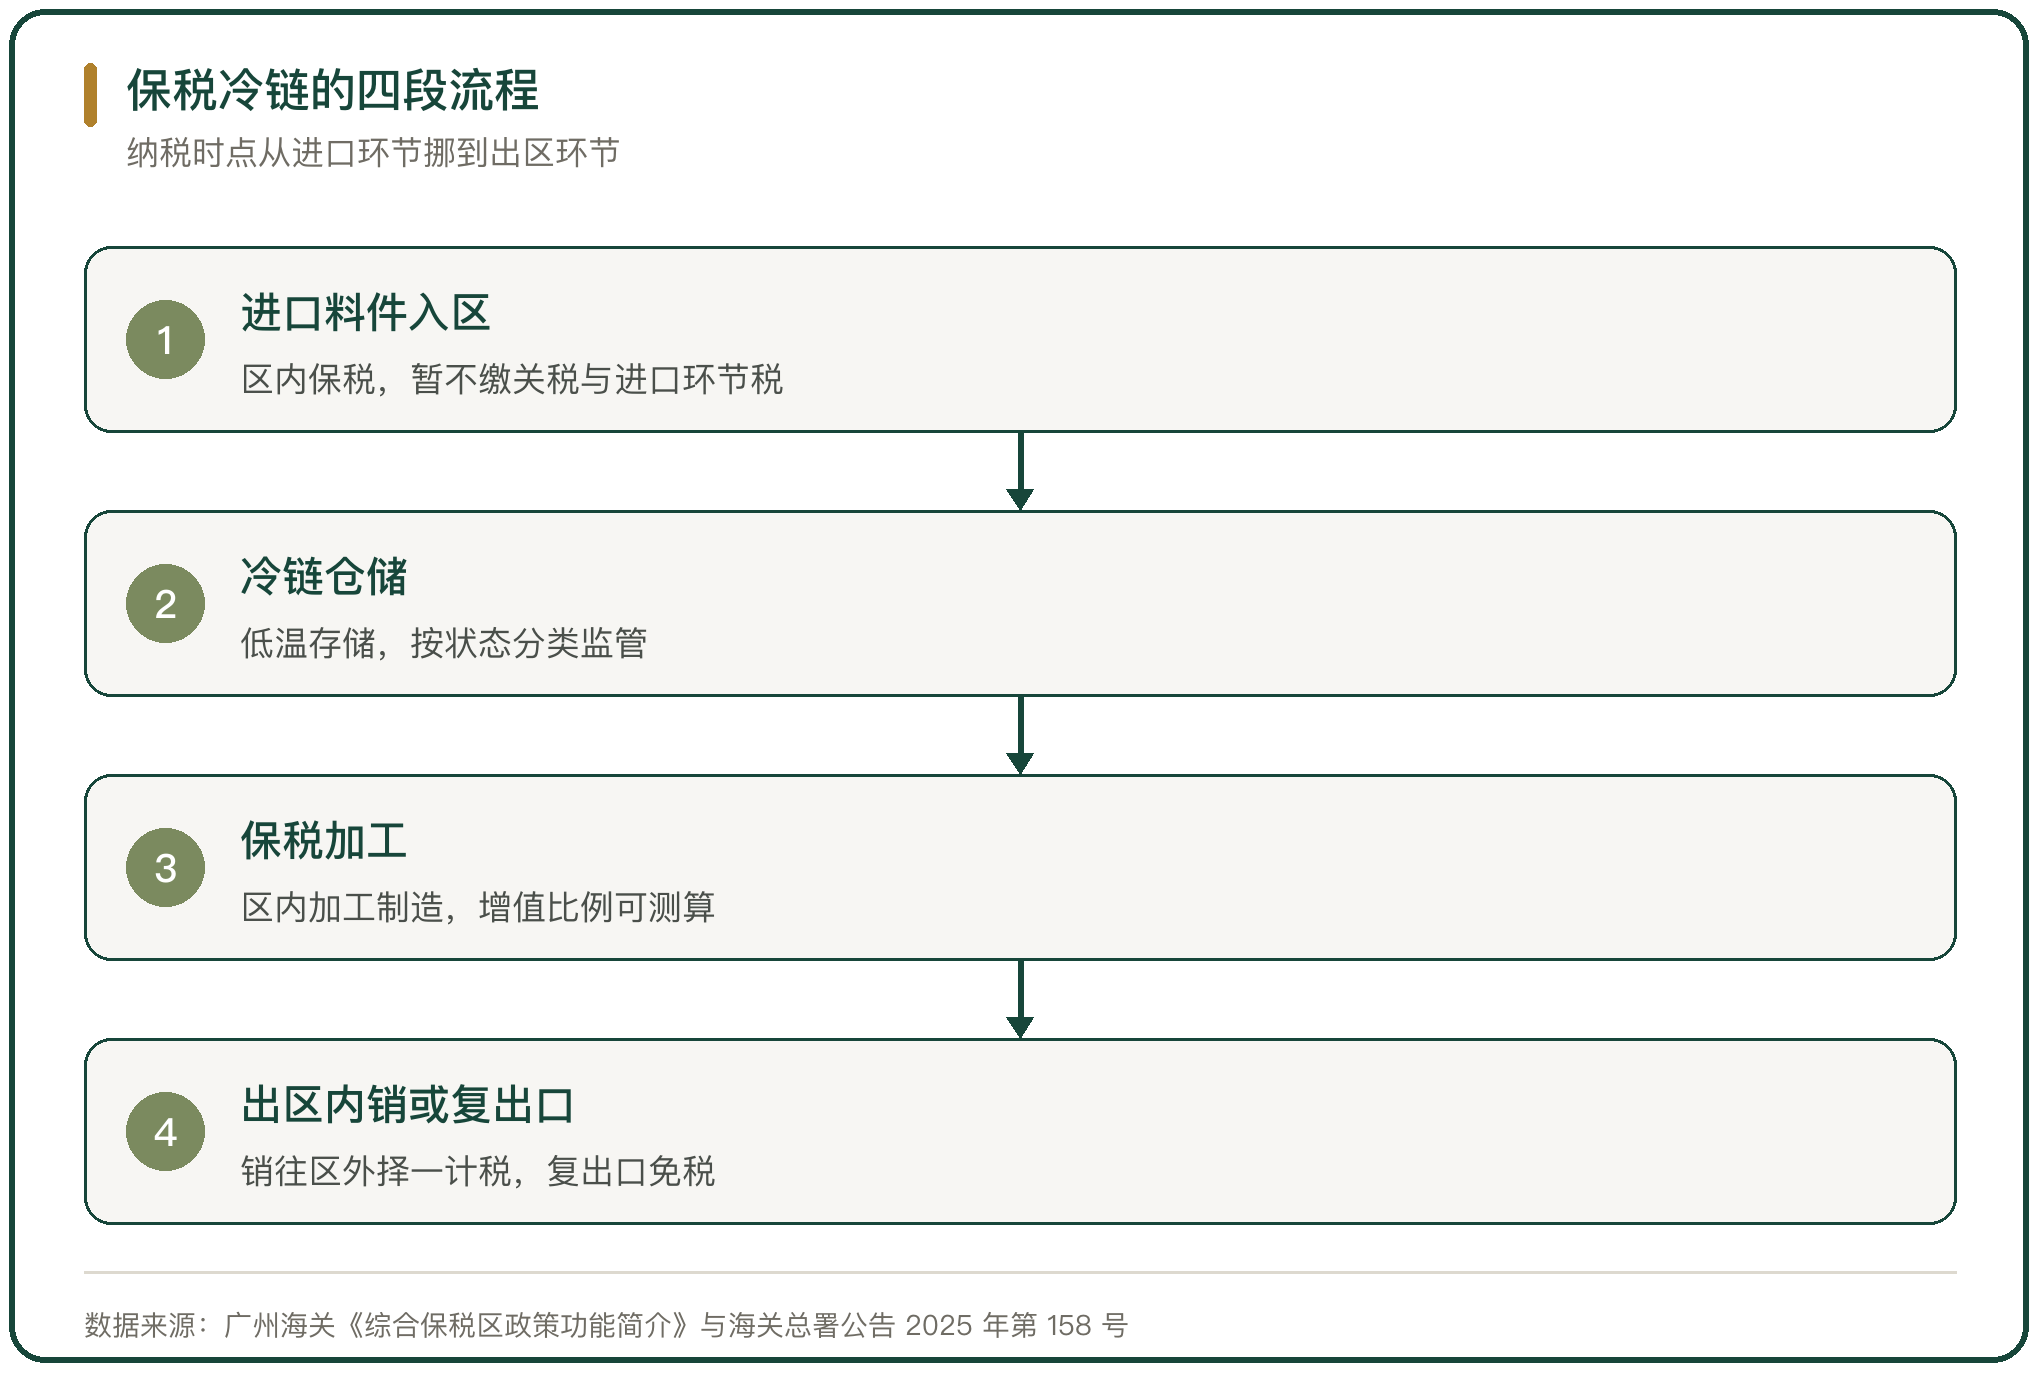
二、保税冷链在综保区里的位置
冷链把保税的仓储功能往低温方向延伸。大连大窑湾综合保税区依托区位与功能优势发展冷链水产品贸易,2026 年上半年水产品进口额 21.9 亿元,同比增长 120%(大窑湾海关,海关总署网站 2026-07-15)。
一批 1200 吨冻狭鳕鱼办理核放单预约审核后,车辆驶入大窑湾综保区,卸载至大连普冷獐子岛国际物流有限公司冷库,之后分批发往本地加工厂做保税加工。海关用整批入区、分批出区监管模式,让仓储企业一次申报、下游加工企业按需提货,缓解加工企业的仓储压力(同上)。
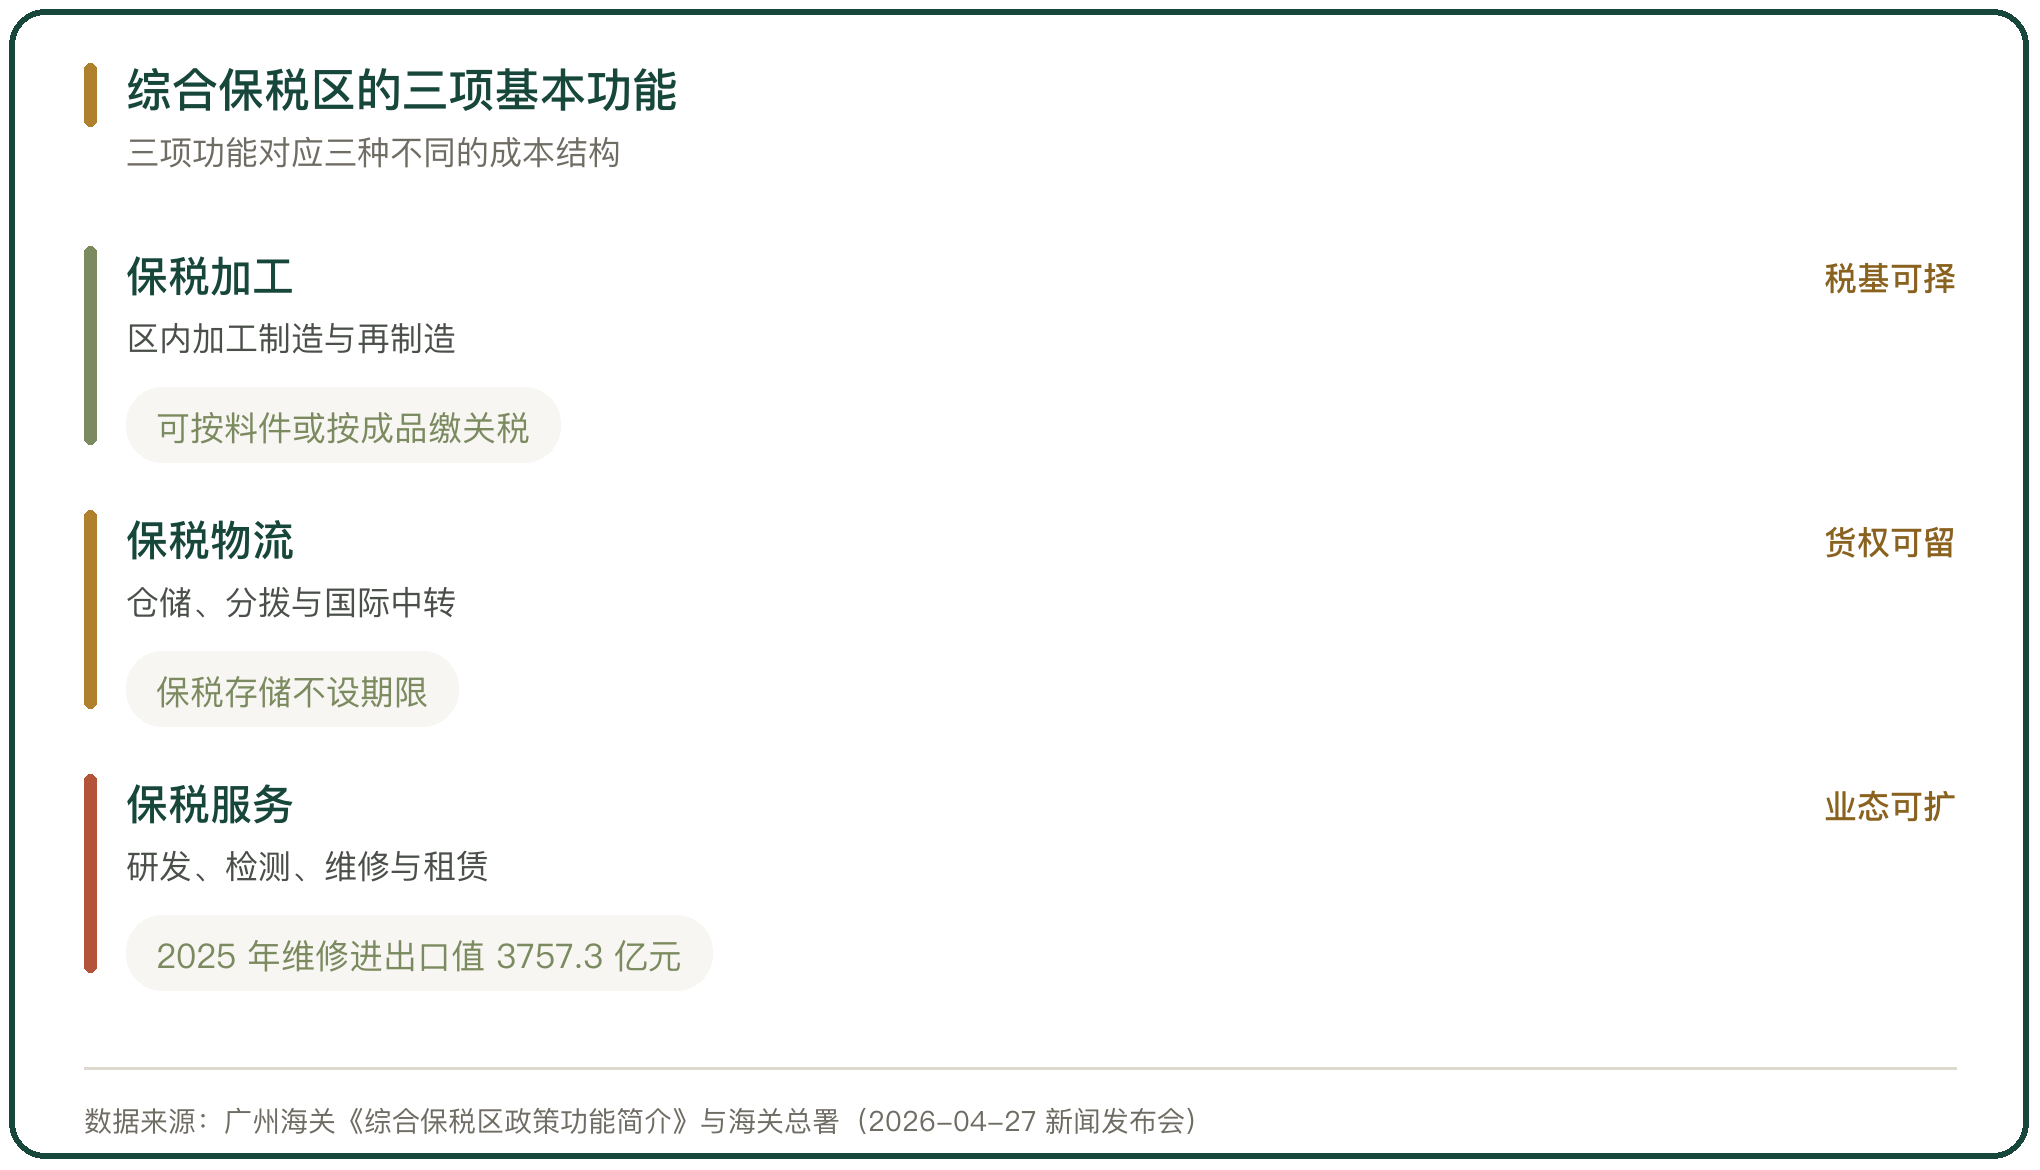
三、保税加工与选择性征收关税
保税加工的核心是税负递延与税基可择。区内企业生产、加工并销往区外的保税货物,可以选择按其对应进口料件或者按实际报验状态缴纳进口关税(广州海关《综合保税区政策功能简介》)。
料件与成品之间的税率差决定了选择的价值。料件税率低于成品时按料件缴纳更省,料件税率高于成品时按成品缴纳更省,企业按实际税则号列比较。
四、区内与境外的管制差异
除法律、行政法规和规章另有规定外,综合保税区与境外之间进出的货物,不实行进出口配额、许可证件管理;区内与境内区外之间进出时,验核关税配额许可证件(广州海关《综合保税区政策功能简介》)。
这条差异对粮食与棉花这类配额管理品类有实际意义。进口料件在区内与境外之间进出不受配额与许可证件约束,进入国内市场时再按配额管理规定办理。区内加工制造的重点产品从自动进口许可证管理货物目录中剔除。
五、货物流向由外销转向内销
综合保税区设立之初围绕两头在外、大进大出做政策设计,区内货物流向以出口为主。国内市场壮大与国产替代推进之后,流向转为内外销并重(海关总署综合业务司副司长杜宏伟,2026-04-27 发布会)。
2026 年 4 月,国务院办公厅转发海关总署《关于促进综合保税区扩能提质的若干措施》,从 4 个方面提出 24 项改革措施,包括支持出口产品转内销、优化委托加工监管、支持综合保税区和口岸联动发展(国办函〔2026〕40 号)。
六、加工增值免关税模式的规则
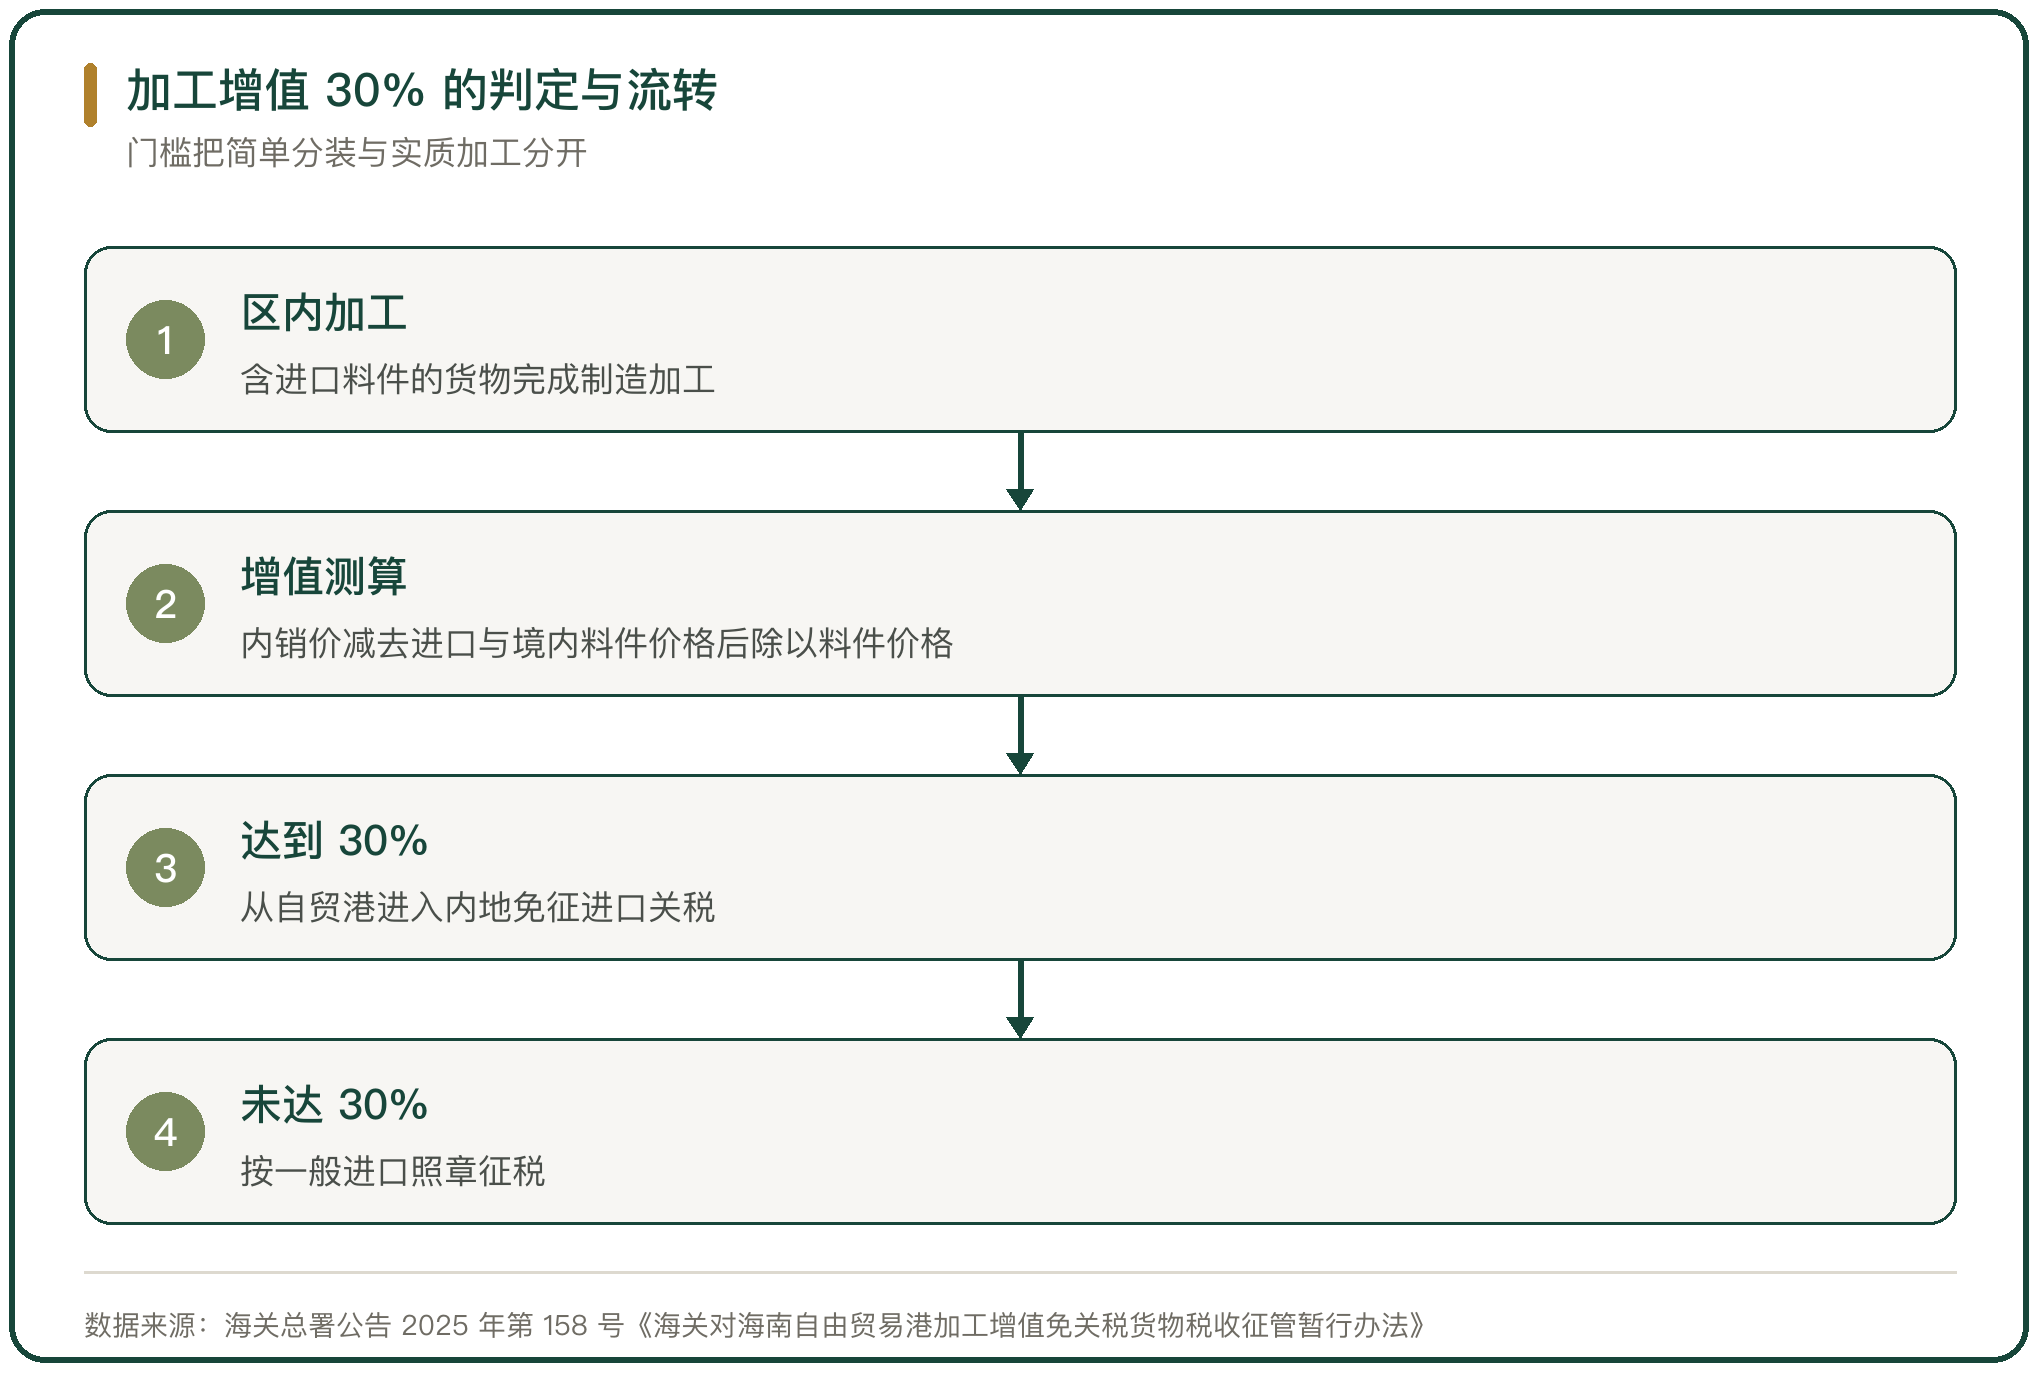
海南自贸港把保税加工往前推了一段。对自贸港内鼓励类产业企业生产的、含进口料件在自贸港加工增值达到或超过 30% 的货物,从海南自由贸易港进入内地免征进口关税,照章征收进口环节增值税和消费税(海关总署公告 2025 年第 158 号《海关对海南自由贸易港加工增值免关税货物税收征管暂行办法》)。
增值比例有固定算法。加工增值比例等于货物内销价格减去进口料件价格与境内采购料件价格之和,再除以进口料件价格与境内采购料件价格之和,乘以 100%,结果达到或超过 30% 即符合条件(同上)。
政策 2021 年 7 月落地,覆盖范围从洋浦保税港区扩至全岛;2024 年 11 月按不局限于重点园区、不局限于海关高级认证企业、不局限于加工增值内销免关税政策原则的三不限口径向全岛推广(海南自由贸易港官方网站,2025-02-18)。
七、加工增值模式的运行数据
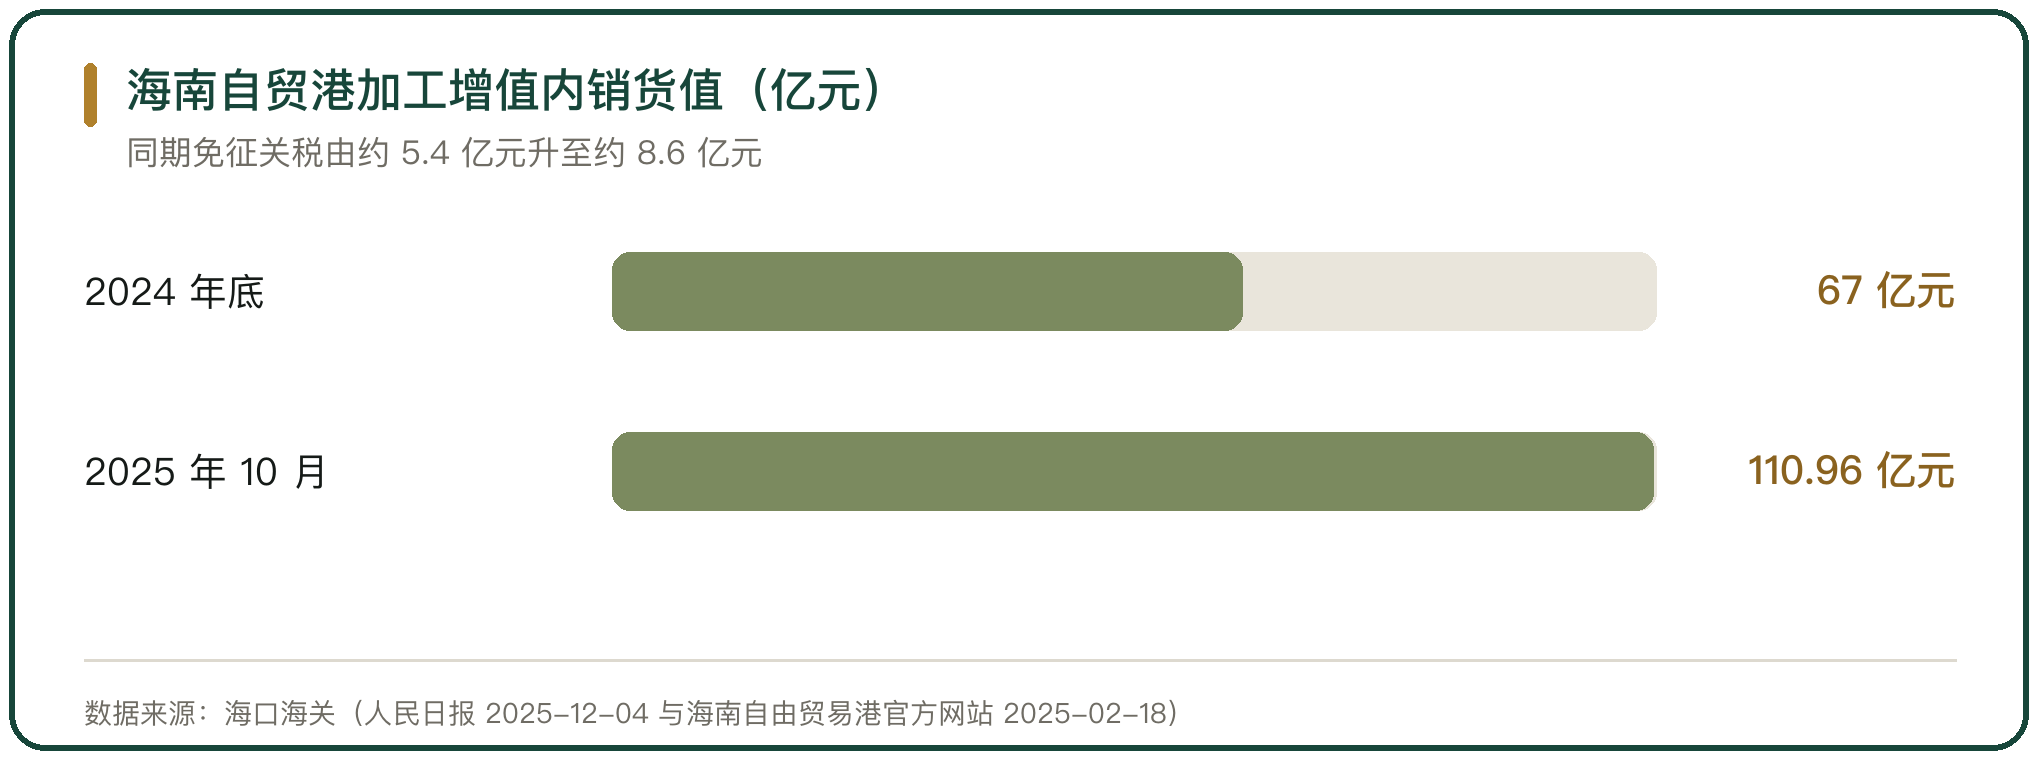
截至 2025 年 10 月,海南省获批加工增值免关税试点企业 129 家,加工增值内销货值约 110.96 亿元,免征关税约 8.6 亿元(海口海关,人民日报 2025-12-04)。截至 2024 年底,内销货值超过 67 亿元,免征关税约 5.4 亿元(海南自由贸易港官方网站,2025-02-18)。
单票货值的账可以算清。一批价值约 35.6 万元的阿根廷生牛肉,按 12% 的税率需缴近 4.3 万元关税;在海南自贸港加工成牛肉干后以 50 万元的价格销往内地,因加工增值率高于 30%,近 4.3 万元关税免除(人民日报 2025-12-04)。
适用行业从最初的粮油、玉石、肉类拓展到医药、珠宝、石化。首家三不限试点企业海南欧亿家食品有限公司加工 22 吨速冻调理猪肚内销,货值 79 万元,免征关税 4 万余元(海南自由贸易港官方网站,2025-02-18)。
八、保税加工的实操案例
银川综合保税区 2012 年经国务院批复设立,保税加工的主导产业包括粮油加工、食品加工和粮食饲草加工。海关总署明确,海外进口原料在区内加工增值比例超过 30%,再销往国内市场即可免征进口关税(经济日报,2026)。
税率调整直接改变成本。财政部、税务总局发布 2026 年第 9 号公告,海关总署发布 2026 年第 15 号公告,其他亚麻籽油及其分离品的进口环节增值税税率由 13% 下调至 9%(宁夏回族自治区华兴时报,2026-02-09)。银川海关把区内经营模式由保税加工拓展到保税仓储与集散分拨,宁夏君海油脂有限公司等企业因此拉长了加工链条。
沿海口岸的保税冷链加工在同步落地。天津东疆综合保税区的天津食品供应链集团冷链物流加工基地二期于 2025 年 9 月竣工,取得区内首张食品生产许可证,是京津冀首单保税冷链加工业务;2025 年上半年,东疆冷链产品实现进口额 40.7 亿元,其中肉类进口额占天津全市一半以上(天津东疆综合保税区管理委员会)。湛江综合保税区的 10 个入区项目以农产品加工制造类企业为主(央广网,2023-05)。
九、保税冷链与保税加工模式的判断
保税冷链与保税加工的价值来自三处时间差。纳税时点从进口环节挪到出区环节,资金占用减少;进境与区内环节不受配额与许可证件约束,料件采购的品种选择更宽;加工环节做在区内,销往区外时可择一计税,税基留出比较空间。
模式的适用范围由增值能力划定。加工增值不到 30% 的简单分装与贴牌,只能拿到税负递延的收益;增值超过 30% 的加工,在海南自贸港这类制度下可以拿到免税,把产地属性从贸易转向制造。
场地的成败落在货源与加工能力是否配套。冷库与加工车间的投资在前,订单在后,区内企业需要把进口来源、加工工艺与国内销售渠道同时铺开,才能让产能与政策门槛同时成立。



写点看法