

周期底部的四件事
一、本轮周期的形态与周期底部
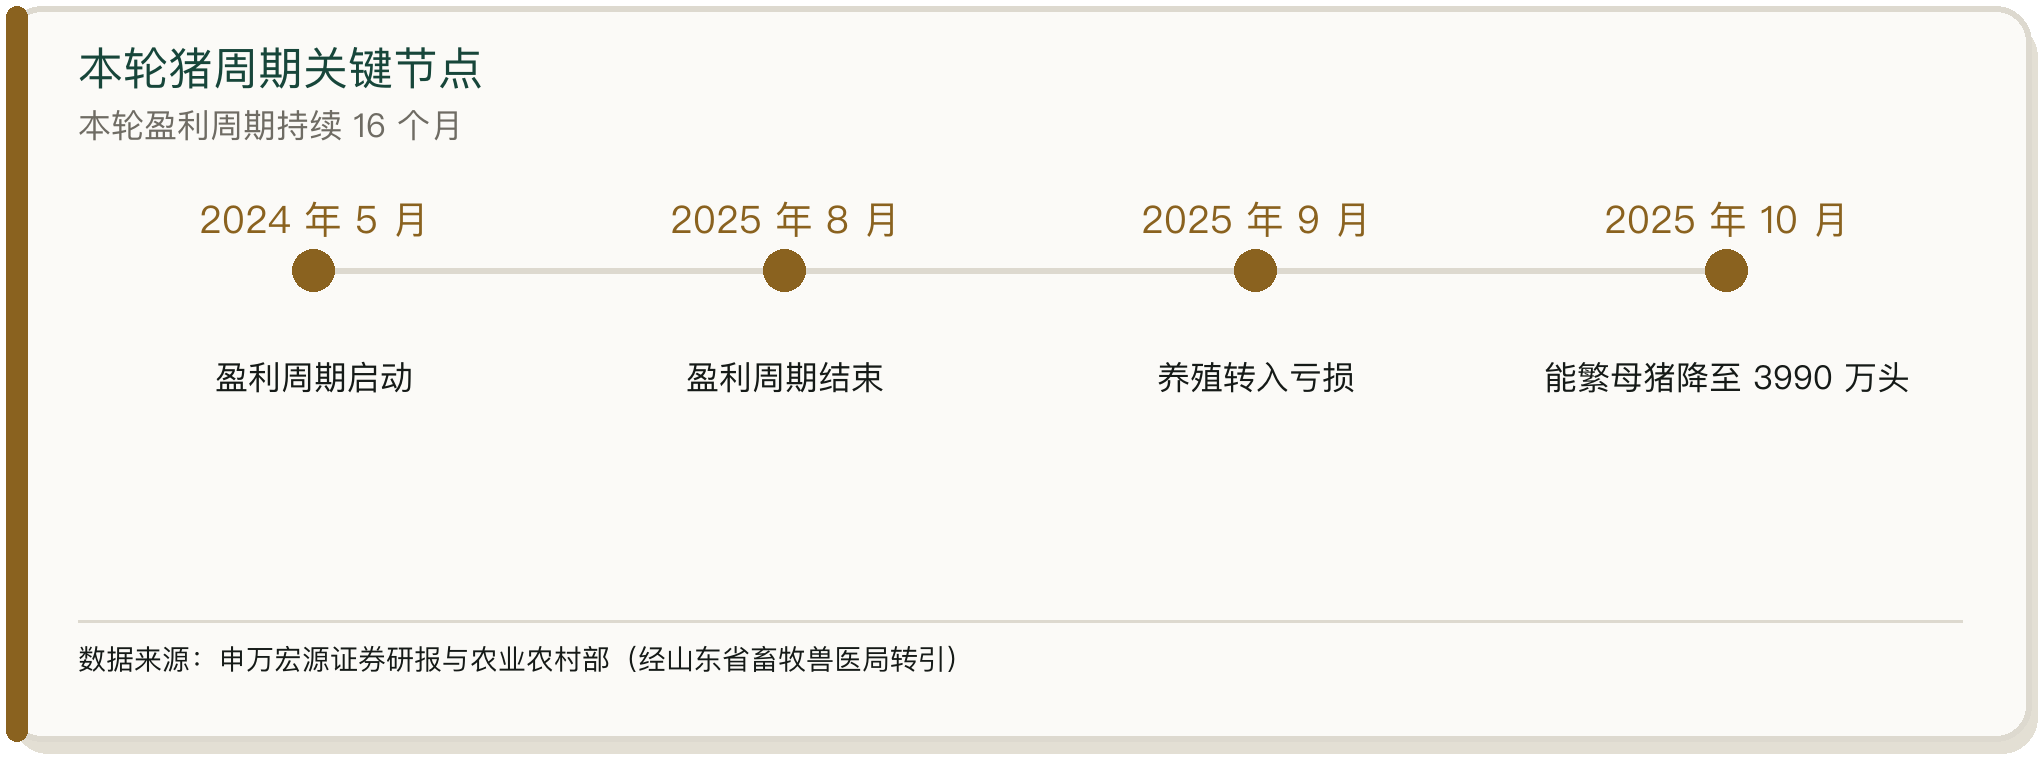
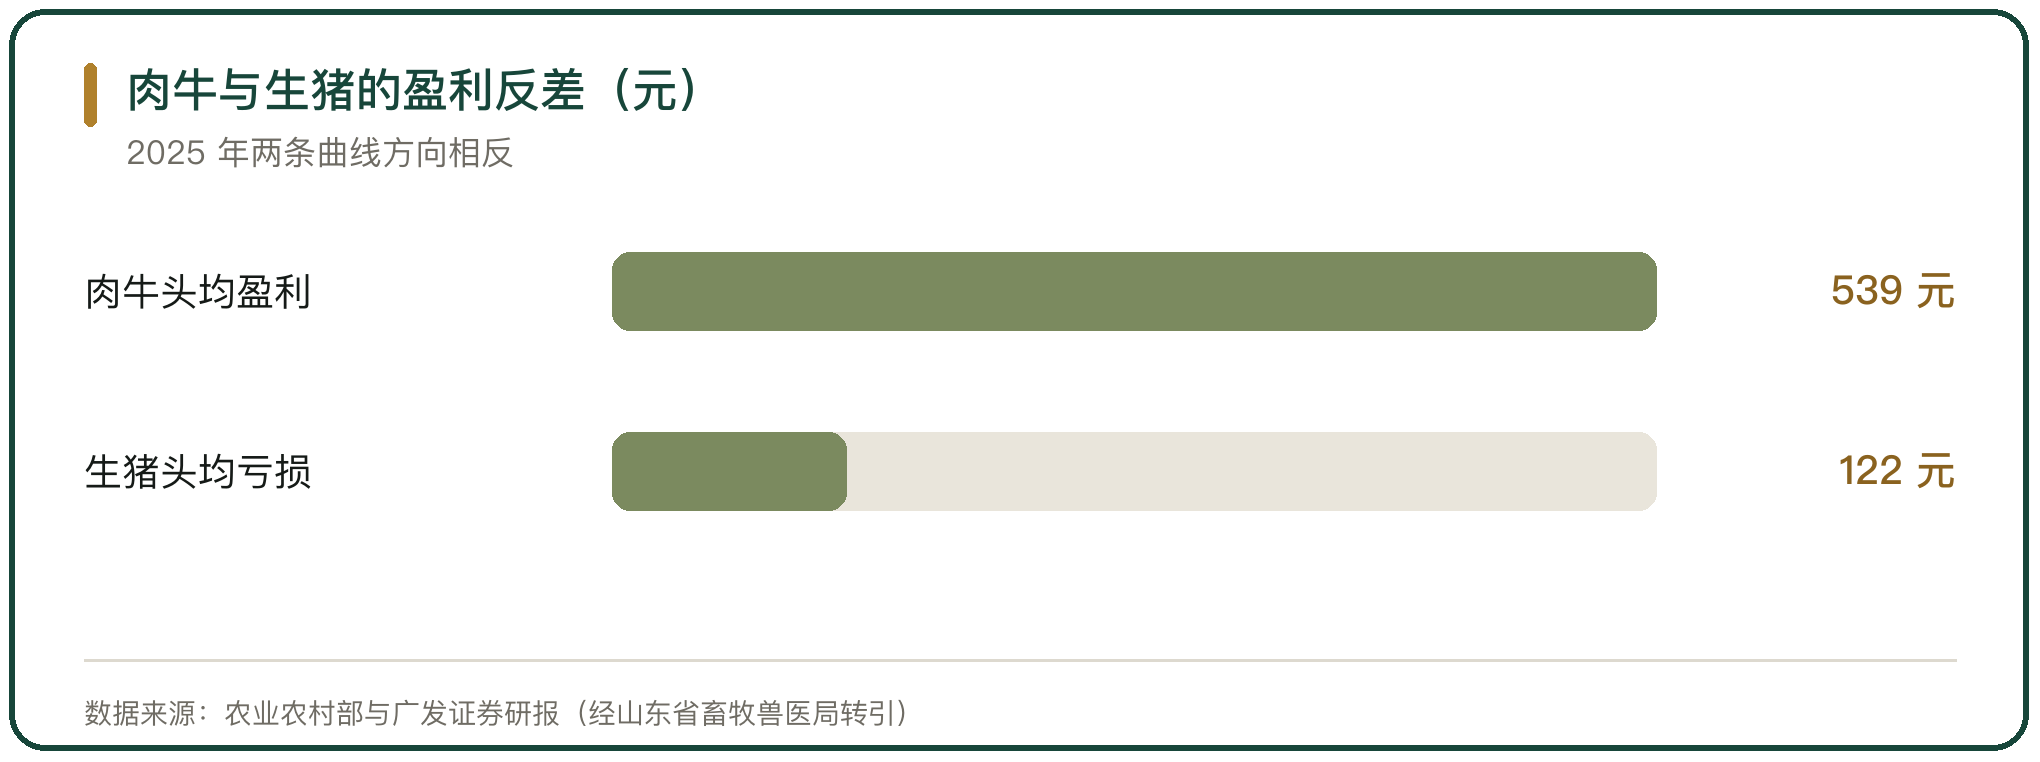
本轮周期的下行被拉长。本轮猪周期自 2024 年三季度见顶后开始下行,2025 年全年猪价震荡回落;盈利周期自 2024 年 5 月开始,到 2025 年 8 月结束,持续 16 个月,2025 年 9 月起养殖盈利转负(申万宏源证券研报,经山东省畜牧兽医局转引)。2025 年 11 月,自繁自养群体头均亏损达到 122 元,全行业基本进入亏损状态;2025 年 10 月猪价一度探至每公斤 10.72 元的年内低点(广发证券研报、中国金融新闻网)。
周期底部由产能决定。农业农村部 2024 年至 2025 年上半年连续把能繁母猪正常保有量目标定在 3900 万头,2025 年 10 月末全国能繁母猪存栏量降至 3990 万头,时隔 17 个月重新回落到 4000 万头以下(农业农村部,经中国农村网报道)。能繁母猪的变动大约决定 10 个月后的出栏量,压减存栏的效果要到 2026 年下半年才会体现。
二、产能调控与去化的节奏
产能调控的力度在加大。2025 年 7 月农业农村部召开推动生猪产业高质量发展座谈会,指导各地开展产能综合调控;9 月国家发展改革委联合农业农村部等有关部门召开生猪产能调控座谈会,释放减产能的政策信号(山东省畜牧兽医局)。最新印发的《生猪产能综合调控实施方案(2026 年修订)》把全国能繁母猪正常保有量从 3900 万头左右调整至 3750 万头左右(农业农村部,经中国农村网报道)。
去化的速度受二次育肥干扰。2025 年四季度,二次育肥至 150 公斤的成本约为每公斤 12.22 元,高于同期全国生猪出栏均价每公斤 11.42 元,多数二次育肥陷入价格倒挂的亏损;150 公斤以上大猪出栏占比升至 2.86%,10 月商品猪出栏均重微增至 123.66 公斤,短期供应不降反增(Mysteel,经中国金融信息网报道)。压栏与二次育肥把标猪的正常出栏时间往后推,削弱了能繁母猪调减对价格的提振作用。
三、成本是周期底部的第一项能力
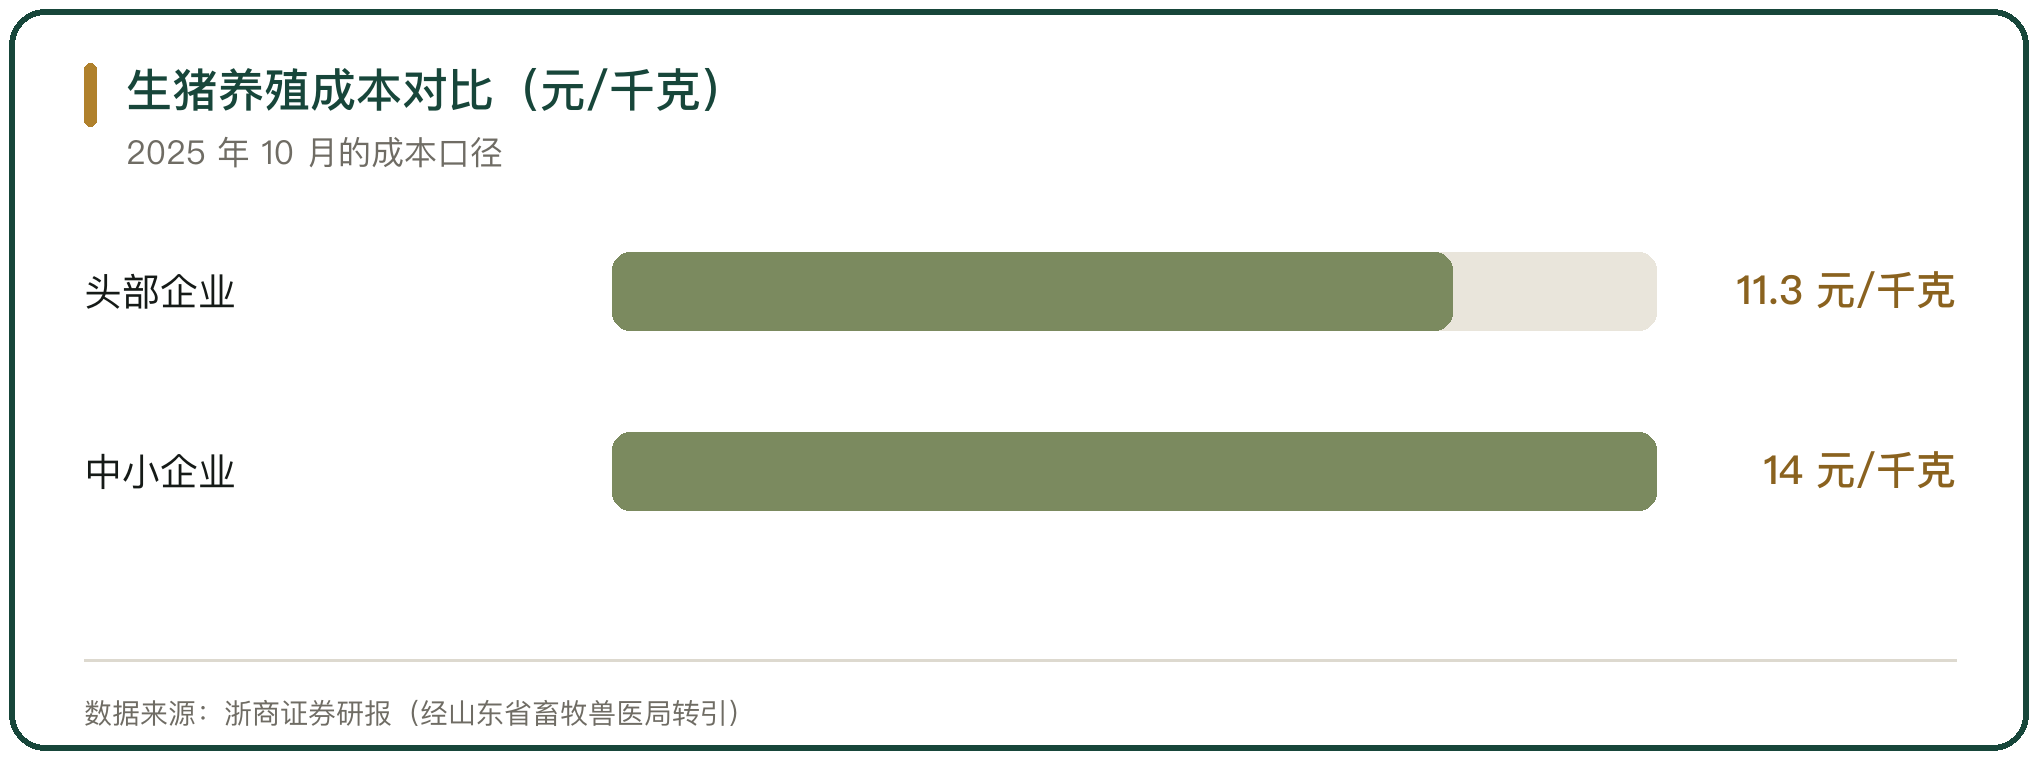
成本决定谁能在亏损期撑住。2025 年全行业成本分化明显,部分大型规模企业成本可控制在每公斤 12 元以内,某头部上市公司 2025 年 10 月的养殖成本降至每公斤 11.3 元,而部分中小企业成本仍高于每公斤 14 元(浙商证券研报,经山东省畜牧兽医局转引)。农业农村部监测数据显示,2025 年全国平均生猪养殖成本为每公斤 14.1 元,中小散户成本普遍在每公斤 14 元至 15 元(中国金融新闻网)。
成本下降来自几个方向的叠加。牧原股份 2025 年生猪养殖完全成本约为每斤 6 元,较 2024 年降低约 1 元;温氏股份肉猪养殖综合成本为每斤 6.1 元至 6.2 元,较 2024 年降低约 1.1 元(中国经济网)。饲料配方优化、种猪改良与生产成绩提升是主要的降本来源,成本每公斤下降 1 元,放大到千万头出栏量,对应的就是数十亿元的利润空间。
四、现金流与负债表的修复
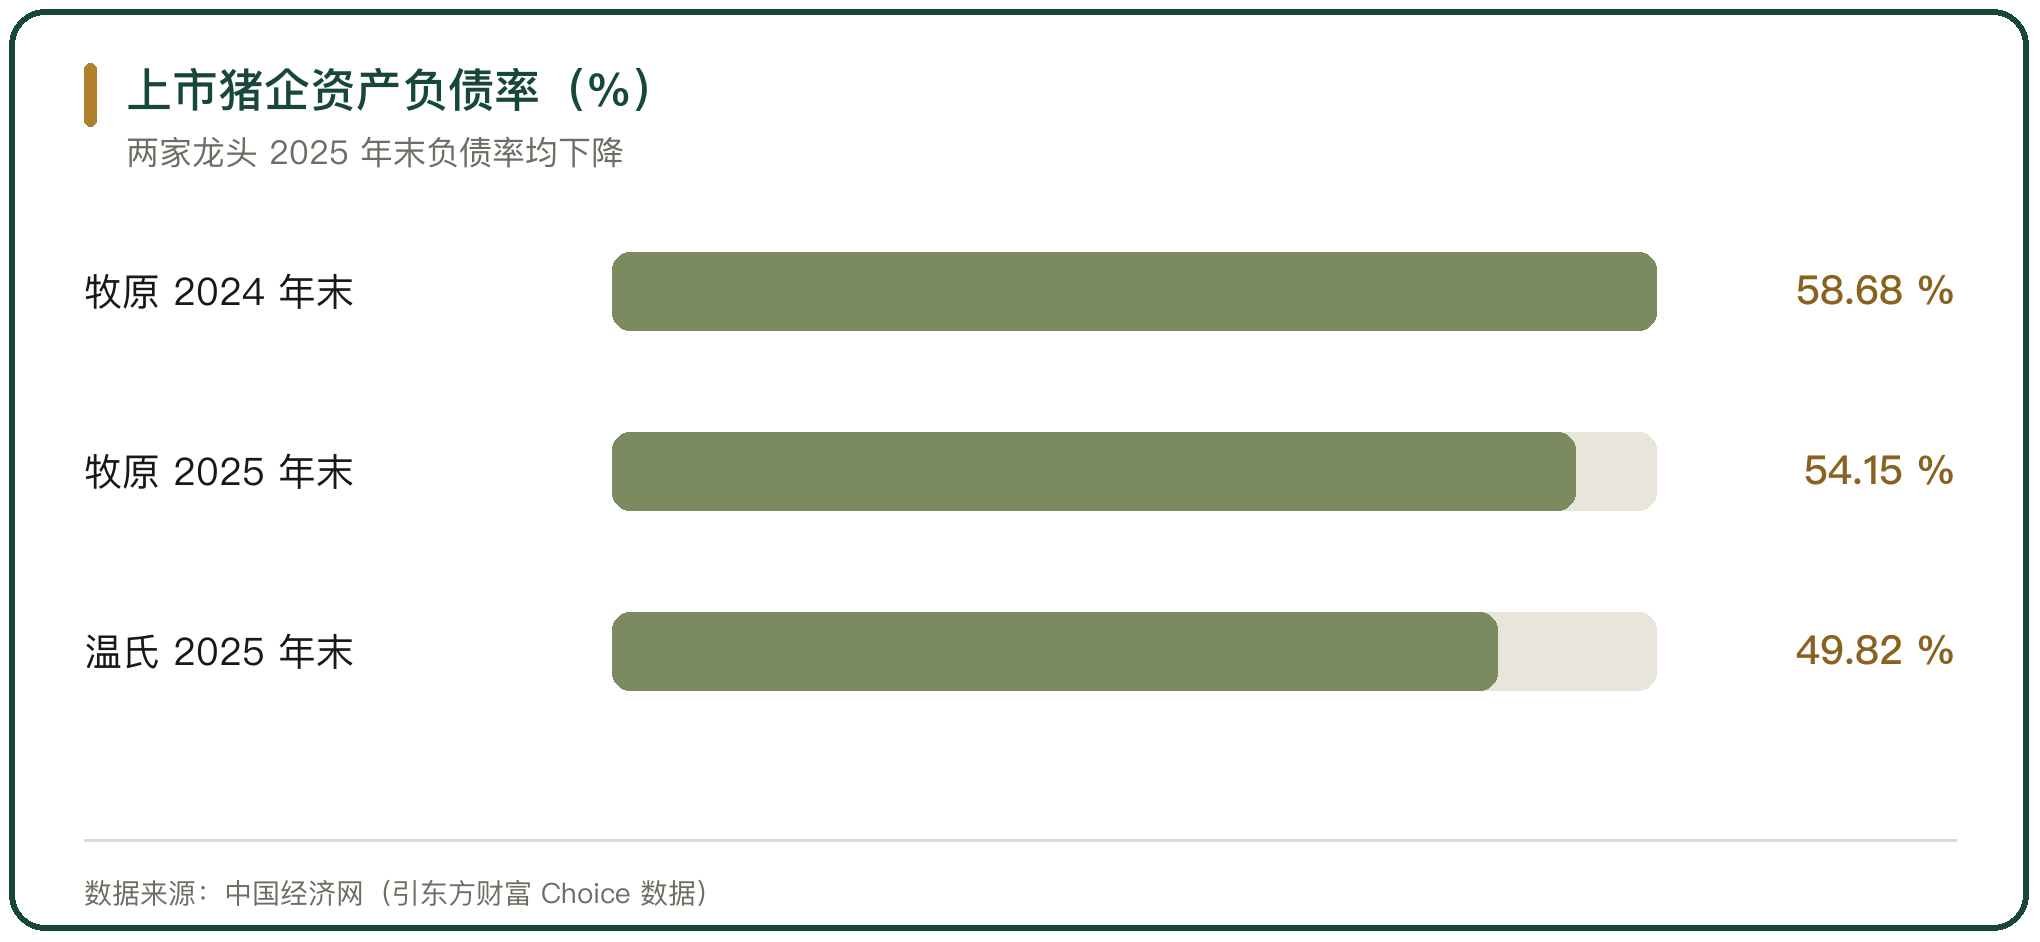
周期底部的第二个能力是现金流。亏损期没有利润可以留存,能不能撑住取决于负债水平与融资能力。牧原股份 2025 年末资产负债率 54.15%,较 2024 年末的 58.68% 下降;温氏股份 2025 年末资产负债率由 2024 年末的 53.28% 降至 49.82%(中国经济网,引东方财富 Choice 数据)。两家龙头在亏损期同时压降负债,把财务费用降下来。
现金流的去向是资本开支。头部企业在产能过剩阶段主动缩减资本开支、调减母猪存栏,把资源从扩产转向维持现金。行业越接近底部,账面现金与银行授信就越重要,停建猪场、延缓新建项目成为常见选择(山东省畜牧兽医局)。
五、用产业链延伸消化产能
周期底部的第三个能力是把养殖端与下游连起来。牧原股份采用垂直一体化经营模式,形成饲料加工、种猪育种、商品猪饲养与屠宰肉食一体的猪肉产业链。2025 年第三季度与第四季度,公司屠宰肉食业务均实现盈利,全年产能利用率达到 98.8%(中国经济网)。屠宰业务在猪价下行时是一个缓冲,养殖端卖价低,屠宰端的原料成本同步下降。
产业链延伸的另一种形式是产品结构升级。温氏股份 2025 年新增“温氏畜禽”与“温氏食材”两个业务品牌,把畜禽、食材与食品三类业务分开定位,围绕养殖产业链配套经营屠宰、食品加工与生鲜营销(中国经济网)。把初级的活体销售延伸为加工与食材供应,可以在周期底部保留一部分加工环节的利润。
六、逆周期的政策纾困与基础产能
生猪以外的品类,周期底部的应对方式更依赖政策。肉牛与奶牛养殖一度出现较长时间的亏损,农业农村部会同有关部门和地方出台一系列纾困政策。2025 年 4 月起,肉牛养殖连续 9 个月保持盈利,全年出栏肉牛头均盈利 539 元;2025 年全国牛肉产量 801 万吨、同比增长 2.8%;奶牛养殖亏损面连续 9 个月收窄,生鲜乳价格止跌企稳(农业农村部,经中宏网与人民网财经报道)。
地方的做法把政策落到了具体成本项上。甘肃出台肉牛产业纾困政策,对每头母牛至少补助 500 元、每吨饲草至少补助 30 元,养殖加工按照贷款 2% 差额贴息,共 7 条措施;省财政配套肉牛优质基础母牛扩群提质项目资金 1630 万元,实施区域扩大到 18 个县区;金融机构设立特色产业再贷款额度 50 亿元。2025 年甘肃牛存栏 546.4 万头、出栏 311 万头,同比分别增长 1.1% 与 8.4%(人民网财经)。
效率提升是另一条路。宁夏通过品种改良与数智化养殖提升奶业竞争力,成母牛平均单产达到 10.3 吨,同比提高 300 公斤(山东省畜牧兽医局)。
七、市场结构变化带来的长期影响
周期底部也在改变行业结构。2024 年,前 20 家生猪养殖企业的出栏量占比升至 27.63%,较 2023 年增加 3.04 个百分点(东方证券研报,经山东省畜牧兽医局转引)。成本低、现金流稳的头部企业撑过亏损期,成本高、资金弱的中小主体持续退出,行业出栏向头部集中。
出海是部分企业分散周期风险的选择。2025 年牧原股份与越南 BAF 公司、泰国正大集团达成战略合作;温氏股份在 2025 年 11 月公布出海计划,首个目标为东南亚,以越南为桥头堡(中国经济网)。把产能布局到不同的市场,可以在国内周期下行时保留一部分增量空间。
八、周期底部的四项判断
周期底部该做的事,落在四件事上:把成本压到行业平均线以下,把负债率降到能扛住长亏损的水平,把产业链延伸到能消化产能的环节,把市场从单一区域扩到更多区域。这四件事在景气期做不动,只有在底部才有动力和窗口。
能繁母猪从 3900 万头调到 3750 万头,代表的是行业主动收缩产能的共识。头部企业 11.3 元每公斤的成本与中小企业 14 元以上的成本之间,隔着的是能否熬过这一轮下行的距离。周期底部比拼的是谁的成本更低、现金更厚、产业链更长。



写点看法