

农批市场的品类结构与季节波动
关键词 农批品类结构蔬菜季节波动设施蔬菜淡旺季价差价格指数季节性产季变化
一、成交额里的品类结构,果品和蔬菜占了一半
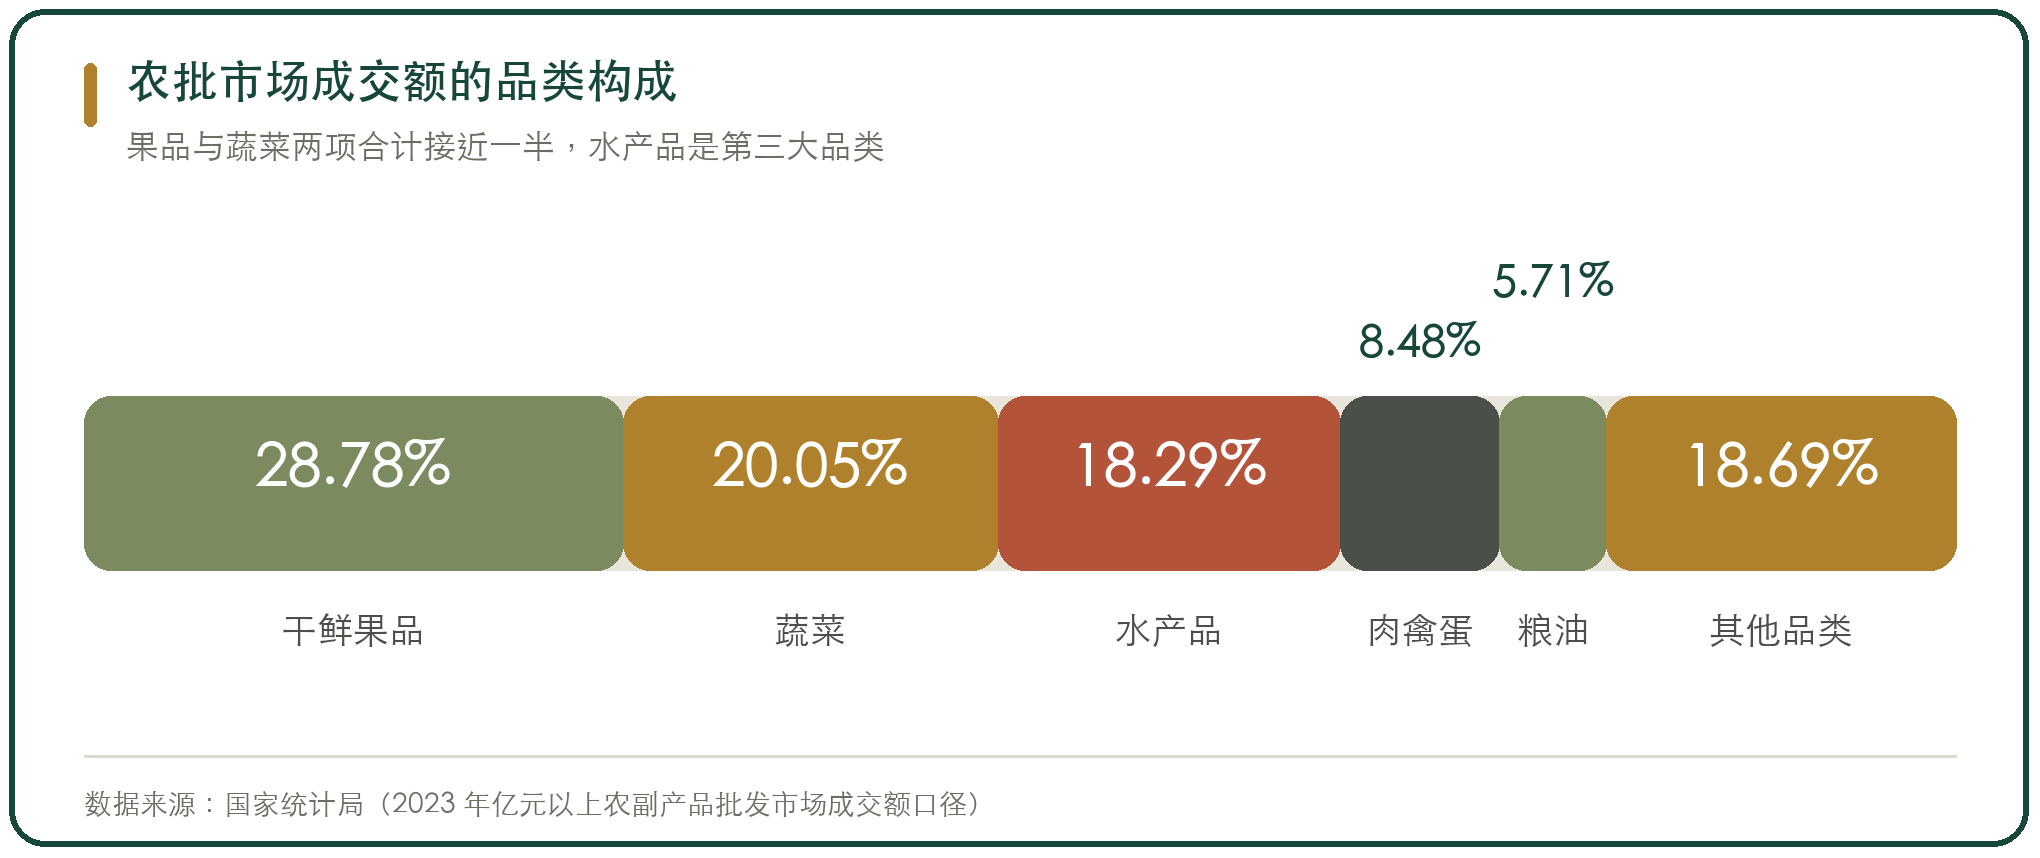
农批市场的品类结构,国家统计局有成交额口径的分项数。2023 年亿元以上农副产品批发市场成交额两万多亿元。按品类拆开,干鲜果品是第一大类,蔬菜紧随其后,两项合计接近一半。
后面依次是水产品、肉禽蛋和粮油,水产品排在第三位。
这个排序与场地占用和车流结构并不一致。果品的单吨货值高,摊位面积小,成交量却不如蔬菜。蔬菜货值低、体积大、周转快,占用的场地和车位更多。
以浙江义乌浙中农副产品物流中心为例,2026 年上半年总成交量四十五万吨出头,其中蔬菜四十万吨,占八成八,是量的主体。安徽芜湖的农副产品批发市场 2022 年交易额过百亿,其中猪牛羊肉类三十亿多元、果品十八亿多元、蔬菜十三亿多元,金额排序又与量排序不同。
两套排序放在一起看,才能理解市场的布局逻辑。按成交额排,果品是主角。按场地和车流排,蔬菜是主角。招商定价、冷库配置、车位调度,各自要对着不同的那套数。
二、蔬菜一年换四次挡,露地菜和设施菜轮流上场
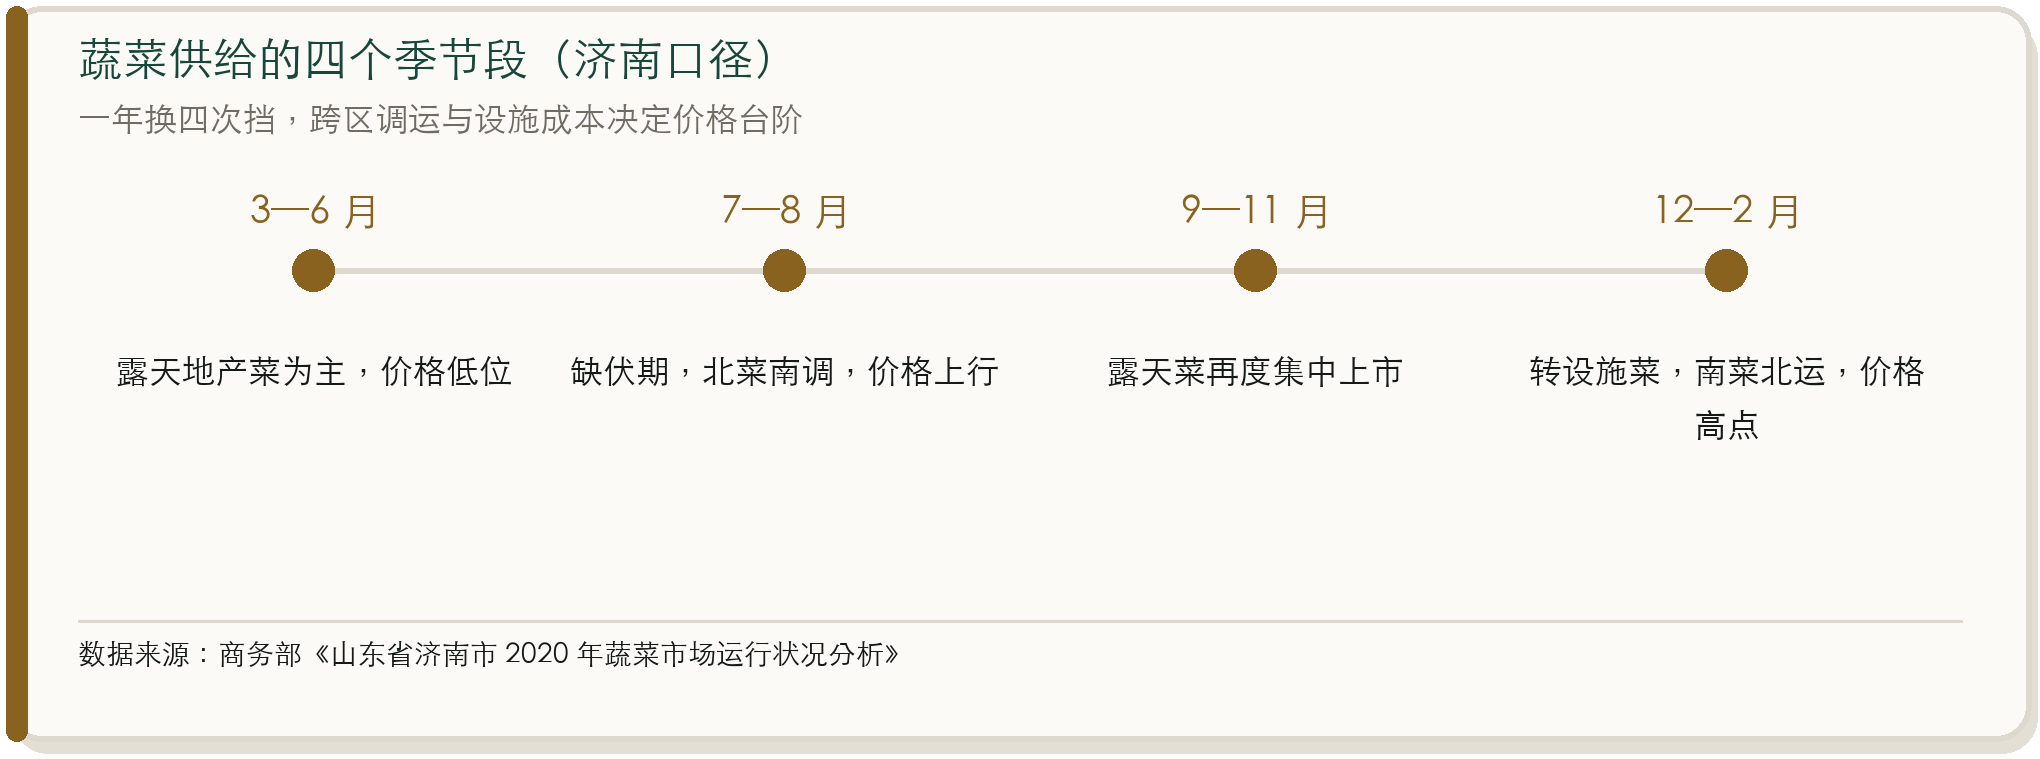
蔬菜的供给一年分四段,每一段的价格台阶都由产区和设施条件决定。
商务部对济南市场 2020 年的分析把一年划成四个季节段。三月到六月和九月到十一月是露天地产菜集中上市的阶段,价格在低位。七月和八月是缺伏期,高温多雨,本地菜上不来,开启北菜南调,价格上行。十二月到次年二月转成设施菜,同时开启南菜北运,叠加春节,价格一般处在全年高点。
中国农业科学院农业经济与发展研究所副所长孔繁涛 2025 年 9 月的说法与之衔接,蔬菜价格通常在六月降到全年最低,七月后进入上行区间,八九月到达较高水平,秋季蔬菜大量上市后转入下行。
换挡期的价格跳动幅度最大。山东寿光物流园的规律是,北菜南运在每年七月到十月,货源以山东、河南、内蒙古为主。南菜北运在十一月到次年三四月,产区自东北南移河北、河南、山东、江苏,再集中到苏浙、两广和两湖。两个阶段交接的时候,供应青黄不接,价格容易跳。
对市场的含义是场地和车位的需求有强季节性。旺季要接跨省大车,淡季车位空着一半,固定投入按峰值配,利用率按均值算,这是农批场地成本高的一块来源。
三、设施菜把季节的缺口补掉了一部分
设施菜改变了季节曲线的高度,没有改掉曲线本身的形状。
规模上,农业农村部 2025 年 9 月发布的口径是全国种植业设施面积四千万亩,设施蔬菜年产量两亿吨以上。设施种植用百分之三的耕地保证了全年百分之三十八以上的蔬果供给,这一组成效数据来自央视新闻 2024 年 11 月的报道。
设施菜的作用在时间上。日光温室能在九月到次年六月持续出菜,正好压住冬季的价格高点。露地菜集中在五月到十月,压住的是夏秋的低点。
两个供给峰叠加起来,冬春的高点被削平了一截,夏秋的低点被压得更低。价格曲线没有消失,波动幅度变小,年内最低点和最高点之间的差距收窄。
对产区来说,设施成了价格的话语权。宁夏 2025 年冷凉蔬菜播种面积三百多万亩,其中设施蔬菜六十多万亩在九月到次年六月上市,供港蔬菜七十多万亩在四月到十一月上市,露地蔬菜一百多万亩在五月到十月供应南方夏淡市场。同一片土地上,三种设施类型对应三个不同的上市窗口。
四、价格指数的季节性规律可以直接读出来
价格指数的年内走势,是判断季节规律最直接的工具。
农业农村部农产品批发价格 200 指数以 2015 年为基期。2025 年第四十周该指数在低位,第四十四周上行,第五十二周到达年内高位,同期菜篮子产品批发价格指数的走势一致,起点和终点之间有十多个点的差距。
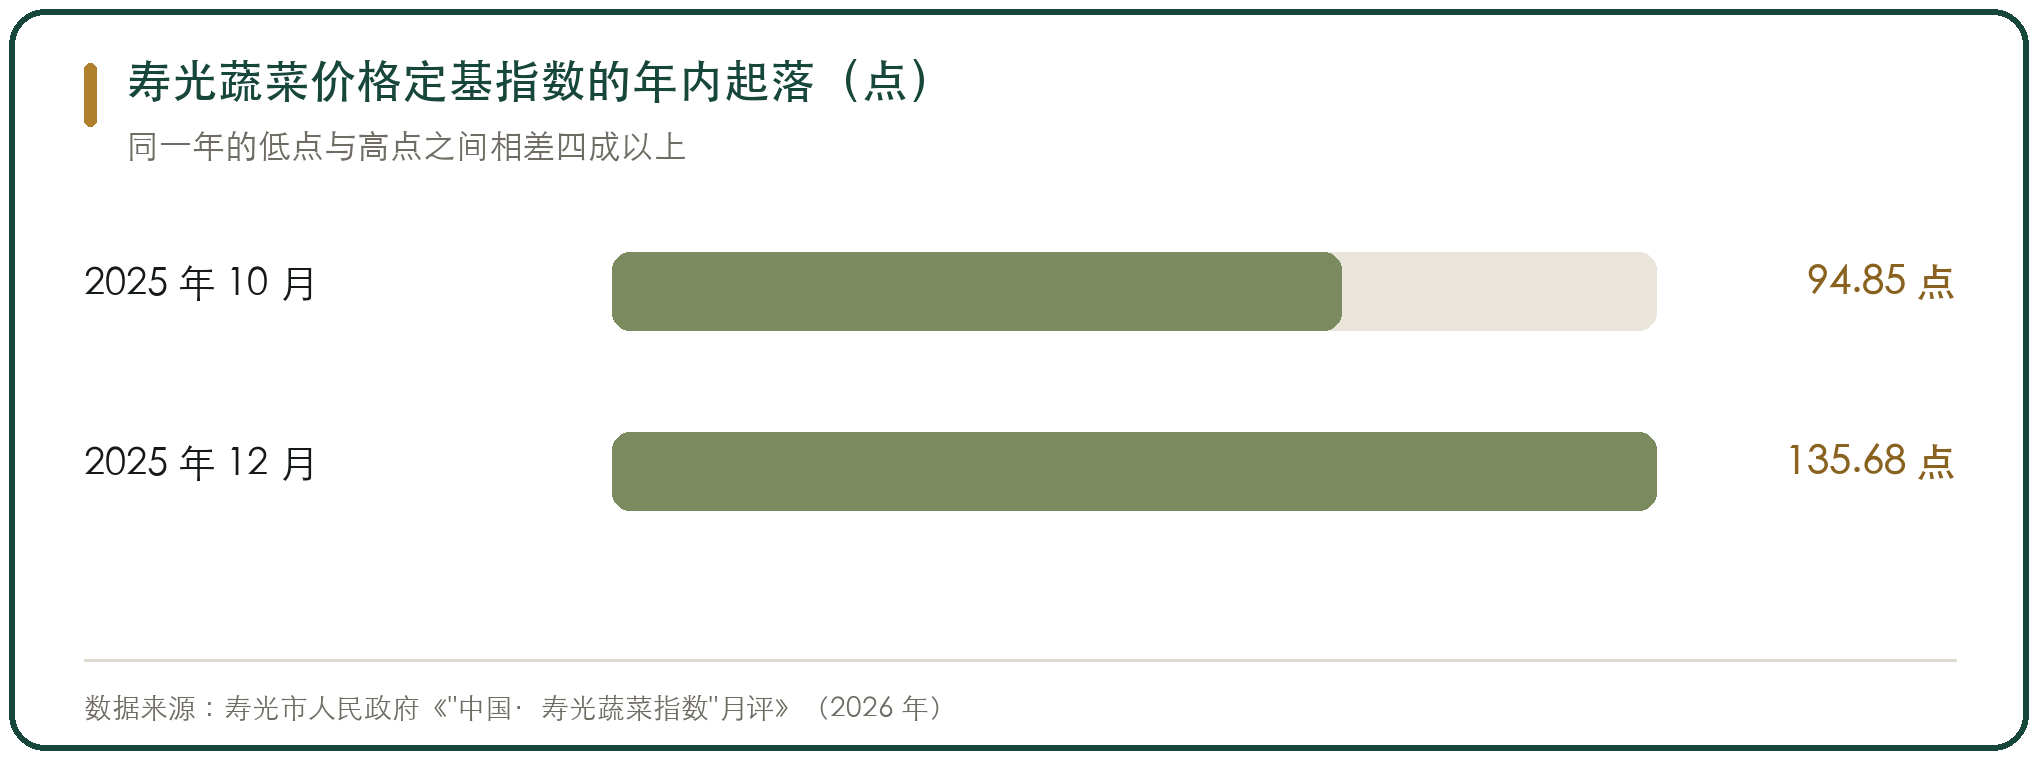
寿光蔬菜价格定基指数给出的月度曲线更细。2025 年六月不到一百点,七月上一百点,十月回落到九十五点以下,十一月环比涨了将近三成,十二月继续上行,蔬菜均价在十二月接近每公斤四元。
指数的用途在定价参照。基地谈价、商超采购、甚至一些远期报价都要从这里取值,一个市场发布的指数被行业引用之后,这个市场就从交易场所变成了价格形成地。
指数也有局限。它反映的是特定市场、特定品类结构下的加权价格,跟消费者在社区菜店看到的价格不是同一回事。中间还隔着分拣损耗、城市配送和零售加价,这几段的加价幅度在淡旺季也不同。
五、节假日带来的量价错位
春节是农批市场一年里最特殊的一段时间,量和价的走向相反。
价格上春节在全年高点附近,这一点从济南的季节划分和寿光的月度指数都能对上。量上春节前是集中采购,春节假期期间市场反而冷清。
北京新发地的应对能说明市场的组织成本。2026 年春节市场组织超过两千名商户留守,蔬菜日上市量约两万二千吨、水果约一万三千吨,同时储备十五万吨耐储菜。留人、备货、保通道,这三件事的投入都发生在交易最淡的那几天。
义乌浙中农副产品物流中心的月度数据里也能看到春节错位。春节在哪个月,那个月的成交量就会明显波动,前后两个月的量会互相挪。
节假日对市场的考验不在交易额,在保供。开市时间、车位调度、临时仓储、价格监测,这几项要按最坏情况准备,成本按常态摊销。这也是公益性市场名额多给大型销地市场的原因,保供的成本只有够大的市场才摊得起。
六、淡旺季的量差有多大
淡旺季的量差在单个市场里可以量出来。
福建泉州禾恒蔬菜批发市场 2025 年全年蔬菜交易量五十多万吨,第二、三季度合计占百分之五十七点三,第一、第四季度各约十一万吨。按季度平均算,旺季一个月的量比淡季高出三成以上。
存量结构还能看出货源从哪来。这个市场省外蔬菜全年占百分之五十六点五,四个季度的省内占比分别是百分之六十五、百分之三十、百分之二十七、百分之五十二。第二、三季度本地菜退场,外省菜补位,这是典型的南方销地市场结构。
全国范围的口径不容易统一,因为淡旺季的划分要跟品类绑定。蔬菜的旺淡季和水果不同,水产的旺淡季跟着休渔期走,肉类的季节性最弱。把不同品类的曲线加总,波峰波谷互相抵消,最后只有一条很平的线。
所以谈淡旺季要先定品类。市场做预算和排班时,按品类分别设峰值才准。按全年总成交量除十二的办法,旺季一定接不住,淡季一定空转。
七、季节性对经营安排的实际影响
季节规律落到经营上,是几件具体的事。
第一件是车位和场地。旺季接的是跨省整车,需要大车位和能过黄牌车的通道。淡季这些设施闲置,改造时要按峰值算投资,这是农批场地投资强度高的原因之一。
第二件是冷库配比。季节性强的品类需要的是短期周转库,不是长期储藏库。周转库要求离交易区近、进出快,储藏库要求保温好、单位造价低。按储藏库的思路建冷库,用起来会卡在位置和效率上。
第三件是人工。旺季装卸和分拣需要临时用工,淡季只能留骨干。用工的季节性直接决定了结算方式和劳务组织方式。
第四件是议价。旺季走货快,商户敢进货也敢压价。淡季货少,价格由到货量决定。产地代办的报价跟着这两个节奏变,这也是同一批货在不同时间点收购价能差出几成的原因。
这几件事都要在淡旺季的曲线定下来之后才能安排。先算曲线,再排场地、冷库、人工和资金,顺序乱了成本就会漏在旺季的拥堵和淡季的闲置里。
八、产季推移带动品类结构变化
产季不是固定的,气候和设施都在改它的位置。
全国在田蔬菜面积和旬产量的月度调度数据能反映供给的总量节奏。2025 年 4 月上旬在田蔬菜面积八千三百多万亩,当旬产量一千六百多万吨。到 9 月中旬在田面积升到一亿亩以上,辣椒、番茄、黄瓜等主要蔬菜日均供应量都在十万吨以上。
产区在往冷凉地区延伸。宁夏 2025 年冷凉蔬菜产量八百多万吨,其中露地蔬菜一百多万亩专门供应南方夏淡市场。冷凉菜的意义在于它是夏秋低点之后的补充,把南方最缺菜的那一段填上一部分。
结构的变化比总量的变化更重要。果品的品类里,苹果和柑桔两个大类的产量都超过五千万吨,上市窗口集中在秋季,这类品的价格弹性小、仓储需求大。蔬菜品类分散,上市窗口互相错开,对市场的周转能力要求高。
两种结构的市场做法不同。果品为主的市场,核心能力在储藏和分级。蔬菜为主的市场,核心能力在车流组织和快速周转。把两类市场放在同一套考核里,两边的长处都会被埋掉。



写点看法