

农批市场盈利结构与亏损原因
关键词 农批市场盈利租金收入占比净资产收益率市场培育期关联方交易盈利质量
一、收入结构里,租金是第一块
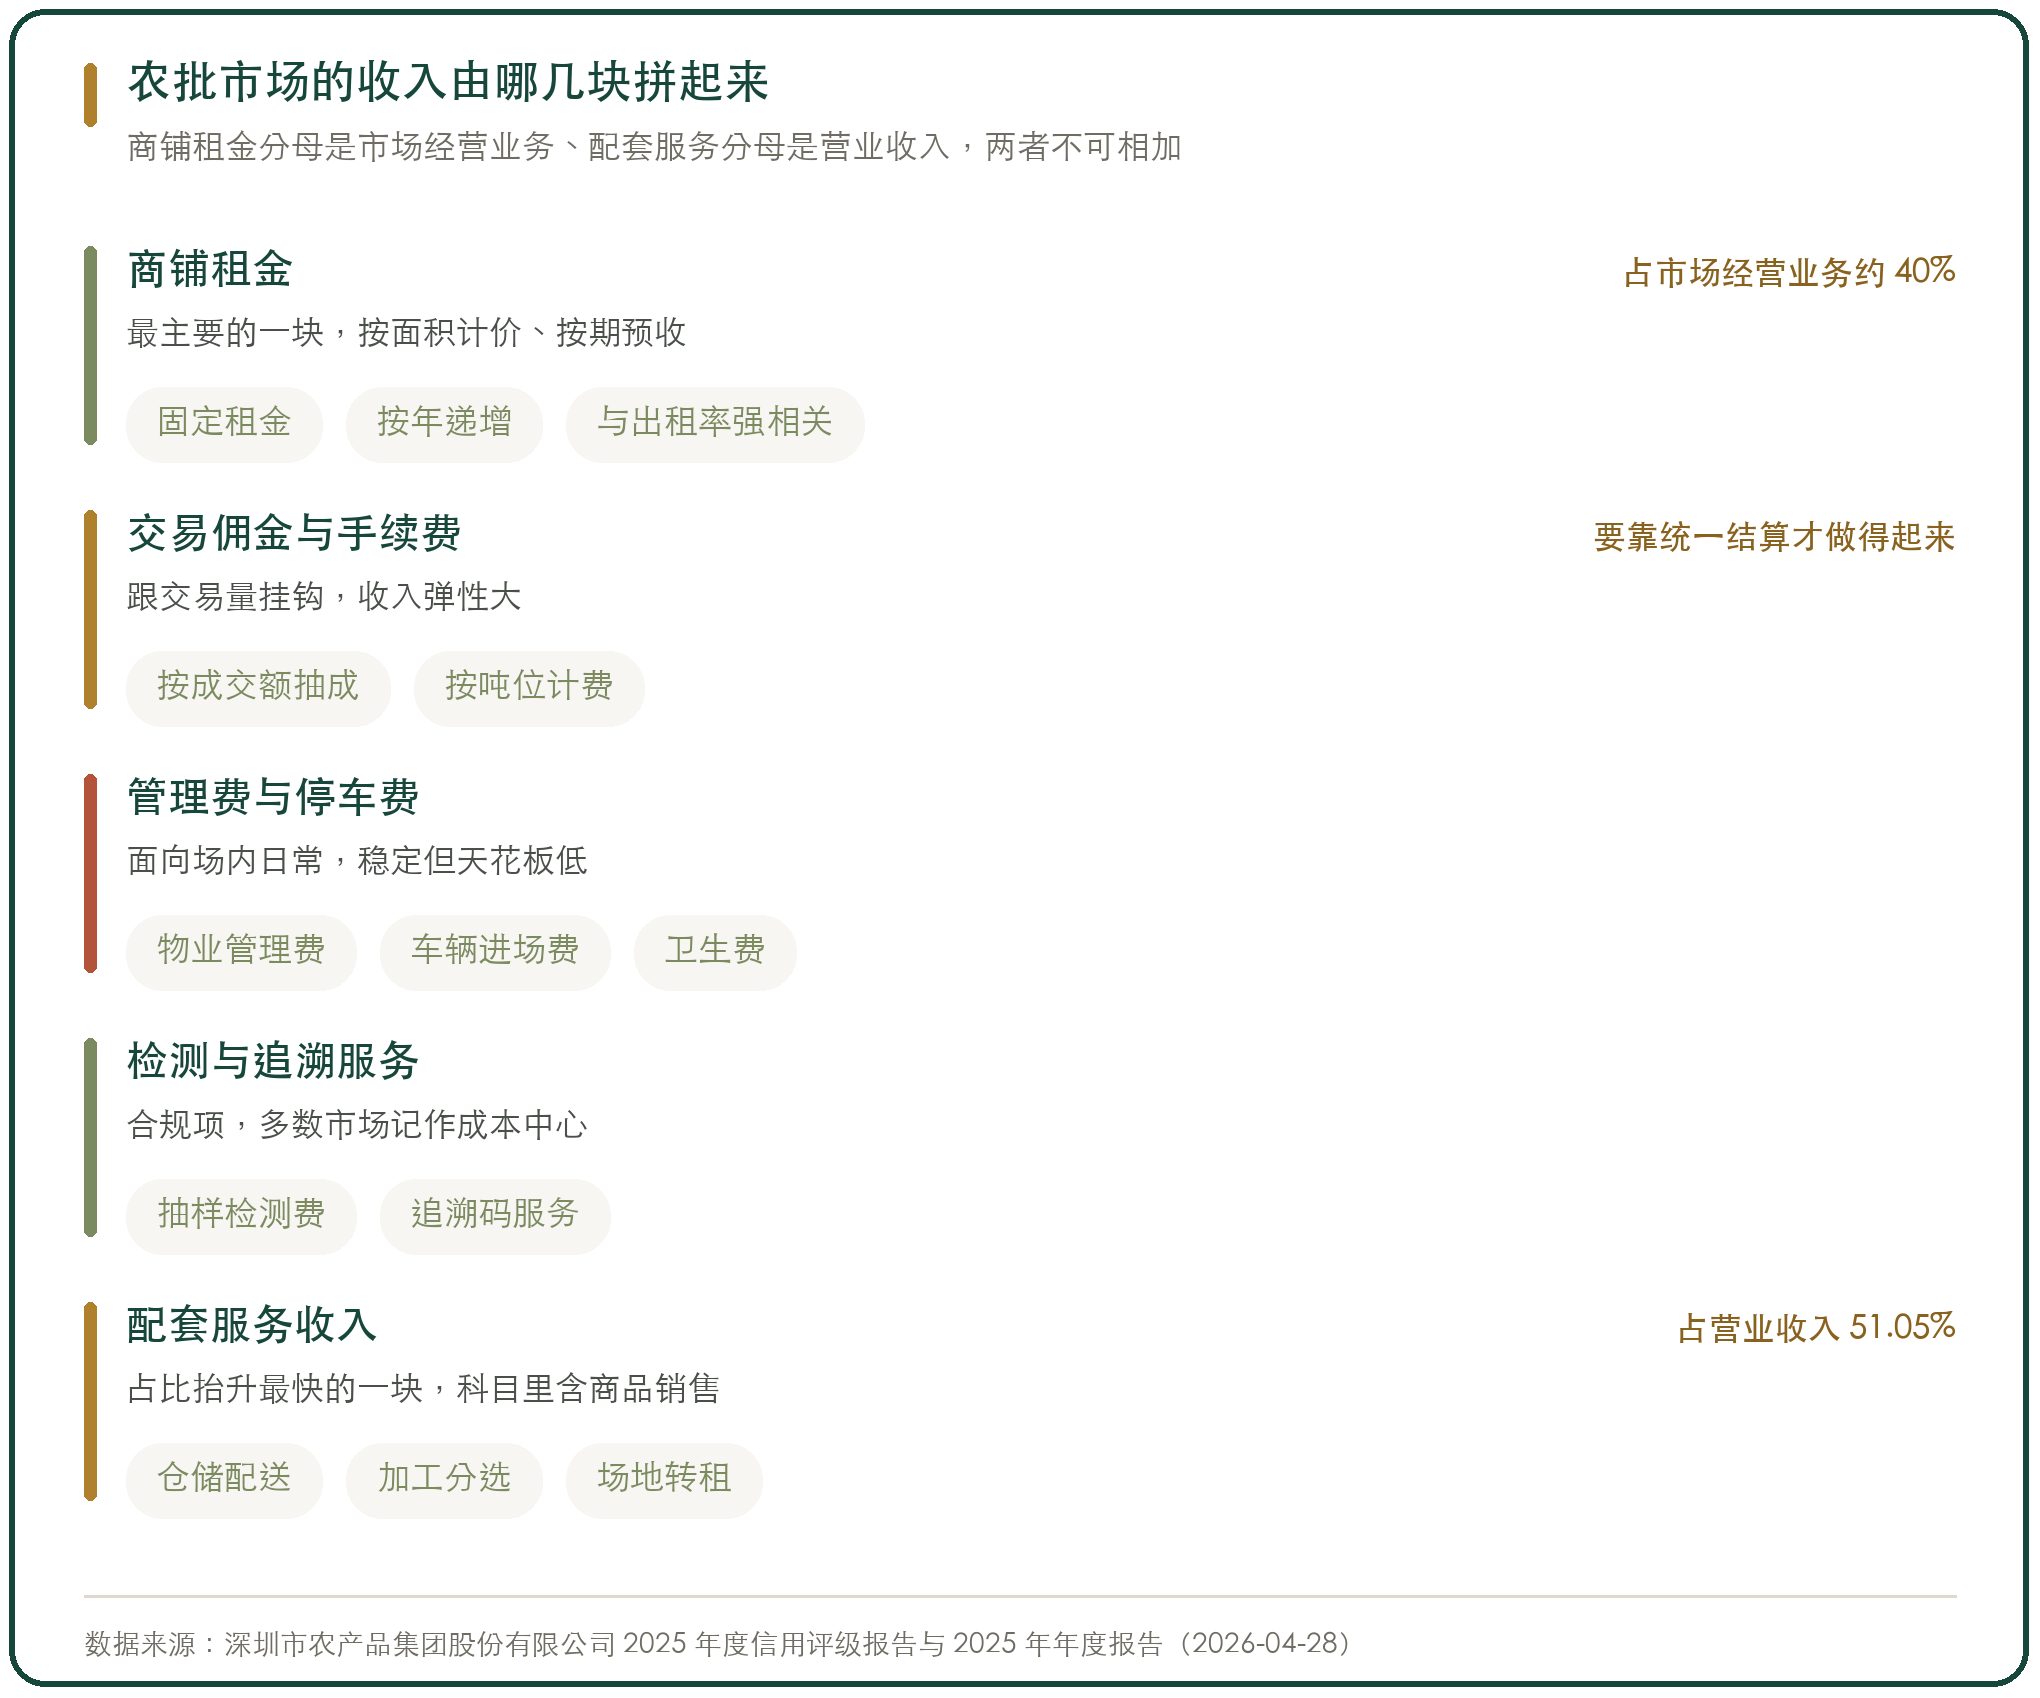
农批市场的收入由几块拼起来,商铺租金、交易佣金、管理费、停车费、检测费,还有这几年占比上来的配套服务收入。
租金是第一块。深农集团的信用评级报告写明,商铺租金收入是农产品批发市场经营业务最主要的收入来源,其余部分按交易量和交易价格收取交易佣金。
这一块的稳定性好,可预测性强,也决定了市场方对出租率的敏感度。出租率掉一个百分点,收入立刻少一块,成本却降不下来。
第二块是佣金和手续费。这一类收入跟交易量挂钩,随行情波动,收入弹性大。市场统一结算推得动的市场,这块收入才做得起来。
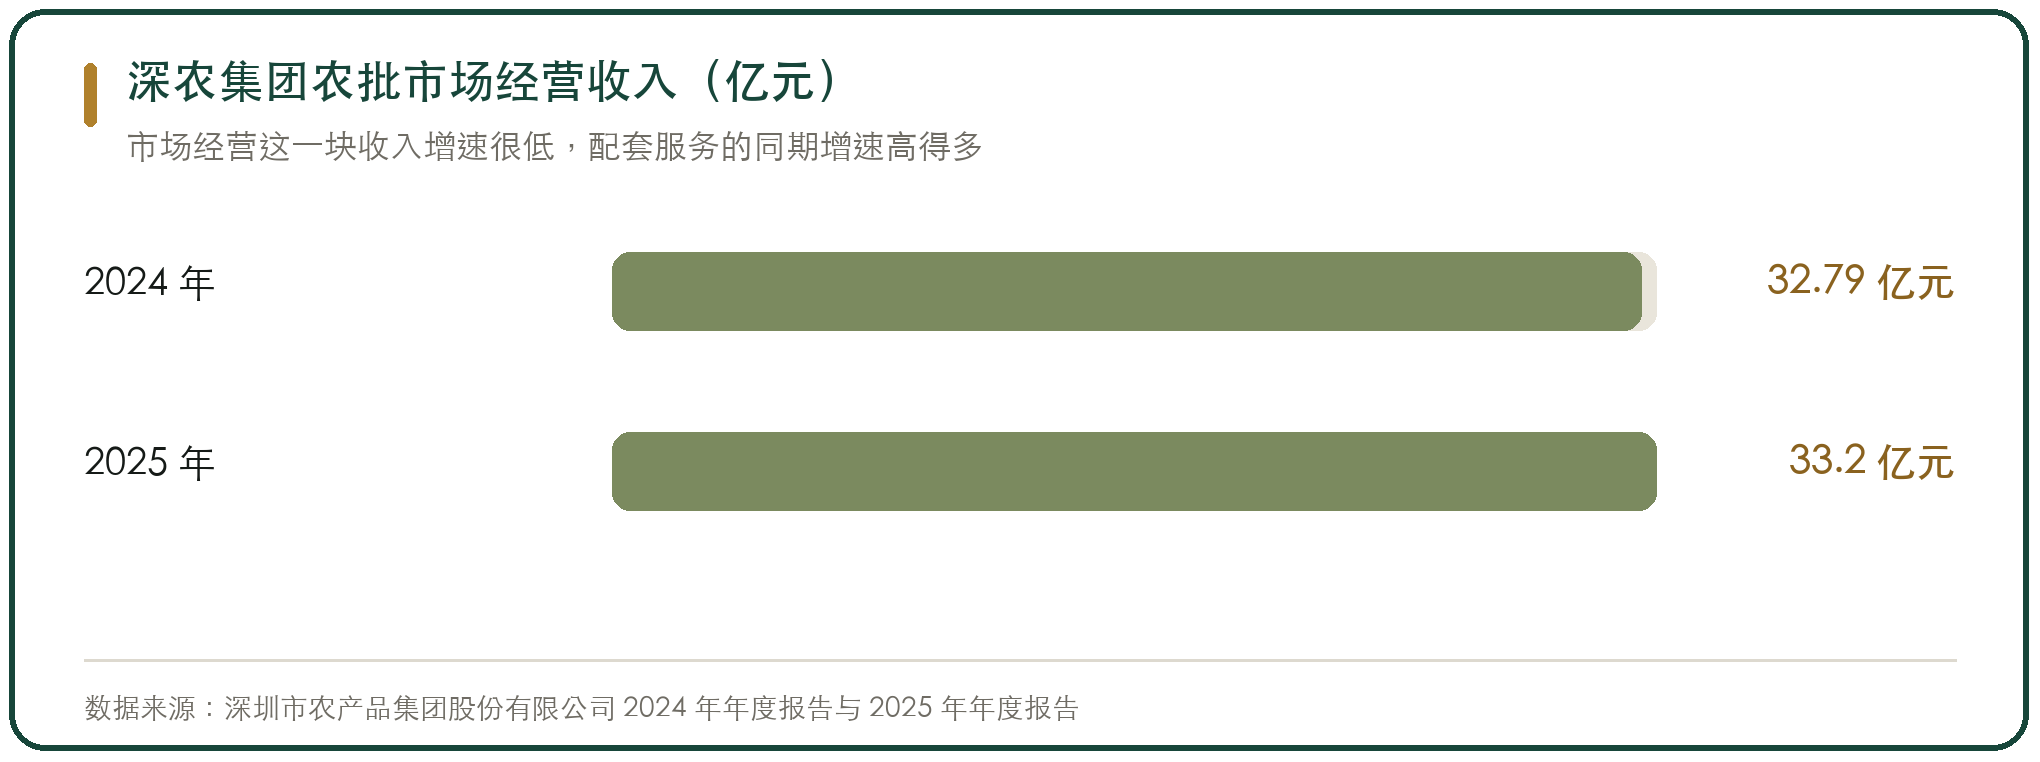
第三块是配套服务。深农集团 2025 年市场配套服务收入三十三亿多元,同比增长超过三成,占营业收入的一半出头,同期农批市场经营收入几乎没有增长。这个科目里含着商品销售,不等于纯服务收费,增长速度也不能直接读成服务转型的成效。
把三块分开算,才能看出一个市场的收入是靠守住场地收的,还是靠做交易服务收的。
二、成本结构里,重资产的分量最重
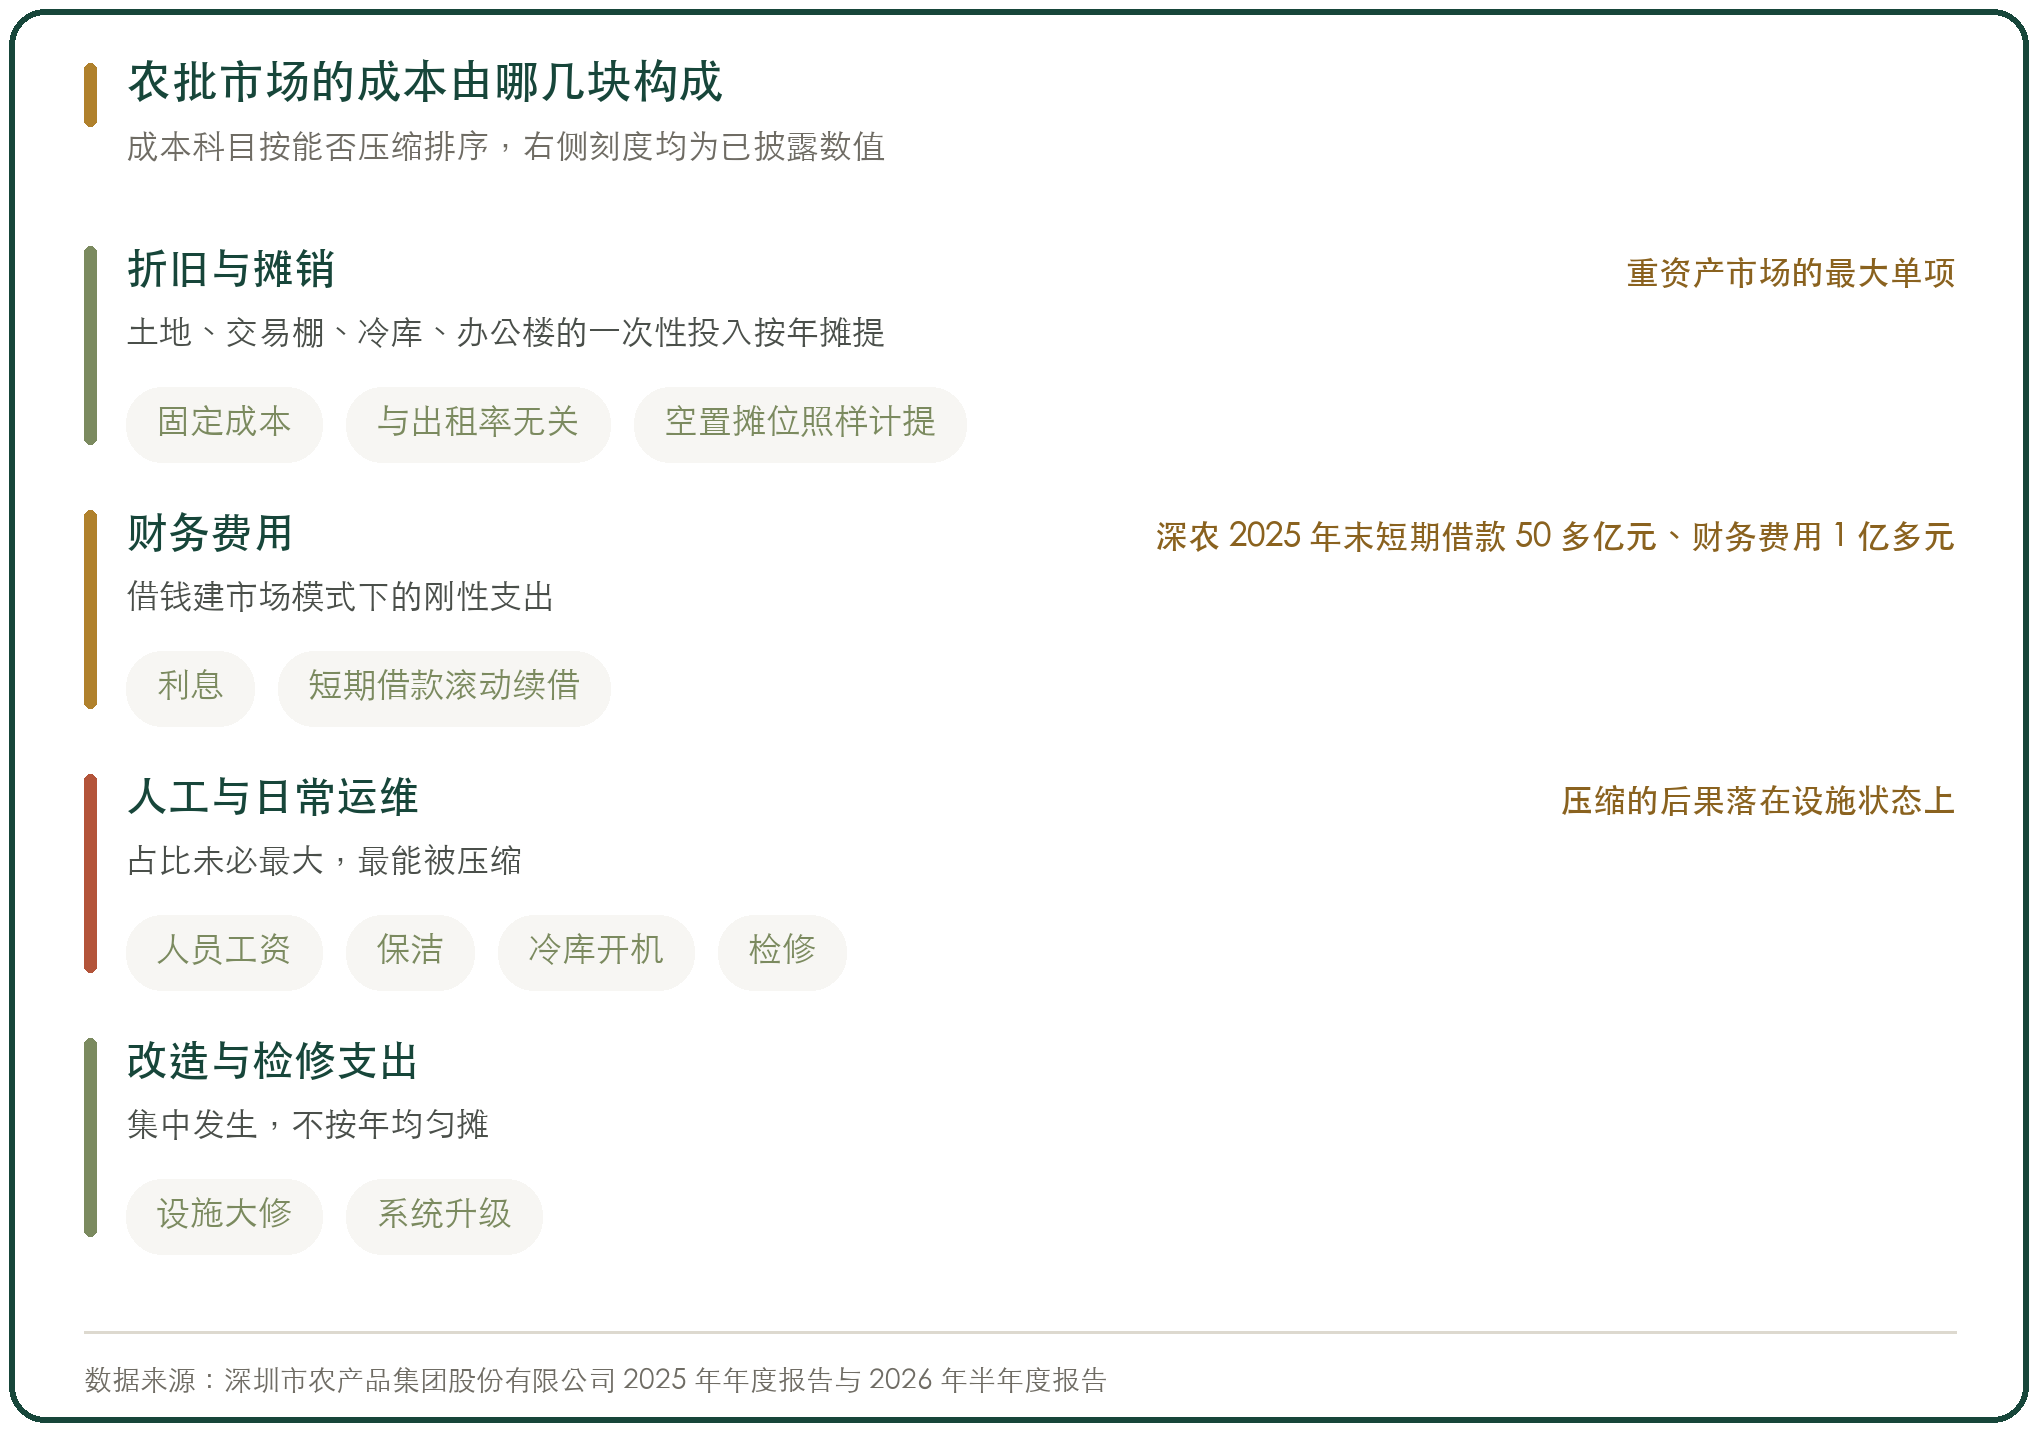
农批市场的成本结构里,折旧和摊销占比高,这是重资产的直接结果。
土地、交易棚、冷库、办公楼、停车场是一次性投入,摊到每年的折旧是固定成本。空置的摊位照样要折旧,这一条把市场的盈亏平衡点和出租率绑在一起。
第二块是财务费用。深农集团 2025 年末资产负债率超过五成,短期借款五十多亿元,财务费用一亿多元。借钱建市场的模式下,利息是刚性支出,与经营好坏无关。
第三块才是人工和日常运维。这两块占比未必最大,却是最能被压缩的部分。压缩运维的后果在设施上,冷库开机时长、保洁频次、检修周期都会往后拖。
成本刚性带来的直接后果是抗周期能力弱。行情好的年份收入涨得快,成本基本不动,利润弹性大。行情差的年份收入掉,成本一动不动的部分照摊,亏损立刻放大。
这也是为什么同一个行业里,成熟市场的净利率能到两成以上,新市场能亏到把整个集团的净利润拖下来。
三、净资产收益率为什么普遍偏低
农批市场的收益率,放到资本市场里比,属于偏低的一档。
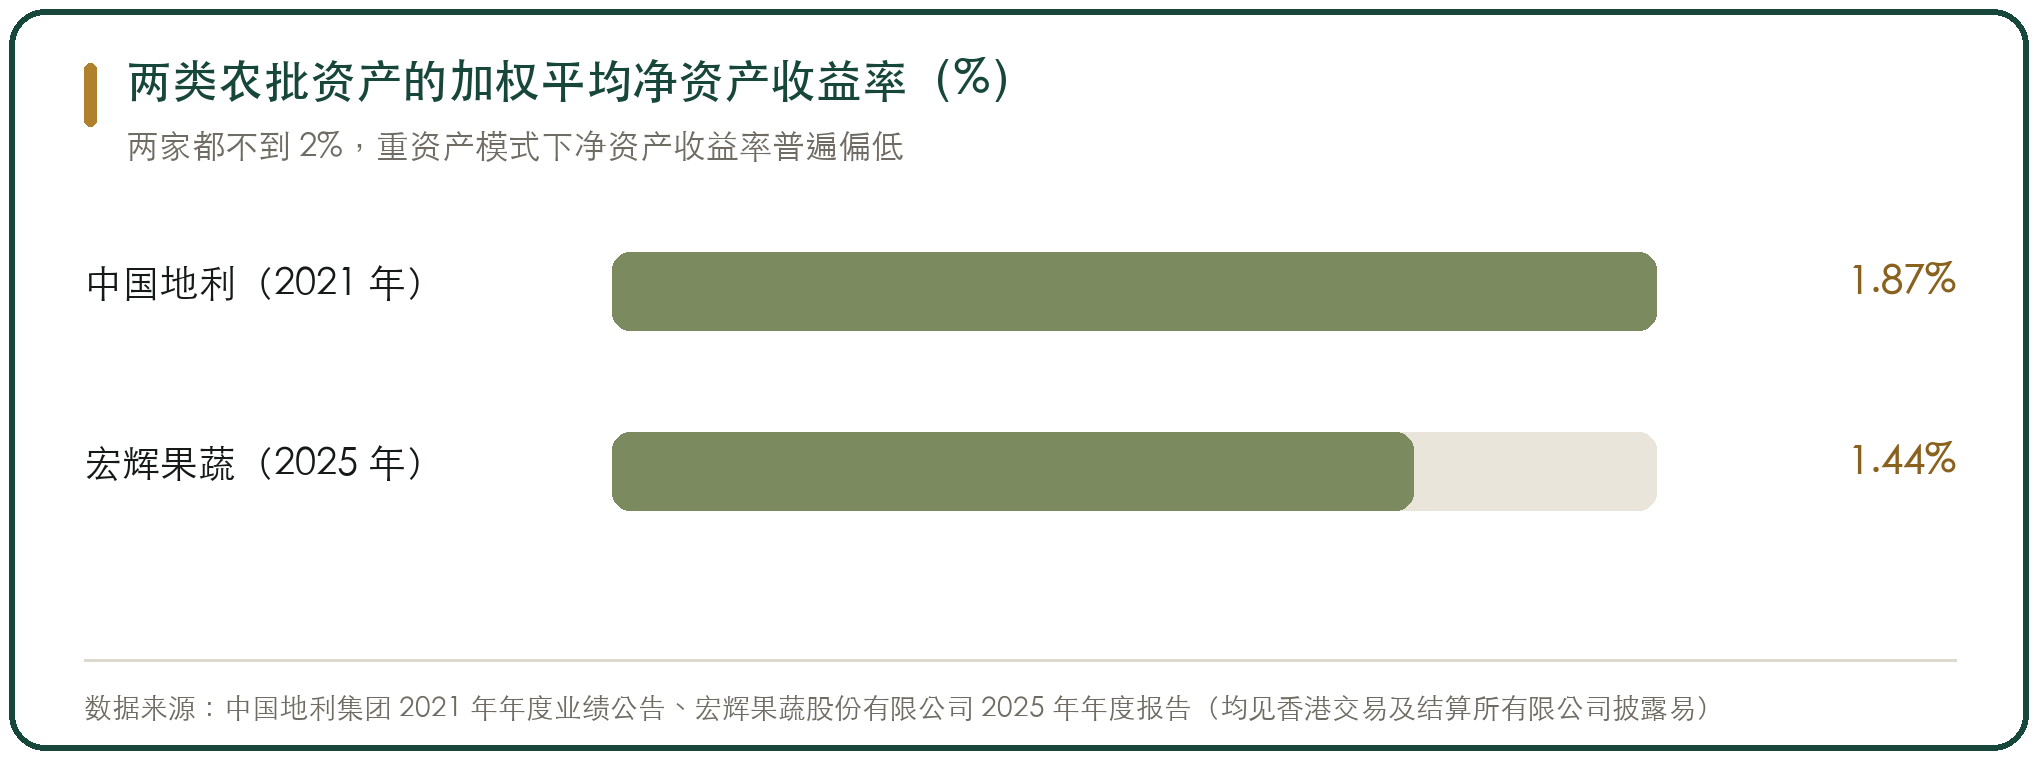
深农集团近五年的加权平均净资产收益率在百分之二到百分之五之间来回,五年均值约百分之三点四,而 A 股批发零售行业的平均水平长期在百分之八到百分之十。两边的资产结构不一样,一边压在物流园物业上,一边是轻资产周转。
重资产的占比能对上。深农集团 2026 年 6 月末投资性房地产、固定资产和在建工程合计一百二十多亿元,占总资产超过五成,同期有息负债合计超过六十亿元。
资产重、负债高、回报低,这三项连在一起,决定了行业很难靠规模扩张改善收益率。
对照几家上市主体能看出模式的差别。中国农产品交易 2024 财年的毛利率接近六成,资产负债率接近五成。宏辉果蔬 2025 年的销售毛利率不到一成,加权净资产收益率不到百分之一点五,资产负债率不到两成。毛利高的靠的是收费型业务,毛利低的做的是贸易型业务,净资产收益率都不高。
收益率低的另一面是现金流的稳定性。深农集团 2026 年上半年经营活动现金流净额为正,物业型业务的租金回收稳定,这类资产的吸引力在于稳,不在于高回报。
四、亏损主要出在培育期和空置上
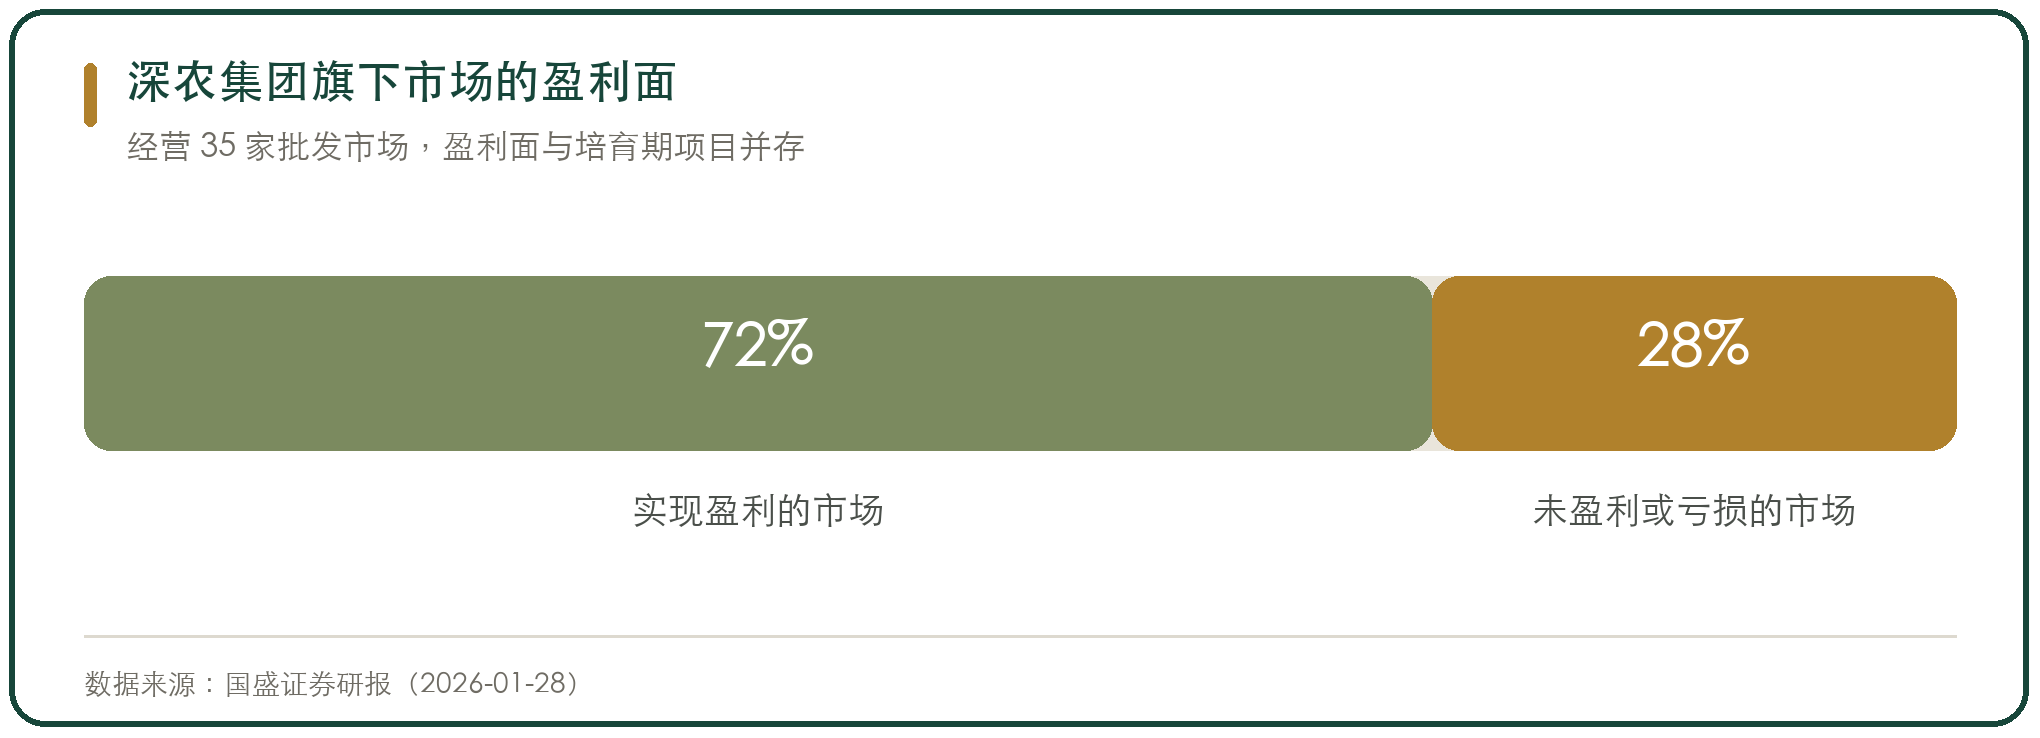
亏损的市场,多数是败在还没到盈亏平衡点,跟经营能力关系不大。
新市场的培育期以年计。深圳平湖市场用两年做到盈亏平衡,之后年净利润率一度接近五成。但同一家公司里,成熟市场与培育市场的成绩差距很大,公开研究给出的数字是十几家成熟市场多年的净利率在两成以上,而培育和在建市场同期累计亏损上亿元,把整体业绩拖了下来。
亏损的两个来源是招商不足和空置。湖南长沙红星市场开业初期连续十四个月累计亏损超过一千六百万元,后来靠免租、低租和连续办展会才转正。重庆垫江三处新建便民农贸市场建成后长期闲置,运营方公开给出免一年租金、之后低价出租的条件,按整体打包招租的租金算,每平方米每月只有个位数。
空置的成因有一个共同结构。招商面积铺得比需求大,非核心品类区先空,空置带来客流下降,客流下降又让剩下的商户想走。河北首衡在曹妃甸、饶阳的项目都停在这个环里。
判断一个市场是不是真亏损,要看培育期的期限有没有写清、招商目标有没有分解到品类。没有期限的培育期,实质是无底洞。
五、利润可以通过关联方转移
农批市场的利润和现金不完全是一回事,中间的差额出在关联交易上。
常见做法是把工程、物业、保洁、安保这些可以外包的环节,交给关联公司承接。名义上市场方利润薄,关联公司的利润另算。母公司层面看到的是低毛利,实际控制人层面看到的是总利润。
另一类出在收入确认上。市场里的摊贩大量是现金交易,租金和进场费收现金不进账,收入就少一块。上市或融资需要漂亮报表时,这笔收入又可以通过补签合同的形式补进来。两套数的存在,本身就是现金交易习惯和披露要求之间的冲突。
还有一类出在费用上。市场方收的进场费、停车费、管理费名目多,收款主体可能是市场公司,也可能是市场公司以外的经营实体。商户交的总钱数没变,进到报表里的部分变了。
这几类操作都发生在报表以外,审计能查到的只是凭证是否齐全,查不到商业实质是否合理。
对判断的影响是,用上市公司的毛利率去代表行业盈利水平要打折扣。披露口径干净的公司,毛利率反而可能低于行业实际。
六、现金流和负债的期限要对得上
农批市场的现金流有两个特点,收得稳,出得不均。
收得稳是因为租金按月按季收,收缴率高。易方达华威农贸市场基金持有的市场,2025 年末出租率接近九成五,平均租金单价每平方米每月接近一百三十元,租金收缴率百分之百,前五大租户的租金收入占比不到两成,租户分散。出得不均是因为建设期一次性投入大,改造和检修也是集中发生。
这个组合下,短贷长投是最容易出问题的地方。用短期借款去建长期资产,每年要滚动续借,一旦融资环境收紧,现金流立刻吃紧。
合理的做法是把建设期资金对应到长期负债或权益资金,经营性资金用短期融资解决。深农集团 2025 年末资产负债率降到五成出头,比 2023 年末的六成多明显下降,这个方向就是把期限结构往回拉。
对市场的实际含义是,判断一家农批企业健不健康,光看利润不够,要看有息负债的期限和经营现金流能不能覆盖当年的还本付息。这一条比净利润的涨跌更能说明问题。
七、一个市场从亏到平的路径
从亏损到盈亏平衡,走通的路径大同小异。
第一步是把核心品类招满。核心品类是客流来源,蔬菜和肉类这两个品类招不满,其他品类不会来。这一步通常要用低价甚至免租,代价是初期的租金收入。
第二步是把配套做起来。冷库、停车、装卸、结算,这几项直接影响商户的经营成本。配套不全的市场,商户要么自己解决,要么用脚投票。
第三步是把商户留住。留住靠的是生意能做,不是租金便宜。长沙红星连续办展会,做的就是给商户拉客户这一件事,展会办到二十多届,客流才稳定下来。
第四步才是提租。租金提上去的时点,通常是出租率稳定在九成以上、商户续租意愿明确之后。提前提租会把刚养起来的商户赶走,这一条在新市场里反复出现。
四步里的每一步都有对应的时间长度。把这几段长度加总,就是培育期的真实长度。招商方案里写的培育期比这个短,后面的资金缺口就要靠追加投入来填。
八、判断盈利质量要看三项
看一份农批资产的盈利,光看净利润不够,有三项要一起看。
第一项是收入里租金占多少、佣金占多少、服务占多少。租金占比高说明收入靠守场地,佣金和服务占比高说明收入靠做交易。两类收入的抗风险能力不同。
第二项是出租率的分层数据。整场平均出租率会掩盖结构差异,同一栋楼首层和非首层的续租能力差一大截。分层看才能判断空置是结构性的还是阶段性的。
第三项是有息负债和经营现金流的匹配。现金流能覆盖当年利息和到期本金的,经营是安全的。靠滚动续借维持的,一旦融资收紧就会出问题。
另有一项补充,看政府补助占净利润的比例。深农集团 2025 年计入当期损益的政府补助六千多万元,占归母净利润的比例不算高。补助占比过高的公司,经营利润的实际水平要另算。



写点看法