

农批市场的商户续租率与空置率
关键词 商户续租率摊位空置率出租率口径市场招商培育期租金商户结构
一、续租和空置要分层看
农批市场的出租率是一个平均值,分层看差别很大。
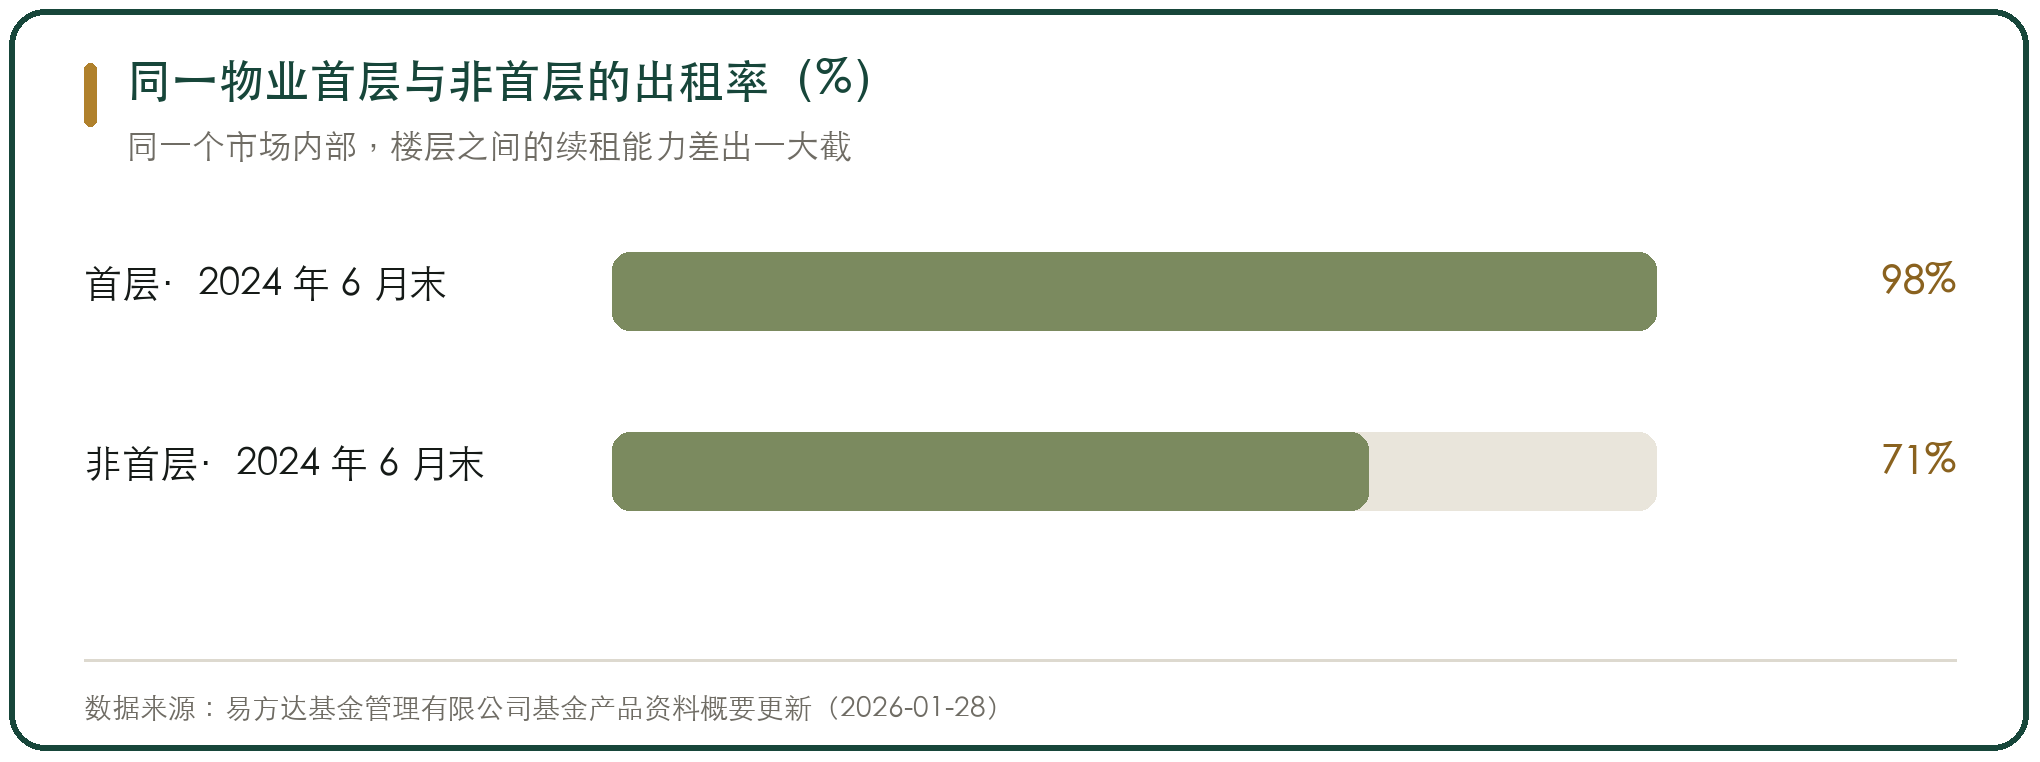
福建福州华威西营里农产品交易中心的公开数据给出了这个差距。同一栋物业里,首层的出租率在 2021 年末是满租,2022 年末略降,2023 年末恢复到接近满租,2024 年 6 月末仍在高位。非首层同期的水平明显低一档,2022 年末一度掉到很低的位置,2024 年 6 月末也只恢复到七成上下。冷链仓储区各期的出租率都是满租。
三个区域对应三种需求。首层是交易棚和主通道档口,位置决定客流量,商户争的是位置。楼上多是小商户和配套,客流依赖电梯和导视,商户争的是成本。冷链仓储是刚需,有冷链需求的品类绕不开,出租最稳。
把三个区域平均起来,得到的数字是资产的整体出租水平,跟任何一个区域的实际经营状况都不对应。看一份农批资产的出租数据,分层看才有意义。
这个差距也解释了改造的方向。楼上空置的市场,与其继续降价招租,不如把楼上的面积改成仓储、加工或者办公,换一类需求来填。
二、出租率的公开口径有几种
农批市场的出租率数据,公开可查的主要有三个来源。
一类是公募基金的定期披露。易方达华威农贸市场基金持有福州这个市场,季报和年报披露可供出租面积、实际出租面积、出租率、平均租金单价、收缴率和租赁合同平均剩余期限,是口径最完整的一类。2025 年末该基金披露的出租率接近九成五,平均租金单价每平方米每月接近一百三十元,收缴率百分之百,前五大租户的租金收入占比不到两成。
一类是上市公司的投资者关系记录。深农集团 2026 年 8 月的记录写明,旗下进入成熟期的批发市场平均出租率稳定在九成以上,平均净资产收益率保持在百分之十以上,整体续约率保持较高水平,同时点出长春、武汉等处于培育期的市场需要加强招商运营以提升出租率。
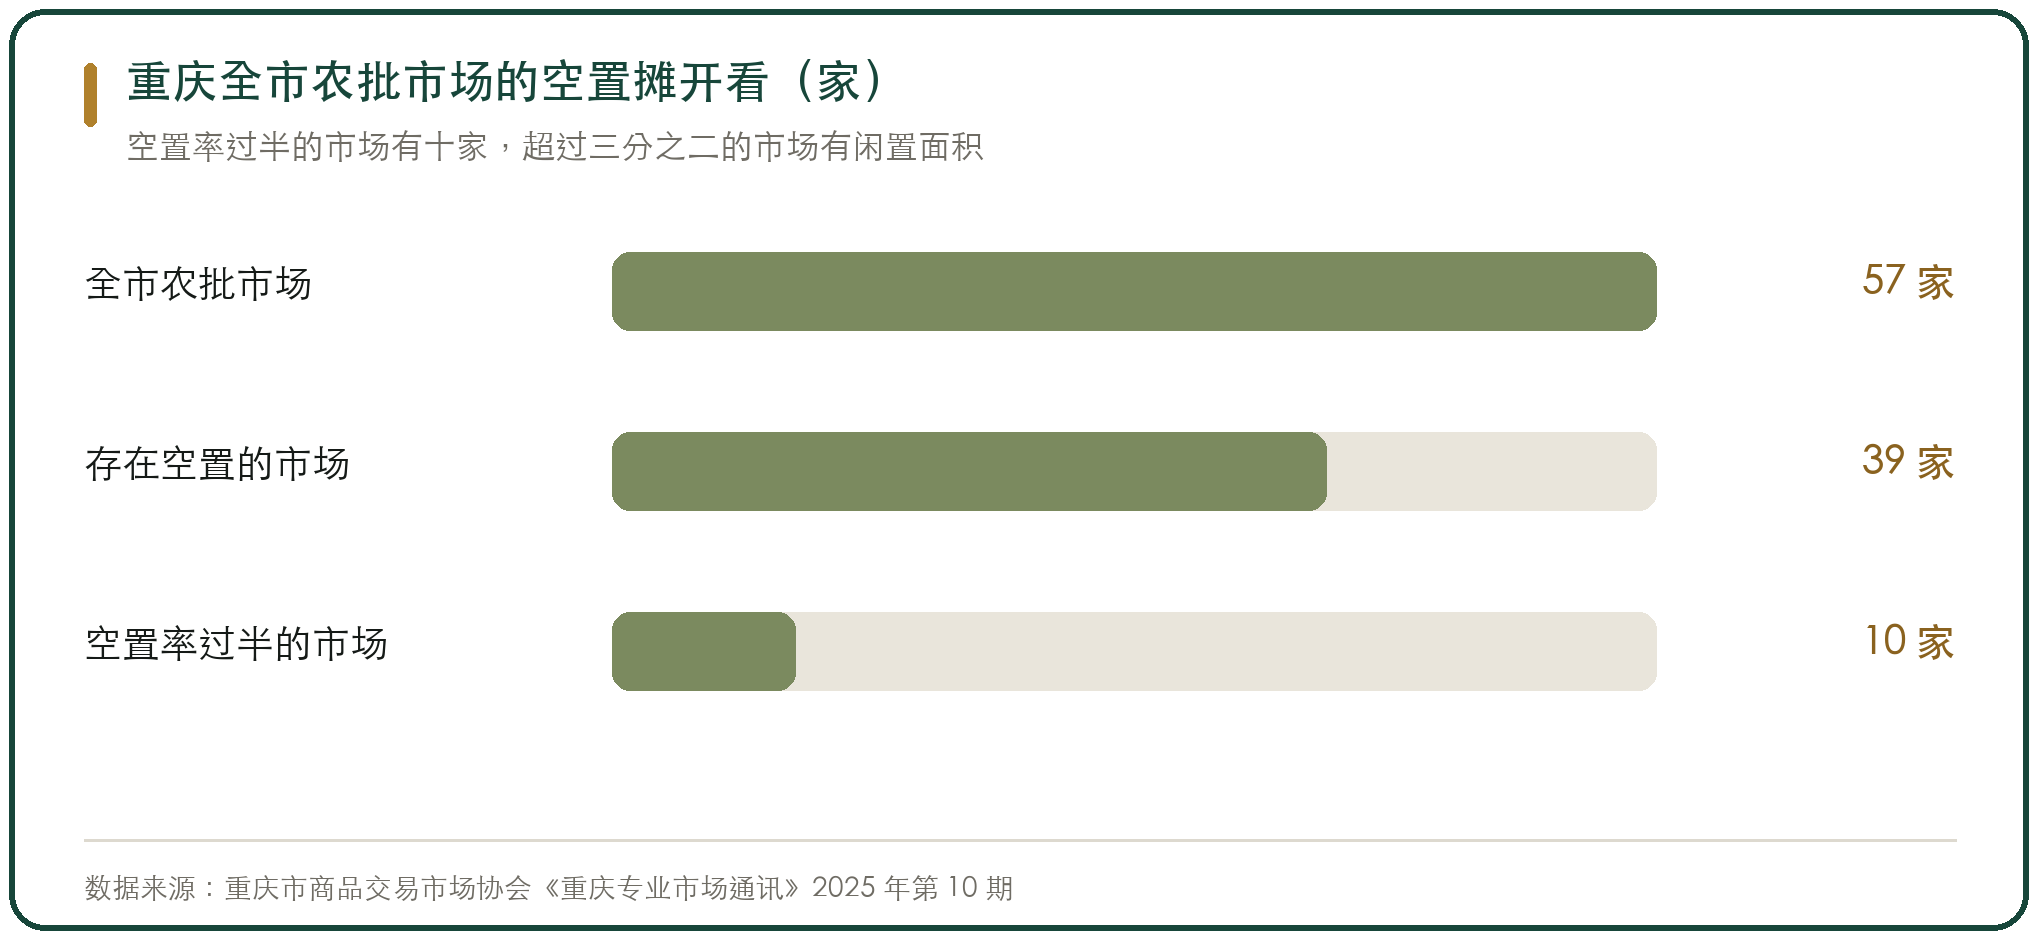
一类是行业协会和地方的行业统计。重庆市商品交易市场协会披露,全市三十九家农批市场存在空置,占比六成八,空置面积六十五万平方米,空置率两成八。
三类口径的覆盖面不同。基金披露的是单一资产,样本小但精度高。上市公司口径是全集团平均,含成熟和培育市场。协会口径覆盖一个城市,能看出区域性的供需错配。
混着用会出错。拿基金披露的九成五去代表行业出租水平,等于用一个核心资产的表现去说明整个行业。
三、租金水平与递增条款
农批市场的租金单价水平,从公开的招租公告里能拼出来。
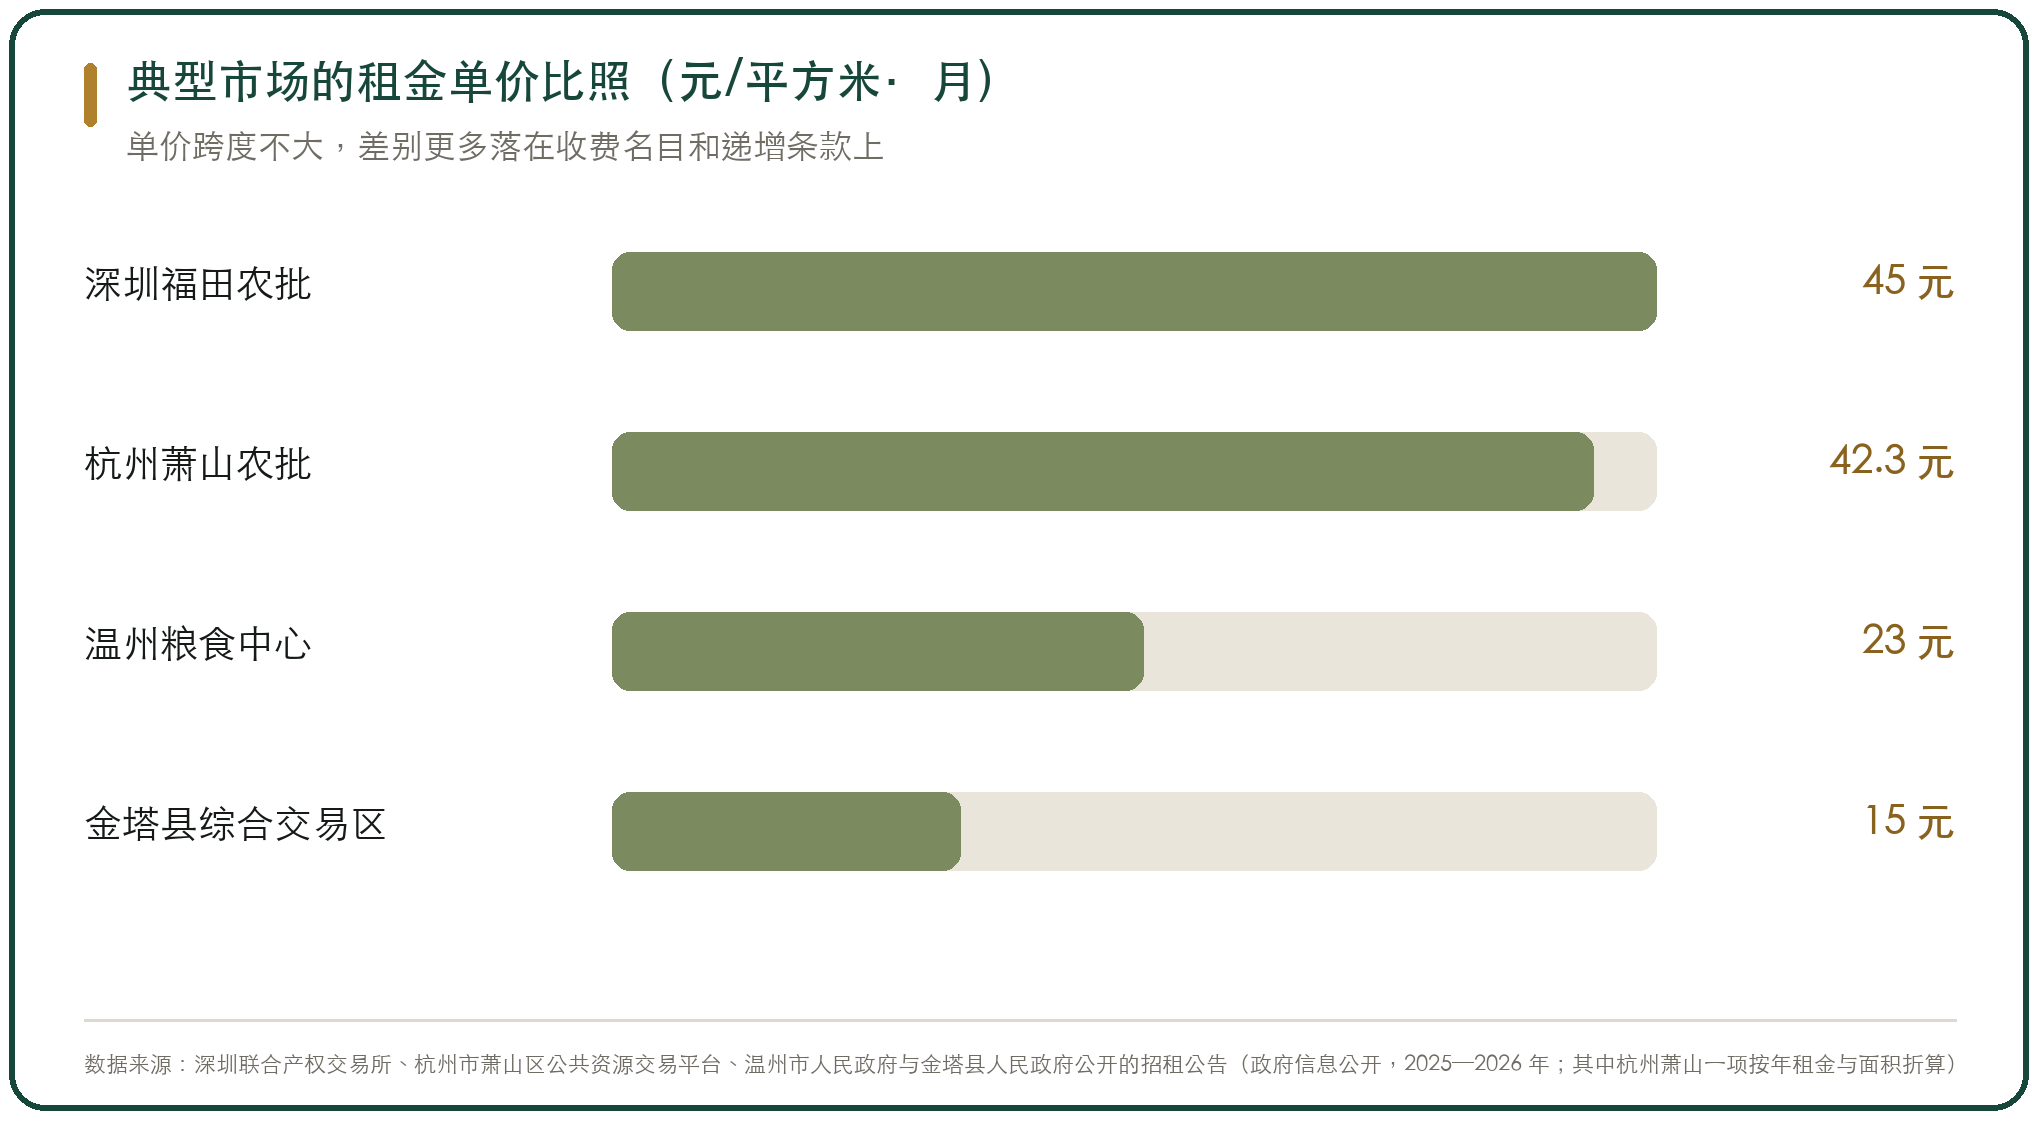
深圳福田农批市场一个二层档位挂牌的租金是每平方米每月四十五元,面积五十多平方米,租期五年,租金按年递增百分之三,没有免租期。杭州萧山农批市场营业房的起拍价按年租金挂,五号楼五百多平方米起拍二十六万元一年,按年租金折算,每平方米每月四十元出头,租赁期三年,第二年租金不变,第三年在第二年基础上递增百分之五。
内地城市的水平低一档。温州粮食中心市场粮油业态的租金是 A 区每平方米每月十六元、B 区二十三元,其他业态 A 区二十二元、B 区二十八元,另收管理费每平方米每月两元。甘肃金塔县农产品综合批发市场综合交易区每平方米每月十五元,商务服务区和门店商铺二十五元。
递增条款是签合同时最需要看清的一条。年递增百分之三到百分之五,五年下来的累计涨幅在两成上下,这个幅度跟商户的毛利率变化能不能匹配,决定了续租意愿。
减免安排的差别更大。金塔县给的方案是首年免租、次年减半、第三年足额,重庆垫江三处市场整体打包招租的约定是十年租期含一年培育期、租金从第二年起收。新市场的租金条件,比成熟市场松得多。
四、空置从哪来
空置的成因这几年在变,从招商能力问题变成了配套景气问题。
华威基金的季度报告把这个变化写得很直白。报告期内市场份额承压、租金小幅下行,给出的原因是沿街餐饮配套商户经营疲软,门店更替带来短期空置。农批市场的沿街配套本来是给采购商和商户提供餐饮、住宿、日用采购的,这一块经营不好,空置就先出现在沿街。
另一个来源是交通和客流组织。重庆垫江三处新建便民农贸市场建成后大面积闲置,运营方公开说明的原因包括交通不便、位置不好、市场屋顶为单层钢结构夏天过热无法经营,以及迎宾大道沿线的临时摆摊分流了客流。四条原因里有三条与市场本身的经营无关。
结构性空置的成因与阶段性问题不同。结构性空置来自面积铺得比需求大,特别是非核心品类区。河北首衡在孝感的项目占地一千七百亩,进口水果区招商未成,二层商铺完全闲置,水产和冻品区也有大量商铺与鱼池闲置。这类空置靠降价解决不了。
两类空置的处理办法不同。阶段性的用免租和促销可以解决,结构性的要改业态和改分割方式,把招不满的区域改成仓储、加工或者办公,换一类需求进来。
五、招商失败如何演变成退租
招商失败不是一次性事件,是一个自我强化的过程。
链条的第一步是面积按峰值规划。市场按最乐观的品类结构和商户数设计摊位,实际招商时凑不满,多出来的部分先空着。
第二步是非核心品类区先空。进口水果、特色水产这类需要专门设施又依赖客流的区域,租不出去之后设施闲置,设施闲置又降低了后来的吸引力。
第三步是客流下降。商户数和品类数不足,采购商跑一趟配不齐货,来的次数减少,剩下的商户生意变差。
第四步是剩下的商户想走。这时候市场方只能不断降低准入审核来填摊位,无照经营户和跨品类经营者进入,专业市场的形象跟着弱化。
河北首衡的几个项目停在这个链条的中后段。曹妃甸项目 2021 年开业后商户陆续搬离,到 2025 年 5 月现场多数商户大门紧闭,部分库房被转租给物流公司,二楼改成宿舍。安徽皖北某县农批市场占地两百多亩只有约五十家商户入驻,项城皖东某县市场的留守商户里出现了建材装饰商家。
打断这个链条的时点只有一个,在非核心区开始空之前就把面积收回来,改成能独立招租的单元。等到客流下降再处理,成本会高出很多。
六、培育期的租金安排
新市场的培育期,租金安排是明牌。
最常见的安排是首年免租。甘肃金塔县的运营方案写的是首年免租、次年减半、第三年足额。重庆垫江三处市场的整体招租约定十年租期含市场培育期一年,租金从起租日第二年起收取,整体打包的租金平均到每个月、每平方米只有个位数。
湖南长沙红星市场开业初期连续十四个月累计亏损一千六百多万元,后来靠免租、低租以及连续办展会才实现扭亏。展会这条路的价值在于它同时解决了两件事,给商户拉客户,给市场做品牌。
租金安排还连着配套条件。摊位押金能不能少收、装修期给多长、进场费免不免,这几项直接决定商户的启动成本。广州黄沙水产新市场给的入驻条件是三个月装修免租期加三个月开业免租期,加上约八成商户来自原市场,水产批发业态入驻率超过九成七。
培育期需要时间,时间需要钱来撑。这也就解释了为什么新市场的资金安排必须按培育期长度配足,资金计划只覆盖到开业,缺口就会落在培育期最紧的那一年。
七、商户结构变化对续租的影响
商户这一端在变,续租的基础也跟着变。
变化的方向是采购权上移。连锁超市和连锁餐饮的采购权集中到总部,门店不再独立到市场进货,产地直发和基地到二批的绕行渠道分流了一部分量,撮合型平台和直播把信息中介的功能拿走了一部分。原来靠信息差赚钱的档口,毛利被压得最狠。
受影响的商户类型不一样。做标品、耐储品类的商户压力大,因为这类品最容易跨过中间环节。做叶菜、活鲜这类非标易损品类的商户压力小,分拣必须当场做,配送半径短,位置替代不了。
厦门夏商中埔农产品批发市场 2026 年 8 月的招商公告里,十八个招租标的的承租人一栏全部为空,档位承租价从每月一千零五十元到四千零五十元不等,租期到当年年底为止。这类短租期的招租方式,本身就是为了应对高流动性的商户结构。
对续租率的影响是分母在变。商户总量减少、单户经营规模变大、租期变短,这几个变化同时发生,续租率的算法怎么定就变得很关键。用期末在租商户数除以期初数,跟用面积加权算出来的结果会差很多。
八、判断空置质量要看三项
空置本身不可怕,可怕的是空置的结构。有三项可以判断。
第一项是空置落在哪个区域。核心交易区、辅助区、沿街配套和楼上的空置含义完全不同。核心区出现空置,说明市场的集散功能出了问题。沿街和楼上空置,说明配套业态在调整。
第二项是空置是连片还是零散。零散空置说明是商户个体经营的问题,连片空置说明是整个片区的功能定位错了。
第三项是租约的期限结构。华威基金披露的租赁合同平均剩余期限在四年多,前五大租户的租金收入占比不到两成,这组数据说明这个资产的租约分散、期限较长,短期续租压力不大。平均剩余期限短、且高度依赖少数大租户的资产,风险完全不同。
另有一个时间维度。同一个空置面积,出现在开业三年内和出现在开业十五年后,性质不一样。前者是招商问题,后者是市场生命周期问题,处理办法也完全不同。



写点看法