

农批市场的数字化结算
关键词 数字化结算统一结算电子结算覆盖率结算与税务计量监管查账征收
一、数字化结算分两层,差别在数据落在谁手里
谈电子结算的覆盖率,要分清两个口径。
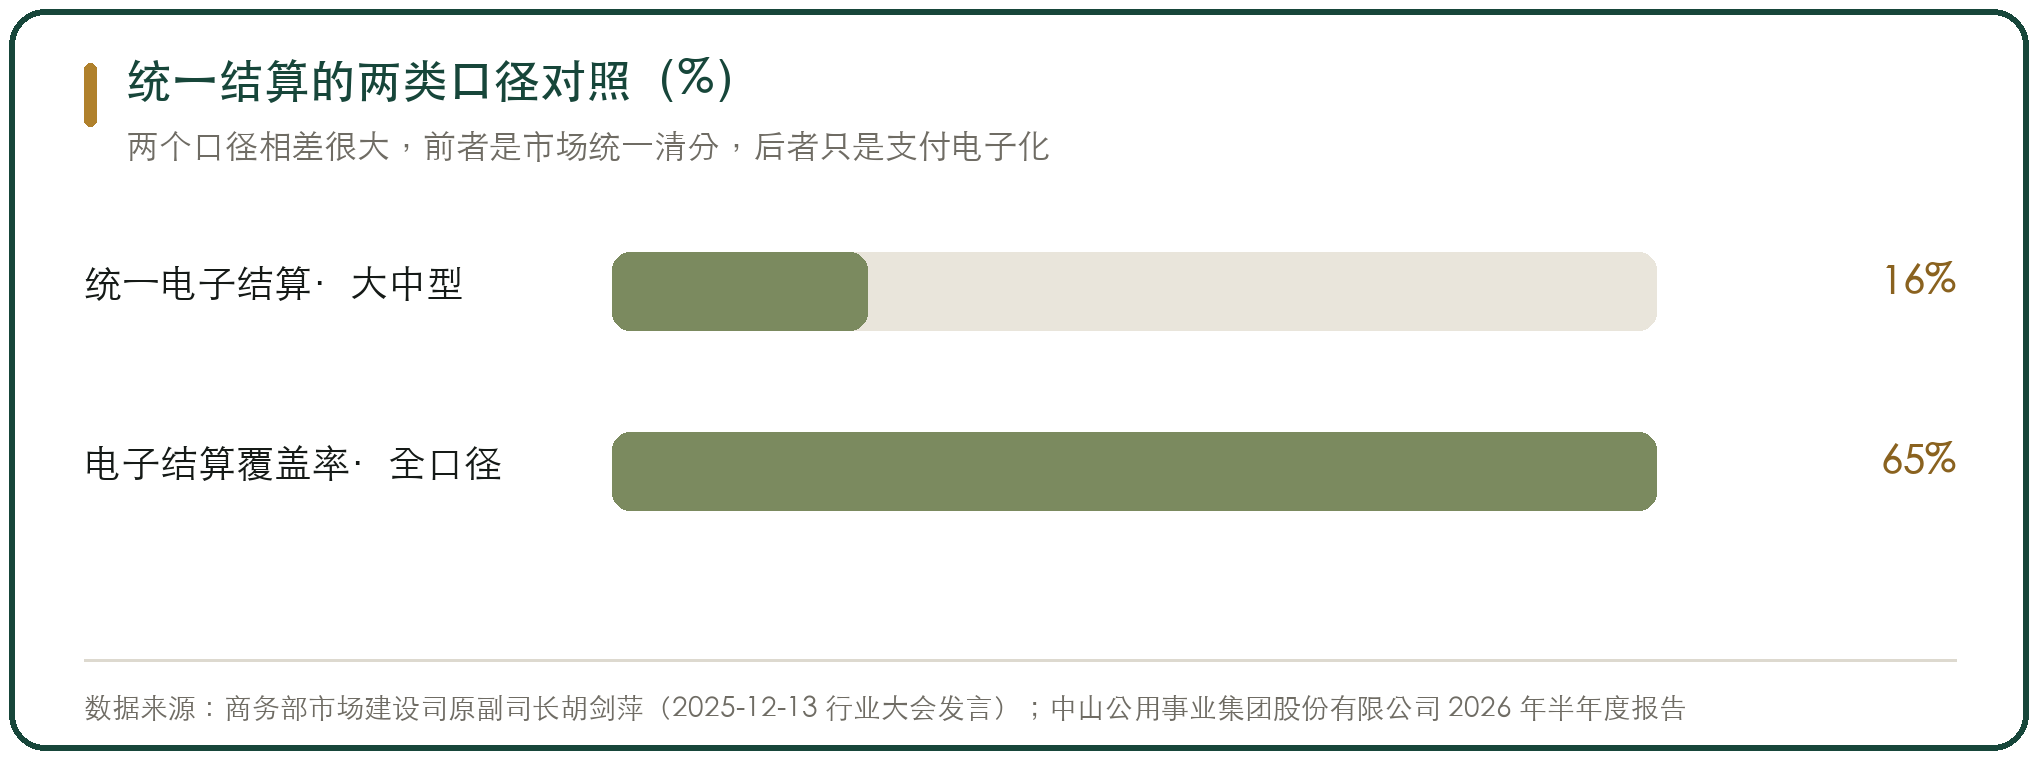
第一层是商户收付电子化。商户用收款码、POS 机或者聚合支付收钱,替代现金。这一层技术门槛低,收款机构和银行都在推,覆盖率可以做到很高,中山公用事业集团 2026 年半年度报告给出的口径是亿元以上农产品批发市场电子结算覆盖率突破六成五。
第二层是市场统一收银、统一清分。货款先进市场的归集账户,再由市场或银行清分给商户。这一层才产生市场侧可核的交易数据,也才谈得上数据归集。商务部市场建设司原副司长胡剑萍 2025 年 12 月在行业大会上给出的比例是,约百分之十六的大中型批发市场采用统一电子结算。
两层口径相差很大,用哪一套,得到的结论正好相反。第一层六成五说的是支付方式变了,第二层百分之十六说的是数据还在商户自己手里。
判断一个市场属于哪一层,看一件事。商户收到的钱有没有在开市当天从市场的账户里过一遍。过了是第二层,没过就还停在第一层。
两层之间的跨度,也解释了为什么电子结算这个词用了很多年,数据归集仍然困难。
二、统一结算的系统与硬件构成
统一结算落在硬件上,是一套现场设备加一套后台系统的组合。
现场设备的通行配置是把称重、显示、刷卡、打印集成在一起的交易终端。山东寿光用的叫智慧秤,把一卡通、LED 显示屏和电子地磅合成一台。交易过程是菜农刷卡,终端显示毛重、车皮净重、产品净重、单价和小计,货款即时转入菜农的银行账户。
公开的专利文献记载了这类终端的模块构成,包括中央控制器、通讯模块、输入模块、显示模块、称重模块、打印模块、多合一刷卡模块和检测模块。身份识别可以用 IC 卡、身份证、社保卡或者一卡通账号,支付方式可以是卡、银行卡、移动支付或者现金。
后台系统要处理三件事,交易记录、资金清分和对账。这三件事里对账最难。市场、银行、商户三方的账要能对上,还要处理退货、抹零、手续费这些例外。
硬件升级的节奏由此决定。交易终端换一批要一次性投入,后台系统改造要连动银行的清分规则。两头不同步,就会出现终端在上传数据、后台算不出账的情况。
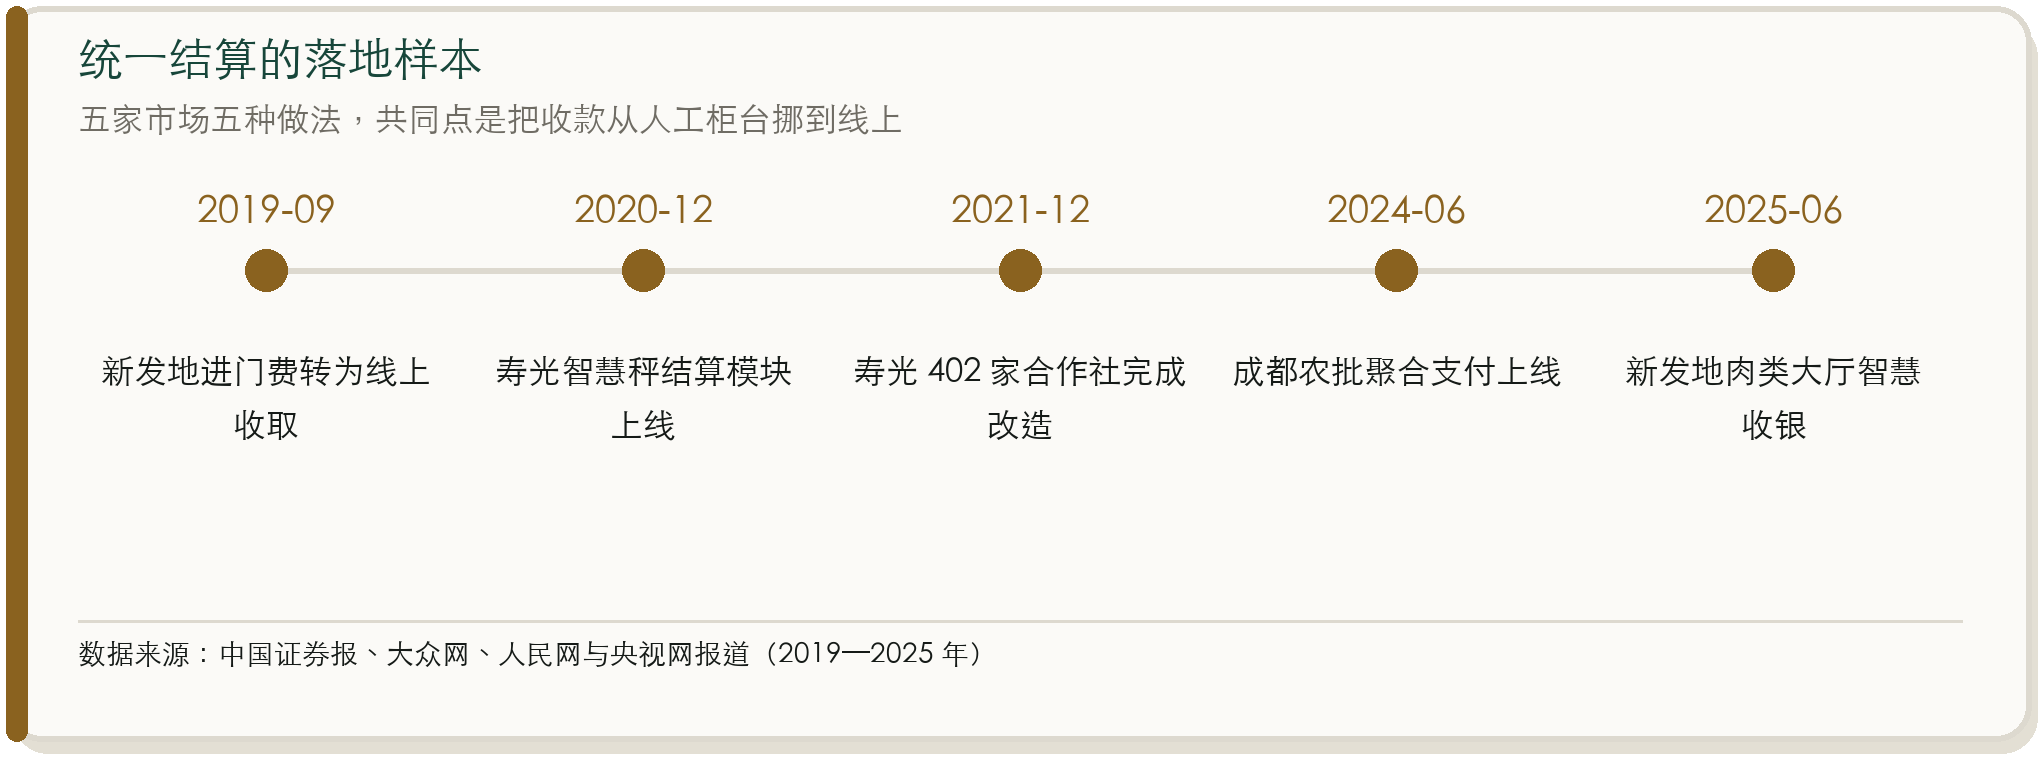
寿光的推进是分步完成的。2020 年 12 月农资销售与蔬菜收购资金支付结算模块上线,到 2021 年底完成四百多家蔬菜合作社的智慧秤改造,2022 年 2 月末部署终端一万多台,实现蔬菜交易四十八万笔。
三、统一结算推不动,卡点在商户的预期上
统一结算推了多年,阻力不在技术,在商户的两个预期。
第一个预期是到账时间会变慢。货款进了市场或者银行的账户再清分给商户,中间多一道流程。昆明五里多的前期试点就卡在这里,商户担心回款从当天拖到次日。后来的做法是富滇银行设滚动资金池和一个归集账户,节假日商户收款由银行先行垫付清分,系统结算从次日到账改成当日到账,同时免掉商户使用其他支付方式产生的手续费和提现费。
第二个预期是税负会变重。交易全部进系统之后,收入有据可查,过去现金交易不入账的空间就没了。这一条是更硬的阻力,因为它涉及商户的实际收益。
行业内的经验总结也印证了这两点,商户不愿意让市场知道自己从哪里进货、卖到哪里、什么价格、赚多少,也担心市场通过交易提成收服务费,再加上不熟悉设备操作和圈存圈提,配合意愿就下来了。
破解的顺序是先解决钱,再解决税。钱的问题是到账时效和费用,市场方和银行能直接让利。税的问题需要配套,福建闽侯的做法是引入第三方财务公司协助商户完成凭证留存、清单入账、发票开具和税务申报,把合规成本先降下来。
四、银行为什么愿意投入
统一结算的投入方里,银行是最积极的一方,原因在账户上。
农批市场的资金流量大、停留时间短、商户数量多,这三项对银行都有价值。统一结算把原来分散在几百个商户账户里的资金归集到一个或几个归集账户,归集规模和清算流量都上来了。
昆明五里多的模式是政企银三方,市场管理方作为平台公司负责统一规范交易管理,富滇银行设归集账户和滚动资金池,全程负责供销清算。市场方得到的回报是数据,银行得到的是账户和流水。
第二层回报是授信。交易数据积累起来之后可以做商户的信用评价,进而做普惠贷款。兴业银行面向农批市场的产品就是引进市场商户的经营数据,结合工商、司法和征信信息做线上审批模型,已在新发地、京深海鲜等多家市场落地。建设银行在成都农产品批发市场的聚合支付项目,银行方的表述也是商户在平台的经营数据有助于后续普惠信贷的增信。
第三层回报是营销入口。市场里的商户和采购商是个人客户和商户客户的集合,拿下市场的结算系统,等于拿下一个稳定的客户获取渠道。
三层回报决定了银行愿意让利。免手续费、免提现费、当日到账、垫付清分,这些成本银行都能从账户和授信里收回来。
五、结算数据接上税务之后
结算数据接上税务,是统一结算能持续下去的关键一环。
农产品收购这一块有专门的凭证制度。收购企业向从事农业生产的个人收购自产农产品时,可以自行开具农产品收购发票作为购买凭证,这一类发票是计算抵扣增值税进项税额的法定凭证,企业需要在税务部门完成农产品收购企业的标识归类后才具备开具资格。
收购发票的真实性依赖于收购行为本身可核。各地税务部门的做法是引导收购款项通过银行等电子渠道支付结算,避免大量现金收购,同时留存运输单据、车辆信息等印证资料。结算系统在这里的作用是给发票提供了资金侧的对应记录。
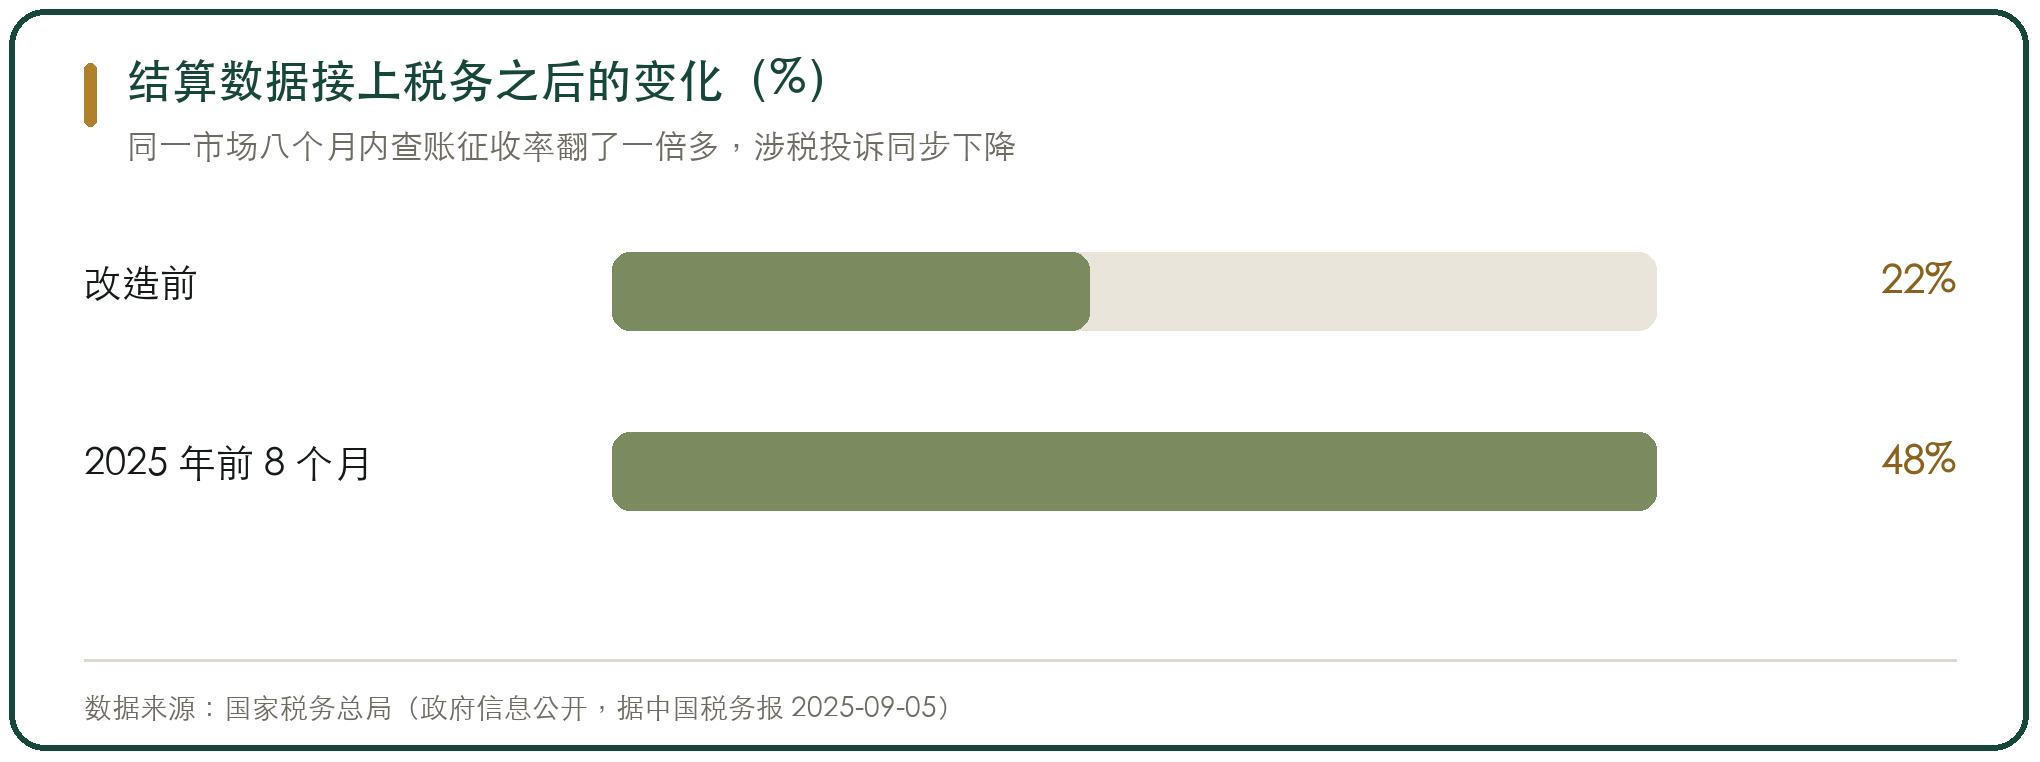
福建闽侯南通海峡农产品批发市场的变化把这条链条显性化了。这个市场年交易额近一百五十亿元,承担福州市八成以上农副产品供应,经营主体里八成是个体工商户。2025 年前 8 个月,市场个体工商户的查账征收率由两成二提升到四成八,未按规定开具发票等涉税争议投诉量下降三成多。当地还引导七十多户在营未开业商户补办税务登记,补充确认在营未办税户两百多户,规范一址多照和混营户一百多户。
关键机制是市场管理方把税务合规纳入商户信用评级体系,信用评级与优先设立展位等激励挂钩。把税务合规和商户拿得到的位置绑在一起,比单纯加检查有效。
山东聊城的做法往前走了一步,依托省级支付即开票试点建成平台,实现支付即开票、交易即完税,合同、资金、票据、货物四流合一,企业开票效率提升七成以上,税务争议发生率下降八成五以上,合规票据还带来了收购价格的溢价。
六、结算和计量监管共用一套硬件
统一结算的硬件升级,跟计量监管的技术改造是同一批设备。
市场监管总局的计量整治力度能反映存量问题的规模。2024 年全国检查电子计价秤三百多万台,查处不合格电子计价秤四万多台,查处计量违法案件两万多件,督促整改未按要求设置公平秤的集贸市场一千多家。2026 年上半年复核各类电子计价秤一百二十多万台,查处不合格八千多台,查处计量违法案件六千多件。
整治方式在从人查转向技术锁死。市场监管总局发布了电子计价秤型式评价大纲和检定规程两项新规范,要求具备开壳锁机、授权解锁、三码一封的功能,把生产码、维修码、检定码与铅封一体封闭,从 2027 年 1 月 8 日起不得销售不符合新规范要求的电子计价秤。全国电子计价秤智慧计量监管平台已入驻生产企业二百多家、授权维修单位两千多家,入网新规电子计价秤九十万台。
结算终端与计量器具的合流有实际意义。农批市场的交易终端本身就带称重模块,秤合规了,结算数据才可信。这两件事过去是两套管理,现在硬件上已经分不开。
《集贸市场计量监督管理办法》给出了责任划法,主办者未按要求对计量器具登记造册、未合理设置公平秤,拒不改正或情节严重的处一万元以下罚款,发现计量违法不制止或者包庇纵容的处五万元以下,情节严重的处十万元以下。这套罚则把市场方的管理责任写得比入场查验更实。
七、装了不用的几种情形
统一结算的系统装好之后闲置,有三种典型情形。
一种是只上了硬件没改流程。终端摆上了台面,商户照旧用现金,管理员嫌麻烦不催。系统的数据只覆盖到愿意配合的那部分商户,覆盖率和真实交易之间差着一截。
一种是只做收款不做清分。商户的收款码挂在市场的名下,钱直接进商户的账户,市场只拿到流水接口。这种做法的数据是二手的,遇到对账争议时市场方拿不出完整的资金链。
一种是归集了资金但没有配套的税务安排。商户进系统之后发现税负上升,下一季就把一部分交易挪回系统外面。这一类回流最难察觉,因为系统里的数据看上去还在增长。
三种情形都出在同一处,市场方没有把结算当成自己的业务。结算对市场的价值有两块,一块是自己算得清账,一块是数据能拿去换资源。只为了完成上面的要求而上系统,后面两块都拿不到。
判断有没有真的转起来,看一项指标,市场方自己敢不敢用结算数据去和银行谈商户授信。敢谈说明数据能用,不敢谈说明数据质量自己心里也没底。
八、落地的条件与推进顺序
统一结算落地,需要四个条件同时成立。
第一是市场方是运营主体而不是单纯的房东。结算要改商户的收付款习惯,只有管业态、管位置、管准入的运营方才有这个影响力。
第二是有一家愿意做资金归集和垫付的银行。当日到账和免手续费这两项让利,决定了商户愿不愿意配合。
第三是有配套的票据和税务服务。第三方财务公司或者税务部门的服务窗口要把凭证、入账、开票和申报这几件事接过去。
第四是有激励。把结算合规和摊位分配、信用评级、市场内位置挂钩,比单纯的行政要求有效。
四个条件的推进顺序也有讲究。先谈银行把资金侧的条件定下来,再上设备和培训商户,最后接税务。顺序反了,先要求全量入驻系统,商户看到税负先涨,配合度立刻掉下来。
推进的节奏可以参照已经跑通的样本。昆明五里多的试点从首批三百多户商户起步,用统一结算码,到 2024 年 10 月底使用结算码的商户三百五十户,累计交易量六十三万笔,统一结算营收额约一点九亿元,市场方预计当年营收总额约三亿元。这个覆盖比例不高,但每笔交易的数据都是可核的,这个基础比覆盖率更重要。



写点看法