

农贸市场改造的投资与回收
关键词 农贸市场改造投资投资回收期专项债收益覆盖倍数摊位租金定价经营权承包市场空置率
一、改造投入与资金来源
改造投入的量级从几百万元到几亿元都有,差在项目是单个市场还是整片推进。
博罗县龙溪街道小蓬岗农贸市场的升级改造预计投入 390 万元,建筑面积由 3800 平方米扩到 5800 平方米、新增约 480 平方米临时停车场。锦屏县智慧农贸市场项目总投资 1 亿元、分两期建设。乐山市中心城区农贸市场建设工程涉及 11 个市场,计划投资 53929.50 万元。
资金结构在这一级项目上就分明了。乐山这个项目的资本金 28929.50 万元、占 53.64%,来源为财政拨款;另拟通过地方政府债券筹资 25000 万元、占投资总额的 46.36%。
资金来源分三类:财政资金与专项资金、地方政府专项债、社会资本。谁出钱,决定了回收压力落在谁头上。
广州的做法是财政直接补。2015 年至 2020 年,市商务发展资金投入 1630 万元支持肉菜农贸市场升级改造,改造了 272 家。
二、收入结构与租金测算
农贸市场的收入结构很窄,方案里的测算基本只有租金加零星几项。
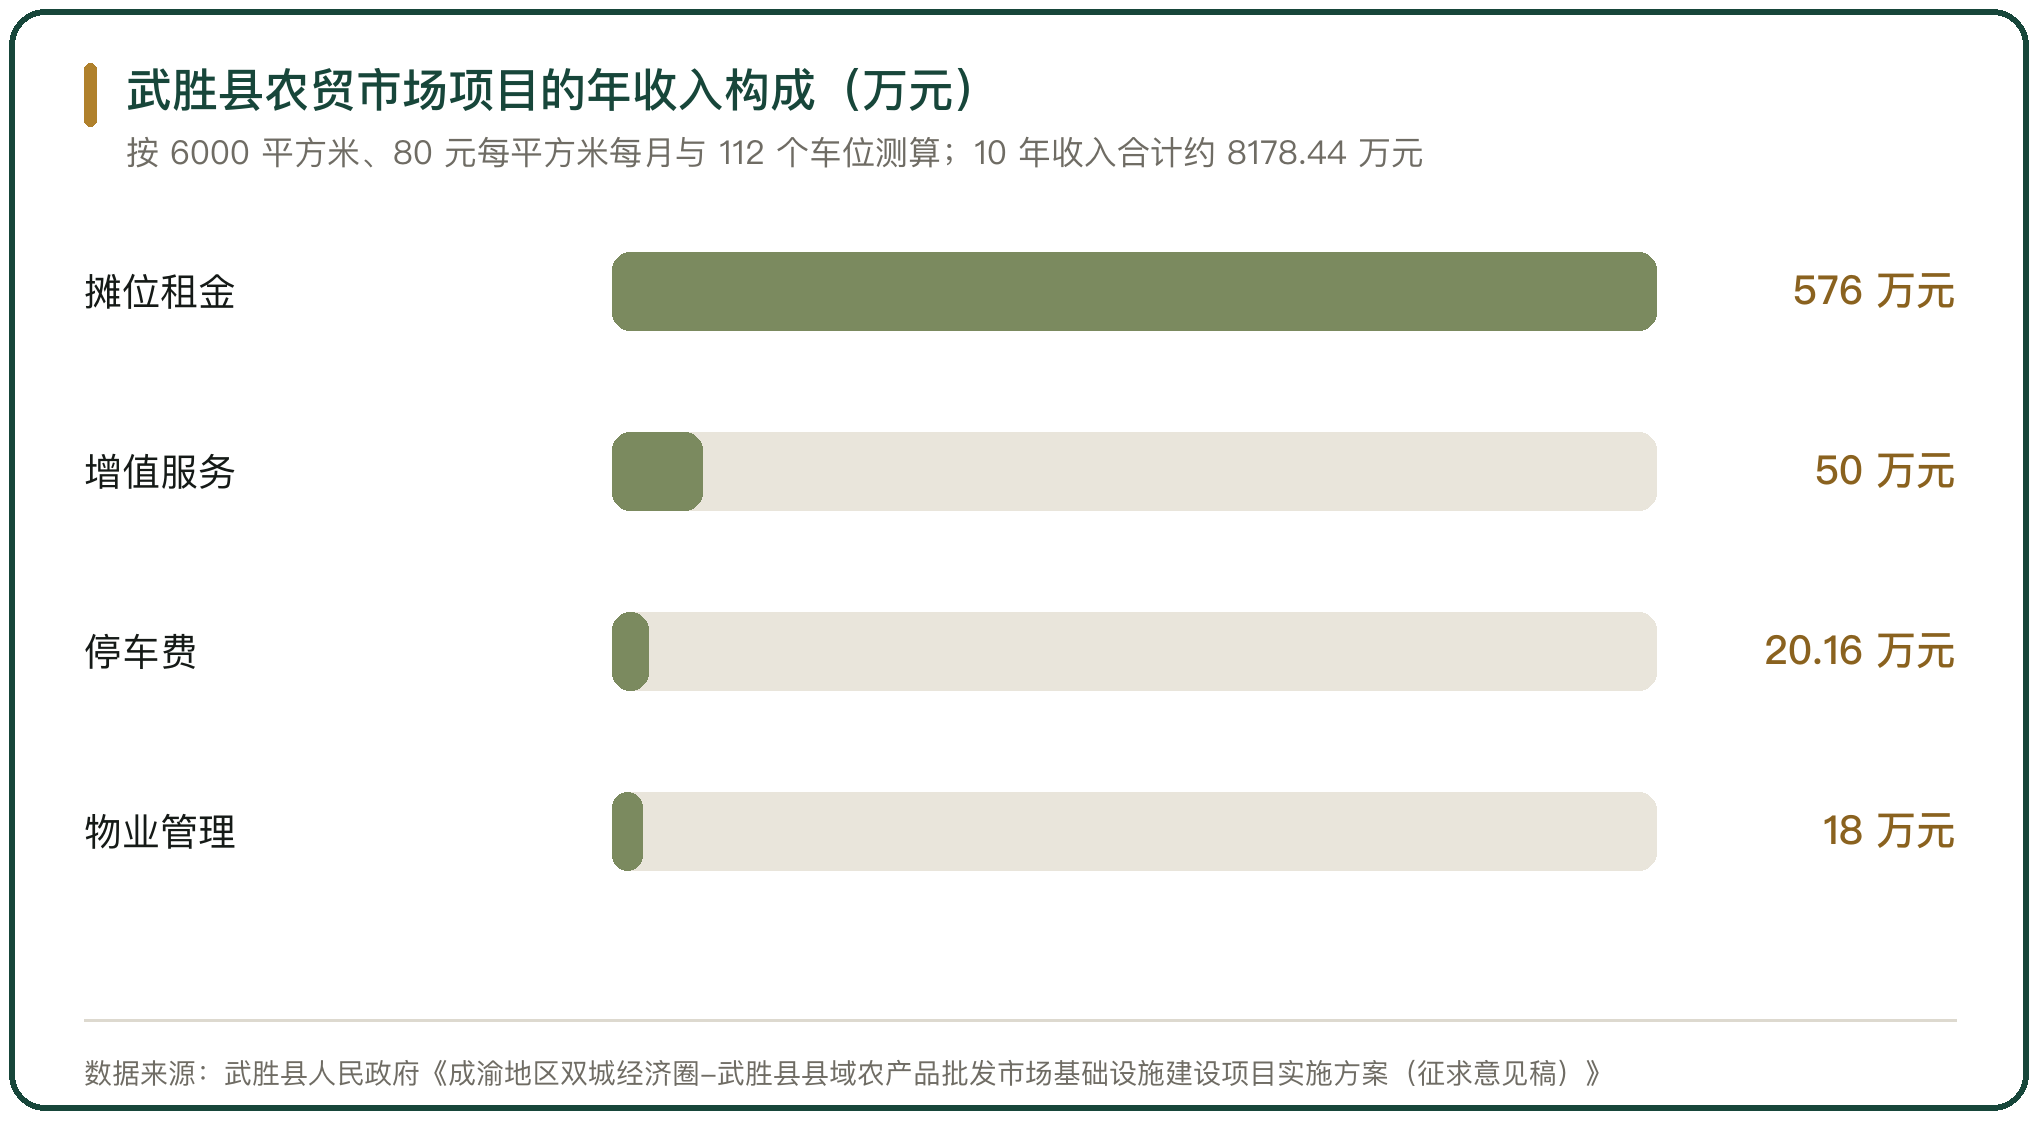
武胜县县域农产品批发市场项目的测算是这样。智慧农贸市场租金按 80 元每平方米每月计,6000 平方米的年租金 576 万元;停车场 112 个车位按 150 元每车位每月计,年租金 20.16 万元;两项年租金合计 596.16 万元,按年均 5% 增长测算,10 年累计约 7498.44 万元。物业费按 2.5 元每平方米每月计、年 18 万元;增值服务含线上配送佣金与活动场地租赁、年约 50 万元。
10 年总收入约 8178.44 万元。成本这一侧,年运营成本约 240 万元,其中人员薪酬 100 万元、设备维护 40 万元、水电能耗 60 万元、营销费用 40 万元,10 年累计 2400 万元。
收入仍以租金为主,物业与增值服务两项加起来不到总收入的 1/10。
三、投资回收期的两种算法
方案里的回收期按满租假设测算,能不能成要看租金收不收得满。
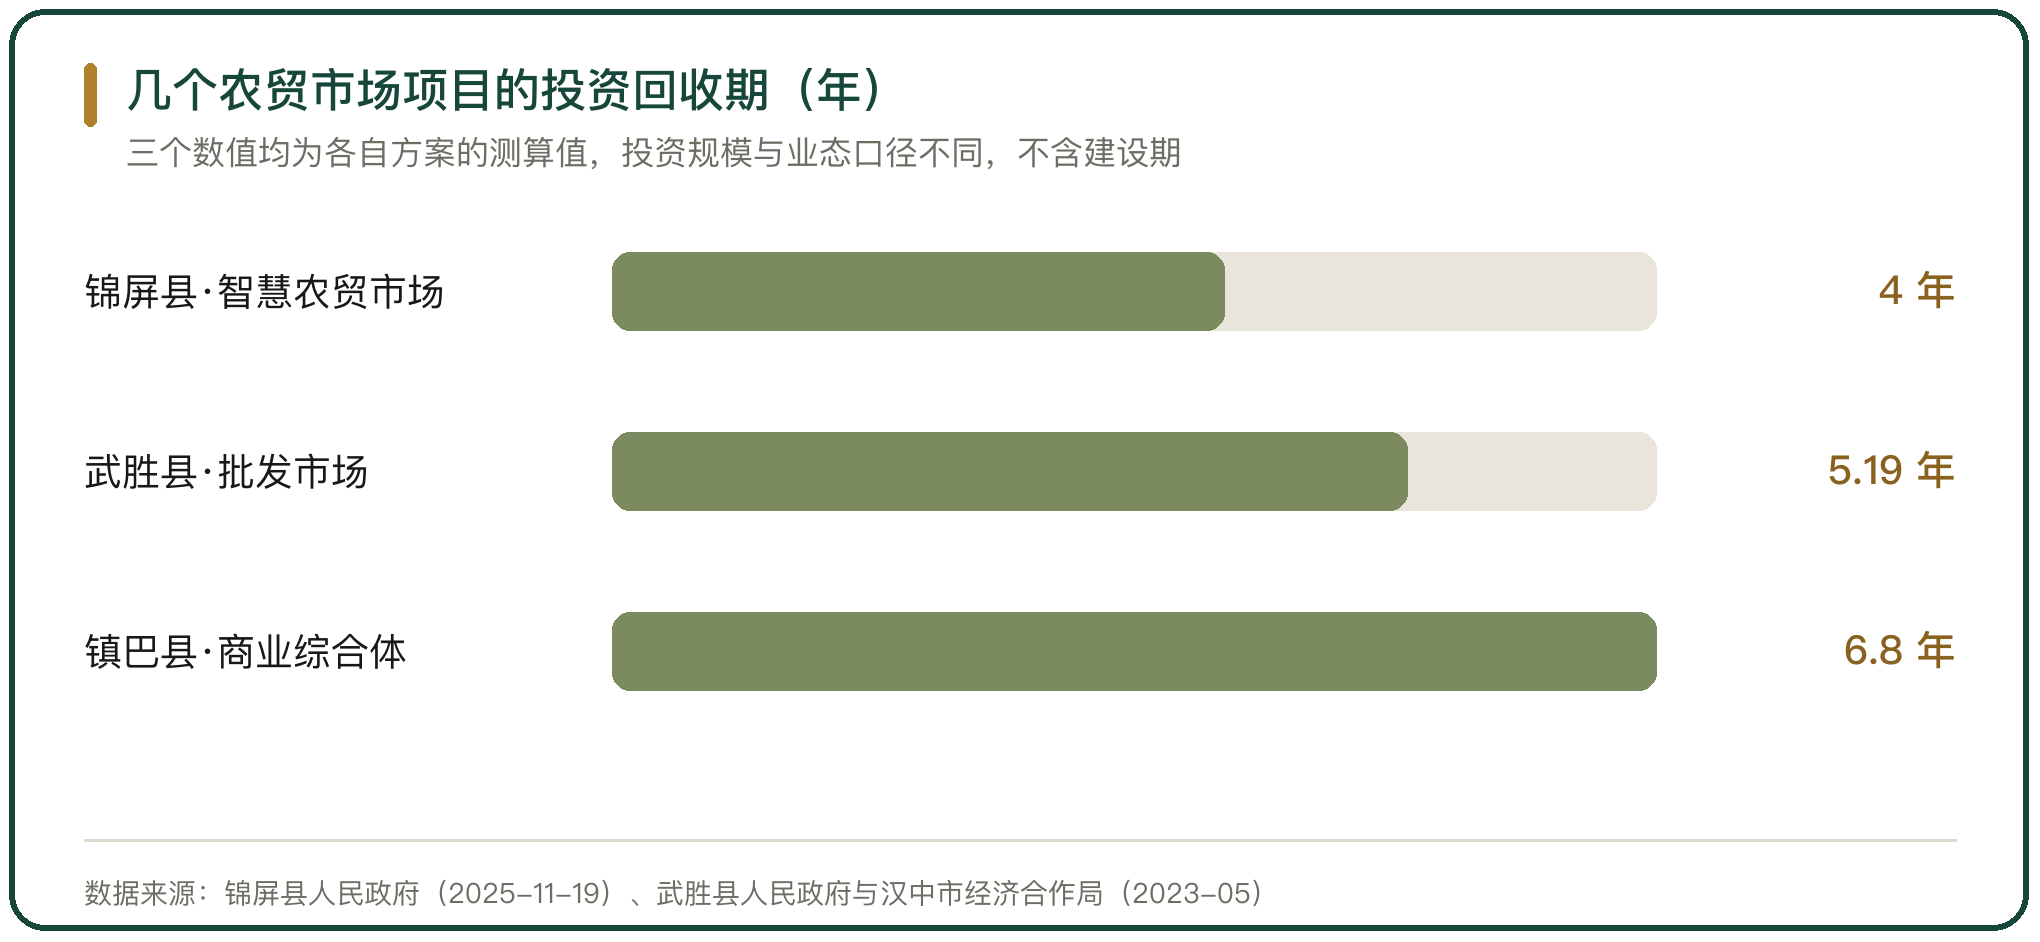
武胜县项目的测算是,10 年税前利润 5778.44 万元,投资回报率约 192.61%,年均约 19.26%,静态投资回收期约 5.19 年。锦屏县智慧农贸市场项目给出的投资回收期是 4 年,年销售收入 7500 万元、年利润 2500 万元、投资利润率 25.0%。镇巴县把原有农贸市场改造成商业综合体,投资 2 亿元,预计年收入 6730 万元、年经营成本 2795 万元、投资利润率 14.7%、投资回收期 6.8 年。
实际运营这一侧的算法不一样。杭州东山弄菜市场的运营负责人说摊位费已经 20 年没涨过,平均月租金 2500 元,每年的摊位租金收入与运营管理支出几乎持平;文二菜市场的摊位出租率 98%,租金收入与运营成本同样接近持平。
两套算法的差别不在数学,在出租率与租金水平的假设。
四、专项债的门槛
专项债这一侧的门槛写在收益覆盖上。
乐山市中心城区农贸市场建设工程拟发债 25000 万元,方案称项目运行净收益能够覆盖相关债券本息,覆盖倍数为 1.63。收入来源是农贸市场摊位、商业出租与停车场出租收入。
这个倍数决定了能不能发出去。专项债要求项目本身有收益、且收益能覆盖本息,覆盖倍数不足的项目拿不到额度。
覆盖测算里的收入项与前面那张租金测算表是同一套。租金单价、出租率与增长率三个假设一动,倍数跟着动,这三行决定项目在纸面上是否可行。
五、承包与经营权转让的定价
改造的钱能不能回来,还取决于这一轮承包怎么定价。
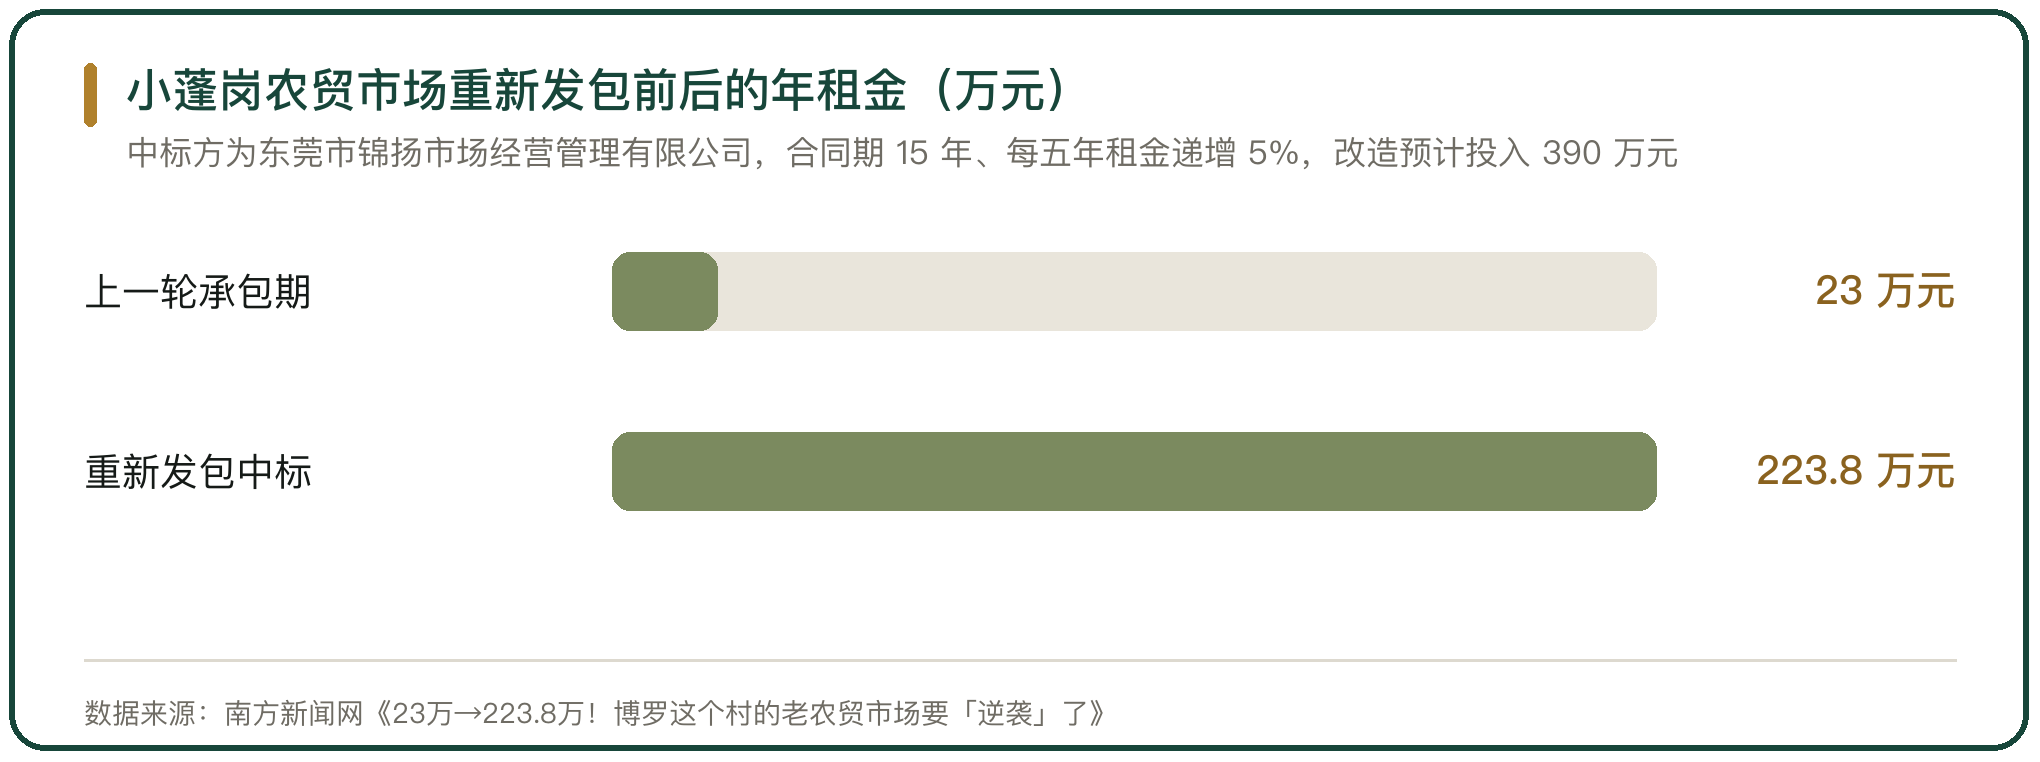
博罗县小蓬岗农贸市场是一个完整的例子。这个市场是村集体的经营性资产,上一轮承包期每年只给村集体带来 23 万元租金;合同到期后,村里通过惠州市农村产权流转交易平台公开竞价,9 家企业参与,最终东莞市锦扬市场经营管理有限公司以每年 223.8 万元中标,合同期 15 年、每 5 年租金递增 5%。改造预计投入 390 万元,由中标方的装修保证金与预付租金解决启动资金。
另一端是乡镇市场。田东县朔良农贸市场每年的租赁费收入普遍在 5 万元到 10 万元,处于亏损经营状态;2015 年县市场开发服务中心投入 40 多万元改扩建,摊位使用率至今不高,还有不少空摊。
同一种资产,定价机制不同,收入能差出十几倍。
六、合规要求与监管红线
农贸市场改造与运营涉及的合规要求分三条线。
资金这一侧,专项债项目要一案两书、要有收益测算与覆盖倍数;财政专项资金要按申报的建设内容使用、接受验收。
资产这一侧,产权回购与承租经营权要经第三方审计确定费用,产权划转要有协议依据。文成县的方案里,收购与回租的费用都由有资质的第三方公司审计确定。
经营这一侧,摊位租金标准要公示,市场管理方要建立收费、租金与押金的管理制度;改造期间的过渡安排要保证经营户能照常营业,宁国市的做法是在附近新建临时过渡市场。
七、突出问题与套利空间
改造的这两处缝隙,一处出在账上,一处出在发包上。
税前扣除这一侧看支出性质。农贸市场专门用于经营农产品的房产、土地暂免征收房产税和城镇土地使用税,但改造支出能不能在当年扣除,取决于它是修理支出还是改建支出;构成固定资产改建的,支出要计入资产成本、按年计提折旧,想在改造完成的当年一次性冲减利润,账上走不通。
发包这一侧看招标方式。改造工程金额上到一定规模就要公开招标,把工程拆成几个标段、或者用零星修缮的名义绕开招标程序,是这类项目容易出现的做法;拆标之后各段的单价与工程量缺少横向比较,审计时才看得出来。
两处的共同点是都发生在改造投入落地的那一段。
八、回收能力的两处约束
租金能不能把改造投入收回来,卡在两处。
第一处是出租率。行业人士给出的口径是杭州农贸市场平均空置率约 30%;萧山区 2024 年 11 月到 2025 年 1 月陆续新开 5 家农贸市场,其中 3 家已经关门或接近关门,摊位平均月租金在 2000 元左右,有一家给出免半年租金的优惠仍然招不到商户。
第二处是租金水平的上限。租金定高了摊位空出来,定低了收不回投入;东山弄菜市场 20 年没涨租金,原因是涨上去商户的毛利撑不住。
这两处约束叠在一起,回收能力就不由测算里的 5% 年增长决定,由这个市场辐射范围内的人口与消费能力决定。



写点看法