

区域集散中心的形成与类型
关键词 区域集散中心产地集散中转集散销地集散集散中心空置集散中心类型货源辐射半径
一、集散中心的三种类型
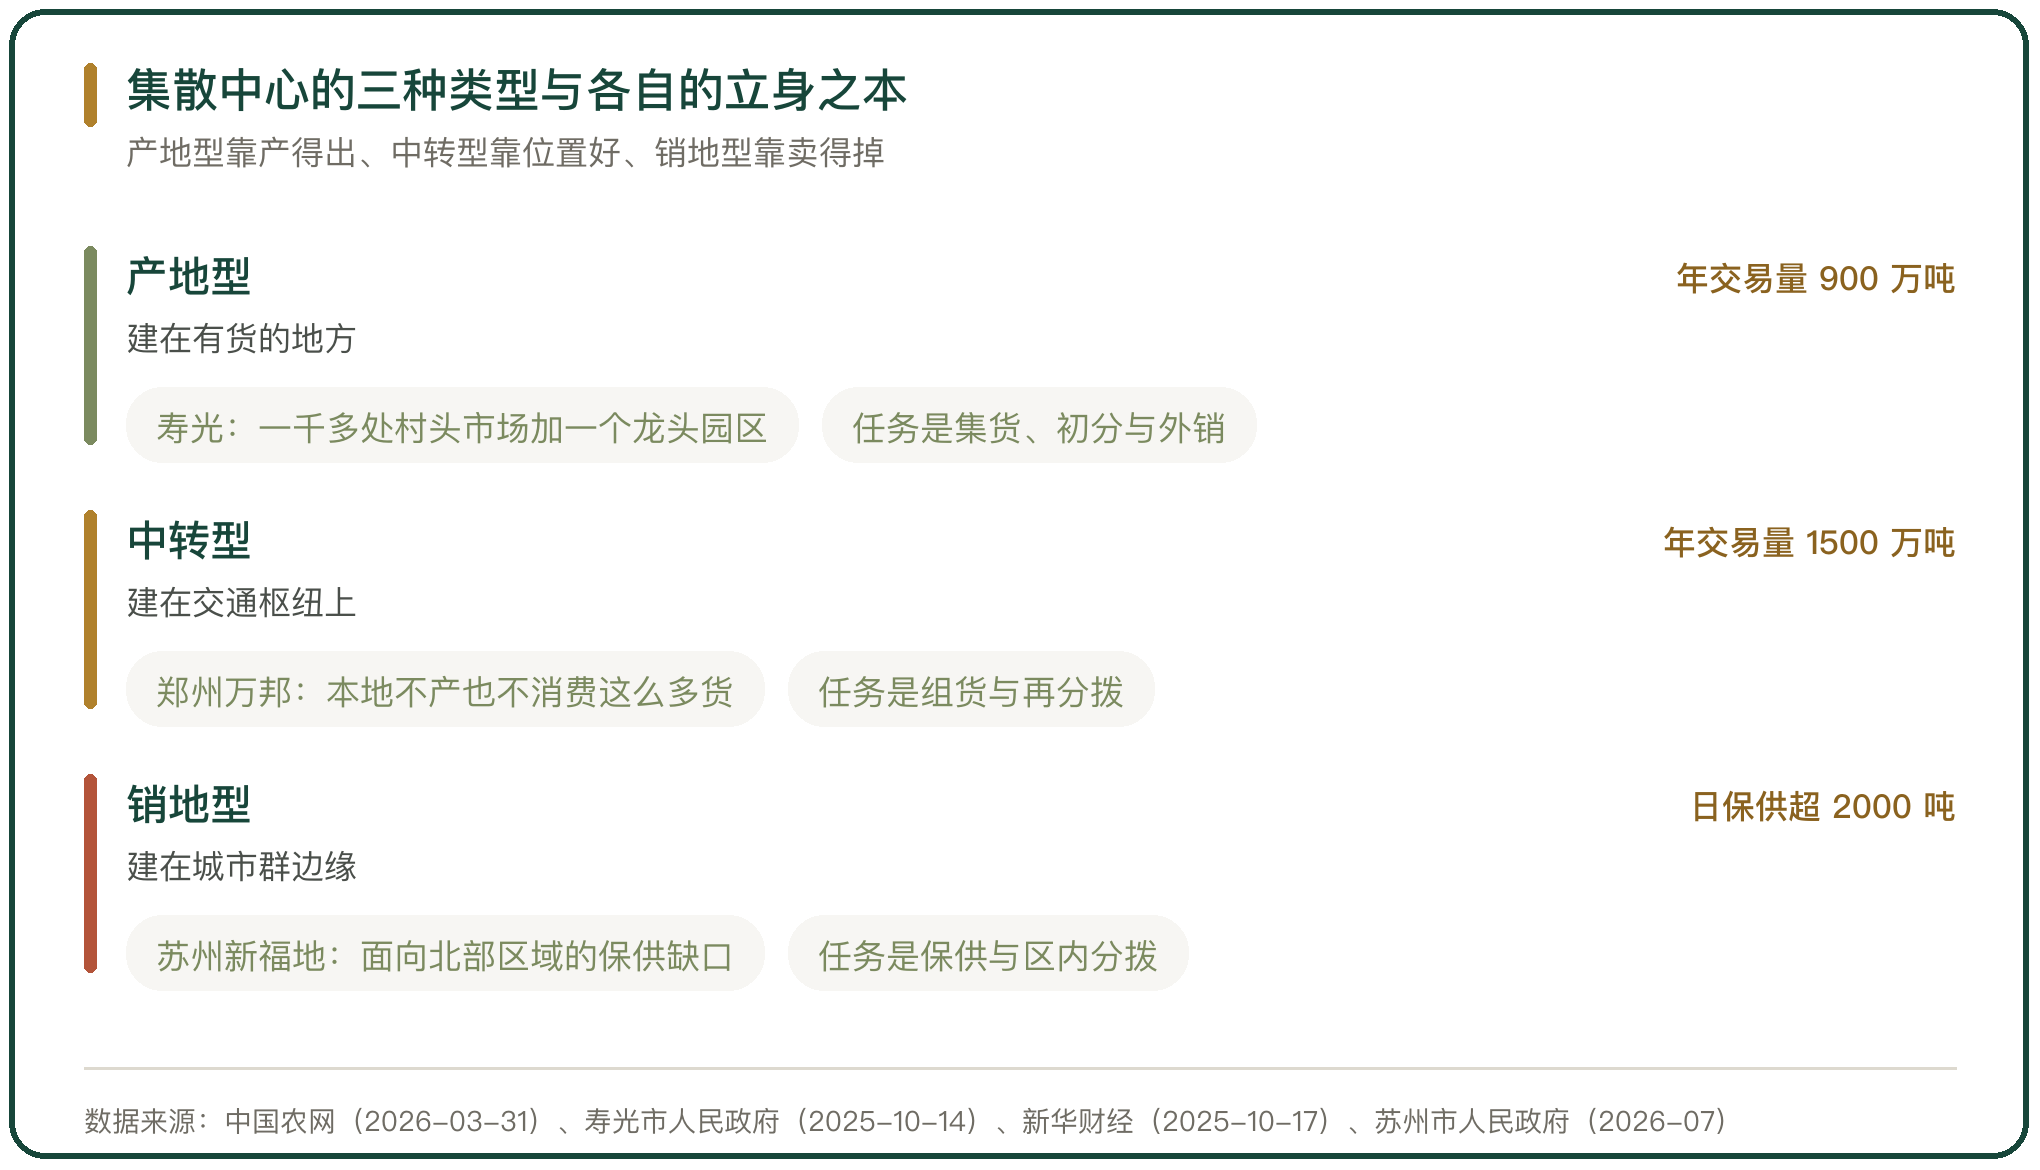
集散中心按货从哪来、往哪去分成三类,各自的条件不一样。
产地型建在有货的地方,任务是集货与外销,寿光的蔬菜市场是这一类。
中转型建在交通枢纽上,本地既不产那么多货、也不消费那么多货,靠的是组货与再分拨,郑州万邦是这一类。
销地型建在城市群边缘,任务是保供与区内分拨,苏州新福地是这一类。
三类之下还有一类县域型,一个县只有一处枢纽,客户主要是县内的批发商与菜贩。
中国农网在“十五五”农产品统一大市场的讨论里把这套分工写成三级:产地的区域性农产品集散中心、销地的大型农产品批发市场、全国层面的国家级农产品战略储备交易中心。三类的功能不同,考核的指标也不该是同一套。
二、产地型:村头市场加龙头市场
产地型的集散能力不是靠一个市场撑起来的,靠的是一套梯度。
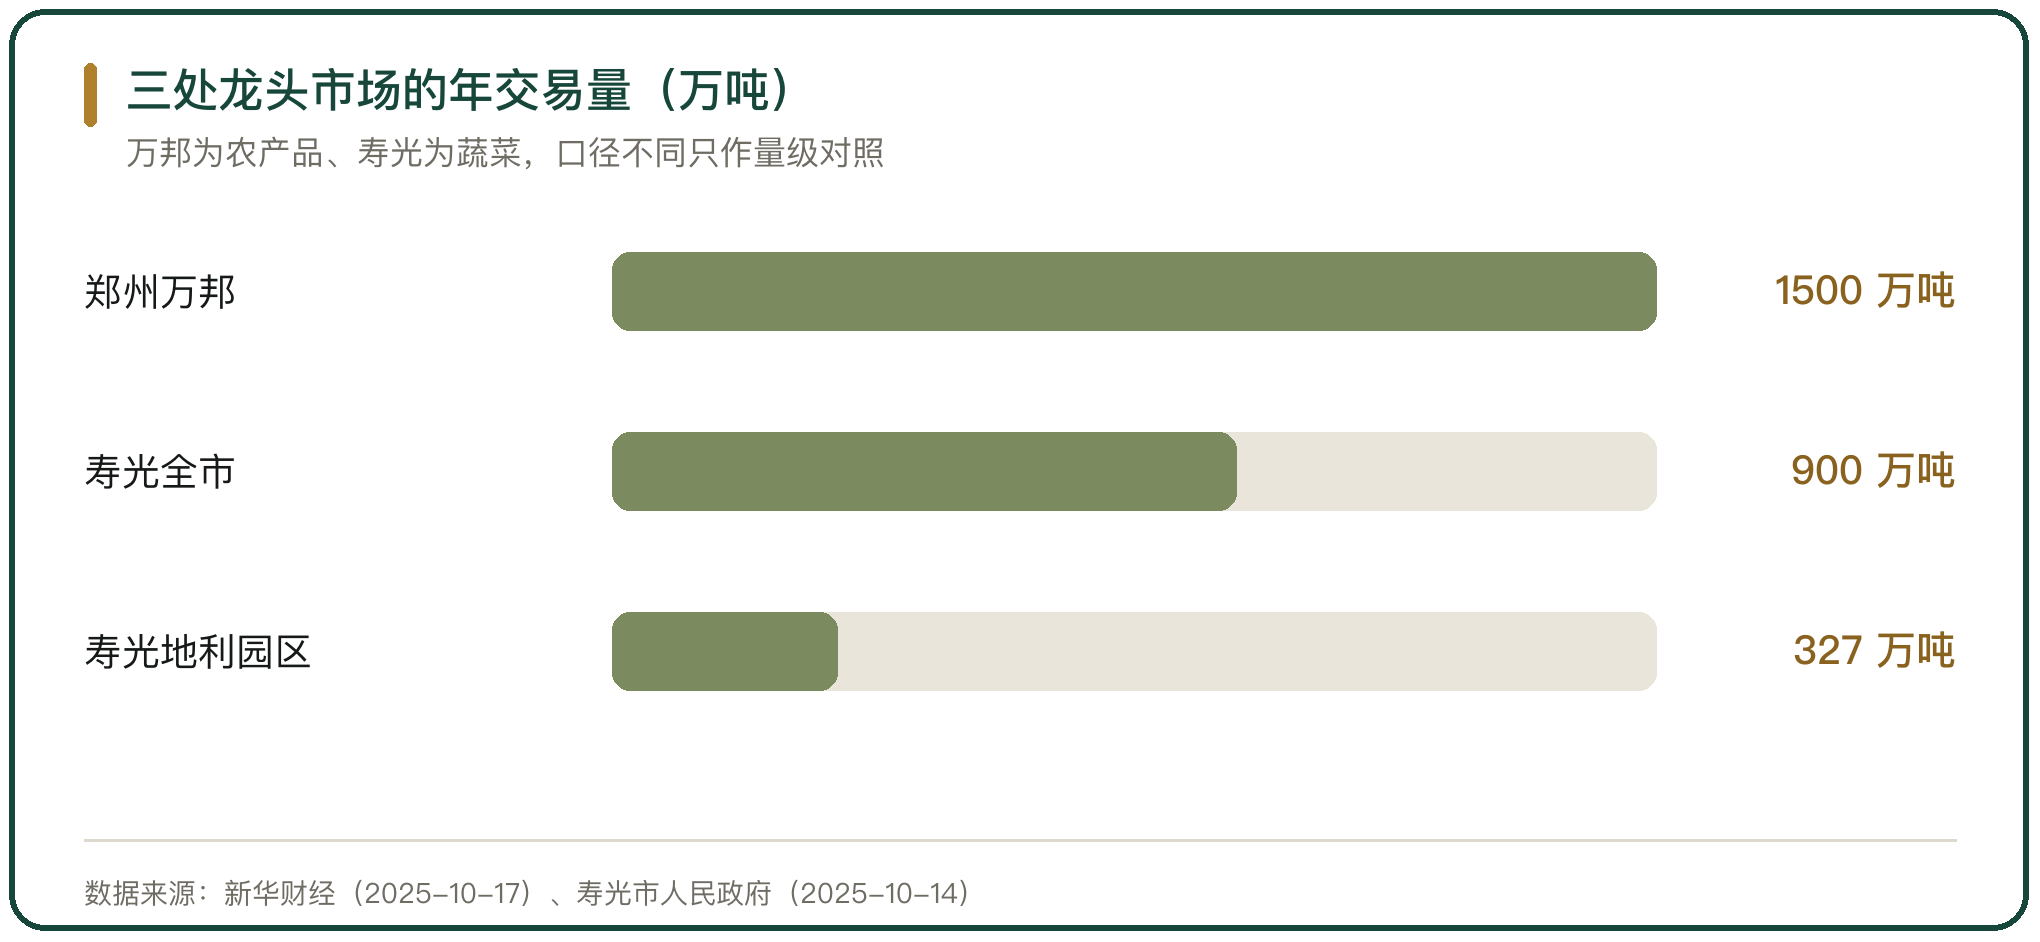
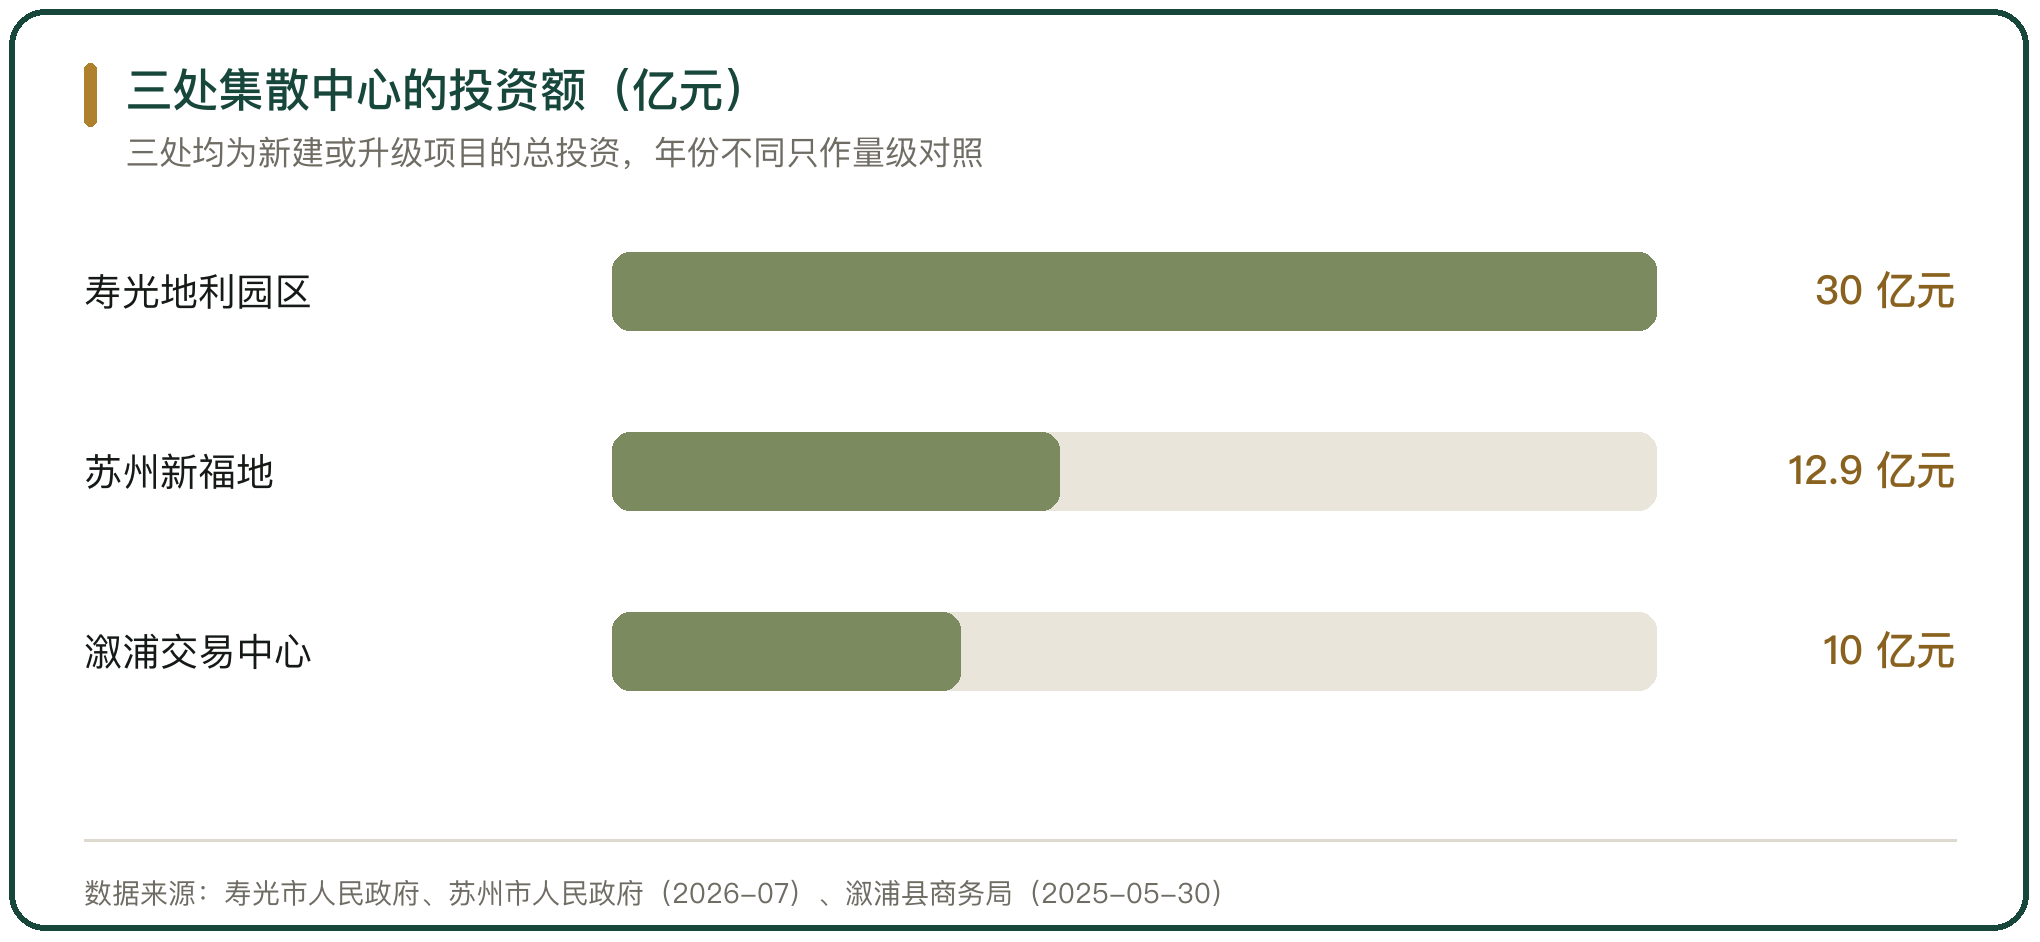
寿光的地头市场有一千多处,村头的小市场把农户的菜先收起来、做一次初分,再往龙头园区送。龙头这一侧是寿光地利农产品物流园,2009 年 11 月建成投用,占地 3000 亩,累计投资约 30 亿元,园区划成蔬菜交易、理货配送、种子生资、汽修汽配、冷链保鲜、生活服务与快递产业七个功能区。
2025 年这个园区的蔬菜交易量是 327 万吨、交易额约 95 亿元,日交易量近万吨、交易额 3000 余万元。把范围放到全市,寿光每年的蔬菜交易量在 900 万吨上下,平均每分钟有 1.7 万公斤蔬菜销往全国 200 多个城市。
村头市场解决的是货有没有收上来,龙头园区解决的是这批货值多少钱。产地型的价格是在龙头这一层形成的,不在田间地头。
三、中转型:区位与规模的乘积
中转型集散中心靠的是位置,货不在本地生产、也不在本地消费。
郑州万邦国际农产品物流城占地 5300 亩,固定商户 7000 多家、流动商户 6 万家,年交易量 1500 万吨、交易额约 800 亿元;它承担着郑州市 80% 以上、河南省 60% 以上的农副产品供应,货源辐射 30 个省市区。
中转这一层看得最清楚的是进口水果。东南亚的鲜果从产地直飞郑州,落地后并不停在郑州消费,而是在场内组货之后再分拨到西安、武汉等外省城市。万邦的进口水果年交易量约 35 万吨,其中东南亚水果占 70%,与全球 60 多个国家和地区有贸易往来。
同一批货经手两次,一次是入境后的第一次集散,一次是分拨出去之前的第二次集散。中转型赚的就是这两次集散之间的那一层加价。
四、销地型与县域型:两个尺度上的全集散
销地型与县域型的差别在服务的半径上。
销地型以大市场为单位。苏州新福地农产品交易集散中心总用地 211.53 亩、总建筑面积约 20 万平方米、总投资约 12.9 亿元,2025 年被列为江苏省重大项目,投用后日保供能力超过 2000 吨,与既有的南部市场一起覆盖苏州全域。
县域型以县为单位,做的是全县唯一的一处枢纽。湖南溆浦的国际农产品交易中心规划占地 74 亩、总建筑面积 7.5 万平方米、总投资约 10 亿元,设水果蔬菜、海鲜水产、干调粮油、家禽肉类、中药材、特色产品等七个交易区,2024 年 2 月动工、2025 年 6 月投运,定位是湘西南规模最大的农副产品交易枢纽。
销地型的一个市场能覆盖半个省,县域型的一个市场只覆盖一个县,但县里的批发商与菜贩只有这一处可去。两类市场的收费方式与谈价方式因此不同。
五、形成的两种动因
集散中心的形成有两条来路,一条是长出来的,一条是建出来的。
长出来的这一类,先有产业或区位,再有市场。寿光的 15.7 万个蔬菜大棚、每年 450 多万吨的产量,是先有的货;郑州连南贯北的铁路、公路与航空枢纽,是先有的路。市场是货与路的产物,建在需求之后。
建出来的这一类,先有规划与资金,再有市场。淮南东都农副产品批发市场依托高铁东站与高速出入口选址,构建起 8 分钟进市区、3 分钟上高速的交通条件,2025 年 5 月开业,已有 190 余家商户入驻,承担全市 80% 以上的农副产品流通。
两条来路的差别不在成败,在时间顺序:前者是货在等市场,后者是市场在等货。等货的那一类,空置期就是成本。
六、合规要求与监管红线
建集散中心这件事,前端的约束在用地与规划上。
用地这一侧,物流园区与农产品批发市场必须落在国土空间规划与商业网点规划划定的范围内。西安市明文规定绕城高速以内不再建设物流园区及一级农产品批发市场,现有的一级市场统一往城外疏解。
选址这一侧,部分城市要求建设属地听证。重庆市在商务发展规划里写明,完善用地政策、实施建设属地听证制度,把选址争议前置到动工之前。
建成之后验的是设施与资质。交易、仓储、冷链、检测、消防要按标准逐项验收,市场的开办方是食品安全的第一责任人,入场查验与日常检查的职责不因招商进度而放宽。
七、突出问题与套利空间
这套体系里有两处缝隙,一处在建成之后,一处在拿地环节。
建成之后的缝隙是园区空着。首衡在曹妃甸、饶阳、孝感、永州、常德等地建了一批农批市场,河北饶阳这一处已建成门店、仓储、冷链与交易区合计 200 亩,园区里多数商户大门紧闭,只有两家商铺开门,租给了快递企业;仓门前的消防箱已经生锈,排水管道里塞满尘土。湖北孝感的项目占地 1700 亩,进口水果区基本没有招起商来,二层商铺处于闲置状态,水产与冻品区的鱼池大量空置。
拿地环节的缝隙是名不副实。河北保定的中联农全链物流园起步区建了三栋温室大棚、16 栋仓储与三栋配套用房,其中两栋大棚自建成起闲置,16 栋仓储里只有 6 栋有商户存货,存的还是饮品与酱菜,配套用房同样长期空着;招商的条件是交 1 万元意向金后可随时入园、不设期限。
两处的共同点在于,土地与厂房先到位,货与商户后到位,中间这段时间的成本由政策和后来的租户承担。
八、立得起来的条件
能立住的集散中心要同时满足几个条件。
第一个条件是有货可集。服务范围内要有人种、有人养,或者有稳定的输入货源,没有这一条,后面的设施都是空转。
第二个条件是位置在通道上。中转型靠的就是这一条,货流经过哪里,市场就该建在哪里,绕开通道的市场要多付一次倒运的成本。
第三个条件是市场周边有配套。冷链、初加工、检测与结算这些能力建在市场周边、用起来在市场之内,缺一段,货就留不住。
前两个条件决定有没有货来,第三个条件决定货来一次还是长期来。



写点看法