

会员店在中国的本土化改造
关键词 会员店本土化会员费确认增值税纳税义务发生时间受益期分摊拆零销售散装食品标签
一、会员店的收入分成两处
会员店的收入分成两处。一处是会员费,顾客先付一笔年费才取得进场消费的资格;另一处是商品毛利,卖的是大包装、少单品、低加价的商品。
两处的节奏不同。会员费在年初一次性收到,商品毛利随销售逐笔产生;本土玩家在改造时先动商品结构,会员费的定价与确认口径动得慢。
本土会员店的门店盘子都不大。fudi 在 2025 年 4 月共 6 家门店、全在北京,其中 4 家 fudi 会员商店、2 家 fudi+ 精选超市;盒马 X 会员店在扩张巅峰期有 10 家门店,最后一家上海森兰店在 2025 年 8 月 31 日停止营业;大润发 M 会员店在 2025 财年为 7 家门店。
二、商品结构的本土化
本土化的第一处改动在商品结构。fudi 把生鲜做厚,首店约 6000 个单品里生鲜品类占比 70%,门店平均单品数在 4000 个上下,蔬菜水果一项就有 500 多个单品,烘焙与预制菜靠自建工厂做。
另一条路是自有品牌。大润发 M 会员店的自有品牌占比超过 30%,并推出地域特色商品,门店多由原有大卖场改造而来,依托自有物业,定价权留在门店。
标品是本土玩家的短板。盒马 X 会员店在扩张阶段的对外说明里提到,优势在生鲜品类与本土化供应链,家电、服装这类标品的能力不足。生鲜拉动到店频次,标品撑起客单价与毛利,两边的能力要求不同。
三、门店模型与包装规格的本土化
门店模型的改动由成本结构决定。fudi 把店开在北京东三环这类市中心位置,第一家门店的装修建设成本超过 1 亿元,第二家中粮祥云小镇店投入 8000 万元;郊区仓储模型的建店与租金更低,代价是顾客要开车前往。
大润发 M 会员店走的是另一条路。门店大多由原有大卖场改造而来,物业自有,省下选址与租金;代价是层高、柱距、卸货口按大卖场的标准建成,货架高度与冷链动线要迁就原有结构。
包装规格是同一个问题的另一面。海外会员店的大包装对应大家庭与开车采购,国内家庭平均人口更少、居住面积更小,同一规格搬回家会出现吃不完、放不下的情况,本土门店要在包装规格上做折算。
四、会员费定价的本土化
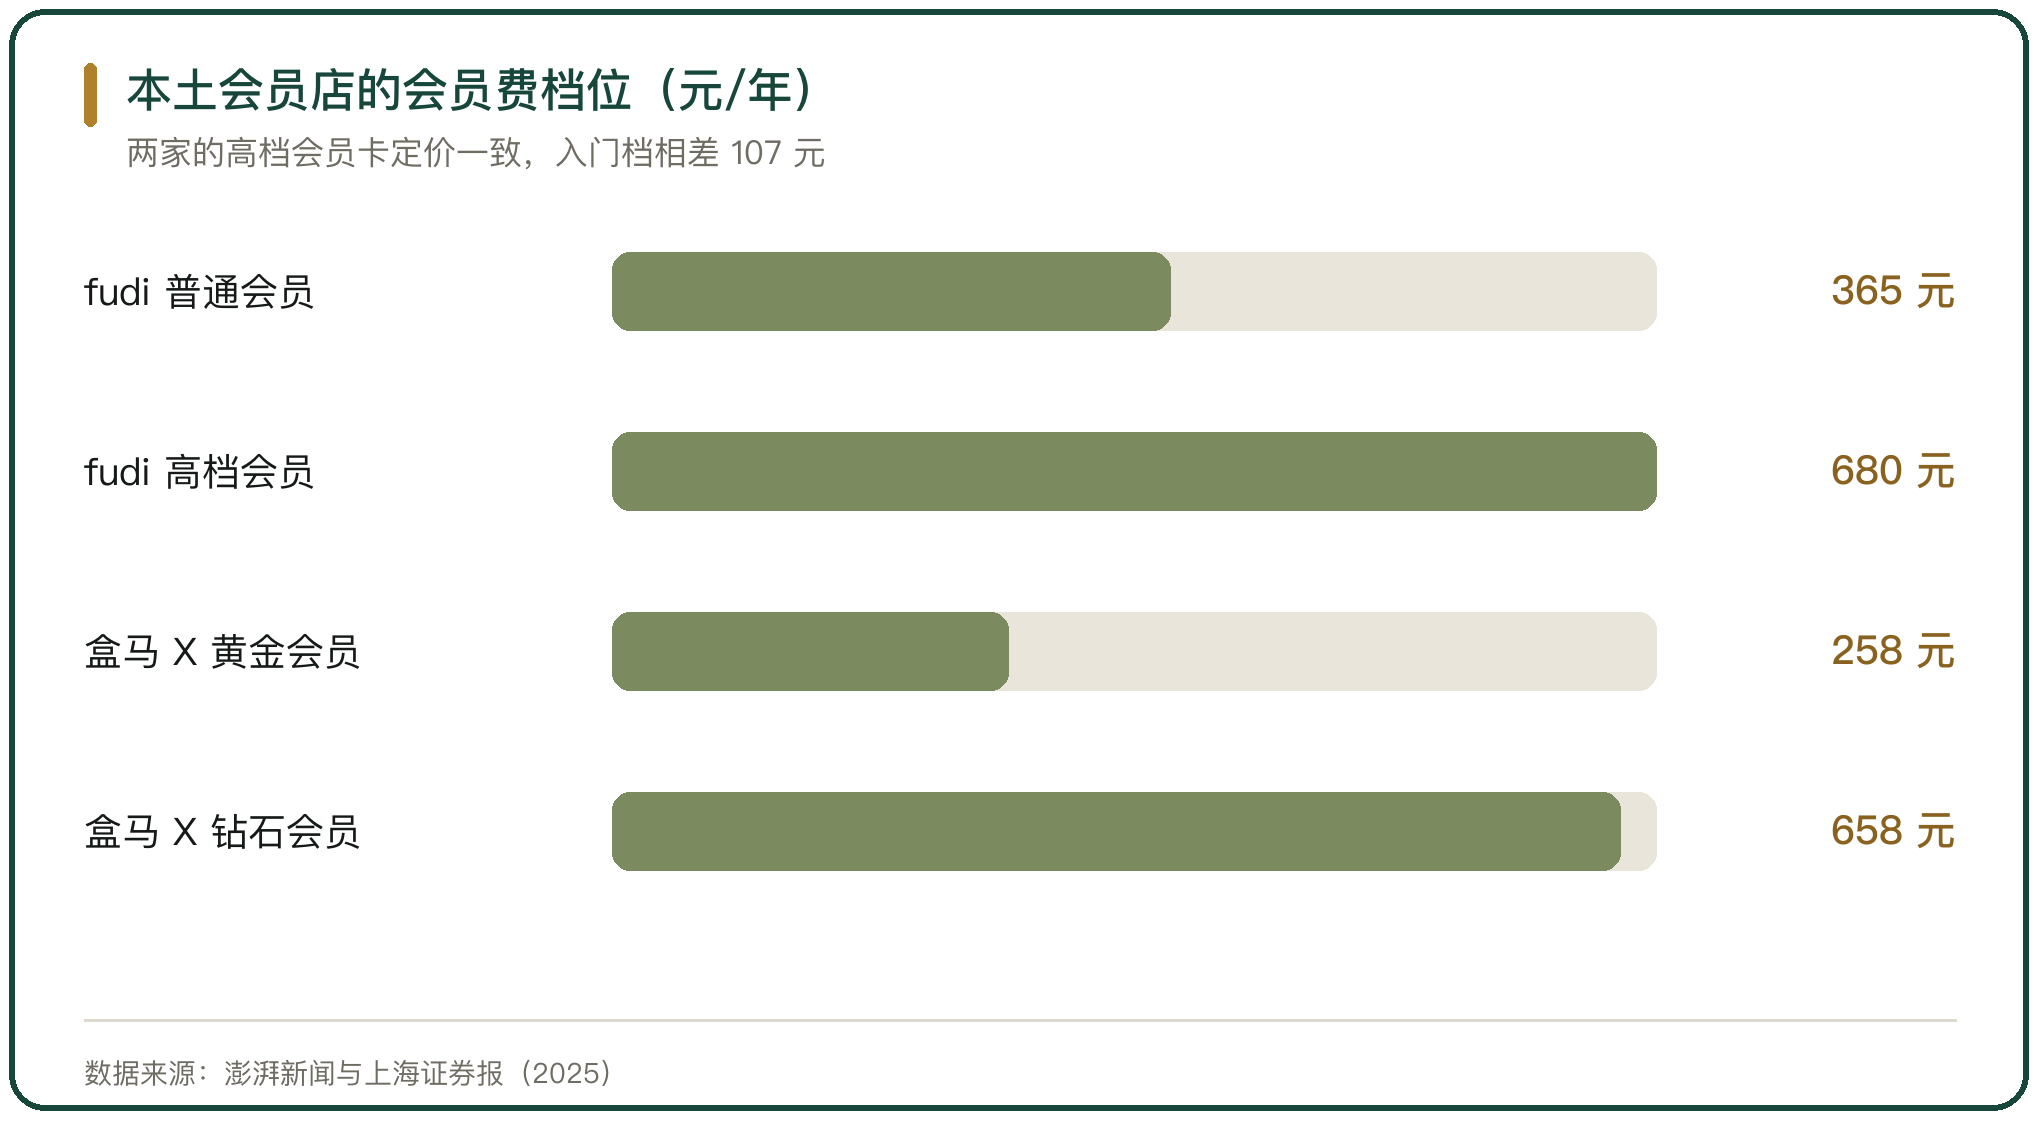
会员费的定价直接划定客群。fudi 的普通会员年费为 365 元、更高一档为 680 元,2022 年 8 月又推出过 188 元的普通会员;盒马 X 会员店设黄金会员 258 元、钻石会员 658 元两档。
两家的高档卡定价完全一致,入门档相差 107 元,差别落在权益范围与商品结构上;权益如果只是折扣与免运费,顾客会拿它跟电商平台的会员比。
会员费的体量要看规模。大润发 M 会员店 2025 财年的会员费收入为 3600 万元、同比增长 125%,付费会员数超过 36 万;与头部外资品牌比仍有量级差距,会员费的收益要靠门店密度摊薄单店的固定成本。
五、会员费在增值税上按什么口径缴
会员费在增值税上按销售服务处理,适用税率与销售货物不同,收入要分开归集。
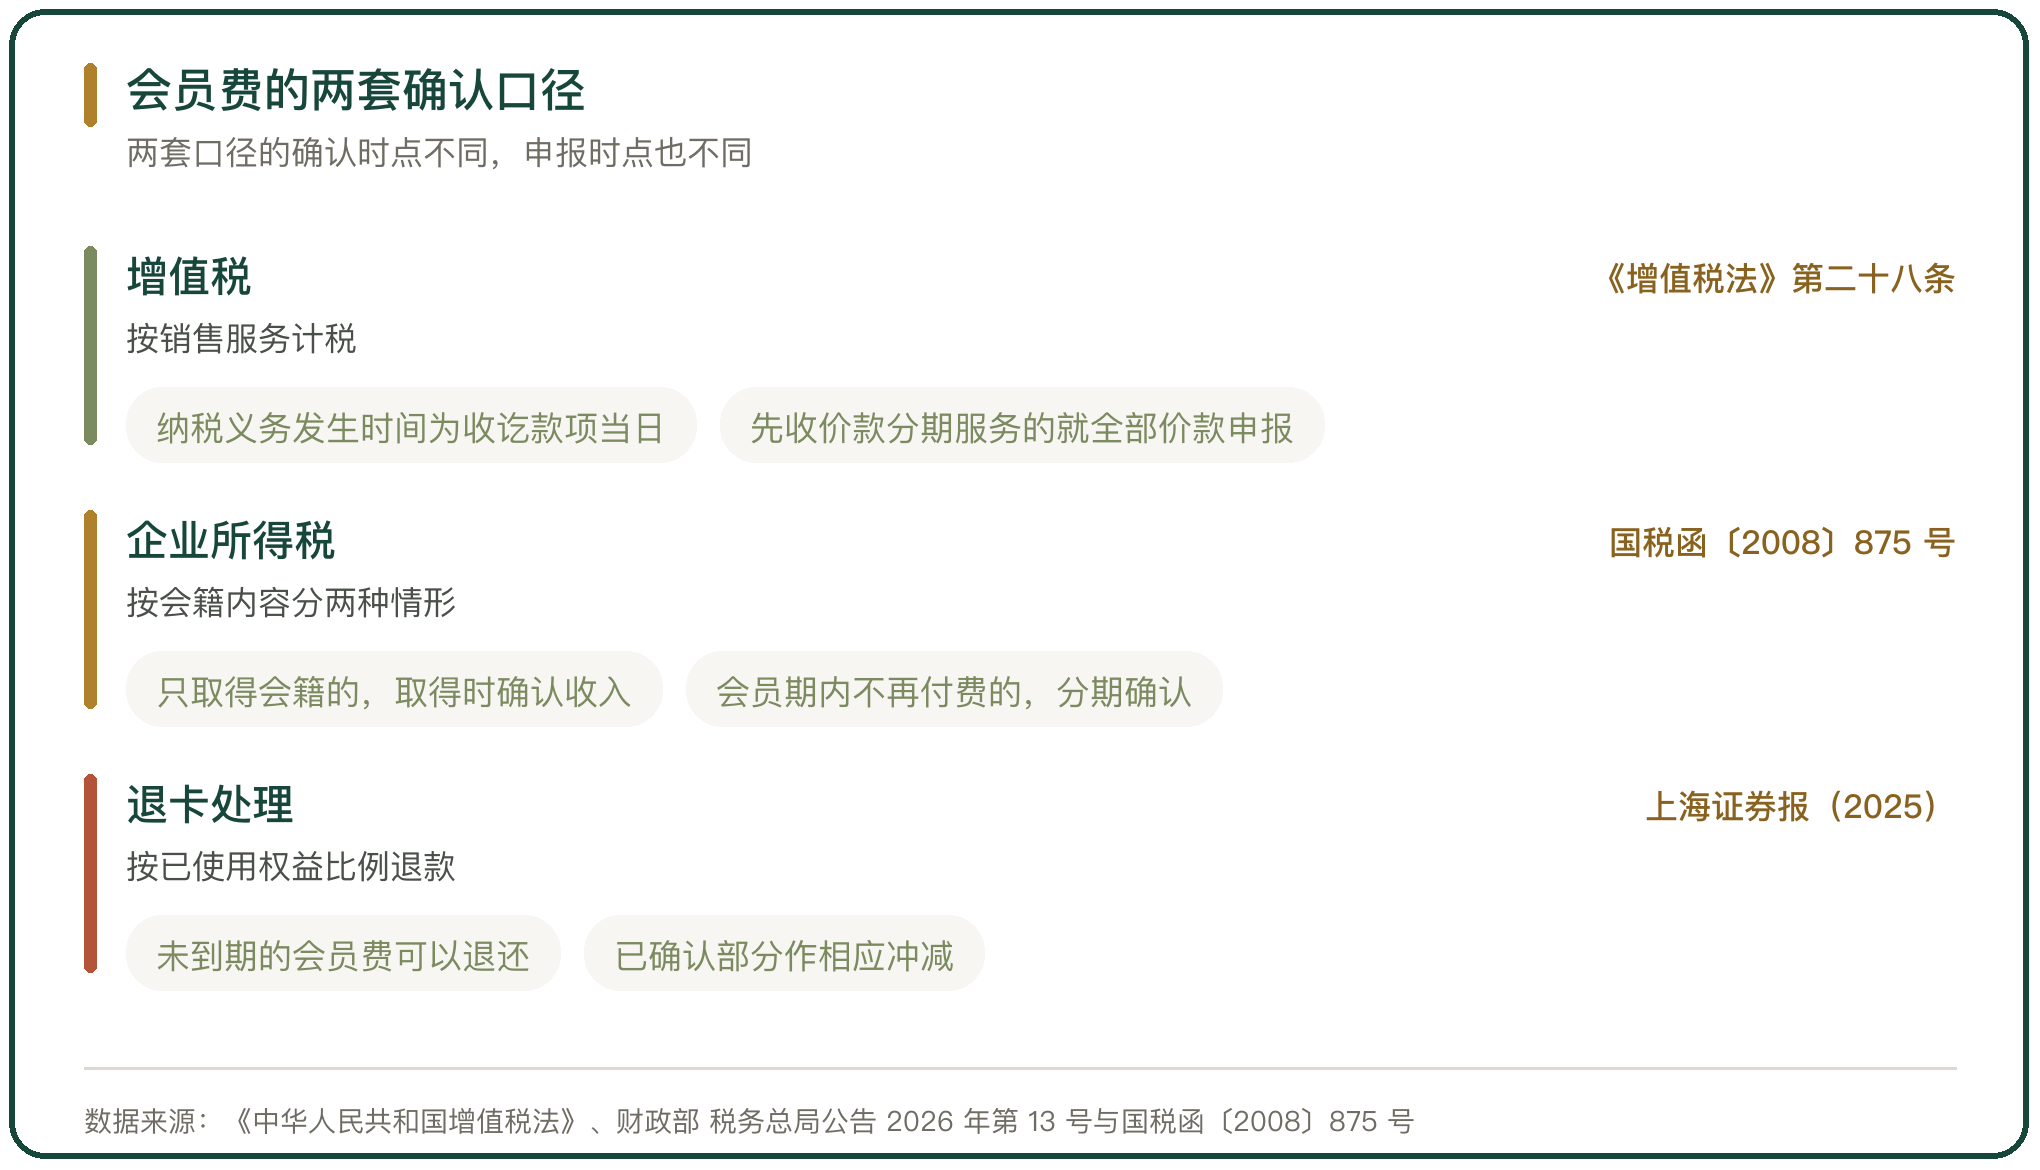
确认时点按《中华人民共和国增值税法》确定。该法 2026 年 1 月 1 日起施行,第二十八条规定,发生应税交易,纳税义务发生时间为收讫销售款项或者取得销售款项索取凭据的当日;先开具发票的,为开具发票的当日。
分期提供的服务另有口径。财政部 税务总局公告 2026 年第 13 号第四条第(二)项规定,纳税人销售服务,先收取价款再分期或者分次提供服务的,以首次提供服务的实际开始当日和合同约定的当日,按照孰先原则确定纳税义务发生时间,纳税人应当就收到的全部价款申报缴纳增值税。会员店年初收一笔年费、全年逐月提供服务,正落在这条上。
六、会员费在企业所得税上能否分期确认
企业所得税的处理分两种情形。国税函〔2008〕875 号第二条第(四)项规定,申请入会或者加入会员,只允许取得会籍、所有其他服务与商品都要另行收费的,在取得该会员费时确认收入;会员在会员期内不再付费就可以得到各种服务或者商品、或者以低于非会员的价格购买商品的,该会员费在整个受益期内分期确认收入。
会员店的年费属于后一种。顾客付完 365 元或者 258 元之后,全年按会员价买商品、不再另付费,这笔钱要在 12 个月的服务期内摊开确认,不能一次进当年的收入。
两个税种的差异就出在这里。增值税按全部价款在首次提供服务或者合同约定日申报,企业所得税在受益期内分期确认,同一笔会员费在两套报表上的归属期不同,跨年度看会形成时间性差异。
七、大包装拆零分装的中文标签
大包装拆零是会员店的常规动作,合规上按散装食品管理。市场监管总局的答复明确,无论原大包装食品是预包装食品还是散装食品,将其拆开、分装在包装材料或者容器中进行销售,该食品均按散装食品管理。
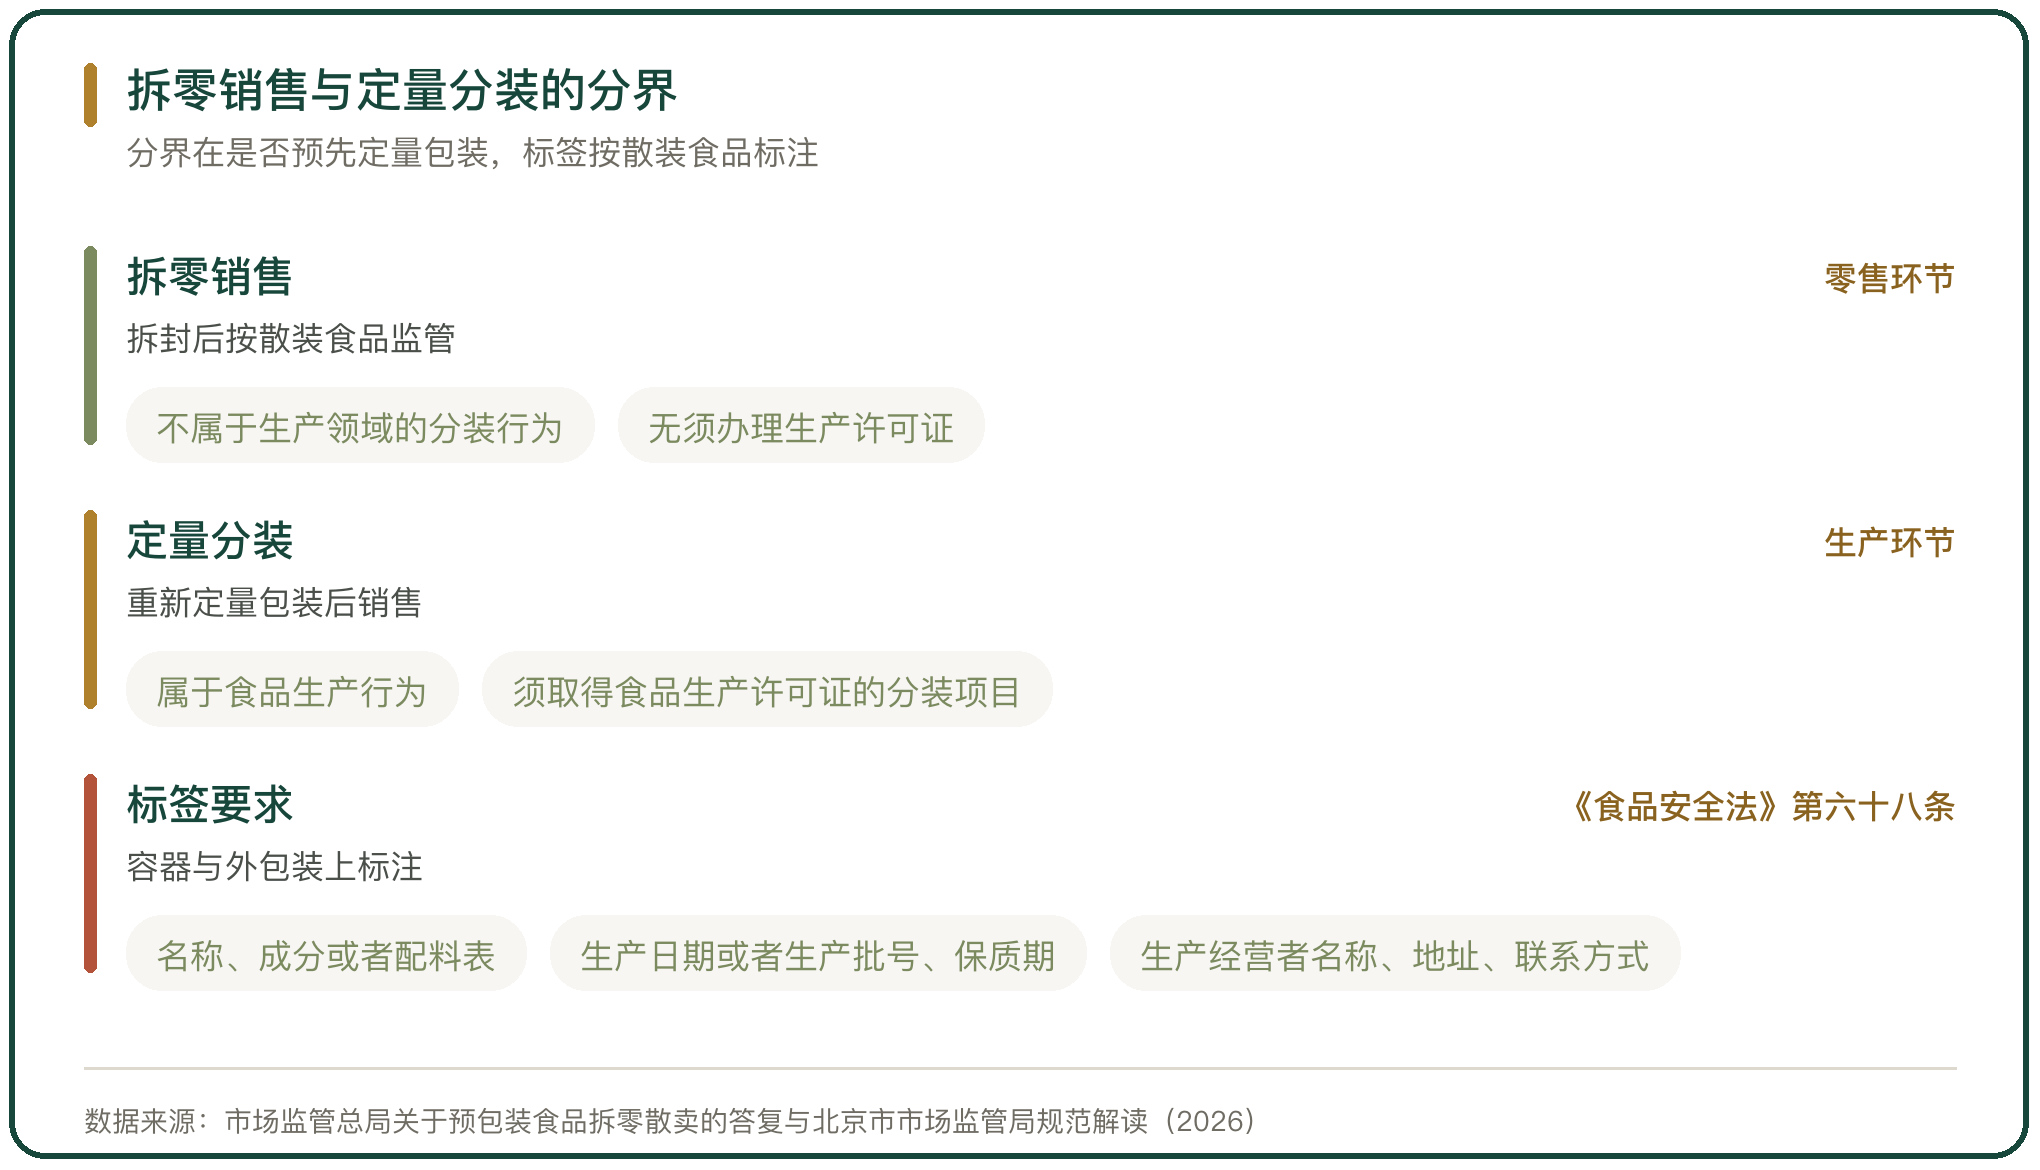
标签要按散装食品标注。《食品安全法》第六十八条要求,销售散装食品应当在容器或者外包装上标明食品的名称、生产日期或者生产批号、保质期以及生产经营者名称、地址、联系方式。《食品标识监督管理办法》第三十三条规定,拆除预包装食品的外包装后以计量方式销售的,按前款规定标明相应内容;拆除外包装后的独立包装上已标明全部信息的,可以不另行标明。
只标品名与售价属于标签不规范。分装后的容器上缺生产日期、保质期或者经营者联系方式,都按标签不合规处理。
八、拆零销售与定量分装的分界
拆零销售与定量分装是两件事。北京市市场监管局的规范解读明确,零售环节中超市对正规预包装食品进行拆包、分装售卖,不属于生产领域食品分装范畴,无须办理生产许可证;食品一经拆封,无论是否重新封装,均属于拆零销售,不再归类为预包装食品,统一按散装食品标准监管。
跨过这条线的动作是先定量包装再加贴标签。把大包装拆开、重新包装成小包装、加贴标签,作为定量包装商品销售,属于食品生产行为,必须取得食品生产许可证的分装项目。
分界落在是否预先定量。按需称重卖给顾客属于散装食品销售,办食品经营许可证的散装食品销售项目即可;先把小包装称好、封好、贴好再上货架,性质就变成生产。
九、本土化改造的代价与效果
本土化改造的效果反映在续卡率、单店会员数与会员费收入上。续卡率反映商品是否被认可,单店会员数反映选址与商圈的匹配,会员费收入反映规模是否到了摊薄固定成本的临界点。
前端的改动容易做,后端的口径难改。商品结构、包装规格、门店模型都能在开业前定下来;会员费的收入确认由税法规定,拆零分装的标签由食品安全标准规定,这两条不随经营策略调整。
退出案例提供了另一组参照。盒马 X 会员店从首店开业到全部停业不到 5 年,未到期的会员费按已使用权益分比例退还。会员店的模式要长期成立,落在续卡率与单店盈利上,这两项都要靠供应链与门店密度撑住。



写点看法