

飞鸿品农 飞鸿品农

会员费模式的盈利逻辑

2026-10-01 慕飞鸿 仓储会员店与量贩 阅读 44 评论 0
农产品流通研究|一、渠道与业态 | 2、零售终端| 7 仓储会员店与量贩 |
会员店把商品加成压到很低,利润从会员费里出。这笔钱在报表上接近纯利,在增值税上却要在收到的当期全额申报,两套时间口径不一致。

关键词 会员费盈利会费确认时点增值税纳税义务发生时间递延会员费预付式消费不退费条款

关键数据
开市客 2025 财年的递延会员费余额
28.54亿美元
上一财年末为 25.01 亿美元;会员费先收取、在会员期内分摊确认。开市客(Costco)投资者关系 2025 财年第四季度及全年经营业绩报告
开市客 2025 财年的商品销售毛利率
11.12%
会员费收入在总营收里占比很低,成本项少、毛利率接近全额。开市客(Costco)投资者关系 2025 财年第四季度及全年经营业绩报告
天津市消费者协会 2025 年案例的调解退款
1200元
消费者为孩子报名游泳课付款 1500 元,报名后未上课要求全额退款,游泳馆以概不退款拒绝;经静海区消协调解,消费者承担 300 元违约金即总费用的 20%,游泳馆退还 1200 元。天津市消费者协会 2025 年度十件典型案例
清远市 2025 年美容院预付卡的金额
4980元
消费者办理 6 次美容项目预付卡,使用 2 次后要求退还未使用部分,经营者以「一经使用,概不退款」拒绝,经市场监管部门督促整改格式条款后退还。清远市市场监督管理局、清远市消费者权益保护委员会(2025-06)
先收款分期服务的增值税申报口径
2026年起
纳税人销售服务,先收取价款再分期或者分次提供服务的,以首次提供服务的实际开始当日和合同约定的当日孰先确定纳税义务发生时间,应当就收到的全部价款申报缴纳增值税;发生退款可在退款当期扣减销售额。国家税务总局重庆市税务局(2026-05-13)

一、会费在利润表里的位置

会员店的收入分成两处。一处是会员费,顾客先付一笔年费才取得进场消费的资格。另一处是商品毛利,卖的是大包装、少单品、低加价的商品。

两处的成本结构不同。商品销售要占用采购资金、承担库存与损耗,会员费没有库存、没有物流、没有损耗,毛利率接近全额。

会费因此不是附带收入。商品端把加成压低,用低价换会员续费,再用会费把利润补回来,这是会员店区别于普通超市的收入安排。
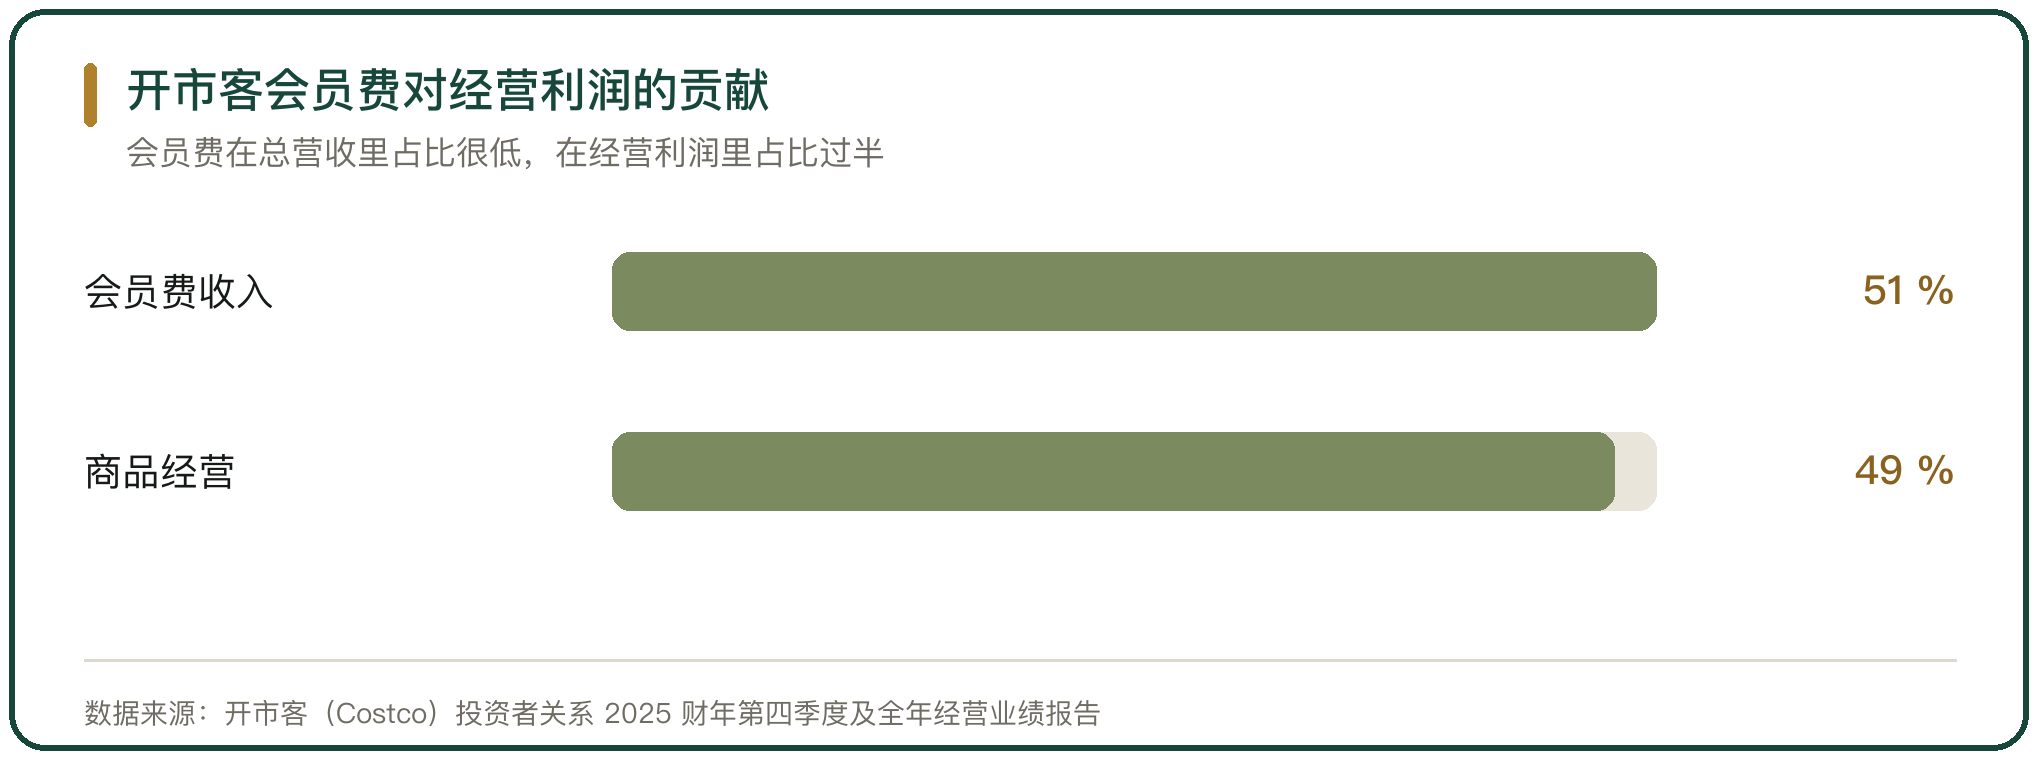
开市客会员费对经营利润的贡献

图 1 开市客会员费对经营利润的贡献

二、会费模式与商品低毛利的互补

会费与商品毛利是一组互补关系。加价率压得越低,顾客感知到的价格越划算,续费意愿越强。续费率越高,会费这笔接近纯利的收入越稳定。

互补的前提是规模。会费要覆盖门店租金与人力这类固定成本,需要足够多的持卡会员来摊薄单店的固定支出,门店密度不足时,会费收得再多也摊不平。

商品端的低毛利是这套结构的前提条件。加价率一旦抬起来,用低价换续费的链条就断了,会费与商品之间的互补关系随之失效。
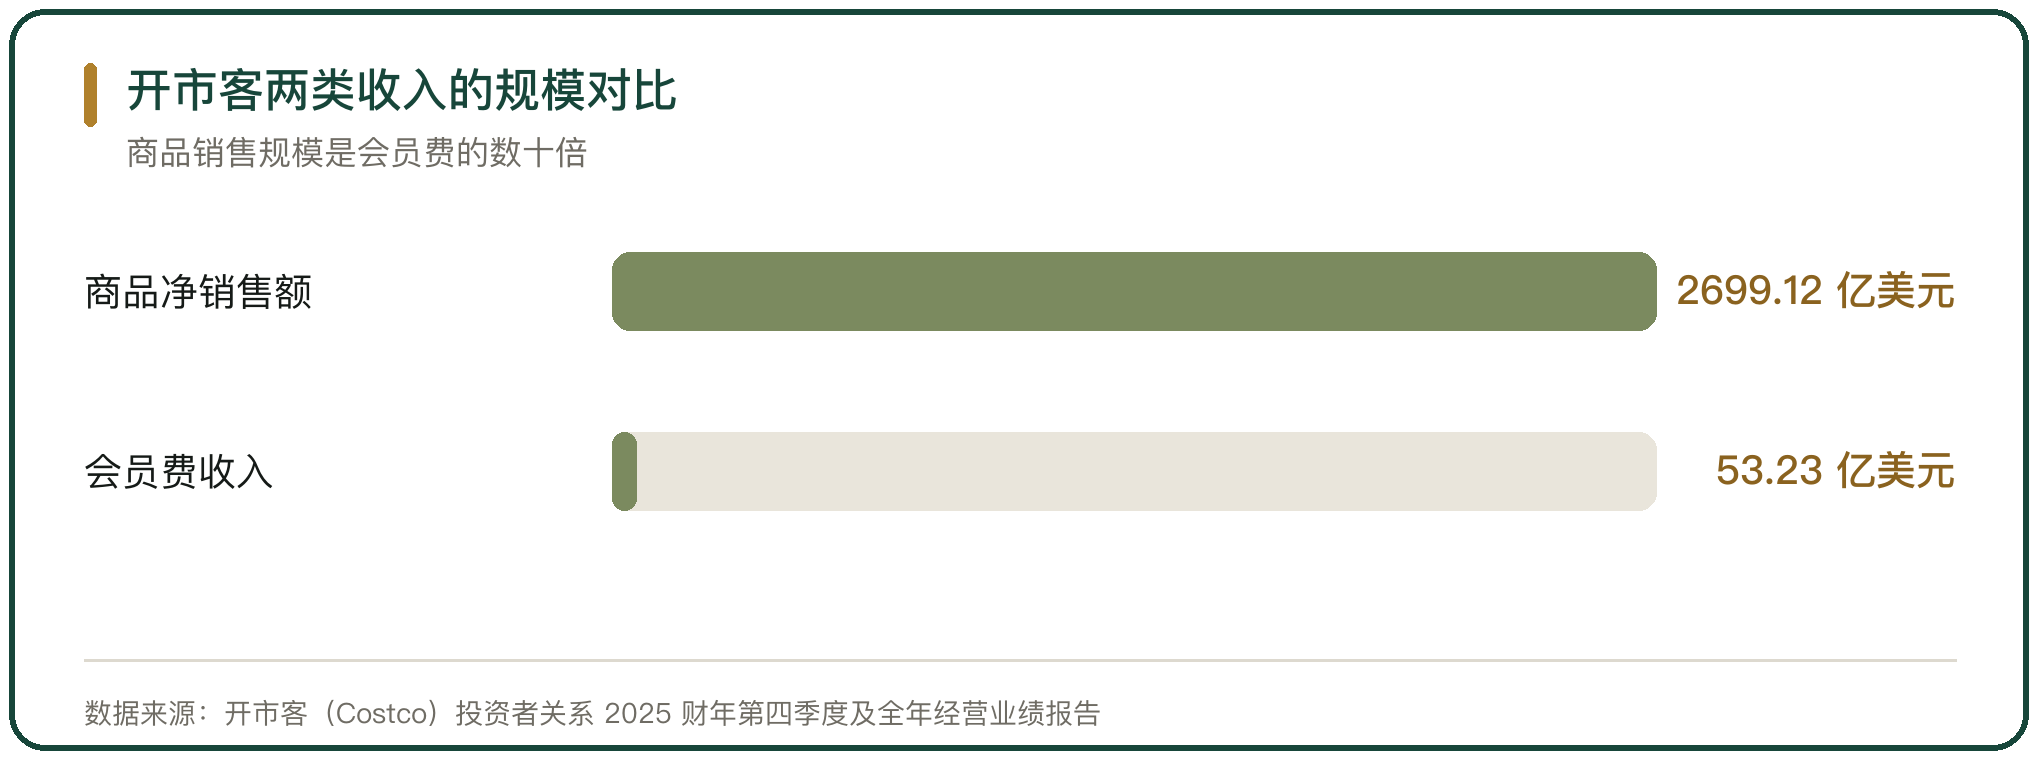
开市客两类收入的规模对比

图 2 开市客两类收入的规模对比

三、会费在会计上的确认时点

会费先收、服务后提供,两者错开一整年。开市客 2025 财年资产负债表上的递延会员费余额为 28.54 亿美元,这笔钱是已经收进来、还没提供服务对应的部分。

会计上按会员期分摊确认。顾客付完年费之后,全年按会员价买商品、不再另付费,这笔收入要在 12 个月的受益期内摊开,不能一次进当期。

递延余额的规模与会费收入同步变化。会员增长时,先收的钱变多,递延余额随之上升,当期确认的收入反而滞后。

四、增值税纳税义务发生时间的争议

增值税的处理与会计不同,按收到款项的时点确定纳税义务。国家税务总局浙江省税务局 12366 中心的答复明确,《中华人民共和国增值税法》第二十八条规定,发生应税交易,纳税义务发生时间为收讫销售款项或者取得销售款项索取凭据的当日,先开具发票的为开具发票的当日。

分期服务的口径在 2026 年发生了变化。国家税务总局重庆市税务局在 2026 年 5 月的解读中提到,以前部分企业收取预收款后,会把款项分摊到整个服务周期内分期确认收入并缴纳增值税。2026 年起,先收款再分期提供服务的业务应当就收到的全部价款申报缴纳增值税。

争议正出在这里。会计按 12 个月摊,增值税按首次提供服务或者合同约定日一次性申报,同一笔会费在两套口径下的归属期不同。
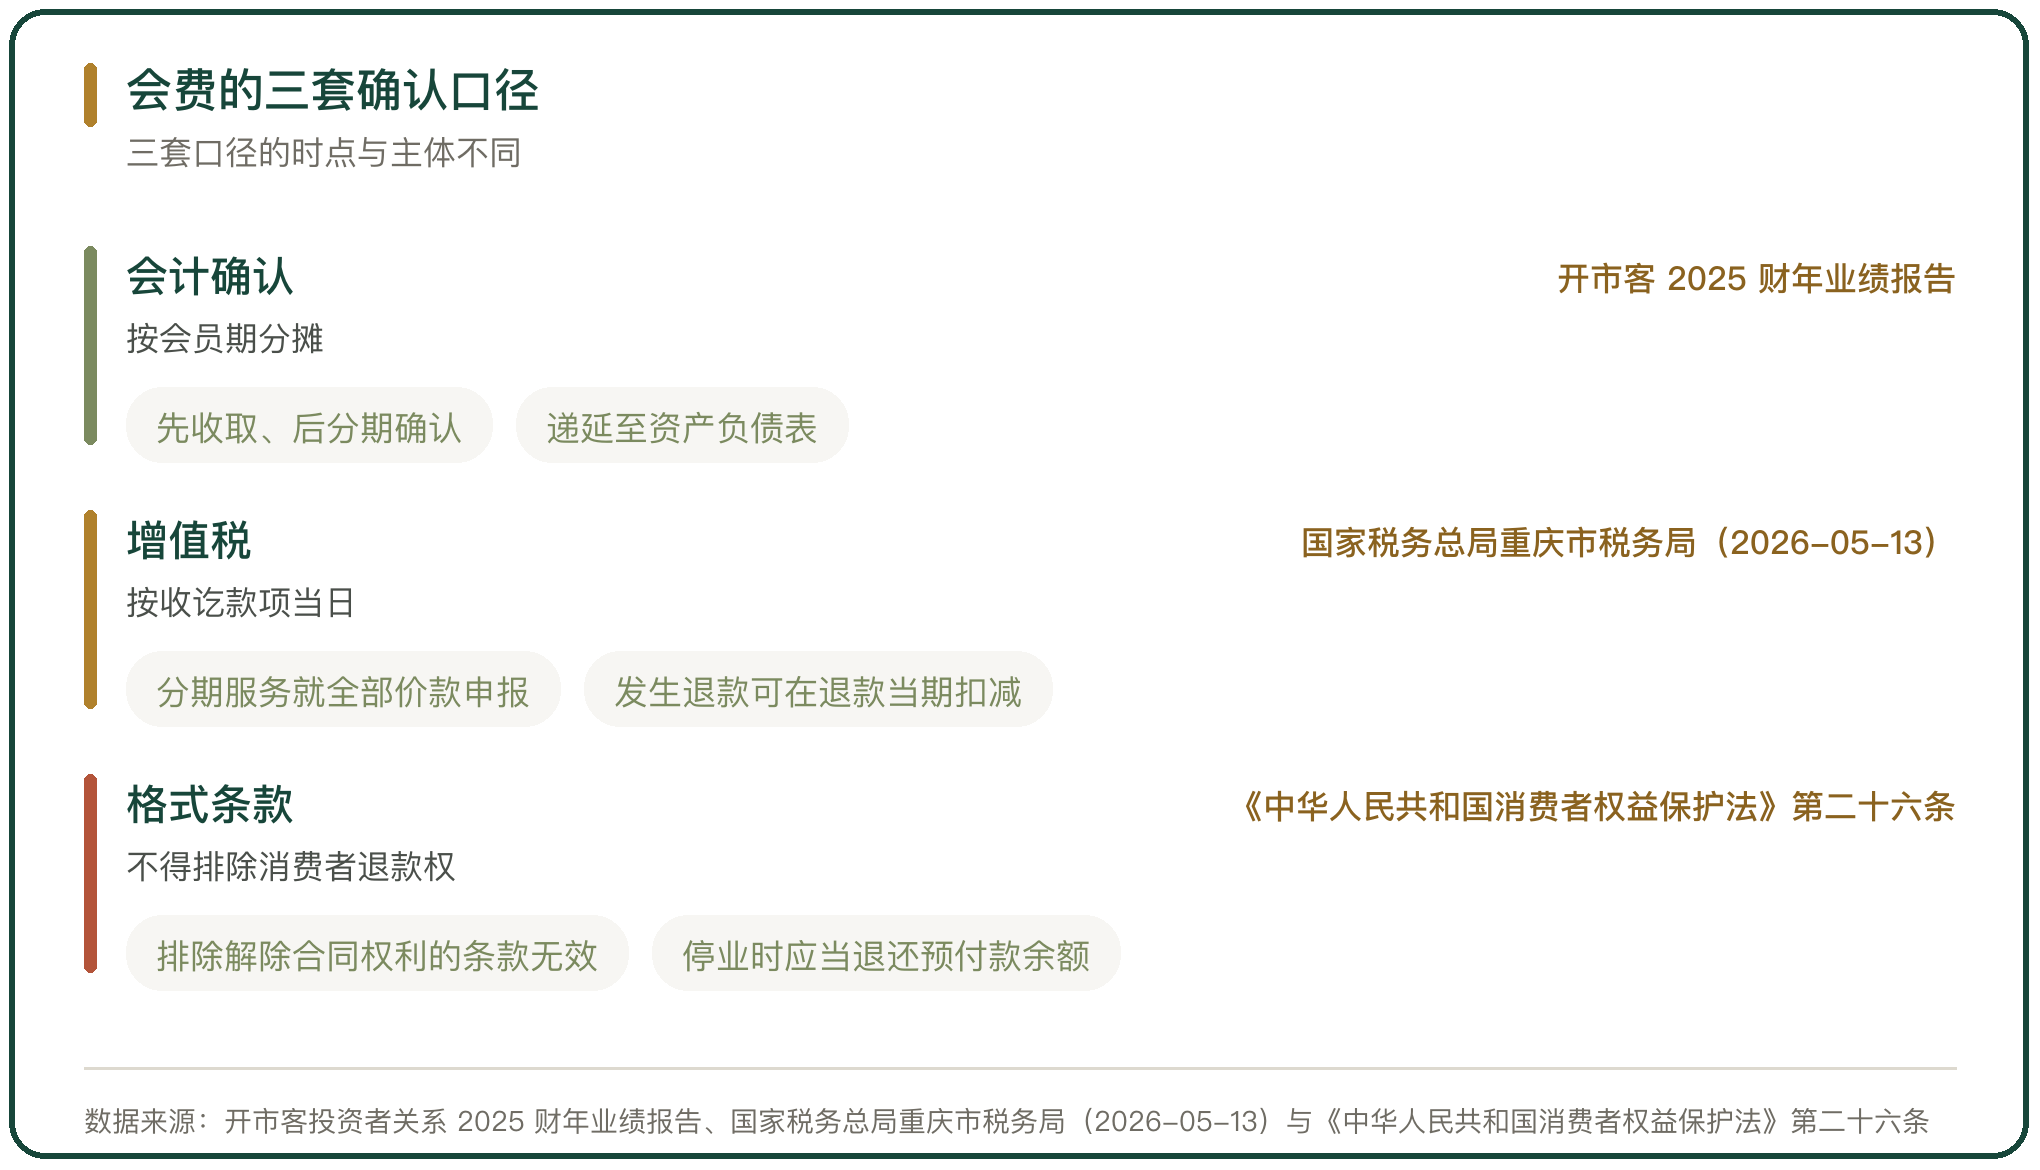
会费的三套确认口径

图 3 会费的三套确认口径

五、全额申报对企业现金流的影响

全额申报改变的是钱的进出节奏。会费在年初收到,会计上分 12 个月确认,增值税却要在当期按全部价款申报,企业先垫出一笔税款。

退款可以冲减。国家税务总局重庆市税务局的解读说明,纳税人发生应税销售中止、退回等情形时,可以在退款当期扣减销售额,这为会员中途退卡留出了调整口径。

会费规模越大,时间性差异越明显。门店扩张期先收的会费集中进账,全额申报对当期现金流的影响也集中显现。

六、会员条款里不退费的约定

会员条款里写「一经购买、概不退款」,多数情形按无效格式条款处理。

天津市消费者协会 2025 年度十件典型案例里,一名消费者在游泳馆支付 1500 元为孩子报名游泳课,报名后始终没去上课,要求退款,游泳馆以「游泳课一旦售出概不退款」拒绝。经静海区消协调解,双方协商一致,消费者承担 300 元违约金、即总费用的 20%,游泳馆退还 1200 元。

协会给出的依据是《中华人民共和国消费者权益保护法》第二十六条,经营者不得以格式条款作出排除或者限制消费者权利、减轻或者免除经营者责任的规定,含有这类内容的条款无效。

七、格式条款的合规边界

不退费的约定要放到具体情形里看。清远市市场监督管理局与清远市消费者权益保护委员会 2025 年 6 月公布的一起案例里,一名消费者办理了 4980 元 6 次的美容项目预付卡,使用 2 次后要求退还未使用部分,经营者以合同写明「一经使用,概不退款」拒绝,经市场监管部门普法并督促整改格式条款后,经营者退回未使用余额。

经营者停业时另有规定。《中华人民共和国消费者权益保护法实施条例》第二十二条第三款明确,经营者决定停业的,消费者有权要求继续履行义务,或者要求退还未消费的预付款余额。

两条合起来看,会员店可以在合同里约定退费条件与违约金,但不能用格式条款整体排除消费者解除合同与请求返还预付款的权利。
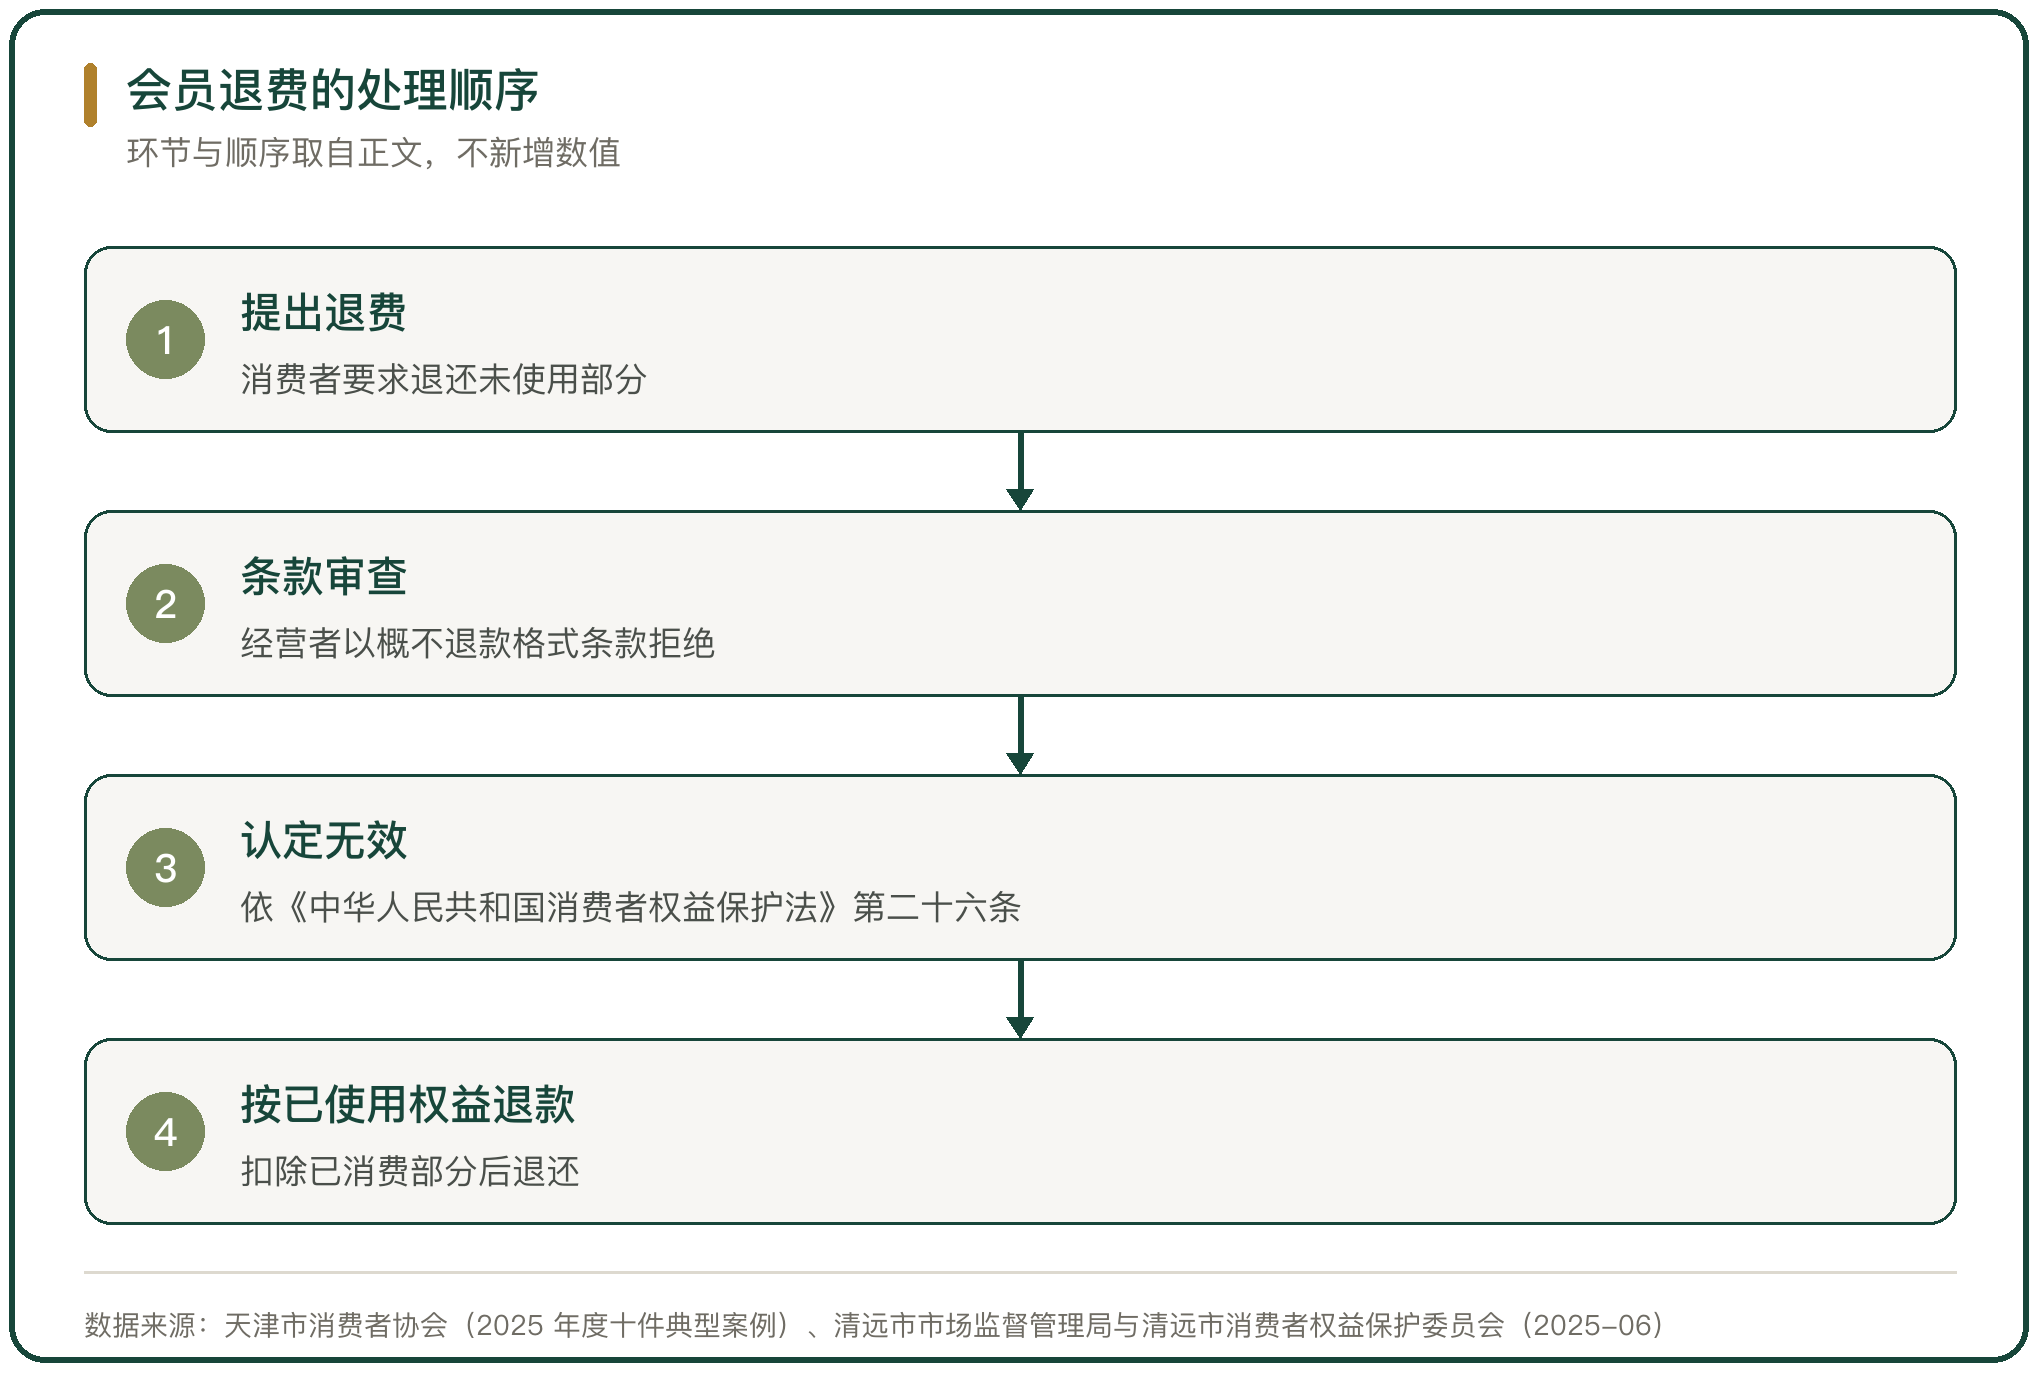
会员退费的处理顺序

图 4 会员退费的处理顺序

八、会费收入与退费的时间差

会费一次性全额申报,退费按已使用权益分比例退还,两件事发生在不同的期间。

跨期退费会形成时间性差异。当期按全部价款申报的税款,与后期退还部分对应的销售额扣减,落在不同的纳税期间,报表上的收入与申报口径要逐期对表。

这一段是会员店财务处理里最容易忽略的部分。前端把会员规模做上去,后端的确认与申报口径要跟着会员期同步推进,两边的节奏差得越远,对表的工作量越大。

九、会费模式盈利逻辑的判断

会费的盈利能力来自它的成本结构,商品端的低毛利是这套结构的前提条件。

会费模式的持续性落点在三处。会费收入能覆盖多少门店的固定成本,续费率能不能把会费的确认周期续上,退费与申报的时间差在报表上能不能对平。

三处都成立,会费就是利润来源。商品端把加价率抬起来,用低价换续费的链条就断了,会费与商品之间的互补关系不再成立。

会员费模式的盈利逻辑落在两层。第一层是结构,开市客 2025 财年的商品销售毛利率为 11.12%,卖货这一端几乎不加价。会员费在总营收里只占约 2%,却撑起经营利润的一半以上,因为这笔收入没有库存、没有物流、没有损耗,毛利率接近全额。第二层是时间,会费先收、服务后提供,开市客同期的递延会员费余额为 28.54 亿美元,会计上按 12 个月的会员期分摊确认。增值税按《中华人民共和国增值税法》第二十八条,在收讫款项当日确定纳税义务,国家税务总局重庆市税务局的解读明确,2026 年起先收款再分期提供服务的业务应当就全部价款申报,退款可在退款当期扣减销售额。会员条款这一端,天津市消费者协会 2025 年的案例与清远市 2025 年 6 月的案例都按无效格式条款处理,消费者承担相应违约金、未使用部分予以退还。三处对应的是三种能力,结构决定会费能不能赚钱,时间口径决定钱什么时候申报,条款合规决定这笔钱收得住收不住。

行内实情

会费先收、服务后提供,收钱的时点与服务的时点错开一整年
会员店把商品加成压得极低,利润要靠会费补回
「概不退款」写在会员条款里,多数情形按无效格式条款处理

相关问题

会员费为什么要一次性全额申报增值税。
按《中华人民共和国增值税法》第二十八条,纳税义务发生时间为收讫销售款项或者取得销售款项索取凭据的当日,先开具发票的为开具发票的当日。财政部与税务总局的配套规定又明确,纳税人销售服务,先收取价款再分期或者分次提供服务的,以首次提供服务的实际开始当日和合同约定的当日孰先确定纳税义务发生时间,应当就收到的全部价款申报缴纳增值税。国家税务总局重庆市税务局 2026 年 5 月的解读提到,以前部分企业把预收款分摊到整个服务周期内分期确认收入并缴纳增值税,2026 年起这类业务要按全部价款申报。纳税人发生应税销售中止、退回等情形时,可以在退款当期扣减销售额。
会员条款写「一经购买概不退款」有效吗。
多数情形按无效格式条款处理。《中华人民共和国消费者权益保护法》第二十六条规定,经营者不得以格式条款、通知、声明、店堂告示等方式作出排除或者限制消费者权利、减轻或者免除经营者责任的规定,含有这类内容的条款无效。天津市消费者协会 2025 年度十件典型案例里,一名消费者为游泳课付款 1500 元,报名后未上课要求退款,游泳馆以概不退款拒绝,经静海区消协调解,消费者承担 300 元违约金即总费用的 20%,退还 1200 元。清远市 2025 年 6 月公布的案例里,一名消费者办理 4980 元 6 次美容预付卡,使用 2 次后要求退还未使用部分,经营者同样以概不退款拒绝,经市场监管部门督促整改后退还。
会费为什么毛利率接近全额。
因为它的成本项很少。开市客 2025 财年会员费收入 53.23 亿美元,这笔收入不占用库存、不需要物流、也不承担损耗,会计确认之后几乎直接进利润。同一财年商品销售毛利率为 11.12%,卖货这一端几乎不加价。两处对照可以看出,会员费不是商品销售的附带收入,商品端把加成压到很低,用低价换续费,再用会费把利润补回来,这套安排要求会费的规模足够覆盖门店的固定成本。
名词解释

加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
总第0151篇 | 一、渠道与业态|07-仓储会员店与量贩-002

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

