

量贩业态的下沉市场表现
关键词 量贩零食下沉市场县城与乡镇门店加盟体系小规模纳税人农村假冒伪劣食品
一、量贩业态的规模与下沉分布
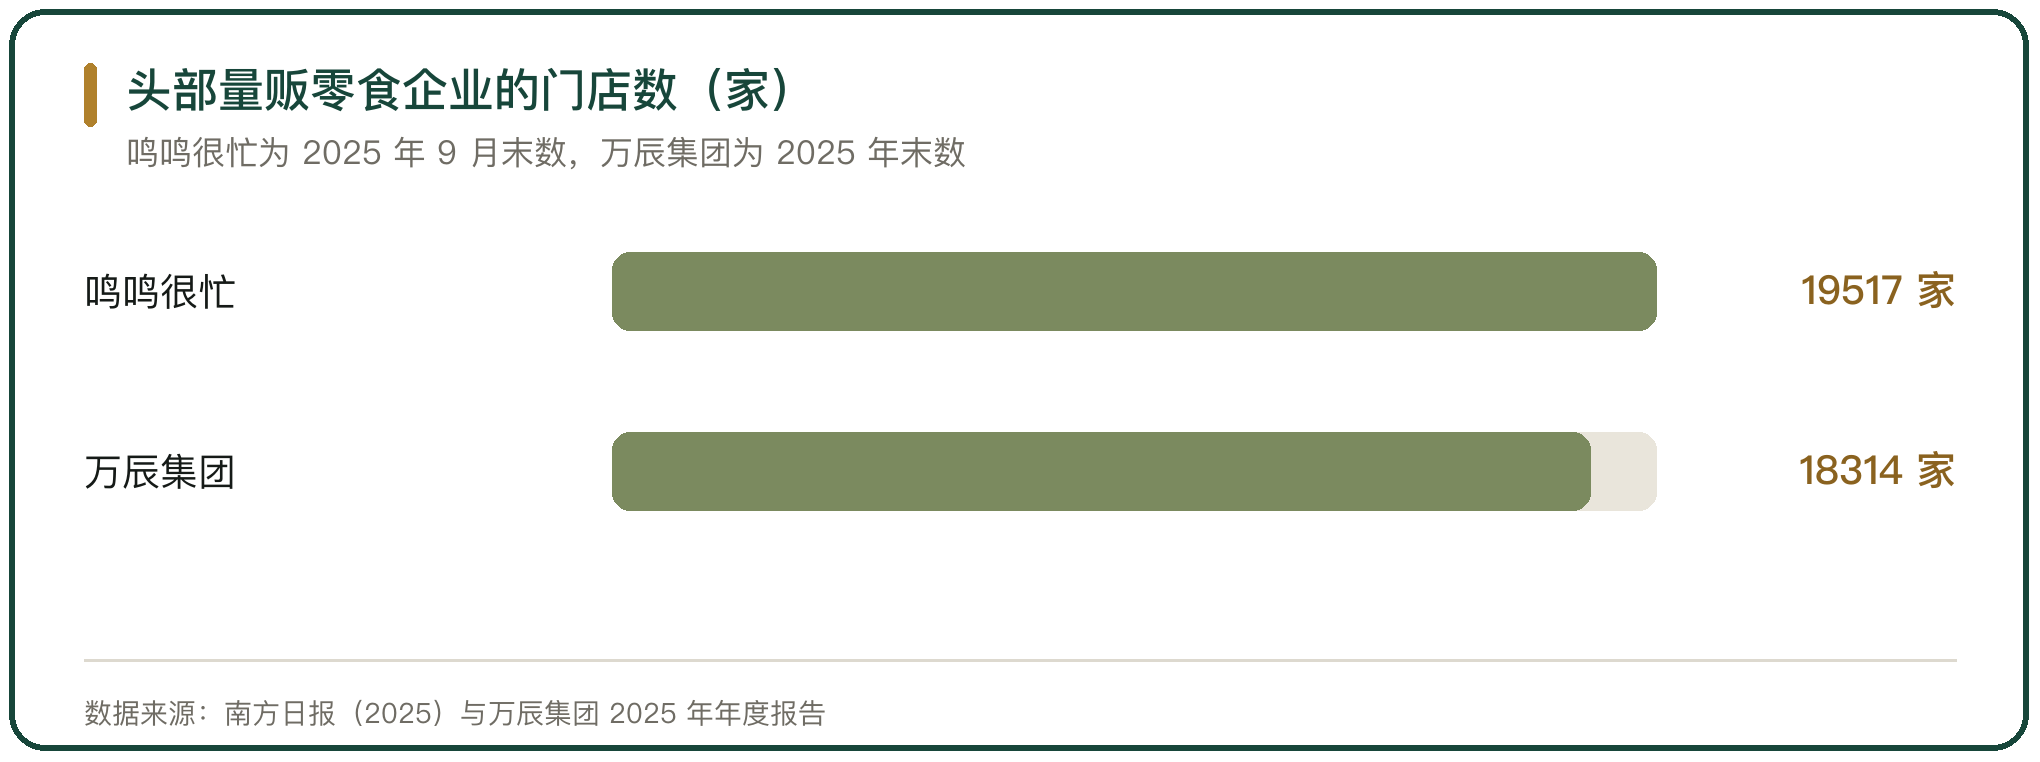
量贩零食是近年零售里扩张最快的业态之一。鸣鸣很忙截至 2025 年 9 月末的门店接近 2 万家,覆盖 28 个省份和所有县级城市,约 59% 的门店位于县城及乡镇。万辰集团 2025 年末的门店超过 1.8 万家,全年净开超 4100 家。
两家合计超过 3.7 万家门店,把零食零售的终端密度推到了县城一级。门店绝大多数为加盟店,鸣鸣很忙 2024 年末的加盟店占比为 99.9%。
这种密度改变了下沉市场的零食购买方式。过去一袋零食要在超市或小卖部买,现在在县城主街上就能找到专门店,价格带压得更低。
二、县城与乡镇的门店模型
县城店与乡镇店的模型按面积和租金分档。县城主街店面积多在 100 至 200 平方米,租金按县城商业街的水平定。乡镇店面积更小,多开在农贸市场或主干道旁。
投资门槛被加盟政策压低。万辰集团 2023 年对整合后的品牌推出过零加盟费、零管理费、零配送费的政策,单店投入随之下降,加盟商来源从个体户扩展到返乡创业者。
单店产出随店龄变化。万辰集团公布的单店平均月销在 2026 年初继续走高,其中既有新店爬坡,也有选品与补货效率的改善。
三、商品结构与价格带
量贩店的商品结构靠精简和直采做低价。万辰集团门店常态化保持 1800 至 2000 个核心单品,其中约 30% 有别于传统零售渠道,零售价比传统渠道平均低 20% 至 30%。
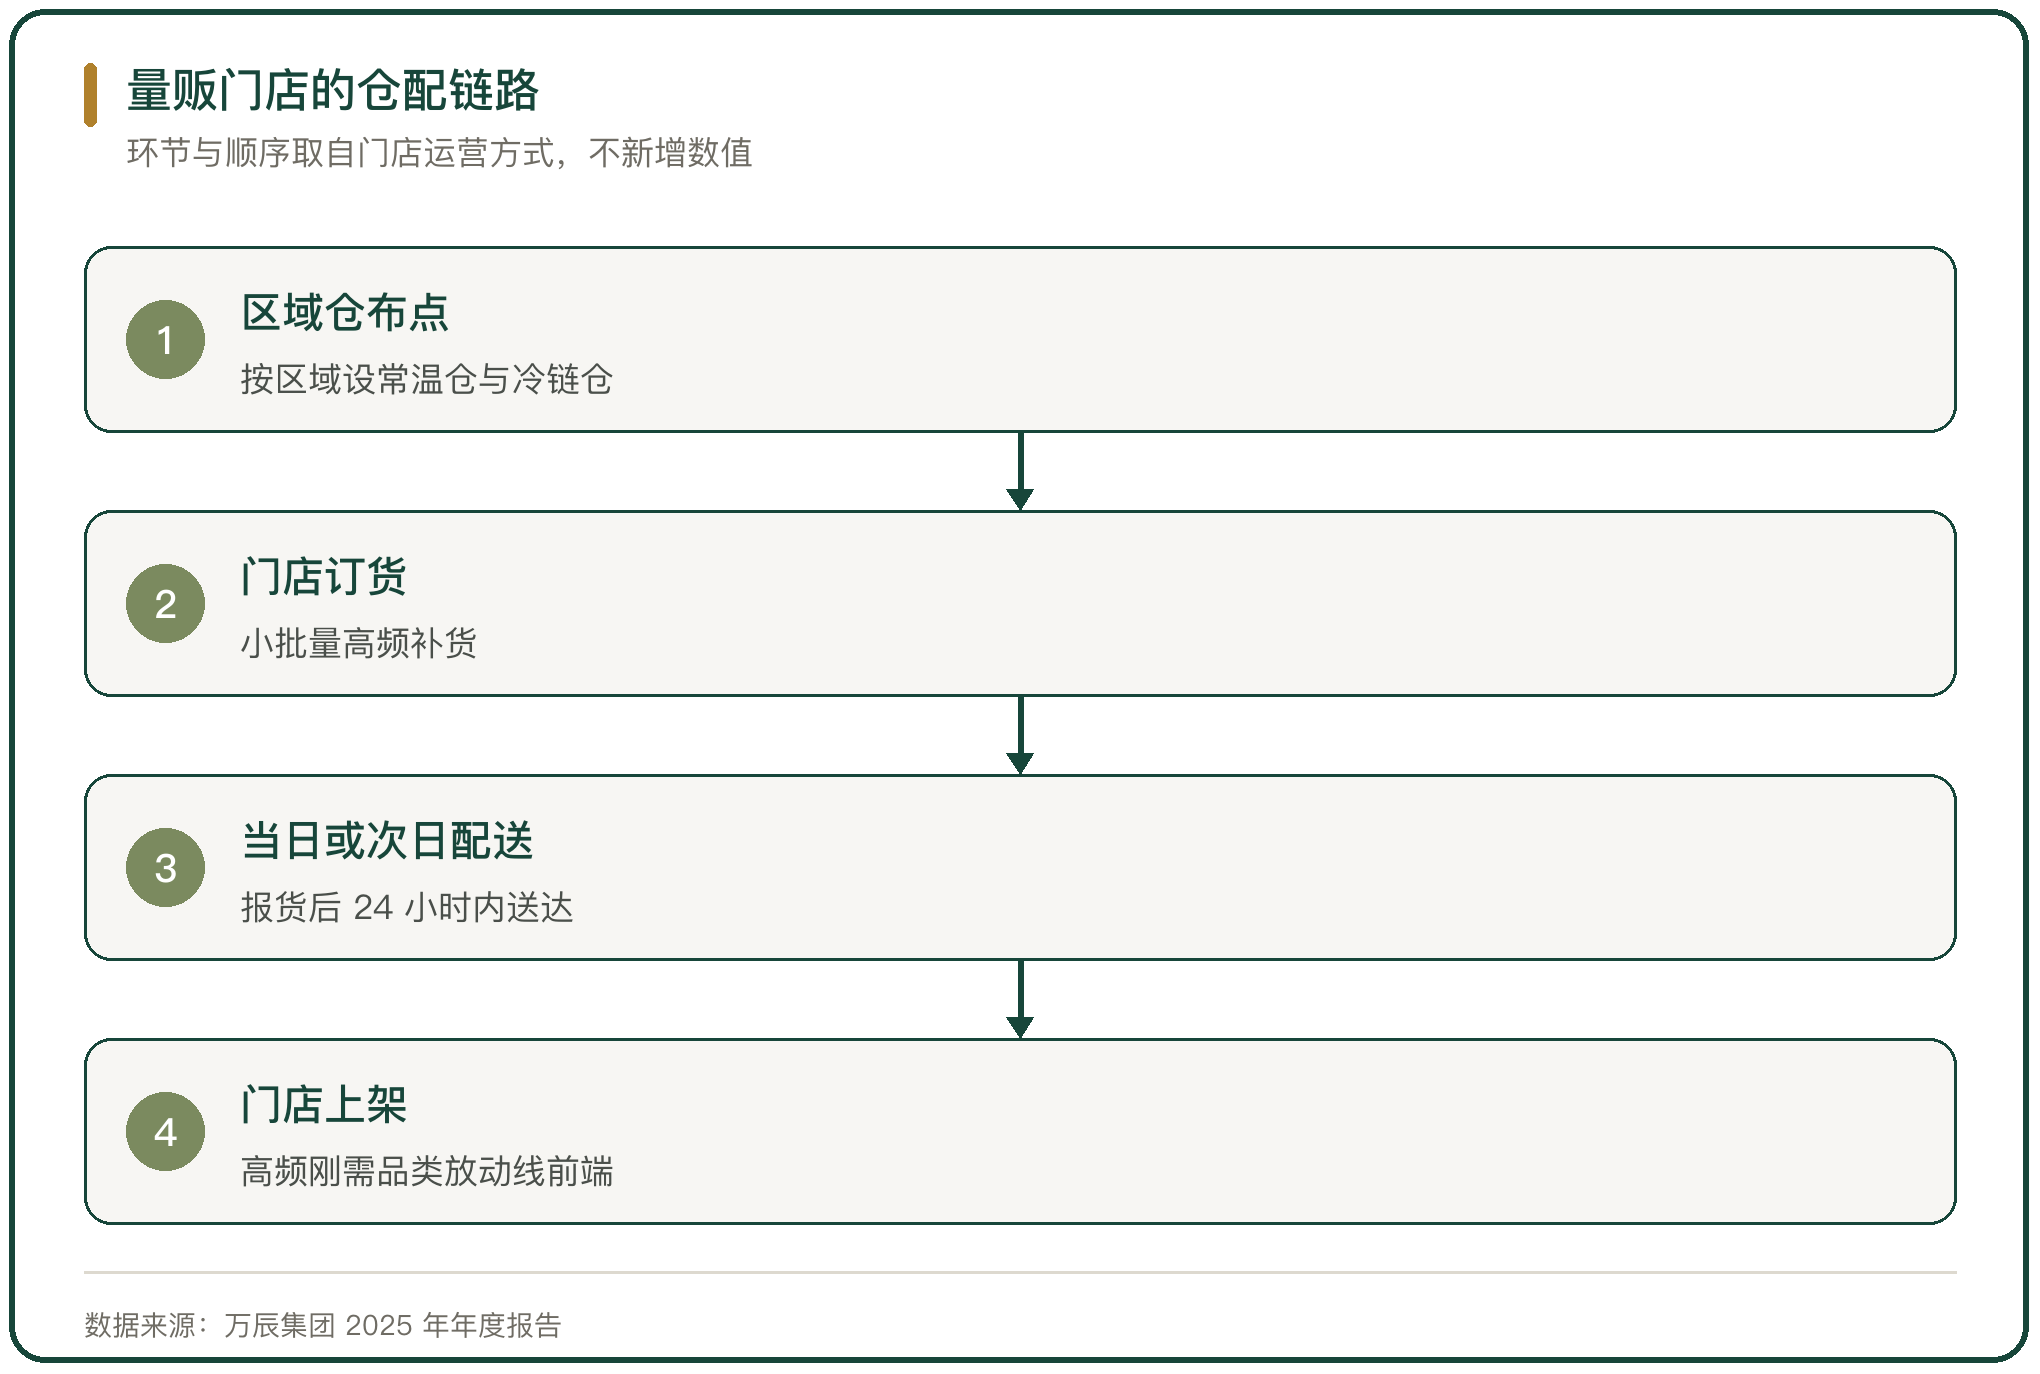
价格带集中在 5 元上下的小包装,靠多件购买抬高客单。门店把高频刚需的水、零食、乳饮放在动线前端,用低价单品带客流,再用中小包装的组合拿到毛利。
自有品牌是毛利的主要来源。万辰集团推出好想来超值与好想来甄选两条产品线,前者压价格,后者做差异,自有品牌占比上升会同时抬高毛利与库存风险。
四、供应链与仓配半径
量贩店的仓配按区域仓加门店的模式做。鸣鸣很忙布了 56 个仓配中心,承诺门店报货 24 小时送达。万辰集团布局了 48 个常温仓与九个冷链仓。
仓配半径决定了下沉市场的可达性。县城与乡镇门店单店订货量小、频次高,配送成本靠区域仓的密度摊薄,仓越少,末端门店的到货越慢。
存货周转是这套模式的效率指标。鸣鸣很忙的存货周转天数明显低于传统商超,后者普遍在 40 至 60 天。周转快才有底气压价,也才扛得住低毛利。
五、下沉市场的税收征管口径
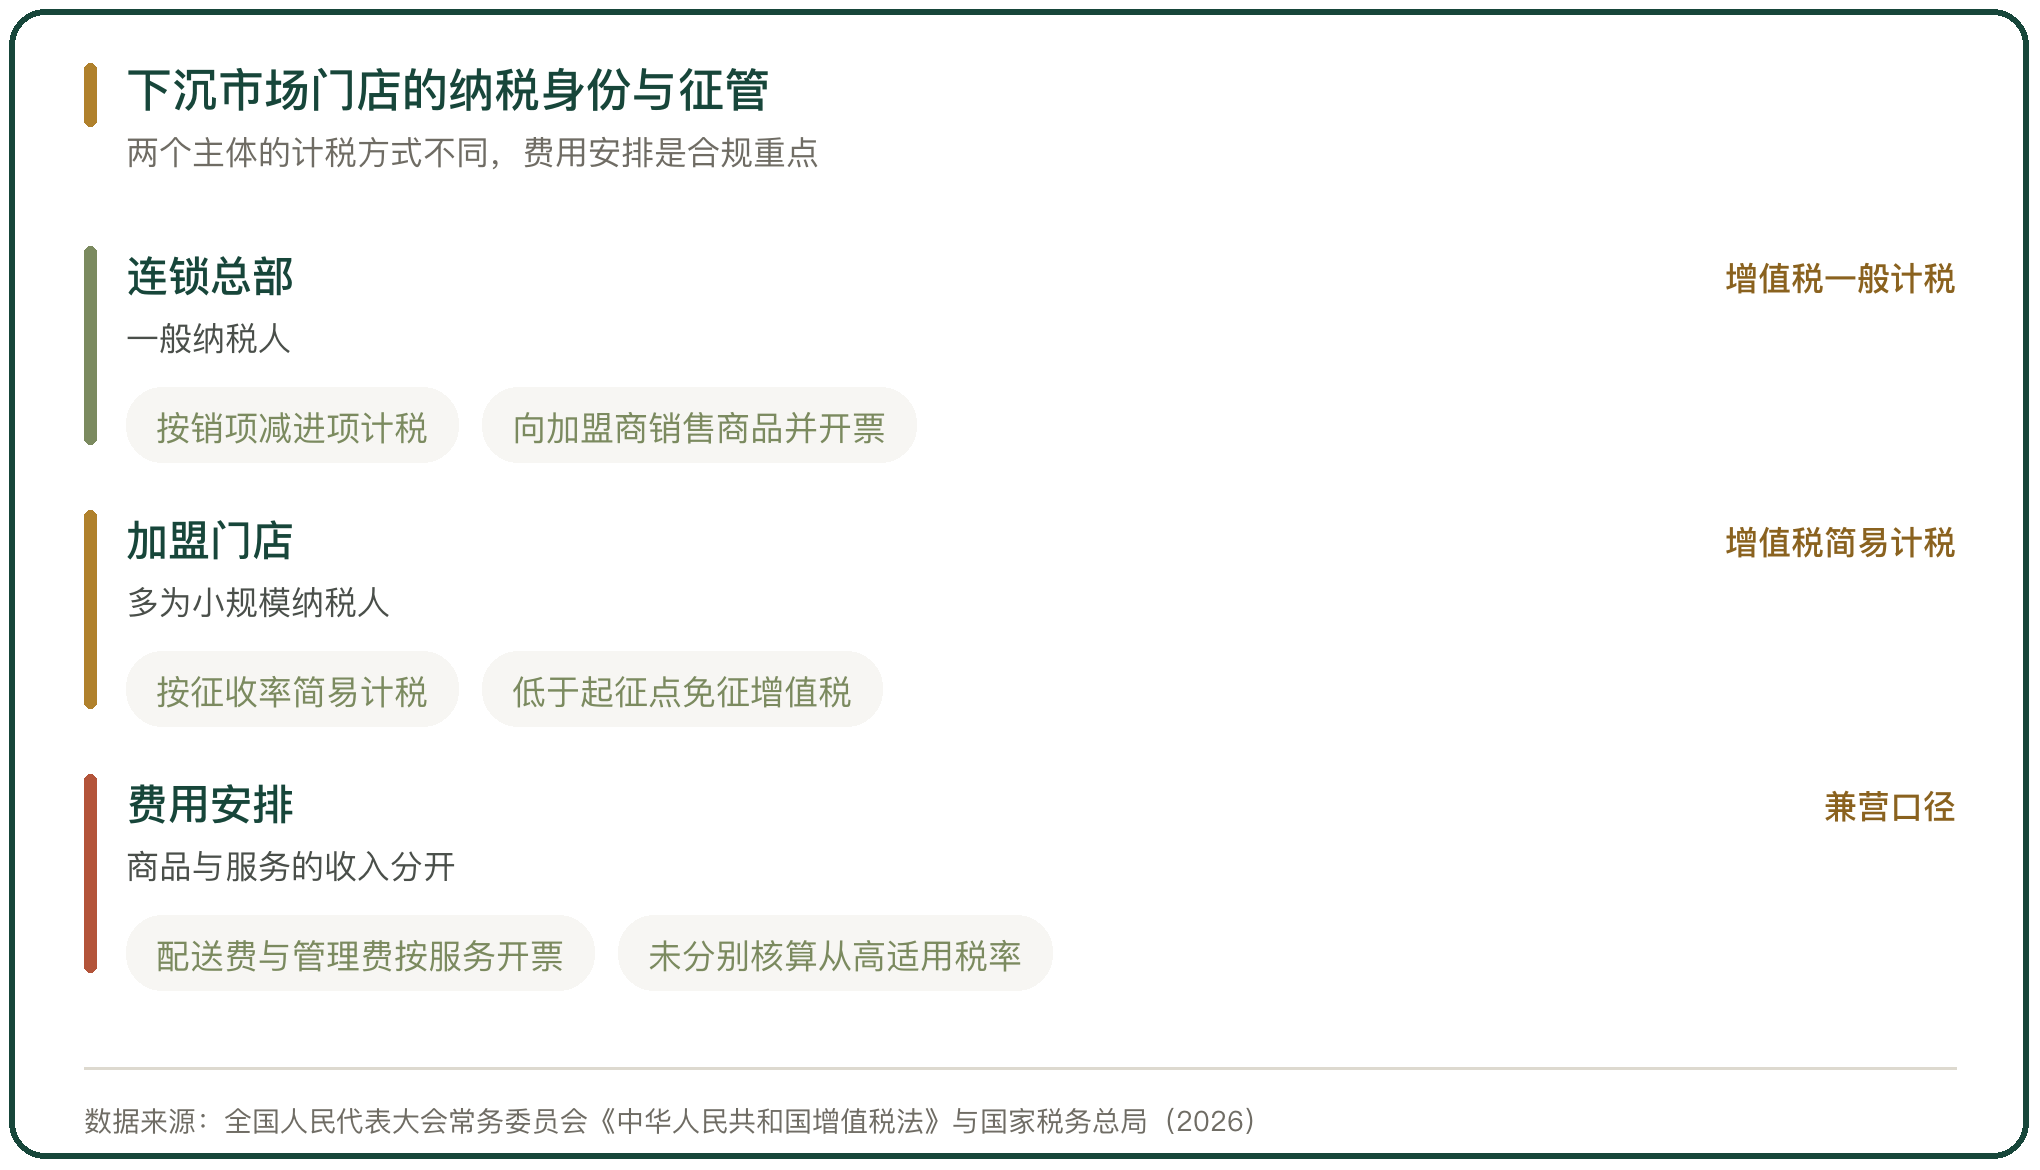
下沉市场的量贩门店大量由个体工商户或加盟商经营,纳税身份以小规模纳税人为主。小规模纳税人适用简易计税,按月或按季申报,低于起征点的销售额免征增值税。
征管方式与前端的连锁总部不同。总部作为一般纳税人按销项减进项计税,门店按征收率缴纳,同一批货在两个主体之间形成了不同的税负。
两头之间的价格与费用安排是合规的重点。总部向加盟商收取的配送费、管理费与商品加价,都要按对应税目开票,把商品销售与服务的收入分开,否则会落在兼营未分别核算的口径里。
六、加盟商的回本周期
回本周期是下沉市场加盟商最关心的一个数。行业早期的单店回本周期在 1 年左右,随着门店密度上升,回本周期被拉长,有加盟商反映平均到了 29 个月。
回本周期变长有两个来源。一个是同一条街上门店变密,单店客流被摊薄。另一个是加盟政策把前期投入压低之后,单店需要靠销量而不是靠投入规模来覆盖成本。
门店密度与回本周期反向变动。县城主街能容纳的门店数量有限,超过这个数量,新增门店分走的是存量客流,回本周期继续拉长。
七、山寨商品混入渠道的治理
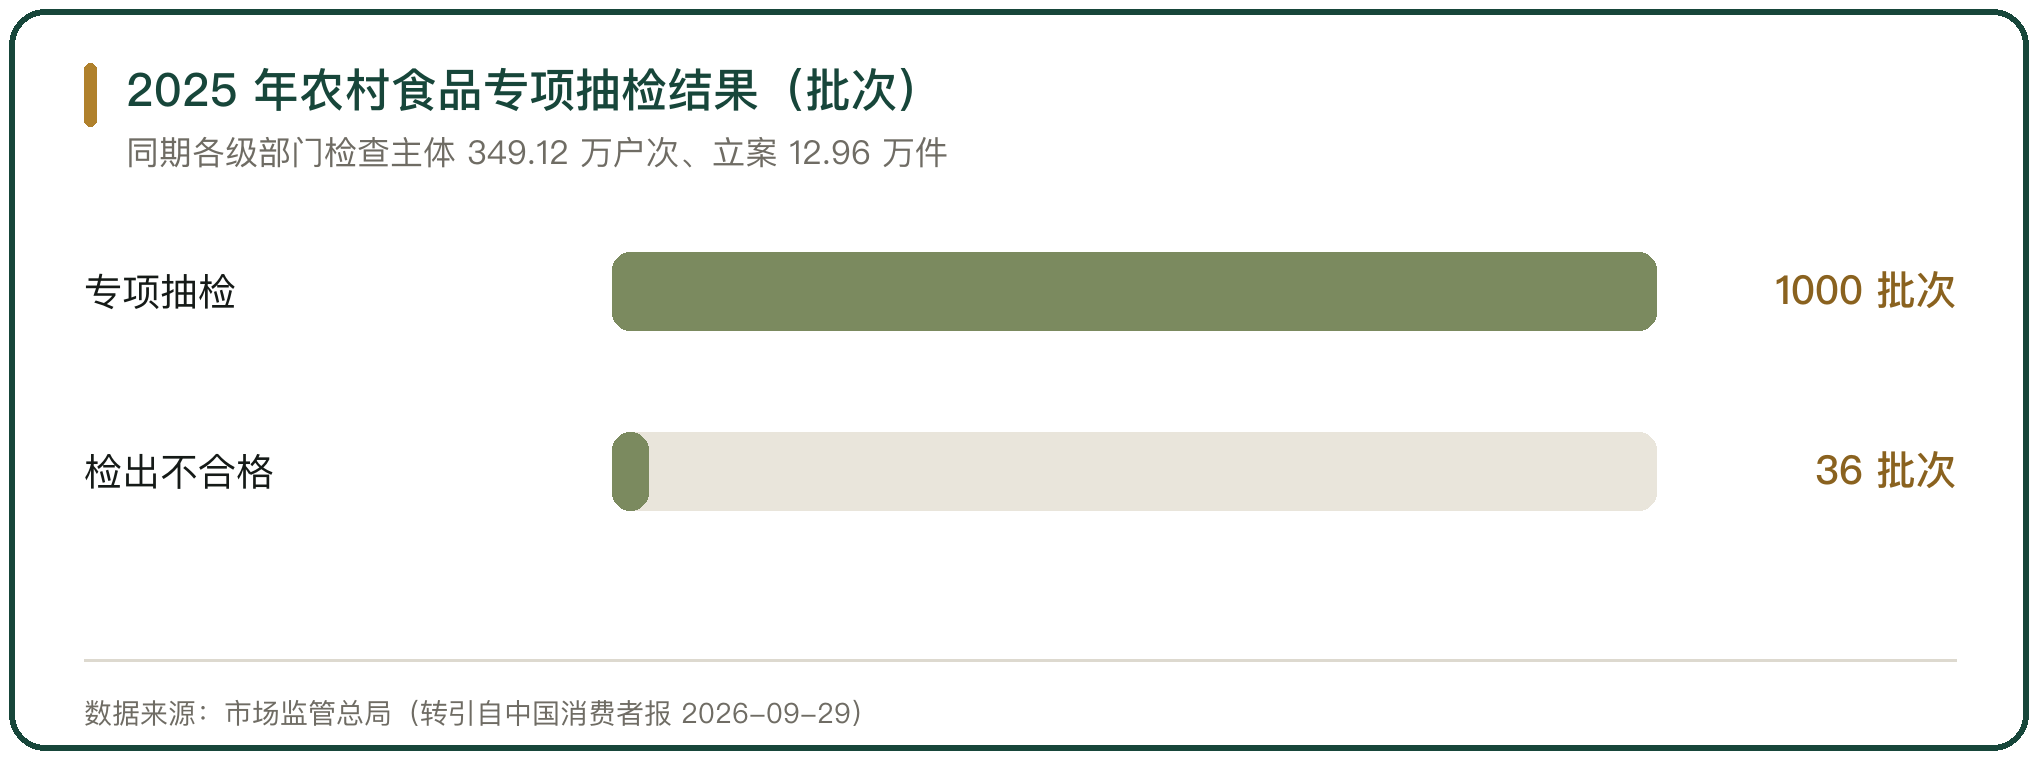
农村与乡镇是假冒伪劣食品的高发区。市场监管总局 2025 年开展农村食品专项监督抽检,并检出了不合格样品。各级市场监管部门检查食品生产经营主体 349.12 万户次,立案 12.96 万件,收缴假冒伪劣食品 2071 吨。
具体案例指向的场所多是小超市与零食店。肇庆市怀集县市场监督管理局 2025 年在桥头镇一家食品综合商店查获超过保质期的待售食品,门店未履行进货查验义务,被处以罚款。莆田市秀屿区一家乡镇零食店被查出八种超过保质期的坚果与糕点。
治理的重心落在进货查验与索证索票上。乡镇店货源杂、账目简,把好进货关口比事后抽检更能减少问题商品进店。
八、下沉市场的竞争格局
量贩店在下沉市场面对三类竞争者。同街的量贩店做价格竞争,超市与小卖部守日常刚需,便利店在县城主街抢即时消费。
量贩店的品类边界在往外扩。头部品牌开始向日化、潮玩延伸,向零食加或综合超市的方向走,试图抬客单、补毛利,新品类能否跑通还没有定论。
竞争的压力最终落到同店销售上。2025 年上半年头部量贩企业的同店销售下滑,下半年跌幅有所收窄。门店总量还在增长,单店产出需要靠选品与自有品牌来托住。
九、下沉市场的增长空间判断
量贩零食在下沉市场的门店数量还有增长空间。中金公司研报估算,中长期零食量贩店有望达到 8 万至 10 万家,届时县城与乡镇的密度会接近饱和。
饱和之后的增长来自三处。一处是单店产出,靠自有品牌与品类延伸抬高客单。一处是供应链效率,靠区域仓的密度摊薄配送成本。一处是税负与合规,靠规范的门店主体把经营留在可持续的口径里。
下沉市场的门店密度、商品结构与税负口径三者相互制约。密度推高到一定程度,回本周期会先于规模触顶,之后的竞争会回到单店质量上。



写点看法