

进口高端品与国产的竞争:价格带与标准的分界
一、进口高端品的品类分布
进口高端农产品集中在几个品类:南美和澳洲的牛肉、智利的车厘子、新西兰的猕猴桃、欧洲的乳制品和婴幼儿配方奶粉。这些品类的共同点是国内产能或者品质在特定价格带上短期补不上。
进口樱桃的进口单价约每公斤 42.6 元,走的是全年稳定供应的量;国产高端樱桃的零售价能到每公斤 80 到 120 元,占的是应季高端。进口和国产在时间上错开,价格竞争并不直接。
二、牛肉进口的量价与保障措施
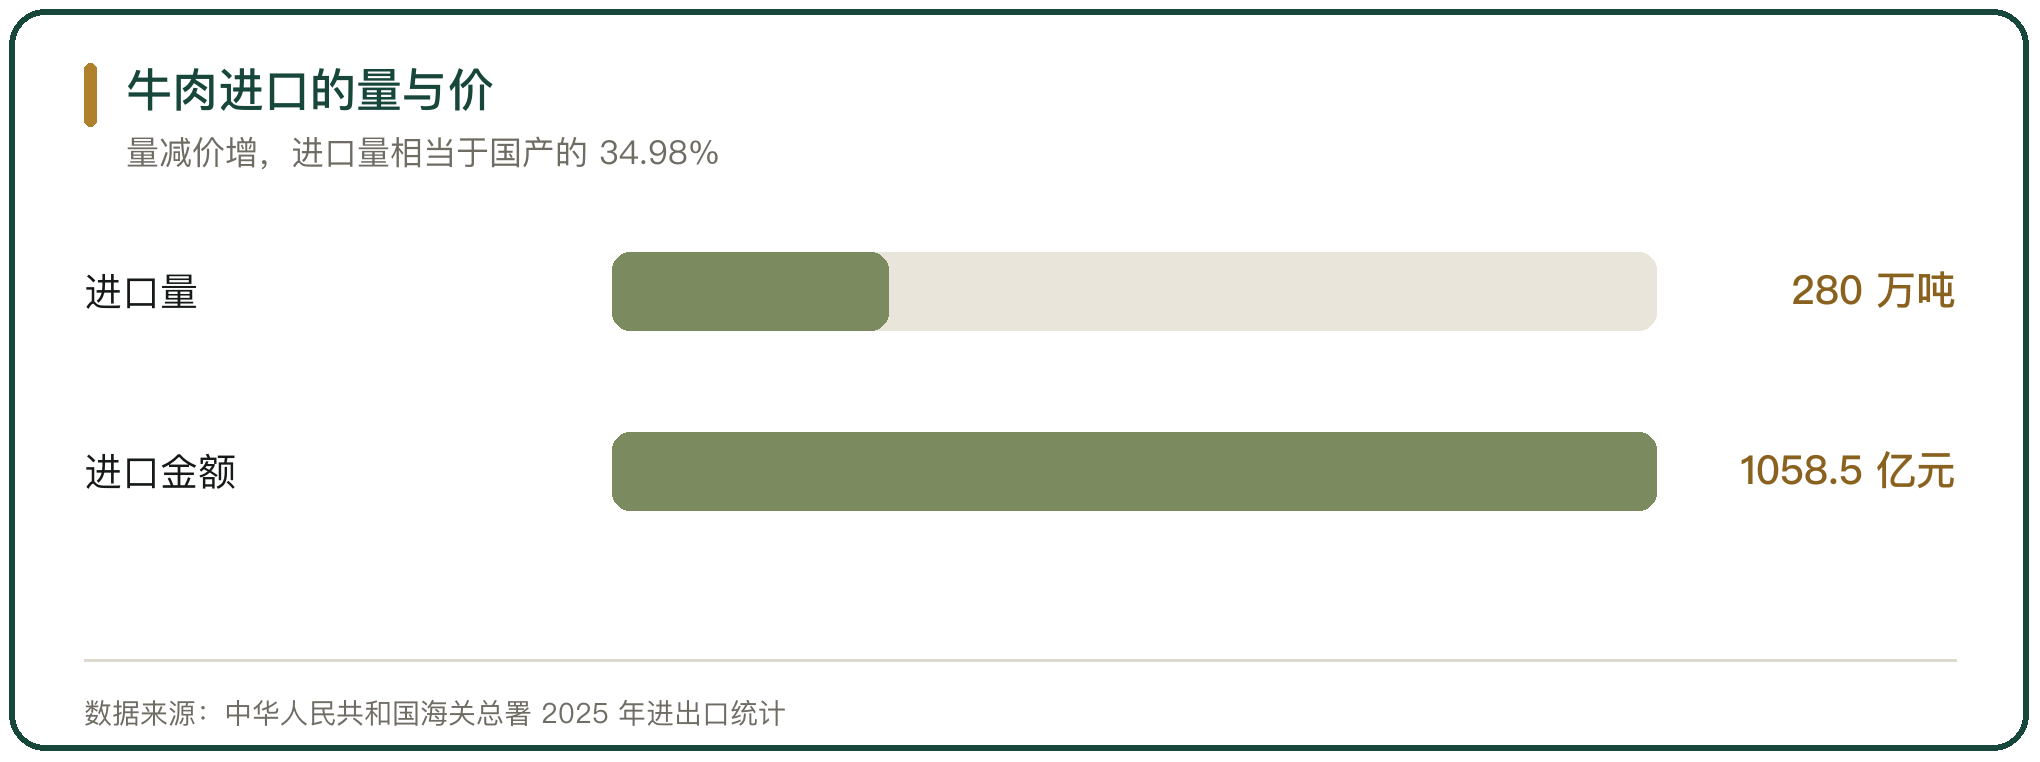
2025 年我国进口牛肉 280 万吨,同比减少 2.5%,进口金额 1058.5 亿元,同比增长 8%,进口量相当于国产牛肉的 34.98%。从来源看,自巴西进口 562.9 亿元,占进口总额约一半;自澳大利亚进口约 155.5 亿元,占近 15%。
同期国内牛肉产量 801 万吨。商务部 2025 年 12 月发布公告,公布对进口牛肉实施保障措施的裁定,决定自 2026 年起对进口牛肉实行国别配额管理,配额外加征 55% 关税,为期 3 年,给国内肉牛产业留出调整时间。
三、樱桃的国产与进口比例
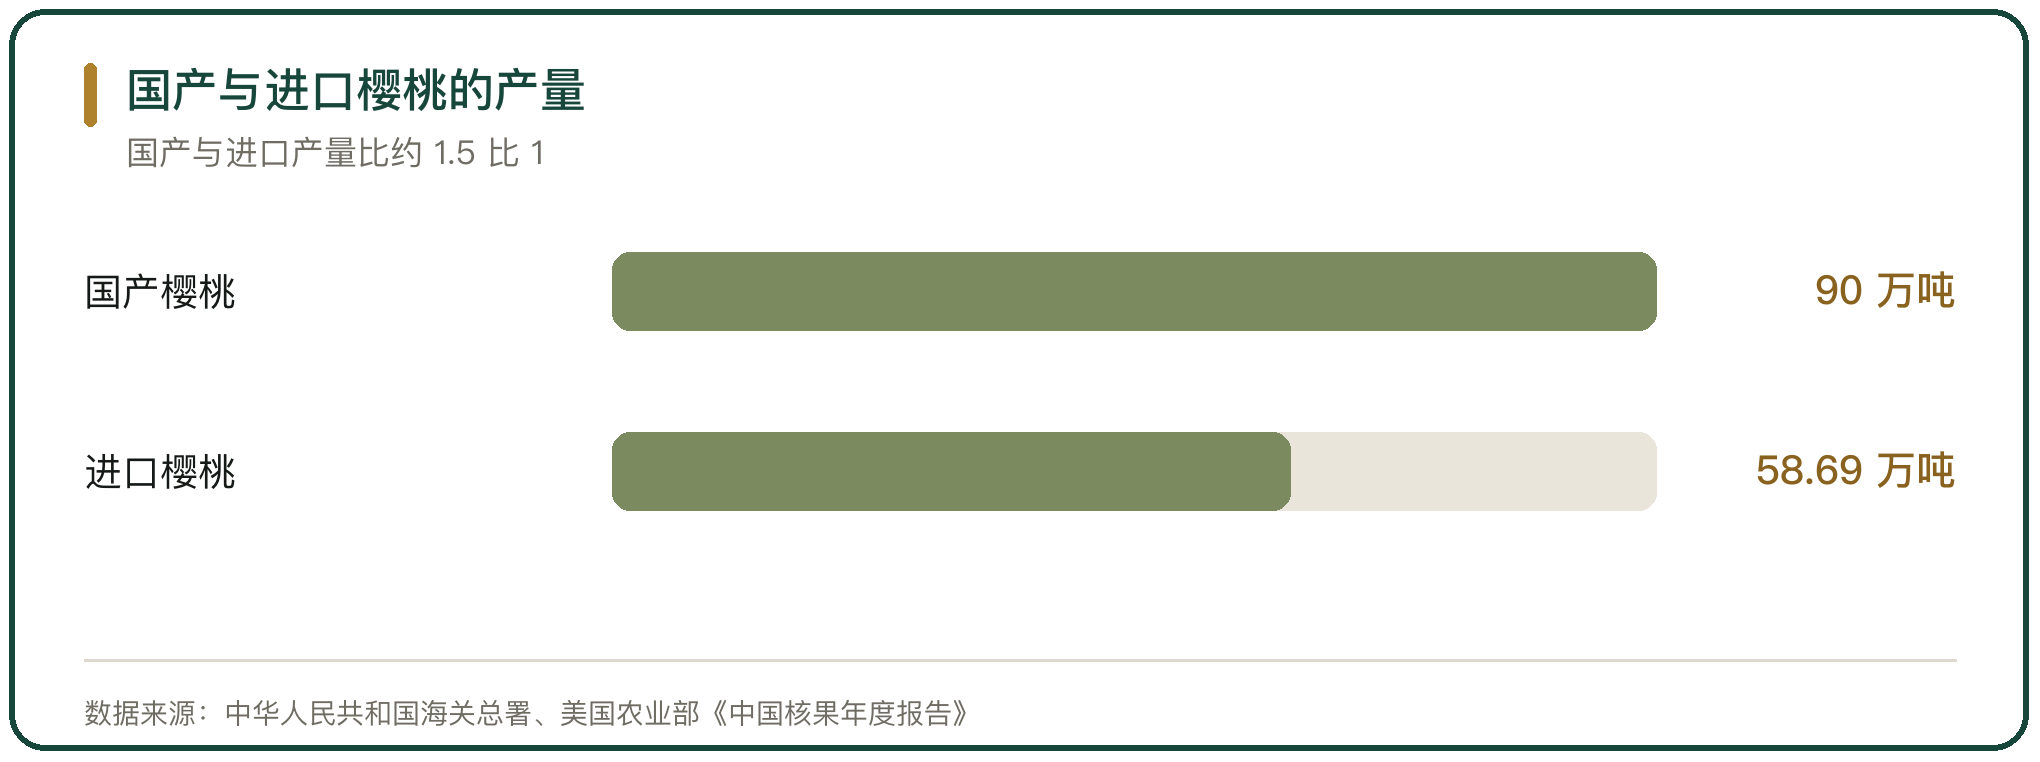
2025 到 2026 产季国产樱桃预计产量 90 万吨,进口 58.69 万吨,国产和进口的比例约为 1.5 比 1。智利车厘子当季产量预计 65.5 万吨,超过 90% 出口到中国,直航专班 32 班,海上航程 23 天。
国产樱桃产量已经反超进口,产季集中在初夏,过了季节就断供。进口车厘子补的是冬季空档,靠的是南半球的反季节。
四、猕猴桃的品牌与渠道体系
新西兰佳沛 2024 年在中国市场的销售额突破 11 亿新西兰元,约合 45 亿元人民币,销量超过 15 亿颗,走进 3000 万个以上中国家庭;2025 年预计向中国发运 4630 万个标准零售箱,同比增长 9%。
佳沛的做法是把品种、分级、包装和品牌统一起来,用稳定的口感和外观建立消费者认知。它卖的是猕猴桃,也是一套可预期的品质。国产猕猴桃在品种和分级上还在追赶,消费者对品种的认知度不高。
五、婴配粉外资在超高端的份额
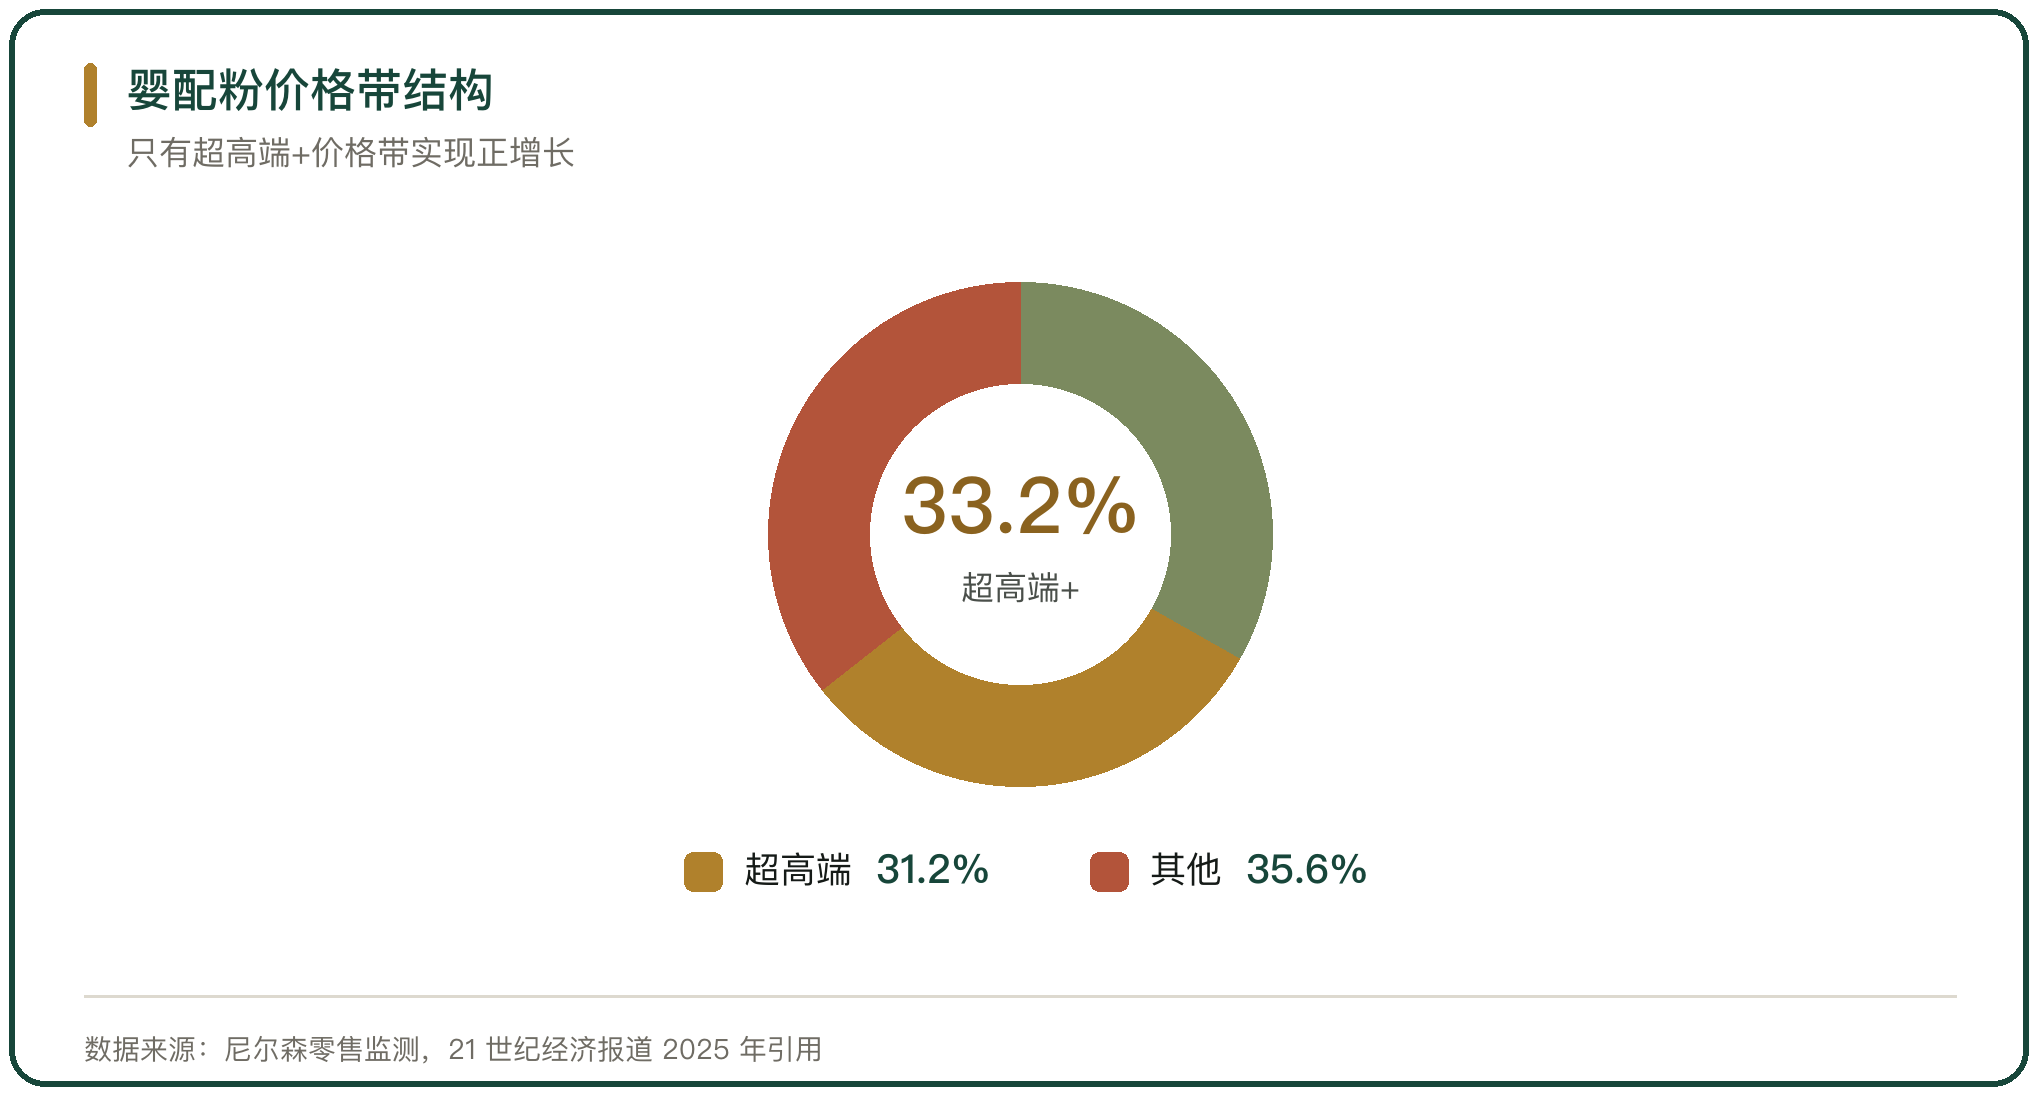
2025 年 1 到 11 月,我国进口婴幼儿配方奶粉 19.83 万吨,同比增长 5.1%。2025 年 1 到 4 月,超高端价格带占全市场的 33.2%,只有这个价格带实现正增长,外资品牌在该价格带的市占率超过 60%。2025 年 1 到 5 月,美素佳儿在整体市占率中排第三,是国际品牌里的第一位。
婴配粉的竞争取决于价格,也取决于配方注册和消费者信任。外资品牌在超高端站稳,靠的是长期的品牌积累和配方稳定性。
六、进口商的渠道与冷链能力
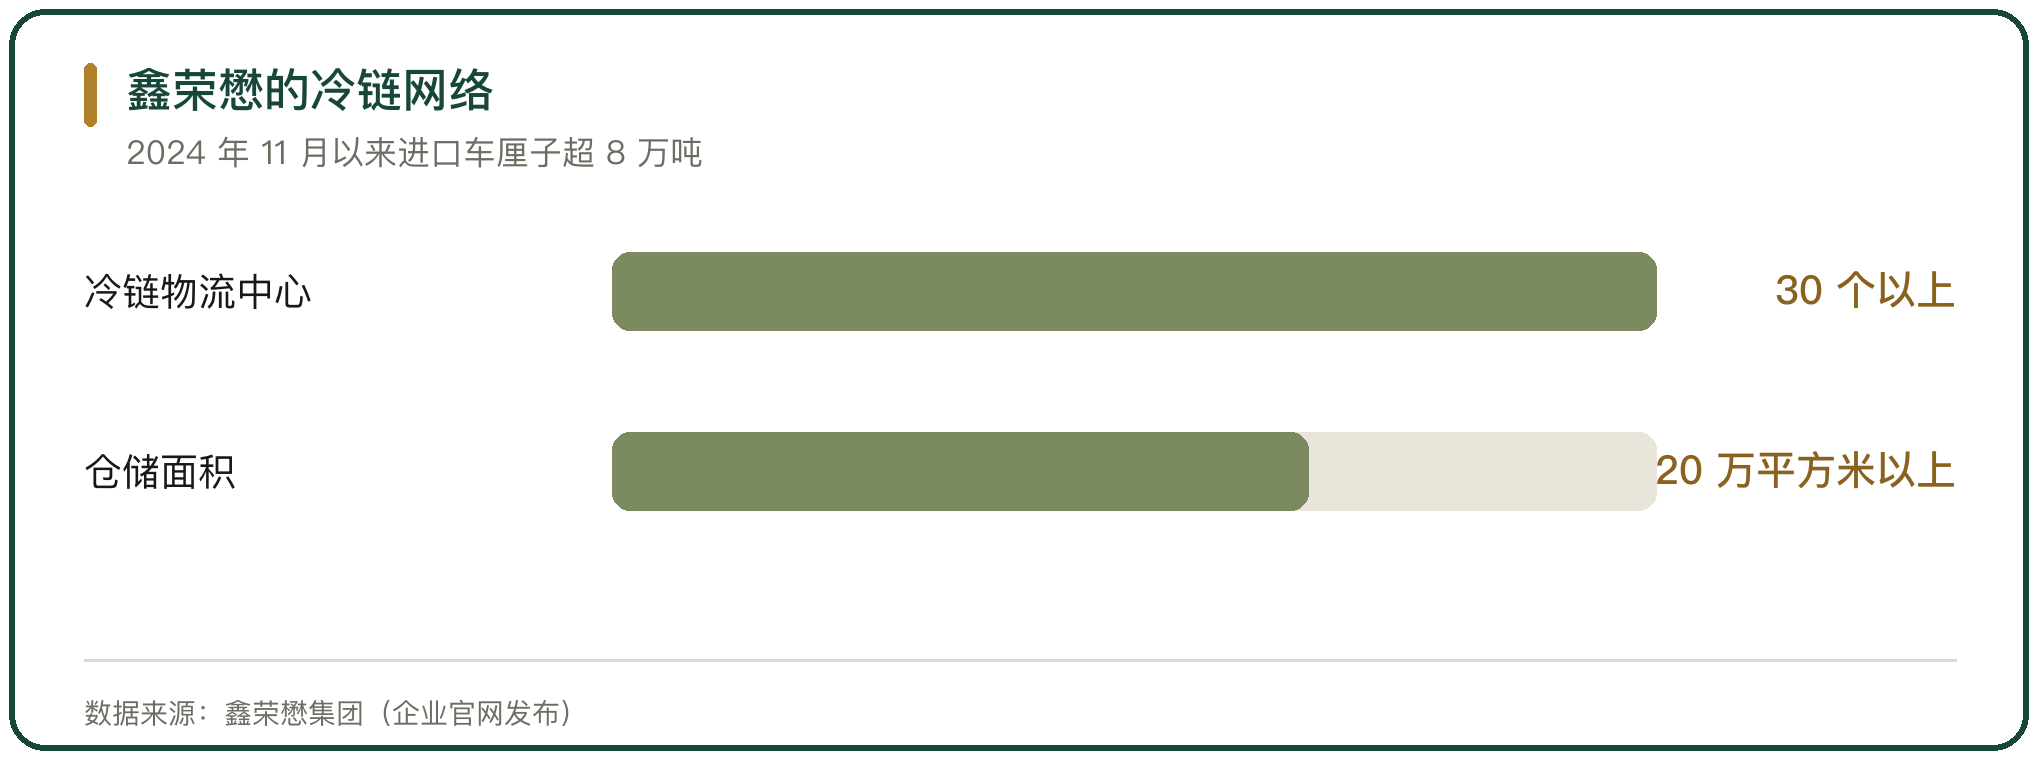
水果进口的竞争很大程度是渠道和冷链的竞争。鑫荣懋自 2024 年 11 月车厘子产季以来从智利进口车厘子超过 8 万吨,同比增长 60%;公司建成 30 多个冷链物流中心,仓储面积超过 20 万平方米,业务覆盖 300 多个城市。
这套网络让进口商能在车厘子集中到港的窗口期快速分拨,把货铺到全国。国产水果如果缺少同等的分选和冷链能力,即便品质接近,也很难在同一条渠道里竞争。
七、国产替代的现实约束
国产替代在几个品类上有进展,约束也明显。一是品种,很多高端品类的核心品种掌握在国外育种机构手里,国内引种和选育需要时间。二是标准,国产在分级、包装、口感一致性上和进口品有差距,消费者难以预期。三是品牌,区域公用品牌多,企业品牌少,难以形成跨区域的稳定认知。
三个约束叠加,决定了国产替代不会在短期内完成,更多是在中低价格带先站稳,再往高端走。
八、关税与配额工具的作用
对进口依赖度高的品类,关税和配额是常用的调节工具。对牛肉实行国别配额及配额外加征关税,目的是在进口价格过低时保护国内养殖端。
这类工具能改变短期进口成本,改变不了长期供需。国内牛肉产量 801 万吨,进口 280 万吨,进口占比不低,配额以外的高关税一旦长期执行,进口成本会传导到终端价格,最终由消费者承担一部分。
九、竞争的长期走向
进口高端品和国产农产品的竞争,分品类看走向不同。牛肉受资源约束,进口会长期占据缺口,国内产业的机会在品质升级和品牌化;樱桃和猕猴桃国产产量已经上来了,机会在反季节和品种改良;婴配粉的竞争在配方和信任,短期难有大的格局变化。
共性是,国产在价格带的中低端站稳不难,往高端走要靠品种、标准和品牌三件事同时推进,缺一样都上不去。



写点看法