

调味品品牌与渠道的议价与价盘
一、品牌与渠道的三种关系
调味品的渠道关系分三种,大商制、小商制与平台制。大商制靠少数经销商覆盖区域,品牌给政策与返利;小商制把服务范围切小,单个经销商服务的半径缩短;平台制直接对接会员店、折扣店与电商,价格与规格由平台提出。
三种关系的议价位置不同。大商制里经销商掌握终端,品牌的费用要经经销商落地;平台制里零售端掌握选品,品牌按平台要求定制;小商制把议价权收回品牌,代价是管理成本上升。
二、商超渠道的费用与加价
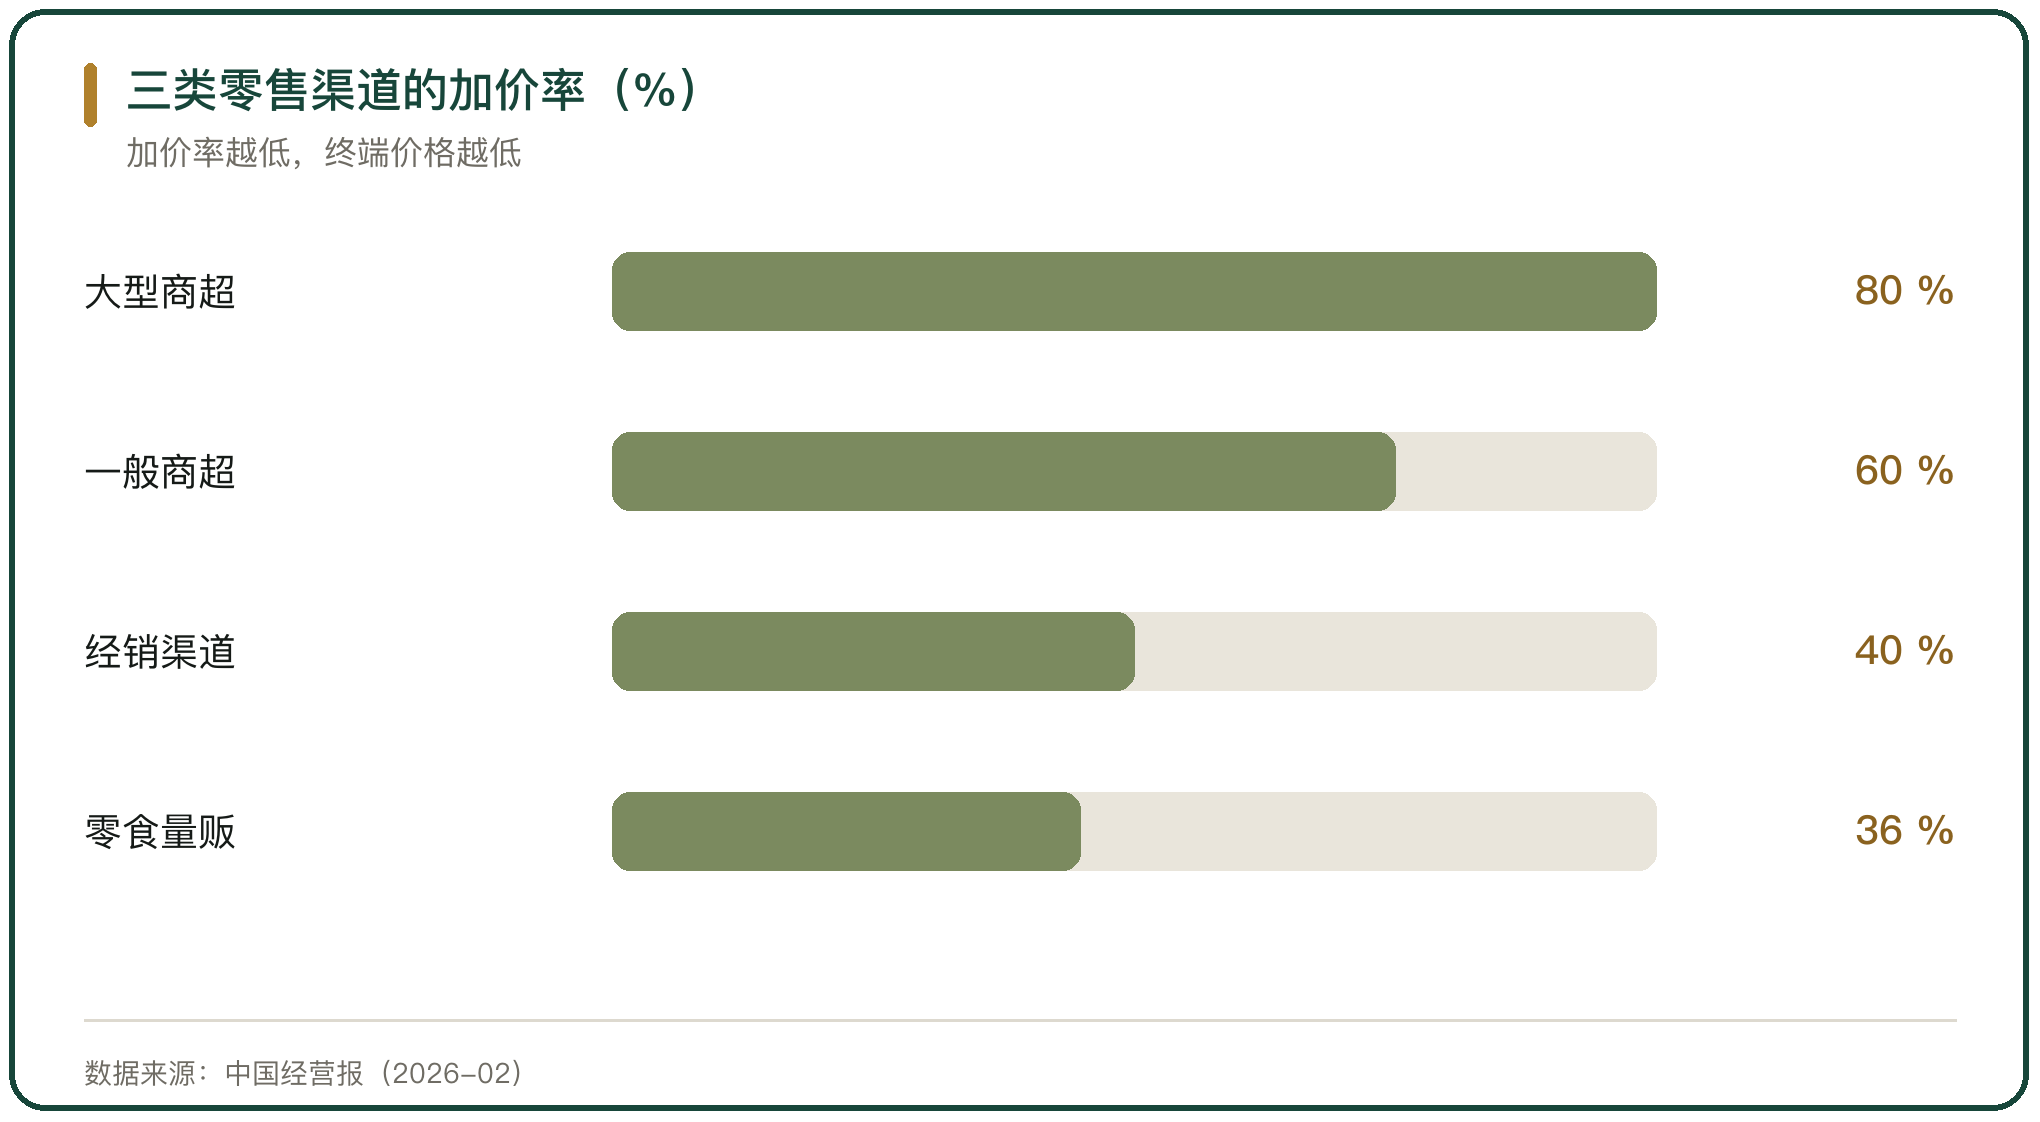
商超的价差由加价率决定。传统大型商超的加价率至少 80%,一般商超至少 60%,经销渠道约 40%(中国经营报 2026-02)。加价率以外还有通道费用,含上架费、条码费、陈列费与促销服务费,费用按品类与品牌影响力差别定价。
2006 年商务部等五部门发布《零售商供应商公平交易管理办法》,禁止合同外收费,条码费、节庆费与店庆费属于违规项目。规则之下,费用从合同外转到合同内,供应商的负担没有消失,只是换了名目。
三、经销渠道的加价与返利
经销渠道的加价率约 40%,低于商超。品牌给经销商的返利含年度返利与专项返利,返利以进货抵扣或货物形式兑现。返利的力度决定经销商的利润,也决定经销商是否按品牌的价格政策销售。
返利与窜货相关。当不同区域的经销商拿到的价格不一致,货会从低价区域流向高价区域,本地的价盘被打乱。品牌对窜货的约束,靠区域编码、专销要求与巡查,执行力度决定价盘能否稳住。
四、线上渠道的价格压力
线上渠道的价格竞争集中在中低价位。抖音平台调味品市场的头部五家份额合计仅 3.4%,低于 16 元的产品贡献 57.9% 的销量,却只换回 31.7% 的销售额(华信人咨询《2025年中国中式菜品调料市场洞察报告》)。低价的销量大,利润薄。
直播电商与社区团购把价格透明化。品牌对线上低价的约束手段含价格政策、白名单、保证金与举报通道,执行的效果取决于对授权店铺的控制力。未授权的店铺与临期货源,是线上价盘反复出现的缺口。
五、会员店与自有品牌的定制
会员店与折扣业态把产品定义权往零售端挪。过去品牌把货铺进超市即可,现在零售端会给出一批用户,要求品牌定制一款产品。这一模式把品牌方的角色从货架竞争推向定制供应。
2025 年零售商自有品牌销售额同比增长 48%,超过60%城镇家庭购买过(凯度消费者指数)。品牌方接单的收益是确定的订单,代价是产品贴上零售端的标签,品牌自身的露出减少。
六、量贩零食渠道的分流
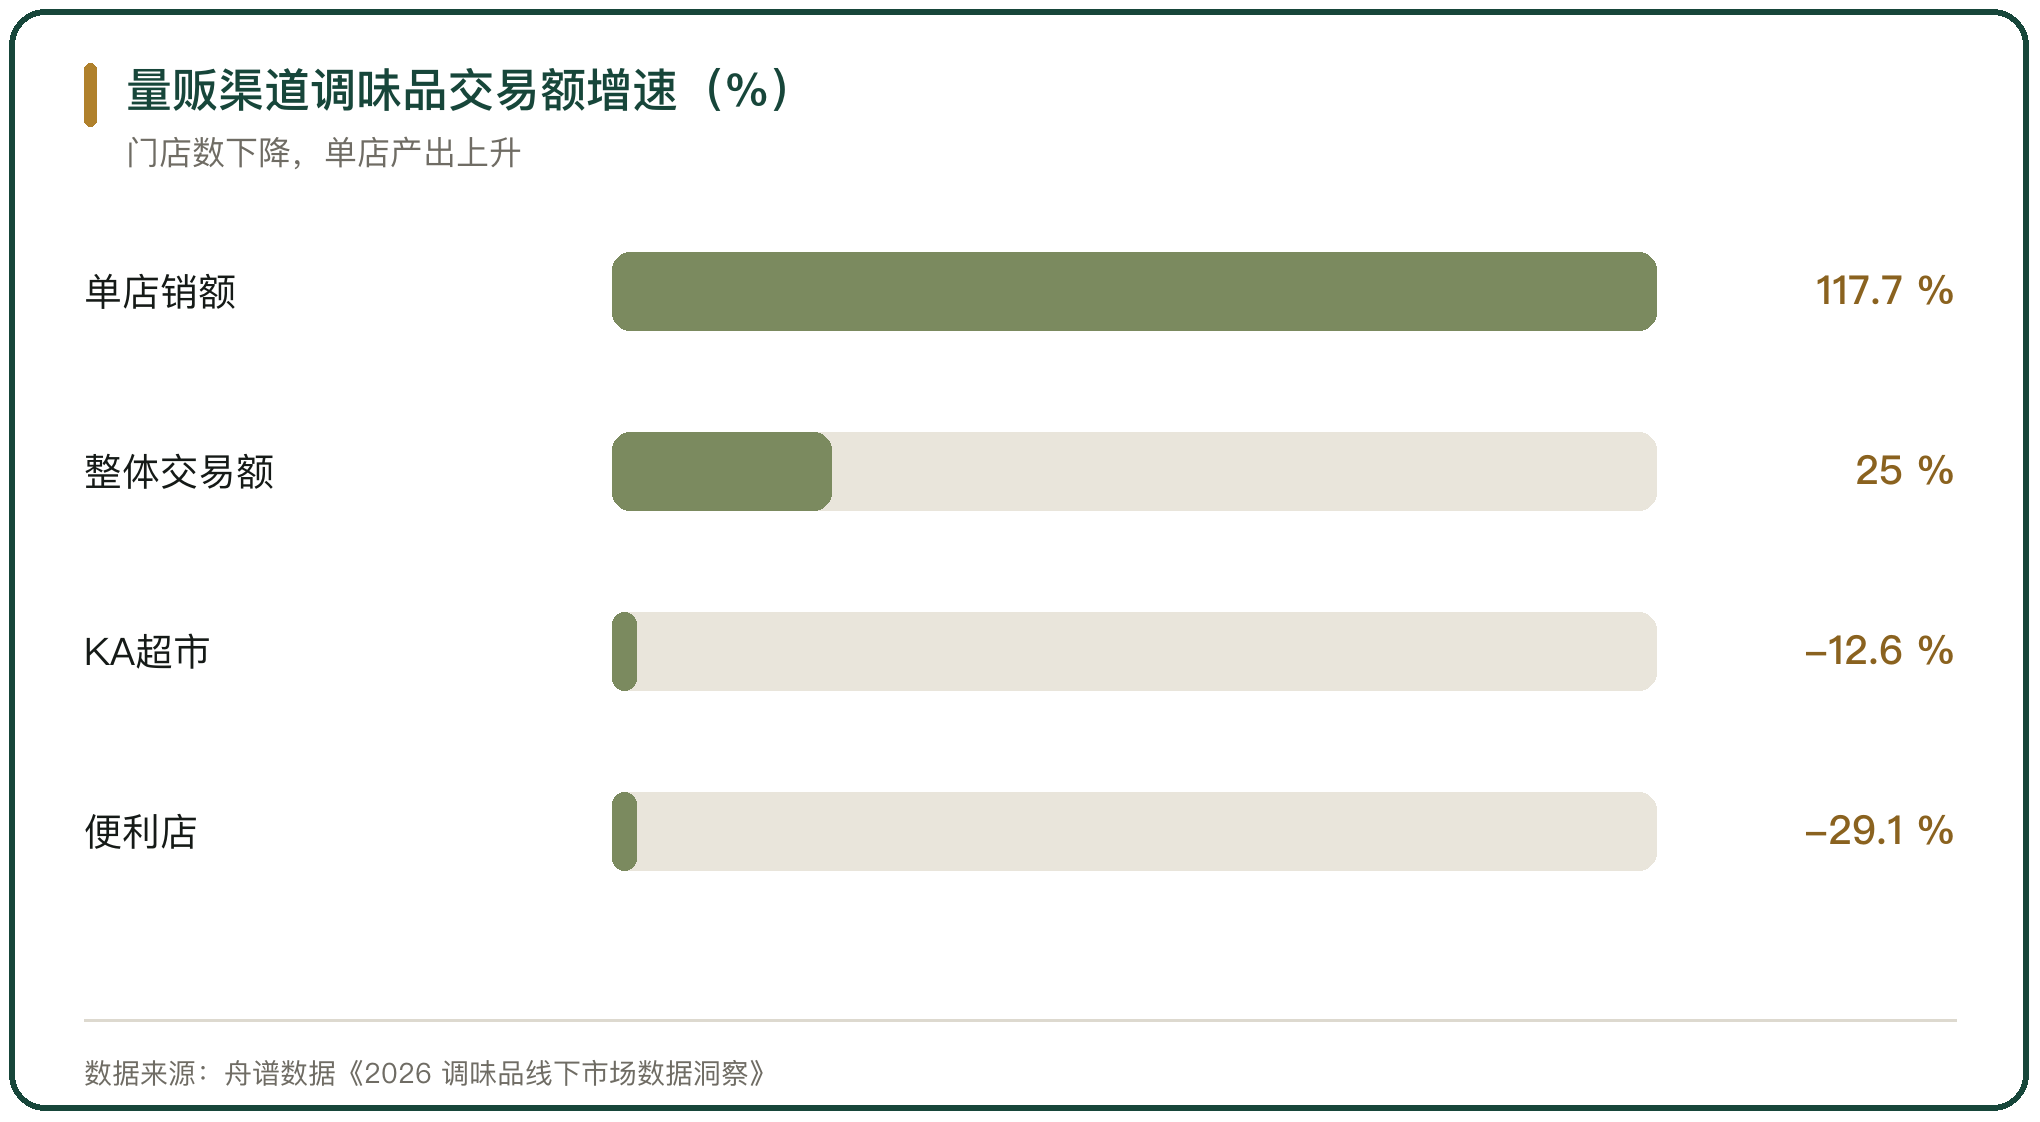
量贩零食渠道从零食扩到调味品。2026 年 1 至 5 月,量贩零食店的调味品动销门店数下降 42.6%,单店销额增长 117.7%,带动调味品整体交易额增长 25.0%;同期 KA 与超市渠道交易额下降 12.6%,便利店渠道下降 29.1%(舟谱数据《2026 调味品线下市场数据洞察》)。
门店数下降而单店销额上升,说明渠道从铺点进入提效阶段。对品牌而言,量贩渠道提供高密度的线下曝光与低加价率的动销,代价是价格带被压在低位。
七、厂商对价盘的管理
价盘失控的表现是跨区域窜货与线上低价。2025 年 11 月,中炬高新成立厨邦全国市场联盟管理委员会,整治跨区域窜货与线上低价乱价,保护经销商的合理利润(新浪财经 2026-04)。
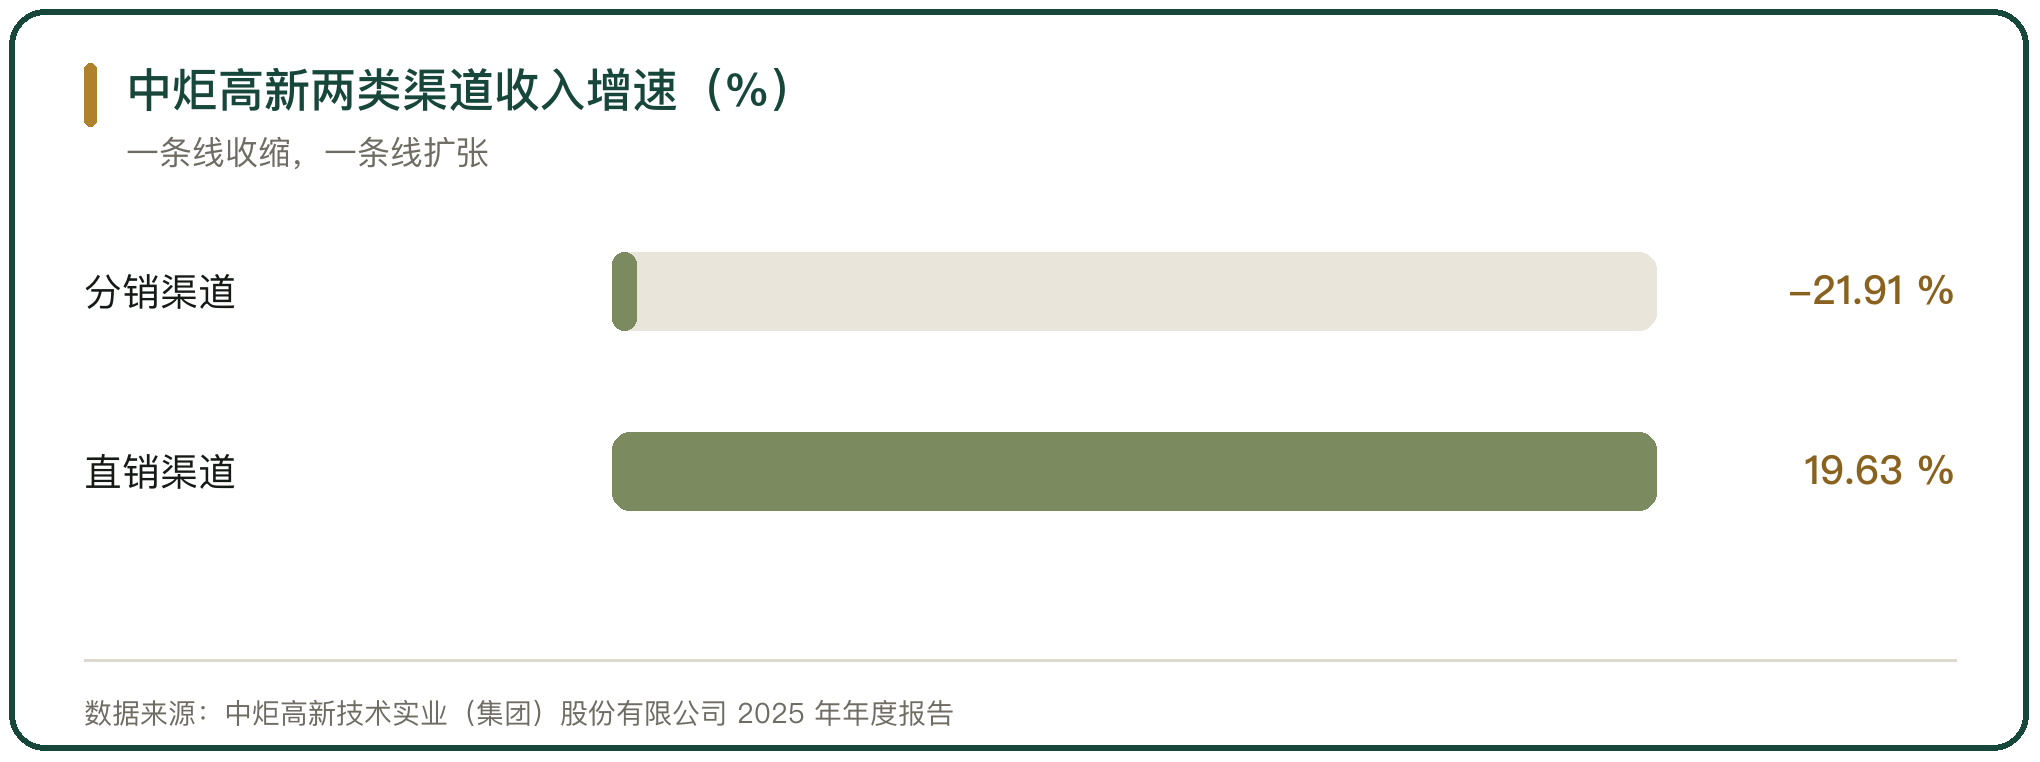
中炬高新 2025 年调味品业务收入 41.30 亿元、同比下降 18.61%,分销渠道收入同比下降 21.91%,直销渠道收入同比增长 19.63%(中炬高新技术实业(集团)股份有限公司 2025 年年度报告)。厂商在收缩分销的同时发力直销,价盘管理的重点从压货转向去库存。
八、品牌一侧的三种应对
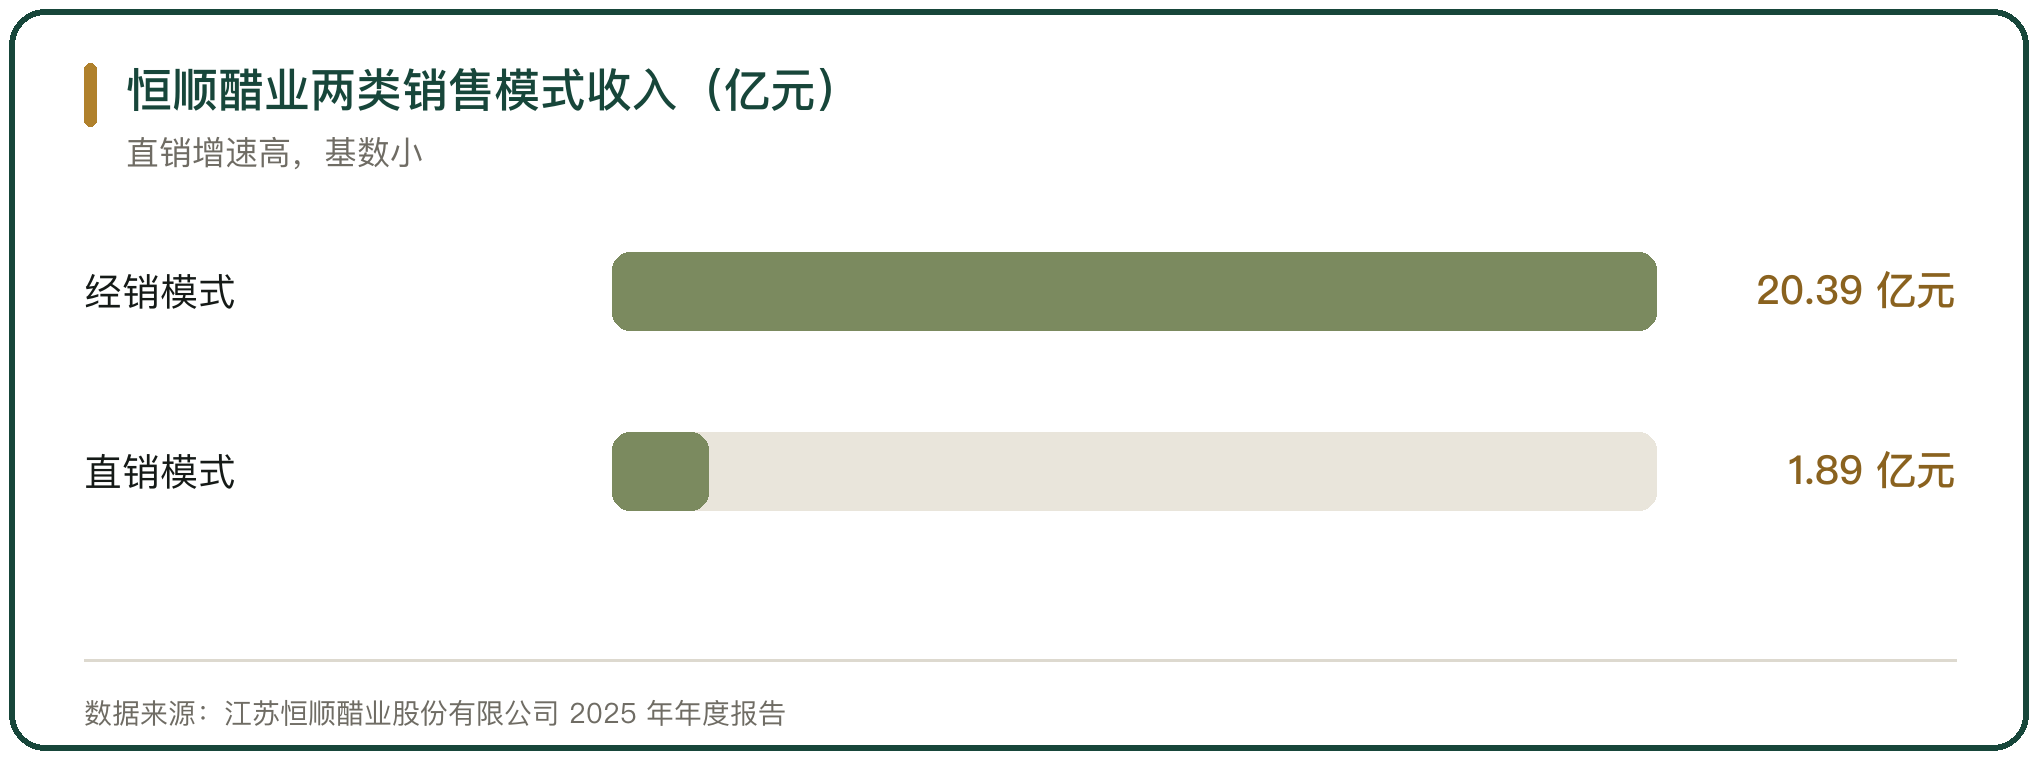
品牌对渠道变化有三种应对。一种是向零售端定制,千禾味业与沃尔玛、永辉、盒马合作推出定制产品;一种是做直销与电商,恒顺醋业 2025 年直销模式收入 1.89 亿元、同比增长 81.84%,自营电商销售增长 76%;一种是向餐饮B端要增量,把定制品卖给连锁餐饮。
三种应对的毛利不同。恒顺醋业 2025 年直销模式毛利率 9.13%,同比下降 34.71 个百分点(江苏恒顺醋业股份有限公司 2025 年年度报告)。直销的增速高,毛利率低,收入结构的改变会影响整体盈利。
九、渠道议价的判断
品牌与渠道的议价,取决于谁掌握不可替代的东西。品牌掌握配方与产能时,渠道的压价空间有限;渠道掌握货架与流量时,品牌的费用与价格由渠道提出。
当下的变化是渠道的集中方向在换。传统商超的份额下降,会员店、折扣店、量贩零食与即时零售的份额上升,品牌要把多套渠道规则同时跑通。价盘管理的难点不在单条渠道,而在渠道之间的价格相互传导,线上低价压线下,折扣价压常规价。
能稳住价盘的品牌,靠的是产品在渠道之间做出区隔,不同渠道给不同规格与定价,减少直接比价的空间。



写点看法