

社区便利店的生鲜机会
关键词 社区便利店生鲜品类小规模纳税人食品经营许可一刻钟便民生活圈个体工商户
一、社区店的客群与生鲜需求
社区便利店的客群以步行 15 分钟范围内的居民为主,早出晚归的上班族与居家的中老年人在同一家店里出现,需求的时间段不同。
生鲜需求落在两个时段上。傍晚下班之后的买菜需求,客单价高、对品类有要求;白天的即时需求,买得多是水果、鸡蛋与包装菜,量小、频次高。
商务部的一刻钟便民生活圈口径下,便民生活圈的服务半径是步行 15 分钟。截至 2025 年 12 月底,试点地区已建成 8132 个便民生活圈,涉及商业网点 195.4 万个,服务社区居民 1.68 亿人(中国政府网,2026-01-20)。社区便利店就在这个半径里。
二、小店能碰的生鲜品类
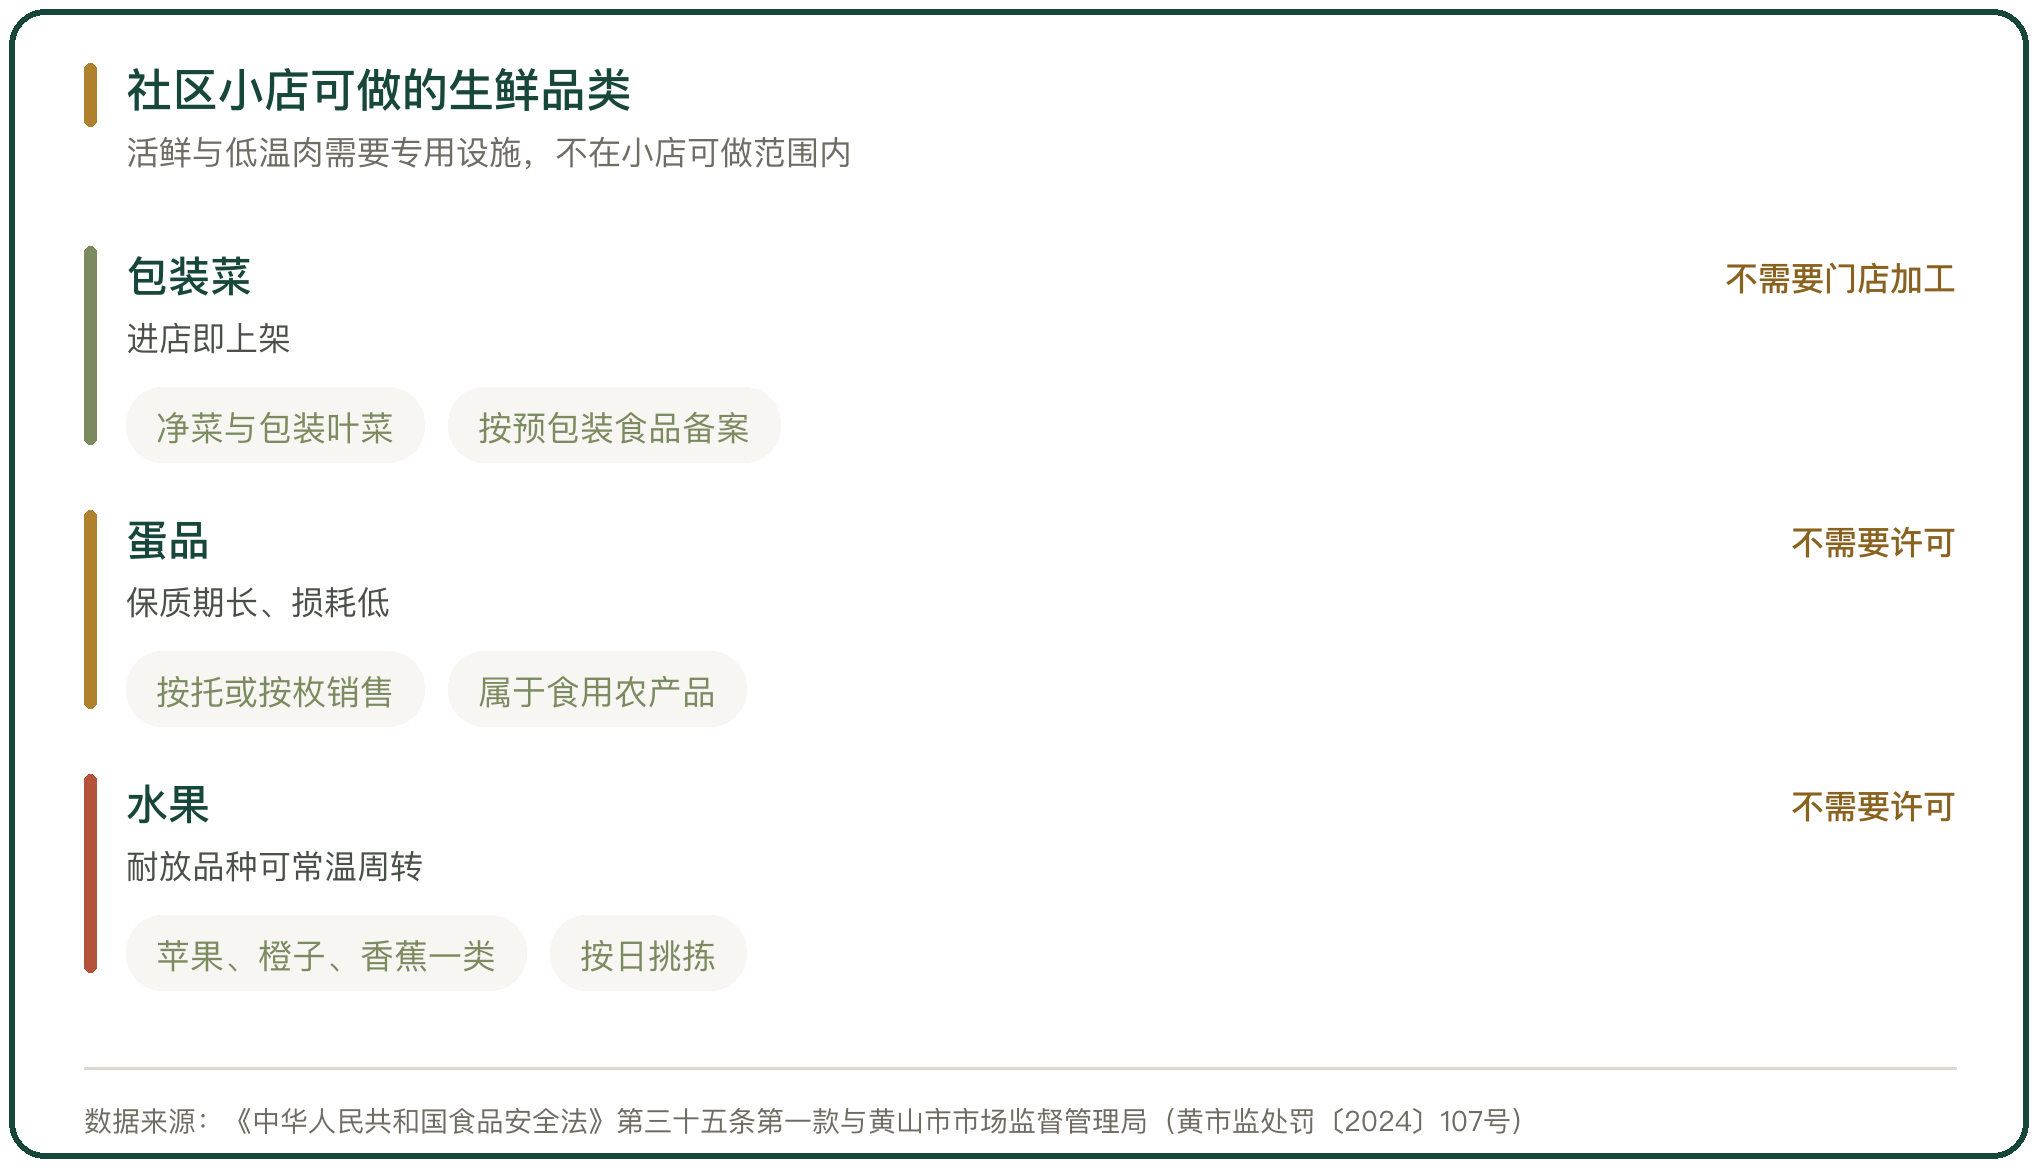
小店做生鲜,能做的是三类。一类是包装菜,切好的净菜、包装好的叶菜与菌菇,进店即上架,不需要门店加工。一类是蛋品,鸡蛋按托或按枚卖,保质期长、损耗低。一类是水果,苹果、橙子、香蕉这类耐放的品种,不需要冷链也能周转。
做不了的是活鲜与低温肉。水产要有专用的暂养与宰杀设施,鲜肉要有冷藏分割条件,这两类都要场地与人力,一家 80 平方米的便利店摆不下。
品类选择的标准是损耗与作业量。包装菜与蛋品的损耗接近商品本身,水果按日挑拣,活鲜与鲜肉则要每天几次分拣、控温与折价。
三、生鲜经营的许可边界
许可的分界写在食品安全法里。第三十五条第一款规定,销售食用农产品和仅销售预包装食品的,不需要取得许可;仅销售预包装食品的,应当报所在地县级以上地方食品安全监督管理部门备案。
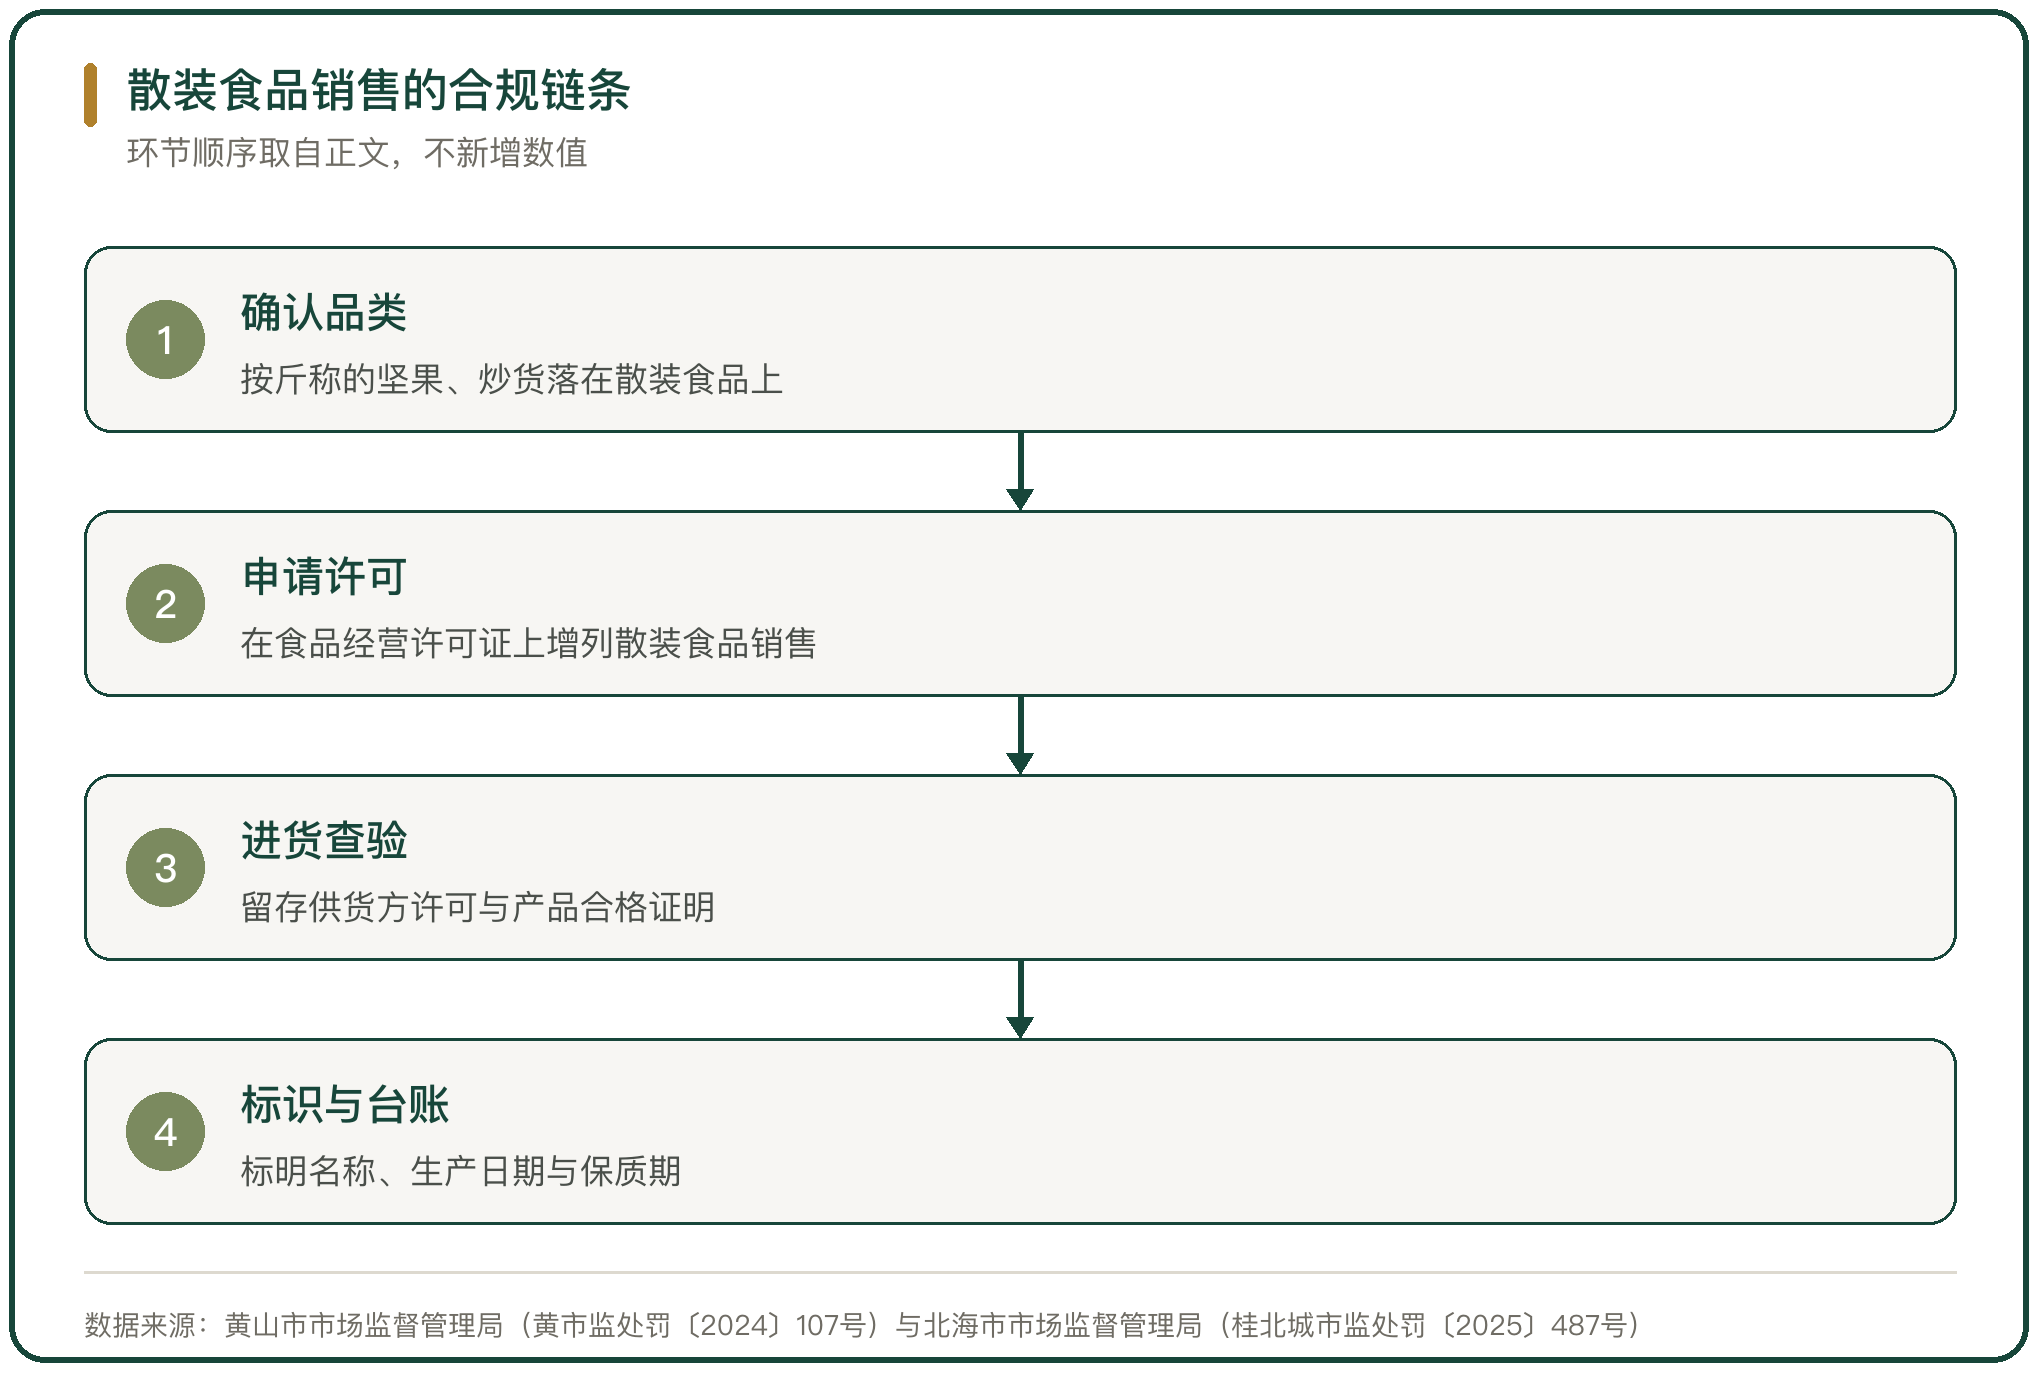
鸡蛋、水果、蔬菜属于食用农产品,卖这些不需要许可。包装菜如果做成预包装食品,按预包装食品备案;如果按散装计量方式销售,就落到散装食品销售上,需要许可。
出问题的大多在这一步。北海市两起案件里,当事人未取得食品经营许可从事散装食品经营活动,被立案查处(桂北城市监处罚〔2025〕487号、488号);黄山高新区一家水果商行同样因未取得食品经营许可从事散装食品销售,被没收违法所得并处罚款(黄山市市场监督管理局,黄市监处罚〔2024〕107号)。
四、小规模纳税人的免税门槛
社区便利店大多是小规模纳税人,纳税口径按月或按季算。
财政部、税务总局公告2023年第19号规定,对月销售额 10 万元以下(含本数)的增值税小规模纳税人免征增值税;以 1 个季度为纳税期的,季度销售额未超过 30 万元同样适用。该政策执行至 2027 年 12 月 31 日。
这条门槛对社区店的意义在于,门店的销售规模压在门槛以下,增值税为零。销售额一旦顶到线上,免税就没有了,逐月申报的税额开始出现。
五、越过门槛之后的征收率
销售额越过 10 万元,免税退出,征收率上还有一档优惠。
同一份公告规定,增值税小规模纳税人适用 3% 征收率的应税销售收入,减按 1% 征收率征收增值税。
这一档对生鲜的影响比对标品大。生鲜的进项本来就少,向农户采购蔬菜、鸡蛋这类初级农产品,取得的是农产品销售发票或者收购发票,小规模纳税人不得抵扣进项税额,购进环节含的税直接进了成本。销项降到 1%,进项又抵不了,生鲜在小规模纳税人手里的实际税负接近零,也没有留抵税额可以退。
六、社区生鲜的规模口径
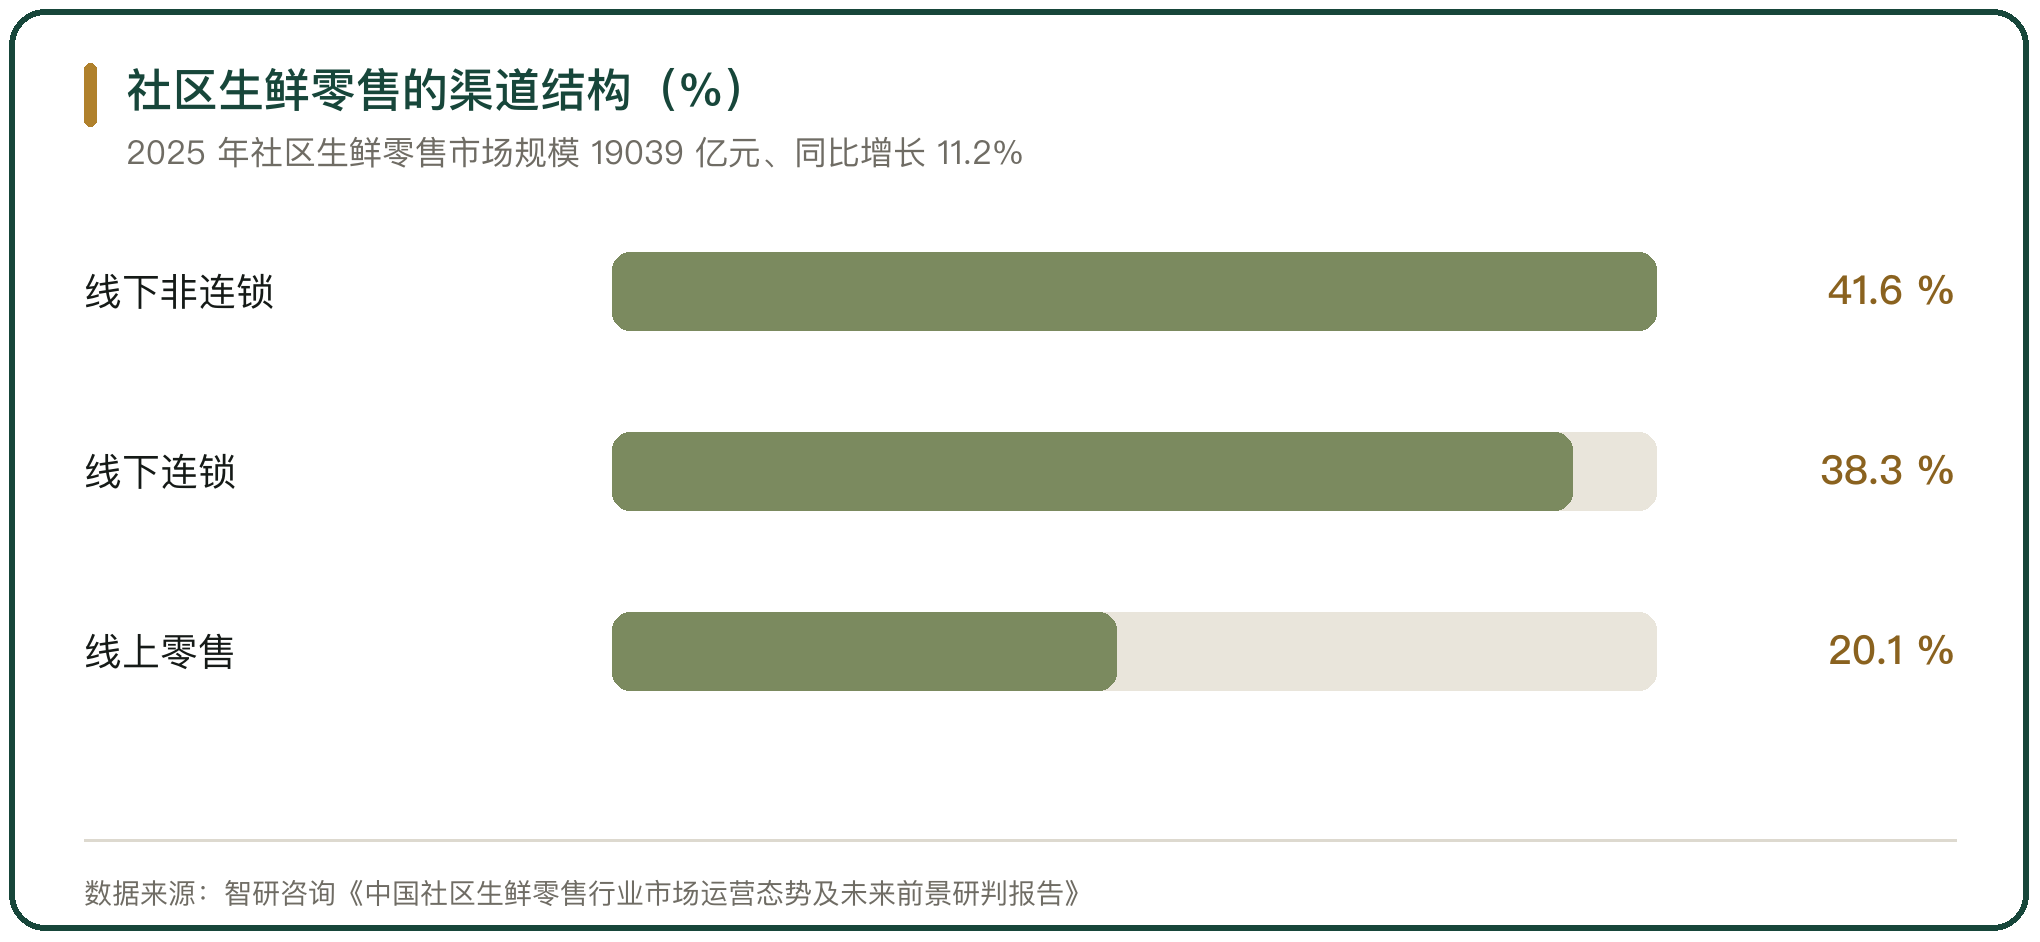
社区生鲜是一块独立的盘子。智研咨询的统计口径下,2025 年我国社区生鲜零售行业市场规模 19039 亿元、同比增长 11.2%,其中线上生鲜产品零售业态约占 20.1%,线下生鲜产品连锁约占 38.3%,线下生鲜产品非连锁约占 41.6%(智研咨询《中国社区生鲜零售行业市场运营态势及未来前景研判报告》)。
非连锁这一段的占比最高,装的就是夫妻店与社区小店。这些门店数量多、单店规模小,2024 年社区生鲜连锁领域前五名的份额总和仅为 7.3%。
社区便利店在这一盘里既不属于连锁,也不完全是夫妻店,落点与非连锁的生鲜门店重合。
七、小店与社区生鲜店的差异
社区生鲜店与小店做的是同一盘菜,模型不同。
社区生鲜店的客流靠生鲜撑,经营面积、员工、冷链与陈列都为生鲜配置,生鲜就是门店的主业,生鲜做不动,门店就没有客流。
小店的生鲜是补充。门店的主业仍是饮用水、饮料、烟酒与零食,生鲜补的是傍晚那一段需求,做好了带动到店频次,做不好时损耗与人工会直接把标品的利润抵掉。
差别落在作业量上。罗森在东京都小平市开出的 L MiniMart,面积 250 平方米、单品约 2800 个,生鲜区扩大了 1.3 倍,门店直接对标社区超市,前端是超市、后端是便利店的供应链(第一财经商业数据中心,2026);社区便利店没有这套配置。
八、个体工商户的所得税优惠
社区店的经营主体多数是个体工商户,除了增值税,还有一档个人所得税优惠。
财政部、税务总局公告2023年第12号规定,自 2023 年 1 月 1 日至 2027 年 12 月 31 日,对个体工商户年应纳税所得额不超过 200 万元的部分,减半征收个人所得税,且可以在享受现行其他个人所得税优惠政策的基础上叠加享受。
这一档按经营所得计算,与门店的净利润挂钩,不与销售额挂钩。生鲜做得不好时,门店未必有应纳税所得额,减半的优惠也就用不上。
九、社区便利店生鲜机会的判断
社区便利店的生鲜机会,落在品类的可选范围、许可的完整程度与纳税规模三条线上。
品类上,包装菜、蛋品与水果能进门店,活鲜与低温肉进不来,门店的生鲜结构就被这个范围限定了。
许可上,食用农产品与仅销售预包装食品不需要许可,散装食品销售需要,门店的品类一旦跨过去,许可项目就要补齐。
纳税上,月销售额 10 万元是一条线,线以下的门店增值税为零,线以上的按 1% 征收,优惠的力度随规模递减。
三条线叠在一起,社区店做生鲜的规模不会太大,作用是补足到店频次,不是取代标品。



写点看法