

农产品直播的区域案例复盘
关键词 直播涉税案件私户收款转换收入性质虚假申报佣金收入申报区域案例
一、四起案件与它们的共同起点
2026 年 1 月 14 日与 7 月 10 日,税务部门分两批集中曝光了网络主播与网店的偷税案件,涉及重庆、甘肃、浙江、辽宁、山东、四川、北京等多个省份。
公开的通报里,检查的起点有三种,税收大数据比对、实名举报、相关部门推送的线索。重庆彭煊之案的线索来自税收大数据分析,天水杨遂娃案的线索来自实名举报,兰州郭晓峰案的线索来自相关部门推送。
三种线索指向同一类异常,账号的经营规模与申报的纳税数据不匹配。
二、杭州许静婉案:私户收款与收入性质
杭州市税务局第三稽查局查的是 2021 年到 2023 年的一段经营。许静婉在网络平台从事直播带货,手法有两处,用私人账户收款隐匿收入,以及转换收入性质。
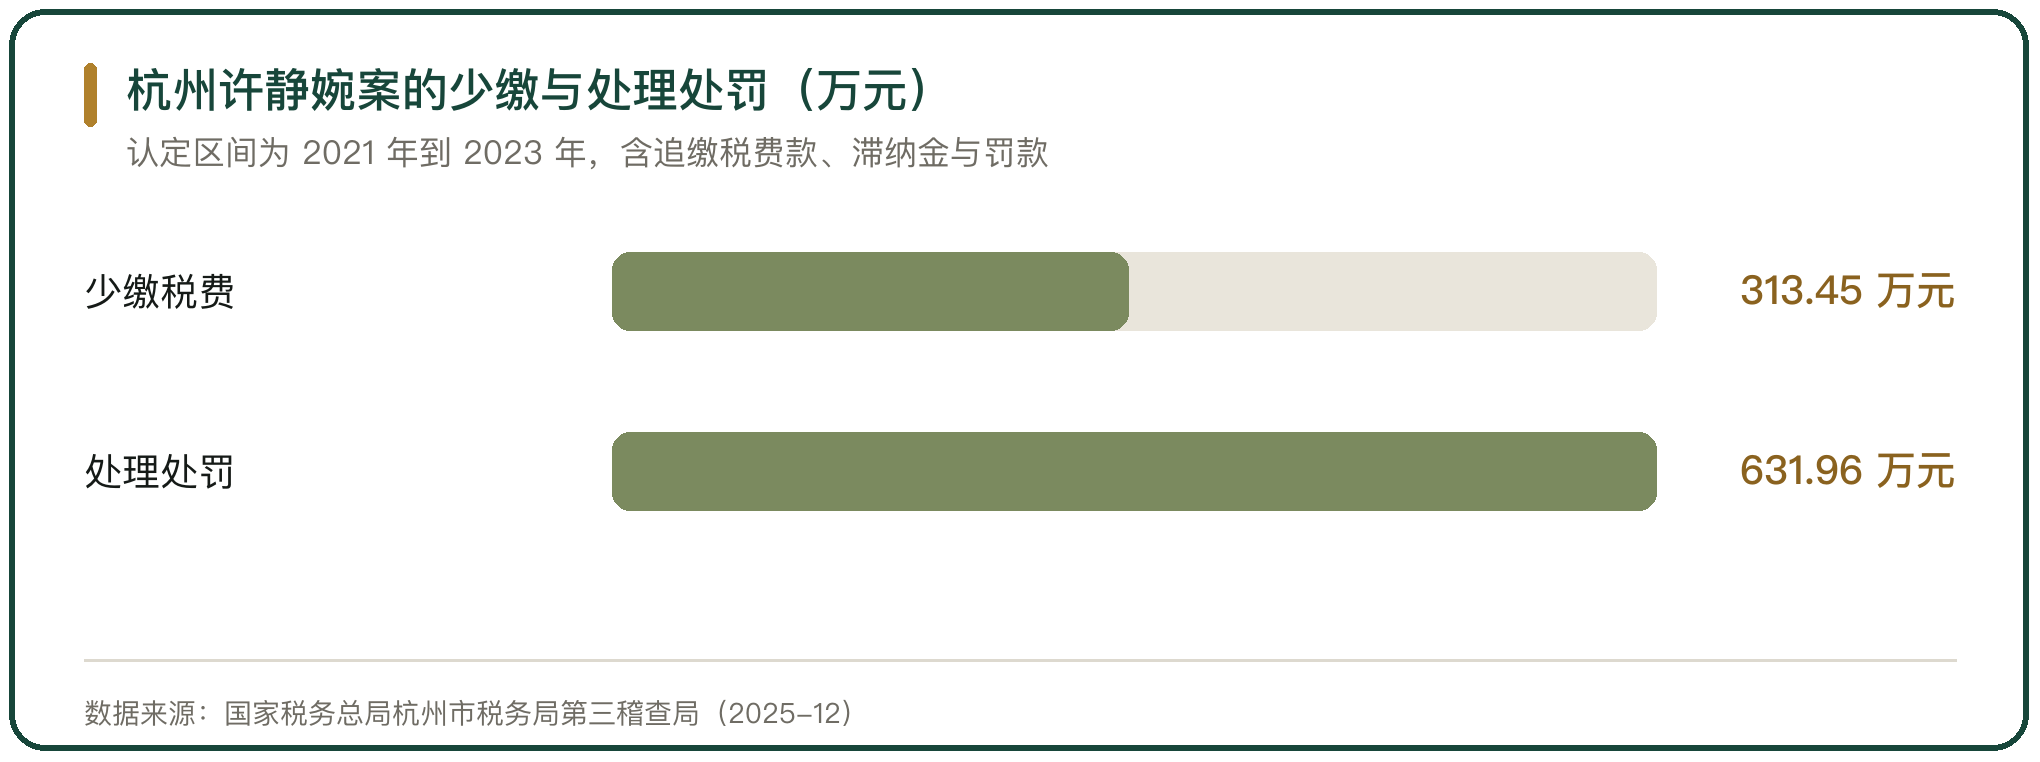
两处手法对应两种少缴的税。私人账户收款隐去的是收入的归属主体,转换收入性质改变的是适用的税目与税率。经查,这段经营期里少缴个人所得税、增值税等税费共计 313.45 万元。
2025 年 12 月,杭州市税务局第三稽查局作出追缴税费款、加收滞纳金并处罚款共计 631.96 万元的处理处罚决定,涉案款项已全部追缴入库。
三、重庆彭煊之案:粉丝量与实际申报的落差
重庆市税务局第三稽查局查的是一段短视频与广告收入。彭煊之的账号粉丝量超过 3000 万,2021 年到 2023 年账号发布的视频平均点赞量保持在 100 万。
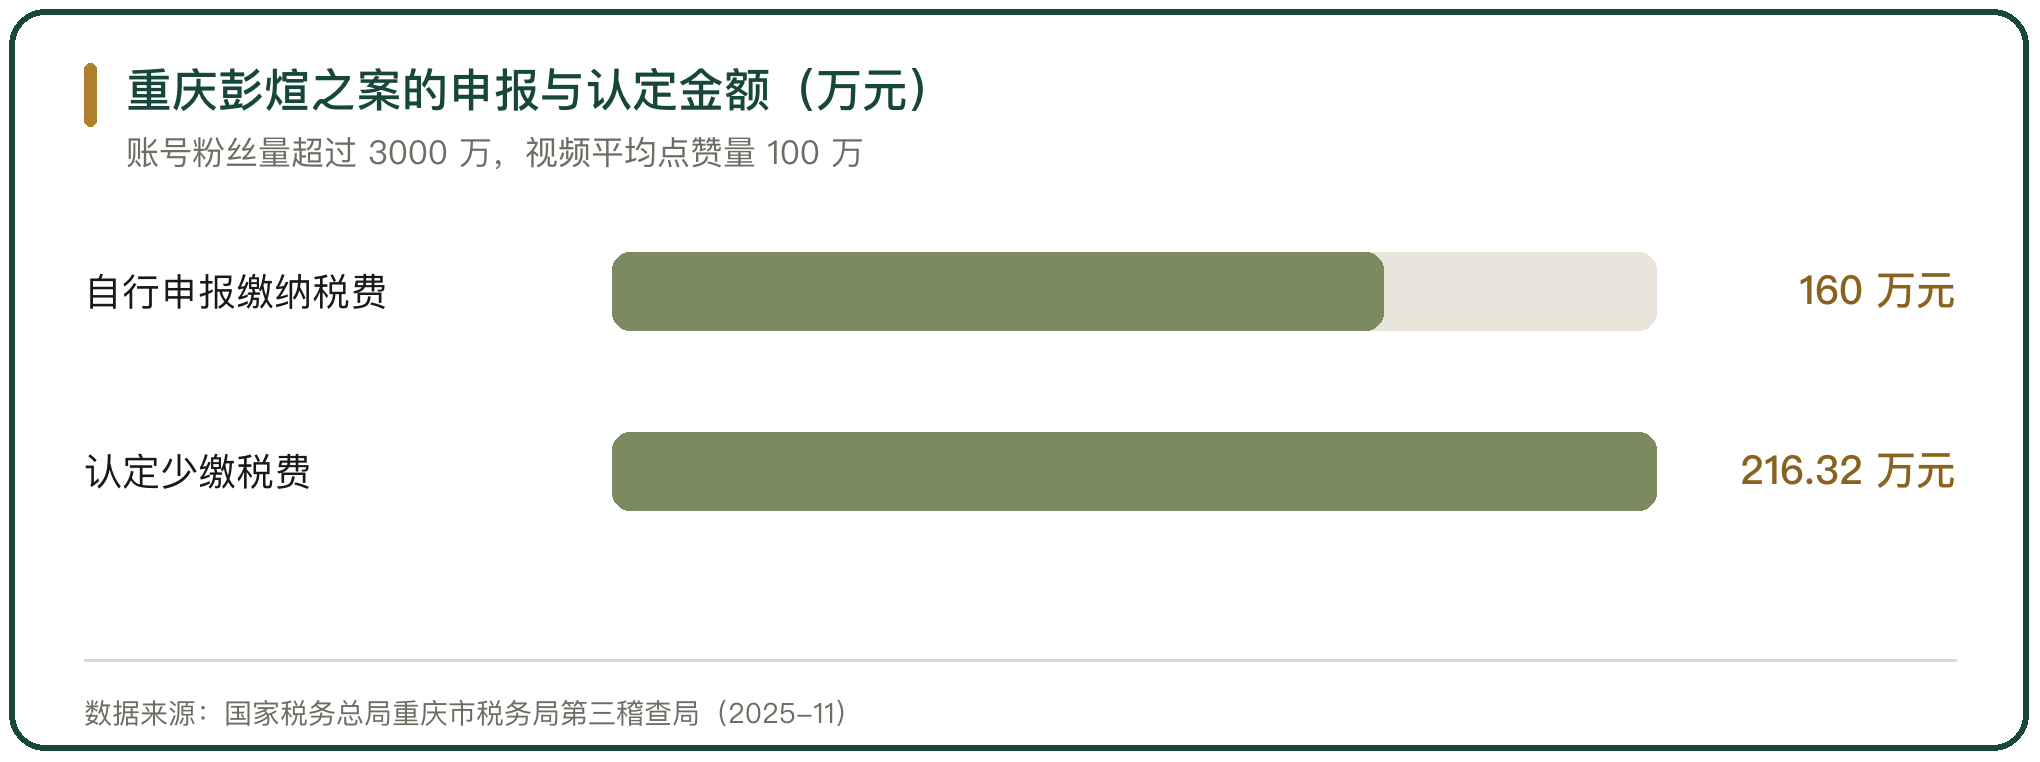
这 3 年里,其自行申报缴纳的税费总计不足 160 万元。差额由税收大数据比对发现。经查,2021 年到 2023 年,彭煊之从事短视频创作、接拍商务广告等经营活动,通过隐匿收入、进行虚假申报等方式,少缴个人所得税、增值税等税费共计 216.32 万元。
2025 年 11 月,重庆市税务局第三稽查局作出追缴税费款、加收滞纳金并处罚款共计 415.05 万元的处理处罚决定。
四、兰州郭晓峰案:佣金结算与账户流水
兰州市税务局稽查局的线索由相关部门推送,指向收入与纳税申报数据不匹配。郭晓峰的账号粉丝量 240 万,橱窗展示商品 200 余件,销售量累计达百万单。
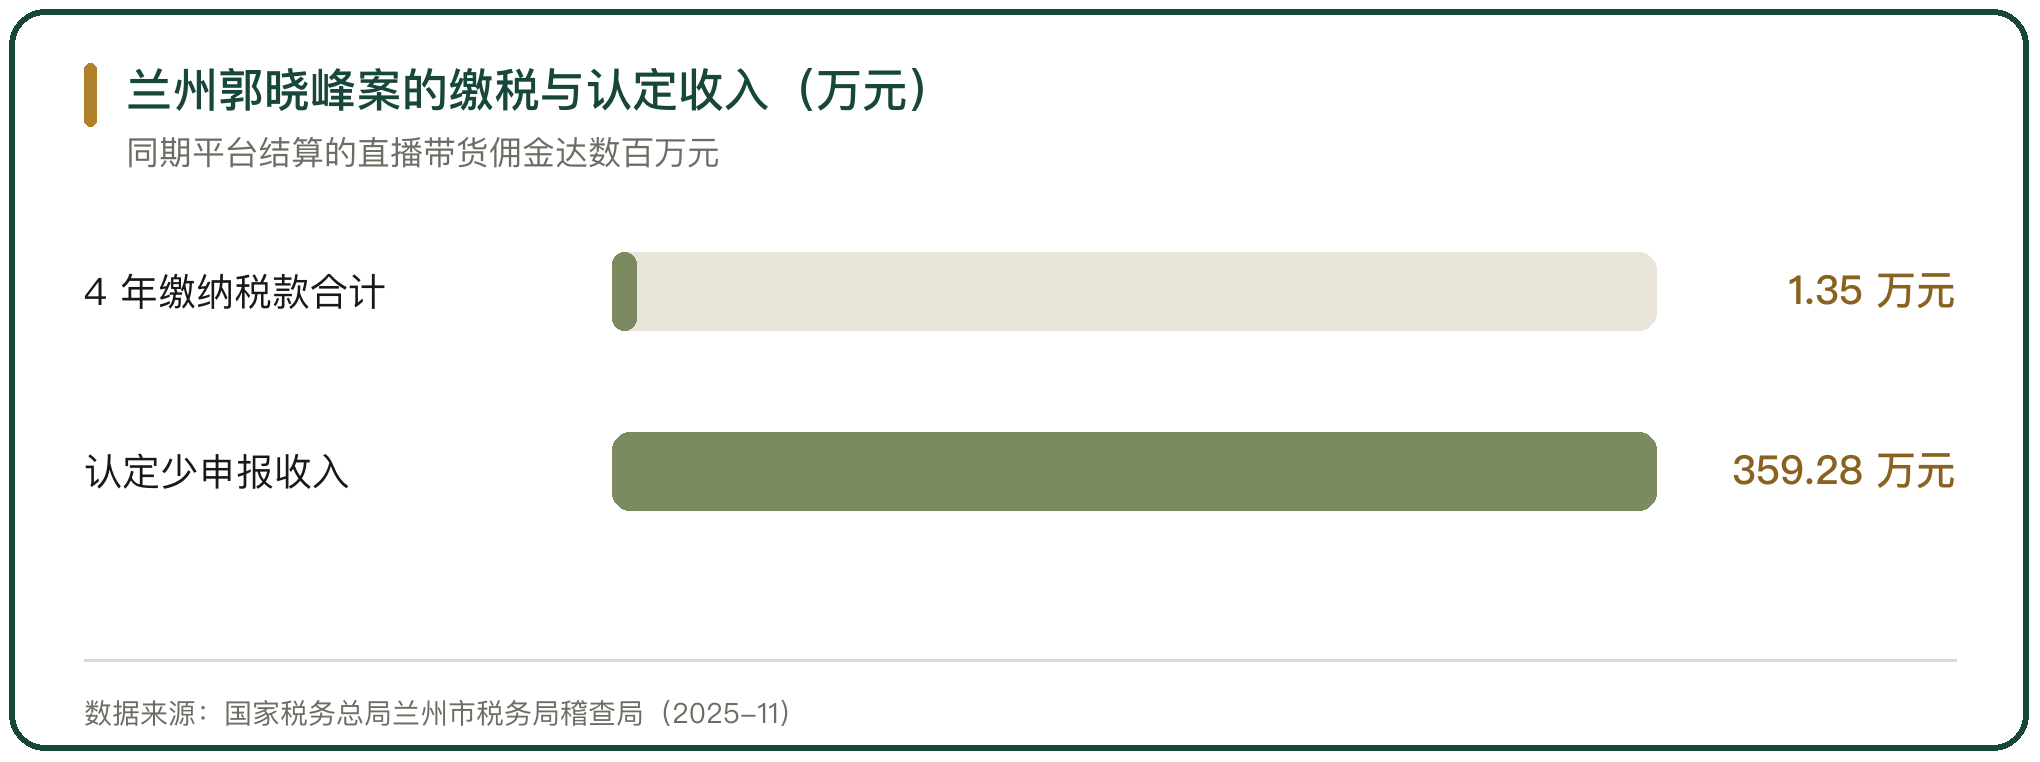
2021 年到 2024 年,他每年申报的收入不足 10 万元,4 年缴纳税款合计 1.35 万元。检查人员先查询平台的资金结算数据,发现这 4 年通过平台结算的直播带货佣金高达数百万元,随后逐笔核实私人账户的收款来源,确认其中近 400 万元是从直播平台取得的劳务报酬。
剔除已申报部分,认定少申报收入 359.28 万元。2025 年 11 月,兰州市税务局稽查局作出追缴税费款、加收滞纳金并处罚款共计 210.90 万元的处理处罚决定。
五、天水杨遂娃案:直播佣金与虚假填报的退税
天水市税务局第一稽查局的线索来自实名举报。杨遂娃在某网络平台的账号有近 30 万粉丝,2022 年 5 月开始直播带货,带货总销量在同类主播中排名靠前。
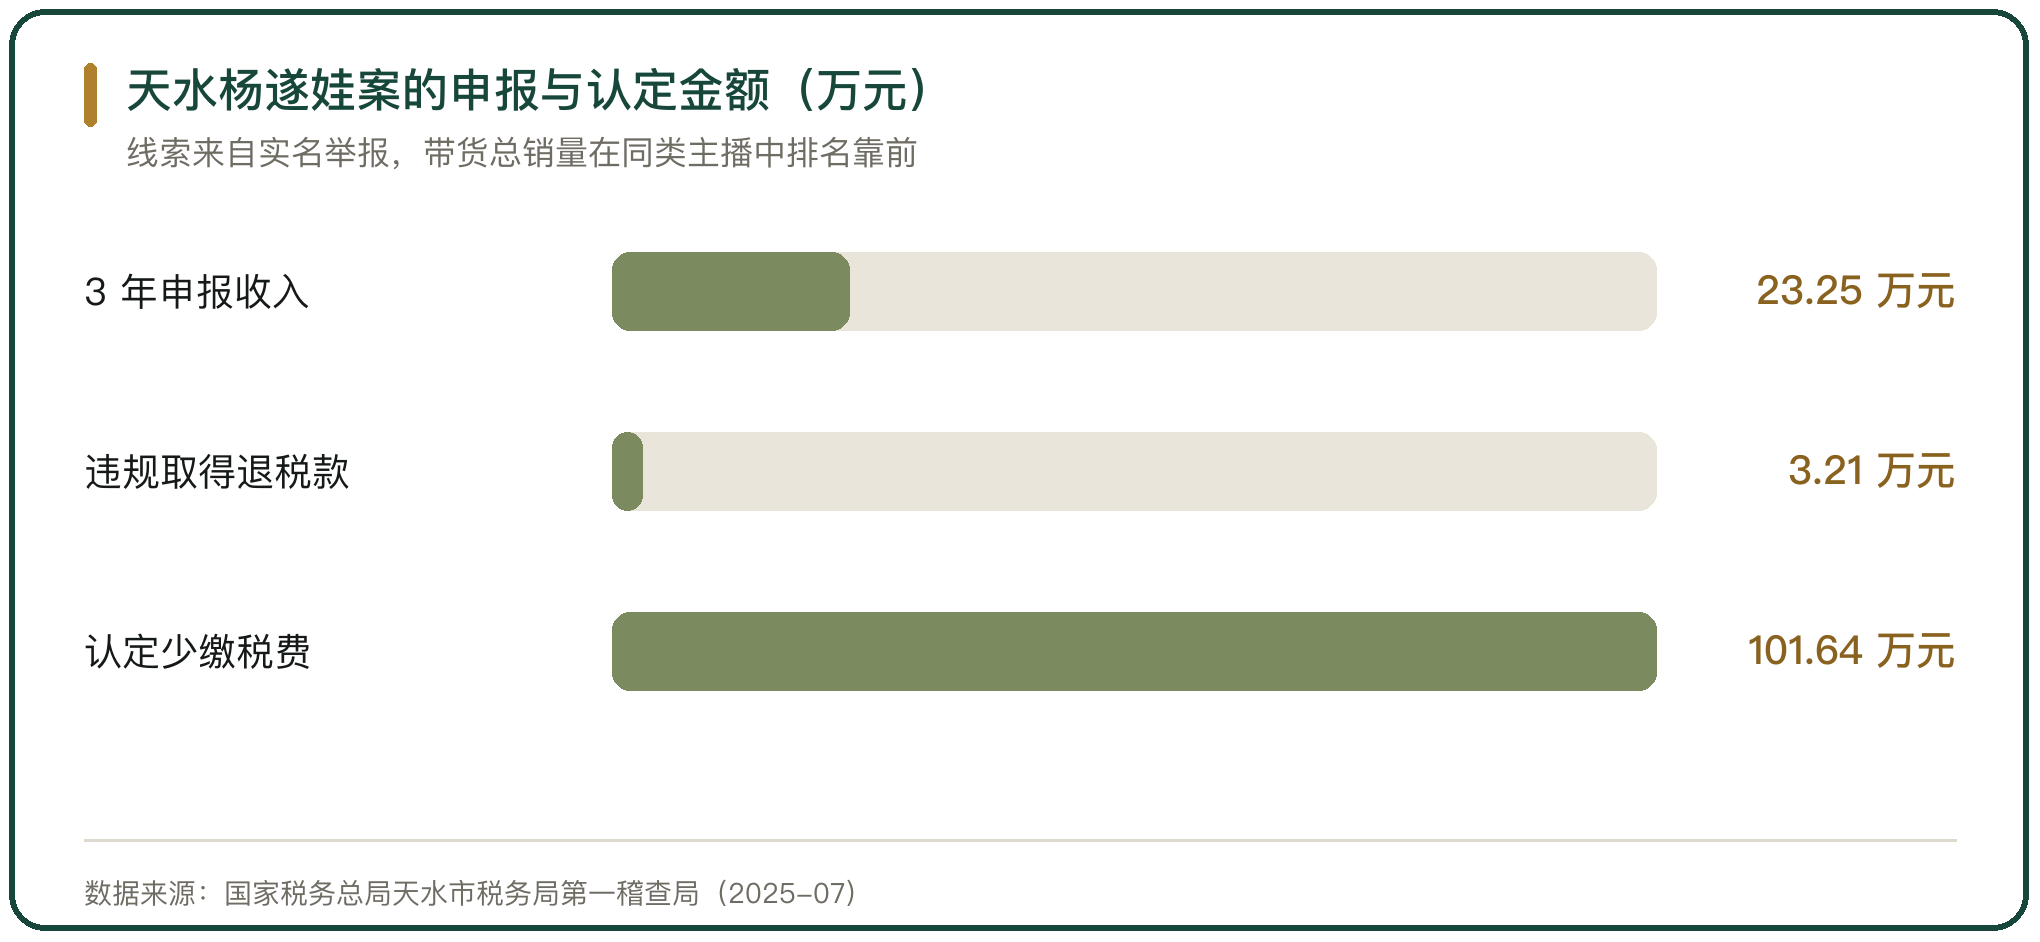
税务信息系统里,2022 年到 2024 年她的纳税申报收入只有 23.25 万元,3 年缴纳税费 1 万余元。汇算清缴时,她不如实填报个人收入,每年都虚假填列申报数据,导致预扣预缴部分形成退税,3 年共违规取得退税款 3.21 万元。
经查,这 3 年她通过隐匿收入、进行虚假申报等方式,少缴增值税、个人所得税等税费 101.64 万元。2025 年 7 月,天水市税务局第一稽查局作出追缴税费款、加收滞纳金并处罚款共计 181.40 万元的处理处罚决定。
六、聊城奶泡商贸案:注销之后的追责
聊城开发区奶泡商贸经营部是一家个体工商户,在电商平台卖化妆品与护肤品。检查人员核查网络店铺发现,单件商品售价从 9.9 元到 6999 元,2023 年到 2024 年累计销量 118.6 万件,估算销售额超过 1.5 亿元。
这家店自设立起没有办理税务信息确认,也没有进行纳税申报,2024 年 7 月办理了注销。登记地址查不到经营场所、商品存放痕迹与工作人员,登记的联系电话是空号。案件由原始注册档案切入,从中取得实际控制人的身份信息。
民法典规定个体工商户的债务由个人财产承担。2025 年 7 月,聊城市税务局第一稽查局对实际控制人任威作出追缴税费款、加收滞纳金并处罚款共计 971.29 万元的处理处罚决定,认定的少缴税费为 544.72 万元。
七、四起案件的违规手法对照
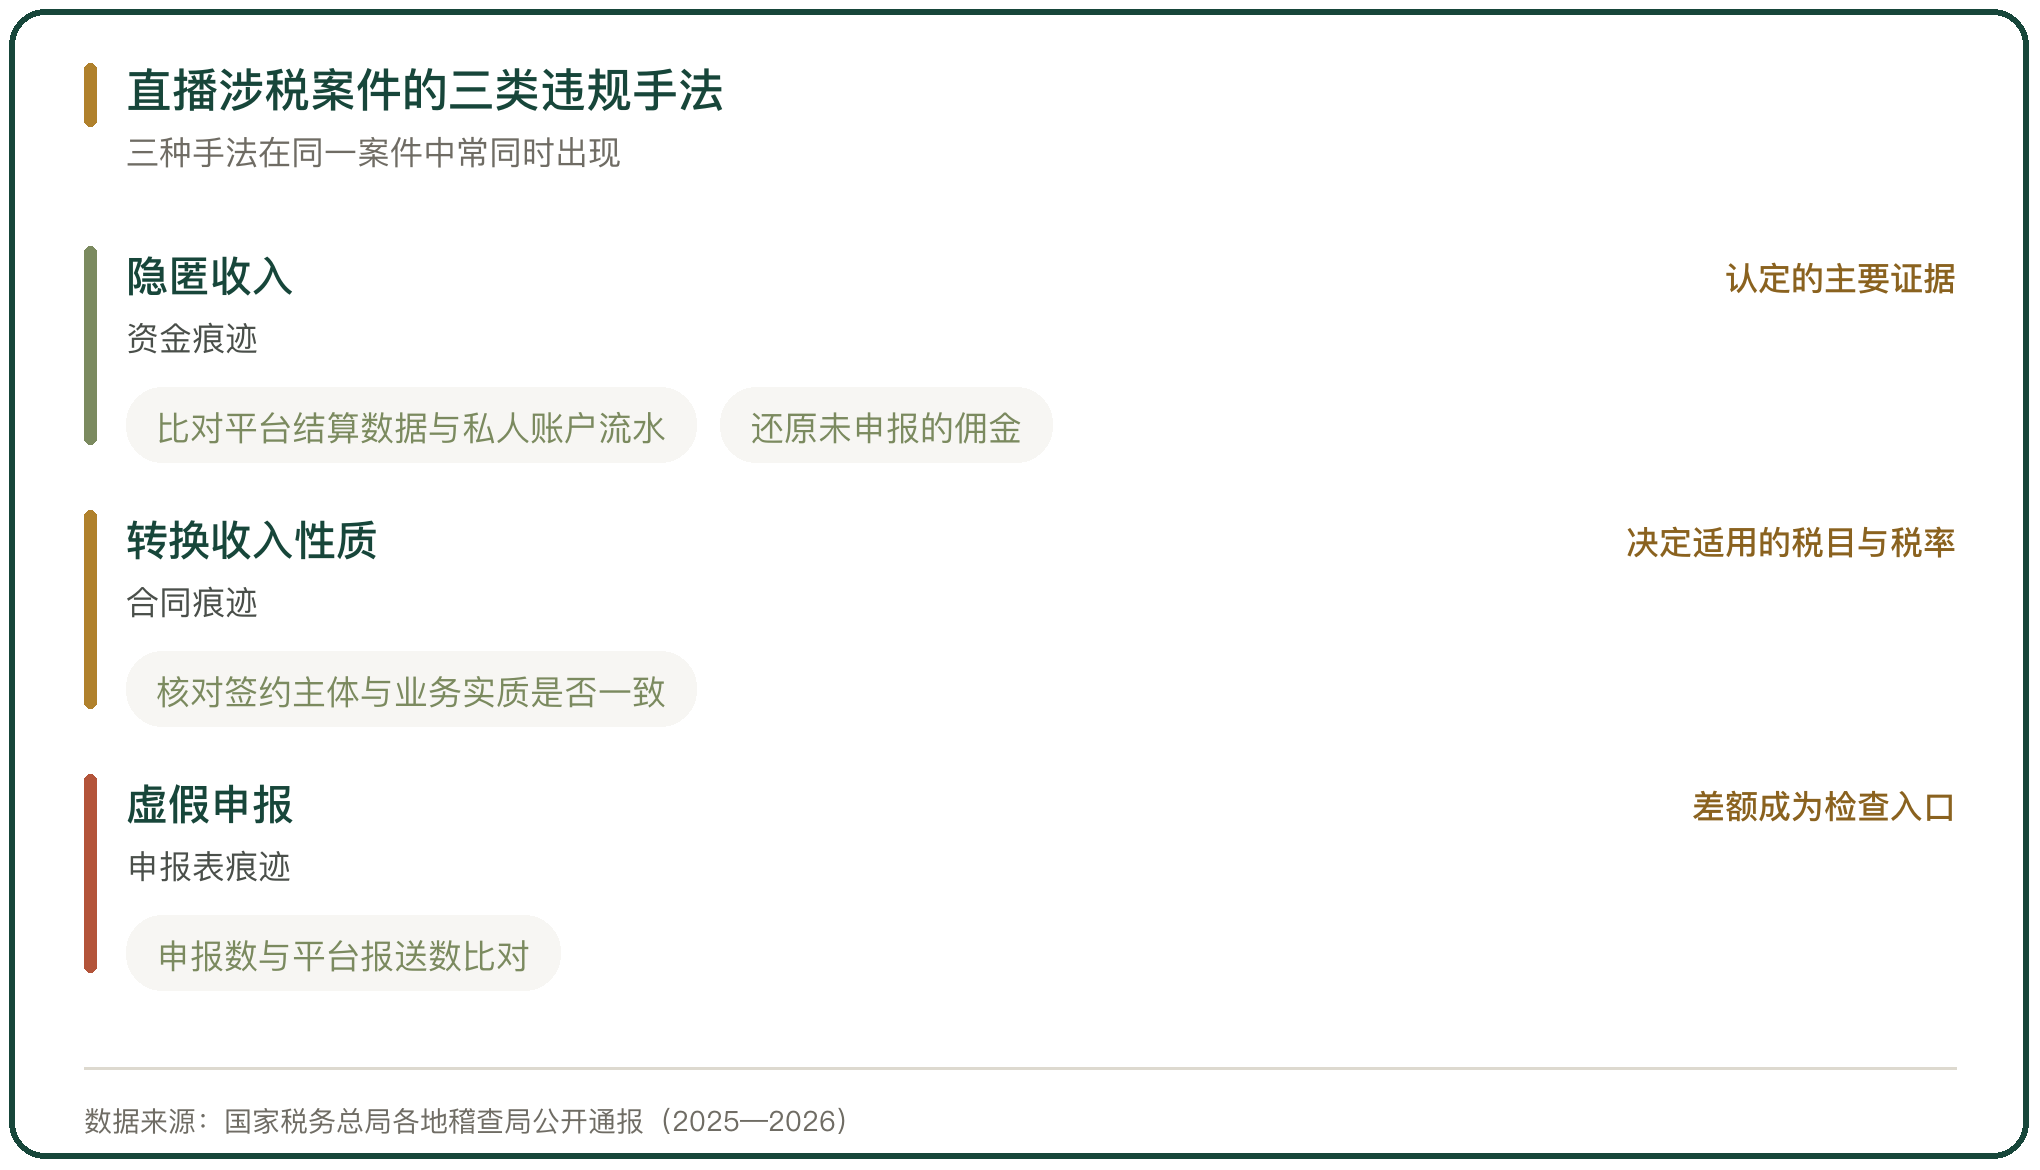
四起直播案件的手法集中在三类,隐匿收入、转换收入性质、虚假申报。三类手法在证据上的痕迹不一样。
隐匿收入留下的是资金痕迹。检查人员比对平台结算数据与私人账户流水,就能把未申报的佣金还原出来。
转换收入性质留下的是合同痕迹,要看签约主体与业务实质是不是一致。虚假申报留下的是申报表痕迹,把申报数与平台报送数放在一起比对就能看出差额。
三种手法常一起出现。隐匿收入之后,申报表上的数字随之变低,收入性质也会跟着被调整。
八、平台报送涉税信息之后的检查方式
检查方式在 2025 年之后有了一处变化。《互联网平台企业涉税信息报送规定》自 2025 年 6 月 20 日公布施行,要求平台企业于季度终了的次月内报送平台内经营者和从业人员的身份信息与上季度收入信息。
报送的口径包含收入总额、退款金额与收入净额。收入总额指销售款项的全部价款与增值税税额合计,不扣除向平台支付的佣金、服务费。
这组数据与主播自行申报的数字放进同一个口径之后,差额就是检查的入口。前面几起案件的通报里,税收大数据分析、实名举报与部门推送三条线索,都可以在这个口径下被复核。
九、区域案例的共性
把几个省份的案例放在一起看,共性落在三处。
第一处是规模与申报的落差。粉丝量、带货销量这些平台前台数据是公开的,申报收入是后台数据,两者的差额一旦拉开,检查就启动。
第二处是资金路径。涉案收入多数通过私人账户结算,账户流水成为认定的主要证据。
第三处是行业分布。公开曝光的案件集中在美妆、服装、食品与农产品几个类目,共同点是佣金比例高、退货率低、复购稳定。
十、区域案例给出的边界
这几起案件的金额与处理,给直播行业留下三条可核的边界。
第一条是收入的申报口径。平台结算的佣金、商务广告的报酬、直播打赏的分成,都在纳税范围内,按劳务报酬或经营所得申报,适用哪一项要看签约主体与业务实质。
第二条是账户的使用方式。用私人账户收款本身不违法,把经营收入与个人消费混在同一个账户里、让收入脱离申报,就会形成认定的证据。
第三条是主体注销的效力。个体工商户注销之后,经营者对经营期间的税收义务承担连带责任,注销不改变责任的归属。



写点看法