

直播电商的税务合规要求
关键词 直播电商税务合规平台涉税信息报送主播纳税义务转换收入性质拆分收入核定征收
一、平台报送制度的内容
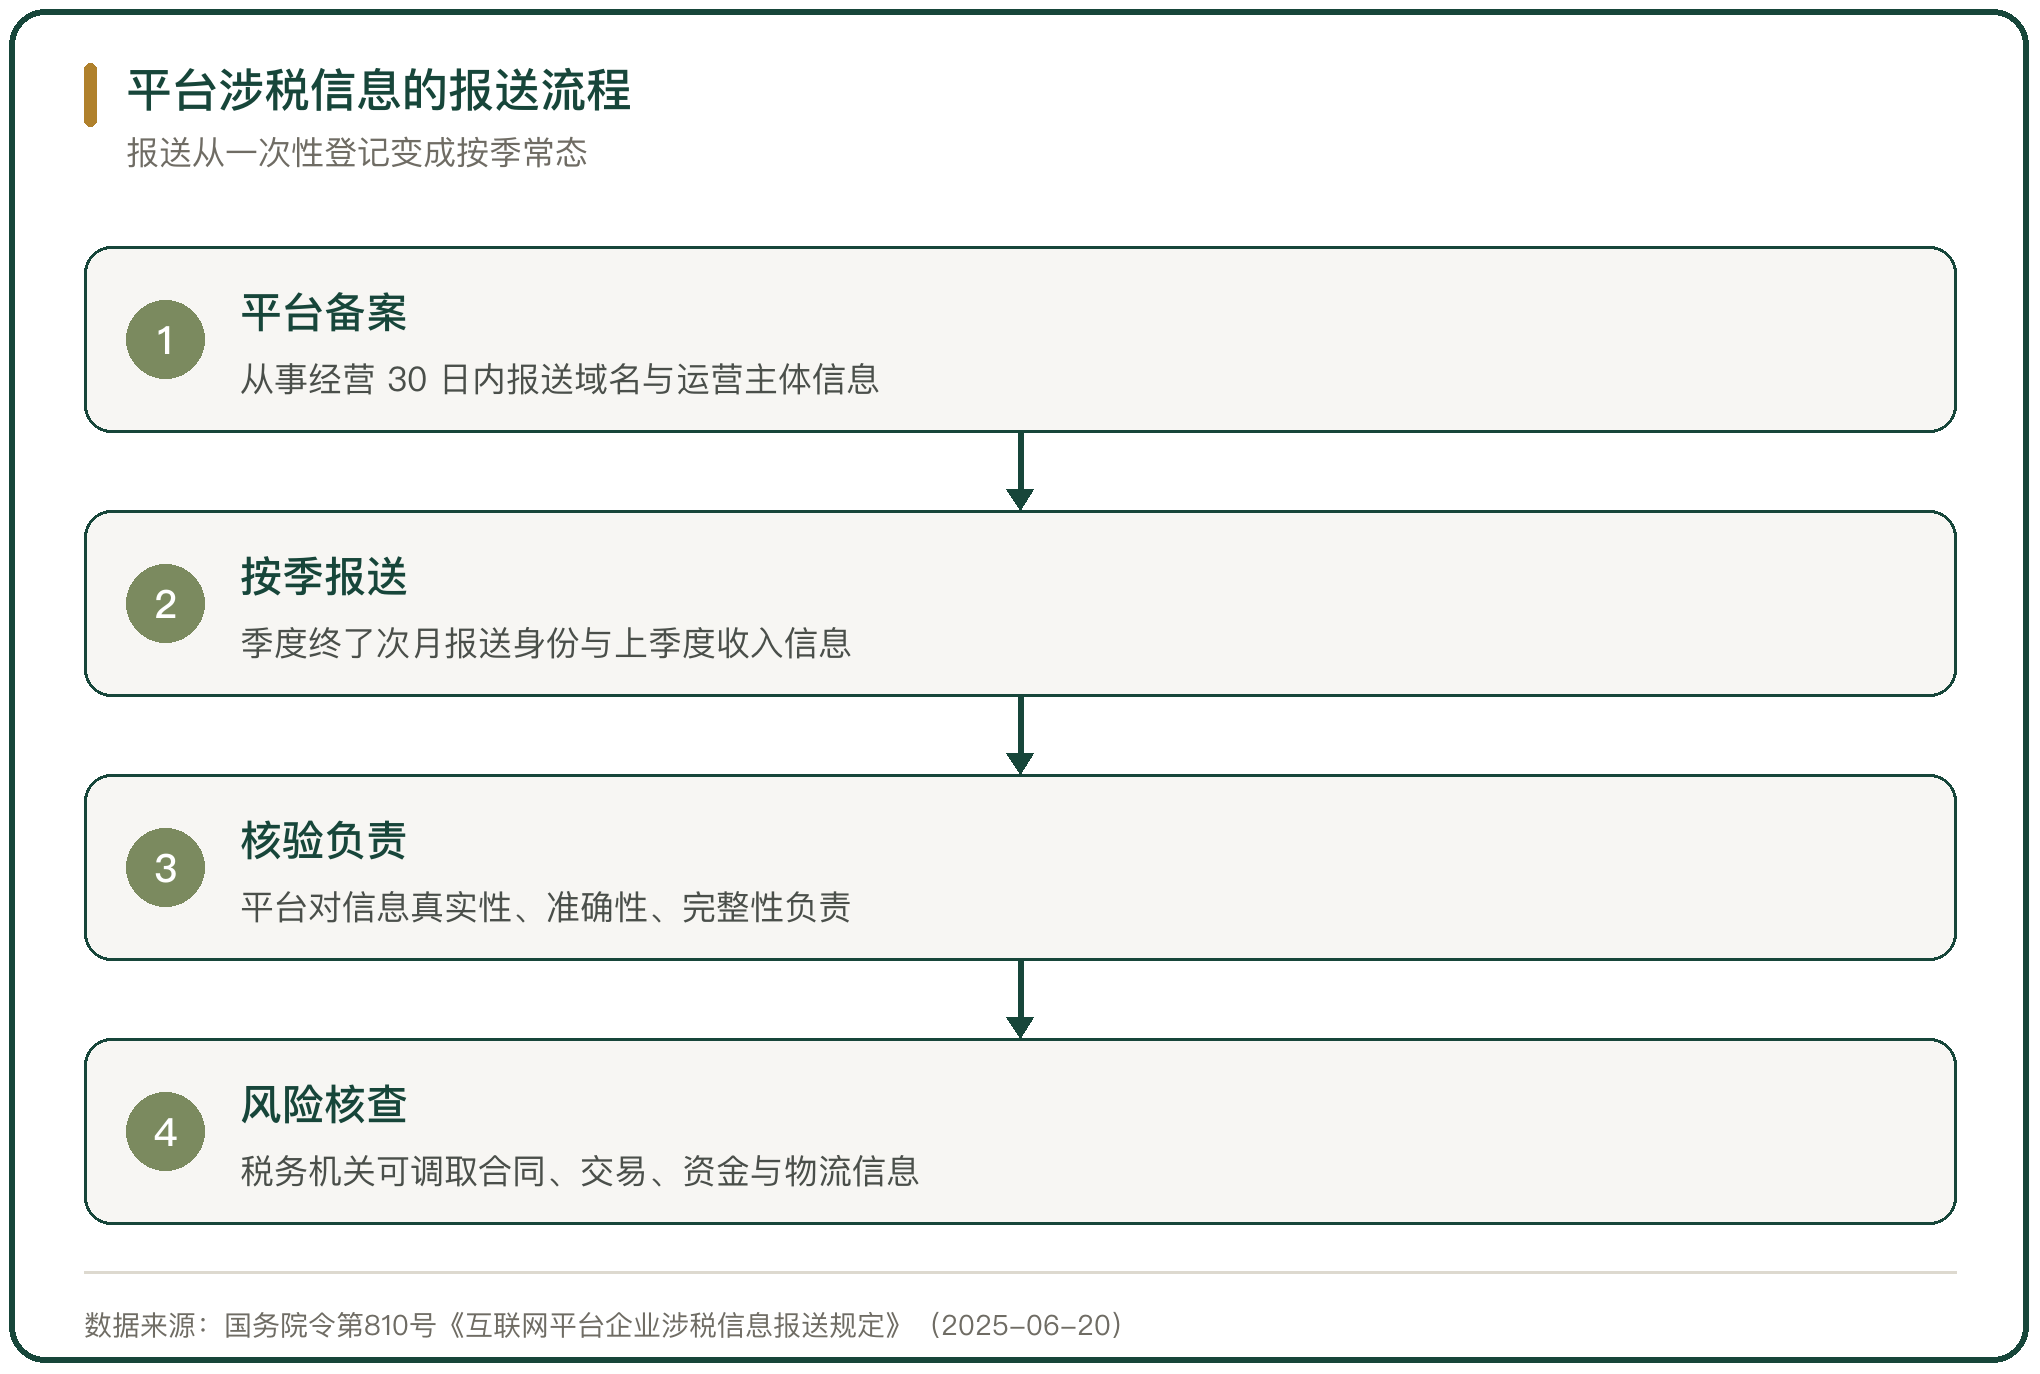
《互联网平台企业涉税信息报送规定》以国务院令第 810 号的形式公布,2025 年 6 月 20 日起施行。规定要求平台企业向主管税务机关报送平台内经营者和从业人员的身份信息与收入信息,并对信息的真实性、准确性与完整性负责。
报送的机制是常态化的。平台自从事互联网经营业务之日起 30 日内报送平台域名、业务类型与运营主体信息,此后按季报送,报送窗口是季度终了的次月。平台未按期报送,由税务机关责令限期改正;逾期不改正的处以罚款,情节严重的责令停业整顿。
二、报送的范围与例外
报送的对象是平台内的经营者和从业人员,包括以个人名义提供营利性服务的自然人。规定施行之前的涉税信息不需要报送,平台已办理扣缴申报或代办申报时已填报的信息不需要重复报送。
例外情形里有一条容易被误读。在平台内从事配送、运输、家政等便民劳务活动、依法享受税收优惠或不需要纳税的从业人员,平台不需要报送其收入信息;综合所得年收入不超过 12 万元的从业人员,绝大部分在减除各项扣除后不用缴纳个人所得税。按规定,目前平台内从业人员接近 1 亿人。
三、主播与机构的纳税义务
主播的纳税义务随合作方式变化。以个人名义与平台或商家签约、只提供直播劳务的,取得的是劳务报酬所得,由平台或商家按规定预扣预缴,年终并入综合所得汇算清缴;成立个体工商户、个人独资企业或合伙企业的,取得的是经营所得。
机构承担的是扣缴与代办的义务。国家税务总局明确,平台企业为平台内从业人员办理扣缴申报、代办申报时已填报的信息不需要重复报送,但扣缴与代办的准确性仍在平台一侧。机构把主播的收入性质报错,风险随申报链条往下传。
四、收入性质的判定
收入性质按是否具备经营性判断。主播没有登记为个体工商户、个人独资企业或合伙企业,独立从事税法列举的劳务活动而取得的所得,按劳务报酬所得计税;登记了商事主体并实质开展经营的,按经营所得计税。
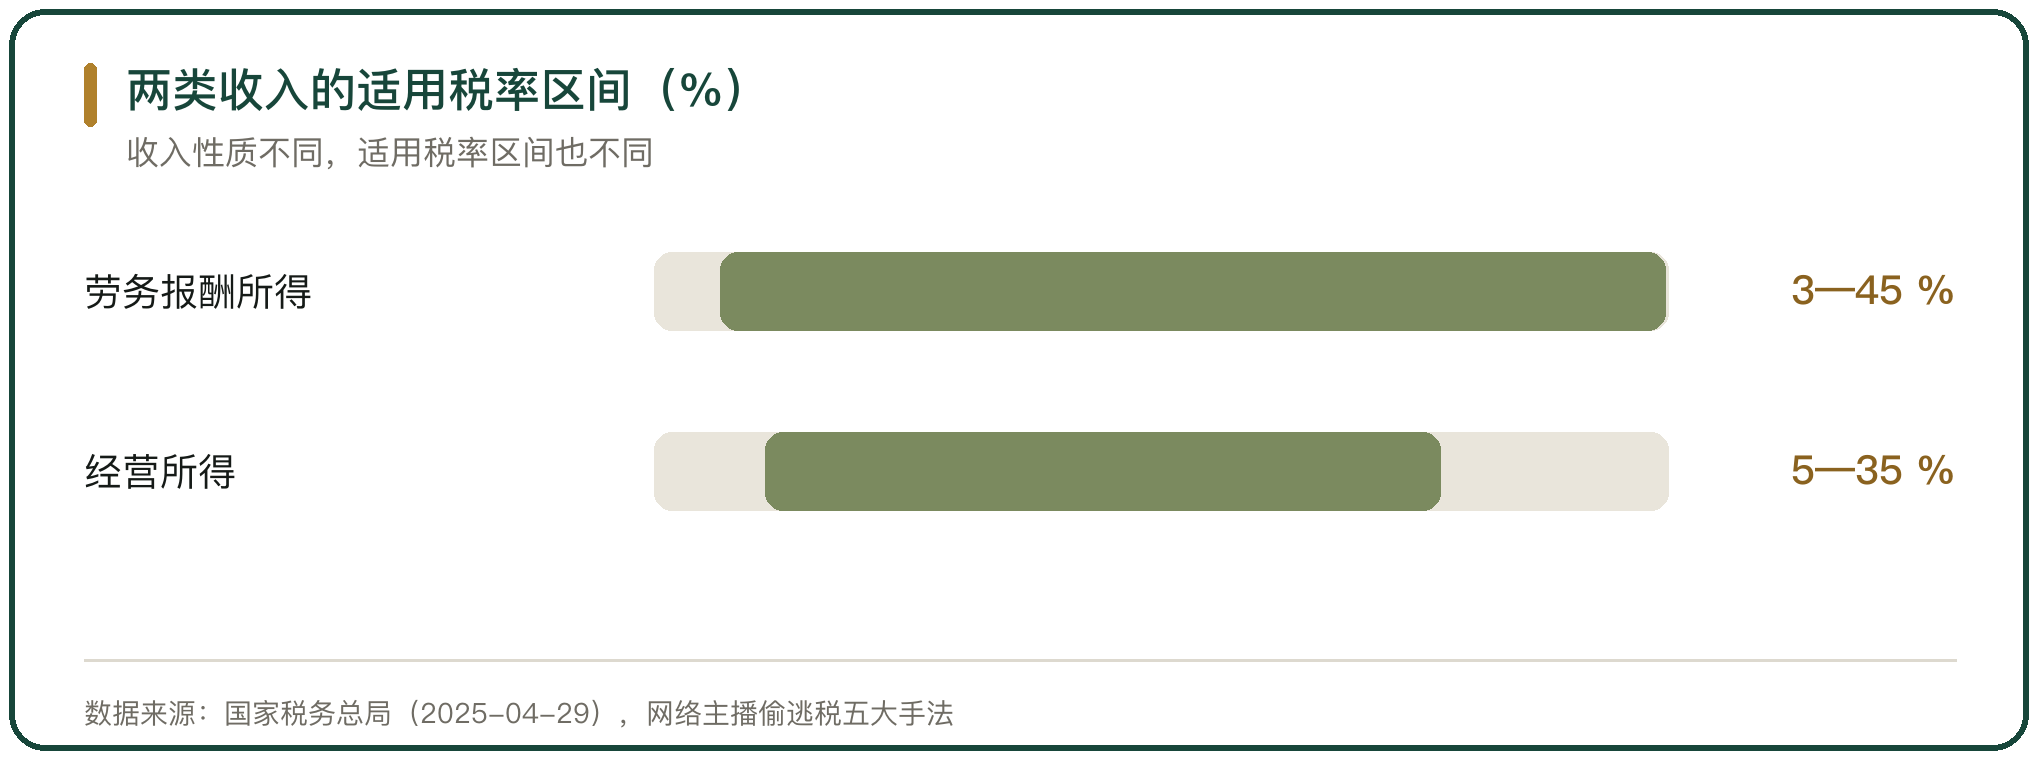
两类所得的适用税率区间不同,判定标准就变得关键。经营性与非经营性的核心,是主播是否自行承担场地租金、设备购置与人员雇佣等经营成本,是否自主决策、自负盈亏。只注册主体、没有真实业务,不改变收入的性质。
五、常见的违规手法
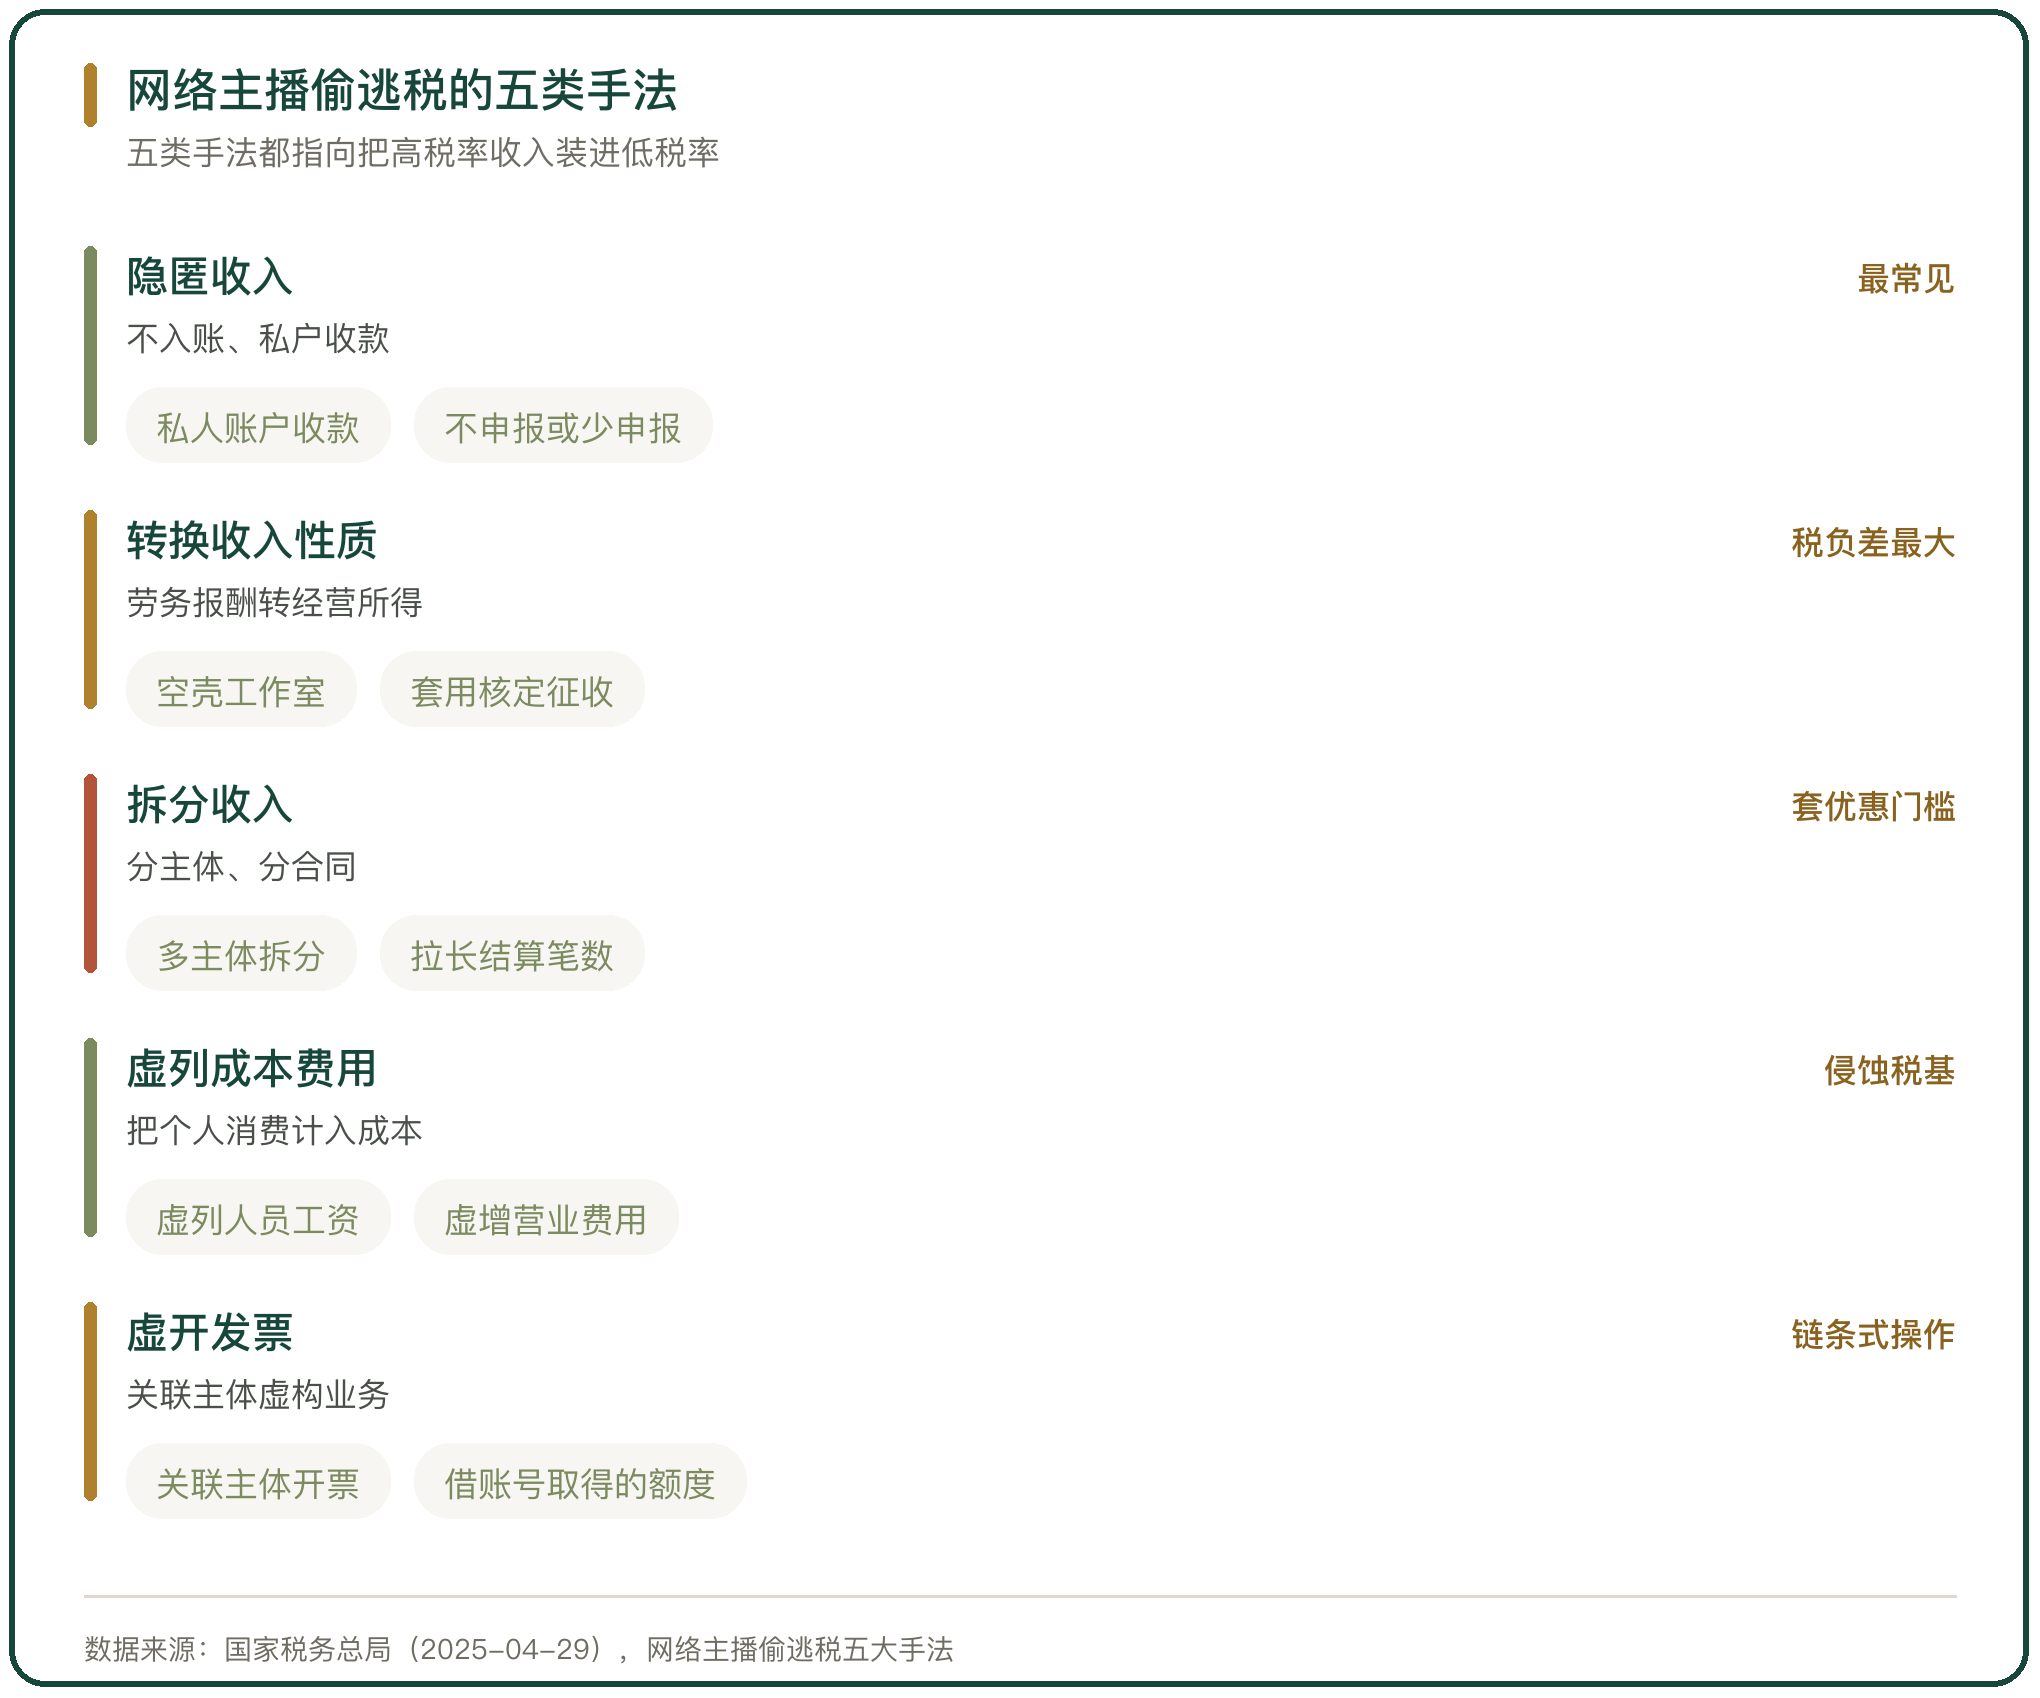
国家税务总局归纳过网络主播偷逃税的五类手法,分别是隐匿收入、转换收入性质、拆分收入、虚列成本费用与虚开发票。转换收入性质的做法,是把劳务报酬或工资薪金通过空壳工作室转成经营所得,套用核定征收降低税负。
拆分收入的做法与税收优惠的门槛有关。个体工商户月销售额未超过 10 万元可享受免征增值税优惠,征收率按 1% 执行;年应纳税所得额不超过 200 万元的部分,减半征收个人所得税。把收入拆到多个主体、多个合同,就能把整体税负压到优惠区间以内。
六、补税与处罚的规模
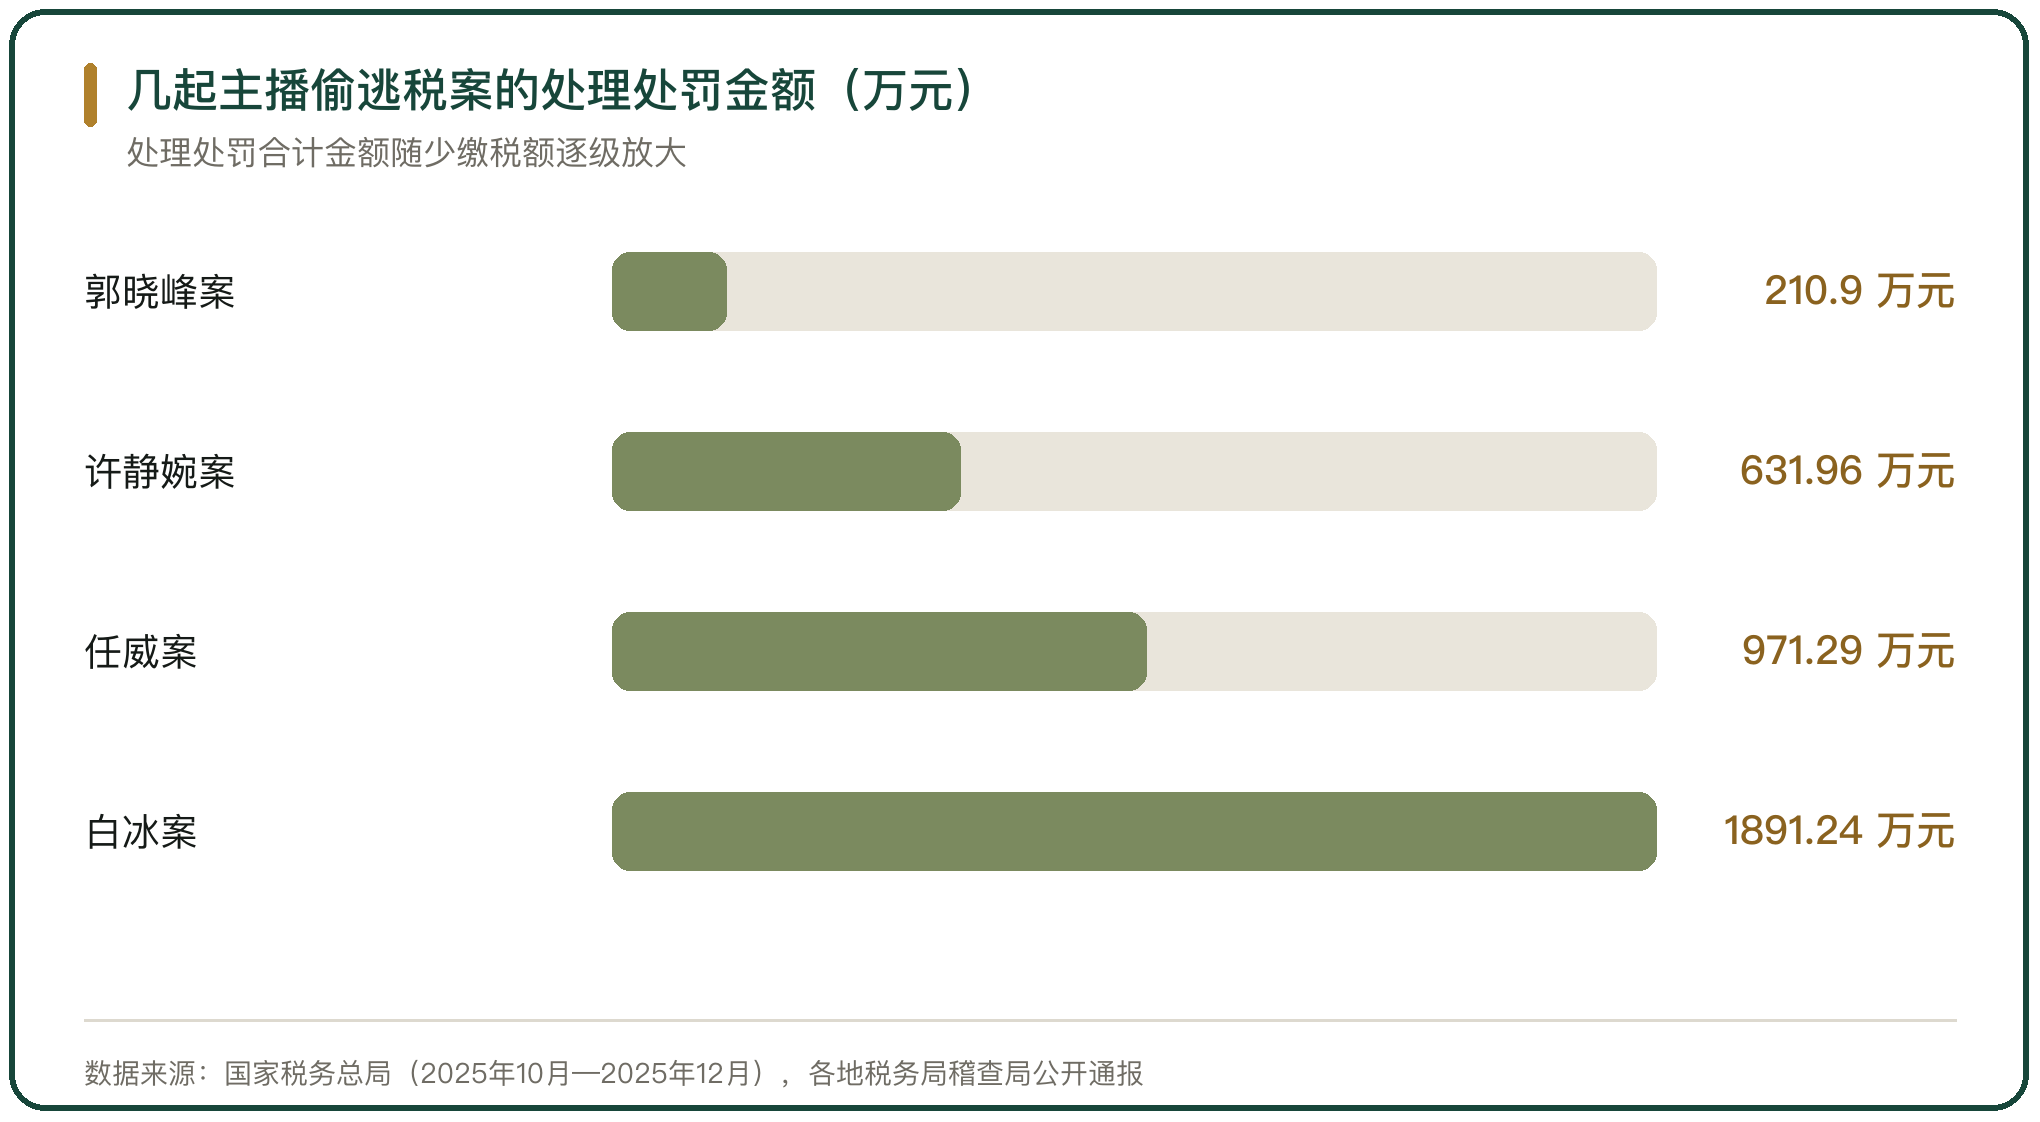
稽查已经形成规模。网络主播白冰在 2021 年至 2024 年通过转换收入性质、虚假申报等方式少缴个人所得税、增值税、契税等税费,2025 年 10 月被追缴税费款、加收滞纳金并处罚款,处理处罚金额接近其少缴税额的两倍。
同类的处理在各地展开。网络主播郭晓峰在 2021 年至 2024 年通过平台结算的直播带货佣金数百万元,4 年间的申报纳税额与其带货规模明显不匹配,少缴税费 97.74 万元,2025 年 11 月被兰州市税务局稽查局作出追缴税费款、加收滞纳金并处罚款的处理处罚决定。
聊城市税务局第一稽查局查处的任威,通过私人账户收款、未依法办理税务信息确认与纳税申报,隐匿经营收入 2.07 亿元,少缴税费 544.72 万元。
七、阴阳合同与收入拆分
阴阳合同与收入拆分是同一类做法的两种形态。前者把同一笔交易拆成两份合同,一份用于对外申报、一份用于实际结算;后者把同一笔收入分到多个主体或多次结算,压低单笔金额。
这两种做法都在报送制度下失去了空间。平台按季报送收入信息,合同金额、交易明细与资金流向可以与报送数据交叉比对,申报口径与真实收入的偏离会被识别。税务检查中还可以调取合同订单、交易明细、资金账户与物流信息。
八、报送制度对行业的影响
报送制度把合规成本前移到了平台和机构。平台要核验并报送信息,机构要按正确的收入性质做扣缴,主播要按规定如实申报;此前依赖信息不对称的操作空间随之收窄。
行业结构也在变化。品牌店播与中腰部主播的占比上升,头部主播的流量向中小主播分散,收入的真实性变得更重要;平台与机构的合规能力,正在成为主播选择合作方时会看的一项。
九、直播电商税务合规的判断
直播电商的税务合规,判断点正在从“报没报”移向“报得对不对”。报送是形式,收入性质与税前扣除的准确性才是实质;主体注册与核定征收的适用,都要有真实的经营作支撑。
大数据比对会把口径的分歧摆到明面上。平台报送的收入信息、机构的扣缴记录与个人的申报数据放在一起,哪一段对不上就会暴露;补税、滞纳金与罚款的规模,与实际少缴的金额直接相关。



写点看法