

餐饮供应链金融的应用
关键词 供应链金融存货质押电子仓单监管仓应收账款保理重复质押
一、餐饮供应链金融业务的监管口径
餐饮供应链金融业务的规则在 2025 年统一了一次。中国人民银行联合金融监管总局、最高人民法院、国家发展改革委、商务部、市场监管总局印发《关于规范供应链金融业务 引导供应链信息服务机构更好服务中小企业融资有关事宜的通知》,自 2025 年 6 月 15 日起施行。
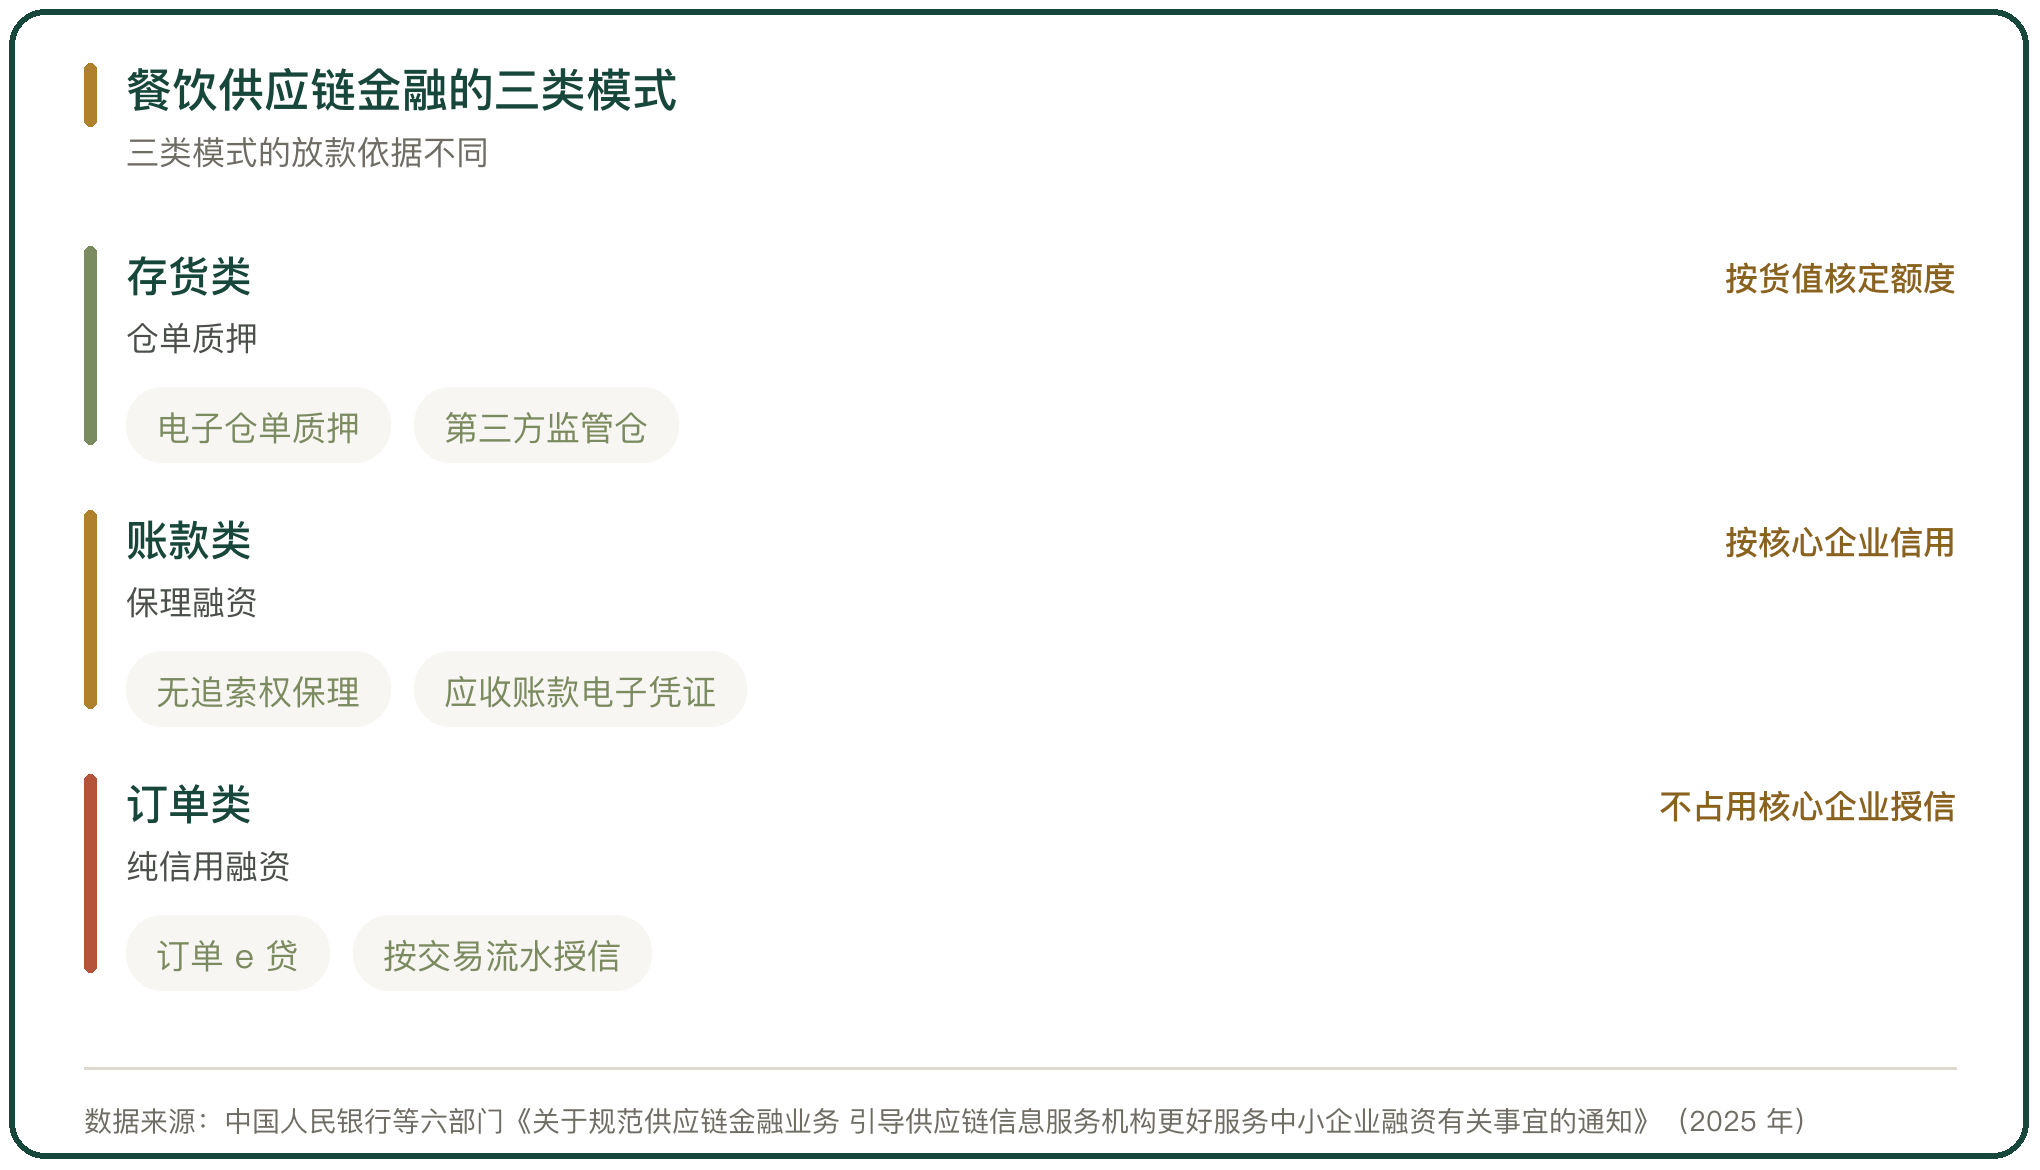
通知明确应收账款电子凭证付款期限原则上应在 6 个月以内,最长不超过 1 年,并对应收账款电子凭证业务设置两年过渡期。通知鼓励商业银行探索供应链脱核模式,支持供应链企业尤其是中小企业开展信用贷款,以及基于订单、存货、仓单等动产和权利的质押融资业务。
二、餐饮供应链金融的存货质押方式
存货类是餐饮供应链金融里最常见的入口。临沂商城供应链金融公共服务平台由临沂商城集团牵头组建,采用国企、研究机构与专业数科团队联合的方式运营,把商户库存的冻品做成电子仓单再对接银行。
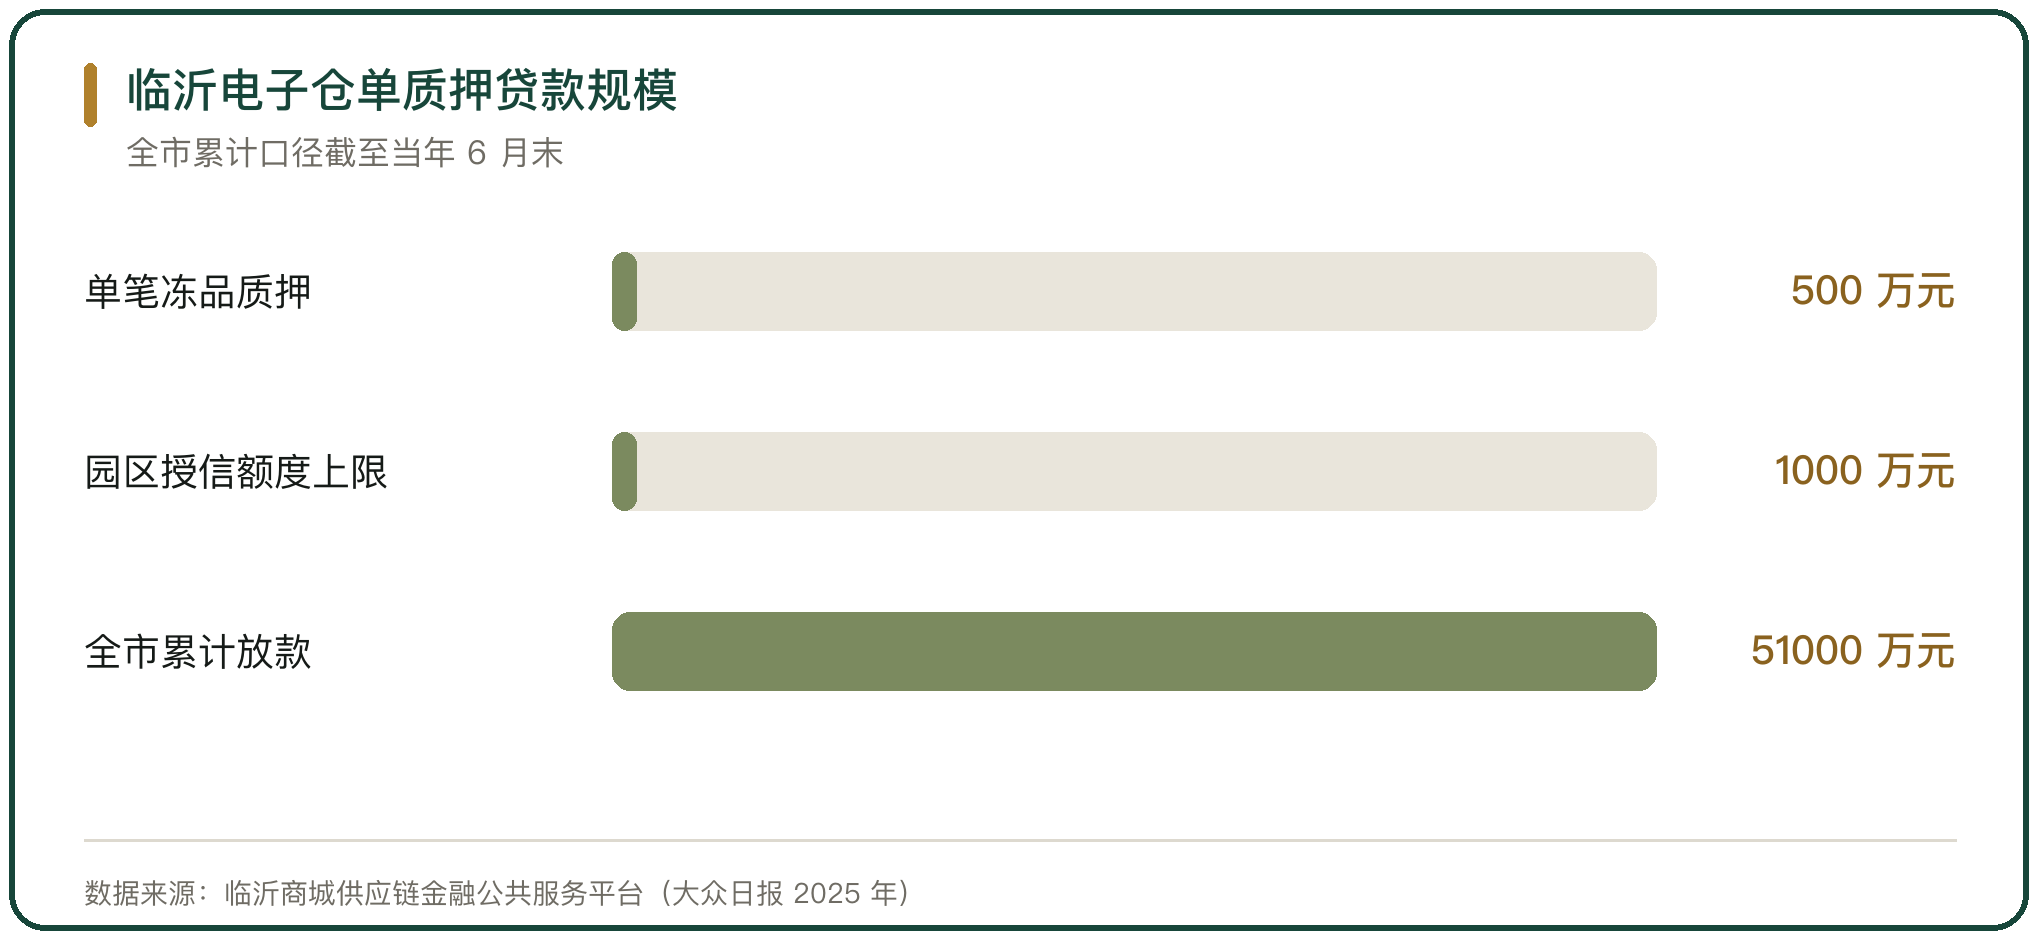
平台披露的一笔业务是,一家肉品加工企业把 360 吨猪肉冻品做成电子仓单,银行办理电子仓单质押贷款 500 万元。园区内肉制品产业链企业的授信额度由 500 万元提升至 1000 万元,累计放贷超过 1 亿元;截至 6 月末,临沂全市累计发放电子仓单质押贷款 5.1 亿元,质押物除猪肉与白条鸭外还包括大豆、钛铁矿。
三、餐饮供应链金融的监管仓模式
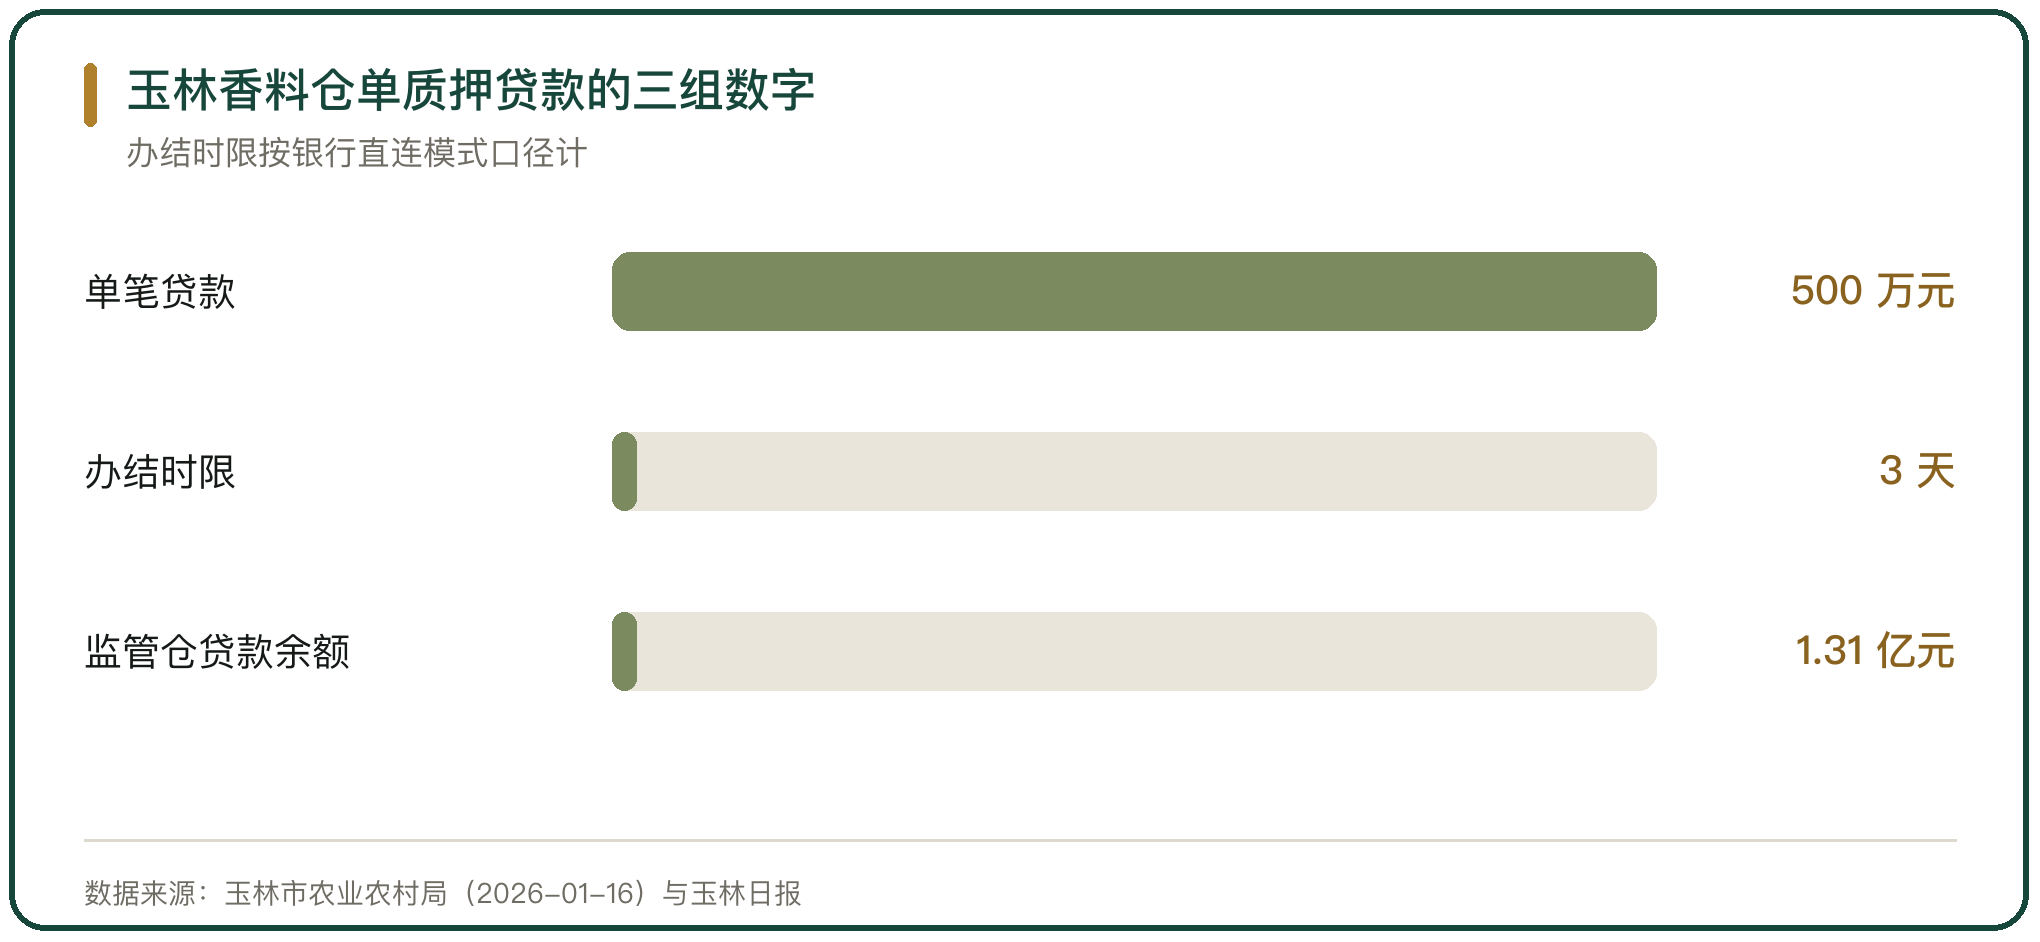
监管仓把仓单、担保与银行三方绑在一处。玉林市供应链融资监管仓(3 号仓)于 2026 年 1 月 16 日开仓,由玉林市农业信贷融资担保有限公司、桂林银行玉林分行与广西亿博冷链物流有限公司联合推出,服务香料与中药材行业商户,开仓活动到场的各地商户 500 余人。
这一模式把仓单作为担保措施,小微企业凭仓单提交贷款担保申请,最快半个月完成放款。截至 2026 年 3 月末,玉林市通过融资监管仓模式发放的贷款余额为 1.31 亿元。同一市场内另有一笔银行直连的香料仓单质押贷款,由广西香料中药材国际交易中心联合宁波通商银行发放,金额 500 万元,办结时限控制在 3 天以内。
四、餐饮供应链金融的纯信用模式
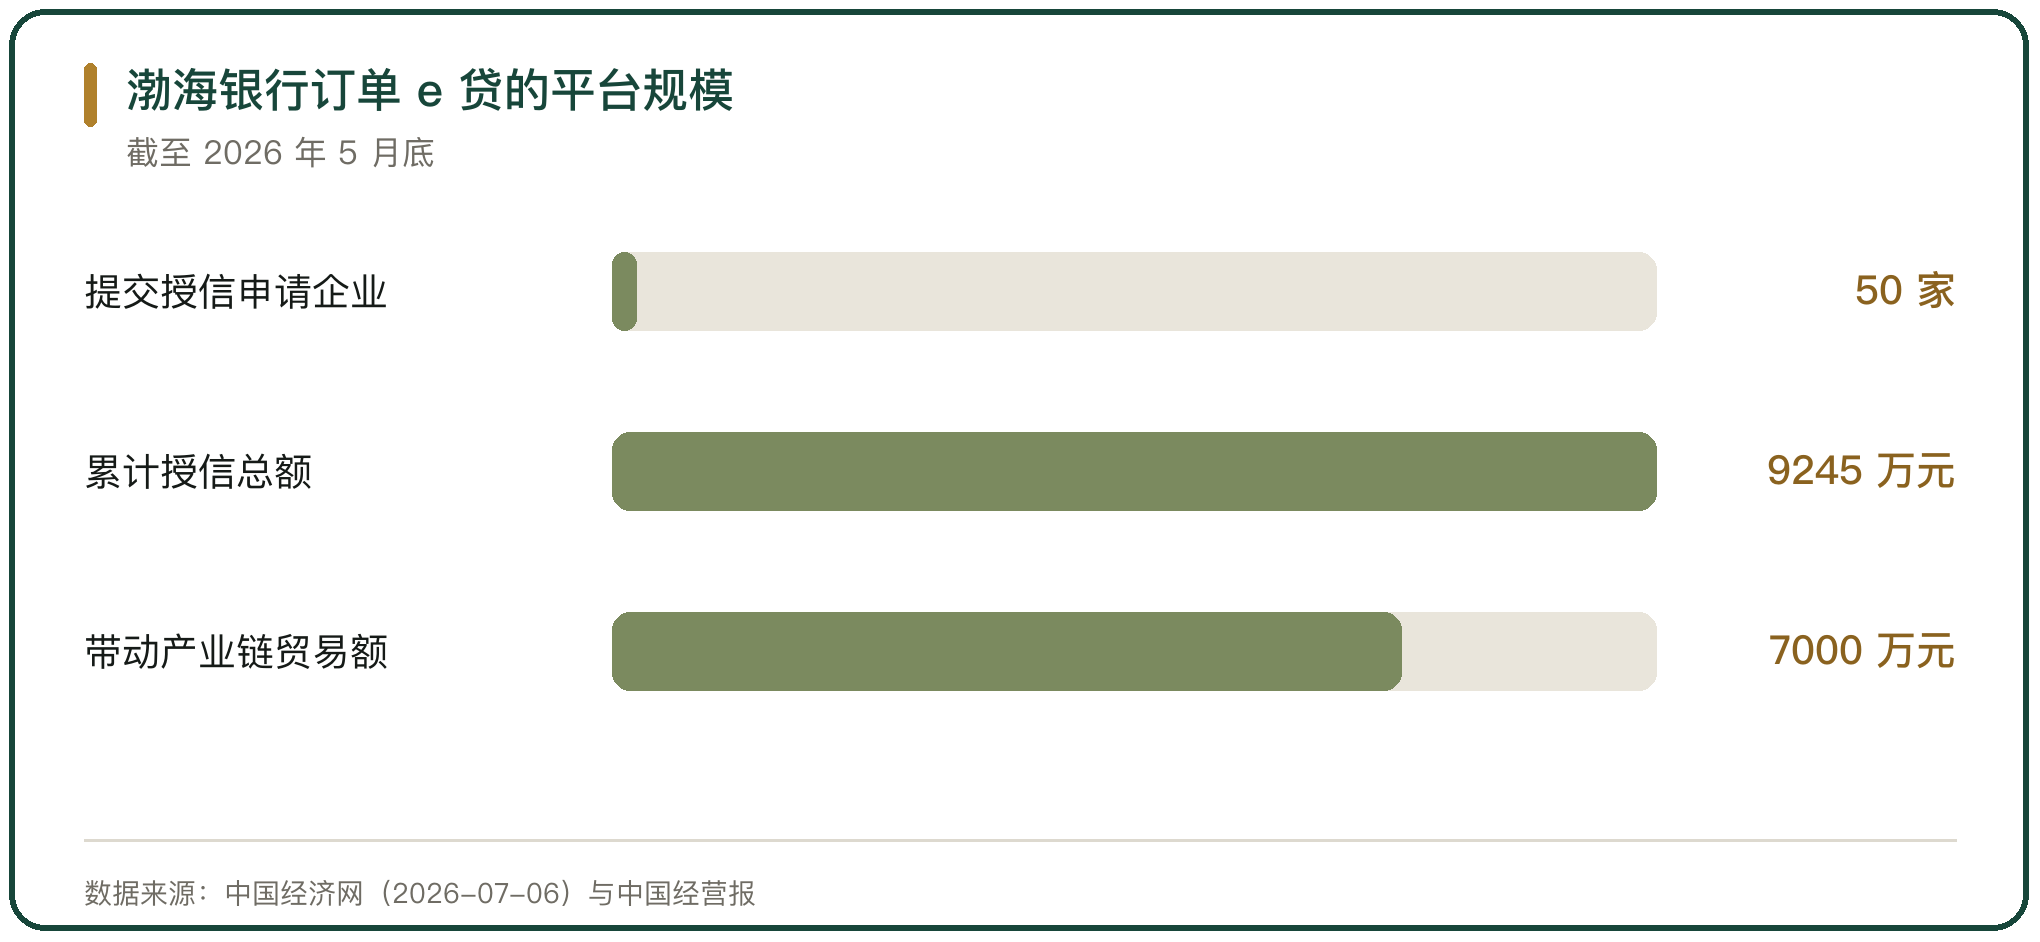
订单类模式把交易数据当成抵押物。渤海银行 2026 年 7 月在第四届天津国际航运产业博览会上推出「订单 e 贷」,依托中农批(天津)国际冻品交易市场落地,把商户真实购销订单、长期交易流水、历史履约记录、市场经营数据作为核心授信依据,不要求不动产抵押。
技术手段用于动产确权,冷库冻品接入了实时定位、温湿度动态监测与货物流转追踪。在合作架构上,中农批作为市场核心主体只负责交易数据核验与场景背书,不承担连带担保责任,也不占用企业自身授信额度。截至 2026 年 5 月底,全平台已有 50 家实体企业提交授信申请,累计授信总额 9245 万元,带动上下游产业链贸易额突破 7000 万元。
五、餐饮供应链金融的保理方式
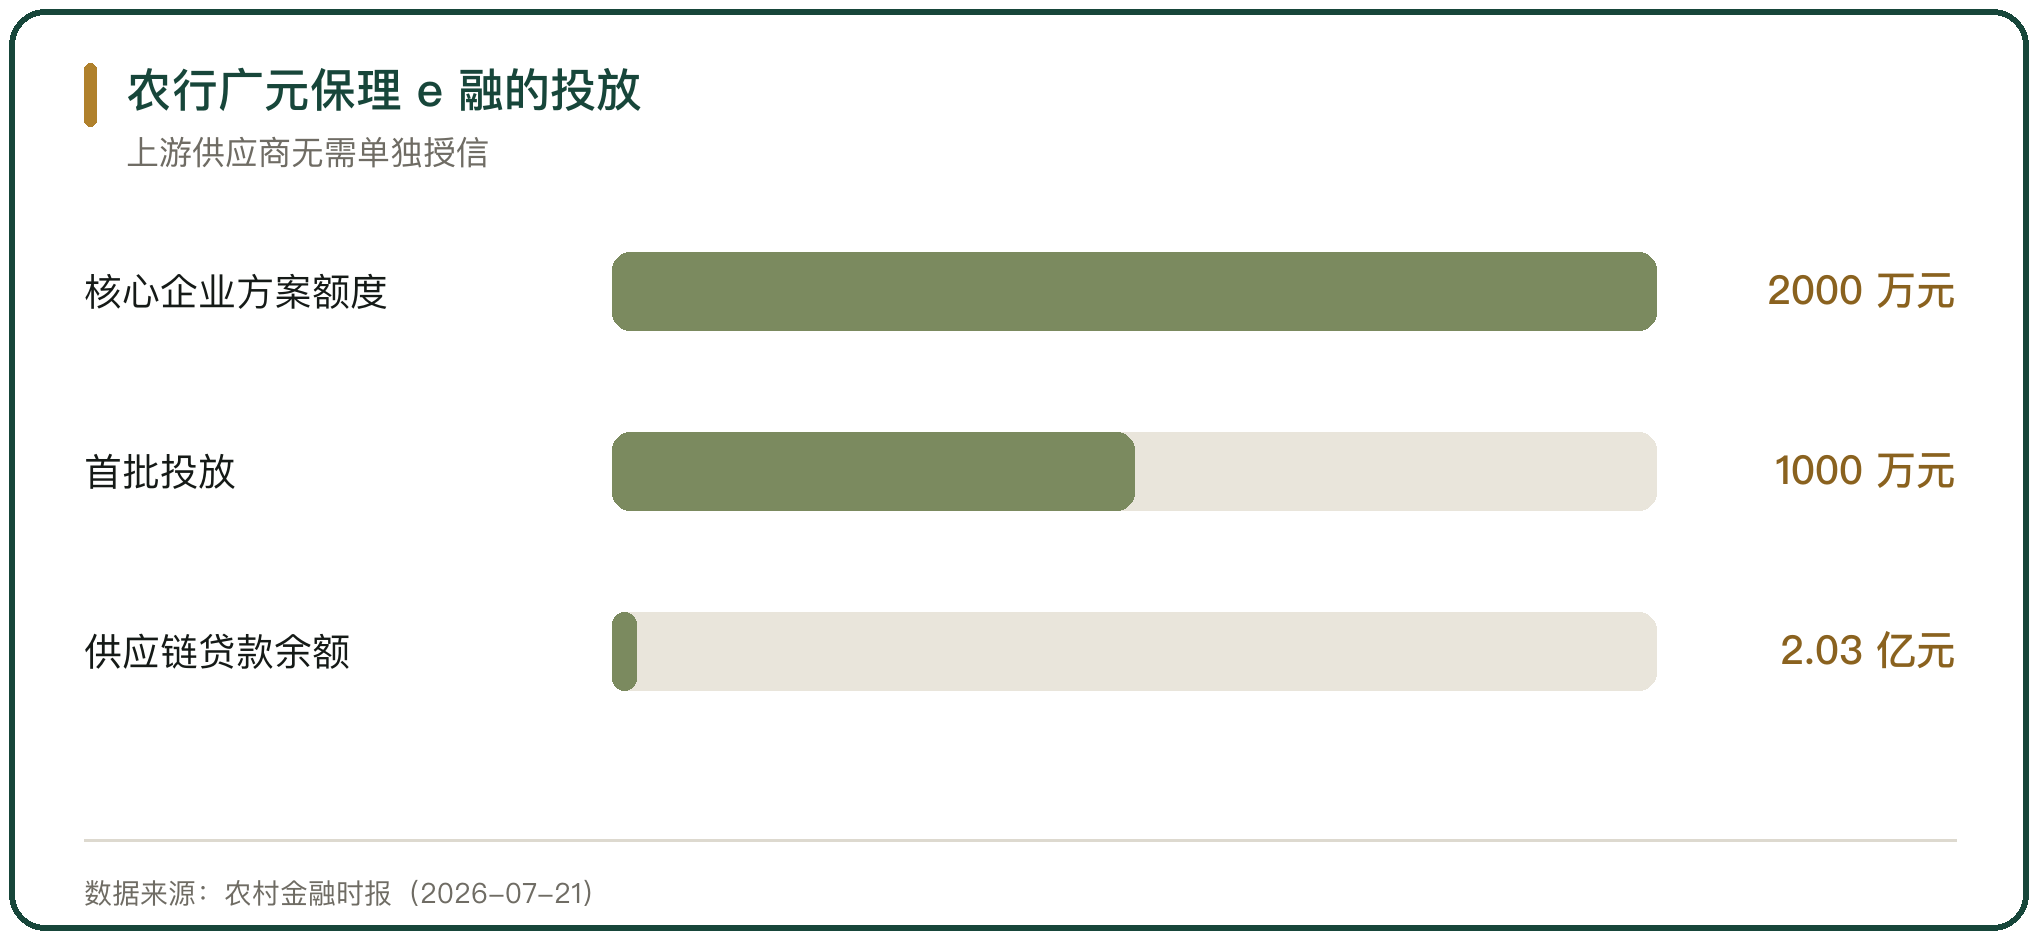
账款类模式沿着核心企业的信用向上游延伸。中国农业银行广元利州支行为广元市农村资产经营服务有限公司定制无追索权「保理 e 融」方案,总额度 2000 万元,首批投放 1000 万元,从资料收集到贷款发放全流程用时两个工作日。
上游供应商办理保理融资时无需单独授信,直接占用核心企业的保理业务授信额度,业务通过互联网供应链服务平台中企云链完成应收账款确权与线上转让。截至投放时点,该支行已累计为五家核心企业提供「保理 e 融」服务,惠及链上 36 家中小微企业,供应链贷款余额 2.03 亿元。
六、餐饮供应链金融的融资成本口径
融资成本按货值与占用时间计算。临沂的一笔冻猪肉电子仓单质押业务中,企业以 992 吨冻猪肉质押,银行放款 1000 万元,执行利率为 3.2%。
天津的一笔动产融资业务中,经营牛羊肉的企业在淡季足量储存、旺季集中销售,用款从申请到资金到账最短 3 天,综合测算每吨货品的资金成本增加一两百元,整体营收可增收 5%。放款效率与用款周期直接决定这笔成本能不能被价差覆盖。
七、餐饮供应链金融与港口通关的衔接
进口冻品的供应链金融绕不开港口环节。中信银行青岛分行与梧桐港雄安供应链管理有限公司联动,落地中信系统内首笔冻品数字仓单质押加线下控制贸易融资进口开证业务,专项支持企业真鳕鱼进口贸易。
这笔业务的押品范围从原油、铁矿石等传统大宗商品拓展到冷链冻品。进口冻品要先完成报关与检验检疫才能入库,货物在查验期间权属状态未定,金融机构介入的时点通常落在入库之后,通关时长因此直接影响资金的占用周期。
八、餐饮供应链金融的风险事件与处置
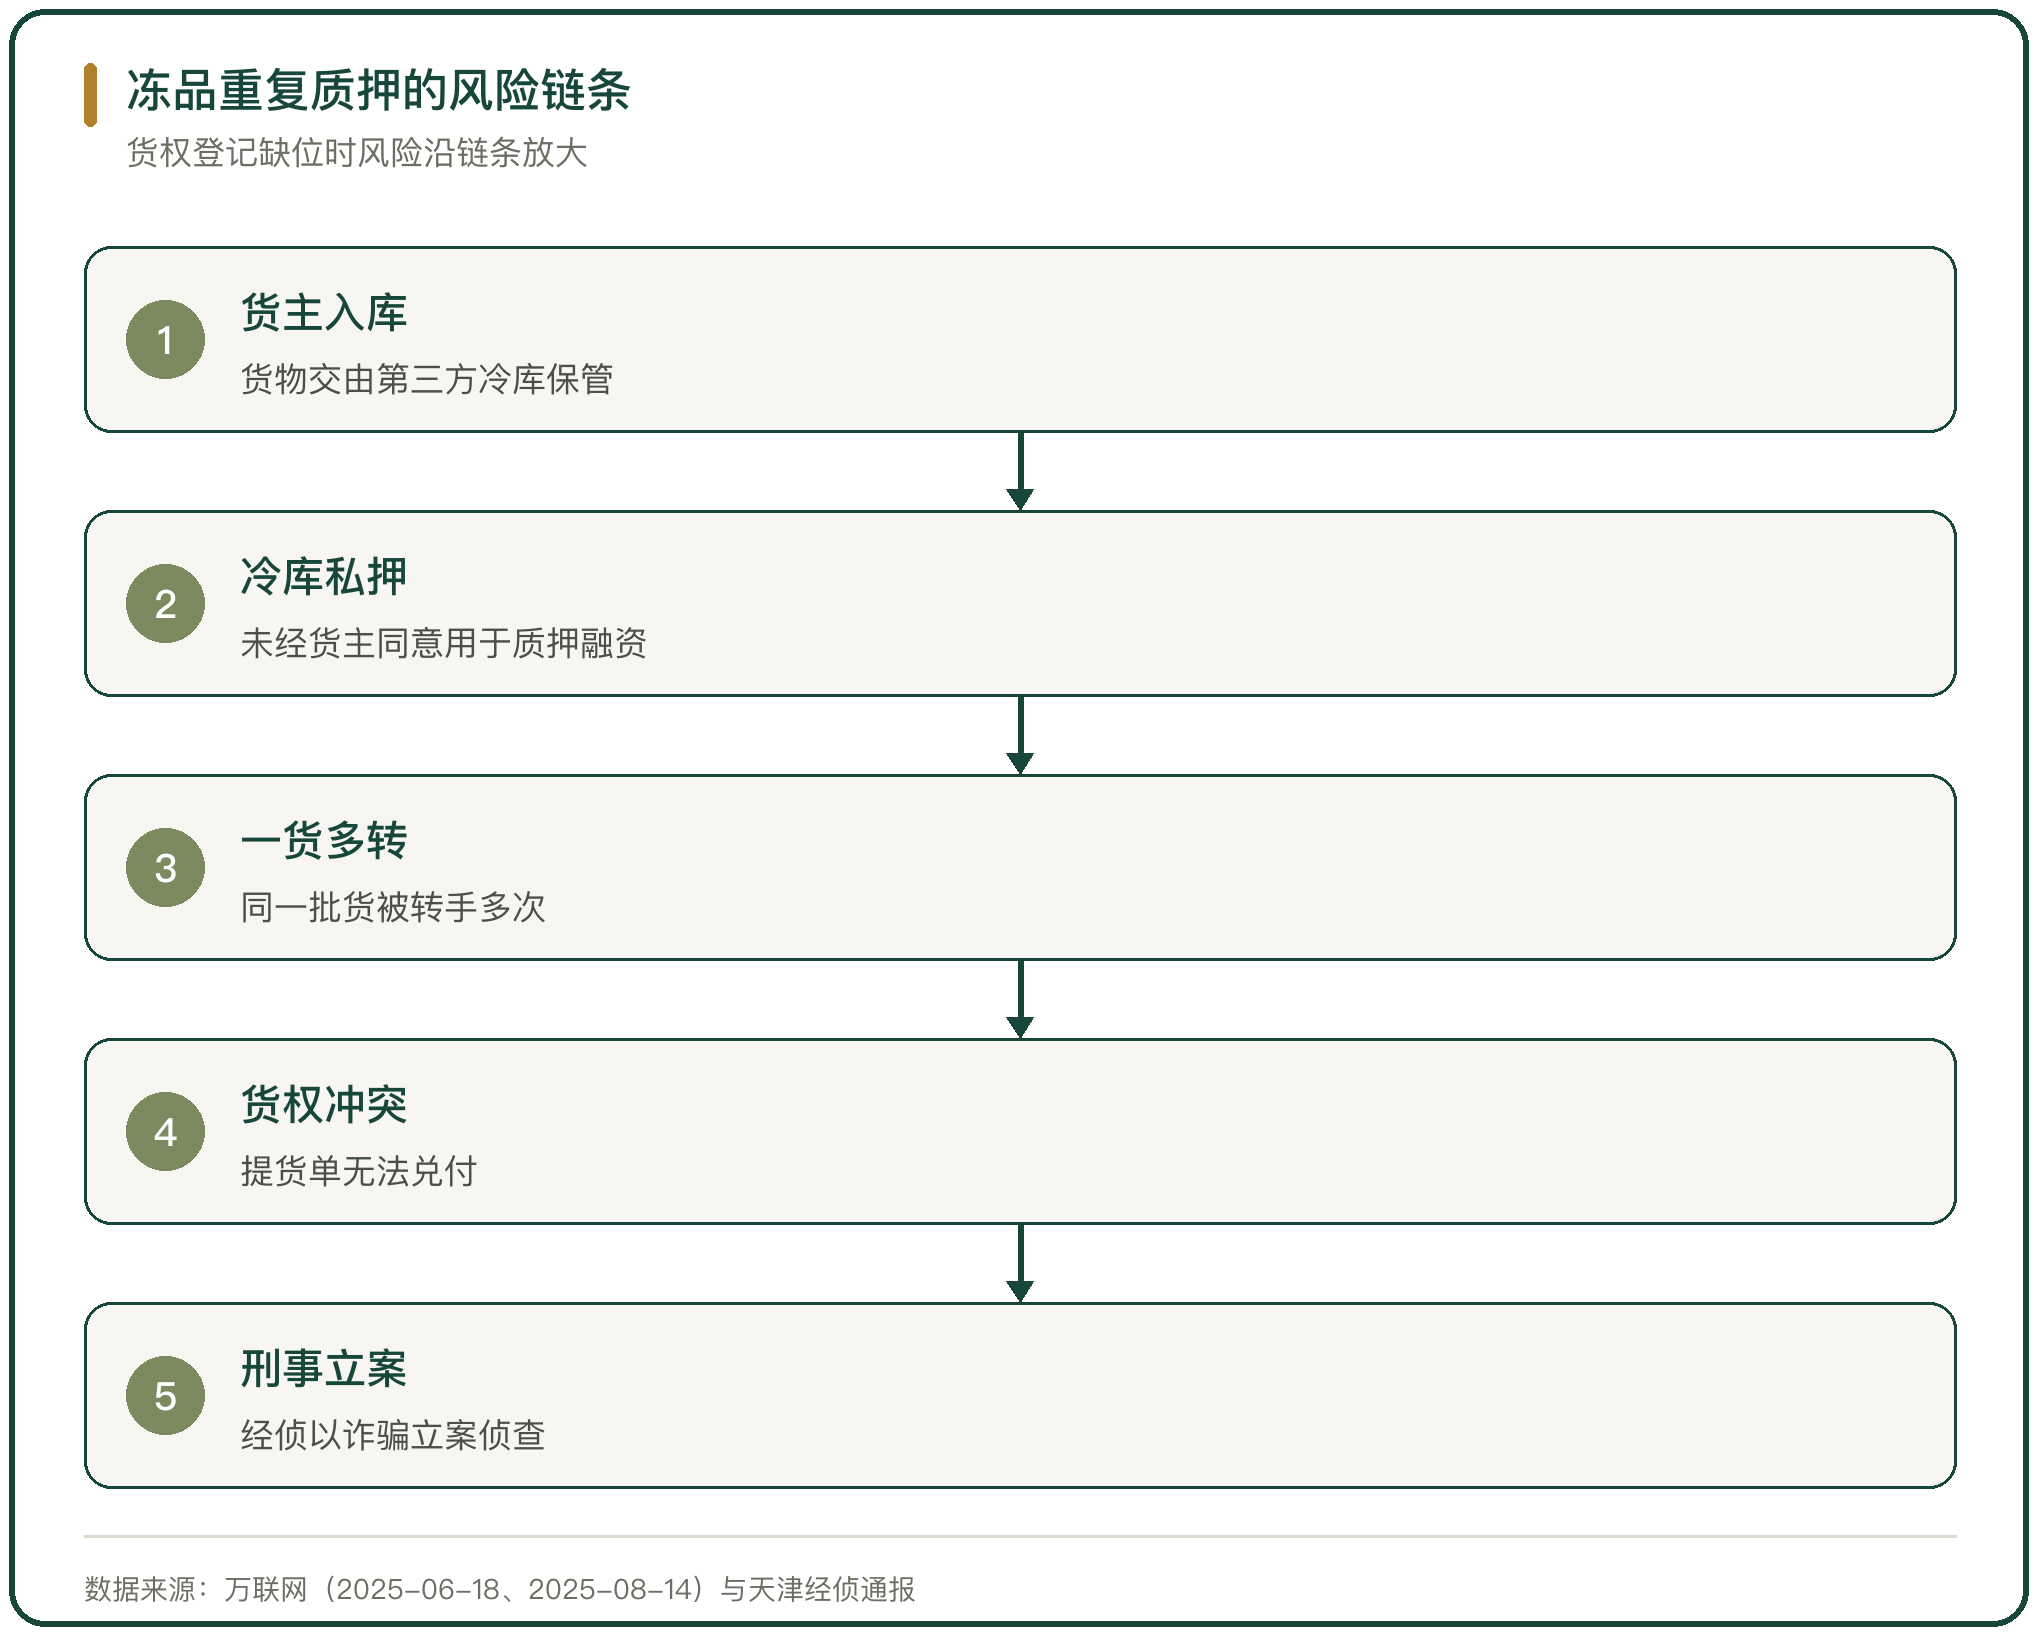
货权不清时风险会沿着链条放大。2025 年 5 月,天津东疆一处指定查验冷链冻库案发,400 余柜进口冻品无法出库,部分货物被反映存在一货多转,一批货最高被转手 4 次,资金去向不明;涉案规模一说数十亿元、一说为 1 亿元以上,两说并列保留。天津经侦以刑事诈骗立案。
环节上的缺口在货权登记。货物交给第三方冷库后,实际占有人与所有权人分离,仓储方若未经货主同意把货物用于质押,就会出现同一批货对应多个资金方的情形。这类案件的处置依赖确权登记、物联网监控与第三方监管仓三类措施同时到位。
九、餐饮供应链金融的风控要求
风控要求写在收费与利率的约束里。六部门通知要求核心企业不得利用优势地位强制链上企业与特定融资方以高于合理市场利率的水平获取融资服务,不得以应收账款确权有关名义对链上企业进行收费、获取不当费用返还。
质押物的估值按市场价格与温控数据动态调整,部分银行把冻品质押率的浮动区间设定在 40% 到 60%,价格下行时下调额度以维持覆盖率。供应链信息服务机构的服务收费与银行融资利息要严格区分,收费标准须公示或与相关方协议约定。
十、餐饮供应链金融的应用判断
餐饮供应链金融的应用从不动产抵押转向动产与数据,判断标准随之落到三处:货权能不能确认、数据能不能连续、货物能不能处置。
货权确认依赖中登网等平台的登记与监管仓的第三方占有;数据连续依赖冷库的实时定位与温控记录;处置能力依赖质押物的变现通道。临沂的电子仓单累计放款 5.1 亿元、玉林的融资监管仓贷款余额 1.31 亿元、渤海银行平台的累计授信 9245 万元,三处规模不同,做法都建立在货权可查这一点上,天津东疆的案件说明这一点一旦松掉,链条上的资金方与货主会同时受损。



写点看法