

团餐项目的成本构成拆解
关键词 团餐成本成本构成食材成本占比人工成本配送成本食堂经费管理
一、团餐项目的收入与成本结构
团餐项目的收入等于就餐人数乘人均餐标,餐标写进合同,承包方没有定价权。收入端固定,成本端的每一项变动都直接落在利润上。
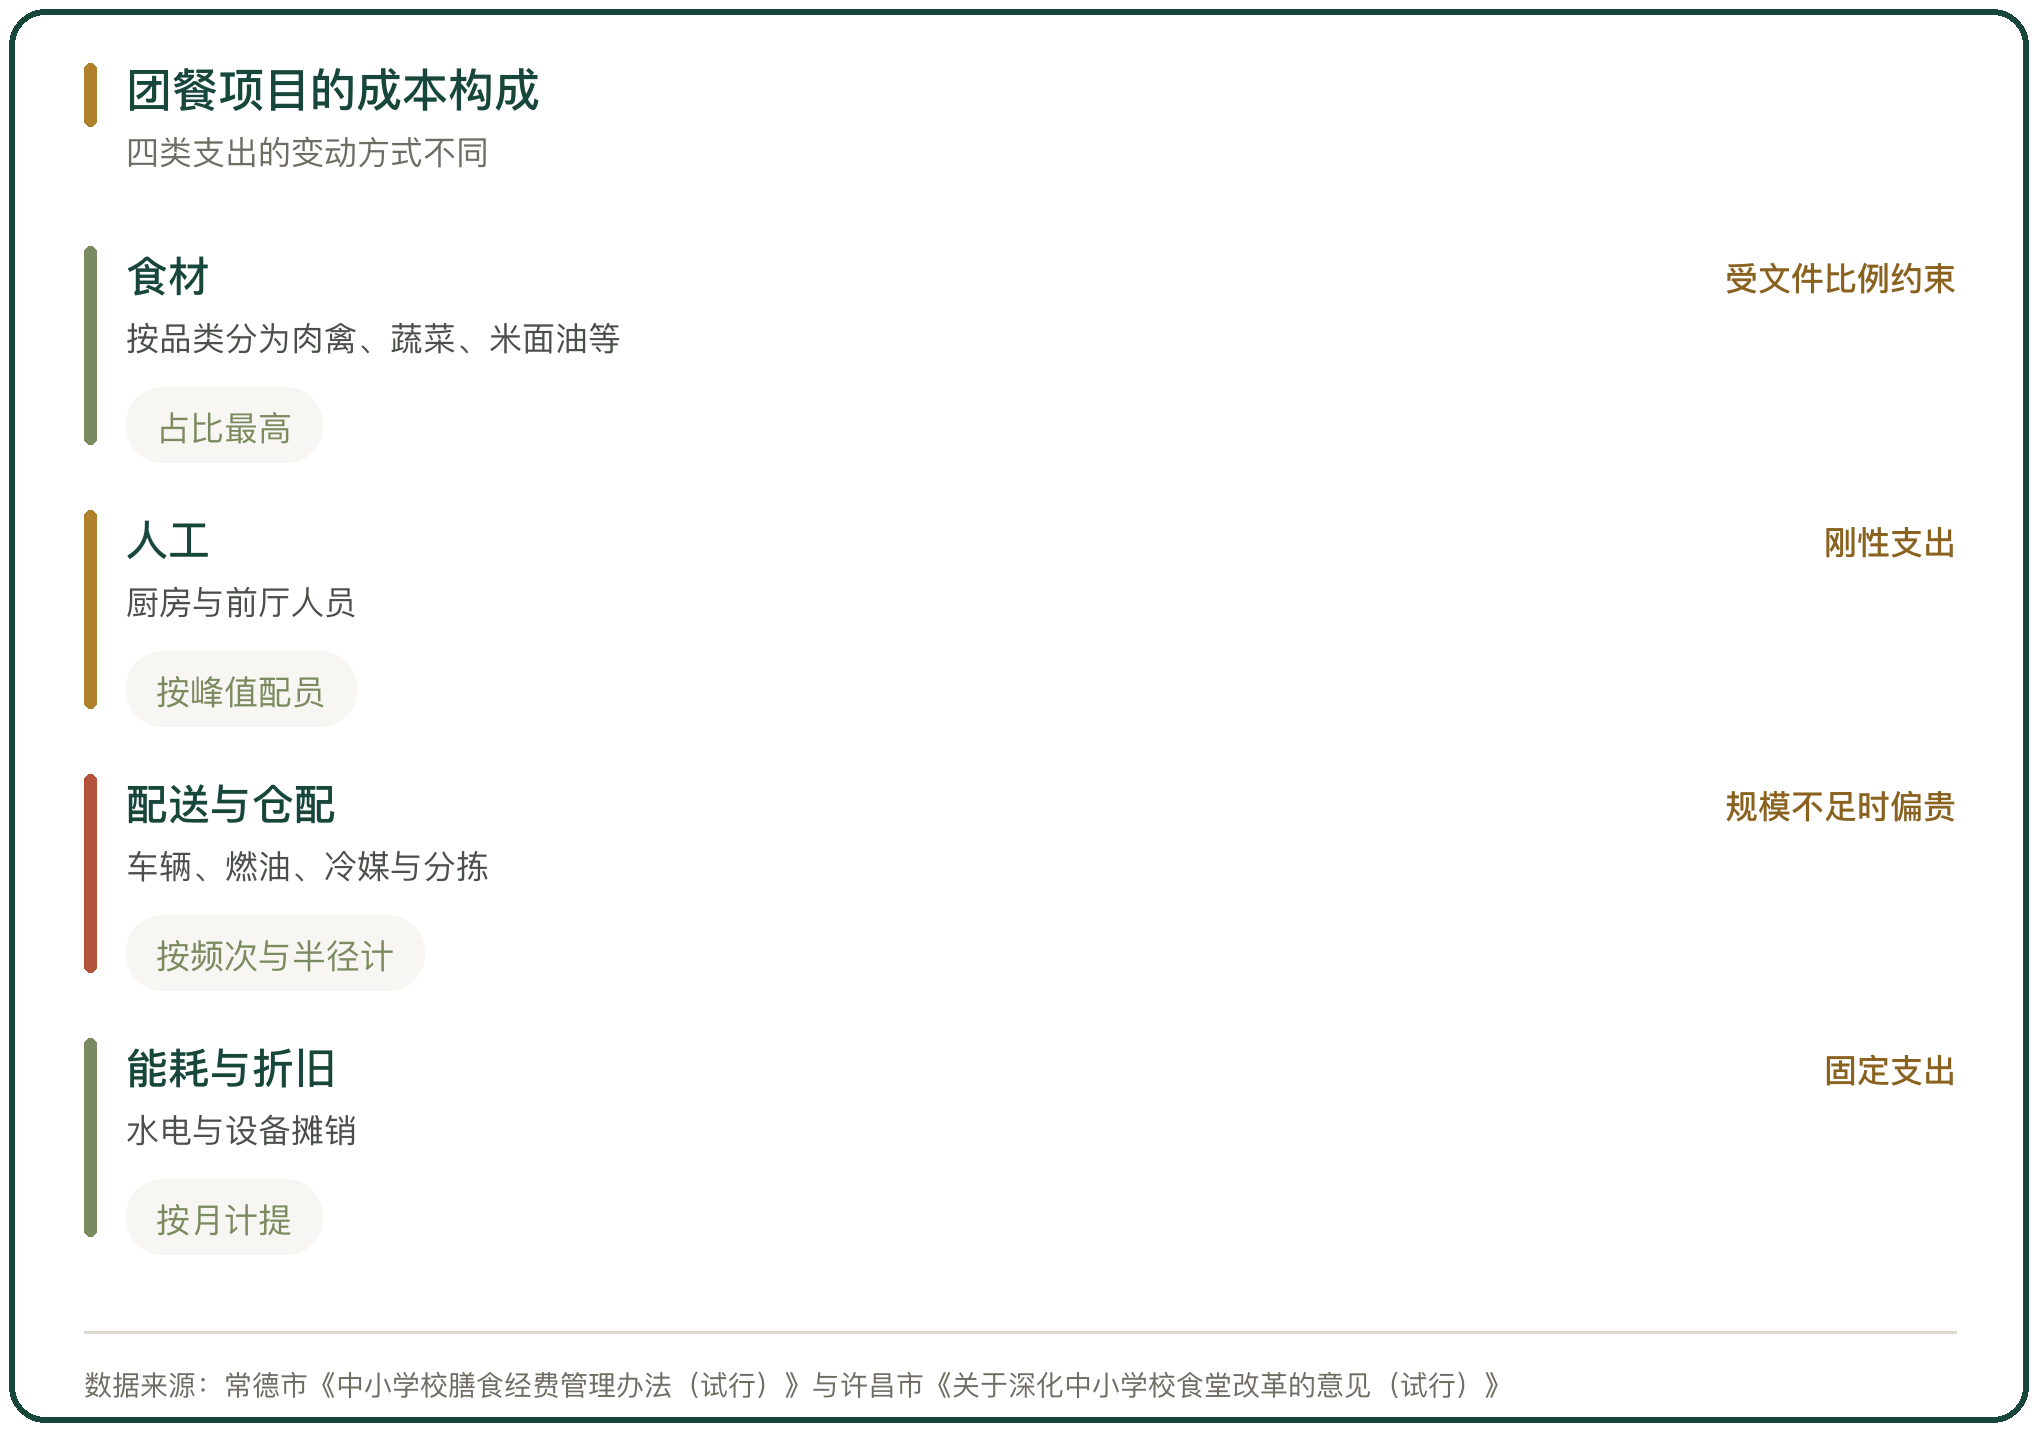
成本由食材、人工、配送与仓配、能耗与折旧、管理与税费几项组成。食材是最大的一项,人工其次;配送与折旧属于固定支出,规模不足时摊不薄。
二、成本构成拆解的口径
成本构成拆解要分清口径。直接成本指进入餐食的原辅食材,间接成本包括人工、能耗、配送与场地。各地文件对直接成本的口径大体一致,指的都是原辅食材。
许昌市《关于深化中小学校食堂改革的意见(试行)》规定,公办学校的餐饮服务费不得高于学生餐费总额的 30%,原辅食材成本不得低于 65%,不高于 5% 可用于膳食生活条件提升,教职工餐费不低于学生餐费的 65%。
三、食材成本的构成与占比
食材成本按品类分,肉禽、蔬菜、米面油、蛋奶与调味品几类,肉禽在多数菜单里占食材支出的 30% 以上。菜单结构决定品类比例,菜品越贵,食材占比越高。
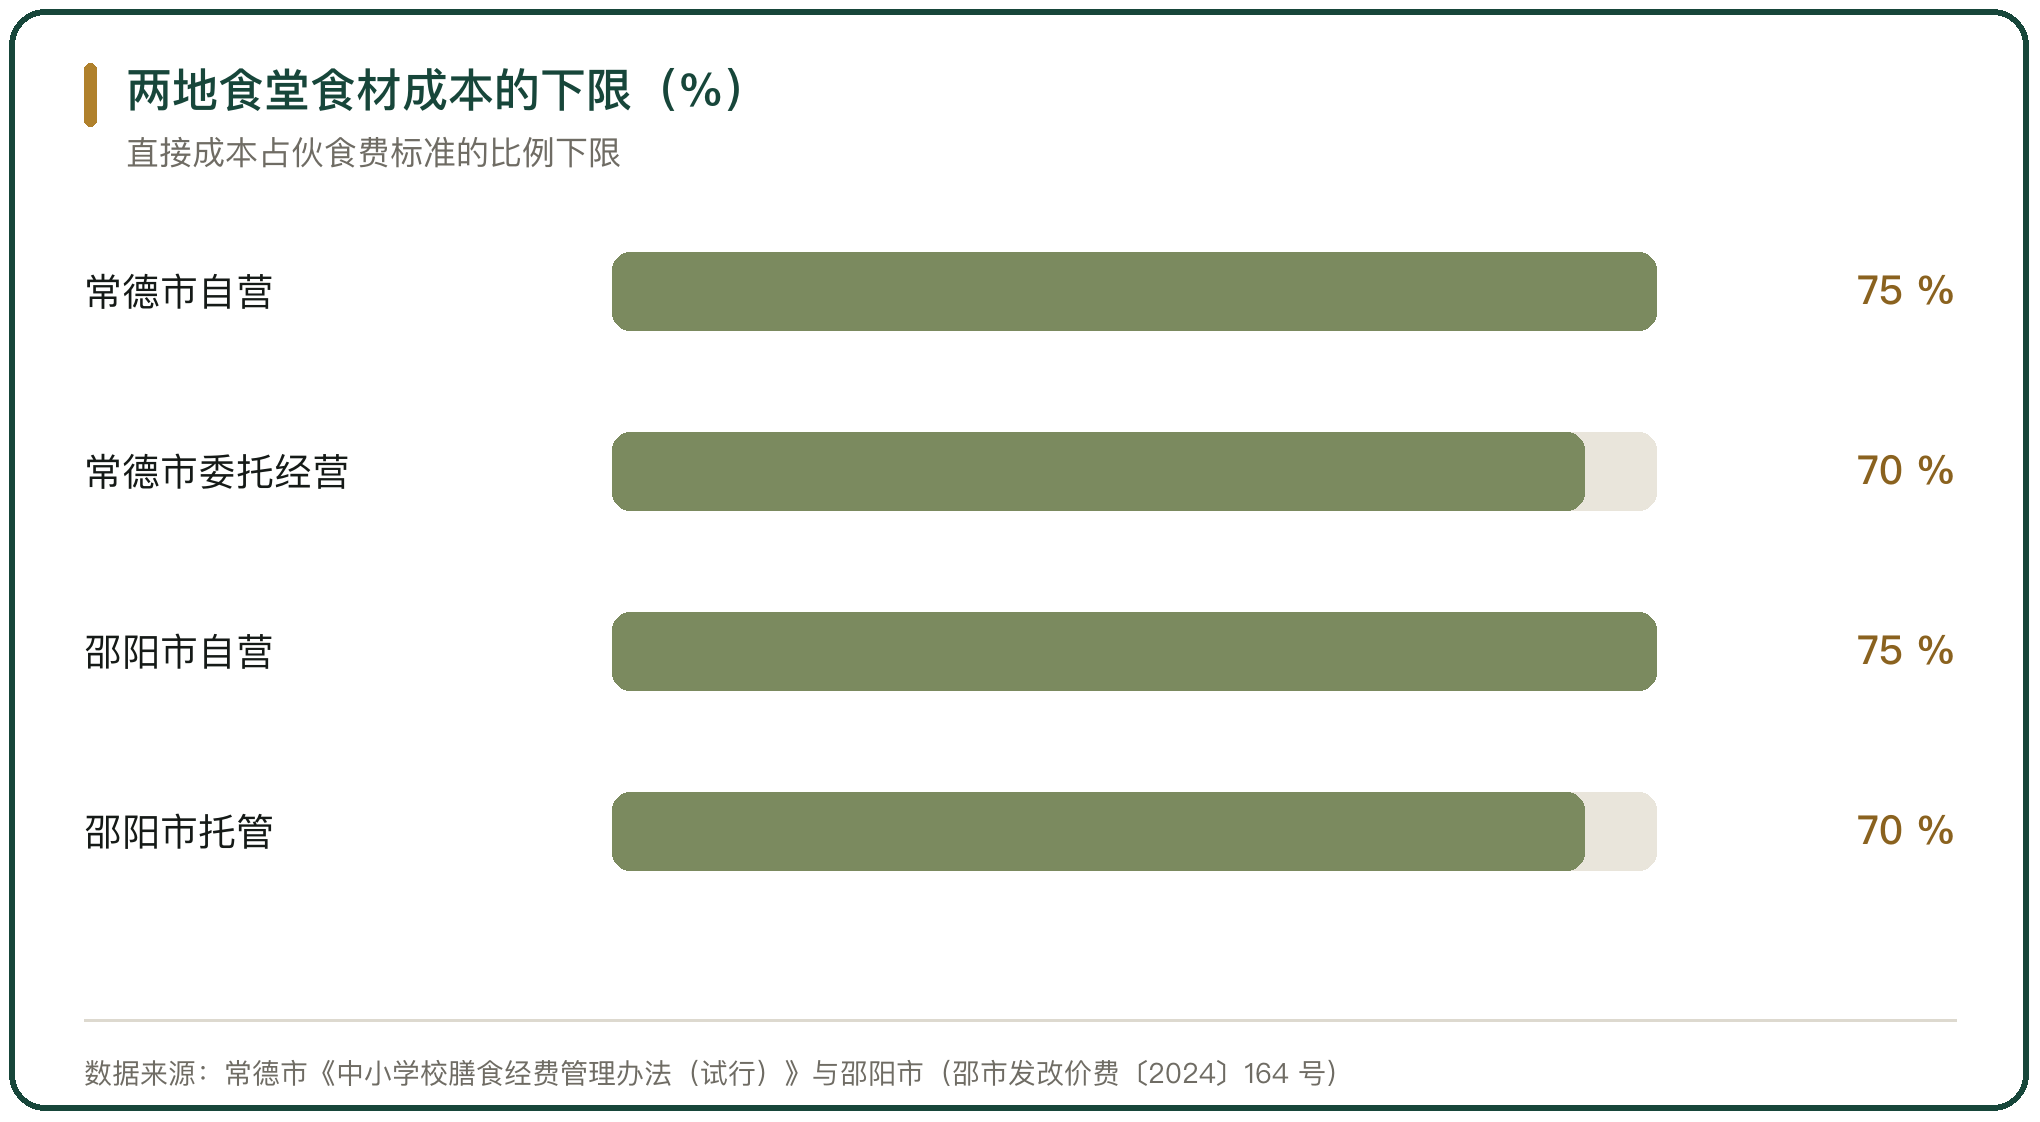
发包方对食材占比有硬性要求。常德市《中小学校膳食经费管理办法(试行)》规定,自营食堂直接成本原则上不低于伙食费标准的 75%,500 人以下不低于 70%,委托经营不低于 70%。
四、承包经营的成本分档规定
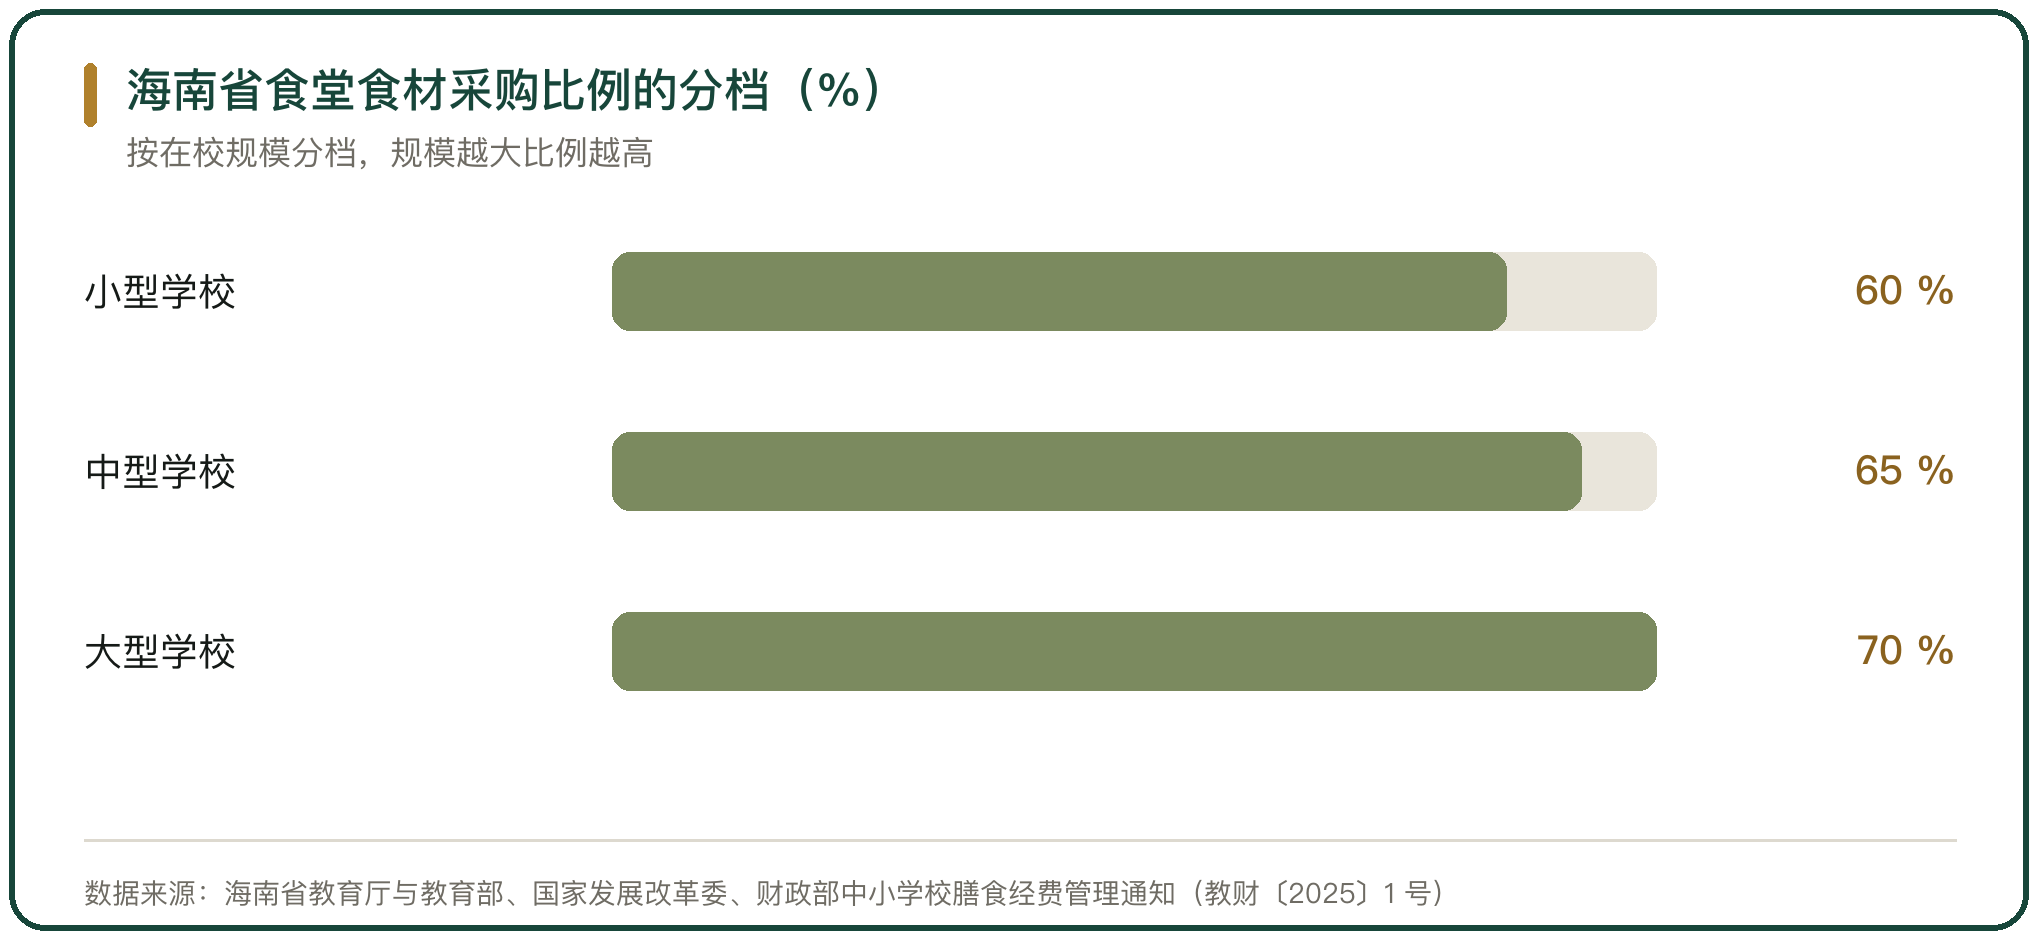
邵阳市(邵市发改价费〔2024〕164 号)规定,自营食堂直接成本不低于伙食费标准的 75%,托管食堂不低于 70%。海南省教育厅按学校规模分档,自主经营食堂的食材采购比例,小型学校不低于 60%、中型不低于 65%、大型不低于 70%。
这些规定的共同点是划出一条成本下限。按人数分档,规模越小的学校可用的比例越低,承包方的空间越窄。
五、人工成本在团餐里的比重
人工成本包括厨房与前厅人员,按就餐人数配员。食堂的就餐时段集中,中午 1 小时内要完成上千份出餐,人员配置按峰值而不是日均来定。
人工是刚性支出,假期没有收入时仍在发生。寒暑假的人工成本只能由学期内的盈余或发包方的补贴覆盖,学校项目对合同里的假期条款因此格外在意。
六、配送与仓配成本
配送成本包括车辆、燃油、冷媒、司机与分拣。承包方规模小时委托第三方配送,规模大时自建配送中心,两种做法的成本结构不同。
配送成本与配送频次和半径相关。净菜与半成品配送能压缩网点加工,但增加了中央厨房到网点的运输里程;两段成本之间有换算关系,选择取决于项目密度。
自建配送中心的投入包括场地、冷藏车与分拣线,项目数量不足时前期投入回收不了。委托配送把固定成本变成变动成本,单价高但风险低。
七、食品制造企业的成本口径
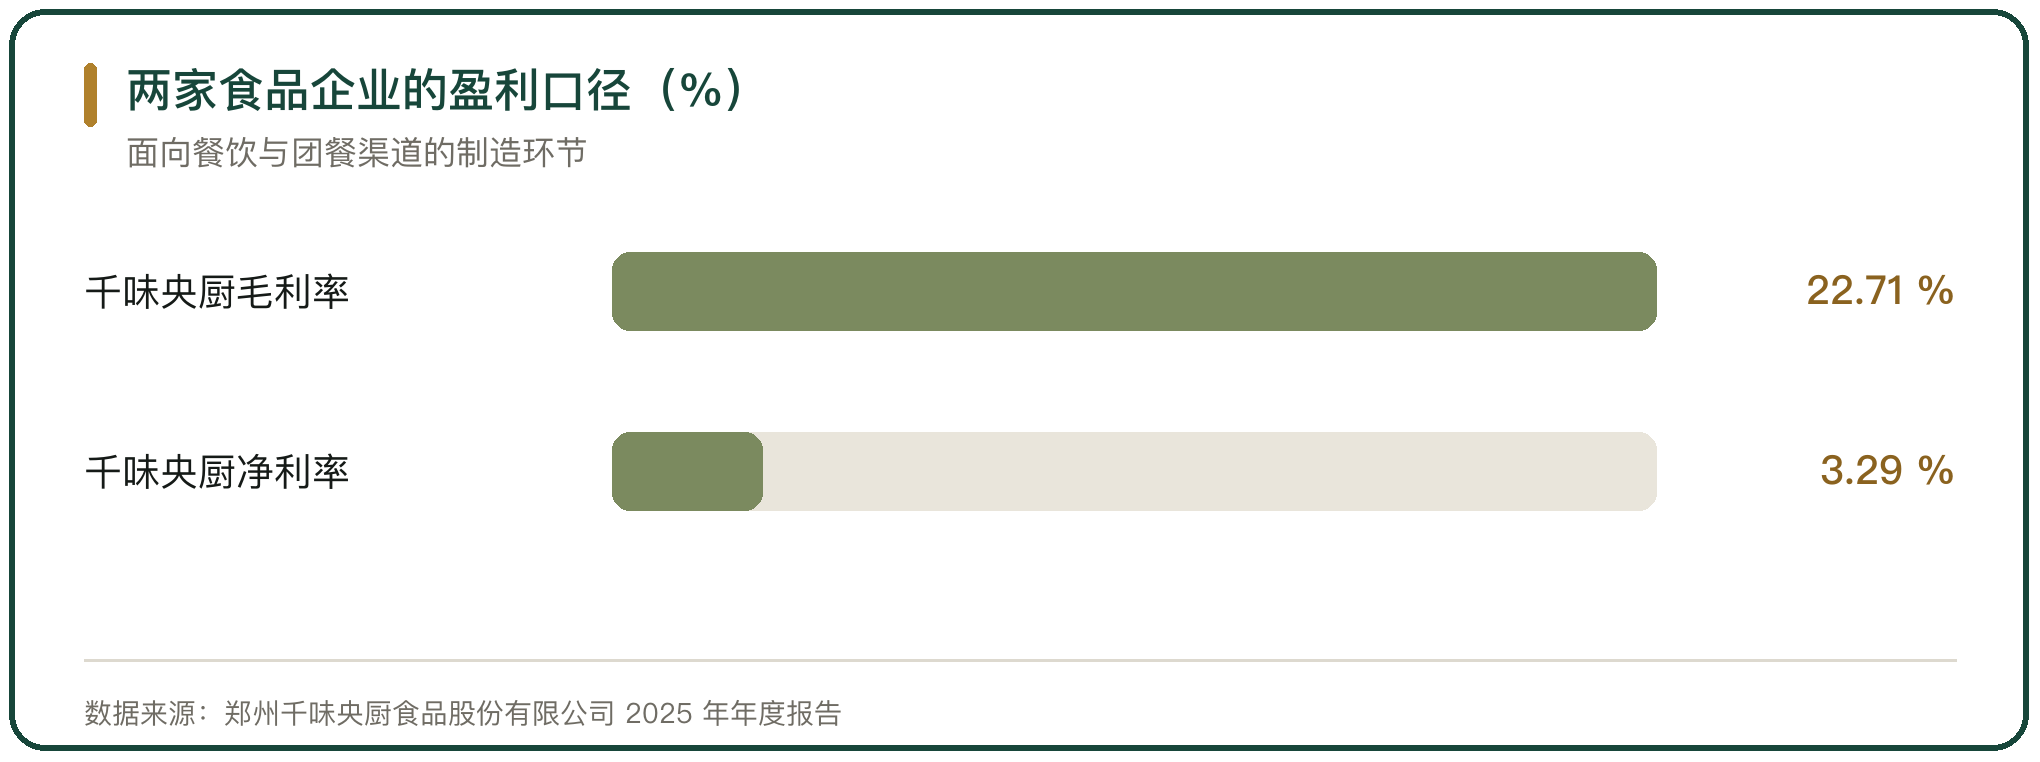
千味央厨(001215)2025 年年度报告显示,营业总收入 18.99 亿元、同比增长 1.64%,归母净利润 6357.07 万元、同比下降 24.04%,毛利率 22.71%,净利率 3.29%;直营模式销售额 89841.64 万元、同比增长 11.08%,前五大客户合计 6.48 亿元、占 34.4%。
这组数字说明面向餐饮与团餐渠道的食品制造环节,收入增长与利润增长不同步。毛利率在 20% 以上,净利率压到个位数,规模扩大不一定带来利润率上升。
八、连锁食品企业的团餐渠道
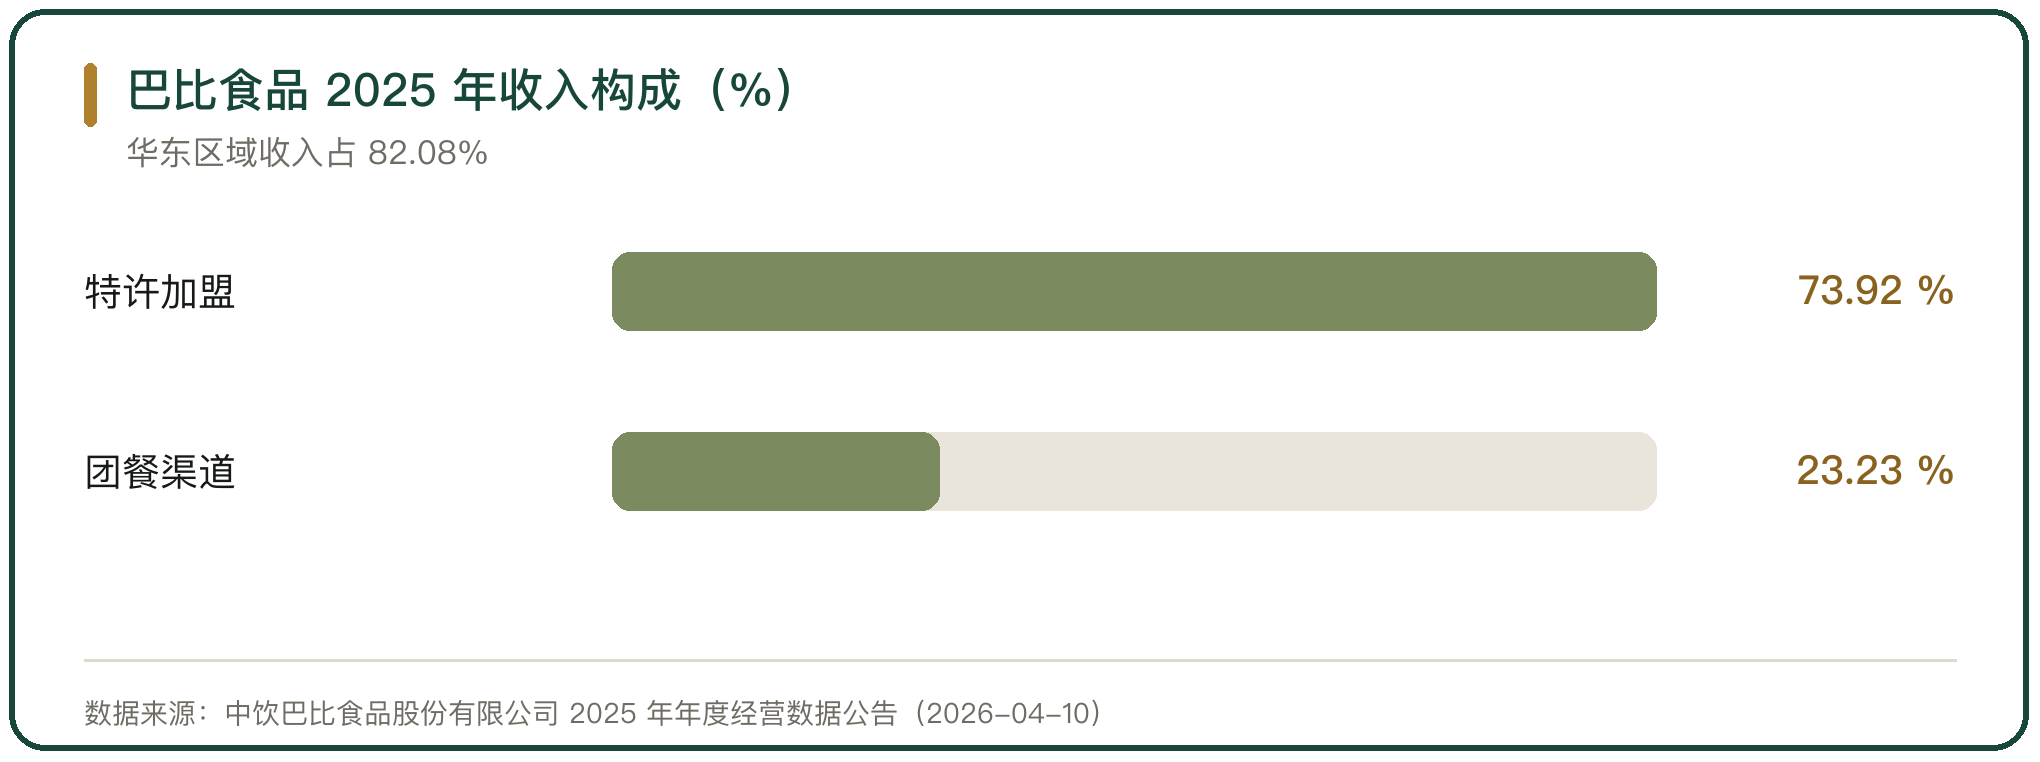
中饮巴比食品股份有限公司 2025 年年度经营数据公告显示,全年营业收入 185905.00 万元,其中团餐渠道销售 43182.17 万元、占 23.23%,特许加盟 137425.09 万元、占 73.92%;华东区域 152585.31 万元、占 82.08%。
团餐渠道是加盟体系以外的第二条线,客户是学校、机关与企业食堂。这条线的账期比加盟门店长,配送要求比门店高,收入占比上升会改变整体的成本结构。
九、成本构成里的损耗与税费
团餐的损耗发生在采购、储存、加工与出餐四段,蔬菜与鲜肉的损耗率高于米面油。损耗计入食材成本,压低损耗等于直接提高毛利。
团餐属于餐饮服务,按 6% 缴纳增值税。采购端取得的进项发票是否完整,决定实际税负的高低;小规模供应商无法开票时,这部分成本无法抵扣。
十、菜单结构与成本的关系
菜单决定食材品类与加工方式。同一餐标下,荤素配比不同,食材成本能差出一截;菜品越依赖手工,人工成本越高。
菜单的调整周期受合同约束。多数合同要求菜单一学期或一季度一定,承包方在周期内只能微调,成本波动只能自己消化。
11、餐标的确定与成本的关系
餐标由发包方确定,参考当地物价与学生餐费标准。餐标定得低,成本项的压缩空间小,承包方只能靠规模与效率维持。
餐标调整有周期。多数合同约定一学年或 2 年一调,期间原材料价格波动由承包方承担;成本上涨快于餐标调整时,项目会从微利转为亏损。
12、成本构成的判断
团餐的成本构成由菜品与人数决定。食材占比最高并受文件比例约束,人工与配送是刚性支出,税费与损耗决定剩下的那一部分。
成本构成拆解的意义在于看清利润来源。在餐标固定的条件下,成本项的每一处下降都对应利润上升,可压缩的只有采购价、人效与损耗三项。



写点看法