农产品流通研究|二、品类流通 | 1、生鲜主品类| 17 猪肉流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
生猪屠宰的产能分布跟着出栏量走。2025 年规模以上定点屠宰量占全国出栏量的 57.15%,定点屠宰企业数量从近万家降到约 4500 家,头部企业产能接近饱和,中小屠宰点不足 50%。
关键词 生猪屠宰定点屠宰产能利用率屠宰质量管理规范主产省屠宰产能布局
关键数据
2025 年规模以上生猪定点屠宰量
41136万头
同比增长 18.3%,占全国生猪出栏量的 57.15%。农业农村部(2026-01)
2020 年规模以上生猪定点屠宰量
1.63亿头
比 2019 年减少 14.66%,为近 10 年最低。农业农村部(2021-01)
山东省 2024 年备案生猪屠宰企业数
314家
当年屠宰生猪 3170 万头;与 2020 年底相比,企业数量减少 7.6%、年屠宰量增加近 85%。山东省畜牧兽医局官网发布(2025)
湖北省 2025 年生猪屠宰量
1589.1万头
同比增长 11.03%,创历史新高;屠宰企业由 295 家降到 220 家以内,降幅 25.4%。湖北省农业农村厅(2026-01)
牧原股份 2025 年屠宰肉食业务收入
452.28亿元
同比增长 86.32%;屠宰生猪 2866.3 万头、同比增长 128.9%,屠宰产能约 2900 万头、产能利用率 98.8%。牧原食品股份有限公司 2025 年年度报告(2026-03 披露)
2023 年生猪屠宰行业产能利用率
40% 以下
同期美国同类企业产能利用率在 90% 以上。浙江华统肉制品股份有限公司 2025 年年度报告
一、生猪屠宰环节的规模与位置
屠宰处在养殖与消费之间,上游是活猪收购,下游是白条肉与分割品的批发。屠宰环节的产能由两件事决定,一是当地能稳定供应的出栏量,二是产品能覆盖的销售半径。
屠宰量占出栏量的比例是衡量这一环节位置的核心数字。比例越高,说明出栏的生猪经过定点屠宰的比例越大,私屠与自宰的空间越小;比例越低,说明屠宰产能没有跟上养殖规模的扩张。
二、定点屠宰量的恢复轨迹
定点屠宰量在疫情之后快速回升。2020 年规模以上生猪定点屠宰量 1.63 亿头,比 2019 年减少 14.66%,是近 10 年的最低点;2019 年的屠宰量为 19116 万头,占当年出栏量的 35.13%,2021 年这一比例为 39.45%。2025 年规模以上生猪定点屠宰量 41136 万头,同比增长 18.3%,占全国生猪出栏量的 57.15%。
比例的抬升来自两头。养殖端的规模化让出栏集中在合同内的场户,屠宰端的小厂退出把产能让给留存的企业,两边同时把生猪推向定点屠宰,比例还有继续抬升的空间。
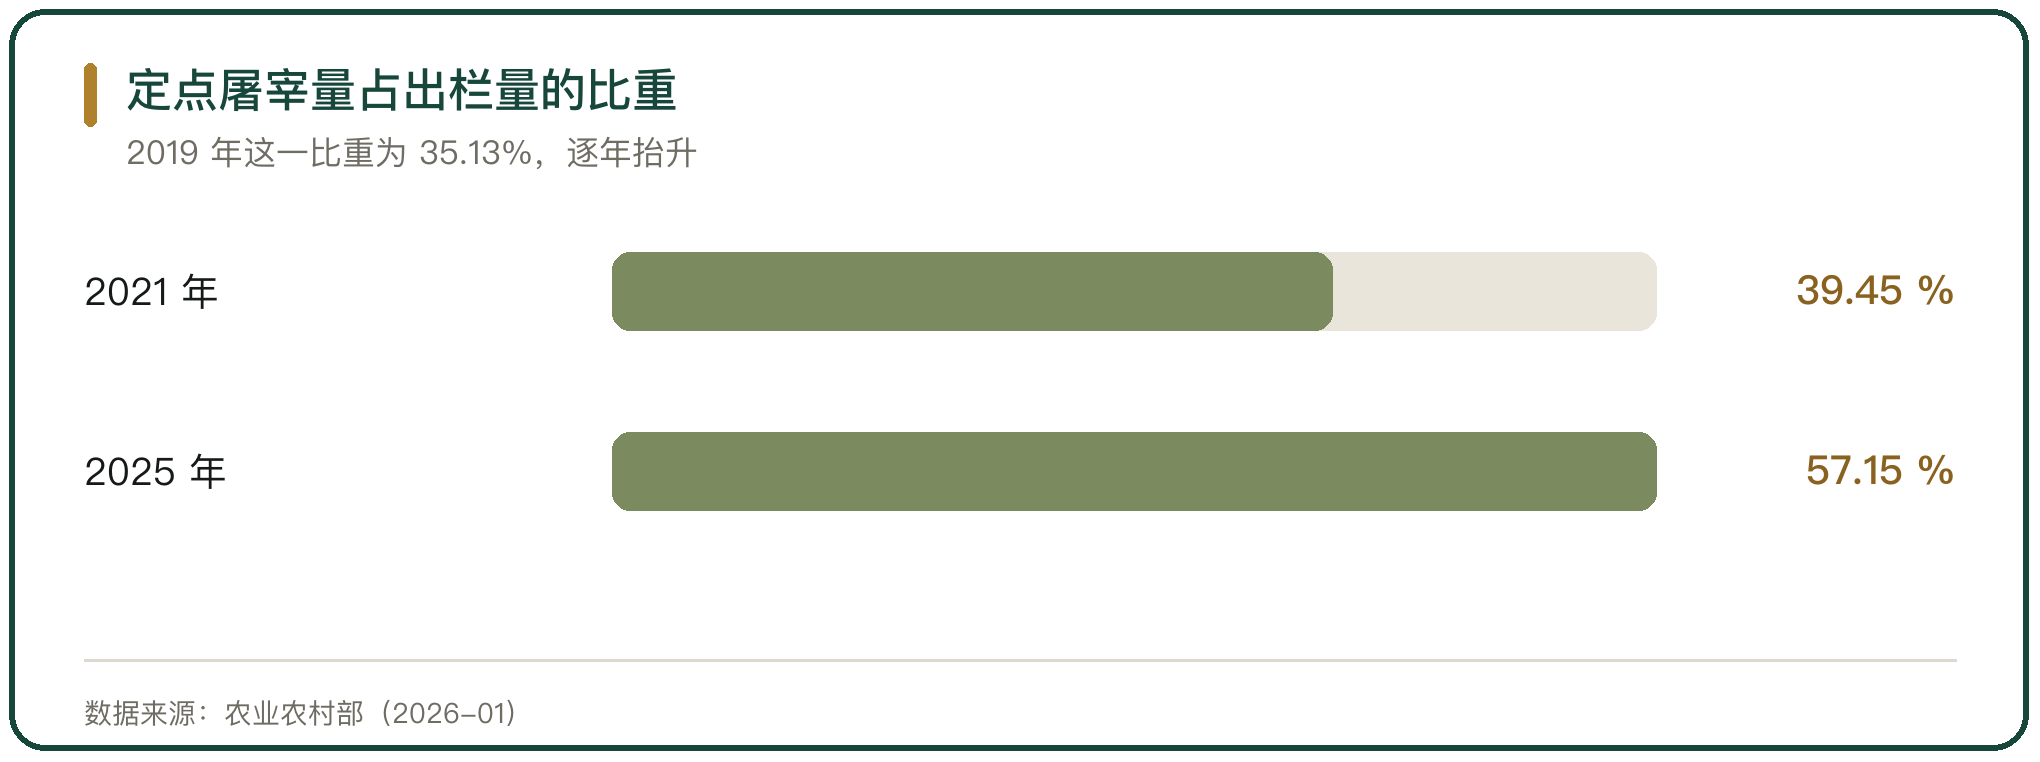
图 1 定点屠宰量占出栏量的比重
三、屠宰企业的数量与产能利用
全国生猪定点屠宰企业数量从 2018 年的近万家缩减到 2025 年底的约 4500 家,退出的多数是日屠宰量几十头到几百头的小型场点。
企业数量减少,产能利用率没有同步抬升。2023 年生猪屠宰行业的产能利用率在 40% 以下,同期美国的水平在 90% 以上。头部企业的屠宰线接近满负荷,中小企业的屠宰线按订单间歇开工,同一区域里的产能利用率差距在拉开,这个差距直接决定了区域内的议价位置。
四、头部企业的屠宰产能布局
头部企业的屠宰产能集中在主营区。牧原股份 2025 年屠宰生猪 2866.3 万头,同比增长 128.9%;屠宰肉食业务收入 452.28 亿元,同比增长 86.32%;屠宰产能约 2900 万头,产能利用率 98.8%,销售猪肉产品 323 万吨,屠宰业务在这一年首次实现年度盈利。
其他企业的产能进度不一。温氏股份 2025 年销售生猪 4047.69 万头,屠宰竣工产能约 500 万头、在建约 200 万头,当年屠宰生猪约 170 万头;龙大美食 2025 年屠宰量 527 万头,同比增长 5%,屠宰业务收入 82.16 亿元,同比减少 8.62%。
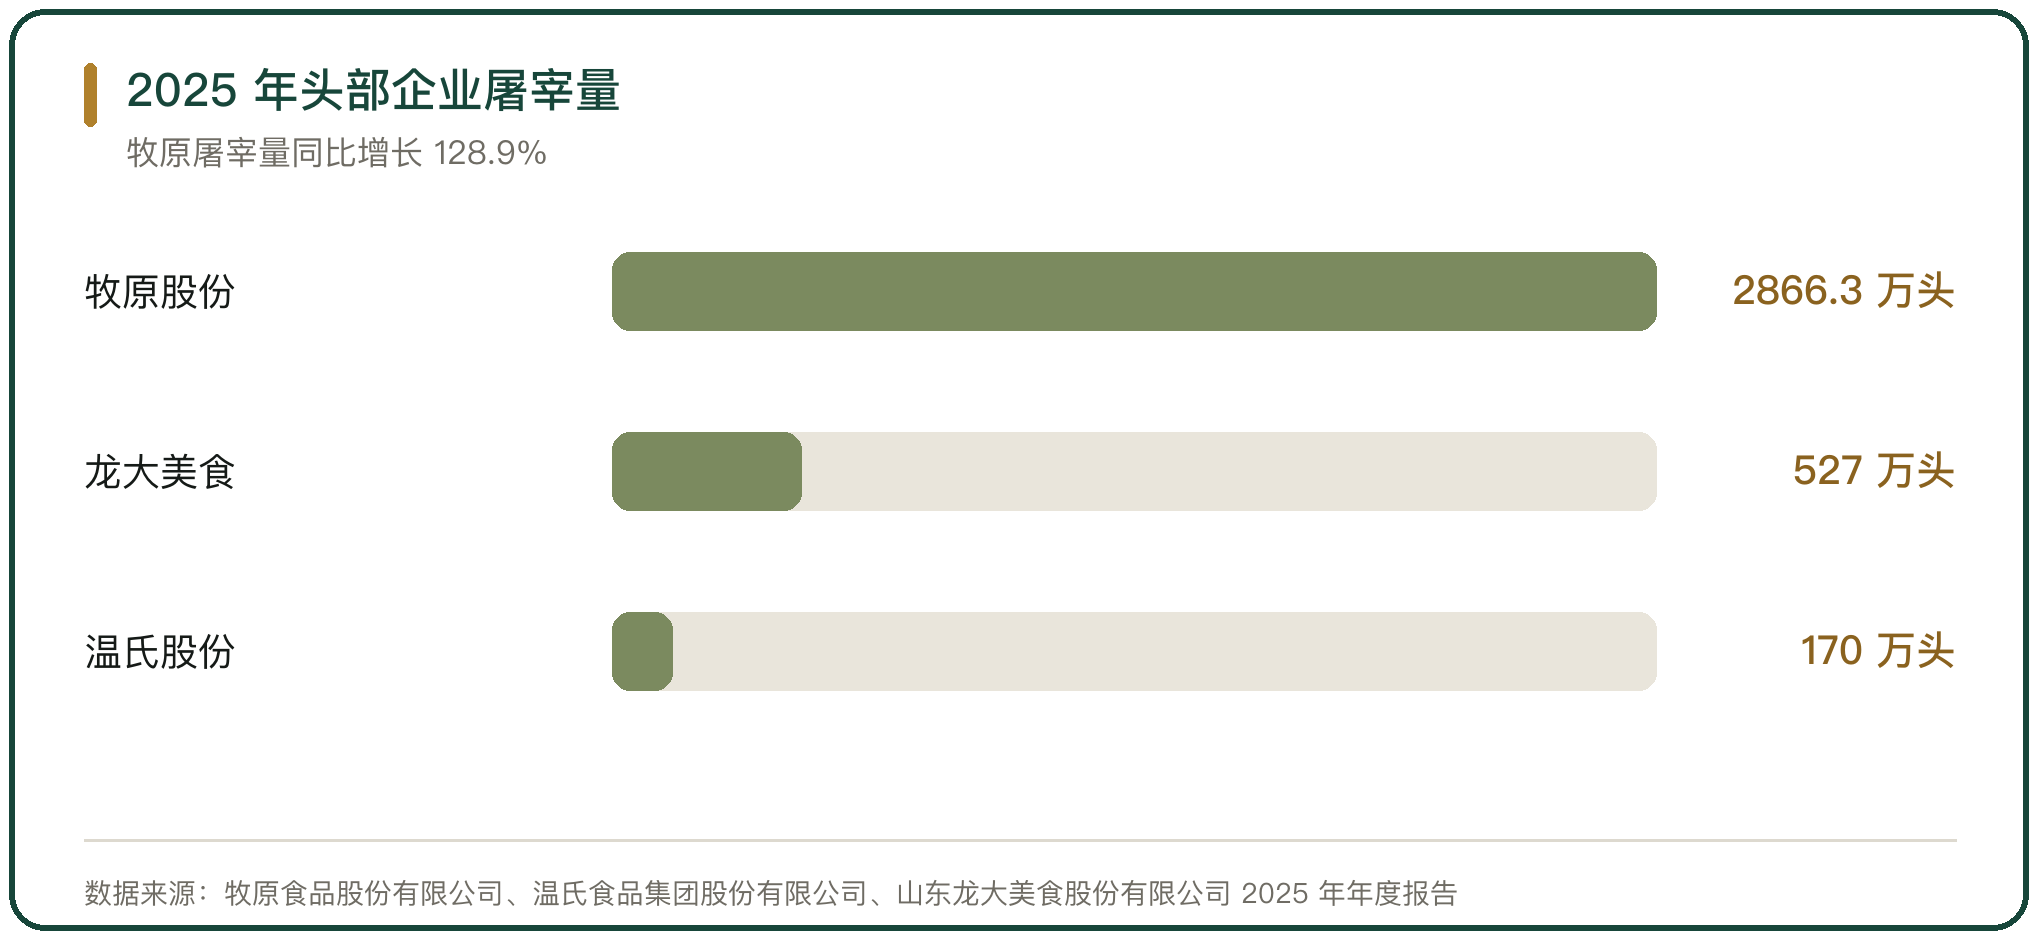
图 2 2025 年头部企业屠宰量
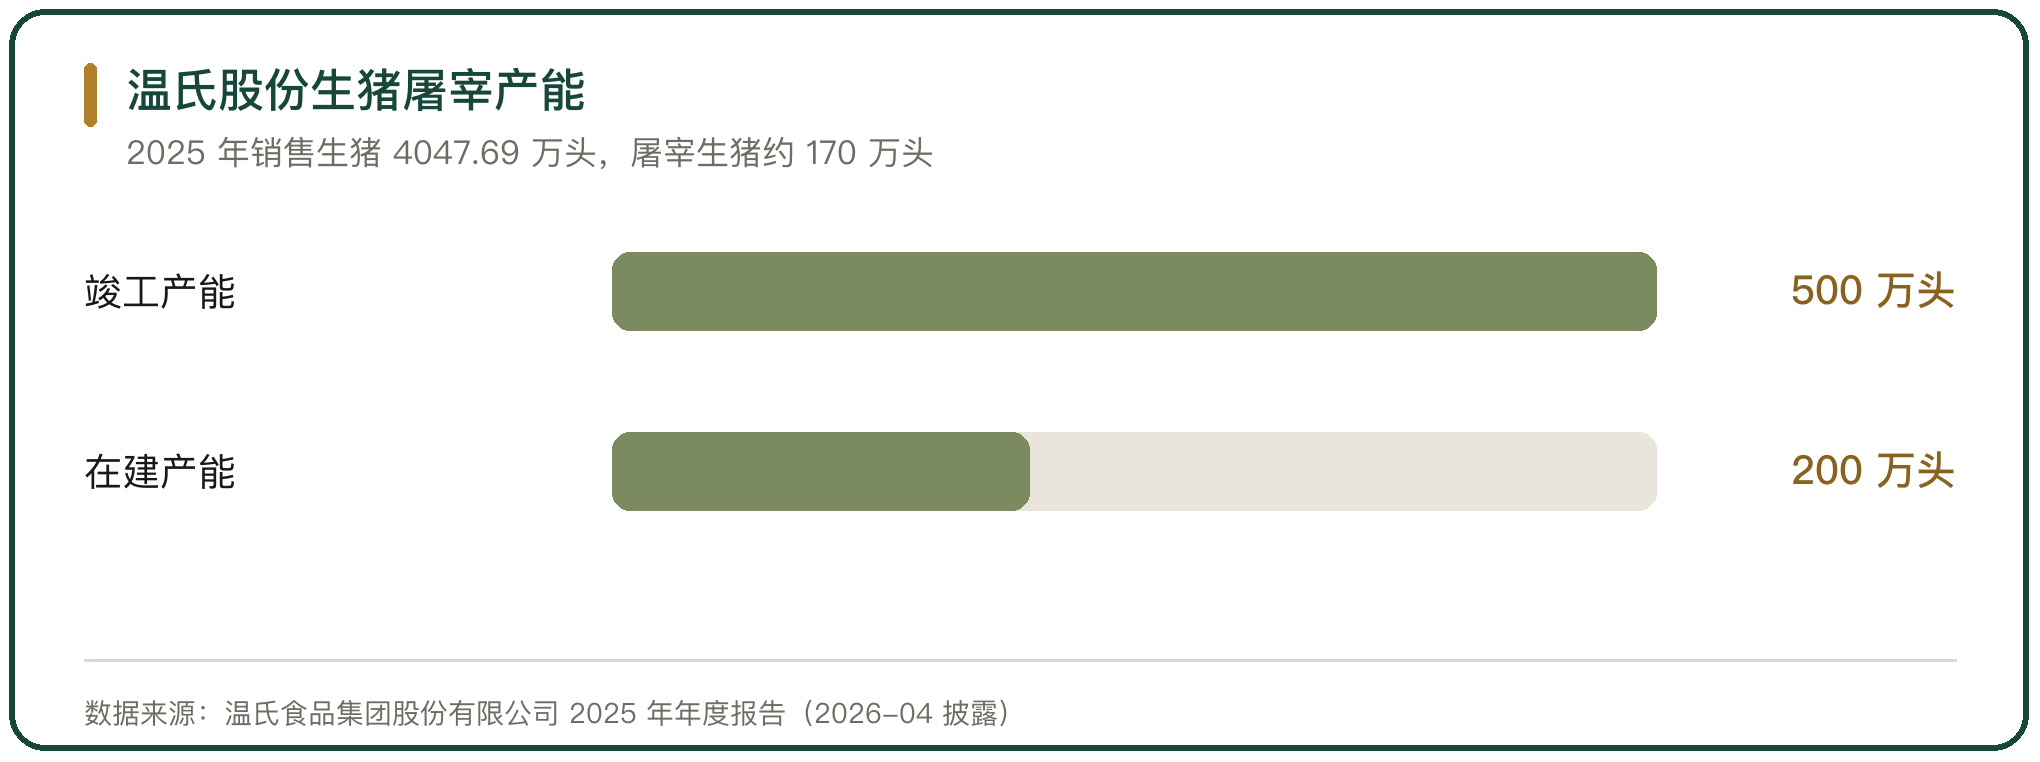
图 3 温氏股份生猪屠宰产能
五、区域分布的产销错位
屠宰产能与消费需求在地理上错位。2025 年河南、四川、湖南三省猪肉产量分别为 521.78 万吨、502.0 万吨、474.5 万吨,合计占全国的 25.2%;河南生猪出栏 6474.15 万头居全国首位,四川 6248.0 万头、湖南 6127.3 万头,三省出栏合计占全国的 26.2%。主产省的产能要在本地消化大量出栏量,销区则依赖调入的产品满足日常供应。
产品结构上的错位同样存在。主产省输出的以白条肉与分割冻品为主,销区的零售端以预包装产品为主,两端的产品形态不同,中间的分割与包装环节多留在销区周边。
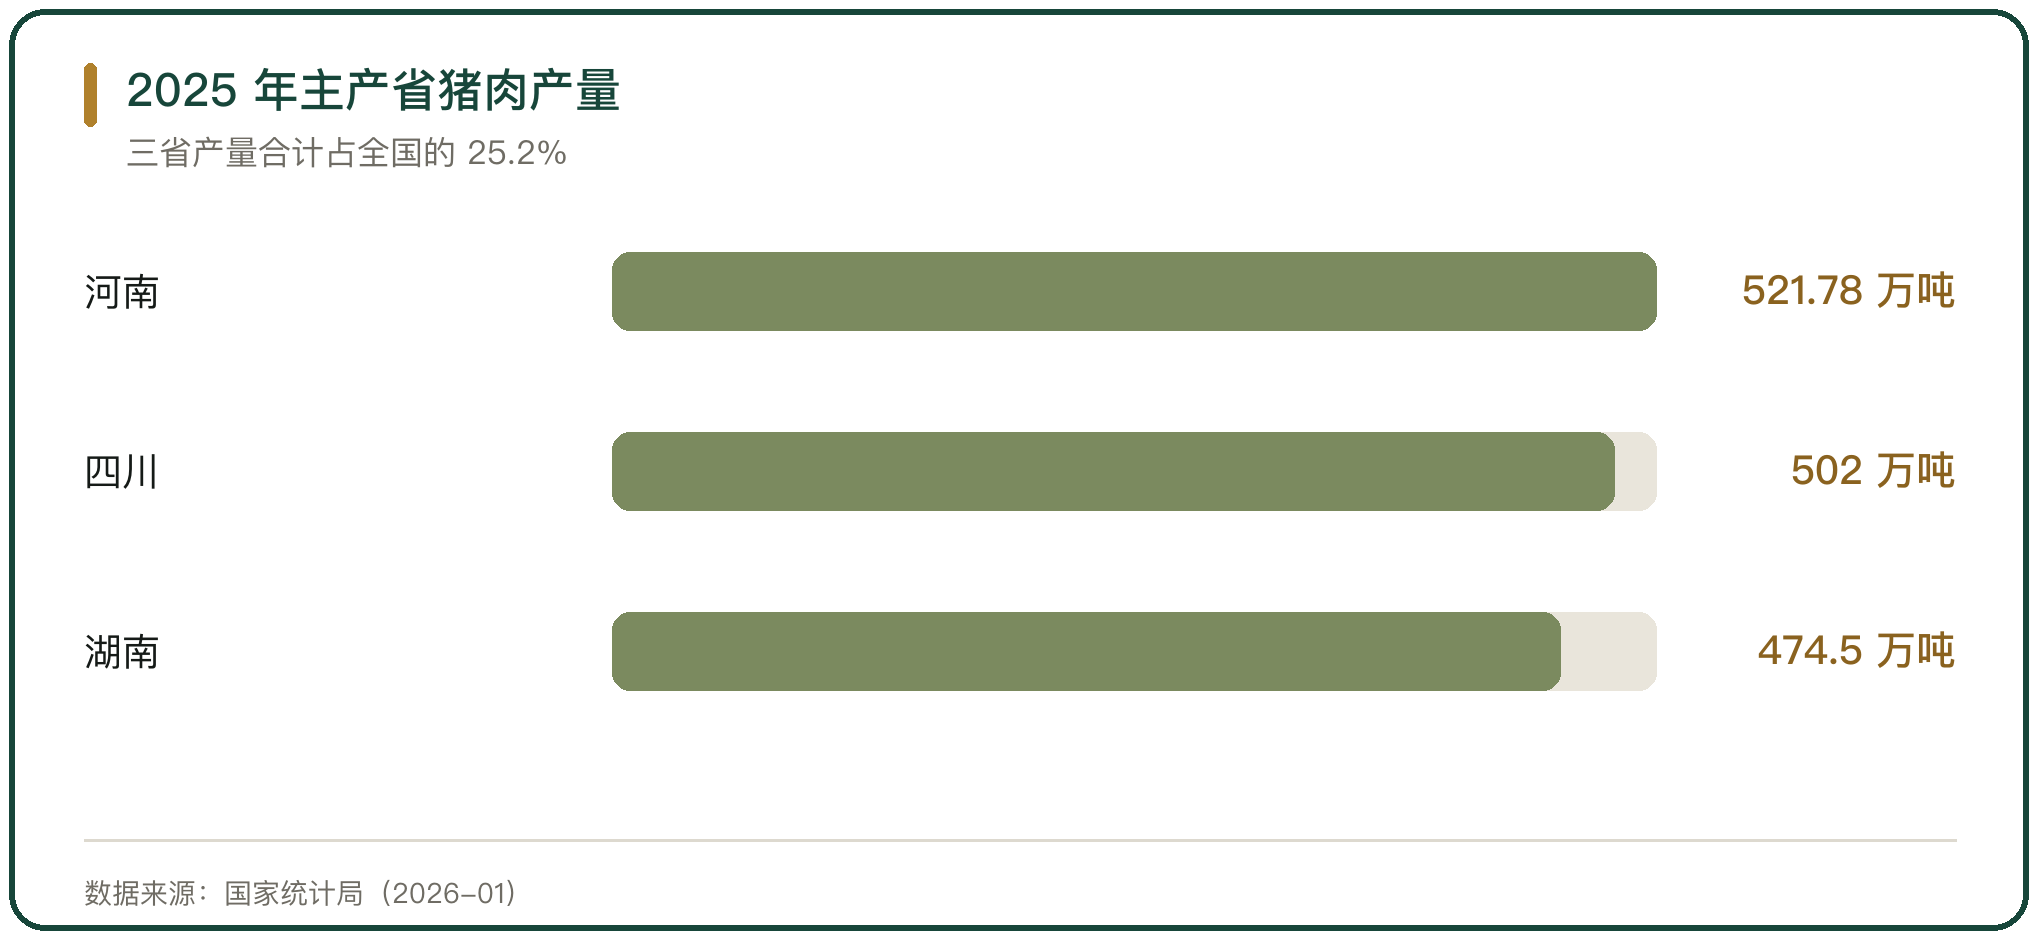
图 4 2025 年主产省猪肉产量
六、主产省的屠宰产能扩张
山东省的屠宰产能居全国前列。2024 年全省备案生猪屠宰企业 314 家,屠宰生猪 3170 万头;与 2020 年底相比,企业数量减少 7.6%,年屠宰量增加近 85%。湖北省 2025 年屠宰生猪 1589.1 万头,同比增长 11.03%,创历史新高;屠宰企业由 295 家降到 220 家以内,降幅 25.4%。
技改投入是数量下降的原因之一。湖北省 200 余家屠宰企业累计投入超过 5 亿元用于技术改造,179 家符合《生猪屠宰质量管理规范》要求,1282 名兽医卫生检验人员持证上岗。企业数量减少与单厂规模扩大同时发生,产能向具备冷链与分割能力的厂集中。
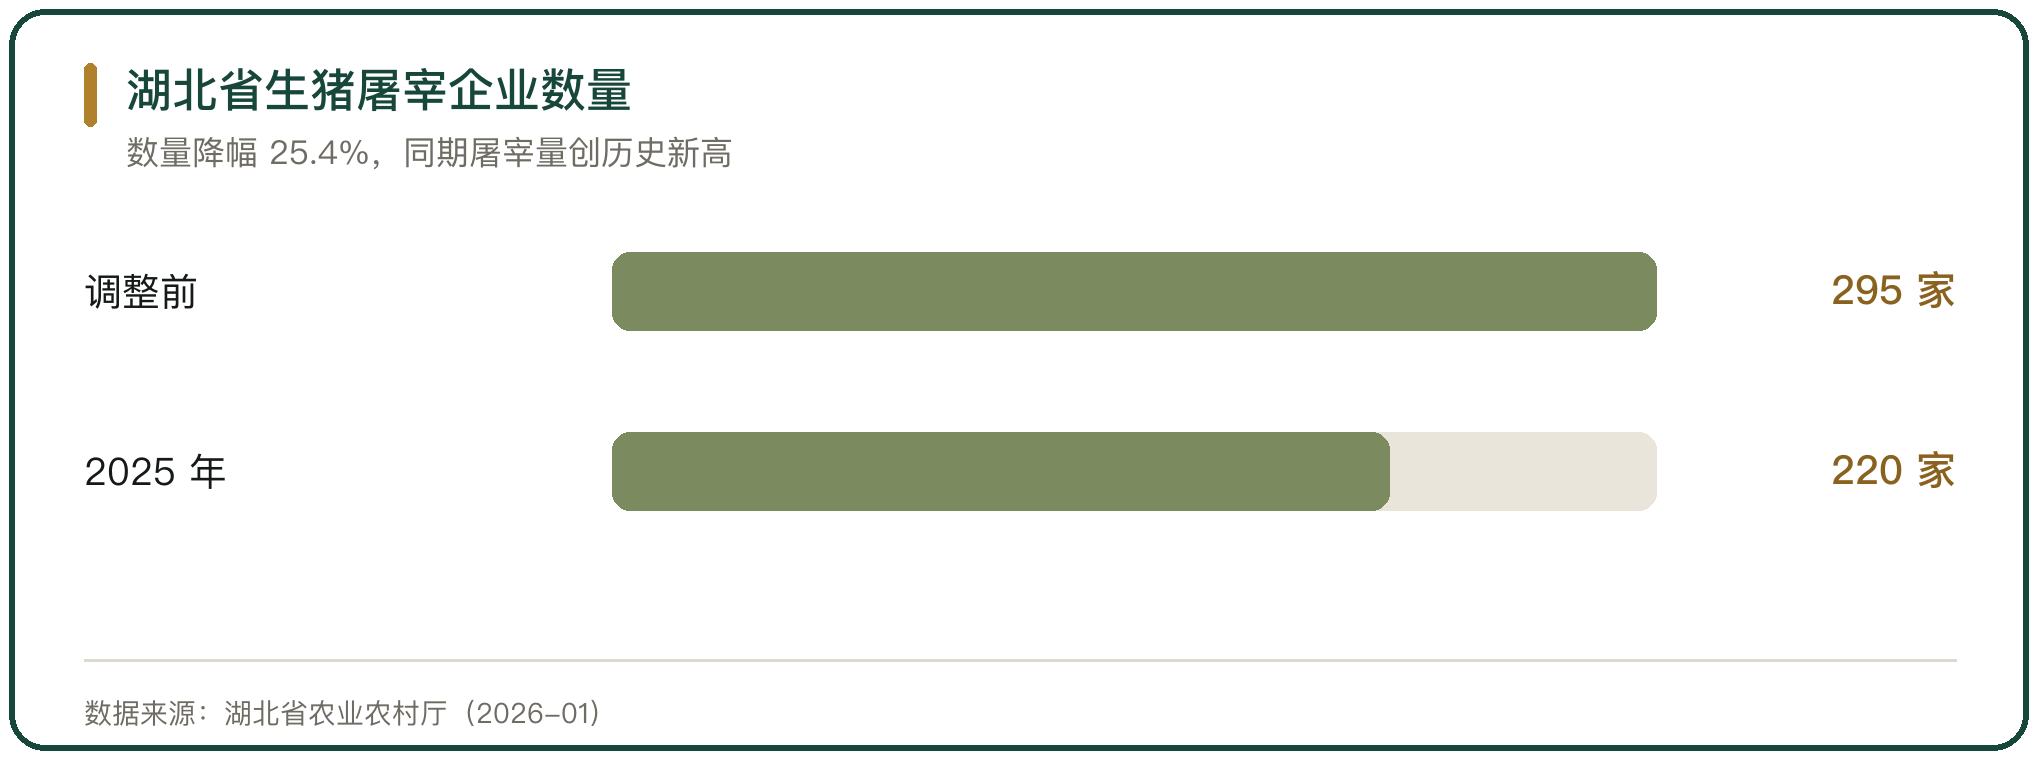
图 5 湖北省生猪屠宰企业数量
七、规范达标与产能退出
《生猪屠宰质量管理规范》(农业农村部公告第 710 号)自 2024 年 1 月 1 日起施行。2024 年 1 月 1 日前已取得生猪定点屠宰证书的屠宰厂(场),应在 2025 年 12 月 31 日前达到规范要求;到 2026 年 1 月 1 日仍未达标的,按《生猪屠宰管理条例》第三十二条第一款处罚。
检查由省级农业农村主管部门统一组织,分阶段、分批次逐项评定,检查结论确认后 20 个工作日内公开。基本符合要求的企业尽早通过检查,能通过技术改造达标的限期整改,不符合要求且不愿改造的引导退出屠宰行业。省份的进度差别明显,湖南省农业农村厅在 2025 年 12 月 31 日公布第五批通过首次检查的 16 家企业名单。
八、生猪屠宰产能的区域判断
屠宰产能的区域分布由出栏量与销售半径共同决定,主产省的产能跟着出栏量扩张,销区的产能跟着本地消费与调入产品的加工需求调整。头部企业的屠宰线满负荷运行,中小企业的屠宰线随订单波动,同一个县里可能同时有满产与闲置的生产线。
规范达标把一批小型场点挡在门外。企业数量从近万家降到约 4500 家,定点屠宰量占出栏量的比例升到 57.15%,两个数字一起说明屠宰环节正在向规模企业靠拢,区域之间的产能差距由出栏密度与冷链条件决定。
生猪屠宰的产能分布由出栏量与销售半径共同决定。2025 年规模以上生猪定点屠宰量 41136 万头,同比增长 18.3%,占全国出栏量的 57.15%;这一比例在 2019 年为 35.13%。全国生猪定点屠宰企业数量从 2018 年的近万家缩减到 2025 年底的约 4500 家,2023 年行业产能利用率在 40% 以下。头部企业的屠宰线接近饱和:牧原股份 2025 年屠宰生猪 2866.3 万头,屠宰肉食业务收入 452.28 亿元、同比增长 86.32%;温氏股份屠宰竣工产能约 500 万头、在建约 200 万头,当年屠宰生猪约 170 万头;龙大美食屠宰量 527 万头。区域上,河南、四川、湖南三省猪肉产量合计占全国的 25.2%,湖北省 2025 年屠宰生猪 1589.1 万头。屠宰量占出栏量的比重从 35.13% 升到 57.15%,《生猪屠宰质量管理规范》要求既有屠宰厂(场)在 2025 年 12 月 31 日前达标,未达标者按《生猪屠宰管理条例》第三十二条第一款处罚,产能向规模企业收拢的进度由这条时限推动。
行内实情
2023 年生猪屠宰行业产能利用率在 40% 以下,同期美国在 90% 以上,头部企业与中小企业的差距在同一个区域内并存
企业数量从 2018 年的近万家降到 2025 年底的约 4500 家,定点屠宰量占出栏量的比重升到 57.15%
《生猪屠宰质量管理规范》要求既有屠宰厂场在 2025 年 12 月 31 日前达标,未达标者按条例第三十二条第一款处罚
相关问题
定点屠宰量占出栏量的比重为什么在上升。
两端同时推动。养殖端的规模化让出栏集中在合同内的场户,屠宰端的小厂退出把产能让给留存的企业。比例从 2019 年的 35.13%、2021 年的 39.45% 升到 2025 年的 57.15%,同期规模以上定点屠宰量达到 41136 万头、同比增长 18.3%。《生猪屠宰质量管理规范》要求既有屠宰厂场在 2025 年 12 月 31 日前达标,未达标者按《生猪屠宰管理条例》第三十二条第一款处罚,这条时限加快了小厂的退出。
头部企业的屠宰产能利用率处在什么水平。
牧原股份 2025 年屠宰生猪 2866.3 万头、同比增长 128.9%,屠宰产能约 2900 万头,产能利用率 98.8%,屠宰肉食业务收入 452.28 亿元、同比增长 86.32%,当年首次实现年度盈利。温氏股份屠宰竣工产能约 500 万头、在建约 200 万头,2025 年屠宰生猪约 170 万头。整个行业的产能利用率在 2023 年低于 40%,同期美国在 90% 以上,头部企业与中小企业的差距明显。
屠宰产能为什么集中在主产省。
2025 年河南、四川、湖南三省猪肉产量分别为 521.78 万吨、502.0 万吨、474.5 万吨,合计占全国的 25.2%;三省生猪出栏合计占全国的 26.2%,河南以 6474.15 万头居全国首位。主产省的产能要在本地消化大量出栏量,销区则依赖调入的产品。山东省 2024 年屠宰生猪 3170 万头,湖北省 2025 年屠宰生猪 1589.1 万头、同比增长 11.03%,产区内部仍在补齐屠宰与分割能力。
名词解释
白条肉:经屠宰后未经分割、带皮去毛去内脏的整片胴体。
利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。





写点看法