农产品流通研究|二、品类流通 | 1、生鲜主品类| 17 猪肉流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
屠宰产能的分布与猪源的分布错位,产区产能不足与销区产能闲置同时存在。产能利用率的分化比总量更能说明问题,有稳定猪源的一体化企业接近满产,靠收购猪源开工的独立屠宰场长期低于盈亏线。
关键词 屠宰产能产能利用率区域错配运猪变运肉定点屠宰冷链配送
关键数据
2025 年全国规模以上屠宰企业生猪屠宰量
3.47亿头
同比增长 9.2%。中国报告大厅《2025—2030 年中国屠宰市场专题研究及市场前景预测评估报告》
生猪屠宰行业产能利用率
46%
行业整体长期低于一半;新猪派对 32 家养殖企业调研的平均利用率为 47%,盈亏平衡线约 70%。新猪派调研与中国报告大厅《2025—2030 年中国屠宰市场专题研究及市场前景预测评估报告》
牧原股份 2025 年屠宰产能利用率
98.8%
当年屠宰生猪 2866.3 万头、同比增长 128.9%,屠宰及肉食业务首次实现年度盈利;同期新希望约 50%、天康生物约 70%。牧原食品股份有限公司 2025 年年度报告
32 家养殖企业建成的屠宰场数量
188个
规划总产能超 2 亿头,华统股份建成数量居首;行业前 10 家企业的屠宰量合计占比 2024 年为 7.83%。新猪派调研与浙江华统肉制品股份有限公司 2025 年年度报告
广东省 2025 年末生猪屠宰加工总量目标
4000万头
屠宰厂数量压减 50% 以上,规模企业屠宰量占比达 90% 以上,冷鲜冷冻肉品供应占比达 30% 以上;不得批准年屠宰 15 万头及以下项目。广东省农业农村厅《广东省生猪屠宰行业发展规划(征求意见稿)》
一、屠宰环节的盘子与口径
屠宰是连接养殖与消费的中间环节,屠宰与加工环节的市场规模在数千亿元量级。规模以上屠宰企业的屠宰量在 2025 年继续增长,增速接近两位数。
口径上要分清两组数。一组是规模以上定点屠宰企业的屠宰量,另一组是全部屠宰场点的产能。前者反映合规产能的实际开工,后者反映行业的总供给能力,两者的差额就是闲置的产能。
二、产能与猪源的错配
行业整体的产能利用率长期低于一半,离盈亏平衡线差距明显。新猪派对其中的养殖企业调研后给出的平均利用率同样偏低,盈亏平衡线明显高于实际开工水平。
低利用率的原因在猪源。独立屠宰场的猪源来自收购,收购量随行情波动,猪价上行时收不到猪,猪价下行时又面临白条批发价走低,开工率因此长期不稳定。
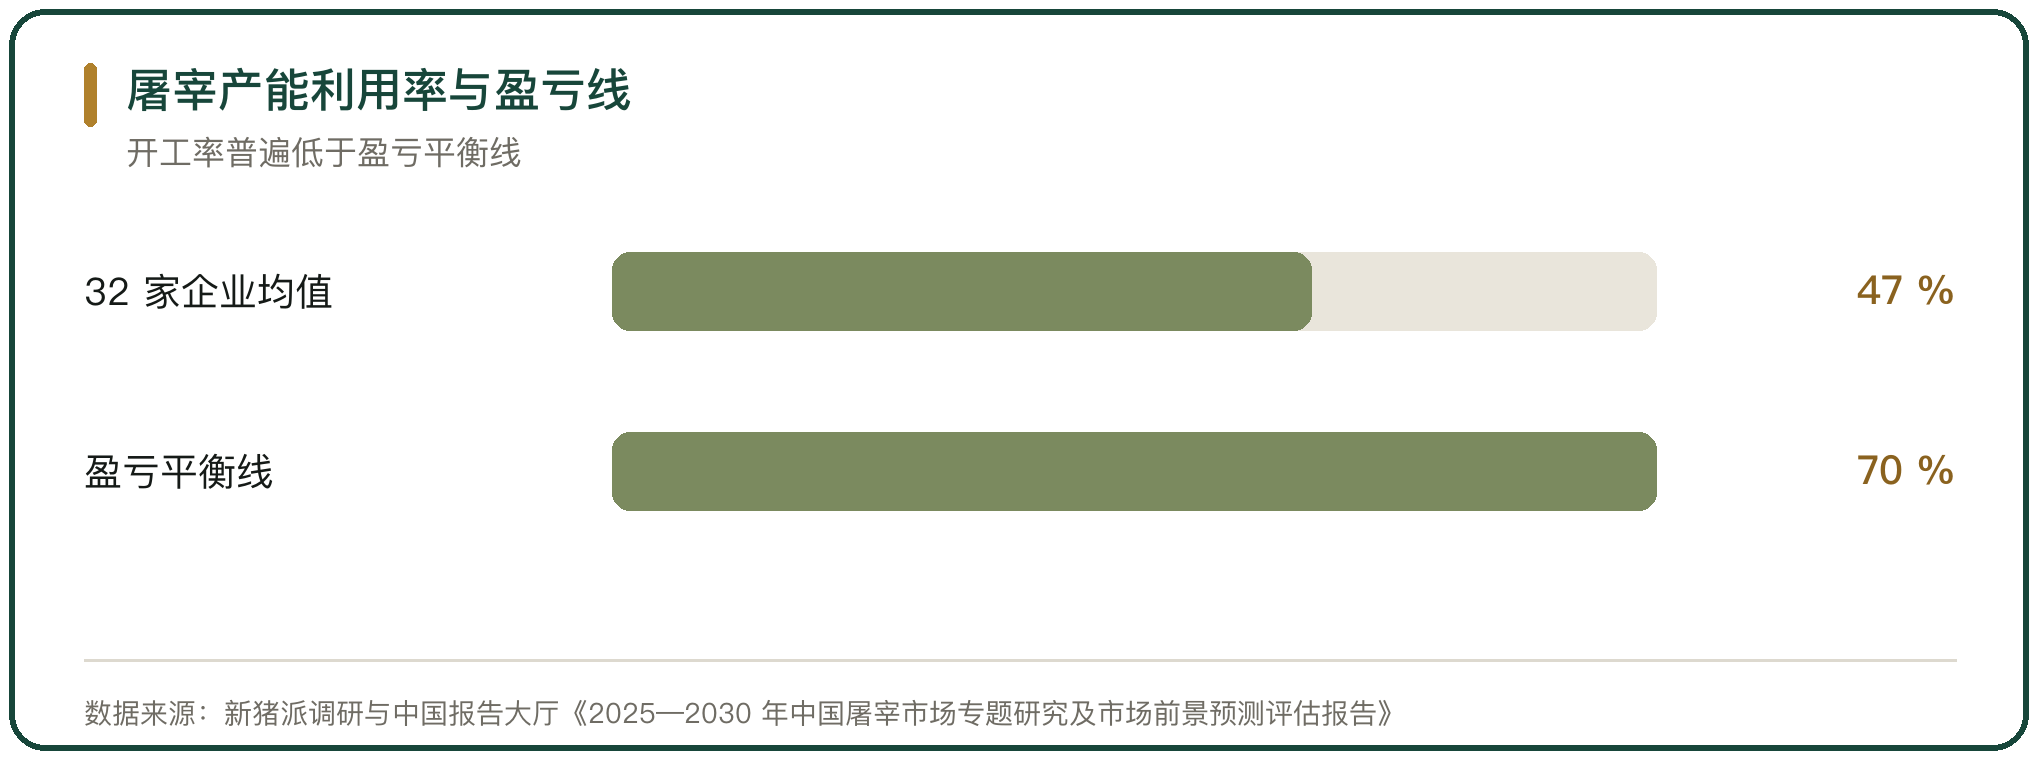
图 1 屠宰产能利用率与盈亏线
三、产区的屠宰扩张
产区的一体化企业在扩产能。牧原股份的屠宰业务在 2025 年大幅放量,屠宰量的同比增速超过一倍,屠宰及肉食业务首次实现年度盈利。
扩产能的主体是养屠一体的企业。华统股份建成的屠宰场数量在养殖企业里居首,雨润食品、首农集团、牧原股份等企业建成数量也超过十家,产能继续向头部集中。
四、销区的产能退出
销区走的是另一条路。广东省的生猪屠宰产能正从珠三角主销区向粤西、粤北主产区转移,目标是让产区出栏的生猪就近屠宰,把调猪改成运肉。
销区的屠宰场数量在压减。广东提出全省屠宰厂数量压减 50% 以上,规模企业的屠宰量占比提到很高水平,小型屠宰场点逐步退出。
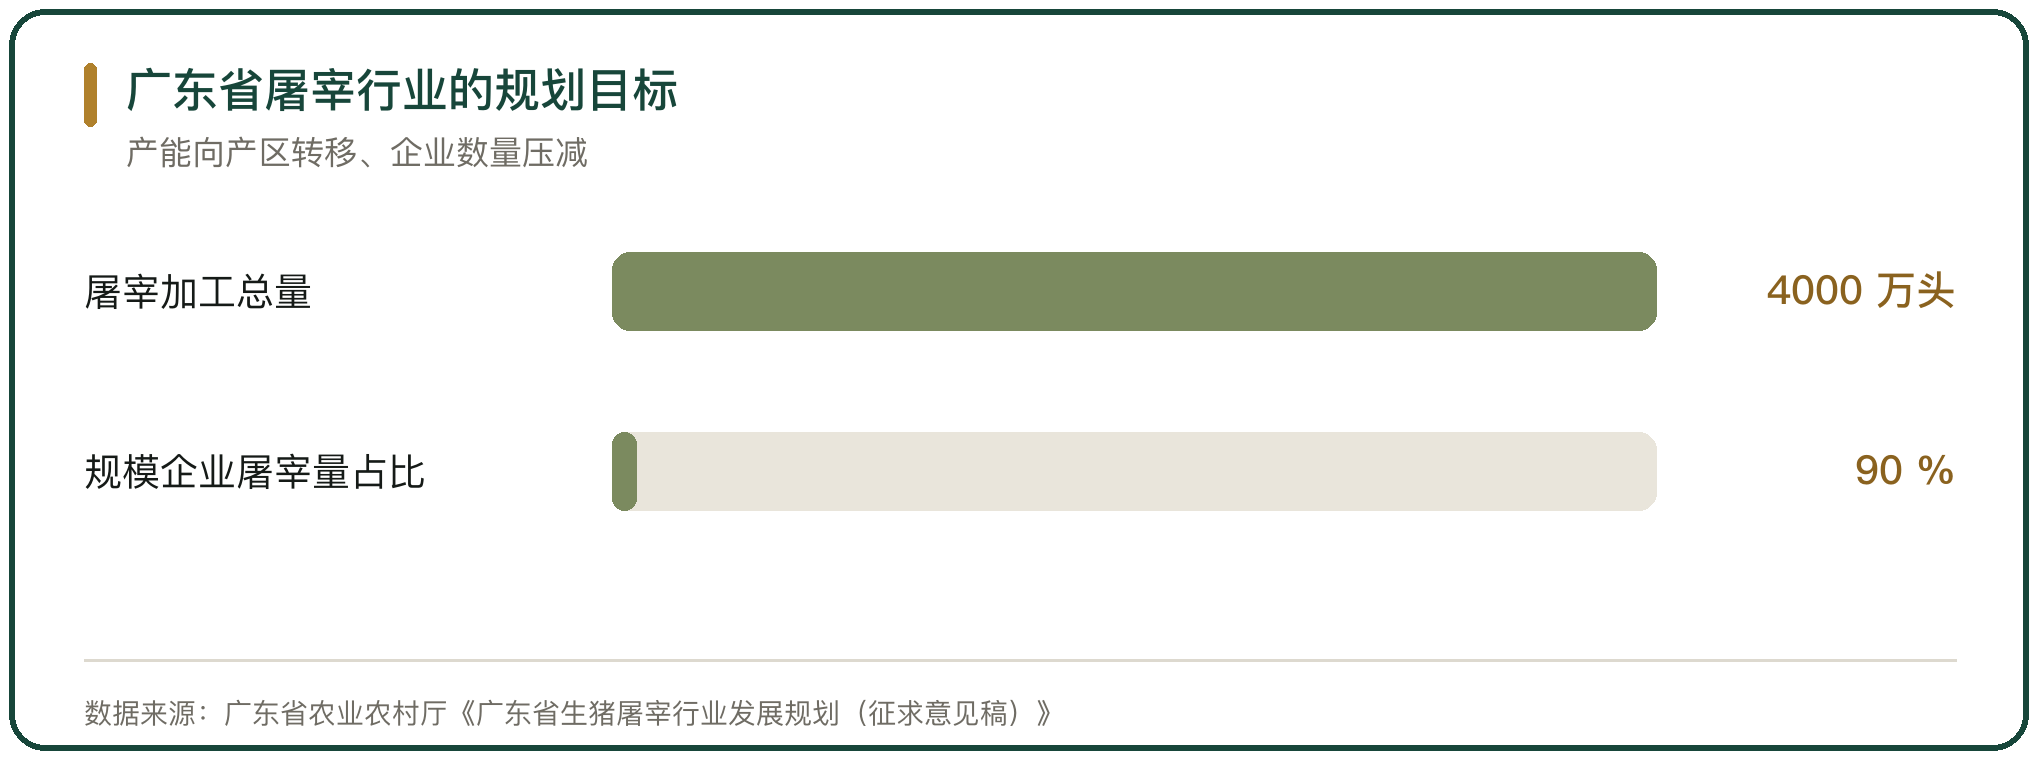
图 2 广东省屠宰行业的规划目标
五、政策对布局的约束
屠宰产能的布局受规划约束。《生猪屠宰管理条例》要求各省按科学布局、集中屠宰的原则制定屠宰行业发展规划。
各地的准入线在抬高。广东省规定不得批准年屠宰生猪 15 万头及以下的屠宰建设项目,对年设计屠宰量 100 万头以上的标准化屠宰企业优先审批,不受规划数量限制。湖南省按养殖产能与屠宰产能相匹配的原则布点,年出栏生猪 100 万头以下的县原则上只设一家屠宰厂。
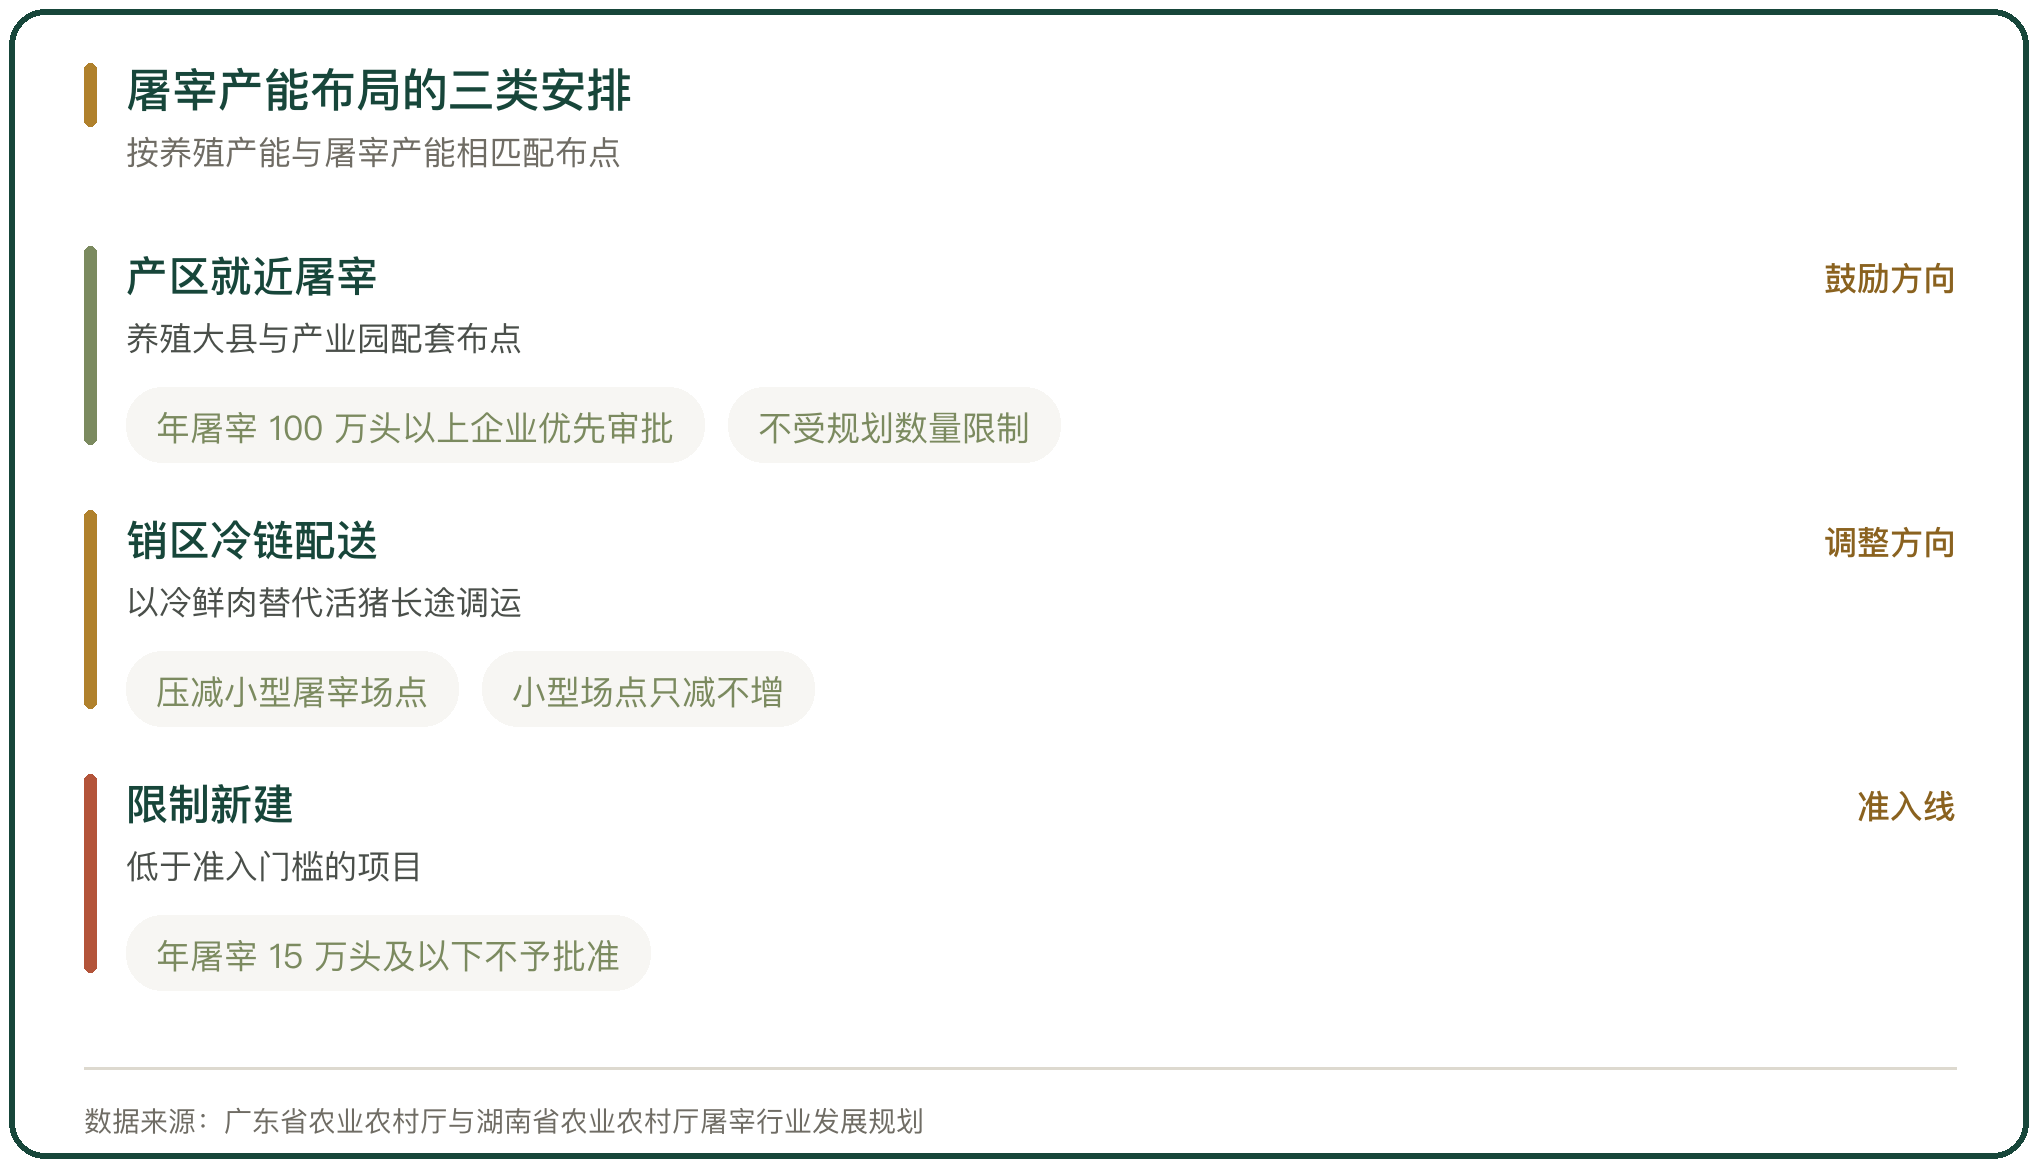
图 3 屠宰产能布局的三类安排
六、一体化企业与独立屠宰场的分化
产能利用率的分化沿产业链位置展开。养屠一体的企业有稳定的自有猪源,利用率接近满产;以代宰和收购为主的独立屠宰场,利用率长期在低位。
这个分化决定了利润归属。屠宰环节的毛利本身很薄,靠的是量与副产品的组合,量不稳定时,头均成本降不下来,白条批发的价差也压不出利润。
七、低利用率的原因
低利用率直接压低单位成本的分摊。屠宰是重资产投入,厂房、设备与人工的成本相对固定,开工不足时每一头猪分摊的固定成本上升。
猪价下行时多一层压力。猪价下跌压低白条批发价,屠宰企业为了保住开工率被迫接受更低的加工费,头均利润再被压缩。
八、冷链与运肉的替代路径
产能布局的调整要靠冷链落地。产区屠宰后,冷鲜肉经冷链跨区域配送,替代了活猪的长距离运输,销区的屠宰需求随之下降。
冷链的成本构成决定了替代的边界。运肉的单位成本高于运猪时,替代不会发生;运距拉长、损耗下降之后,运肉的优势才显现,销区产能的退出因此依赖冷链的成熟度。
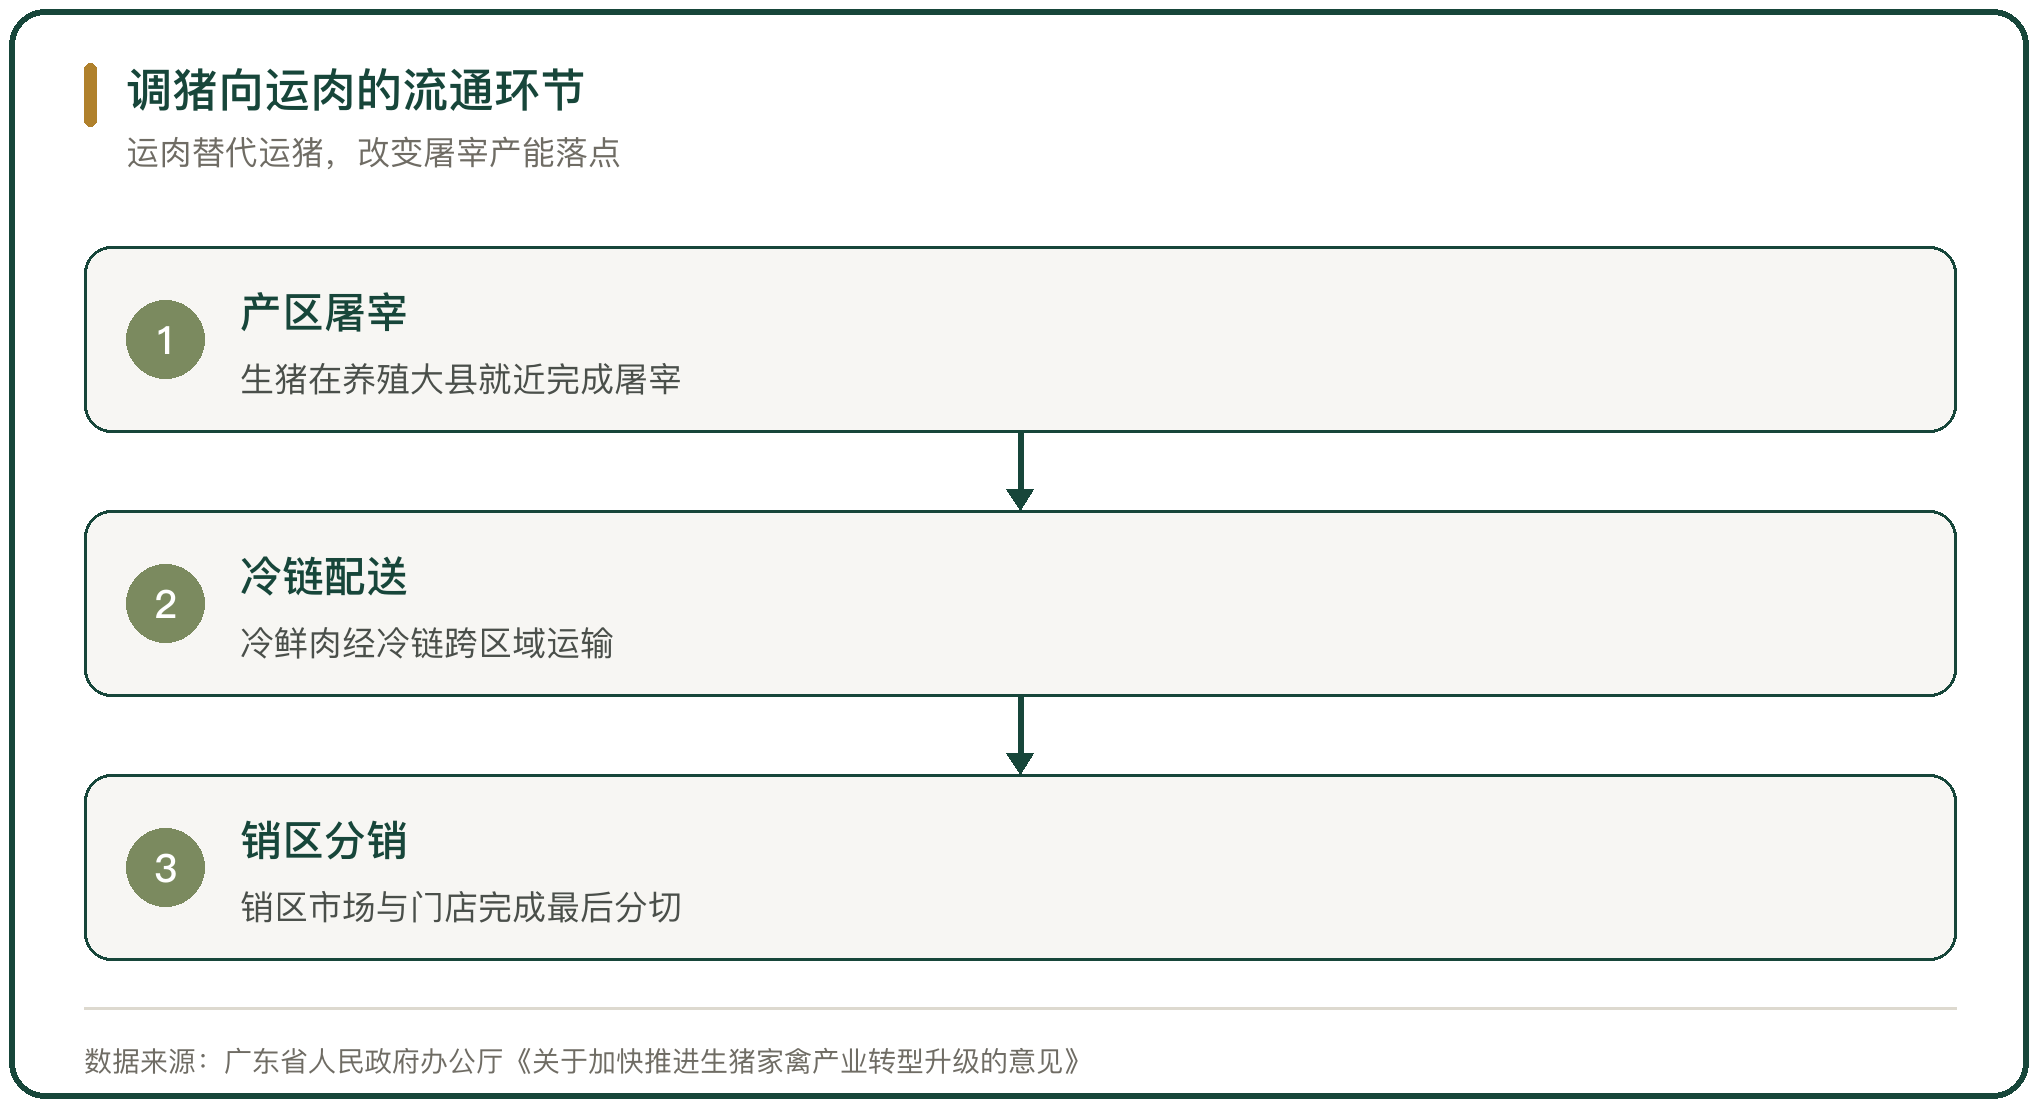
图 4 调猪向运肉的流通环节
九、屠宰产能布局的判断
屠宰产能的错配来自两个错位。产能与猪源错位,销区的产能等不到猪源;产能与需求错位,产区的产能要面对更远的市场。
布局调整的方向由政策与成本共同决定。政策把新增产能向产区引导,成本把运肉的经济性限定在一定的运距内。
一体化企业的产能利用率证明,稳定的猪源是屠宰产能发挥效率的前提,产能的分布最终会向猪源的分布靠拢。
2025 年全国规模以上屠宰企业的生猪屠宰量 3.47 亿头、同比增长 9.2%,行业整体的产能利用率在 46% 左右,而盈亏平衡线在 70%。新猪派对 32 家养殖企业的调研显示,这些企业建成屠宰场 188 个、规划总产能超过 2 亿头,平均利用率 47%,其中牧原股份的利用率达到 98.8%,新希望约 50%、天康生物约 70%。布局的调整体现在产区的规划上,广东省提出到 2025 年末生猪屠宰加工总量约 4000 万头,把屠宰厂数量压减 50% 以上、规模企业屠宰量占比提高到 90% 以上,并明确不得批准年屠宰 15 万头及以下的项目。
行内实情
产能与猪源错位,销区的产能等不到稳定猪源,开工率长期低于盈亏线
一体化企业靠自有猪源接近满产,独立屠宰场依赖收购,头均成本降不下来
调猪改运肉之后,销区产能的退出依赖冷链的成熟度
相关问题
屠宰产能利用率长期偏低,原因在猪源与需求的错位。
2025 年全国规模以上屠宰企业屠宰生猪 3.47 亿头、同比增长 9.2%,行业整体产能利用率仍在 46% 左右,盈亏平衡线在 70%。独立屠宰场的猪源来自收购,收购量随行情波动,开工率因此长期不稳定;新猪派对 32 家养殖企业调研的平均利用率为 47%。要维持盈亏平衡,产能利用率需要达到 70% 以上。
一体化企业的产能利用率接近满产,靠的是自有猪源。
稳定的自有猪源是前提。牧原股份 2025 年屠宰生猪 2866.3 万头、同比增长 128.9%,产能利用率 98.8%,屠宰及肉食业务首次实现年度盈利;同期新希望约 50%、天康生物约 70%。养屠一体的企业用自有猪源填满产能,头均固定成本随之下降。屠宰及肉食业务在 2025 年首次实现年度盈利,成为养殖周期低谷时的利润来源之一。
销区屠宰产能向产区转移,为的是把调猪改成运肉。
广东省提出到 2025 年末生猪屠宰加工总量约 4000 万头,把屠宰厂数量压减 50% 以上、规模企业屠宰量占比提高到 90% 以上,产能从珠三角主销区向粤西、粤北主产区转移。产区就近屠宰降低了活猪长途调运的防疫与损耗风险,销区产能则依靠冷链配送。广东省把生猪出栏量目标定在 3300 万头以上、自给率保持在 70% 以上,冷鲜冷冻肉品供应占比目标定在 30% 以上。
名词解释
成熟度:果实采摘时的生理阶段,直接决定耐贮性与货架期。
利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。





写点看法