

定点屠宰政策与屠宰产能布局
关键词 定点屠宰生猪屠宰管理条例屠宰质量管理规范屠宰产能布局小型屠宰场点代宰与产能利用率
一、定点屠宰制度的框架
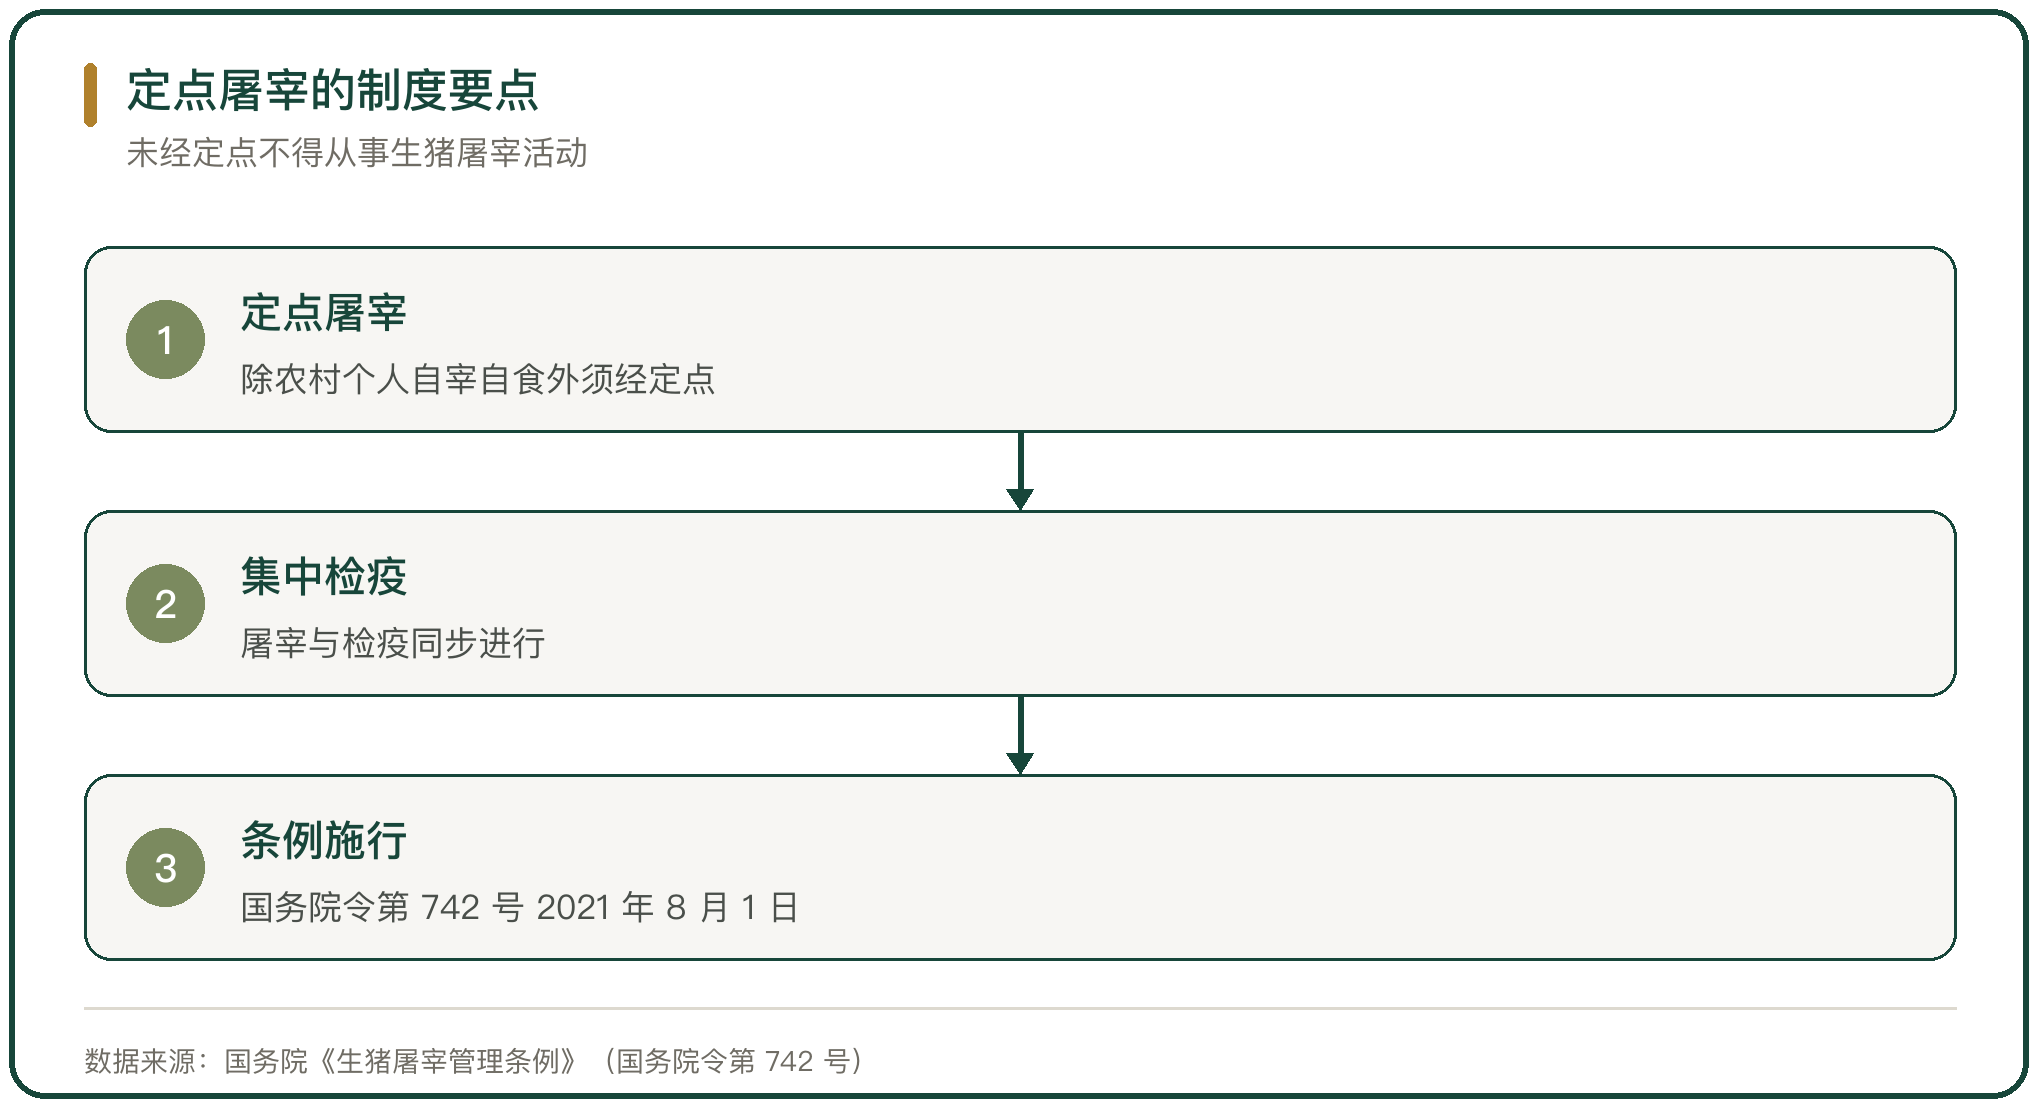
生猪屠宰实行定点屠宰、集中检疫制度。除农村地区个人自宰自食不实行定点屠宰外,任何单位和个人未经定点不得从事生猪屠宰活动。
《生猪屠宰管理条例》2021 年 6 月 25 日以国务院令第 742 号公布,自 2021 年 8 月 1 日起施行。在边远和交通不便的农村地区,可以设置仅限于向本地市场供应生猪产品的小型生猪屠宰场点,具体管理办法由省、自治区、直辖市制定。
二、屠宰厂场的设置与分级
屠宰厂场的设置由两级把关。省级农业农村主管部门会同生态环境等部门制订生猪屠宰行业发展规划,报本级人民政府批准;设区的市级人民政府根据规划组织审查,确定定点屠宰厂场名单并颁发定点屠宰证书和标志牌,名单向社会公布并报省级备案。
管理制度分成两层。一层是定点屠宰证书与动物防疫条件合格证等准入条件,第二层是分级管理,按规模、生产和技术条件以及质量安全管理状况对定点屠宰厂场分级。条例规定,地方人民政府及其有关部门不得限制外地经检疫和肉品品质检验合格的生猪产品进入本地市场。
三、屠宰政策的落地与质量管理规范
政策落地靠一套检查。农业农村部公告第 710 号公布的《生猪屠宰质量管理规范》自 2024 年 1 月 1 日起施行;2024 年 1 月 1 日前已取得定点屠宰证书的屠宰厂场,应在 2025 年 12 月 31 日前达到规范要求,至 2026 年 1 月 1 日仍未达到的,按条例第三十二条第一款处罚。
检查由省级农业农村主管部门统一组织,分阶段、分批次对辖区内所有定点屠宰厂场全面检查、逐项评定,检查结论确认后 20 个工作日内公开结果。对新建屠宰厂场,要求在投产 6 个月内完成首次检查。
四、屠宰企业数量的变化
屠宰企业的数量在收缩。农业农村部畜牧兽医局 2023 年给出的口径是,全国生猪屠宰厂场数量从 2013 年的 1.5 万家降到 5600 多家,减少 62%,其中规模屠宰厂的占比较 2013 年提高 27 个百分点。
2021 年 6 月底的口径是,全国共有生猪定点屠宰企业 5443 家,其中上年度屠宰生猪 2 万头以上的规模以上企业 1957 家,占 36%。湖南省 2021 年有生猪屠宰企业 328 家,其中定点屠宰厂 116 家、小型定点屠宰点 212 家,全省屠宰产能 3875 万头。
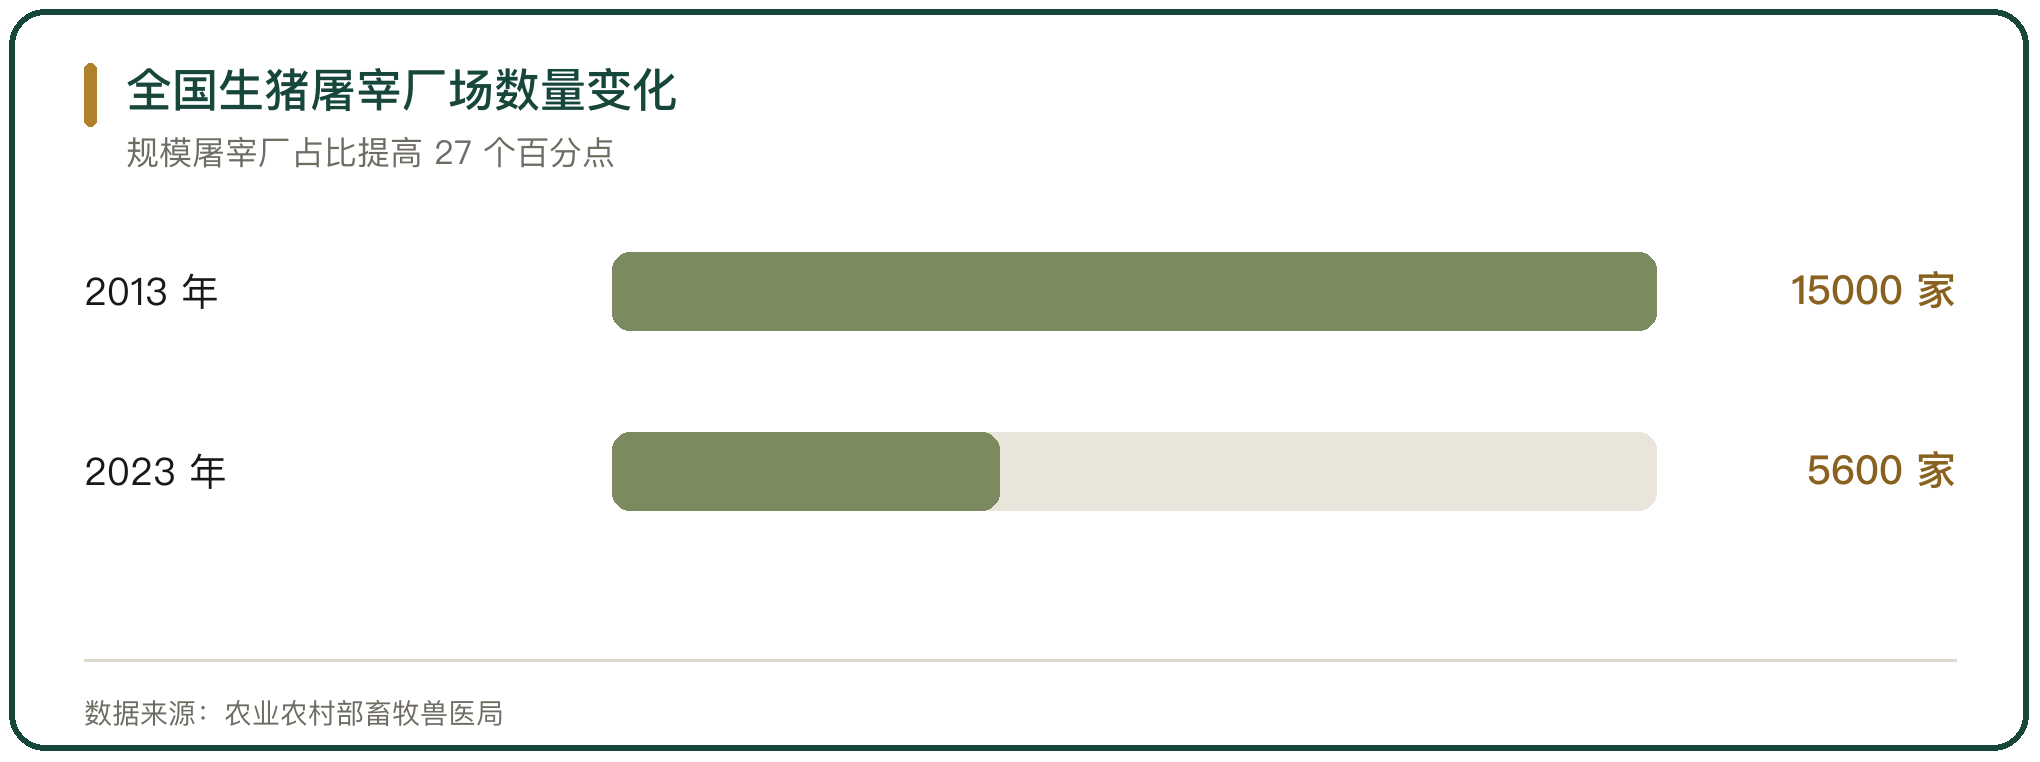
五、屠宰产能布局向产区转移
屠宰产能的位置在调整。国务院办公厅的意见要求引导生猪屠宰加工向养殖集中区域转移,鼓励生猪就地就近屠宰,实现养殖屠宰匹配,并鼓励生猪调出大县建设屠宰加工企业和洗消中心。
省级规划把这个方向落到区域上。广东省提出引导屠宰产能从珠三角主销区向粤西、粤北主产区转移;湖南省提出推动屠宰产能由销区向产区转移,以永州、衡阳、郴州为重点的湘南地区支持新建、改扩建与养殖产能相匹配的屠宰企业,打造粤港澳大湾区的肉品供应基地。
六、各省屠宰产能的规划指标
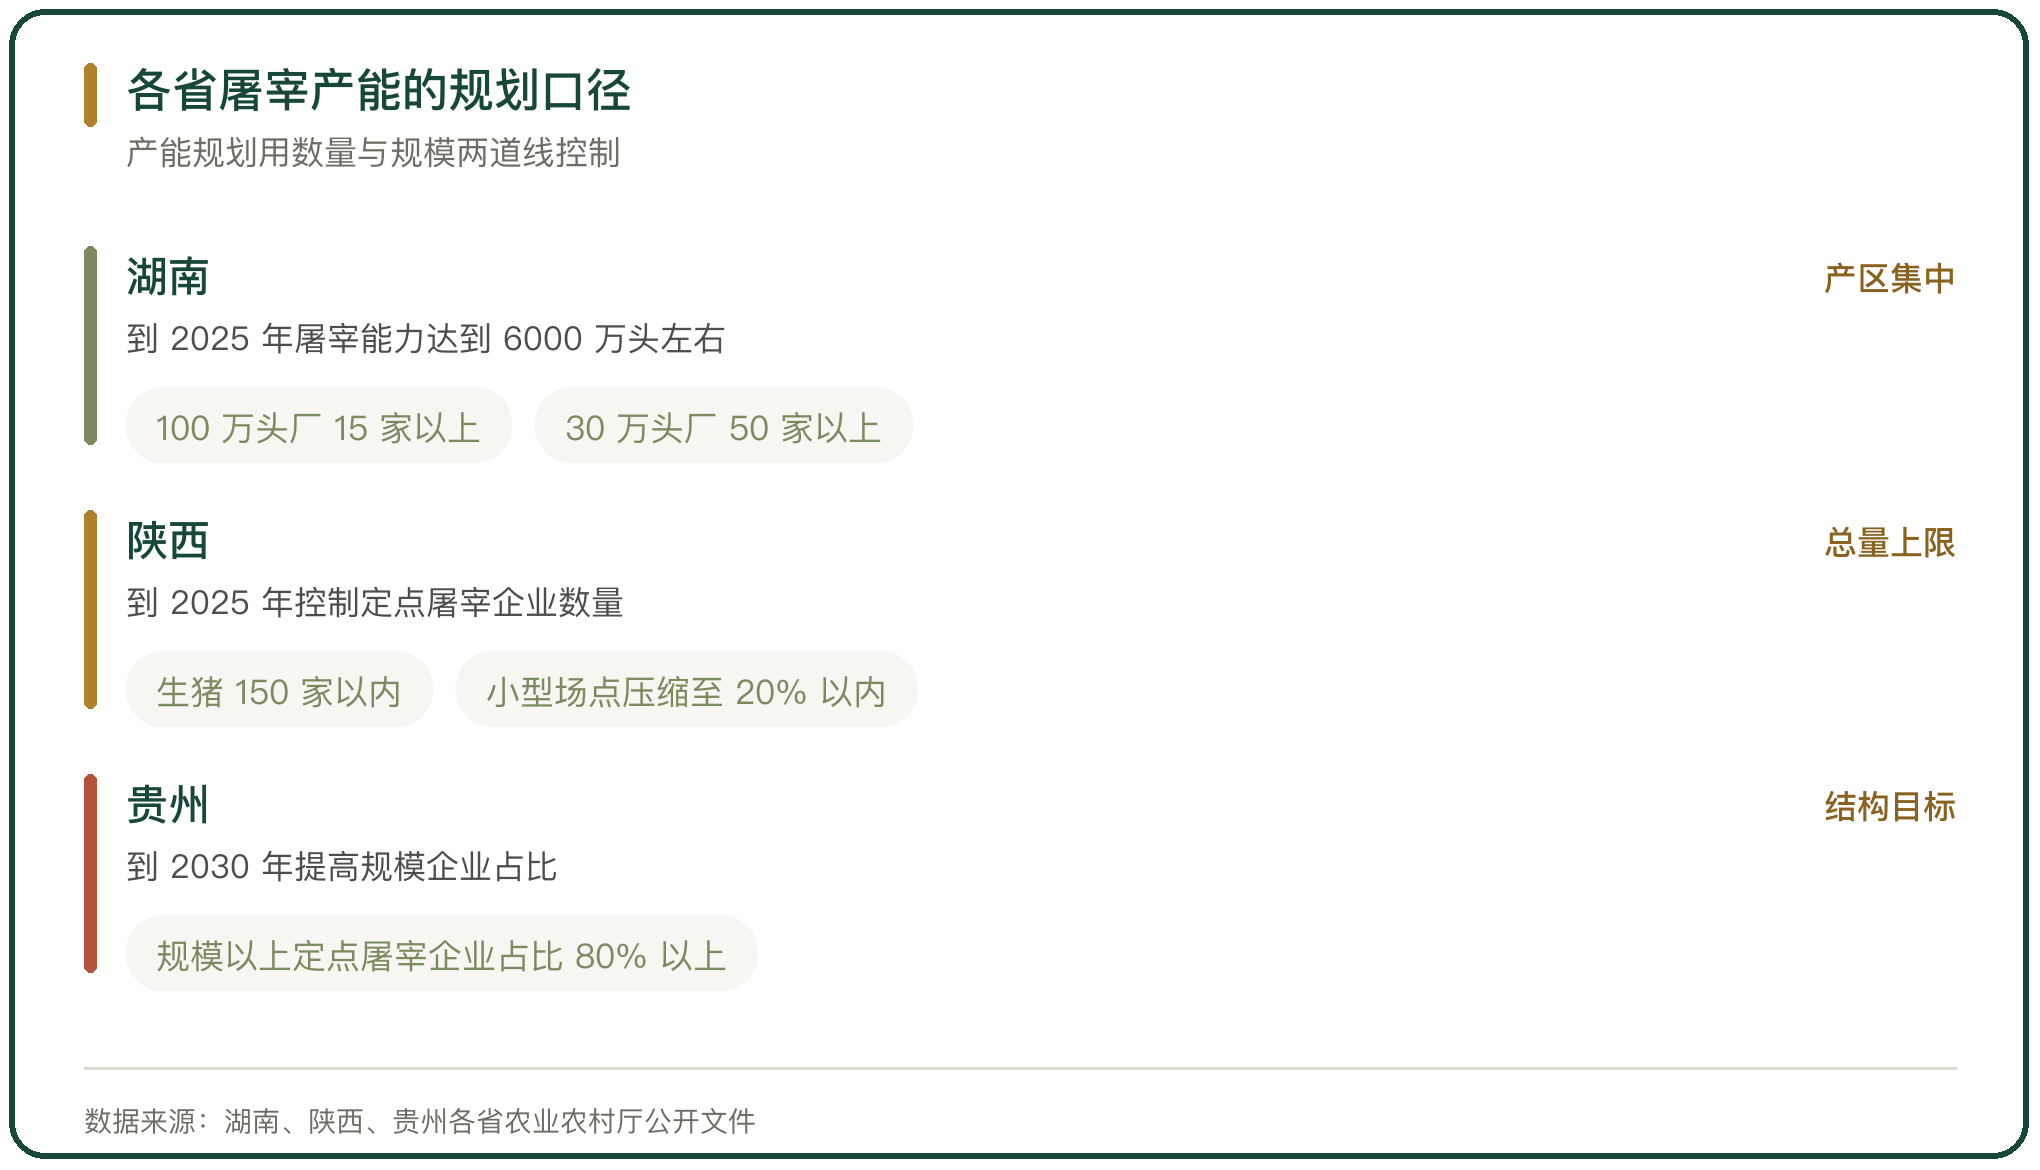
产能规划用数量与规模两道线控制。湖南省的规划提出,到 2025 年全省生猪屠宰能力达到 6000 万头左右,其中 100 万头规模的现代化屠宰厂 15 家以上、30 万头以上的标准化屠宰厂 50 家以上。
设厂数量按出栏量分档。湖南省规定年出栏生猪 100 万头以下的县原则上只设 1 家屠宰厂,年出栏 100 万头以上的县可设 2 家;广东省对生猪主产区按近 3 年肉猪出栏量平均值计算屠宰产能,参照屠宰产能与 15 万头的比值设置最大数量。
其他省份给出总量上限。陕西省的方案提出,到 2025 年全省生猪、牛羊和家禽定点屠宰企业数量分别控制在 150 家、87 家和 64 家以内,小型屠宰场点压缩至 20% 以内;贵州省的规划提出到 2030 年规模以上生猪定点屠宰企业占比达到 80% 以上。
七、小型屠宰场点的存续与退出
小型场点只在特定条件下保留。条例允许边远和交通不便的农村地区设置仅向本地市场供应的小型生猪屠宰场点;农业农村部办公厅要求确需保留的省份在 2025 年年底前出台管理办法,非边远和交通不便的农村地区不得设立。
各省把条件写得更细。湖南省规定距离县城 40 公里以上或车程 1 小时以上、无法通过配送保障肉品供应的乡镇可以设立,设置数量不超过该县乡镇数量的 25%,除边远和交通不便的农村地区外只减不增;贵州省规定距离 60 公里以上或配送时间 2 小时以上可设置;江西省的方案提出,到 2025 年全省中小型生猪屠宰场点减少 30 个以上。
八、代宰模式与屠宰产能利用率
代宰是屠宰行业的一个基本模式。农业农村部 2021 年的口径是,屠宰行业存在产能严重过剩、监管压力大等问题,产能利用率比较低,代宰率比较高,即企业替别人宰猪,猪和产品不是自己的,只收加工费。
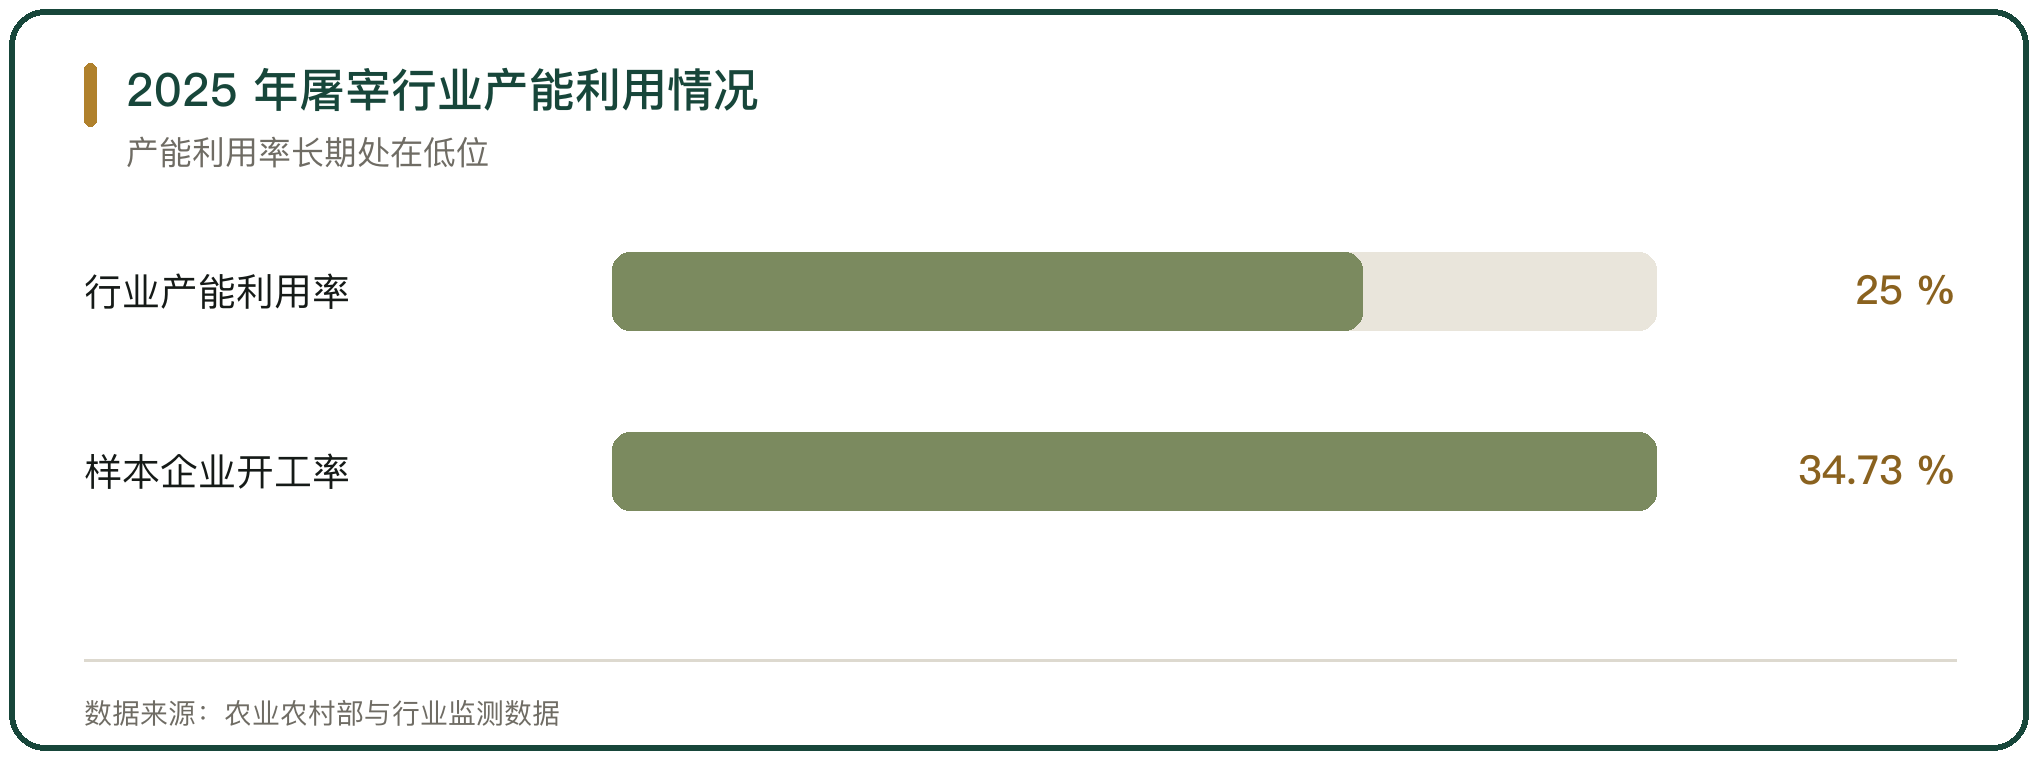
产能利用率长期处在低位。2025 年屠宰行业的产能利用率基本在 20% 至 30% 的区间,截至 2025 年 6 月 23 日,监测样本屠宰企业的开工率为 34.73%,高于上年同期但仍在低位。终端消费疲软时,肉价跟涨生猪价格的难度加大,屠宰环节的价差被压缩,亏损增加。
湖南省已明确不再批准以代宰为主的生猪屠宰厂场,把自营能力作为新建与改扩建的条件之一。缺少自营猪源的厂场,只能收加工费,产品增值的部分拿不到,价差收窄时最先退出。
九、头部企业的屠宰产能
头部企业在扩大屠宰规模。双汇发展 2025 年屠宰业务营业收入 292.50 亿元、同比下降 3.57%,毛利率 4.94%,生猪屠宰量同比增长 27.7%,生鲜猪产品外销量 155.6 万吨、同比增长 15.83%;生鲜品全年营业利润 2.3 亿元,低于肉制品业务的 50.1 亿元。
养殖企业把屠宰产能建到产区。牧原股份 2025 年屠宰生猪 2866.3 万头,屠宰肉食业务首次实现年度盈利,产能利用率 98.8%,屠宰产能规模已超过双汇发展的 2600 万头设计产能。
十、屠宰产能布局的判断
屠宰产能布局的调整方向由产销格局决定。产能随养殖向产区转移,屠宰厂场数量由省级规划控制,小型场点只在边远农村保留,质量管理规范把达不到要求的厂场挡在检疫出证环节之前。
布局调整要处理两个存量的关系。一个存量是销区建成的屠宰厂,转不转产区要看猪源半径与冷链半径;另一个存量是代宰为主的厂场,只收加工费时缺少自营猪源,产能利用率难上去。
产能利用率与头均成本决定这些厂场能否留在名单上。开工率低于设计产能时,人工、水电与折旧照常发生,头均成本被摊薄的空间有限,能稳住自营猪源与产品结构的厂场把产品本身的价值补回来。



写点看法