

粮油加工与流通的一体化
一、一体化的几种形态
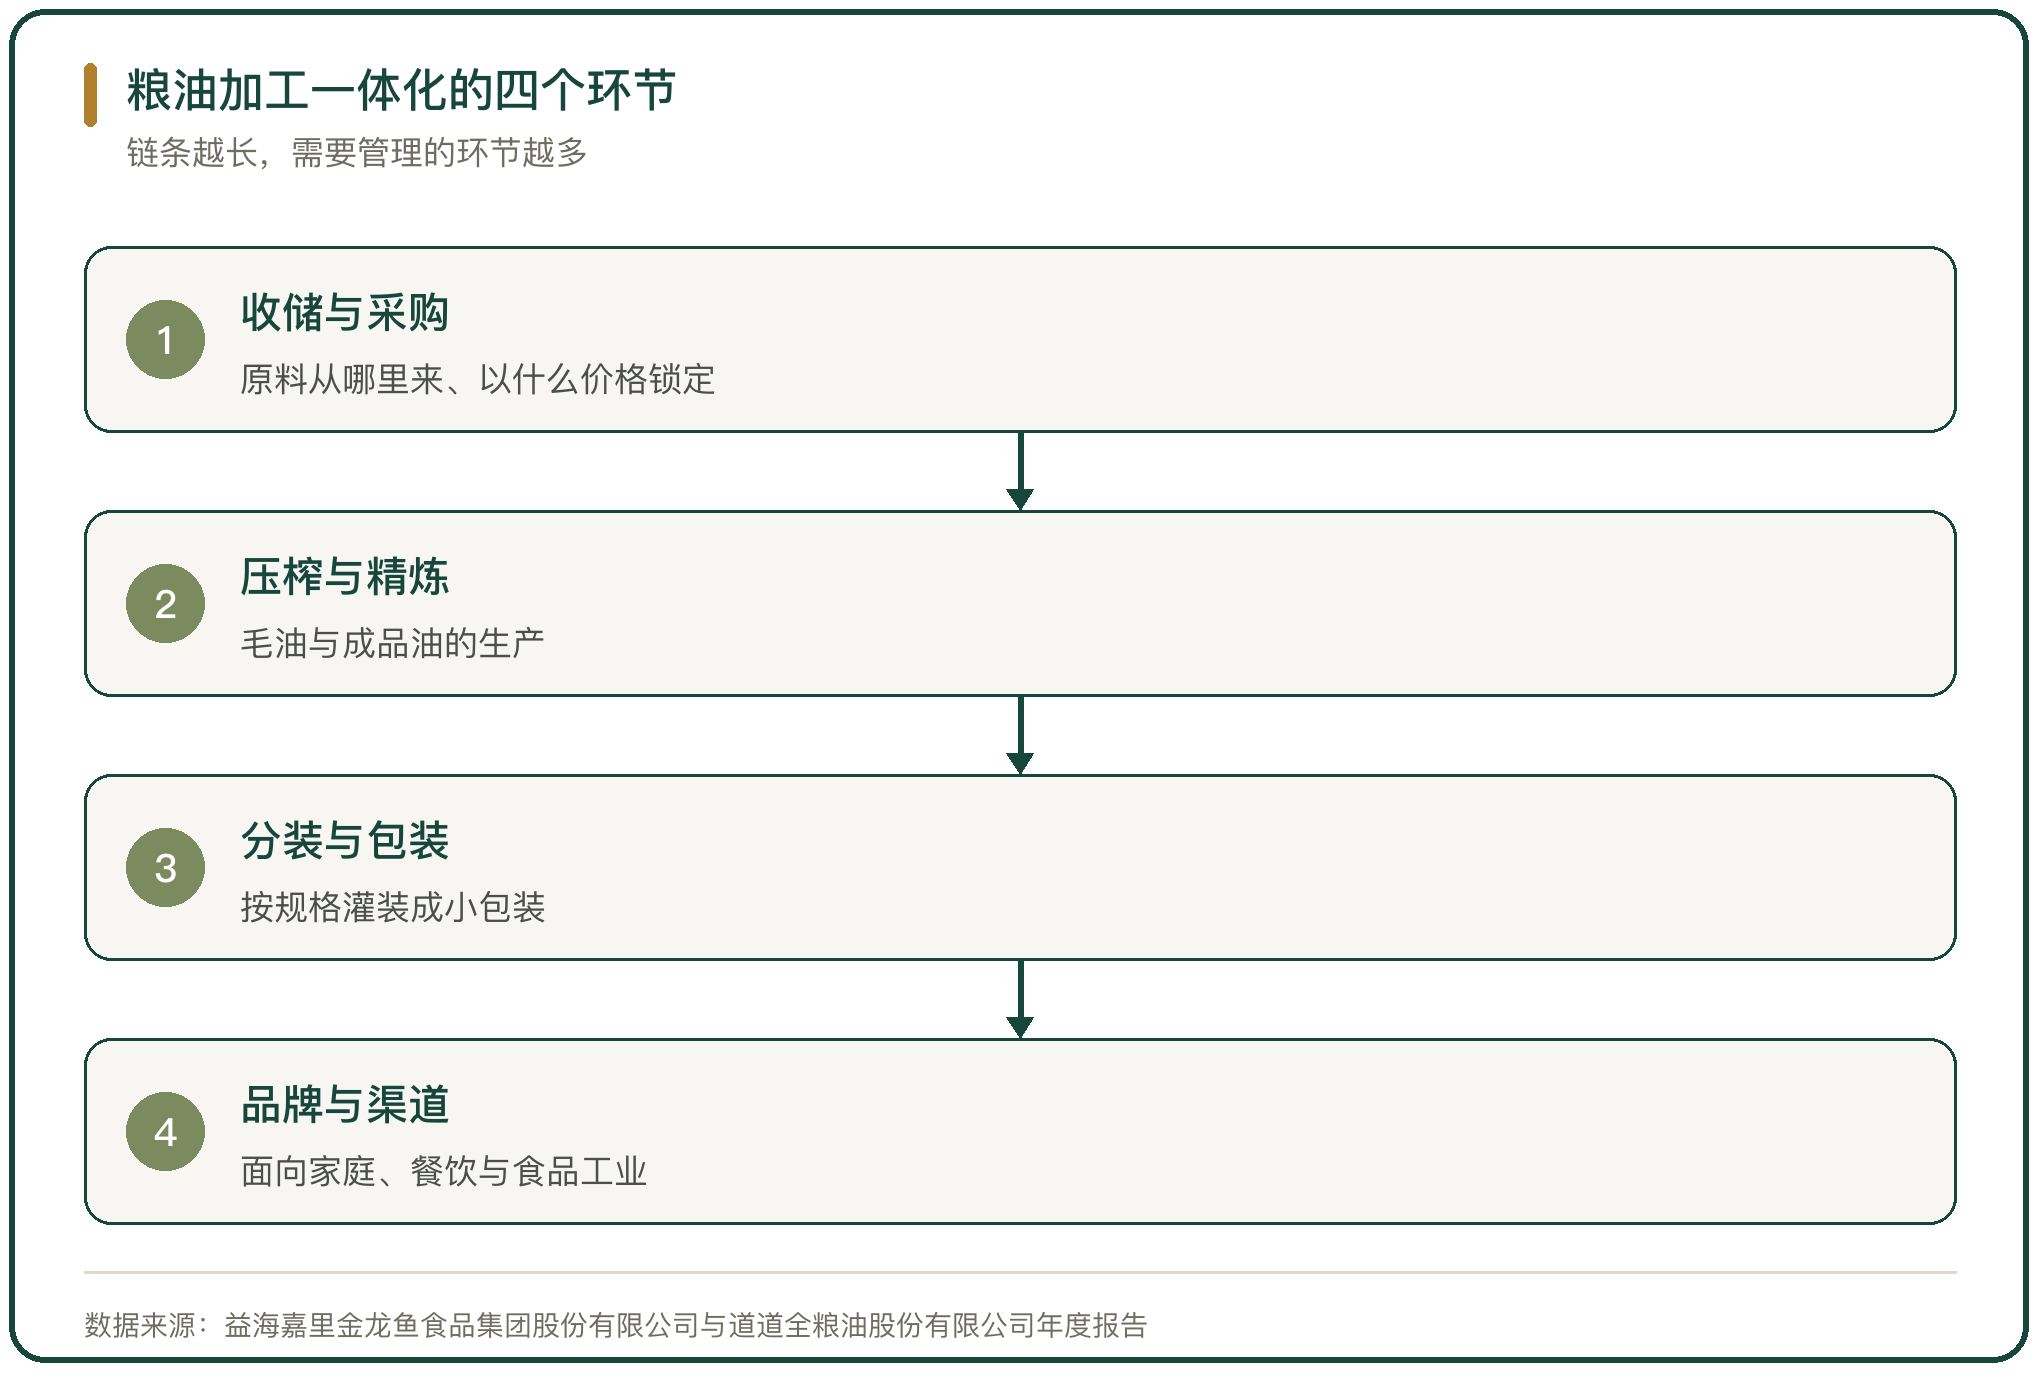
粮油加工的一体化按链条长度分成几种。一种是只做压榨与精炼,原料外购、产品卖给贸易商;一种是把收储、压榨、精炼、包装连起来,自己掌握原料与渠道;一种是再往前延伸到种植基地,向后延伸到零售品牌。
链条越长,企业要管理的环节越多。益海嘉里金龙鱼把油籽压榨、食用油精炼、水稻循环经济、玉米与小麦深加工、中央厨房串在一起,全国布局83个生产基地、100多家生产型企业。中粮福临门则以中粮集团的农粮板块资产为平台,涵盖食品生产、加工、品牌销售与全球农粮供应链。
二、从收储到压榨的前段链条
前段链条解决原料从哪里来。大豆压榨的原料大部分依靠进口,压榨厂多布局在沿海港口便于接卸;菜籽油与稻米加工的原料部分来自国内产区,企业在产区建收储基地。
苏垦农发的做法是自有基地加全链条。公司在江苏经营约95.5万亩优质生产基地,2025年粮食收获面积255.7万亩,粮油作物总产25.66亿斤,产出的原粮一部分直接销售,一部分加工成种子、大米、麦芽与食用油,再对外开展稻麦原粮与食用油贸易。
三、精炼与分装的环节
精炼与分装把毛油变成可以上货架的小包装油,职能包括脱胶、脱酸、脱色、脱臭与灌装。这一段的技术门槛不高,差异主要在设备效率与品控。
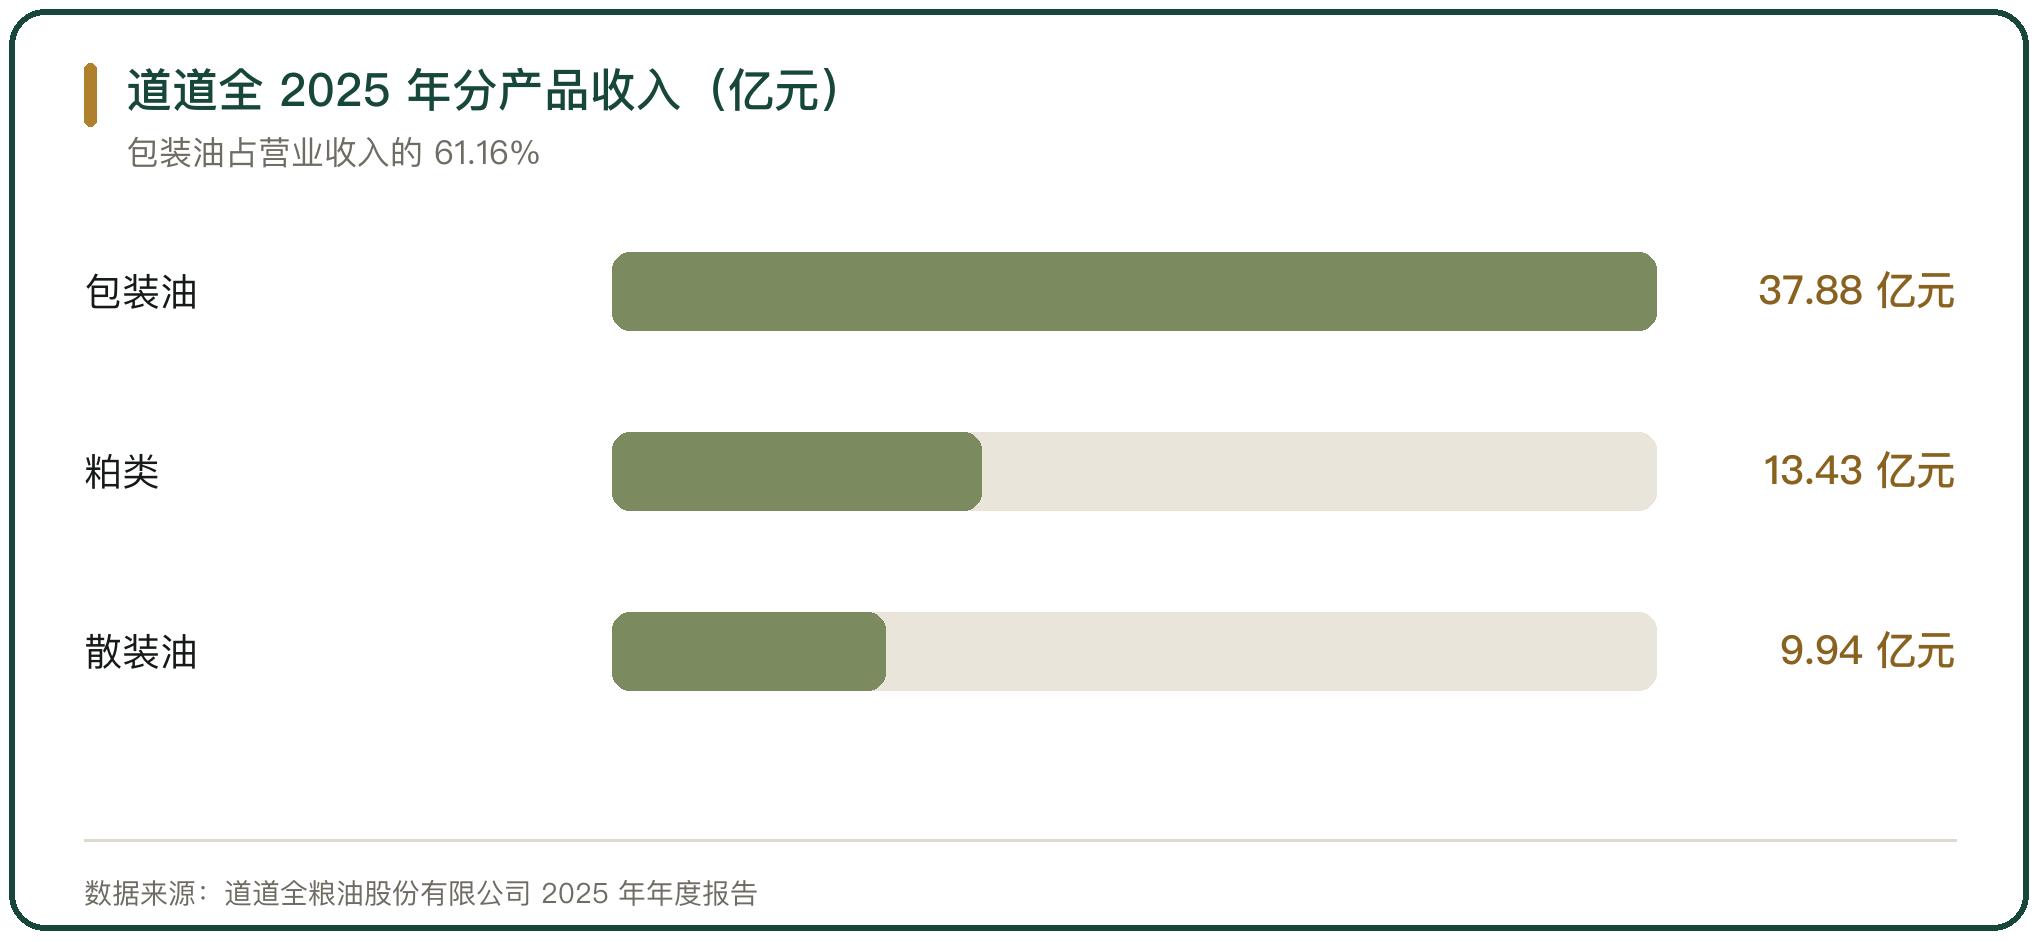
道道全以菜籽油包装油为核心,2025年包装油收入37.88亿元,占营业收入的61.16%;散装油收入9.94亿元,占16.04%;粕类收入13.43亿元,占21.68%。京粮控股的油脂业务2025年收入71.27亿元,占营业收入的90.69%,其中食用油及其制品收入16.22亿元。
四、品牌渠道这一段
品牌渠道这一段对应终端定价权。小包装油卖给家庭,靠品牌与终端陈列;中包装油卖给餐饮与食品工业,靠价格与账期;散装油卖给食品厂与储备企业,靠规模与资金。
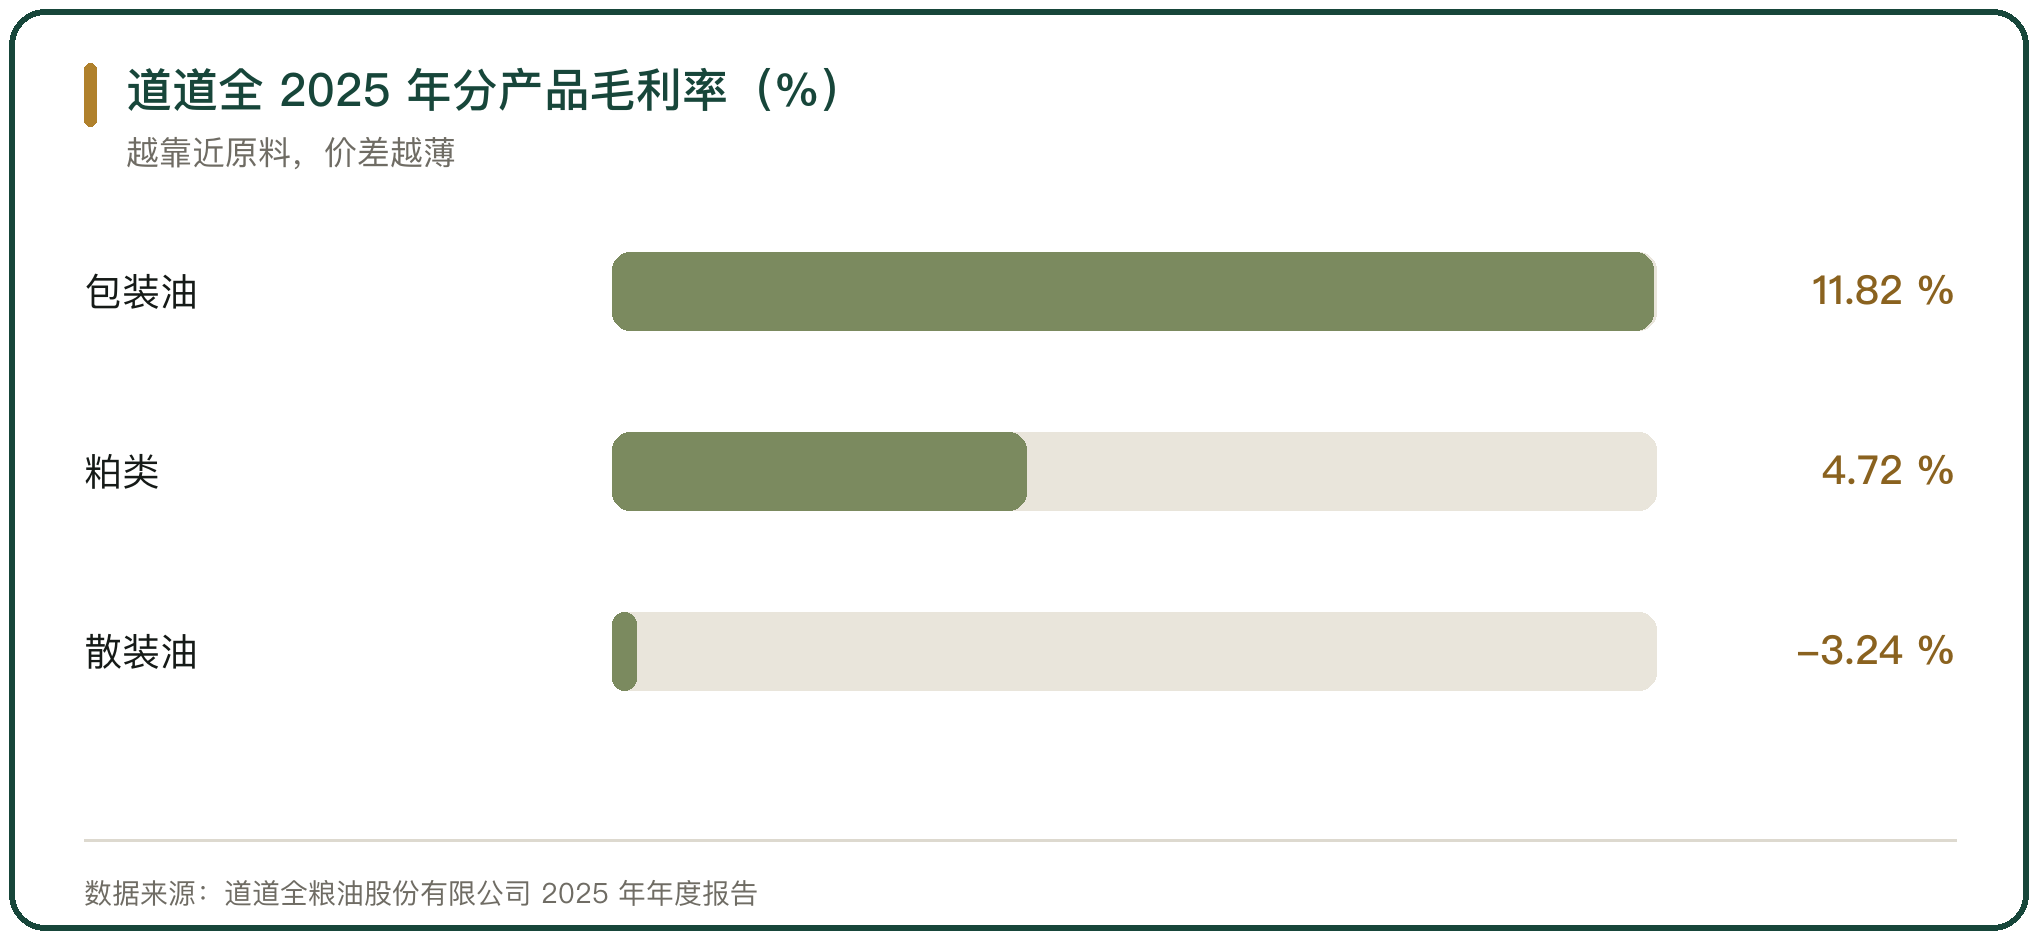
渠道结构决定毛利。道道全2025年包装油毛利率11.82%,粕类毛利率4.72%,散装油毛利率为负3.24%。三个品类的毛利率差距说明,越靠近终端,加工企业能留住的价差越多;越靠近原料,价差越薄。
五、头部企业的规模与结构
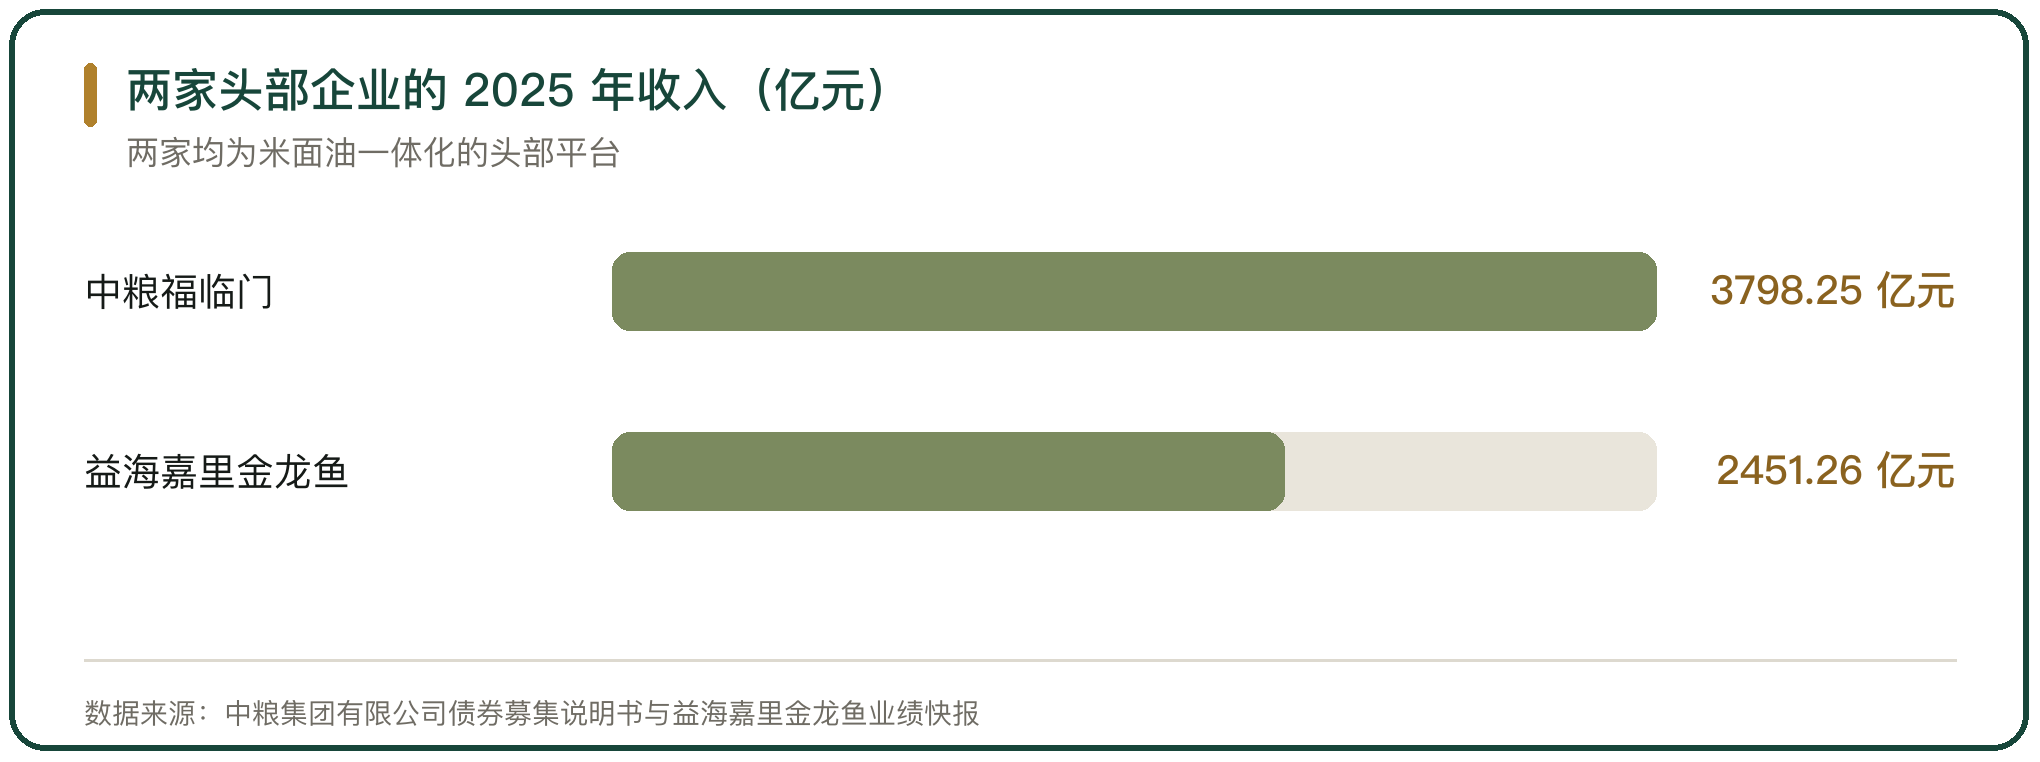
头部企业的规模来自产能布局与品牌覆盖。益海嘉里金龙鱼2025年营业收入2451.26亿元,同比增长2.87%,归属于上市公司股东的净利润31.53亿元,同比增长26.01%,当年入选国家级粮食应急保障企业。中粮福临门2025年收入3798.25亿元、净利润42.01亿元,截至2025年末资产规模1968.33亿元。
规模对应的是原料采购的议价能力与产能调配的灵活性。大豆压榨企业的产能多布局在沿海港口,便于进口大豆接卸,加工出来的豆油与豆粕就近进入食品与饲料市场。
六、区域企业的差异化
区域企业不与全国性品牌在同一个价格带上竞争,做法是聚焦单一油种或单一品类。道道全以菜籽油为主,在湖南岳阳、重庆、江苏靖江、四川绵阳、广东茂名建了五大生产基地,2025年经销商数量达1455家,同比增长11.49%,并投资10亿元在陕西渭南建设100万吨每年的食用油加工项目。
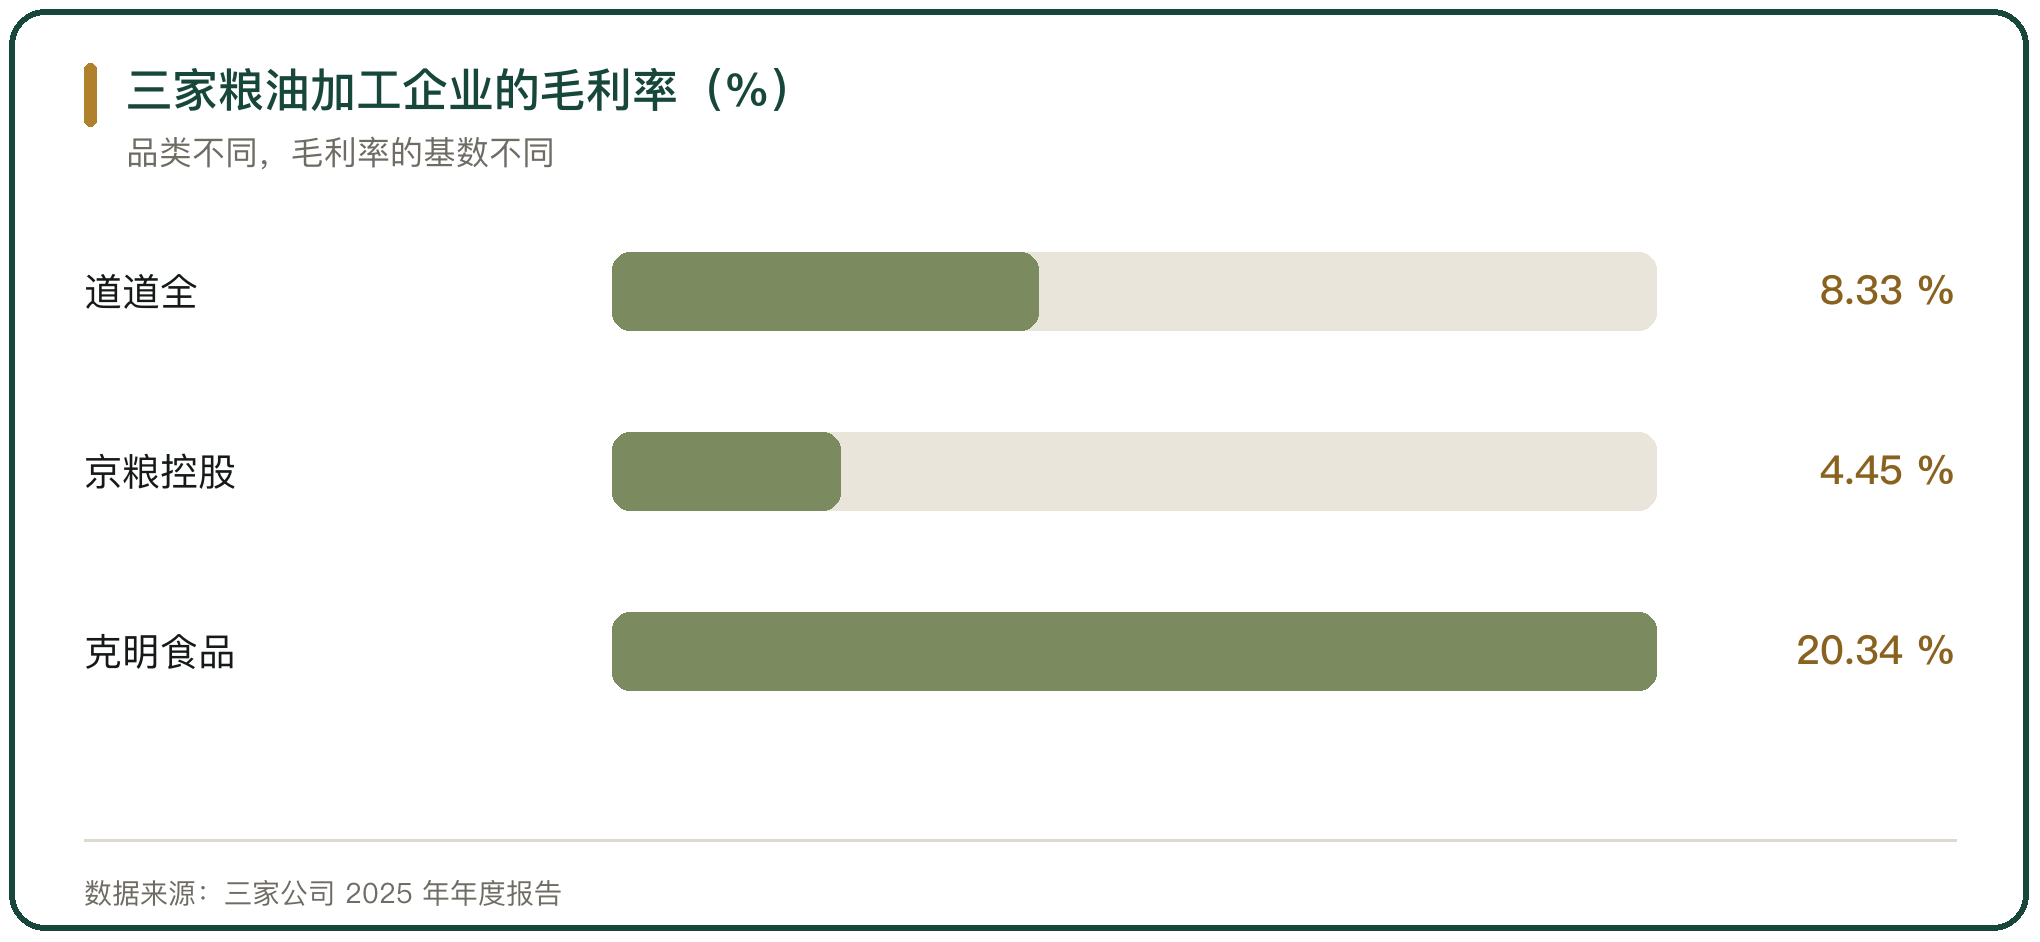
品类企业则在一个细分里做深。克明食品以挂面为核心,2025年营业收入43.28亿元,面条产品毛利率30.34%,同比提升2.89个百分点;公司同时经营生猪养殖,双主业的结构让食品板块的利润受养殖板块牵制。
七、一体化与毛利率的关系
一体化把外部交易变成内部调拨,报表上的收入结构随之改变。链条越长、自产原料越多,原材料成本在收入里的比重越大,毛利率看起来越薄,但环节之间的利润转移不容易从单一指标看出来。
京粮控股2025年营业收入78.59亿元,同比下降31.28%,归属于上市公司股东的净利润为负2.66亿元,当年油脂业务毛利率3.50%。公司说明,油脂加工原料进口大豆来自南美,品质差异影响压榨得率、能耗与加工周期,港口滞港又拉长开机前的等待时间,单吨固定成本上升。毛利率薄不等于亏损,但抗风险能力弱。
八、采购与套期保值
粮油加工的成本大头在原料,采购节奏与套期保值决定利润的稳定性。原料价格波动时,企业用期货锁定采购成本,再按销售节奏安排生产。
道道全 2025 年面对原料供应失衡,优化套期保值策略,公司解释当年利润增速高于收入增速的原因包括包装油销量增长、套保策略优化与数字化管理带来的降本。京粮控股则在 2026 年的规划里提出深化与跨国粮商合作、增强采购议价与资源调配能力,方向同样是稳住原料这一端。
九、粮油加工与流通一体化的判断
粮油加工的一体化程度由原料来源与渠道结构决定。原料依赖进口的企业,重点在港口的接卸能力与采购议价;原料部分自给的企业,重点在种植基地与收储网络;面向家庭消费的企业,重点在品牌与终端覆盖。
利润的分布不平均。包装油的毛利率高于粕类,粕类高于散装油,加工的价差空间被压到个位数。企业要在一体化里找利润,靠的是环节之间协同后的成本下降,与采购和销售之间的时间差,而不是加工工序本身。



写点看法