

保税加工与配额的关系
关键词 保税加工专用账册四类措施商品出区进口料件征税海关特殊监管区域
一、保税环节免领配额证
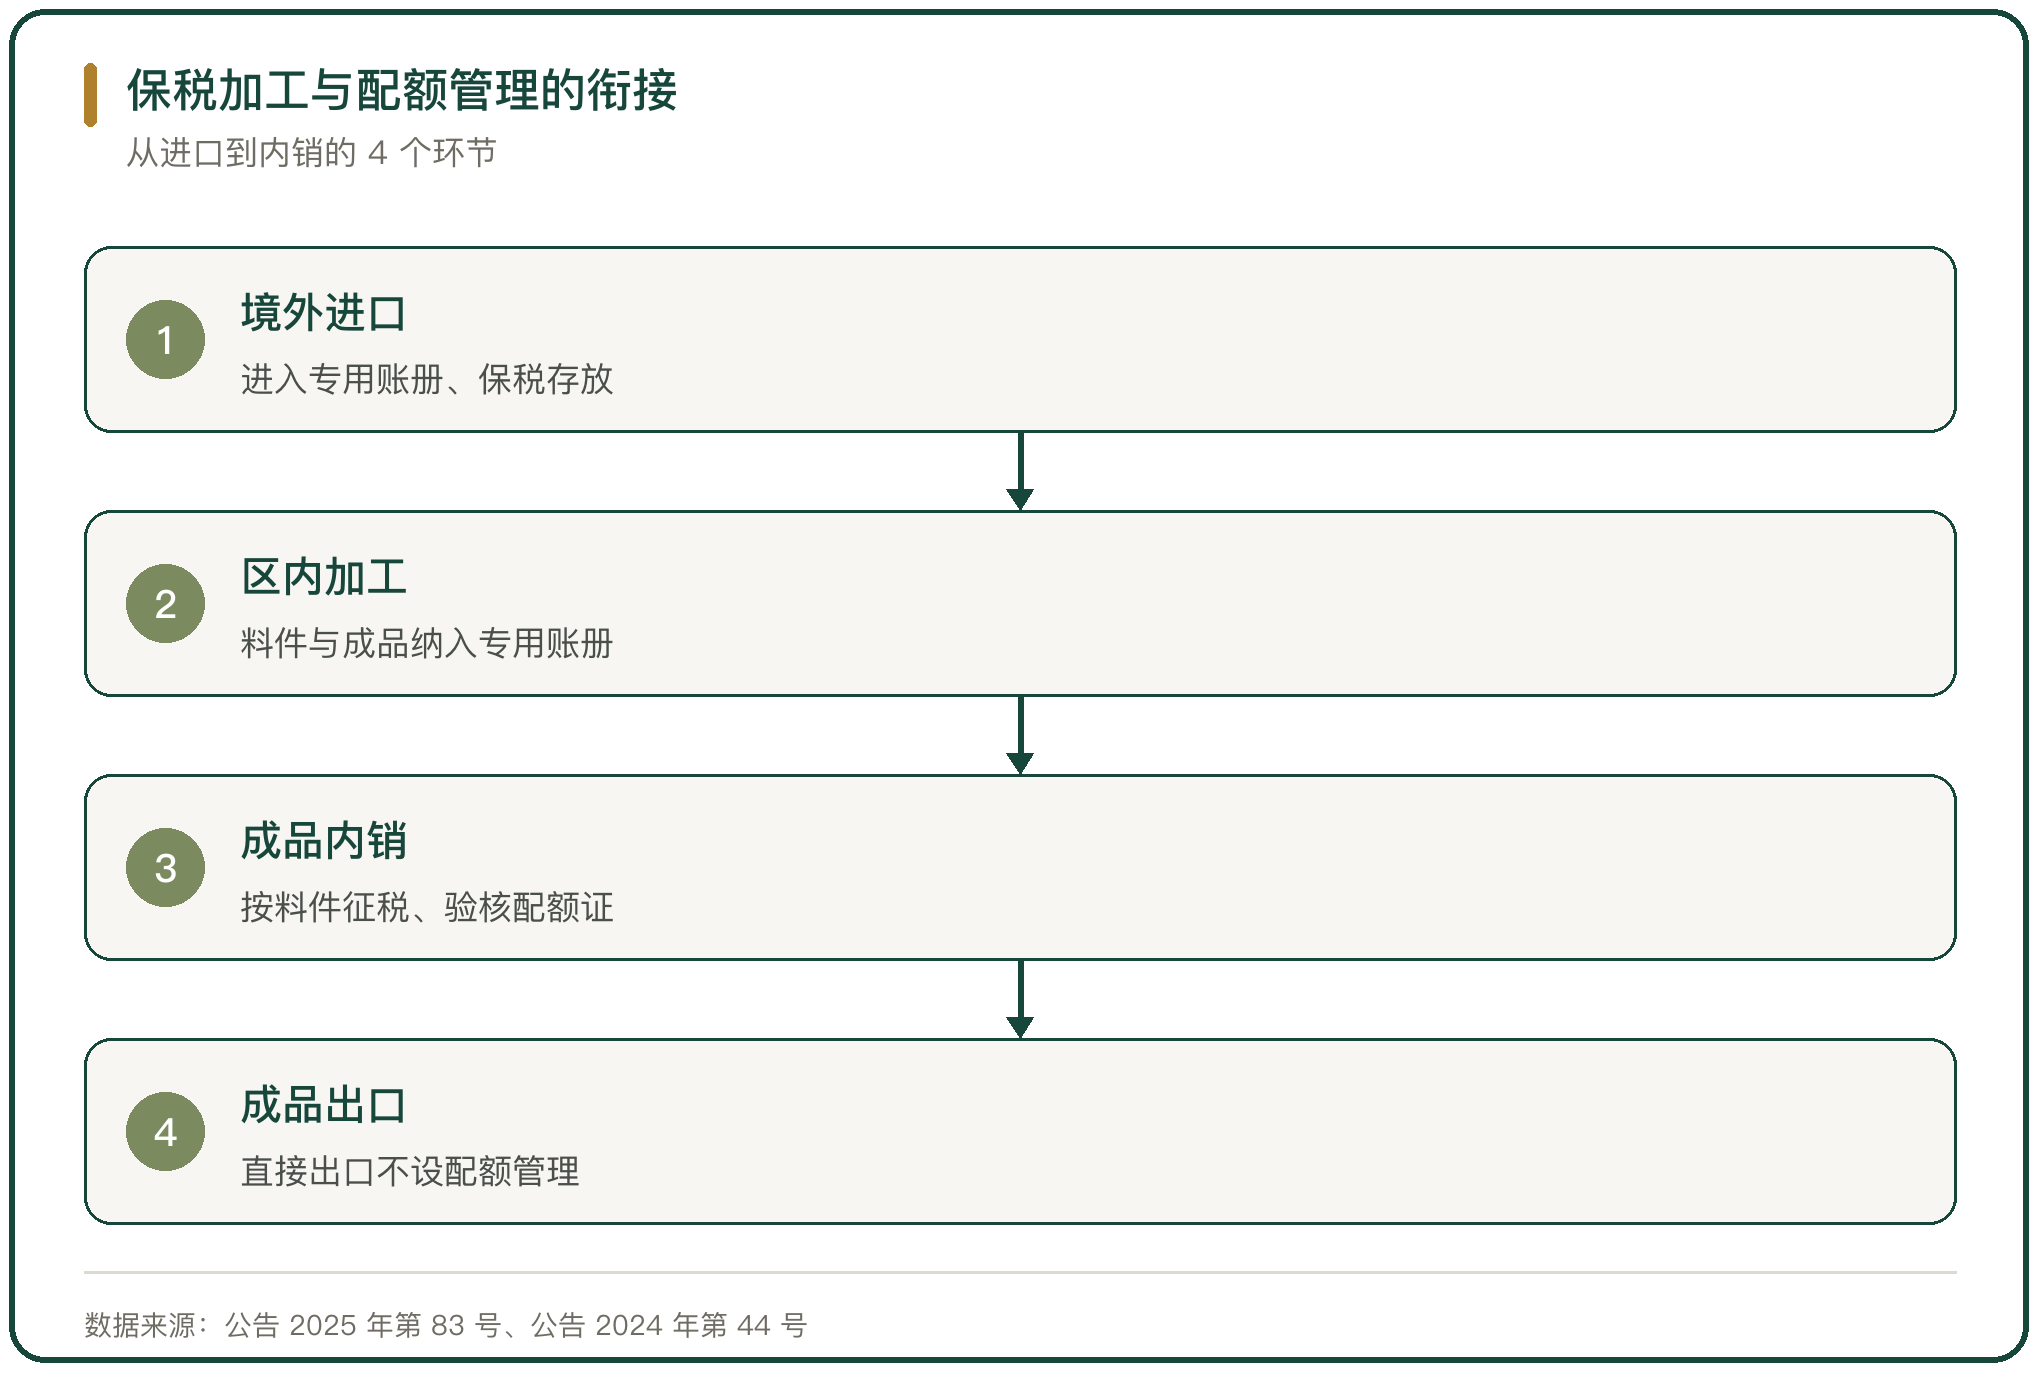
进入保税环节的关税配额农产品不验核配额证。《农产品进口关税配额管理暂行办法》第九条规定,由境外进入保税监管场所、海关特殊监管区域的产品,免予领取《农产品进口关税配额证》。
免证的原因是税未落地。货物进入保税环节只备案、不征税,进口环节的法律状态尚未完成,配额这道闸门留到货物实际出区时才用。
出区进口要凭配额证。从保税监管场所、海关特殊监管区域出库或出区进口的关税配额农产品,海关凭《农产品进口关税配额证》按进口货物管理的有关规定办理进口手续(《农产品进口关税配额管理暂行办法》第二十条)。
二、出区进口凭配额证办理
出区是配额管理的触发点。货物出区进入境内区外,性质等同进口,配额证、税率与许可证件在这一步同时核对。
按成品还是按料件征税要看政策。综合保税区与区外之间进出的货物,按货物进出区时的实际状态缴纳关税和进口环节税;区内企业加工生产的货物出区内销时,可以选择按其对应进口料件缴纳关税并补缴缓税利息,进口环节税按出区时货物实际状态照章缴纳(《中华人民共和国海关综合保税区管理办法》第十八条)。
料件涉及配额而成品不涉及的,按成品办。原料棉花入区加工成棉纱、纱线,成品出区内销时不涉及配额证,无需再提交配额证(海关律师网)。
三、专用账册制度的出台
2025 年的公告把四类措施商品单列管理。海关总署会同国家发展改革委、财政部、农业农村部、商务部、税务总局发布公告 2025 年第 83 号,自 2025 年 6 月 10 日起,对海关特殊监管区域、保税监管场所和区外加工贸易涉及四类措施商品的管理措施予以调整。
制度背景是内销比例上升。特殊区域和区外加工贸易企业将加工后产品销往国内市场的比例不断提高,公告把配额、贸易救济与加征关税三类政策在保税环节统一口径(海关总署)。
管理工具是专用账册。企业开展保税业务涉及从境外进口四类措施商品的,应设立专用账册;境外进口的四类措施商品不进入专用账册的,不得保税(公告 2025 年第 83 号)。
四、四类措施商品的界定
四类措施商品有一个明确清单。第一类是实施关税配额管理的商品,包括小麦、玉米、大米、棉花、食糖、羊毛、毛条与化肥 8 类;其余三类分别是实施贸易救济措施的商品、中止关税减让义务与加征关税措施的商品,以及为征收报复性关税而加征关税措施的商品(公告 2025 年第 83 号)。
8 类配额农产品全部纳入。关税配额管理的品种与保税监管直接挂钩,保税环节的管理强度与品种在国际贸易中的敏感度一致。
已进口商品另有过渡安排。公告实施前已申报进入普通账册且报关单已放行的四类措施商品,按现行规定执行,企业也可以选择转入专用账册管理。
五、专用账册的流转规则
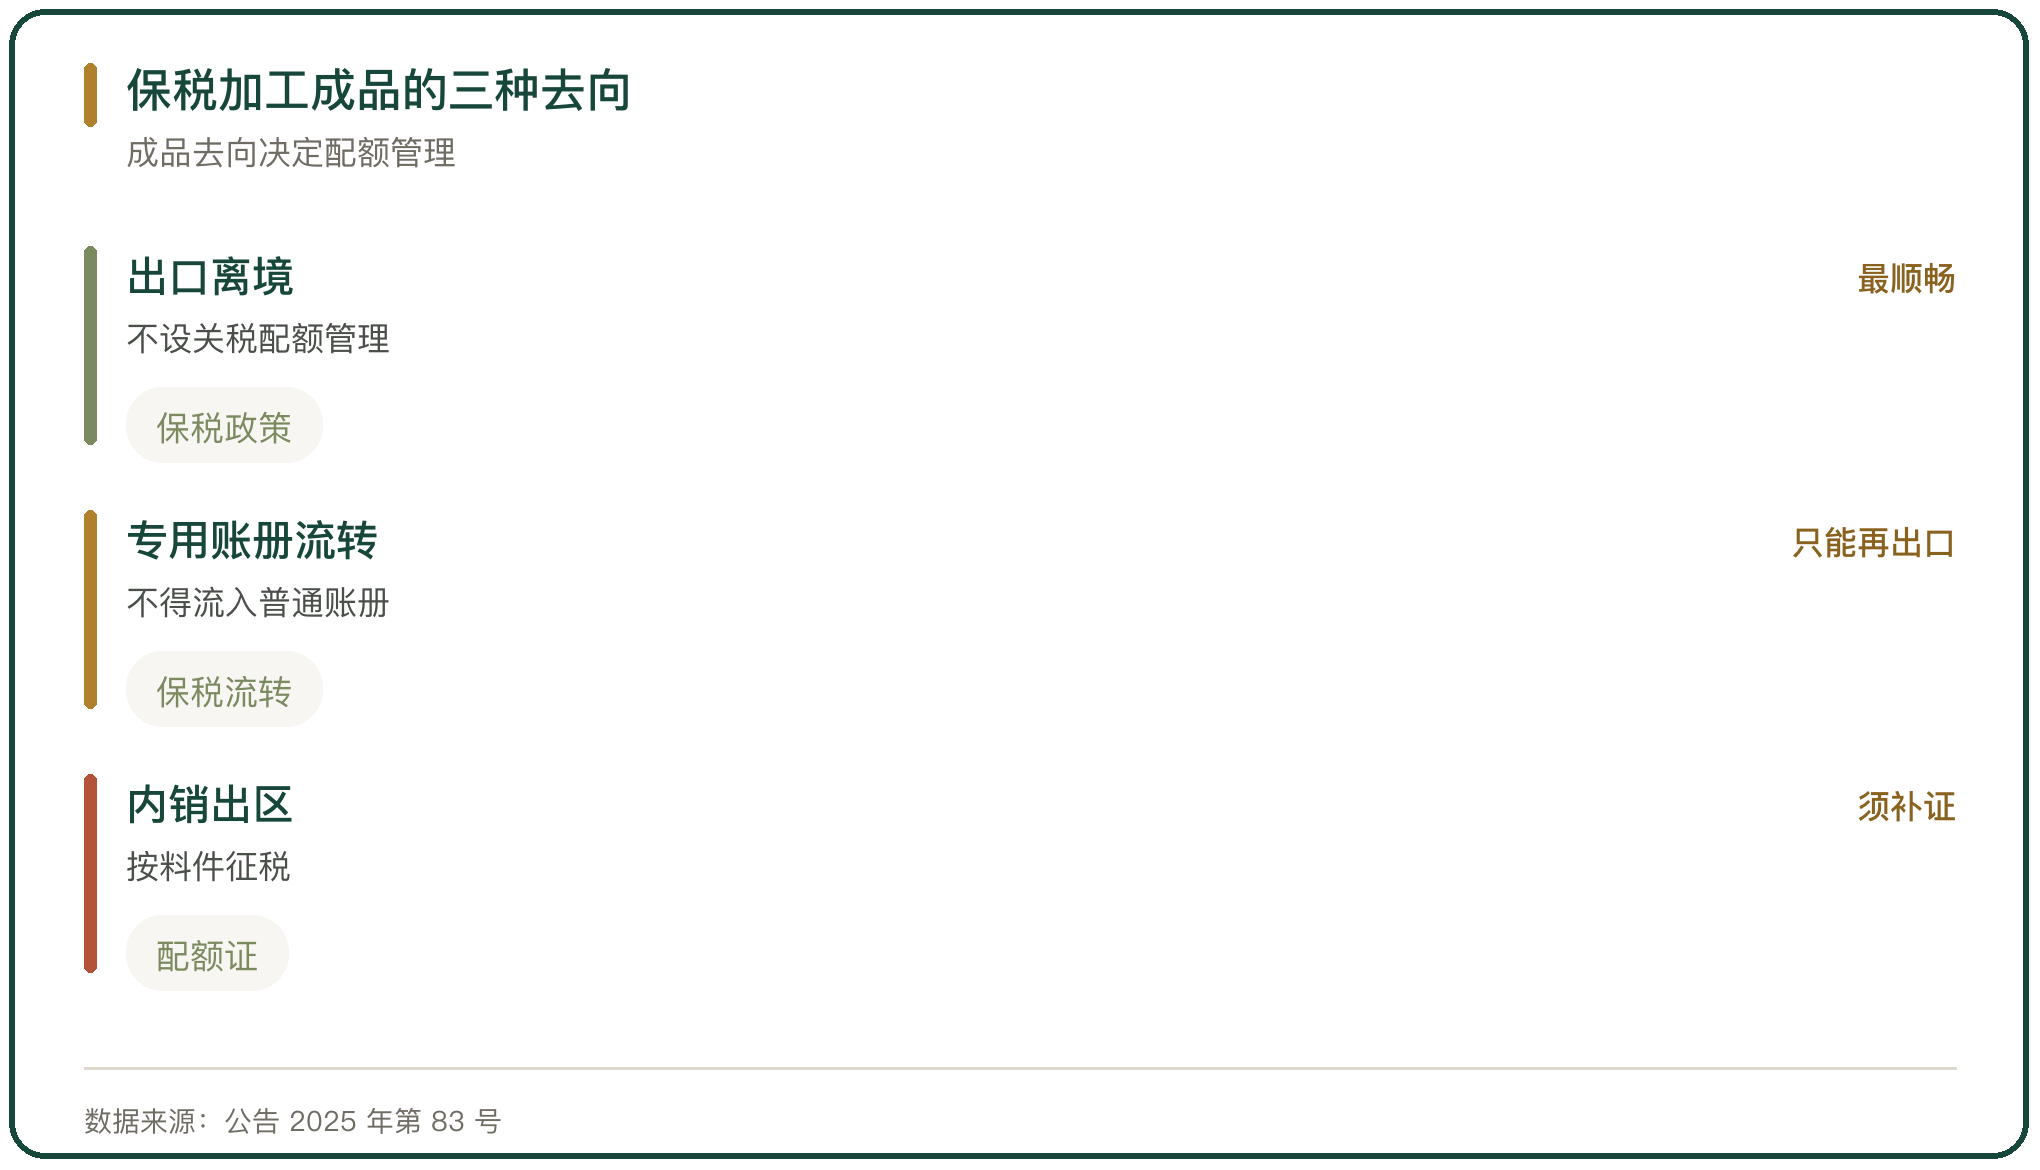
专用账册之间可以流转,流入普通账册不行。境外进口的四类措施商品及其保税加工后的成品,在专用账册之间可以保税流转,但不允许保税流转至普通账册(公告 2025 年第 83 号)。
流转与内销的资格互相排斥。未经加工的境外进口四类措施商品可以直接内销,按现行规定执行;使用境外进口四类措施商品保税加工后的成品,未进行保税流转的可以内销,经保税流转的不得内销,只能出口至境外。
非四类措施商品有单独口径。加工过程中使用的非四类措施商品应纳入专用账册管理,未使用完毕的可以保税流转至普通账册。
六、保税加工成品的三种去向
成品出口离境不涉配额。四类措施商品从境外进入专用账册仍执行保税政策,加工后的成品直接出口离境的,仍按现行规定执行保税政策(海关总署)。
成品在专用账册之间流转,仍可出口。流转后的成品只能出口至境外,不能回头内销,流转因此不构成进入国内市场的通道。
成品内销出区要补证。未经保税流转的成品内销,按全部保税进口料件征收关税,执行四类措施,并按货物实际状态征收进口环节税;内销时须提供关税配额证,未能提供的适用配额外关税。
七、内销时的料件征税口径
内销按料件征税是核心口径。综合保税区、保税港区企业内销时,料件是境外进口四类措施商品的,加工后成品内销时不适用选择性征收关税,按其全部保税进口料件征收进口关税,并按成品实际状态征收进口环节税(海关总署)。
补证与补税同步。特殊区域内企业保税进口关税配额类商品加工后成品内销的,按料件征收进口关税时应提供关税配额证;未能提供的适用配额外关税,涉及食糖的还需提供配额外食糖自动进口许可证。
食糖的案例最典型。保税进口食糖在区内加工成预拌粉,未经保税流转的预拌粉内销时,按料件食糖缴纳关税并执行配额管理,海关验核一般贸易《农产品进口关税配额证》;无证的提供《自动进口许可证》,按配额外食糖缴纳关税(海关总署)。
八、委托加工与配额的衔接
委托加工有专门口径。特殊区域内企业利用海关监管期限内的免税设备承接区外企业提供的玉米、小麦、大米、棉花入区开展委托加工业务,这四类商品从境内区外入区时无需验核出口许可证件(公告 2025 年第 83 号)。
专用账册不承接委托加工。专用账册不得用于开展特殊区域内委托加工业务,避免保税料件通过委托加工绕开账册管理(公告 2025 年第 83 号)。
免税设备与配额是两条线。免税设备是区内企业的自有加工能力,配额是料件的准入条件,委托加工的料件来自境内区外时,配额的核对留在料件入区之前。
九、食糖保税加工的政策变化
食糖的保税加工管理经历了两轮调整。2024 年第 44 号公告自 2024 年 7 月 1 日起施行,专门规范海关特殊监管区域和区外加工贸易食糖的管理措施;2025 年第 83 号公告自 2025 年 6 月 10 日起施行,把食糖并入四类措施商品的统一口径,同时废止 2024 年第 44 号公告。
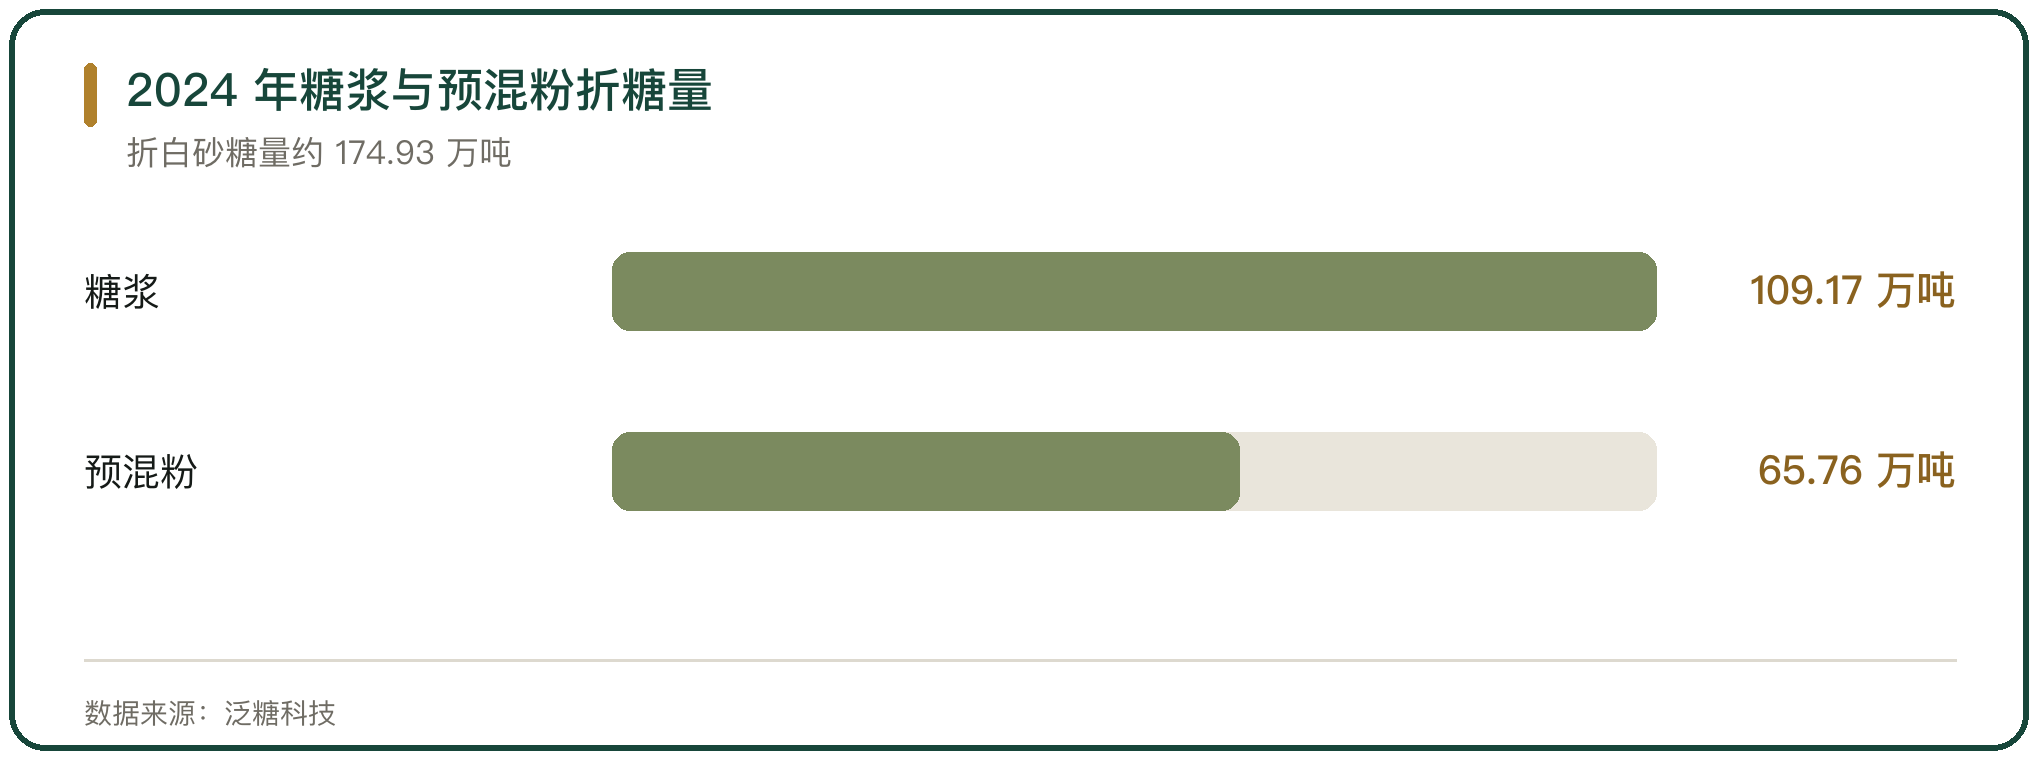
政策压低了保税环节的加工套利空间。政策实施后,保税区的糖浆与预混粉产能基本没有,基本转至泰国(泛糖科技)。
替代品进口随之变化。2024 年 12 月 10 日起暂停部分泰国企业的糖浆与预拌粉进口申报,2025 年 3 月 14 日起暂停越南的糖浆与预拌粉进口(泛糖科技)。
十、保税加工与配额的落点
配额管理的关口放在内销而不是进口。保税环节免领配额证降低了中转与转口的制度成本,内销环节补证补税又把进入国内市场的货物纳入配额约束。
专用账册把这条逻辑做实。账册之间的流转限于出口,流向普通账册被切断,内销必须补证,保税加工因此不能成为绕过配额的通道。
制度的落点是两端都通。一端保持保税环境的便利,另一端守住进口配额的门槛,2025 年第 83 号公告把这套分法写入专用账册的每一项操作规则。



写点看法