

食糖贸易的港口与物流
一、进口食糖到港后的去向
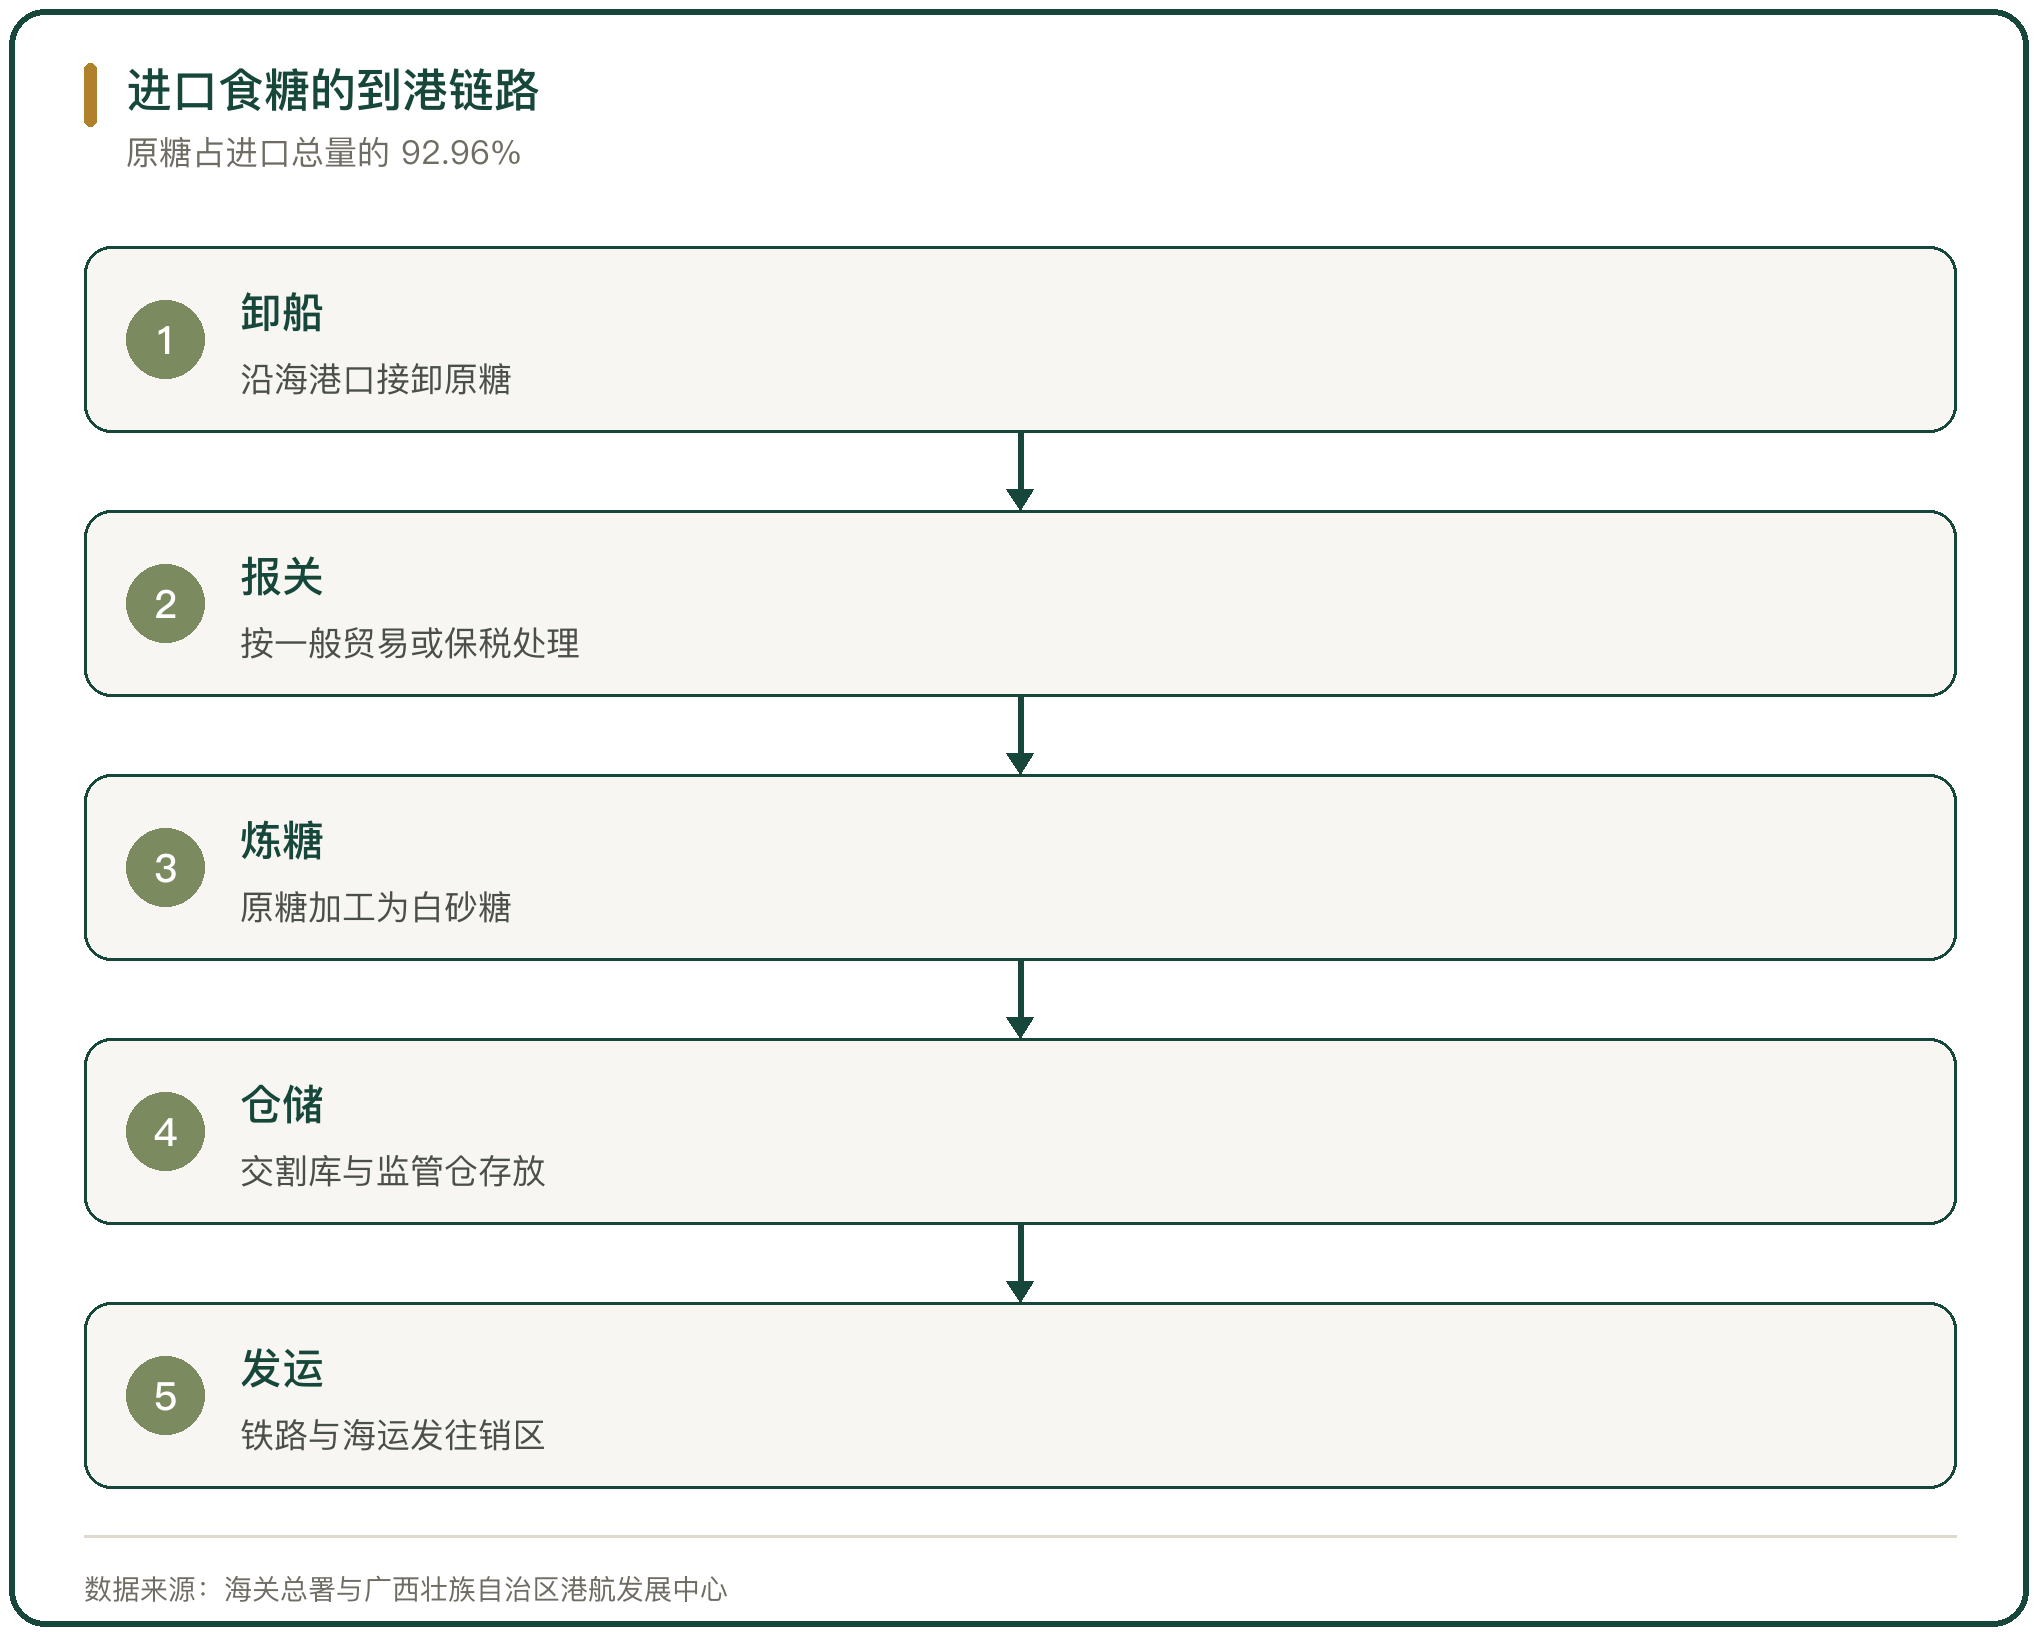
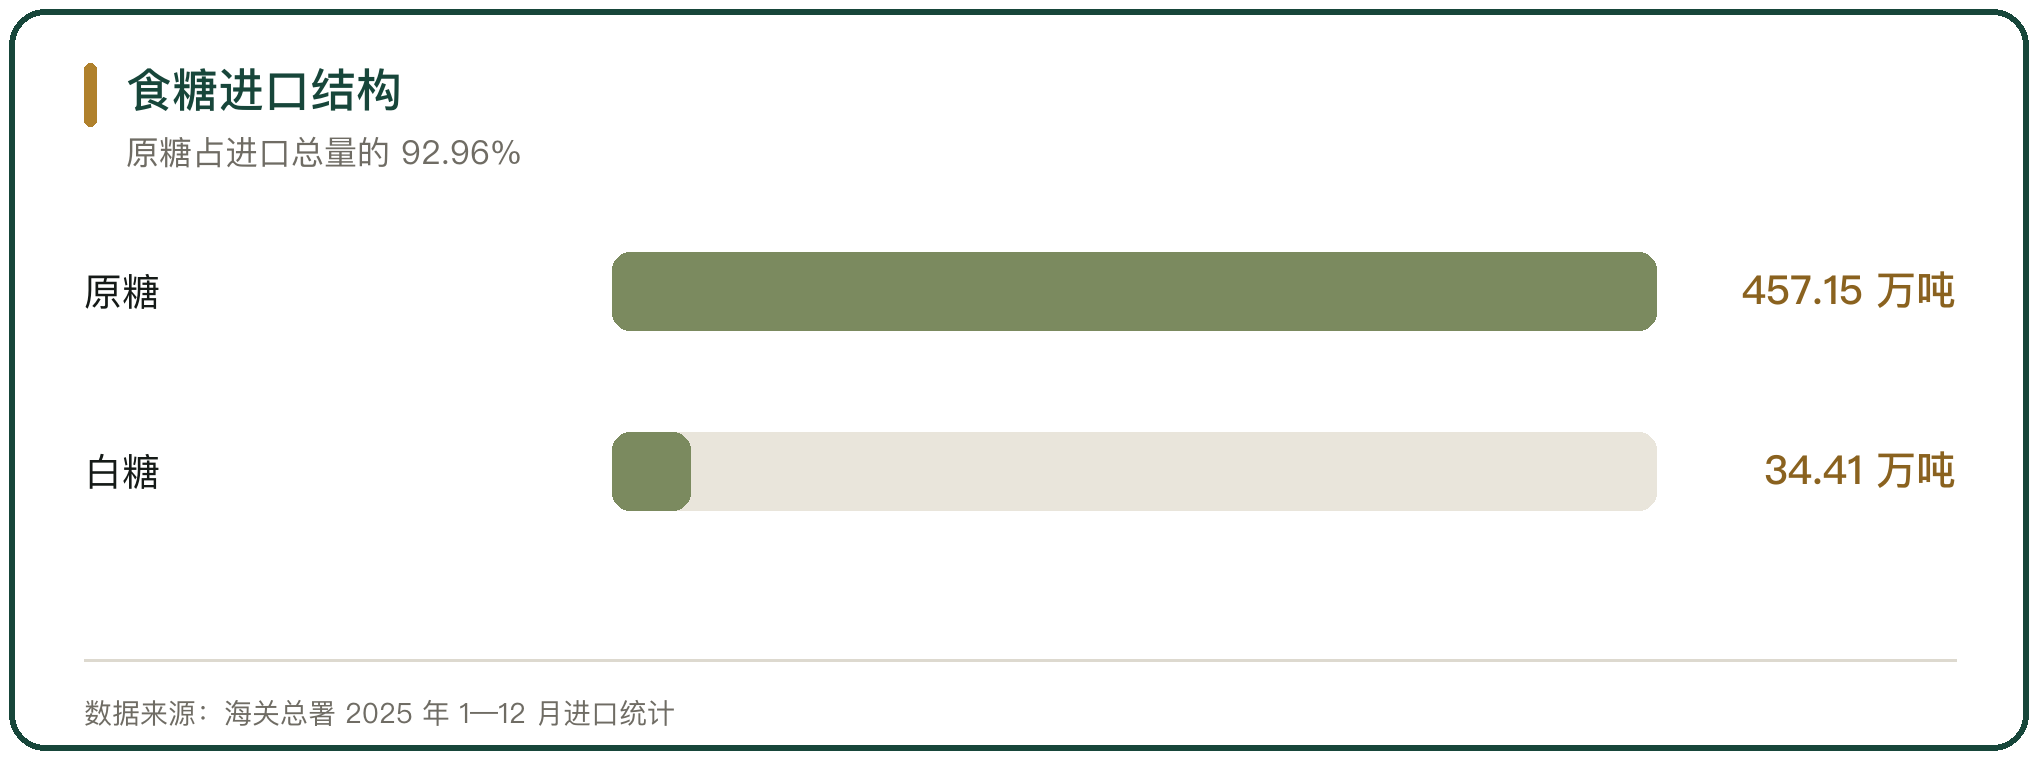
我国食糖年产量约 1116 万吨,年消费量约 1570 万吨,缺口靠进口与替代品补。2025 年进口食糖 491.79 万吨,同比增加 56.14 万吨;原糖 457.15 万吨,占进口总量的 92.96%,白糖只有 34.41 万吨,是近 10 年最低(海关总署)。原糖带糖蜜,不能直接食用,必须进炼糖厂再加工,港口成了这批糖进入国内的第一站。
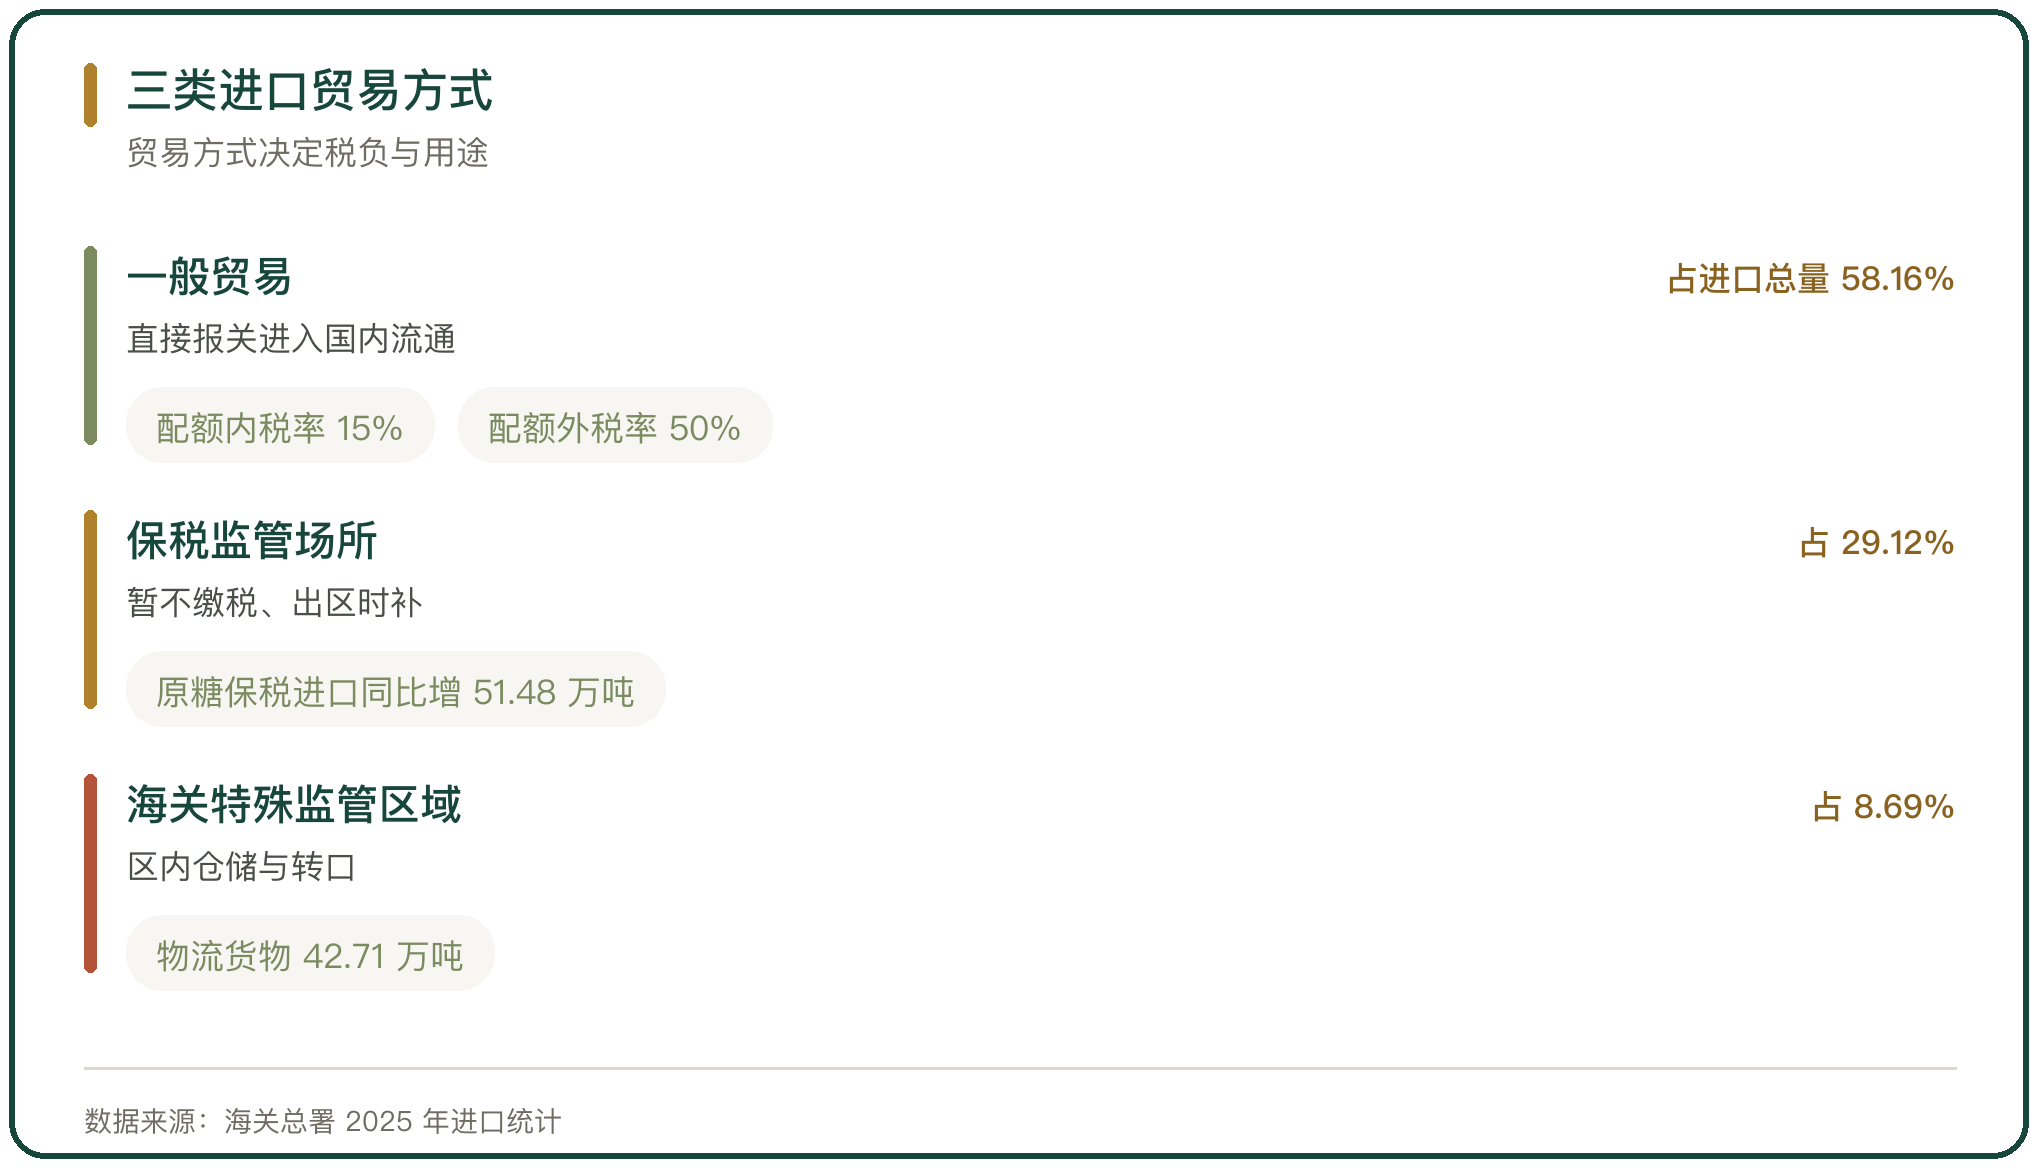
到港之后先分贸易方式。2025 年一般贸易进口 286.02 万吨,占 58.16%;保税监管场所进出境货物 143.22 万吨,占 29.12%;海关特殊监管区域物流货物 42.71 万吨,占 8.69%。一般贸易的糖直接进入加工与销售,保税场所的糖在仓储与转口之间流转,等订单或价格确定后再报关。
二、进口来源的结构与到港节奏
进口来源高度集中。2025 年自巴西进口 429.16 万吨,占进口总量的 87.26%,同比增加 45.92 万吨;泰国 17.17 万吨,占 3.49%;韩国 11.84 万吨,占 2.41%。原糖一项里,巴西约 428.04 万吨,占比约 93%;尼加拉瓜 9.57 万吨、萨尔瓦多 9.00 万吨排在其后。单一来源意味着到港量随巴西的压榨与出口节奏摆动。
到港节奏被打上榨季的印记。2025 年 10 至 12 月累计进口 176.26 万吨,同比增加 30.09 万吨,榨季前期到货偏快,对国产新糖上市形成压力。配额外原糖的到港更受许可节奏牵动,2025 年关税配额外原糖实际到港 221.61 万吨,同比增加 128.23 万吨,其中 1 至 4 月几乎没有到货,7 至 9 月是高峰(商务部公布数据)。
三、到货省区与港口分工
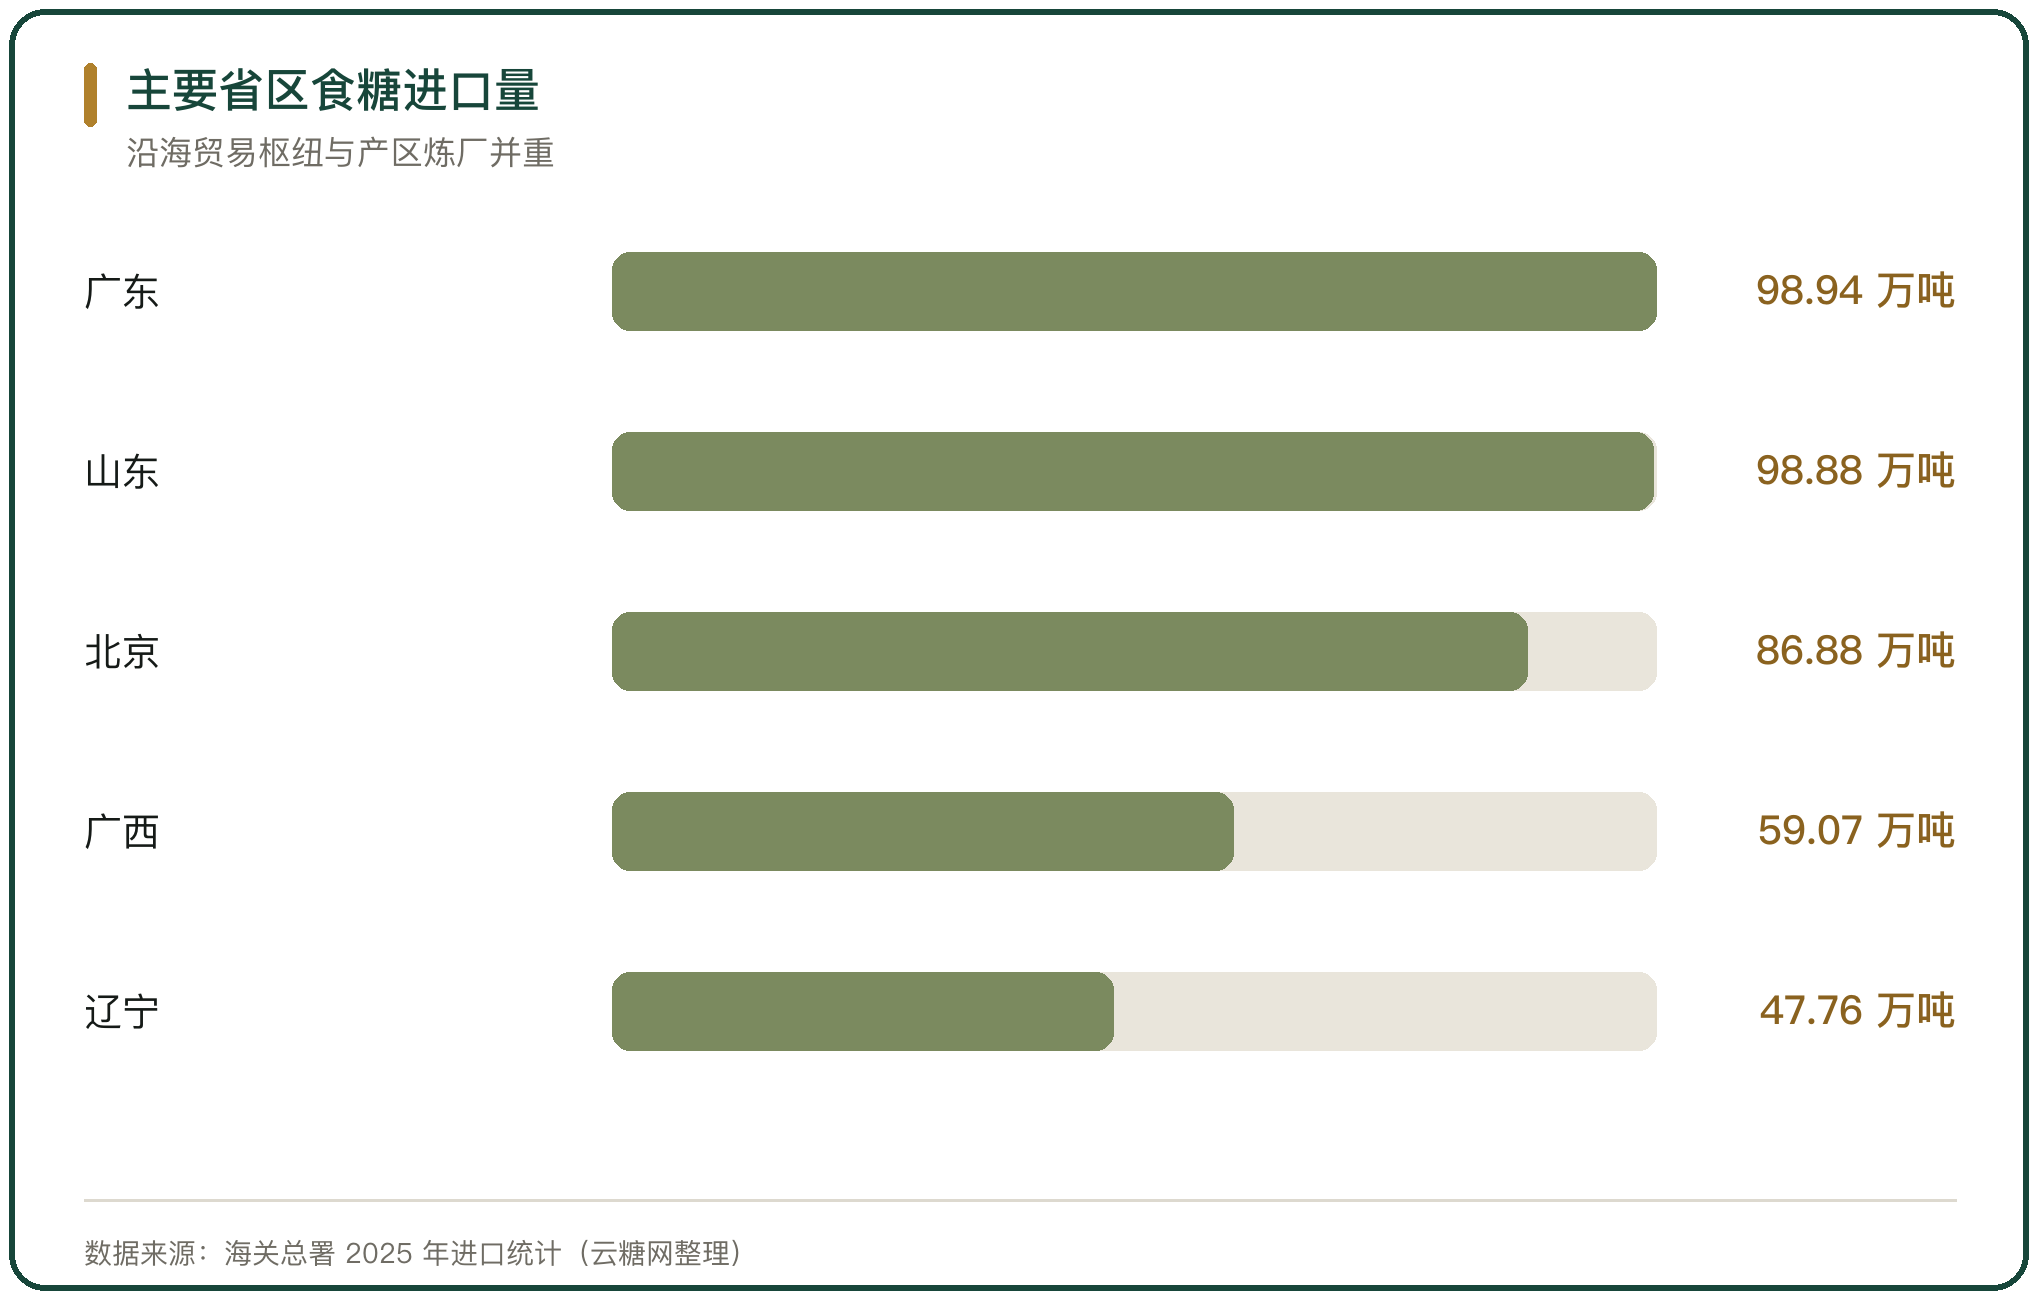
2025 年进口食糖按省区分,广东 98.94 万吨居首,山东 98.88 万吨次之,北京 86.88 万吨,广西 59.07 万吨,辽宁 47.76 万吨(海关总署)。前两名的量接近,结构不同:广东的原糖 90.56 万吨,山东原糖 93.11 万吨,两省都靠沿海炼糖厂接卸。
北京的量一半来自注册地在京的贸易企业,货物实际在沿海港口卸。2025 年北京原糖进口量比上一年少了一半以上,是 2019 年以来最低;广西同期原糖进口 59.07 万吨,为近 10 年最高,产区炼厂直接进口的比例在上升。沿海港口做中转,产区炼厂直接接货,两条路径的分工更清楚。
四、三种贸易方式对应的税负与用途
进口糖按贸易方式分三类,税负与用途不同。一般贸易按配额内 15%、配额外 50% 的税率报关,货物进入国内流通与加工;保税监管场所的货物暂不缴税,出区时再补;海关特殊监管区域的物流货物多在区内仓储与转口。
保税一项在 2025 年增长明显。原糖通过保税监管场所进口同比增加 51.48 万吨,是近 3 年最高水平。仓储贸易与再出口业务随之活跃,保税场所的库容与周转速度成为港口竞争的一部分。
五、炼糖厂在链路里的位置
原糖到港后进入炼糖厂,加工成白砂糖再发往销区。中粮糖业的炼糖产能已超过 200 万吨/年,漳州糖厂投产后,炼糖环节的规模继续扩大(中粮糖业控股股份有限公司 2025 年年度报告)。炼糖厂多建在港口附近,原糖卸船后不进长距离运输,直接进厂加工。
炼糖的利润来自进口成本与国内糖价的价差。2025 年进口到岸均价约 3162 元/吨,同比下降约 752 元/吨;同期国内一级白砂糖批发均价约 6025 元/吨。价差宽时加工厂开工足,价差收窄时开工随之调整,港口到货与炼糖厂的加工节奏绑在一起。
六、仓储与期货交割库
食糖在产区与销区之间要保持一定库存,仓储由专业公司承担。广西五矿集团在钦州、贵港、来宾、柳州、崇左等地拥有超过 1000 亩仓储用地和超过 80 万吨库容,所属仓库均为郑州商品交易所白糖期货指定交割库,白糖期货交割库容量 64 万吨,占广西白糖交割库容量的 75%(广西五矿集团(宏桂资本发布))。
交割库把现货与期货连起来。糖厂把糖入库注册仓单,用仓单做期货交割或质押;销区用糖企业可从中提货。2025/26 榨季,广西五矿在钦州、贵港、来宾等地 6 个白糖监管仓累计入库突破 50 万吨,同比增长 34.66%。
七、销区港口的价格与卖压
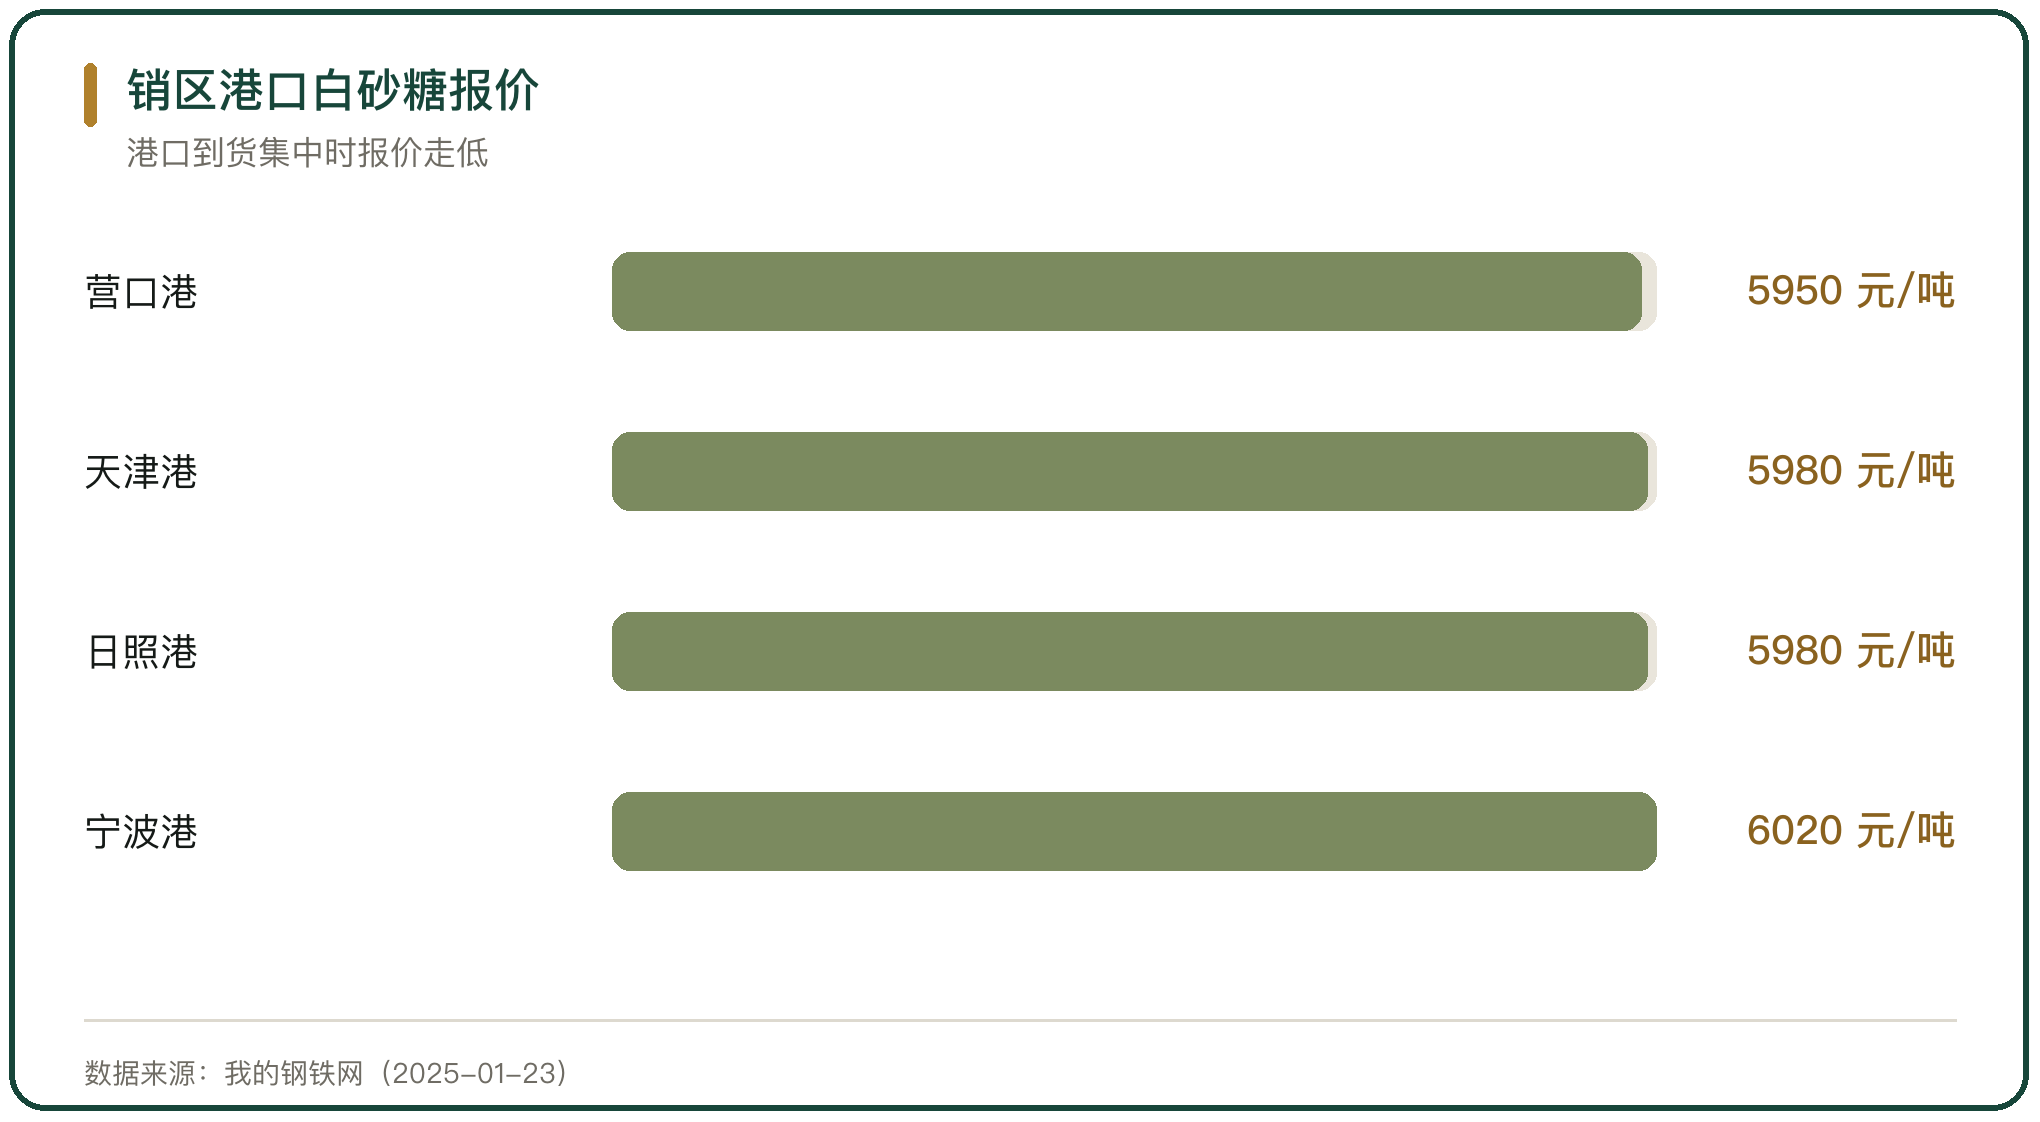
销区港口是进口糖与国产糖碰头的地方。2025 年 1 月下旬,营口港一级白砂糖报 5950 元/吨,天津港 5980 元/吨,日照港 5980 元/吨,宁波港 6020 元/吨(我的钢铁网 2025-01-23)。港口到货集中时,贸易商出货承压,报价往下走。
国产糖与加工糖在港口竞争。2025 年 9 月下旬,沿海港口广西糖报价 5920 至 6000 元/吨,加工糖厂主流报价 5860 至 6050 元/吨,加工糖价低、品质稳,辐射范围向部分内陆销区延伸。
八、内贸运输与铁海快线
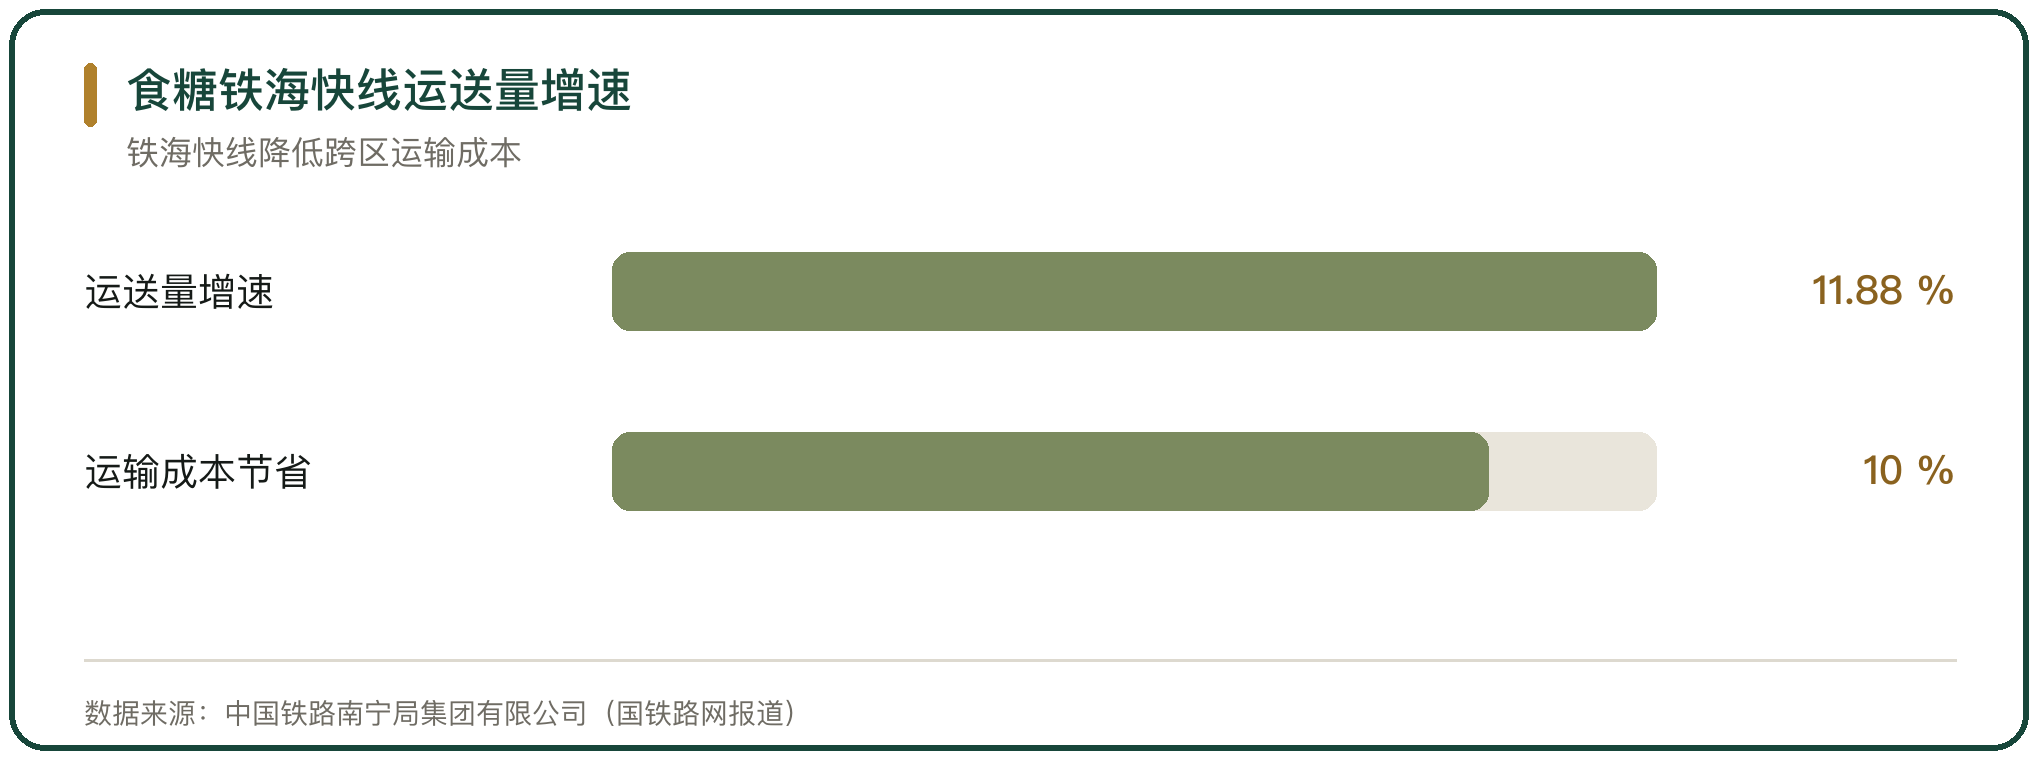
产区的糖往销区走,靠铁路、公路与海运。西部陆海新通道新增南宁南、六景、良江至北部湾港的食糖铁海快线,以班列加班轮的方式把糖发往自治区以外,2025 年以来食糖运送量同比增长 11.88%(中国铁路南宁局集团有限公司(国铁路网报道))。
崇左每年生产白砂糖超过 200 万吨,白糖经钦州港内贸出口,走平陆运河通道每货柜运费可降到 1850 元,比铁路通道下降 29%,比公路通道下降 16%。运费与时效的差别,决定了糖从哪个港口出海。
九、港口物流的约束
进口糖的物流受三重约束。来源端,87.26% 的原糖来自巴西,巴西天气、汇率与出口政策的变化会直接传到到岸成本;通关端,配额外许可的发放时间决定到港节奏,2025 年 1 至 4 月几乎没有配额外原糖到港;仓储端,保税场所与交割库的库容和周转决定糖能压多久。
港口的比较优势落在卸船效率、保税库容与铁路接驳三处。钦州港 2025 年完成货物吞吐量 2.26 亿吨,集装箱 746.2 万标箱(广西壮族自治区港航发展中心)。谁把这三点接得顺,进口糖从船边到销区的成本就更低。



写点看法