

棉花流通的税务与票据
关键词 棉花流通增值税税率农产品收购发票目标价格补贴期货交割发票出疆棉运费补贴
一、棉花在税法里的身份
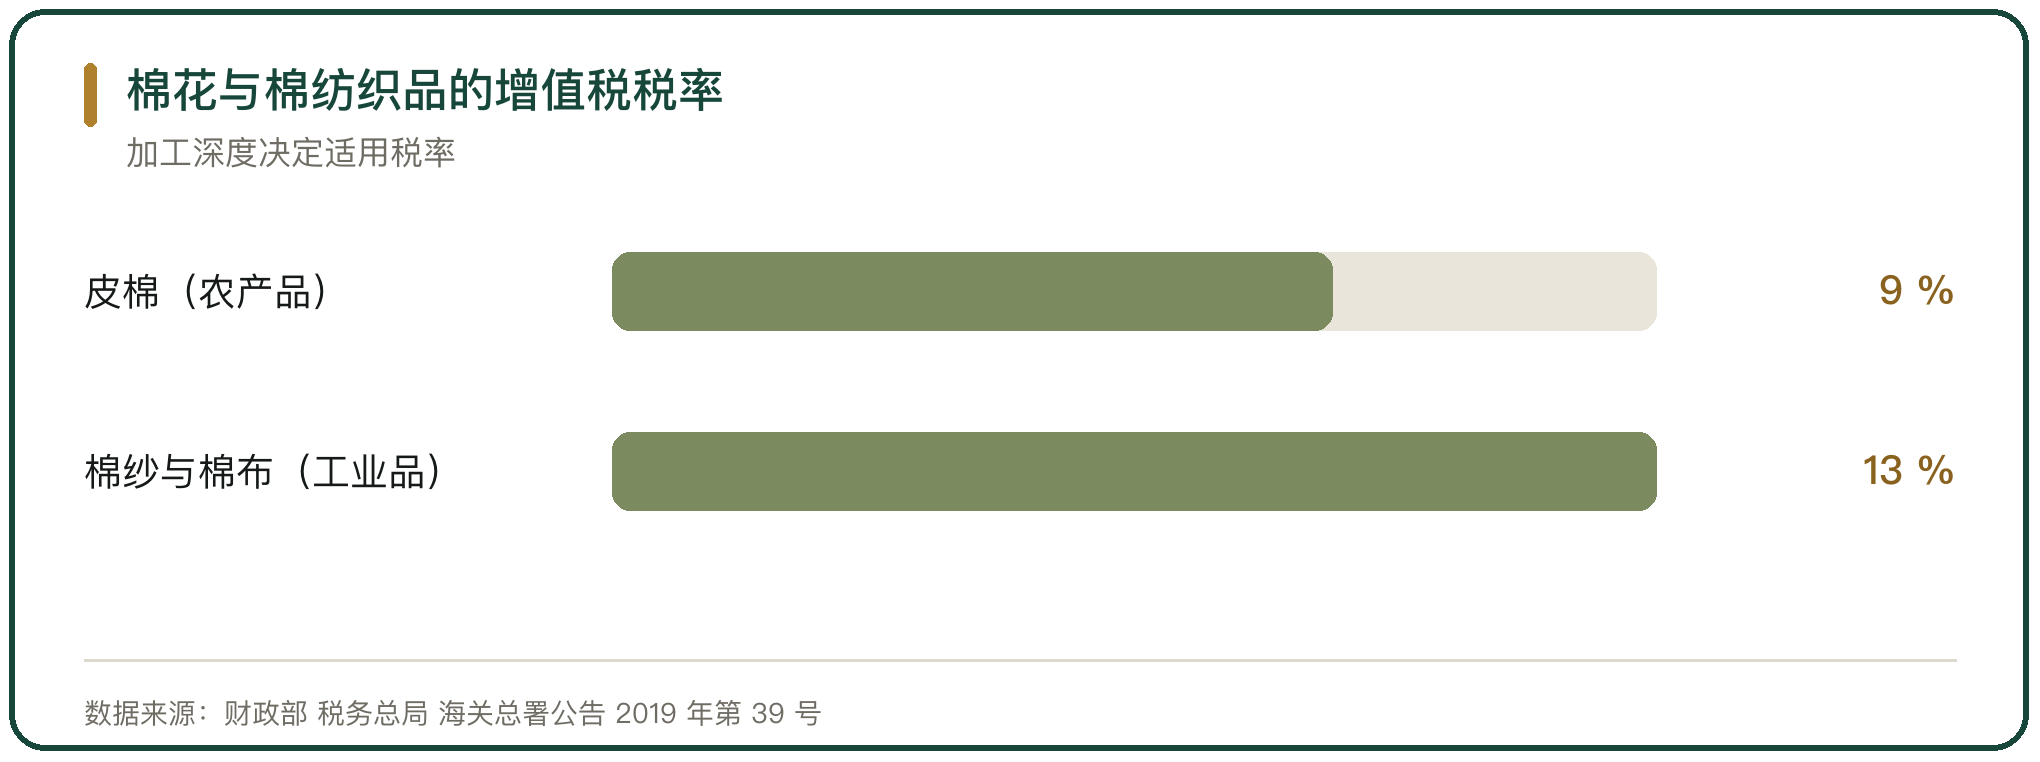
棉花属于农产品。现行规定里,销售或者进口粮食等农产品适用 9% 的增值税税率(《中华人民共和国增值税暂行条例》第二条、财政部 税务总局 海关总署公告 2019 年第 39 号第一条)。籽棉、皮棉都在这一档,做成棉纱、棉布与服装之后按 13% 的税率计算。
初加工另有口径。皮棉是籽棉经轧花、剥绒脱绒工序简单加工制成的产品,属于农产品初加工范围,从事棉花初加工的所得免征企业所得税(财政部 国家税务总局《享受企业所得税优惠政策的农产品初加工范围(试行)》,财税〔2008〕149 号)。轧花厂把籽棉加工成皮棉、短绒与棉籽,这一段在企业所得税上是免税项目。
两道税务规则叠在同一家轧花厂身上。销项按 9% 计算,收购环节按买价和扣除率计算进项,所得税在初加工这一段免征。
二、籽棉收购环节的票据
轧花厂向棉农收籽棉,取得进项靠的是自行开具的农产品收购发票。新疆的规定是,增值税一般纳税人在自治区范围内向从事农业生产的自然人收购其自产农产品,可以向主管税务机关申请领用农产品收购发票;向自然人以外的单位和个人购进农产品,应当索取增值税专用发票或者普通发票,不得自行开具收购发票(国家税务总局新疆维吾尔自治区税务局关于增值税一般纳税人农产品收购业务增值税发票使用有关问题的公告,自 2020 年 11 月 1 日起施行)。
开票以外还要留下交易痕迹。同一份公告要求,收购自产农产品应当妥善保管过磅单、入库单、收付款凭证以及从事农业生产的自然人的身份证复印件等原始凭证以备查验。收购发票要向真实的自然人农业生产者开具,票面填写销售方姓名、身份证号、农产品名称、数量与价格,不能虚构交易,也不能开出超过其自产能力的数量(国家税务总局辽宁省税务局税费政策可视答疑第二十四期,2025-09-30)。
三、收购发票的进项抵扣
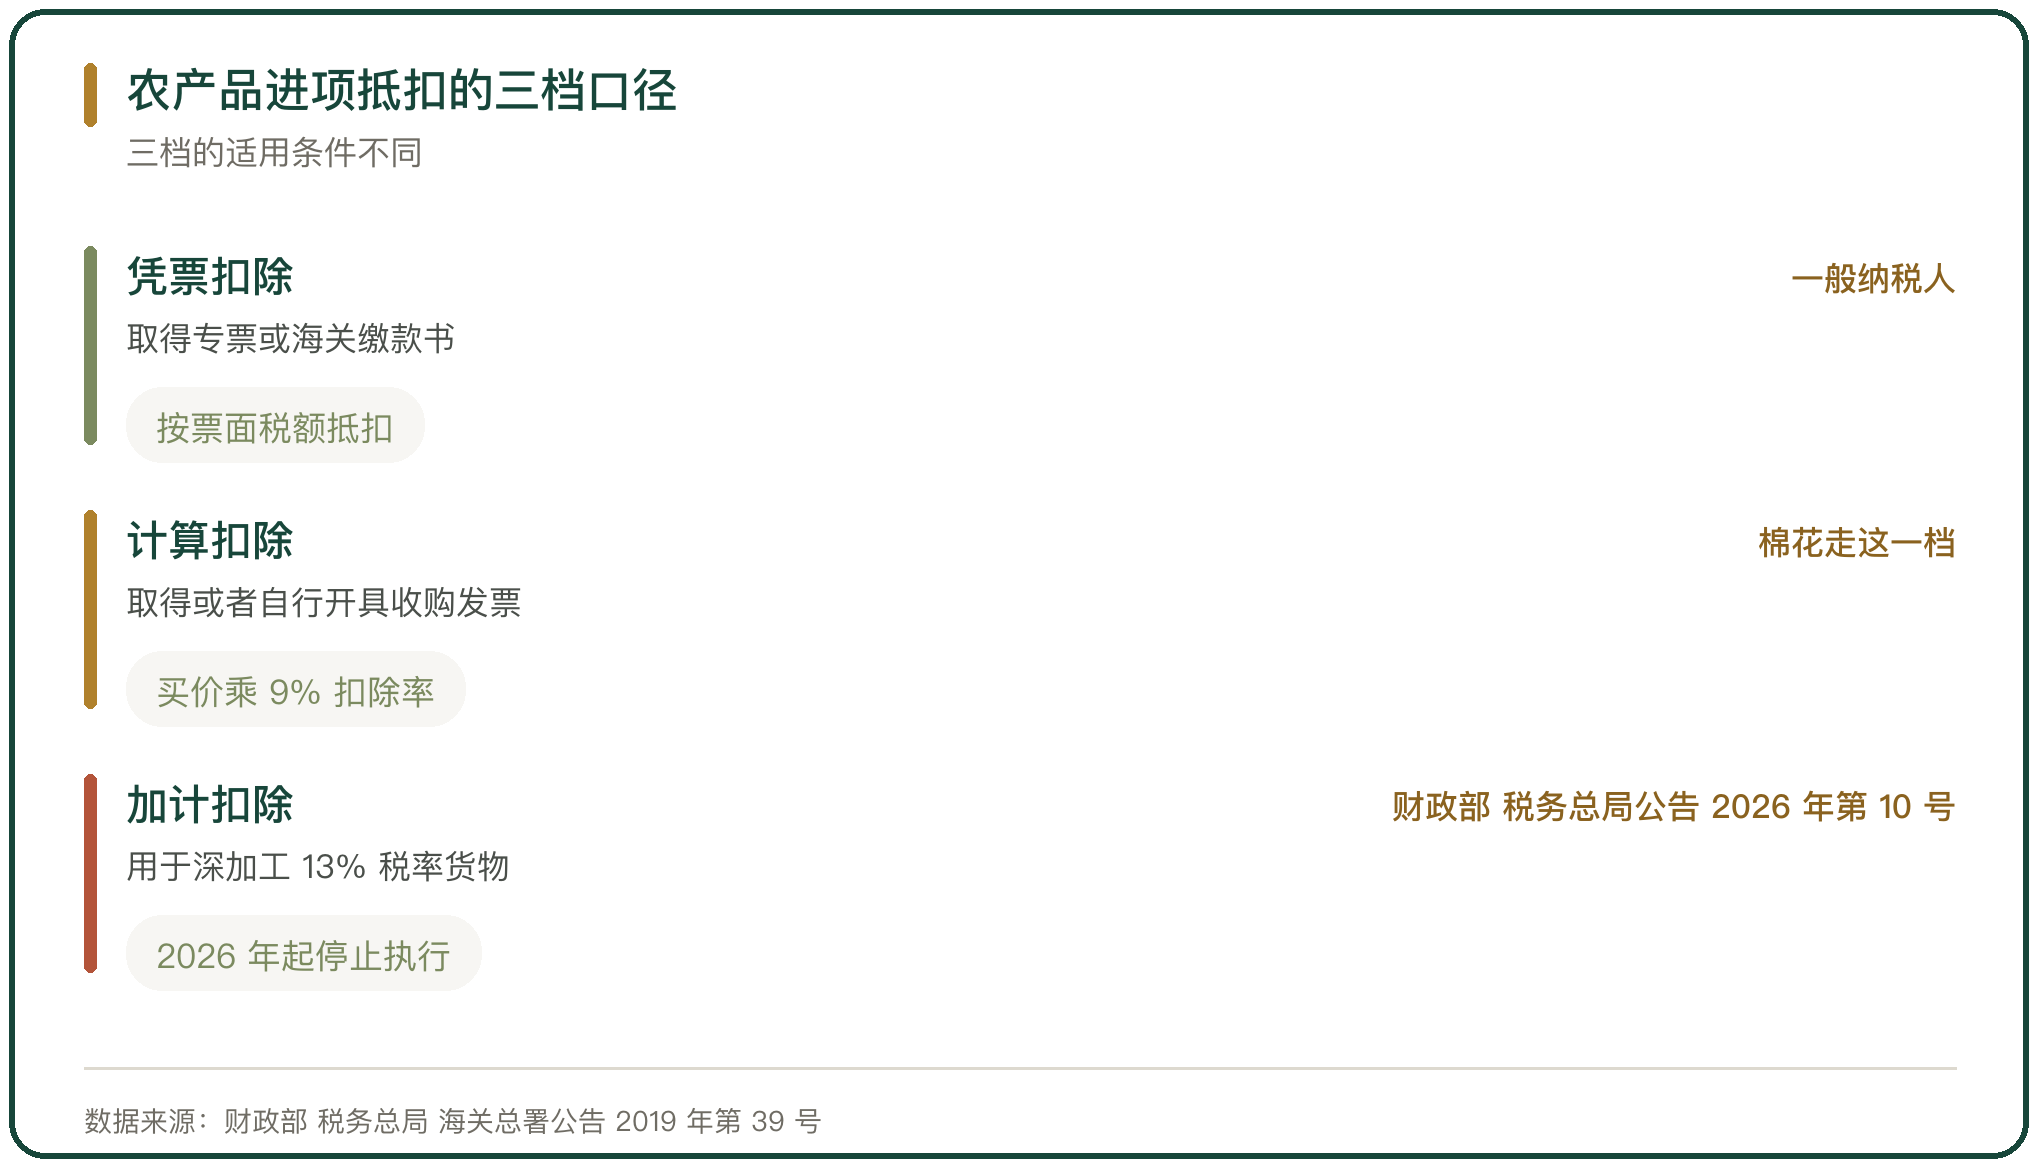
收购发票是计算抵扣的凭证。取得或者自行开具农产品收购发票的,以发票上注明的农产品买价和 9% 的扣除率计算进项税额,计算公式为进项税额等于买价乘以扣除率。从按照简易计税方法依照 3% 征收率计算缴纳增值税的小规模纳税人取得专用发票的,以专用发票上注明的金额和 9% 的扣除率计算(财政部 税务总局 海关总署公告 2019 年第 39 号第二条)。
加计扣除这一档已经改变。原先购进用于生产或者委托加工 13% 税率货物的农产品,在 9% 以外可以再加计 1%,实际扣除率 10%;自 2026 年 1 月 1 日起,这一加计条款停止执行,深加工企业只能按 9% 的扣除率计算进项税额(财政部 税务总局公告 2026 年第 10 号、国家税务总局四川省税务局答复 2026-02-25)。皮棉加工成棉纱的企业,领用环节多抵的那 1 个百分点不再存在。
核定扣除的试点不含棉花。以购进农产品为原料生产销售液体乳及乳制品、酒及酒精、植物油的一般纳税人实行核定扣除,按投入产出法、成本法与参照法计算抵扣(财税〔2012〕38 号)。棉花不在这一名单里,轧花厂仍按凭票扣除。
四、皮棉销售的税负与地方奖补
皮棉销售按 9% 计算销项。轧花厂把皮棉卖给贸易商或者纺织厂,销项税率与进项扣除率都是 9%,两端相抵之后,增值部分按 9% 缴税。
加工环节的所得税在初加工这一段免征,深加工另算。皮棉做成棉纱、棉布与服装之后不再属于初加工范围,按 25% 的法定税率或者西部大开发 15% 的优惠税率计算(财政部 税务总局 国家发展改革委公告 2020 年第 23 号,2021 年至 2030 年)。
税负的分布跟着加工程度走。收购与初加工环节的税率最低,深加工环节最高,链条上下游之间的税负差异,最终体现在皮棉与棉纱的报价里。
五、目标价格补贴里的发票
棉农拿补贴要靠发票。新疆生产建设兵团的实施方案要求,加工企业须向交售棉花的种植者出具籽棉收购税务发票和植棉师统一印制的磅单;税务发票作为棉花种植者获取棉花目标价格补贴的重要凭证,发票一式五联,种植者执两联,加工企业、所在团场与连队各执一联(《新疆生产建设兵团 2023—2025 年棉花目标价格政策实施方案》)。
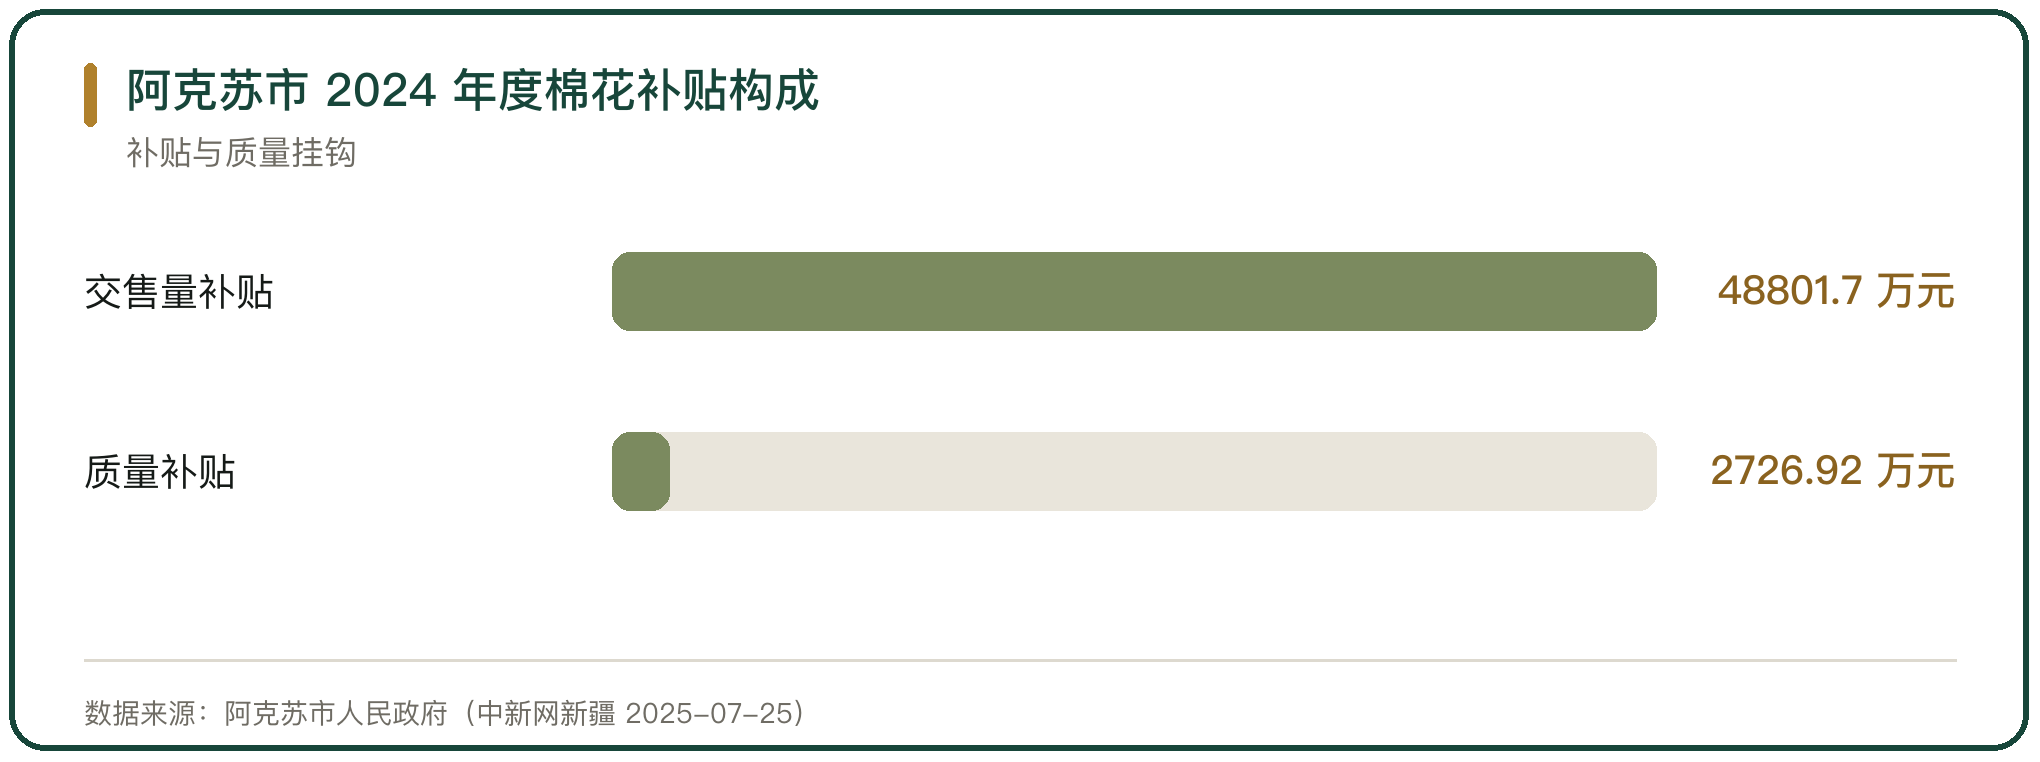
缺票据就没有补贴。该方案列出的不予补贴情形里,直接包含没有籽棉交售票据的棉花,以及未按要求录入信息平台的棉花。补贴标准按年度确定,阿克苏市 2024 年度棉花价格补贴资金 51528.63 万元,覆盖 7 个乡镇 6540 户棉农,按陆地棉 0.91 元/公斤、特种棉 1.38 元/公斤兑付,截至 2025 年 7 月 20 日兑付率 99.5%,其中交售量补贴 48801.7 万元、质量补贴 2726.92 万元(阿克苏市人民政府,中新网新疆 2025-07-25)。
2025 年度补贴在多地继续按一卡通发放。乌苏市 2025 年度棉花目标价格补贴标准为 0.85 元/公斤,优质棉质量补贴标准为 0.35 元/公斤,全市 17 个乡镇 1.2 万户棉农的补贴资金已全部发放到位(乌苏市发展和改革委员会,中新网新疆 2026-07-14)。
六、出疆棉的补贴与票据
棉花出疆有运费补贴。新疆维吾尔自治区人民政府办公厅调整优化棉花及纺织服装产业政策措施的通知明确,自 2024 年 9 月 1 日起,棉花出疆运费补贴标准从 300 元/吨下调为 200 元/吨(新政办发〔2024〕16 号)。补贴按运输记录或者政府机构认证的提货单申领,一般在次年支付给企业。
棉纱这条线的补贴更高。同一通知里,棉纱及棉与其他纤维的混纺纱产品,40 支以下 500 元/吨、40 支以上 540 元/吨;南疆地区 40 支以下 600 元/吨、40 支以上 640 元/吨。
补贴落进口岸与班列的物流组织里。全国棉花交易市场推动疆棉外运班列常态化开行,2026 年 1 月新疆开行全国首趟棉花快速班列(全国棉花交易市场,2026-01)。运费补贴的账要凭运输票据结,票据不齐,补贴就结不出来。
七、期货交割的发票流转
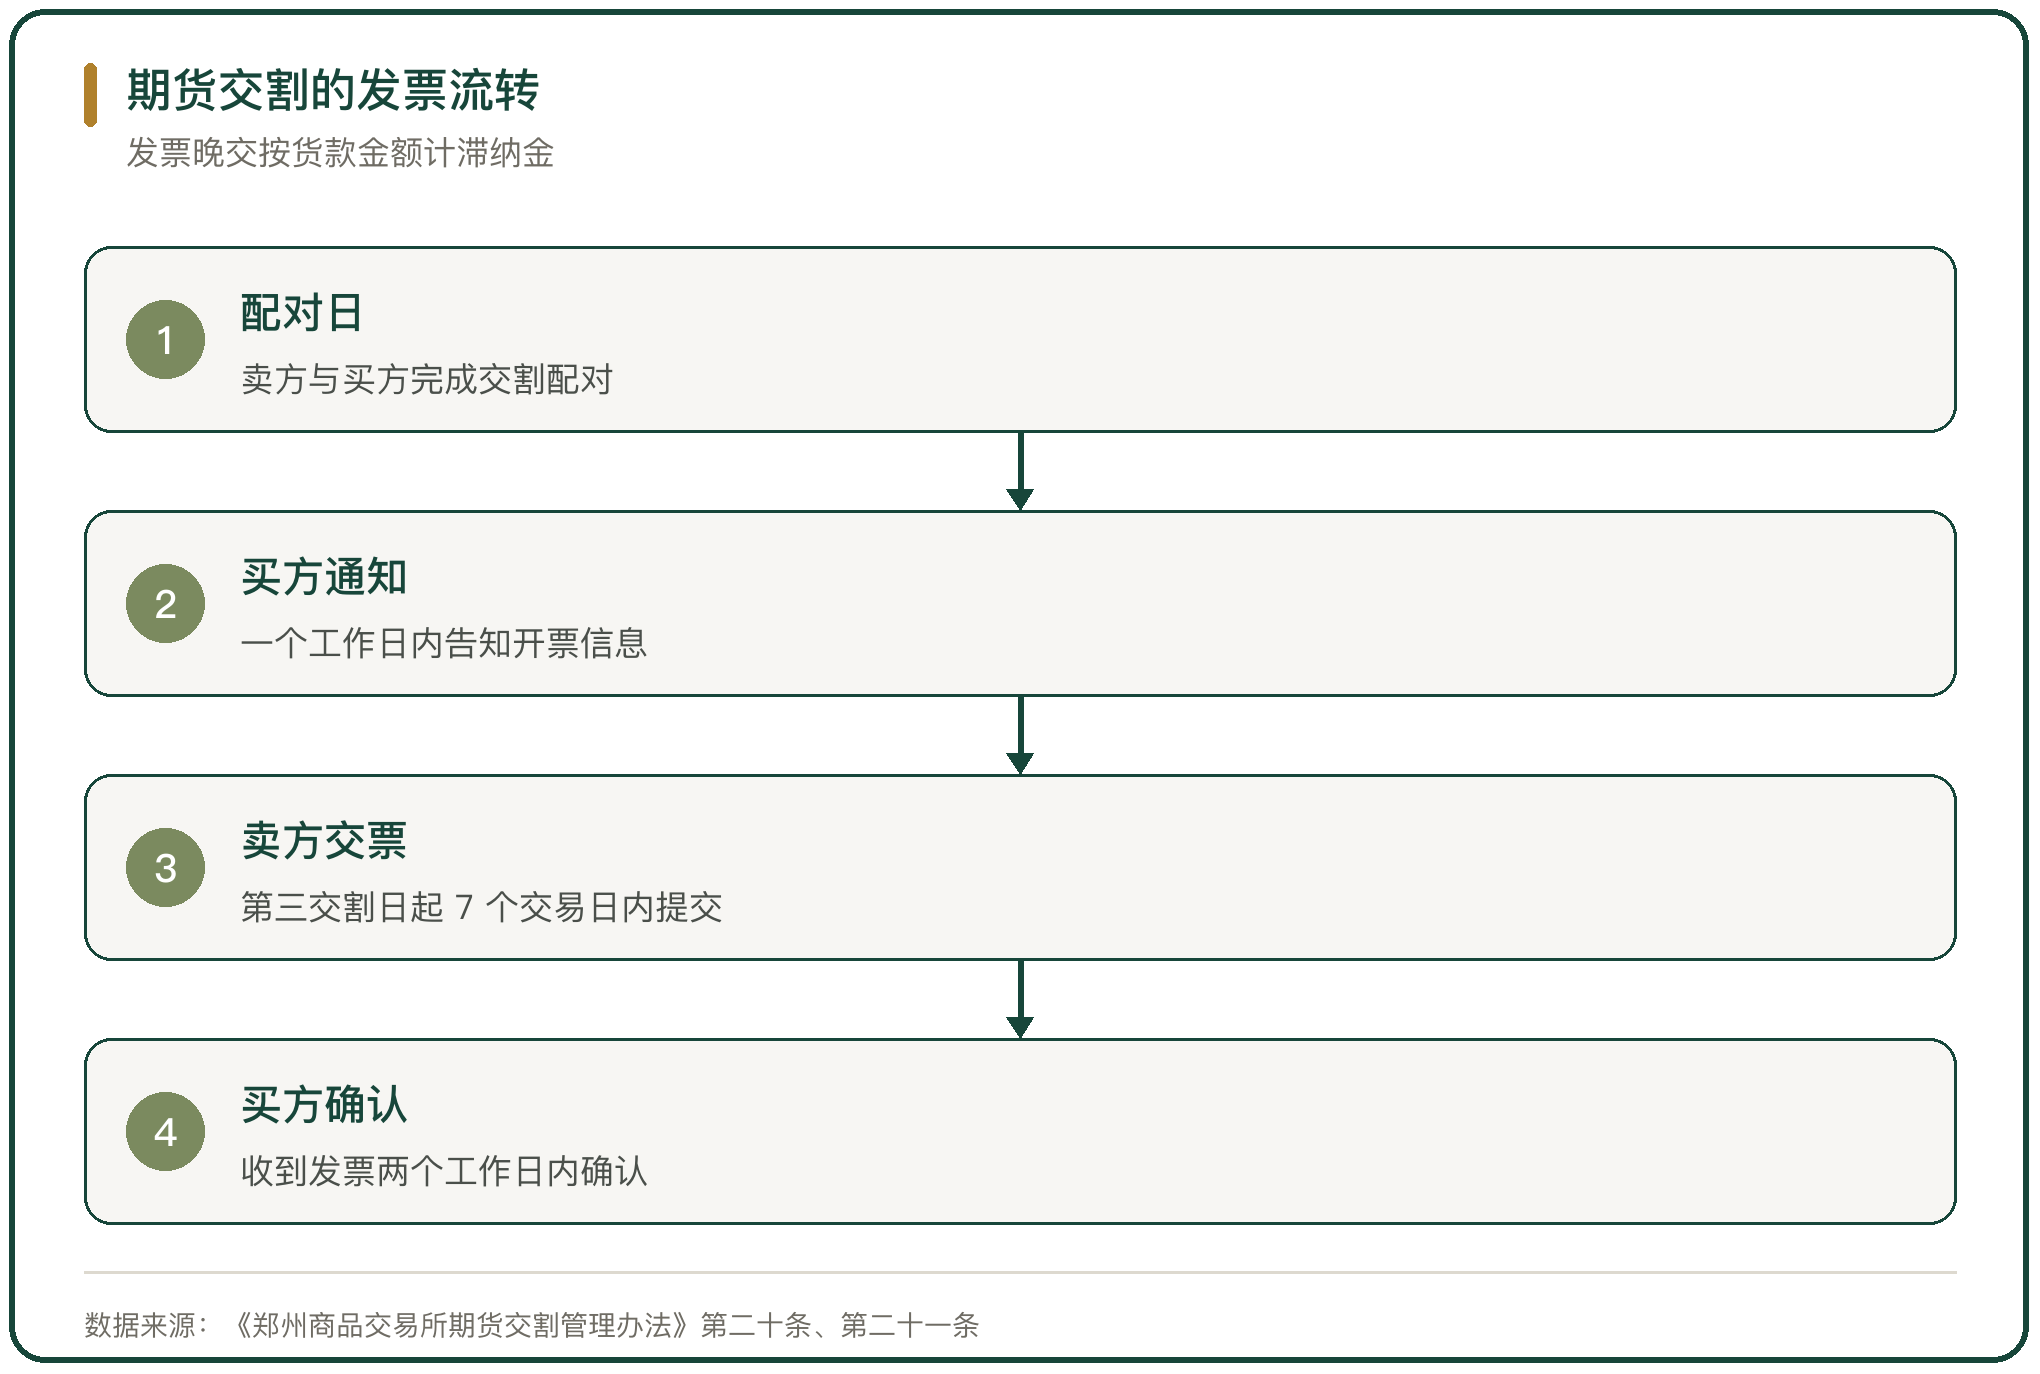
期货交割的发票有固定流程。实物交割由交割卖方向对应的买方开具增值税专用发票或者普通发票;配对日后的一个工作日内,买方应当将开票信息通知卖方;标准仓单交割的,自第三交割日(不含该日)起 7 个交易日内,卖方应当提交发票(《郑州商品交易所期货交割管理办法》第二十条、第二十一条)。
发票晚交要付钱。延迟 1 至 10 个日历日的,卖方会员每天支付货款金额 0.5‰ 的滞纳金;超过 10 个日历日仍未提供发票的,视为拒绝提供,卖方会员按货款金额的规定比例支付违约金。买方需要在收到发票之日起两个工作日内确认。
期货交割本身要缴增值税。货物期货应当在实物交割环节征收增值税,计税依据为交割时的不含税价格(国税发〔1994〕244 号)。仓单注册时发生升水的,注销时注册人就升水部分向注销人开具增值税专用发票;发生贴水的,开具负数专用发票冲减销项税额(国税函〔2005〕1060 号)。棉花标准仓单的升贴水,通过一张正数或者负数发票结清。
八、进口棉的关税与配额
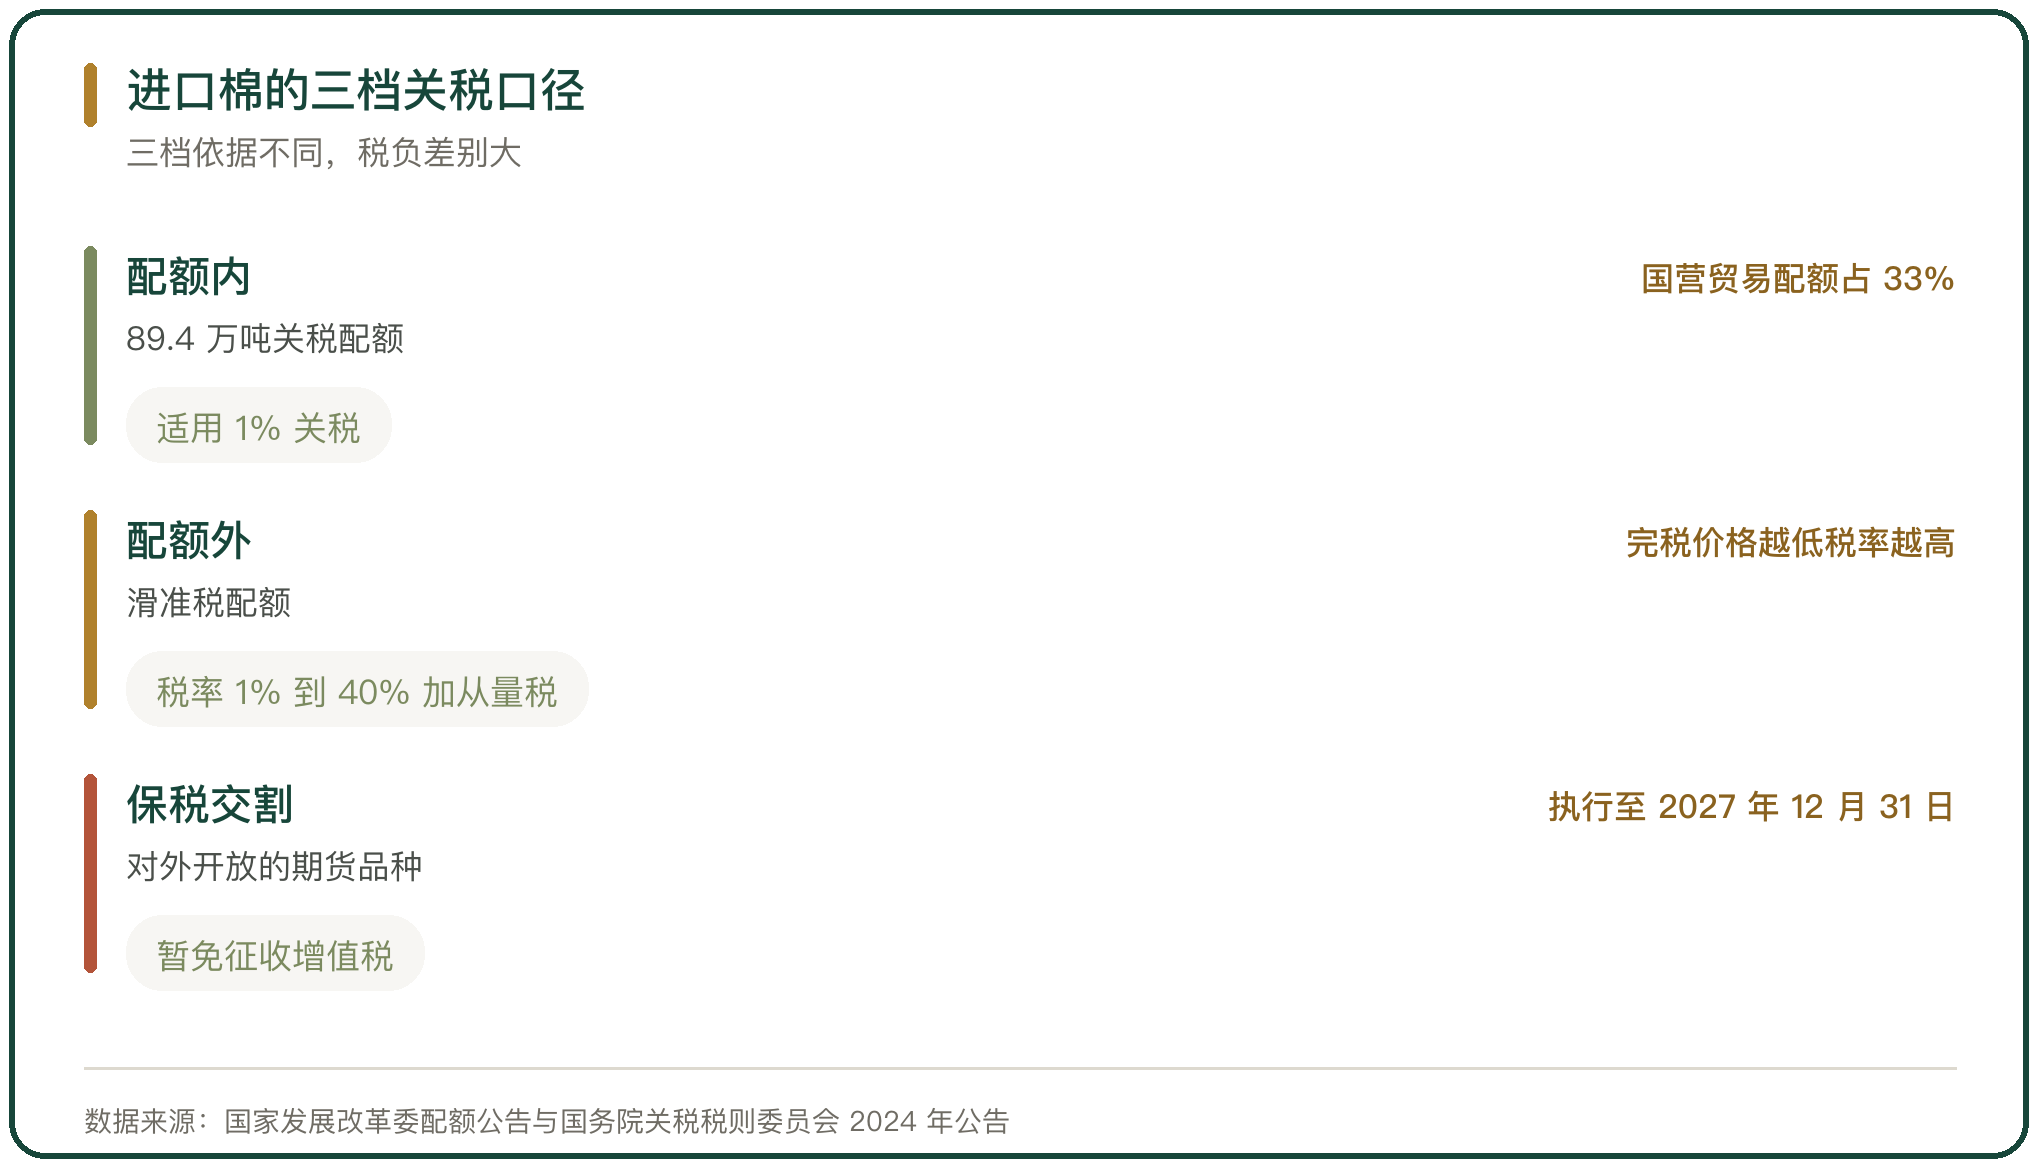
进口棉走两套关税。配额内棉花适用 1% 的进口关税,关税配额总量 89.4 万吨,其中国营贸易配额占 33%;配额外的滑准税在 1% 到 40% 之间,并加征从量税(国家发展改革委关于棉花进口关税配额申请和分配细则的公告)。
滑准税的税率跟着价格反向变动。国务院关税税则委员会公布的 2024 年暂定税率里,进口棉花完税价格高于或者等于 14 元/千克的,按 0.280 元/千克计征从量税;低于 14 元/千克的,按公式计算从价税率,上限 40%(国务院关税税则委员会公告,2024 年 1 月 1 日起实施)。
加工贸易配额这一档支持纺织出口。2025 年棉花进口滑准税加工贸易配额总量 20 万吨,实行凭合同申领、发完即止,配额证自签发之日起两个月内有效,可展期至 2026 年 2 月底(国家发展改革委关于 2025 年棉花关税配额外优惠关税税率加工贸易进口配额申领有关事项的公告)。
保税交割另有免征。经国务院批准对外开放的货物期货品种保税交割业务,暂免征收增值税,政策执行至 2027 年 12 月 31 日(财政部 税务总局公告 2023 年第 21 号)。
九、收购发票的虚开与查处
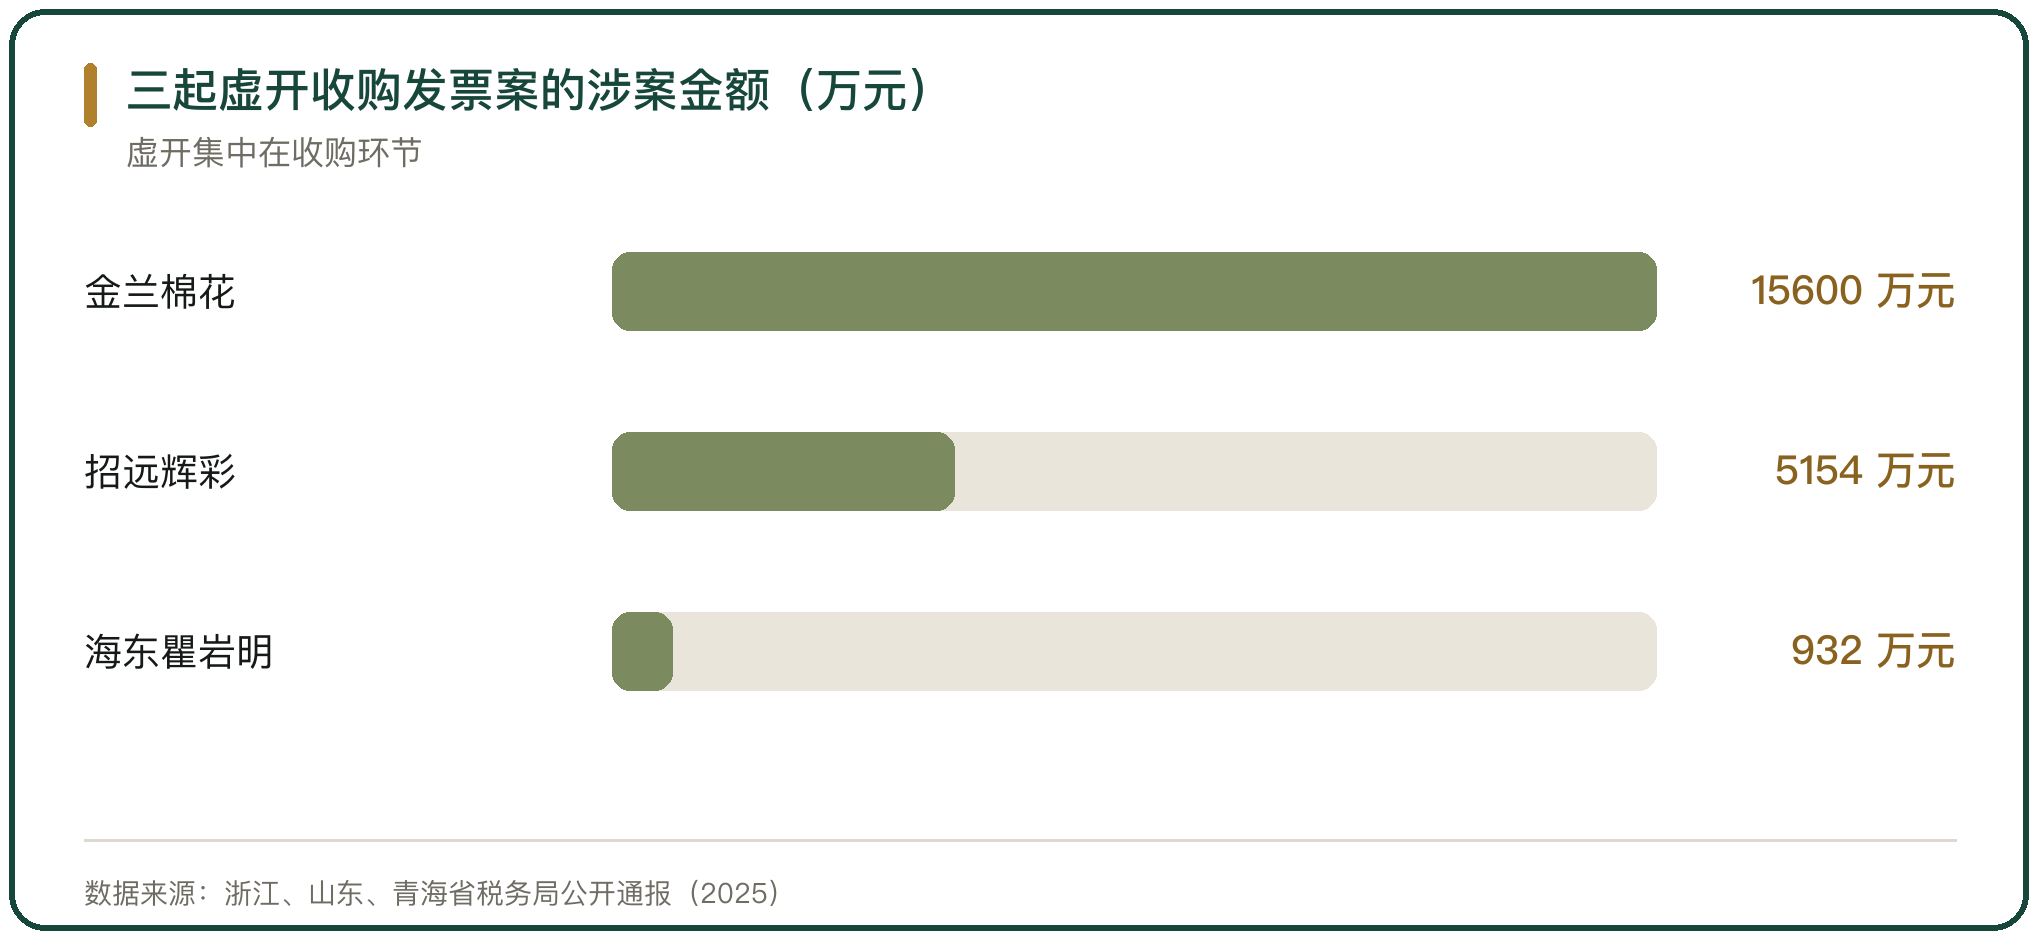
收购发票由收购方自行开具,这一特性被用来造假。金华市金兰棉花收购经营部利用他人身份信息虚开农产品收购发票 20515 份、金额 1.56 亿元,对外虚开增值税专用发票 1278 份、金额 1.17 亿元、税额 1226.62 万元,取得违法所得 166.61 万元;税务机关没收违法所得 166.61 万元、处罚款 50 万元,并移送公安机关,投资人张某连被刑事拘留(国家税务总局浙江省税务局,2025-08-28)。
稽查的突破口是经营痕迹对不上。该经营部每月都在开具棉花收购发票,而棉花收购有明显季节性;注册地所在村以种植苗木为主,多年未种棉花;对公账户收到货款后转入负责人个人账户再回到付款企业,形成资金回流。
收购发票的虚开量刑不轻。国家税务总局海东市税务局稽查局查处的一起案件里,当事人无真实交易虚开农产品收购普通发票 12 份、票面金额 932 万元,人民法院一审判处有期徒刑 3 年、并处罚金 6 万元(国家税务总局青海省税务局援引人民网,2025-12)。
十、棉花流通税务与票据的判断
棉花的税负分布跟着加工深度走。收购、轧花与皮棉批发这一段适用 9% 的低税率,初加工所得免企业所得税;做成棉纱、棉布之后税率跳到 13%,加计扣除的 1 个百分点自 2026 年起取消。深加工企业能拿到的进项抵扣少了,税负差额要自己消化。
票据在这条链上有两重身份。向下游,收购发票与销售发票是计算进项抵扣的凭证;向上游,籽棉收购税务发票是棉农领取目标价格补贴的凭证。同一张发票同时支撑抵扣和补贴,填错一处,两件事都受影响。



写点看法