

农产品流通财税政策的演进
关键词 农业税废止蔬菜流通免税鲜活肉蛋免税农产品收购发票核定扣除增值税法
一、农业税时代的终结
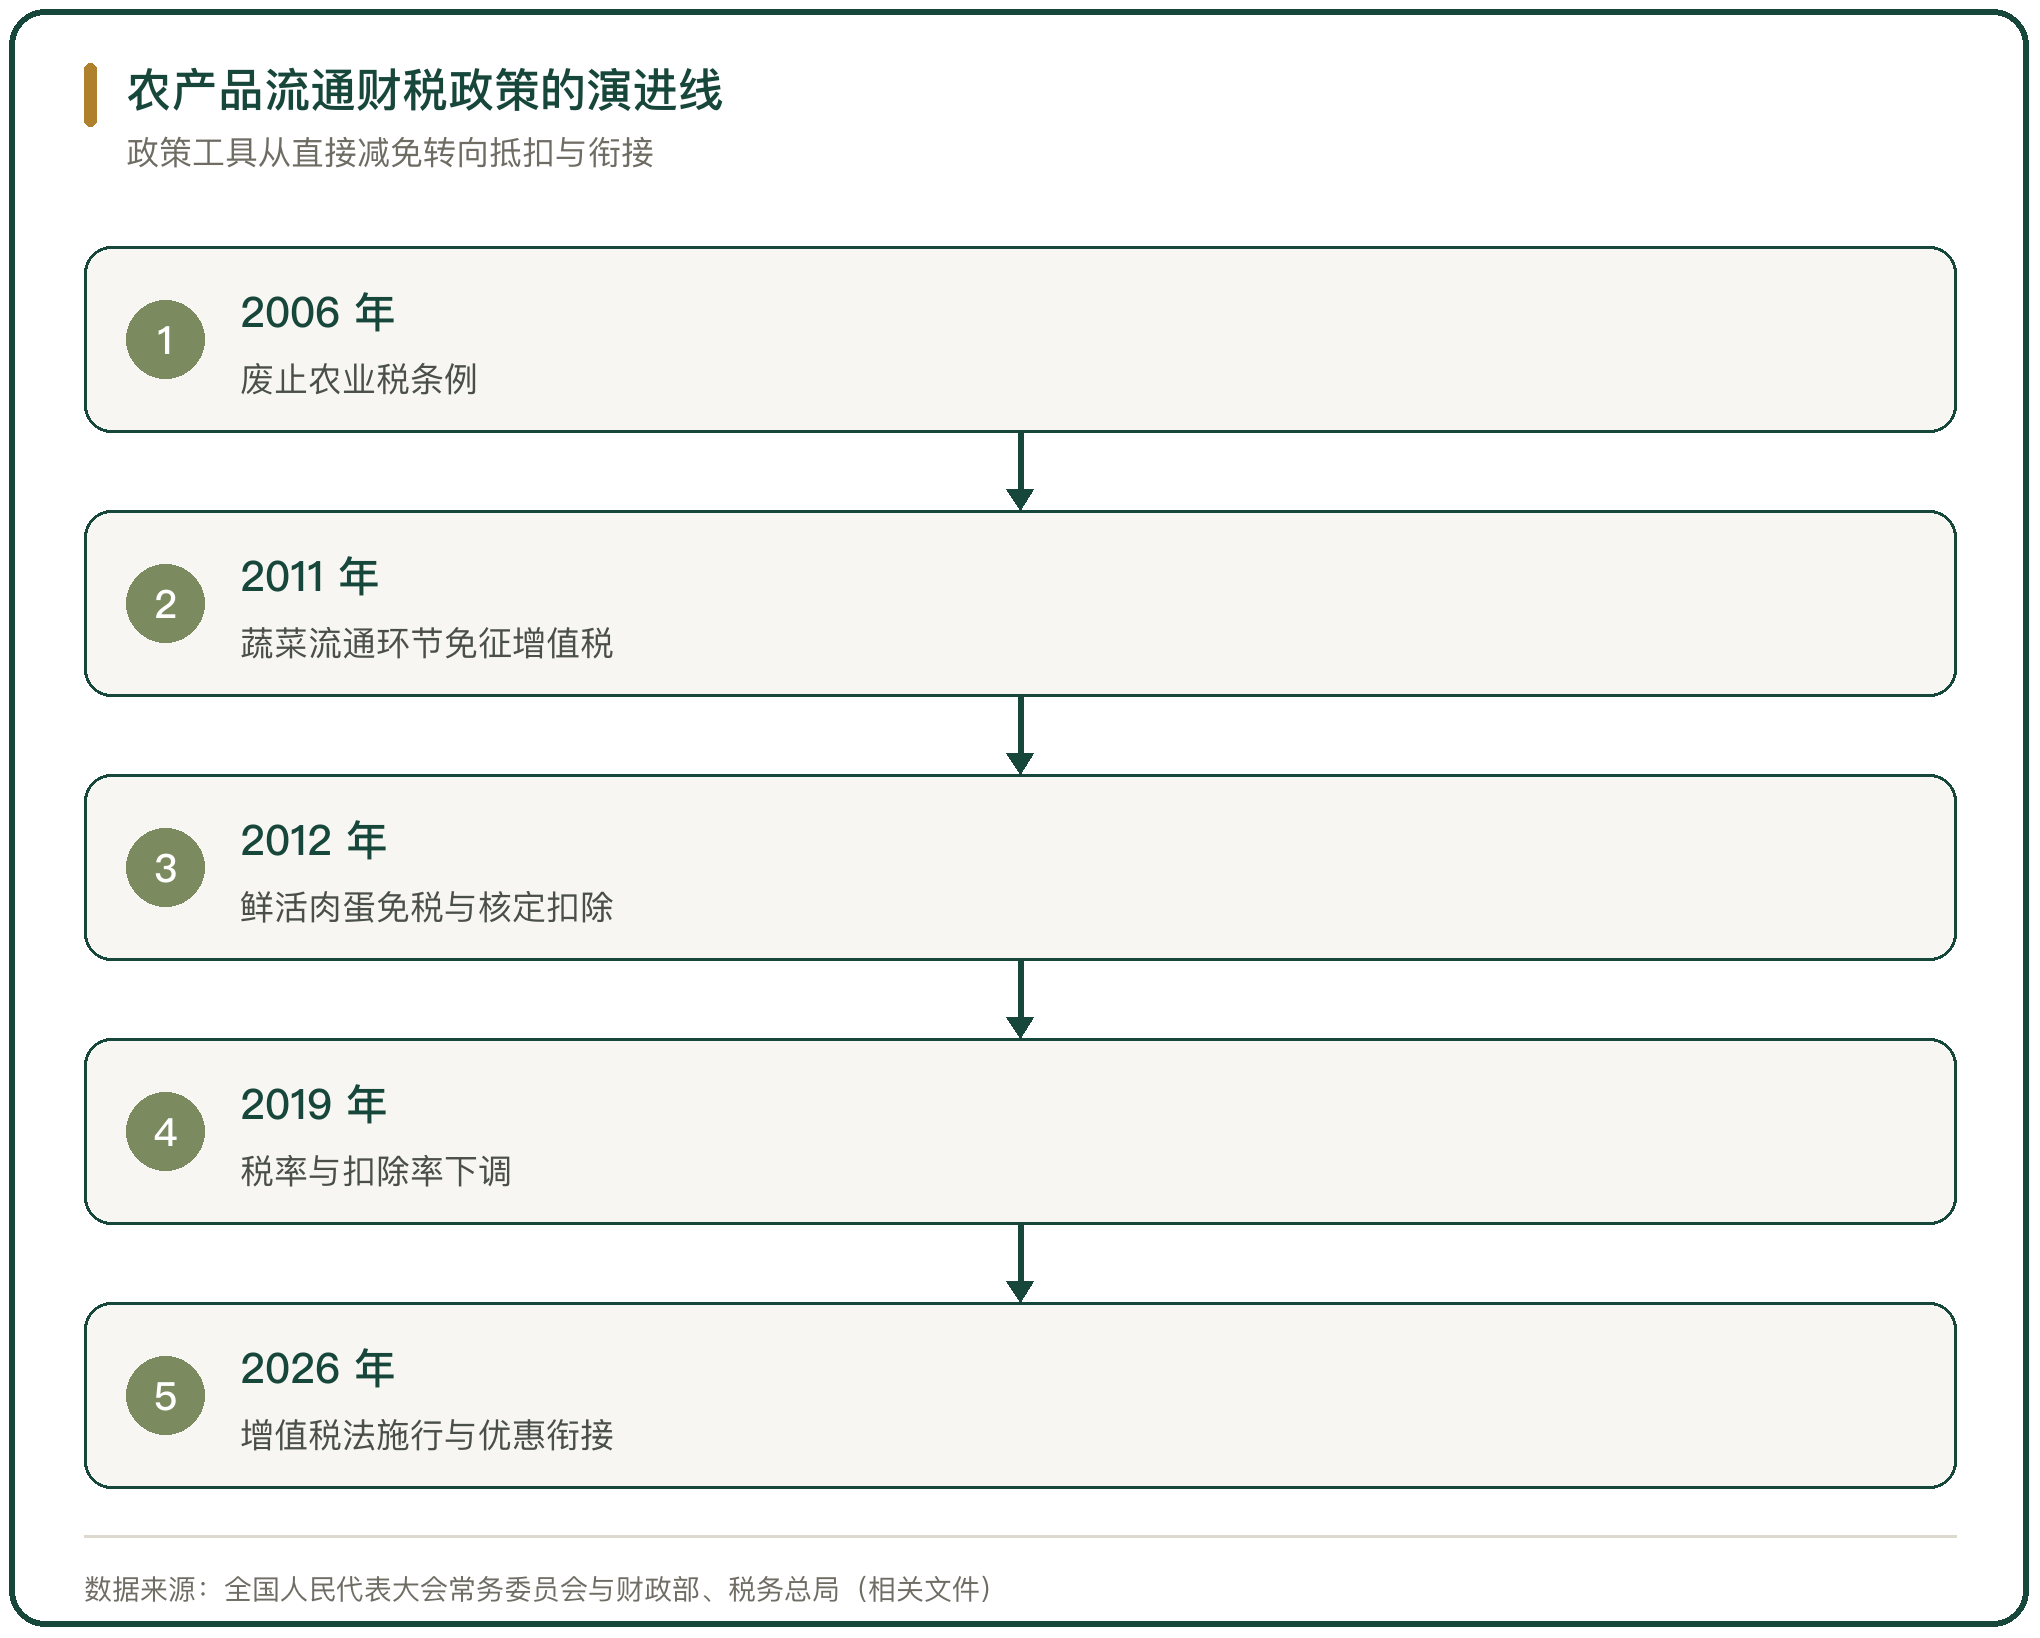
改革从取消农业税开始。1958 年 6 月 3 日,第一届全国人民代表大会常务委员会第 96 次会议通过《中华人民共和国农业税条例》。2005 年 12 月 29 日,第十届全国人民代表大会常务委员会第 19 次会议决定,该条例自 2006 年 1 月 1 日起废止,国家主席令第四十六号予以公布。
与农业税配套的税种同步退出。2006 年 2 月 17 日,国务院令第 459 号废止 1994 年国务院令第 143 号发布的《国务院关于对农业特产收入征收农业税的规定》和 1950 年发布的《屠宰税暂行条例》。这一轮改革并非突然落地:2004 年起国家对农业税实行减征或免征,到 2005 年已有近 8 亿农民直接受益(中国人大网 2005-12-29)。
二、流通环节的增值税免税
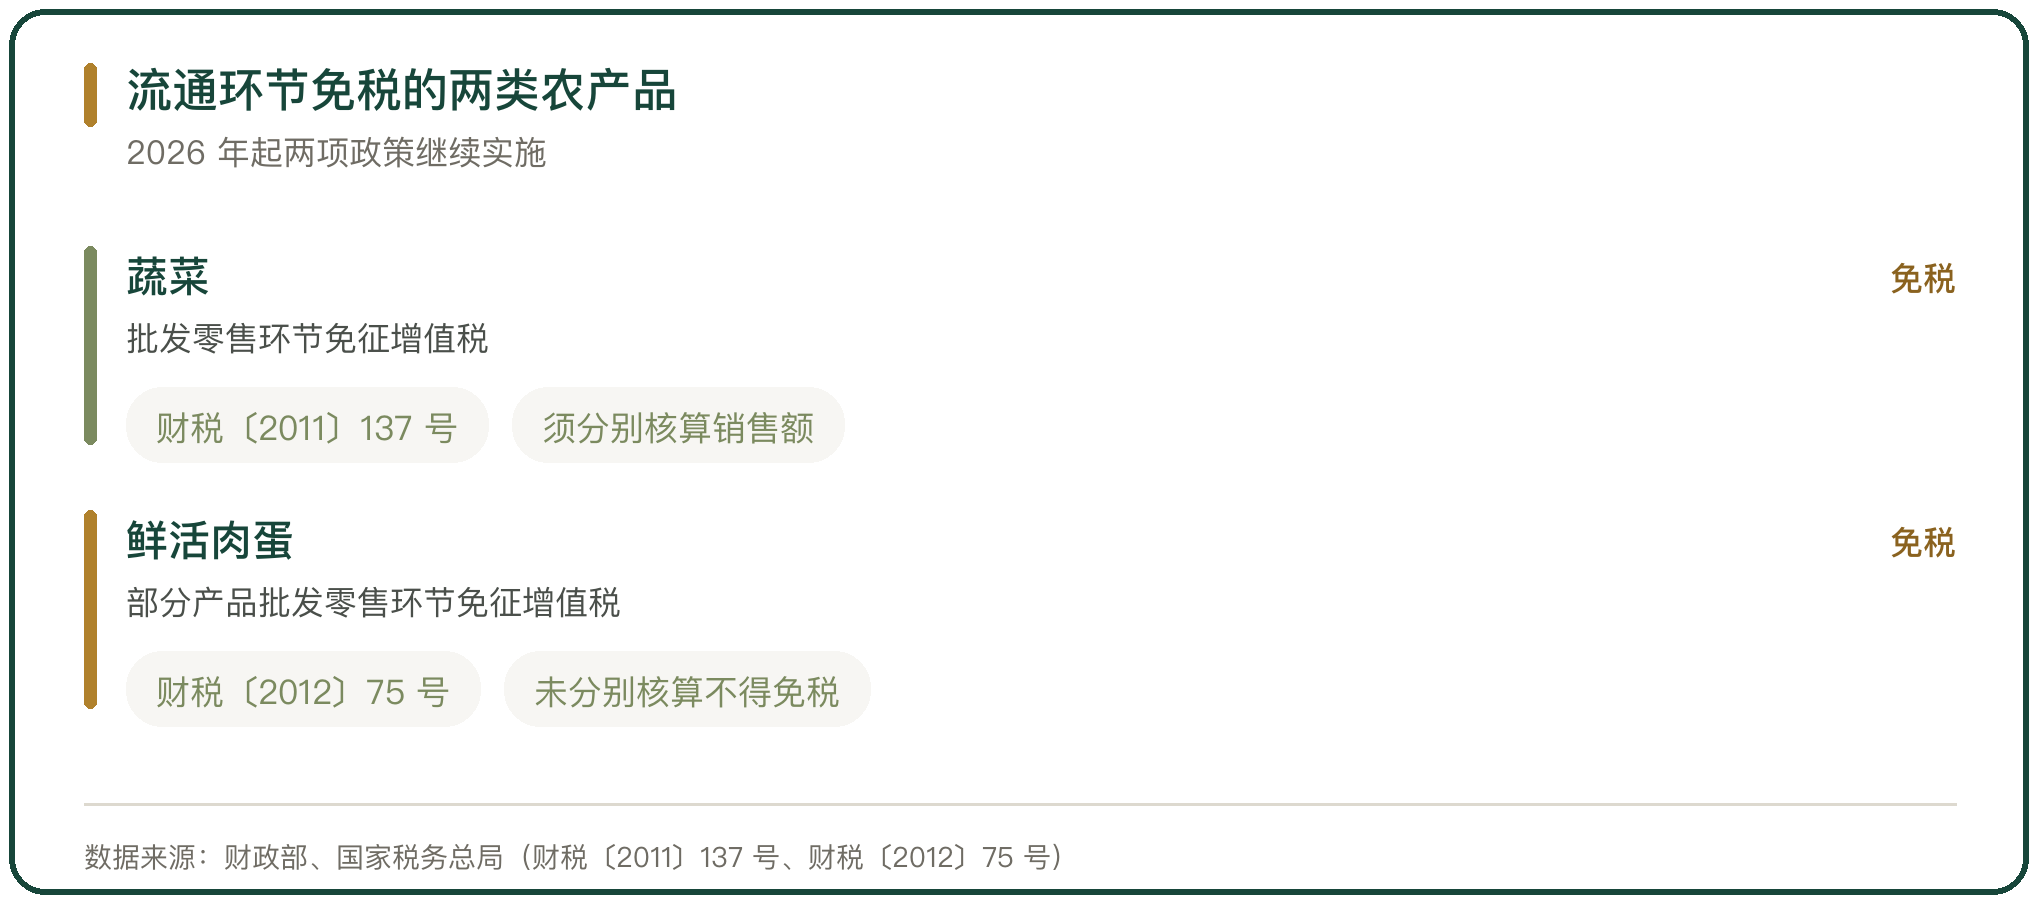
农业税退出后,减负的重点转到增值税。财政部、国家税务总局《关于免征蔬菜流通环节增值税有关问题的通知》(财税〔2011〕137 号)规定,对从事蔬菜批发、零售的纳税人销售的蔬菜免征增值税。财政部、国家税务总局《关于免征部分鲜活肉蛋产品流通环节增值税政策的通知》(财税〔2012〕75 号)规定,自 2012 年 10 月 1 日起,对从事农产品批发、零售的纳税人销售的部分鲜活肉蛋产品免征增值税。
免税范围有明确边界。鲜活肉产品指猪、牛、羊、鸡、鸭、鹅及其整块或分割的鲜肉、冷藏或冷冻肉,以及内脏、头、尾、骨、蹄、翅、爪等组织;鲜活蛋产品指鸡蛋、鸭蛋、鹅蛋,含鲜蛋、冷藏蛋以及破壳分离的蛋液、蛋黄和蛋壳。两项政策都要求,既销售免税产品又销售其他应税货物的纳税人应分别核算销售额,未分别核算的不得享受免税。
三、农产品收购发票与抵扣链条
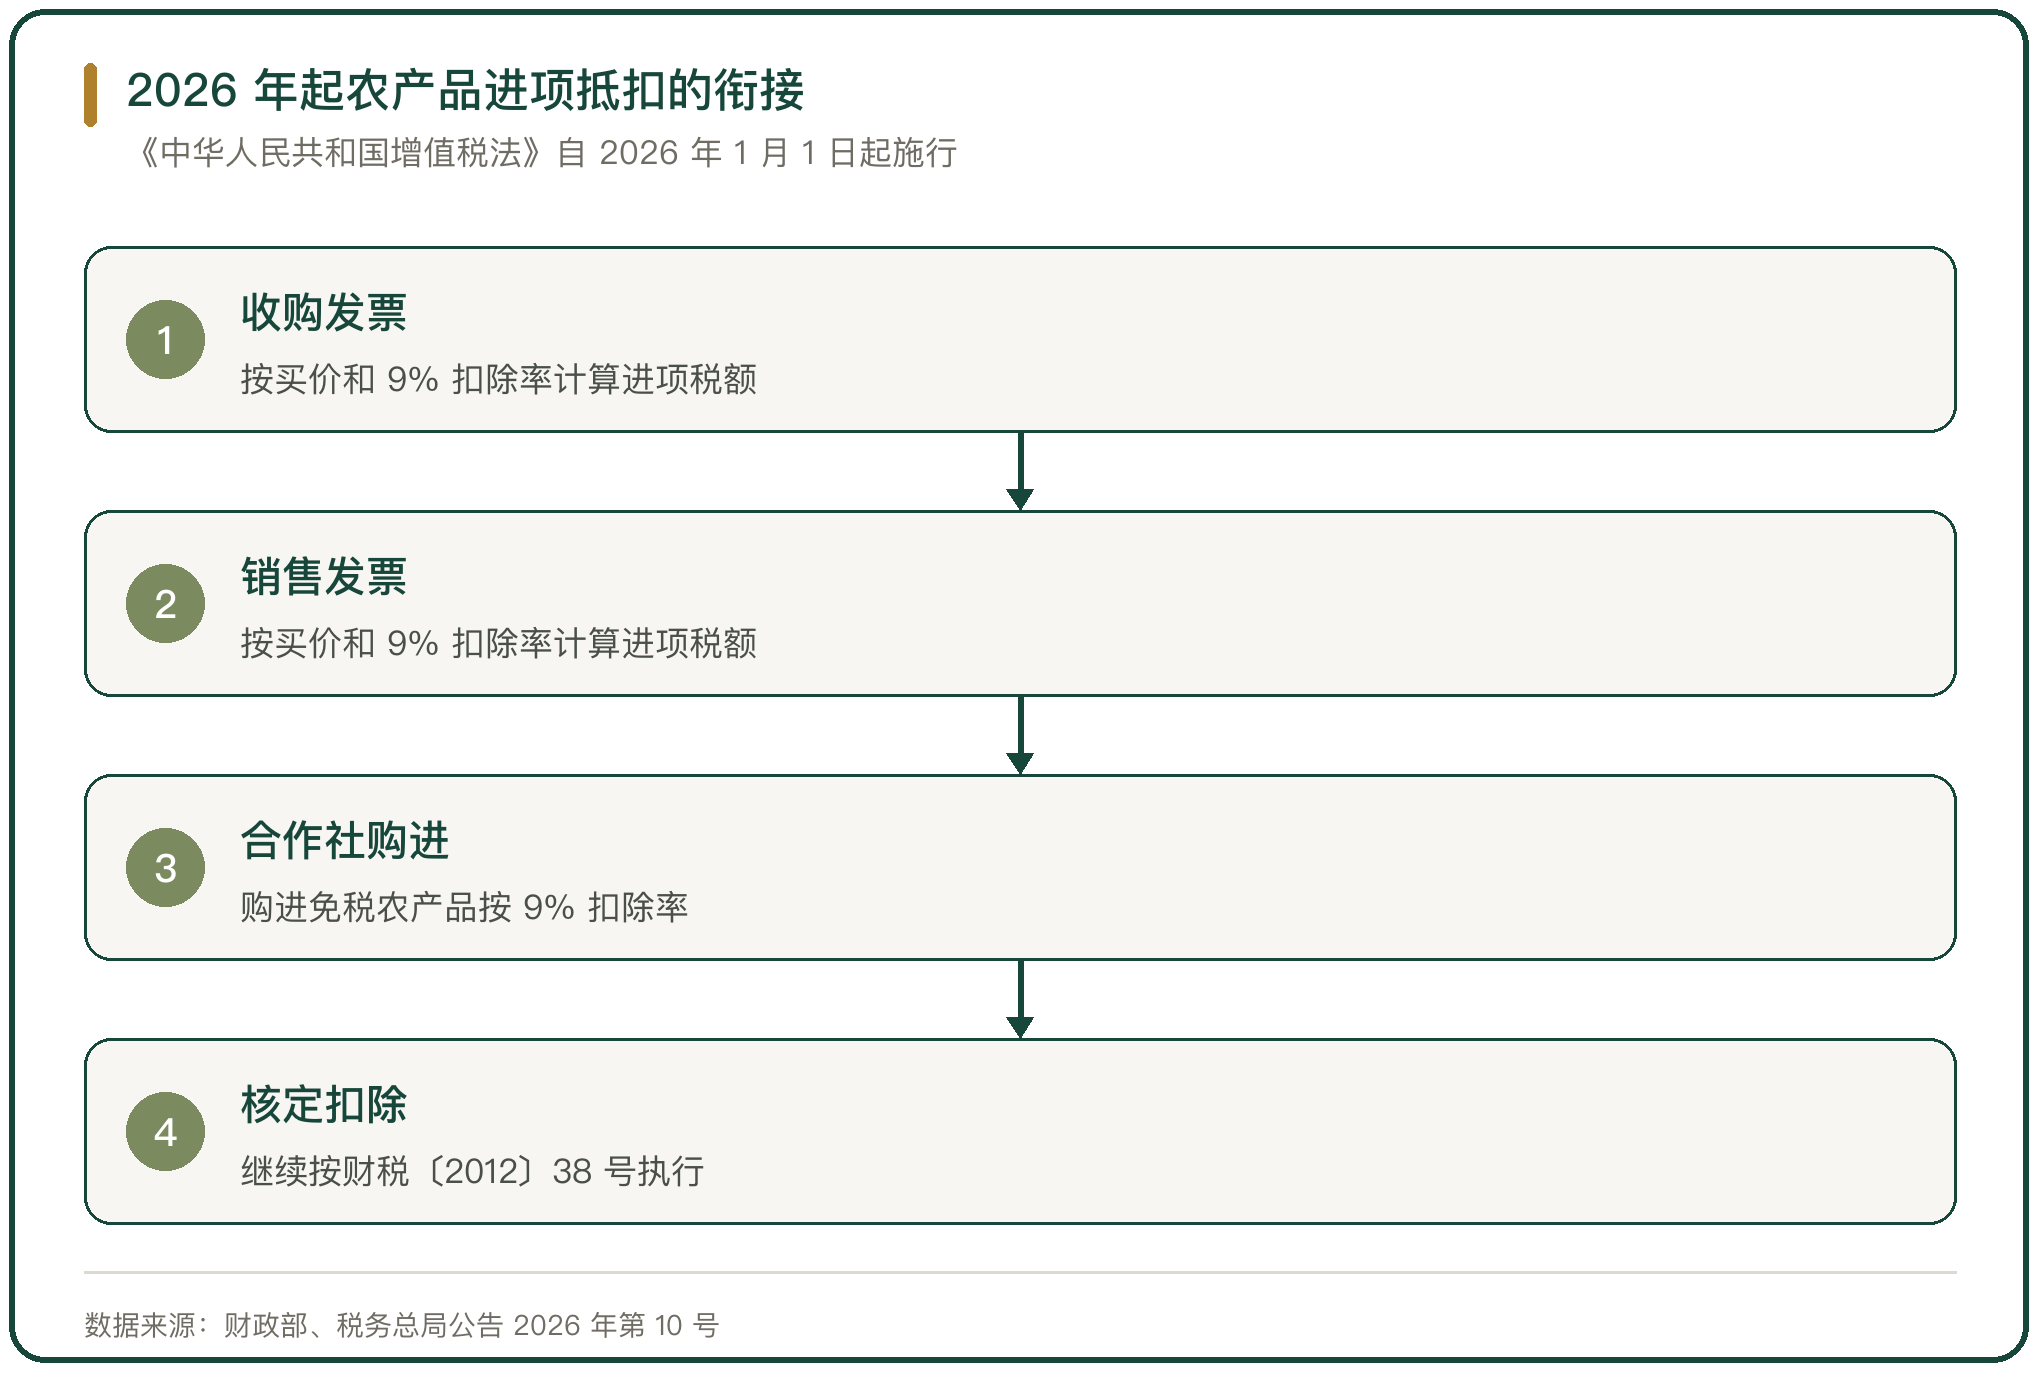
流通环节的进项抵扣,靠农产品收购发票支撑。农业生产者销售自产农产品免征增值税,收购企业可以自行开具农产品收购发票作为进项抵扣凭证,也就是由购买方自己开、自己抵。一般纳税人从农民专业合作社购进的免税农产品,可按 9% 的扣除率计算进项税额(财政部、税务总局公告 2026 年第 10 号)。
这套安排打通了抵扣链条,也把核实责任压在收购环节。收购对象是分散的自然人农户,基层税务机关对是否自产自销、实际产值多少不容易掌握,收购发票因此成为税收征管与稽查的重点。政策设计的方向,是让真实收购的链条顺畅,同时把虚构收购的空间压小。
四、核定扣除办法的试行与扩围
对以农产品为原料的加工行业,税制提供了另一种进项处理方式。财政部、国家税务总局《关于在部分行业试行农产品增值税进项税额核定扣除办法的通知》(财税〔2012〕38 号)规定,自 2012 年 7 月 1 日起,以购进农产品为原料生产销售液体乳及乳制品、酒及酒精、植物油的增值税一般纳税人,纳入农产品增值税进项税额核定扣除试点,扣除率按销售货物的适用税率确定。
财政部、国家税务总局《关于扩大农产品增值税进项税额核定扣除试点行业范围的通知》(财税〔2013〕57 号)将试点扩大到更多行业。核定扣除把进项税额与产品实际耗用挂钩,从凭票扣税转向按耗用扣税,在原料来源分散、收购发票难以逐张核实的行业里,减少了虚开的空间。
五、税率下调与扣除率调整
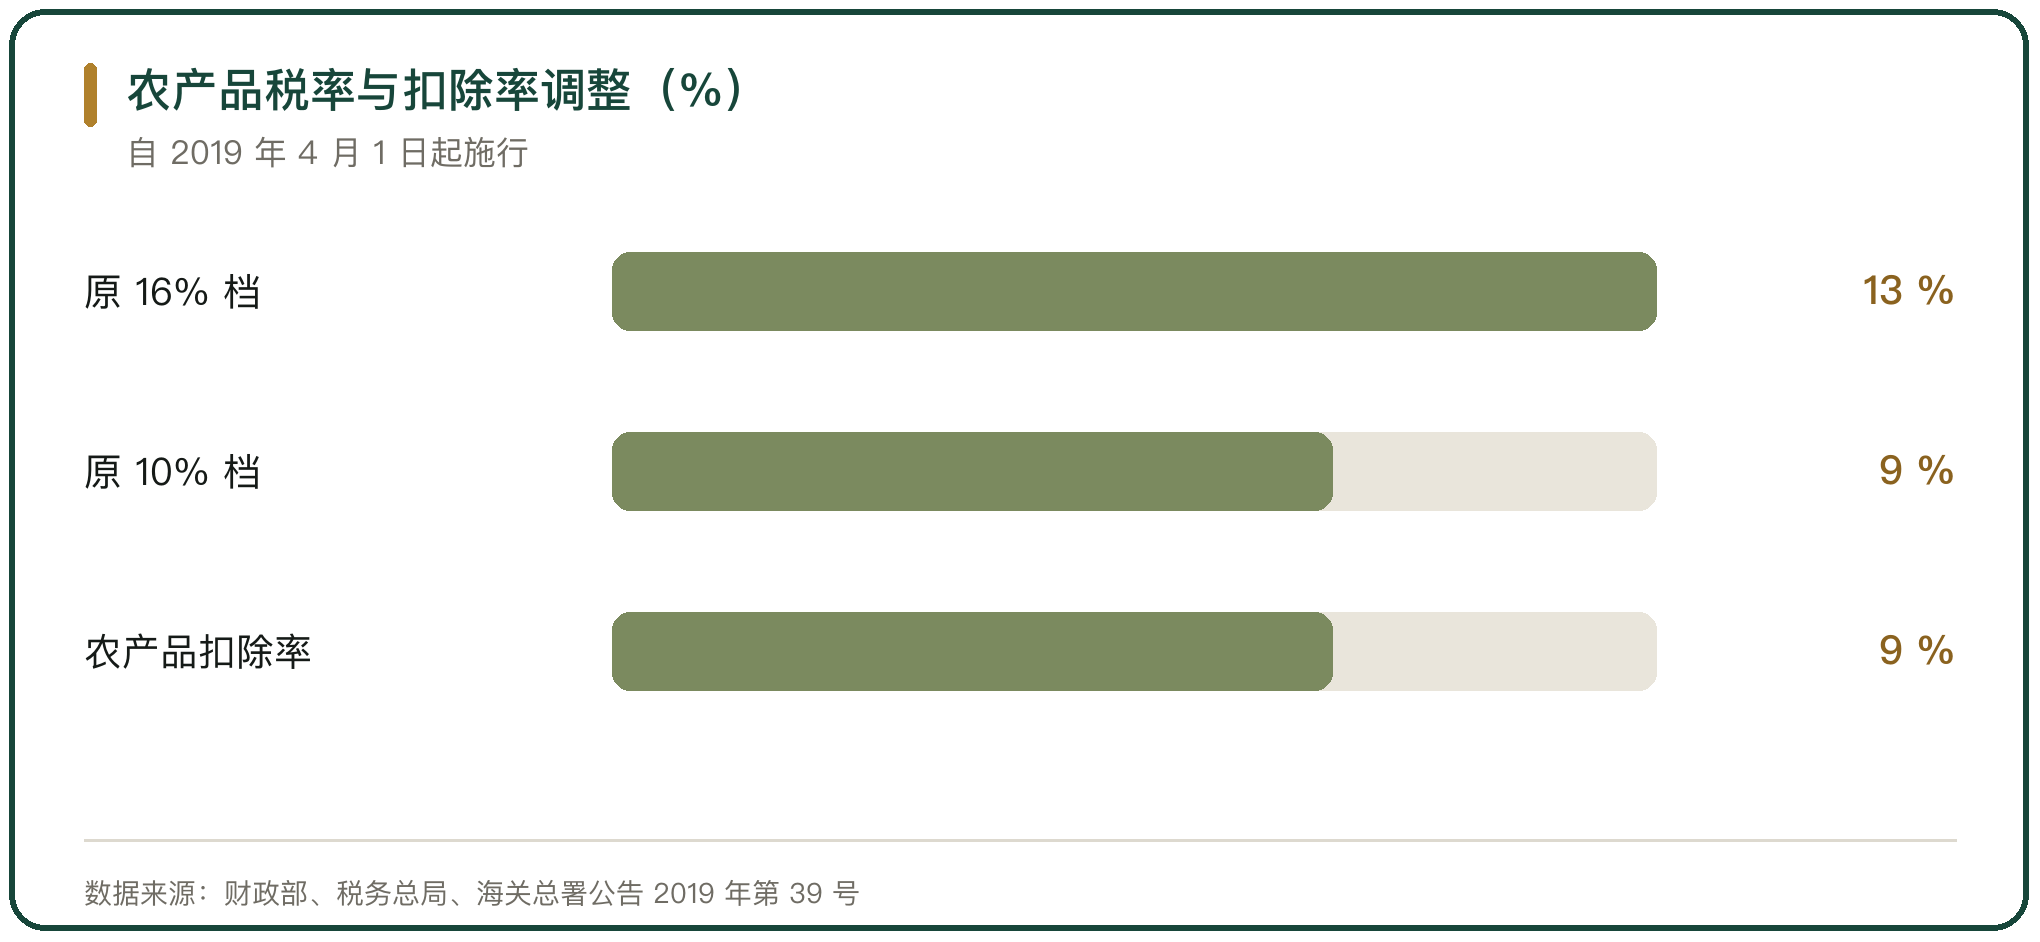
增值税税率的下调直接降低了流通环节的税负。财政部、税务总局、海关总署公告 2019 年第 39 号规定,自 2019 年 4 月 1 日起,原适用 16% 税率的调整为 13%,原适用 10% 税率的调整为 9%;纳税人购进农产品,原适用 10% 扣除率的按 9% 扣除率计算进项税额。
调整同样落在凭证上。取得农产品销售发票或收购发票的,按买价和 9% 的扣除率计算进项税额;从按照简易计税方法依照 3% 征收率缴纳增值税的小规模纳税人取得增值税专用发票的,按专用发票上注明的金额和 9% 的扣除率计算进项税额。税率与扣除率的同步下调,把减负从单一环节推到链条上的每一道采购。
六、批发市场房产税与土地使用税的延续
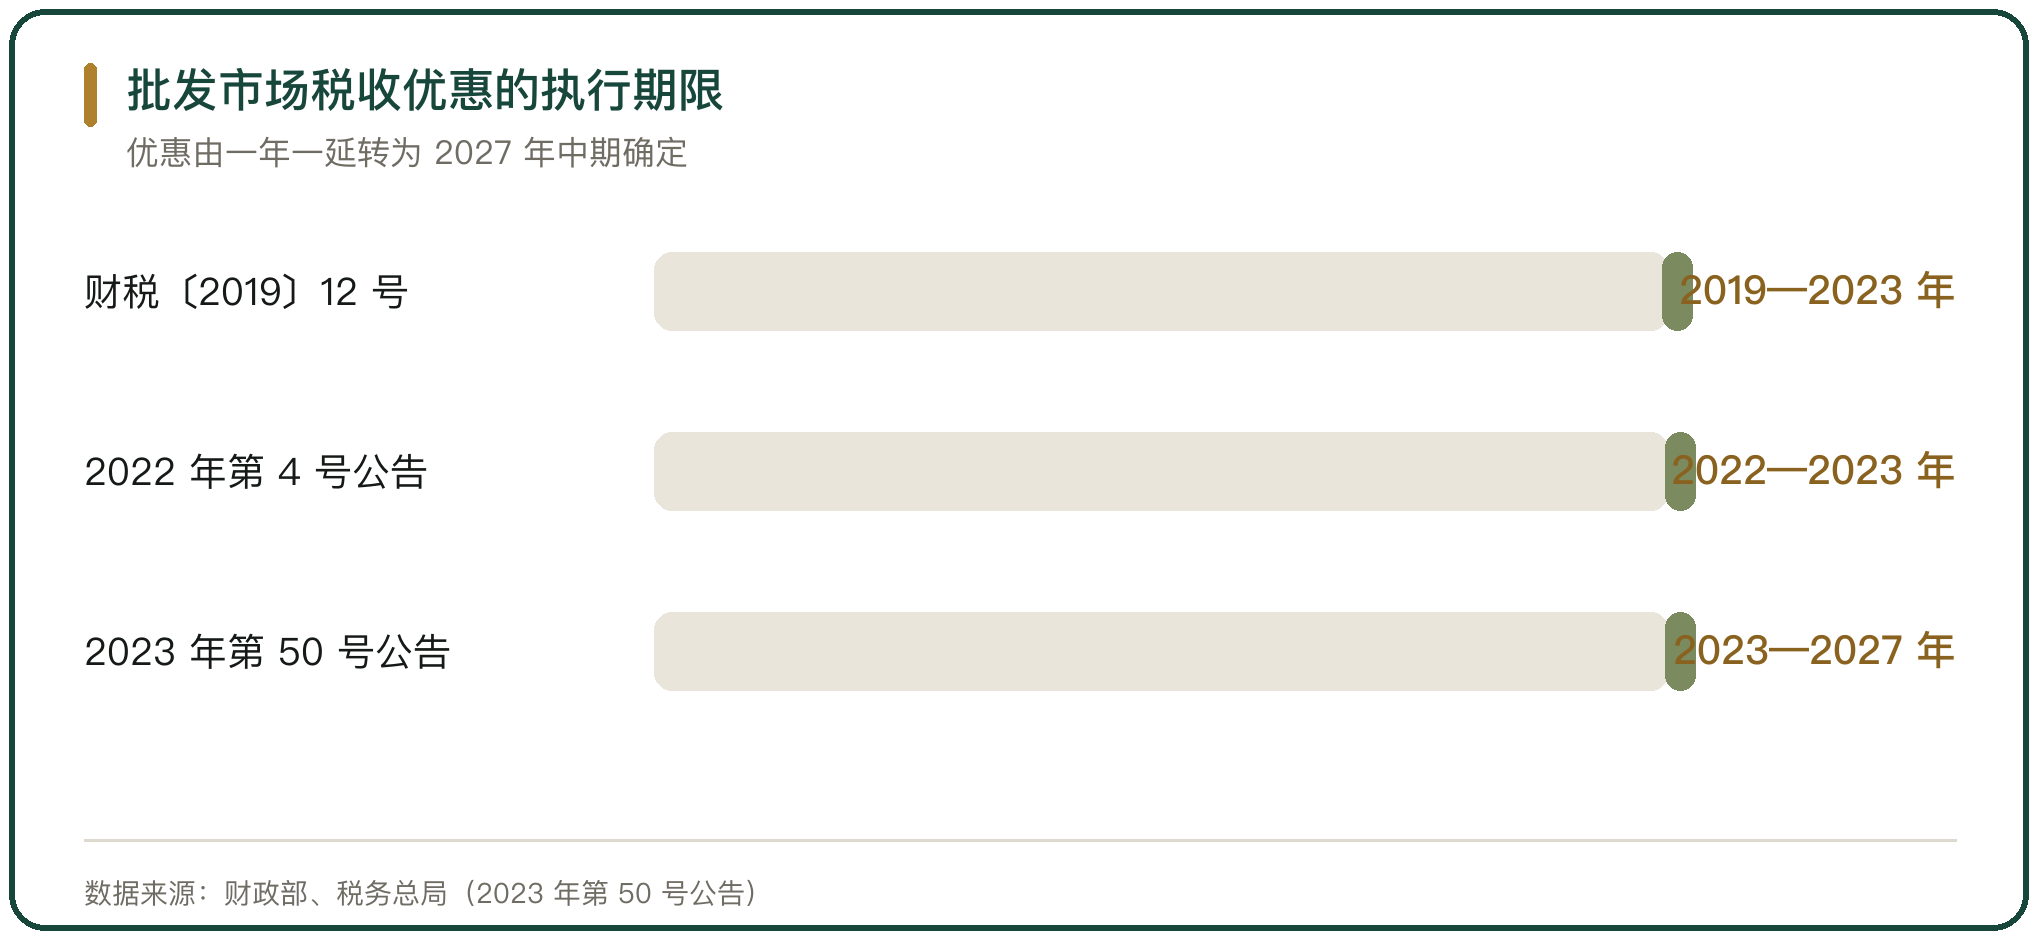
针对农产品批发市场和农贸市场的房产税、城镇土地使用税优惠,经历了两轮延续。起点是《财政部 税务总局关于继续实行农产品批发市场农贸市场房产税城镇土地使用税优惠政策的通知》(财税〔2019〕12 号);财政部、税务总局公告 2022 年第 4 号把执行期限延长至 2023 年 12 月 31 日;财政部、税务总局公告 2023 年第 50 号又把执行期限定到 2027 年 12 月 31 日。
优惠的内容是:对农产品批发市场、农贸市场专门用于经营农产品的房产、土地,暂免征收房产税和城镇土地使用税;同时经营其他产品的,按其他产品与农产品交易场地面积的比例确定征免。行政办公区、生活区,以及商业餐饮娱乐等非直接为农产品交易提供服务的房产、土地,不属优惠范围,应按规定征收(财政部、税务总局公告 2023 年第 50 号,2023-09-22)。
七、物流设施用地的税收支持
仓储与物流环节另有用地税优惠。财政部、税务总局公告 2023 年第 5 号规定,2023 年 1 月 1 日至 2027 年 12 月 31 日,对物流企业自有(包括自用和出租)或承租的大宗商品仓储设施用地,减按所属土地等级适用税额标准的 50% 计征城镇土地使用税;同一仓储设施占地面积在 6000 平方米及以上。
同期,小规模纳税人的增值税起征点按财政部、税务总局公告 2026 年第 10 号执行:以 1 个月为 1 个计税期间的,起征点为月销售额 10 万元;以 1 个季度为 1 个计税期间的,起征点为季度销售额 30 万元。对规模偏小的农产品流通经营主体,这条起征点直接决定了是否承担增值税。
八、财政资金的配套支持
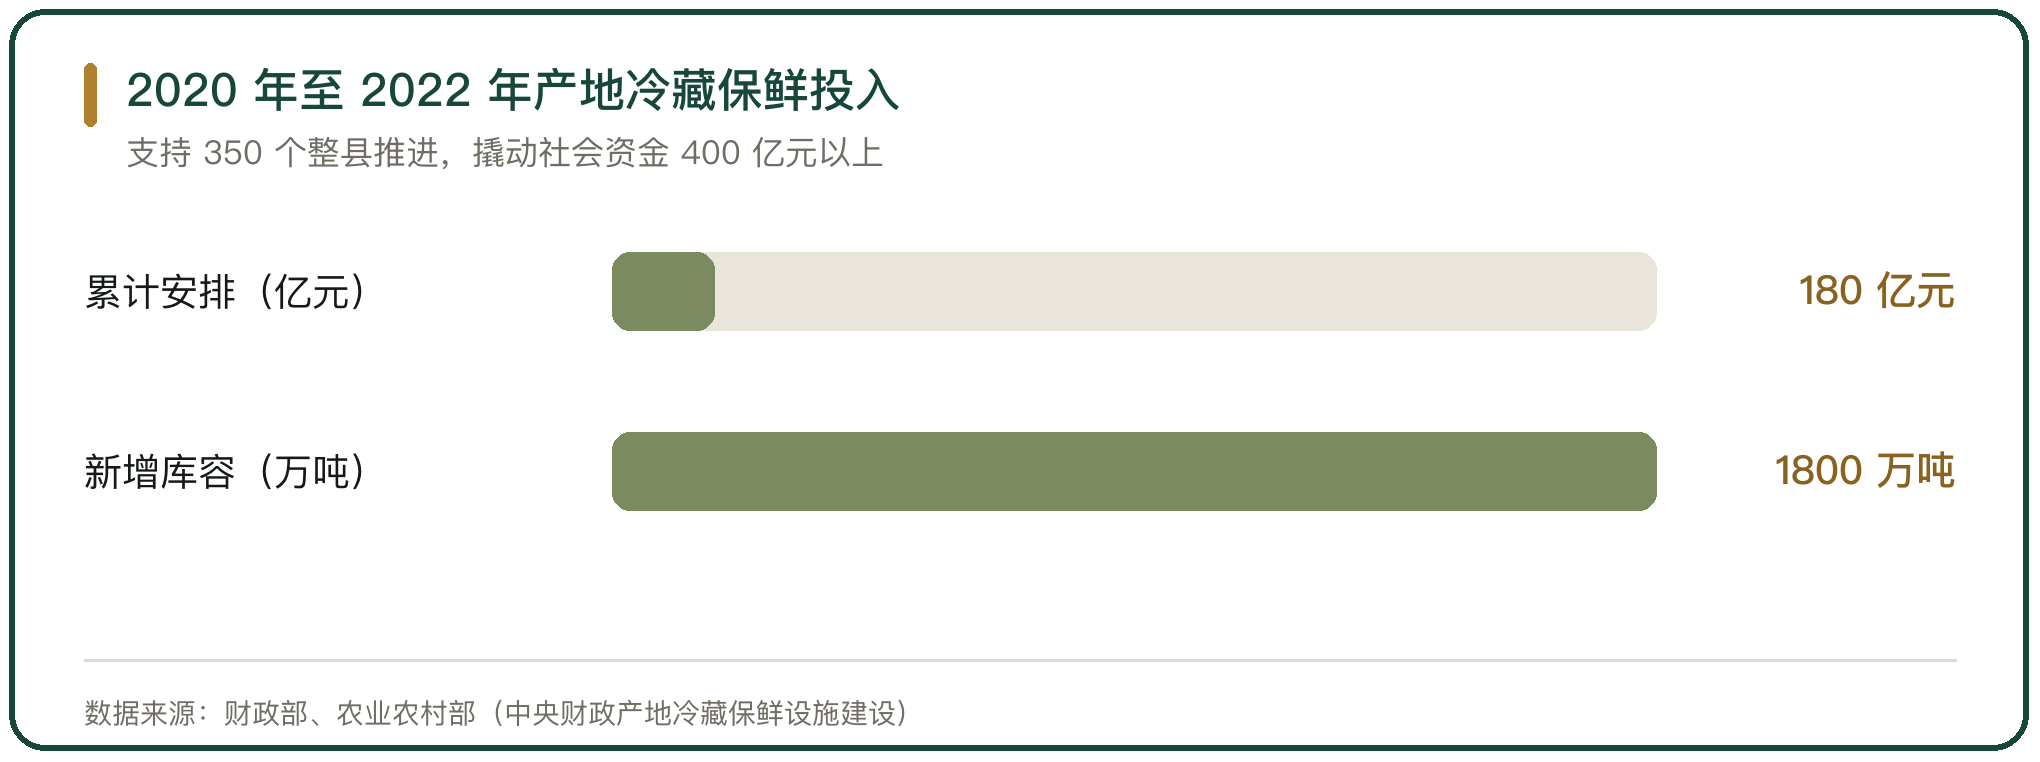
与税收政策并行,财政资金同步投入产地冷链设施。中央财政在 2020 年至 2022 年累计安排 180 亿元,支持约 3.6 万个家庭农场、农民合作社和农村集体经济组织,建设 7.5 万个产地冷藏保鲜设施,新增库容 1800 万吨以上,支持 350 个整县推进;项目区产后损失率平均由 22.7% 降至 7.1%,储藏周期平均延长 87.3 天,撬动社会资金 400 亿元以上(财政部、农业农村部)。
这项投入落在流通链条的最前端,补的是产地预冷与仓储的短板。税收优惠压的是经营环节的成本,财政资金补的是设施环节的缺口,两类工具配合,才形成从产地到市场的完整支持。
九、县域商业与流通体系建设的财政支持
县乡村三级的流通网络,由县域商业建设行动推进。该行动由商务部主管,覆盖 2025 年至 2026 年,采取以奖代补方式,补助比例不高于实际投资额的 30%,单个项目最高 500 万元,支持县乡村三级商贸体系、物流体系和农产品上行体系(商务部,县域商业建设行动相关文件)。
资金投向与税收优惠形成分工。税收优惠面向所有符合条件的经营主体,属于普惠性安排;县域商业资金面向具体的设施与网络建设,属于项目性安排。前者降低长期经营成本,后者补足一次性建设缺口,两条线共同支撑流通体系运行。
十、增值税法带来的制度衔接
《中华人民共和国增值税法》2024 年 12 月 25 日经第十四届全国人民代表大会常务委员会第 13 次会议表决通过,国家主席令第四十一号公布,自 2026 年 1 月 1 日起施行。该法第十条把农产品列入适用 9% 税率的范围,第三十八条废止《中华人民共和国增值税暂行条例》。
与法律施行配套的衔接安排,由财政部、税务总局公告 2026 年第 10 号给出:自 2026 年 1 月 1 日起,取得(开具)农产品销售发票或收购发票的,按买价和 9% 的扣除率计算进项税额;一般纳税人从农民专业合作社购进的免税农产品,可按 9% 的扣除率计算进项税额。财税〔2011〕137 号、财税〔2012〕75 号等现行有效的优惠政策继续实施,农产品增值税进项税额核定扣除仍按财税〔2012〕38 号执行。
11、农产品流通财税政策的演进判断
回顾这条线,演进的方向有三条。第一条是从对特定环节的直接减免,转向抵扣链条的打通与优惠的制度化:从蔬菜、鲜活肉蛋的免税,到收购发票与核定扣除的进项安排,政策在压低成本的同时保持链条完整。第二条是从逐年延期的临时安排,转向 2027 年的中期确定:批发市场房产税与土地使用税优惠经过两轮延续,期限明确到 2027 年 12 月 31 日。第三条是从是否缴税的判断,转向交易是否真实的判断:无论免税、抵扣还是核定扣除,都以真实交易与分别核算为前提。
演进的落点始终是流通成本与链条稳定。增值税法自 2026 年 1 月 1 日起施行后,此前的临时优惠被并入长期框架,农产品按 9% 扣除率计算进项税额,蔬菜与鲜活肉蛋的流通环节免税继续实施。政策工具在变,目标未变。



写点看法