

棉副产品流通
一、棉副产品的四条产品线
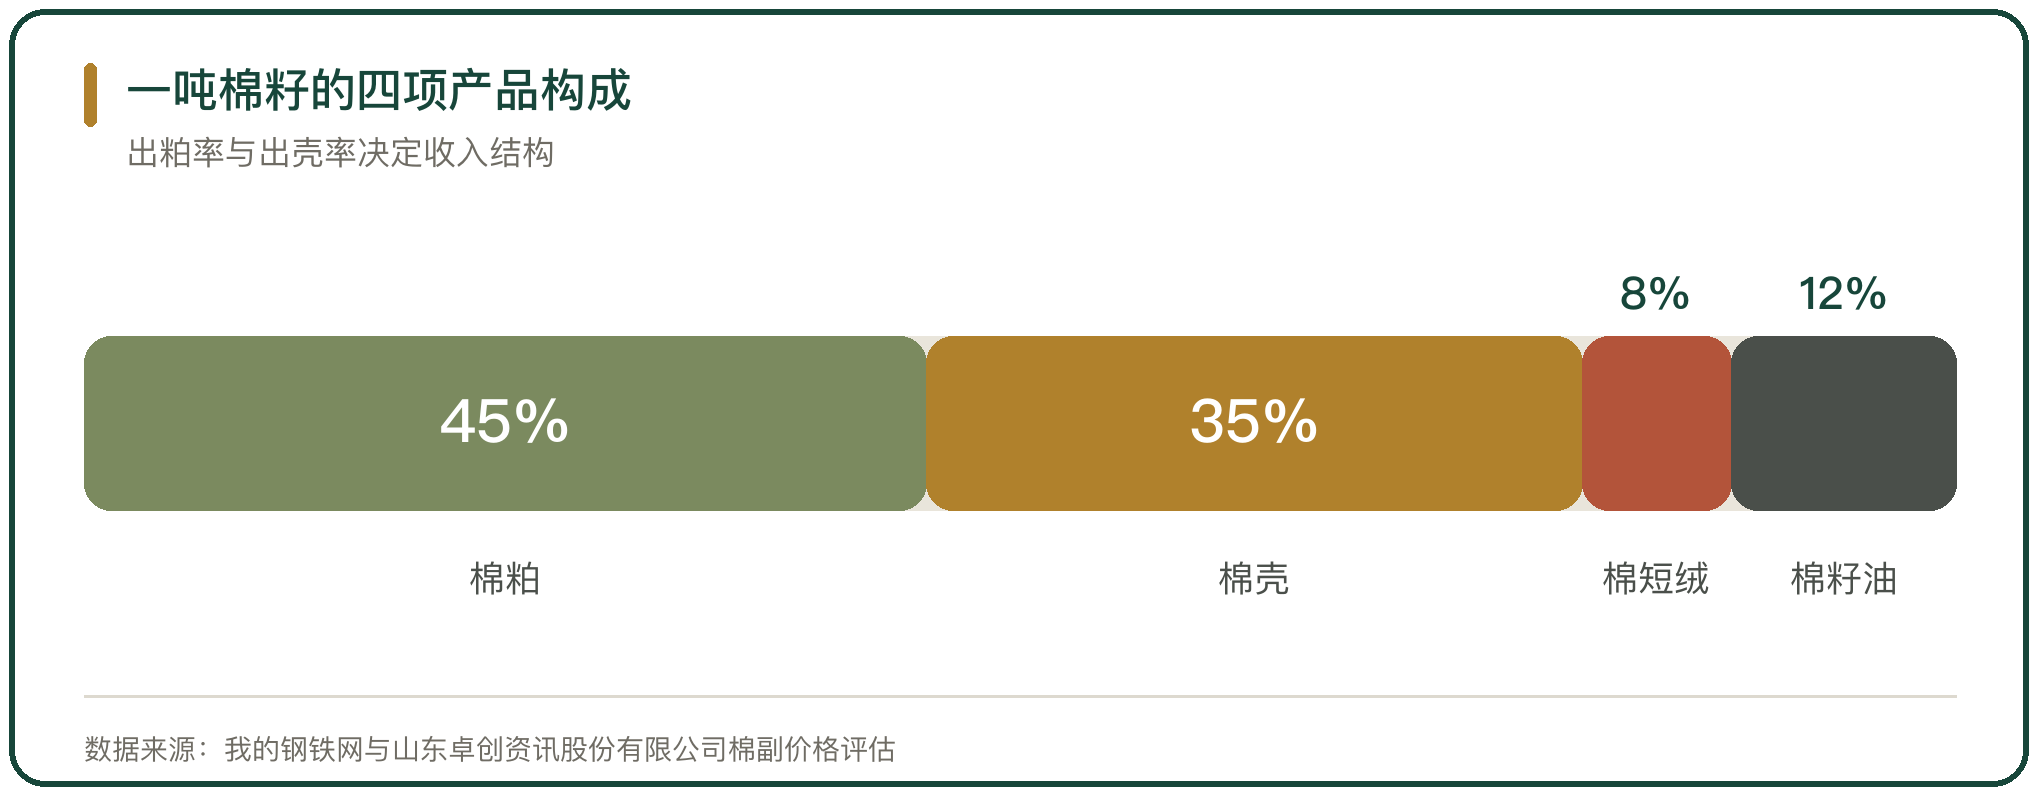
棉籽加工出来的是四样东西。按重量分,每吨棉籽的棉粕产出大致占 43% 到 50%,棉壳约占 35%,棉短绒占 8% 到 10%,其余是棉籽油(我的钢铁网与山东卓创资讯股份有限公司棉副价格评估)。
四条线的价格走势并不同步。2024 年新疆 46% 蛋白棉粕价格年初约 2700 元/吨、5 月涨到 3200 元/吨,下半年持续走弱,12 月跌到 1950 元/吨到 2000 元/吨;棉壳 3 月还在 960 元/吨,7 月跌到 900 元/吨,12 月跌到 580 元/吨到 600 元/吨(我的钢铁网,2025-06-30 与山东卓创资讯股份有限公司)。
收入结构因此向粕与壳倾斜。油厂的账要看四条线的合计,棉粕贡献最大,棉壳与棉短绒次之,棉籽油只占其中一部分(新疆冠农股份有限公司 2025 年年度报告摘要)。
二、棉籽加工的利润结构
棉籽加工在 2024 年是亏损年份。晨光生物 2024 年棉籽类业务收入 34.75 亿元、占营业收入的 49.68%,毛利率只有 0.18%,比 2023 年的 3.66% 下降 3.48 个百分点;公司当年归母净利润 9404.96 万元、同比下降 80.39%,公告把棉籽类业务的经营亏损列为业绩下滑的主要原因(晨光生物科技集团股份有限公司 2024 年年度报告)。
同行业的业绩一起下滑。晨光生物在年度报告里说明,根据从事棉籽类业务的上市公司与新三板挂牌公司已披露的业绩,报告期内棉籽类业务的毛利润与净利润同比均出现较大下降或亏损,公司业绩变化符合行业发展状况(晨光生物科技集团股份有限公司 2024 年年度报告)。
加工链在向精深加工延伸。新疆晨光生物科技股份有限公司聚焦棉籽精深加工,2024 年收购加工棉籽 130 多万吨,棉籽加工年产值 45 亿元、营业收入 36.46 亿元,资源利用率超过 94%,拥有 108 项专利(新疆晨光生物科技股份有限公司,企业披露)。
三、棉粕的去向与替代
棉粕是蛋白饲料。棉粕用于反刍料、禽料及水产料;2025 年一季度棉粕与豆粕价差拉大,性价比凸显,下游为降低养殖成本修改配方、提高棉粕添加比例,高蛋白棉粕供不应求(我的钢铁网,2025-06-30)。
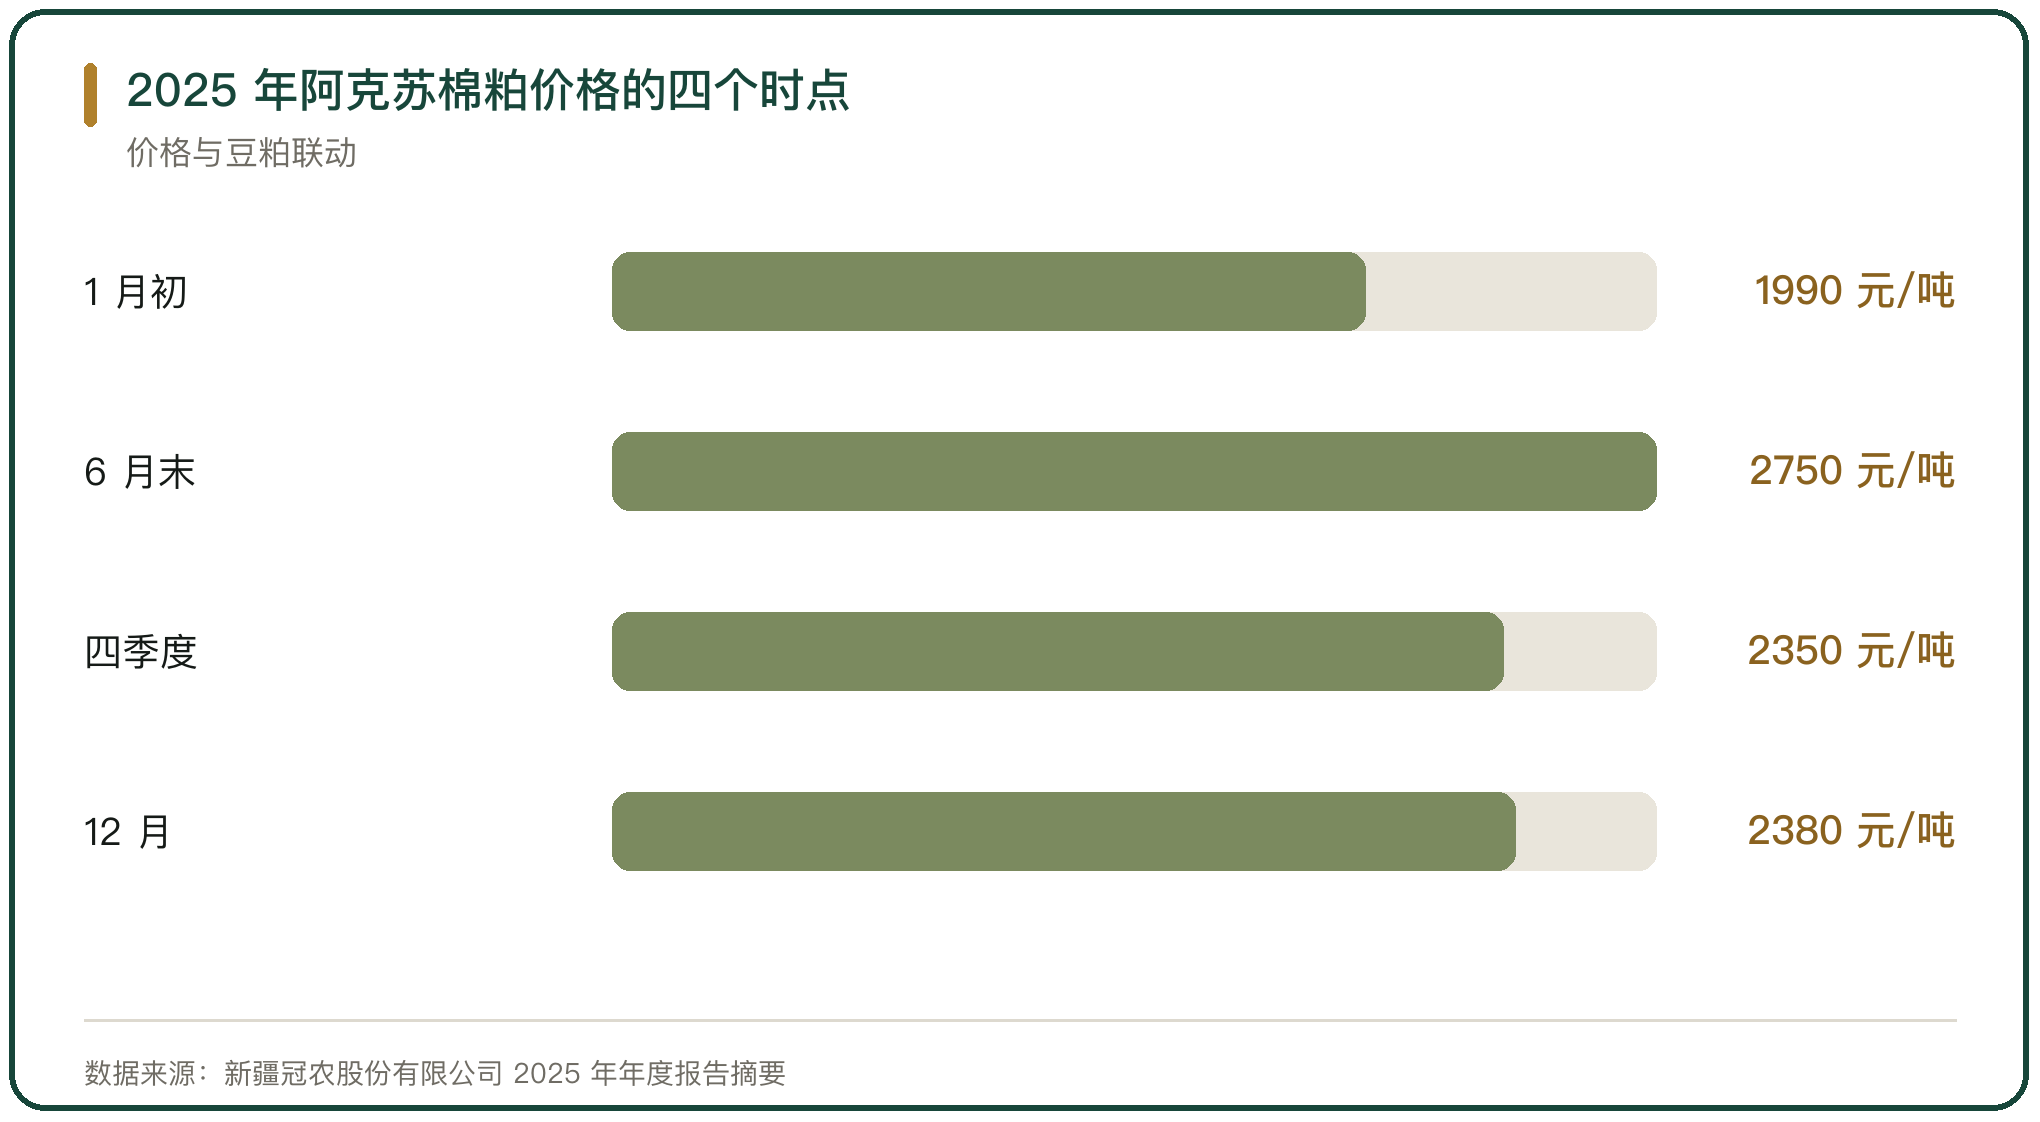
价格跟着豆粕走。2025 年阿克苏地区棉粕从 1 月初 1990 元/吨升到 6 月末 2750 元/吨,三季度消费淡季叠加豆粕供应宽松、价格窄幅震荡,四季度新榨季开启后回落到 2350 元/吨、跌幅 9.62%,12 月主流价 2380 元/吨(新疆冠农股份有限公司 2025 年年度报告摘要)。
进口这一档基本没有量。2025 年 1 月到 5 月的海关数据显示,棉粕进口几乎为零,国内下游主要消耗国产棉粕(我的钢铁网,2025-06-30)。
四、棉油的精炼与家庭消费
棉油进入精炼与食用油两条线。2025 年国内棉油市场规模 104.06 亿元、产量 135 万吨、同比增长 12.5%,增长动力来自新疆棉花种植规模稳定与加工工艺升级(新疆冠农股份有限公司 2025 年年度报告摘要,援引中国粮油信息中心数据)。
价格先扬后抑。新疆三级棉油年初均价约 7300 元/吨,年中达到高点,年末稳定在 7800 元/吨到 7900 元/吨;棉油较豆油有价格优势,但 2025 年豆油与棉油的月均价差收窄,竞争力被削弱(新疆冠农股份有限公司 2025 年年度报告摘要)。
棉油的去向以本地精炼为主。棉油在本地精炼成二级与一级棉油,进入家庭消费、餐饮与食品工业;脱酚棉籽油是食用油的一种,脱酚棉籽浓缩蛋白的蛋白含量达到 60% 以上(新疆赛里木现代农业股份有限公司 2024 年年度报告)。
五、棉短绒的高值去向
棉短绒的去向比饲料线更远。2023 年全国棉短绒产量约 58.3 万吨,其中用于精制棉、硝化棉等高附加值领域的占比达到 64.7%,比 2021 年提升 9.2 个百分点(中国棉纺织行业协会《2024 棉副产品市场年报》)。
硝化棉生产企业的主要原料是棉短绒与精制棉。北方化学工业股份有限公司披露,原材料成本占总成本的 60% 到 70%,其中棉短绒占 15% 到 25%、精制棉约占 42%(北方化学工业股份有限公司公开披露)。
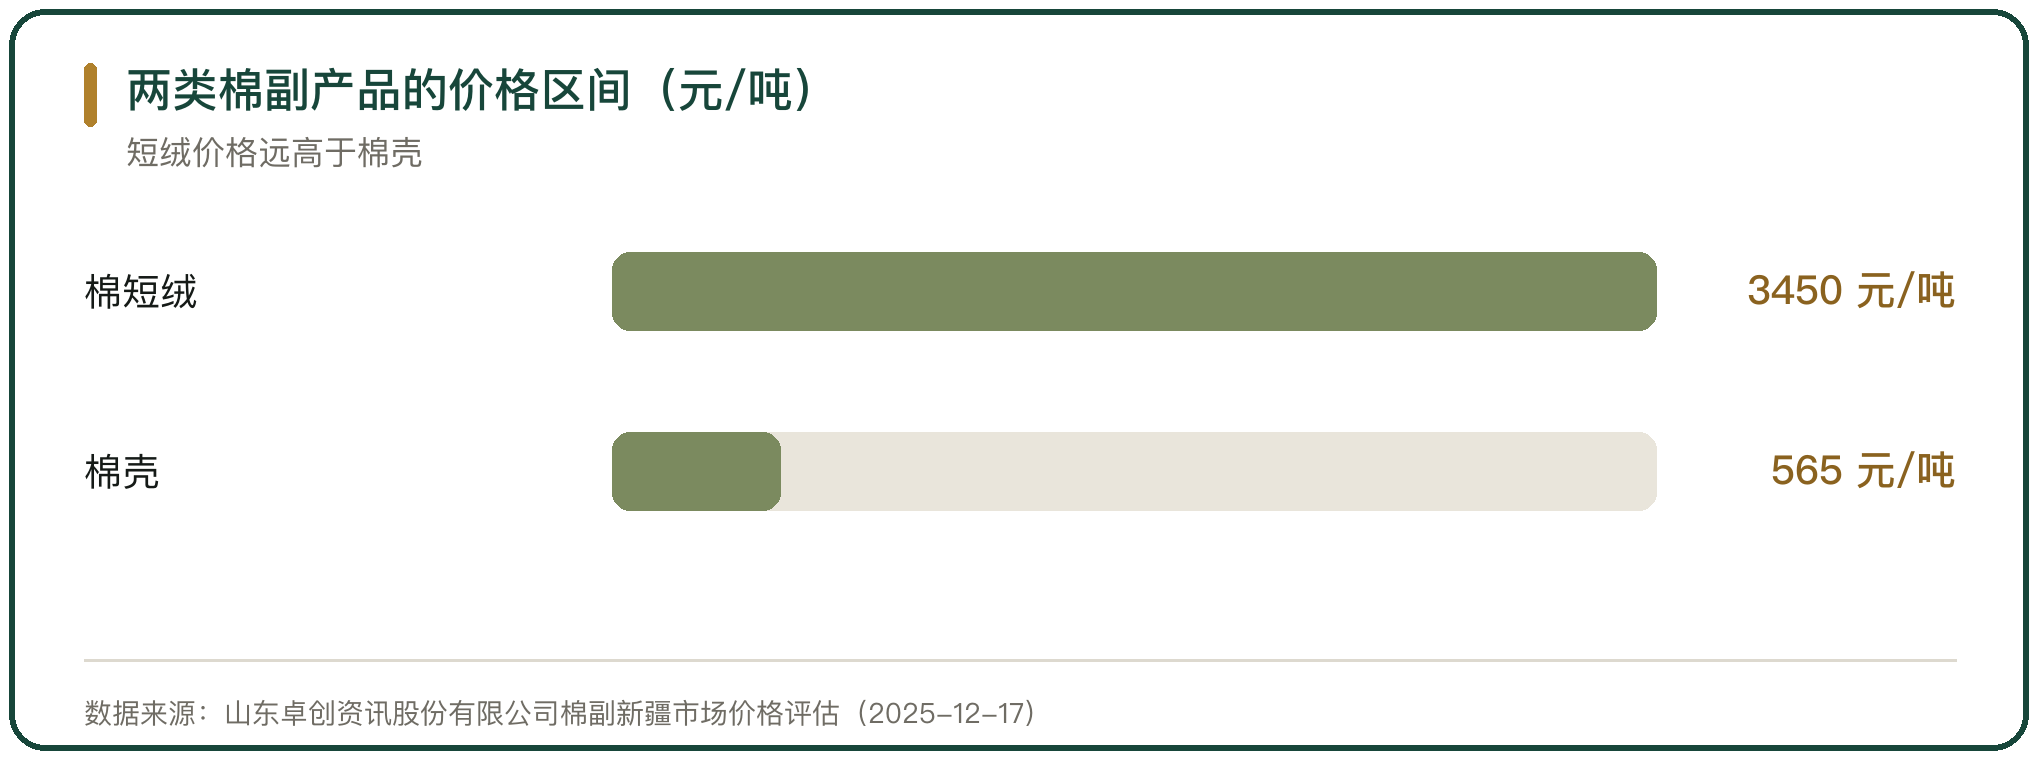
短绒价格在高位震荡。2025 年 12 月 17 日,新疆南疆工业级棉短绒(精制棉用途)报价 3400 元/吨到 3500 元/吨(山东卓创资讯股份有限公司棉副新疆市场价格评估,2025-12-17)。
六、棉壳与食用菌基质
棉壳的买家分散。2025 年 11 月 18 日,北疆中壳中绒散装棉壳报价 570 元/吨到 610 元/吨;到 12 月 17 日回落到 530 元/吨到 600 元/吨(山东卓创资讯股份有限公司棉副新疆市场价格评估,2025-11-18、2025-12-17)。
棉壳进入食用菌栽培与饲料。棉籽壳价格 2024 年 12 月跌到 580 元/吨到 600 元/吨,出货节奏不快时企业库存上升(我的钢铁网与山东卓创资讯股份有限公司)。食用菌栽培基质厂商是棉短绒与棉籽壳的买家之一,与饲料粕、硝化棉供应商一起构成三类买家(中国棉纺织行业协会《2024 棉副产品市场年报》)。
七、加工企业的产能与布局
产区的加工企业在扩产能。新赛股份依托下属 14 家涉及棉花初加工业务的子公司,2024 年销售皮棉、棉籽、不孕籽数量较上年分别增加 33179.01 吨、52704.42 吨、2744.39 吨;新赛生物蛋白销售棉油、棉蛋白、棉壳、短绒数量较上年分别增加 11437.42 吨、13139.36 吨、20669.94 吨、8579.02 吨(新疆赛里木现代农业股份有限公司 2024 年年度报告)。
产区的产能围绕棉籽集中。新疆在重点区域布局棉籽精深加工产业园,推动产品向高附加值升级;棉粕需求以疆内养殖为核心,辐射甘肃、宁夏、青海与陕西等西北邻近省份(新疆冠农股份有限公司 2025 年年度报告摘要)。
加工与产地的距离决定成本。新疆棉籽加工产品形成疆内自给、疆外辐射的区域性供应体系,棉粕与棉籽蛋白就近填补西北省份的消费缺口(新疆冠农股份有限公司 2025 年年度报告摘要)。
八、脱绒加工的委外模式
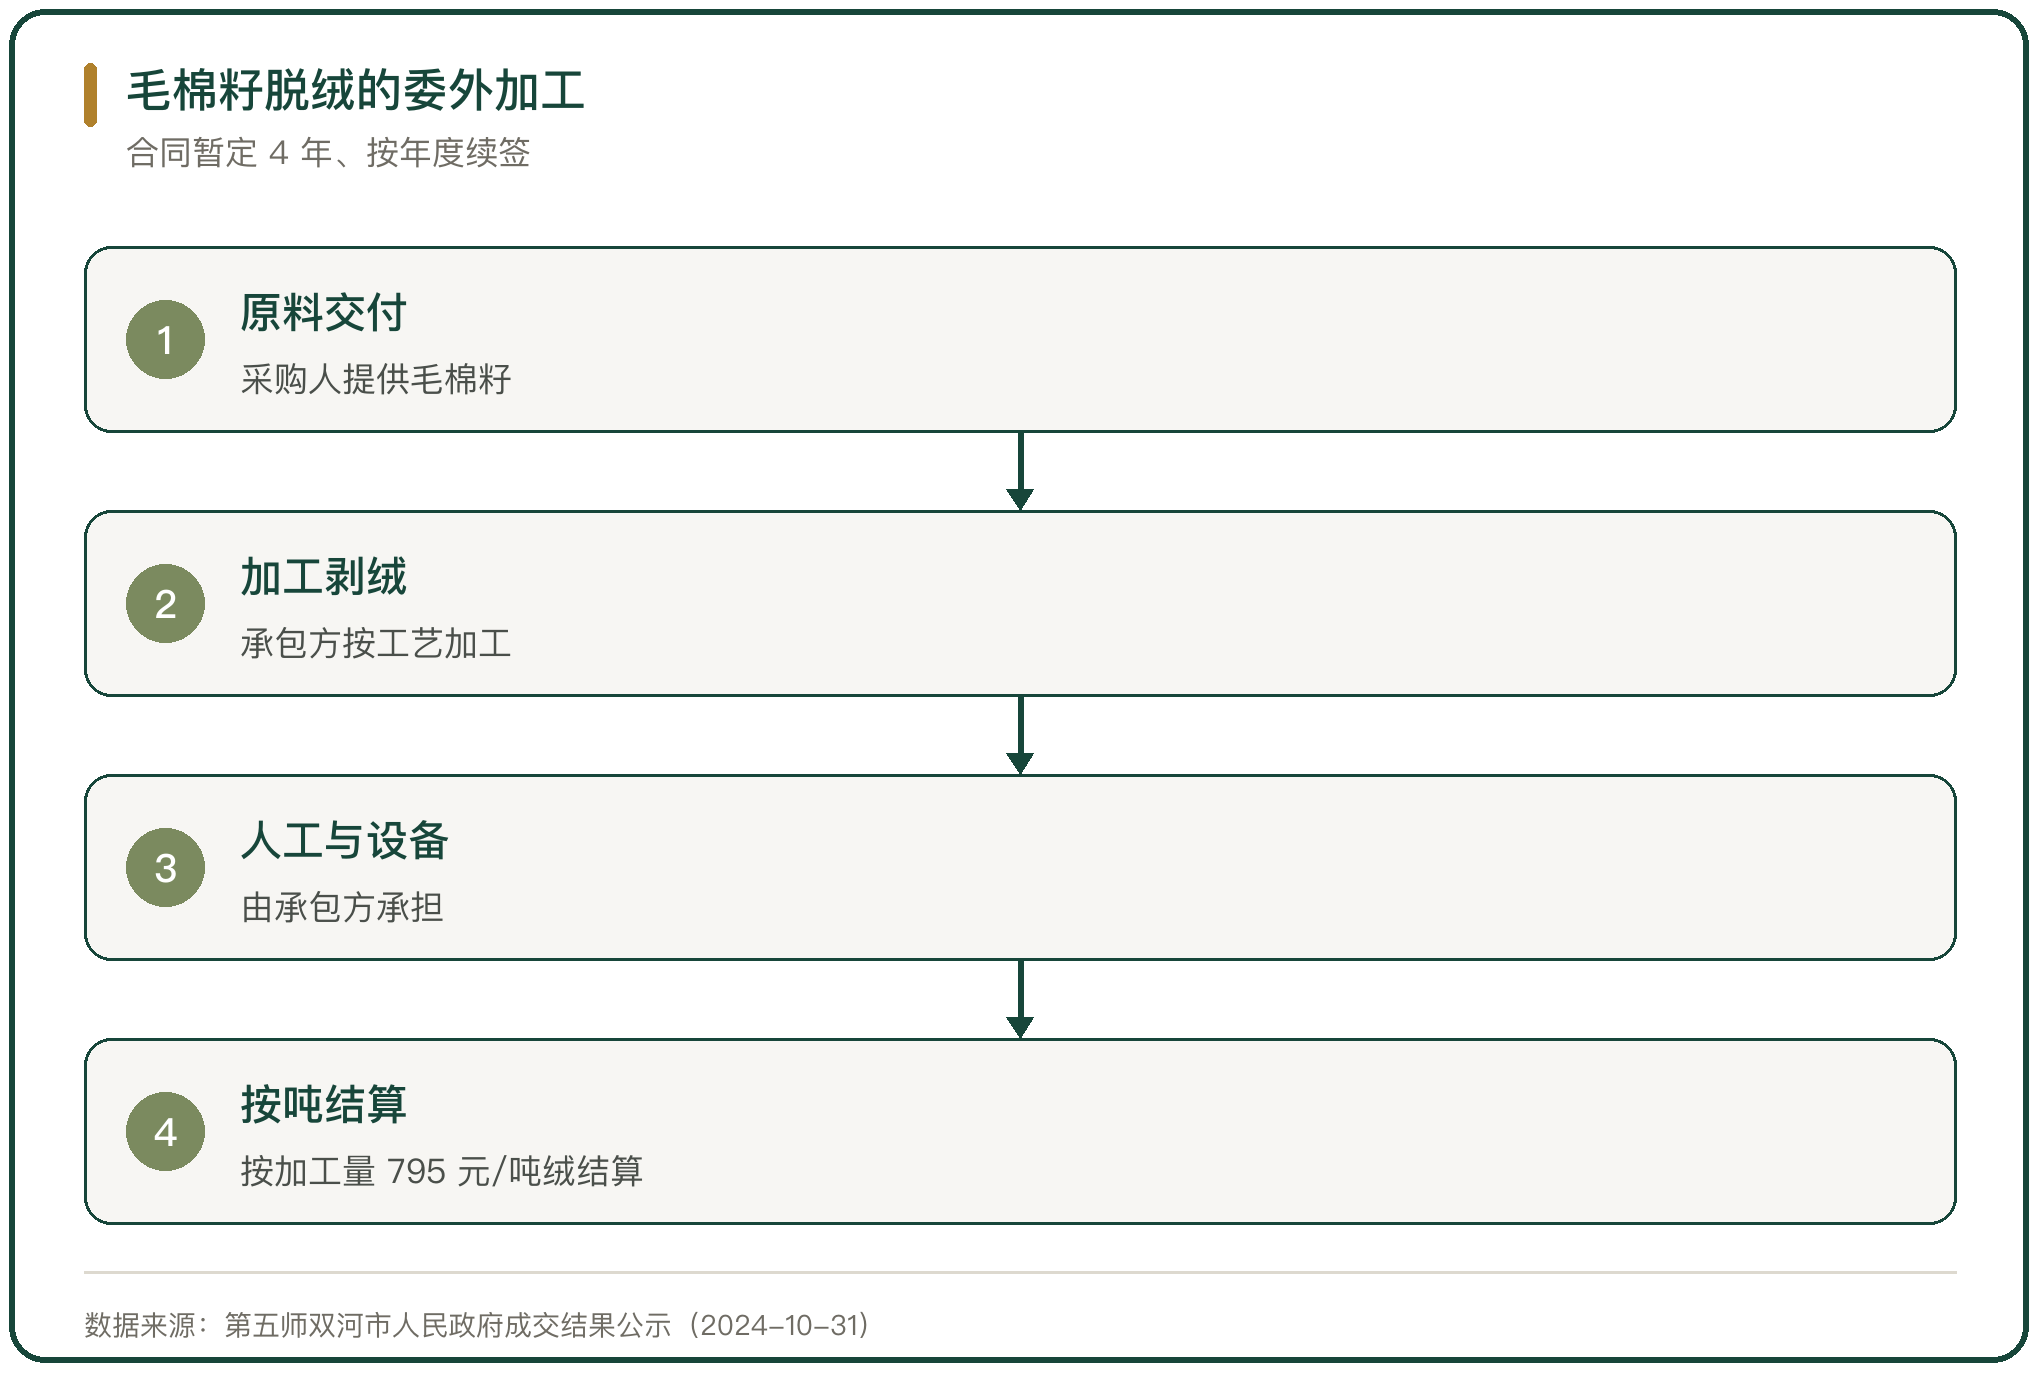
棉短绒的剥绒工序可以外委。新疆新赛生物蛋白科技有限公司的毛棉籽脱绒生产线棉短绒加工服务对外承包,承包方按采购人提供的原料与生产工艺加工,承担生产所需的人工、材料、机械以及设备保养、维修与易损件更换;成交价格为每吨绒 795 元,合同履行期限暂定 4 年,按年度续签,由采购人按年度做满意度测评(第五师双河市人民政府成交结果公示,2024-10-31)。
委外把固定投入变成按量计费。加工服务费按吨绒结算,采购人不必承担剥绒线的人工与设备折旧;承包方按加工量拿钱,得率与质量成为双方约定的考核点。
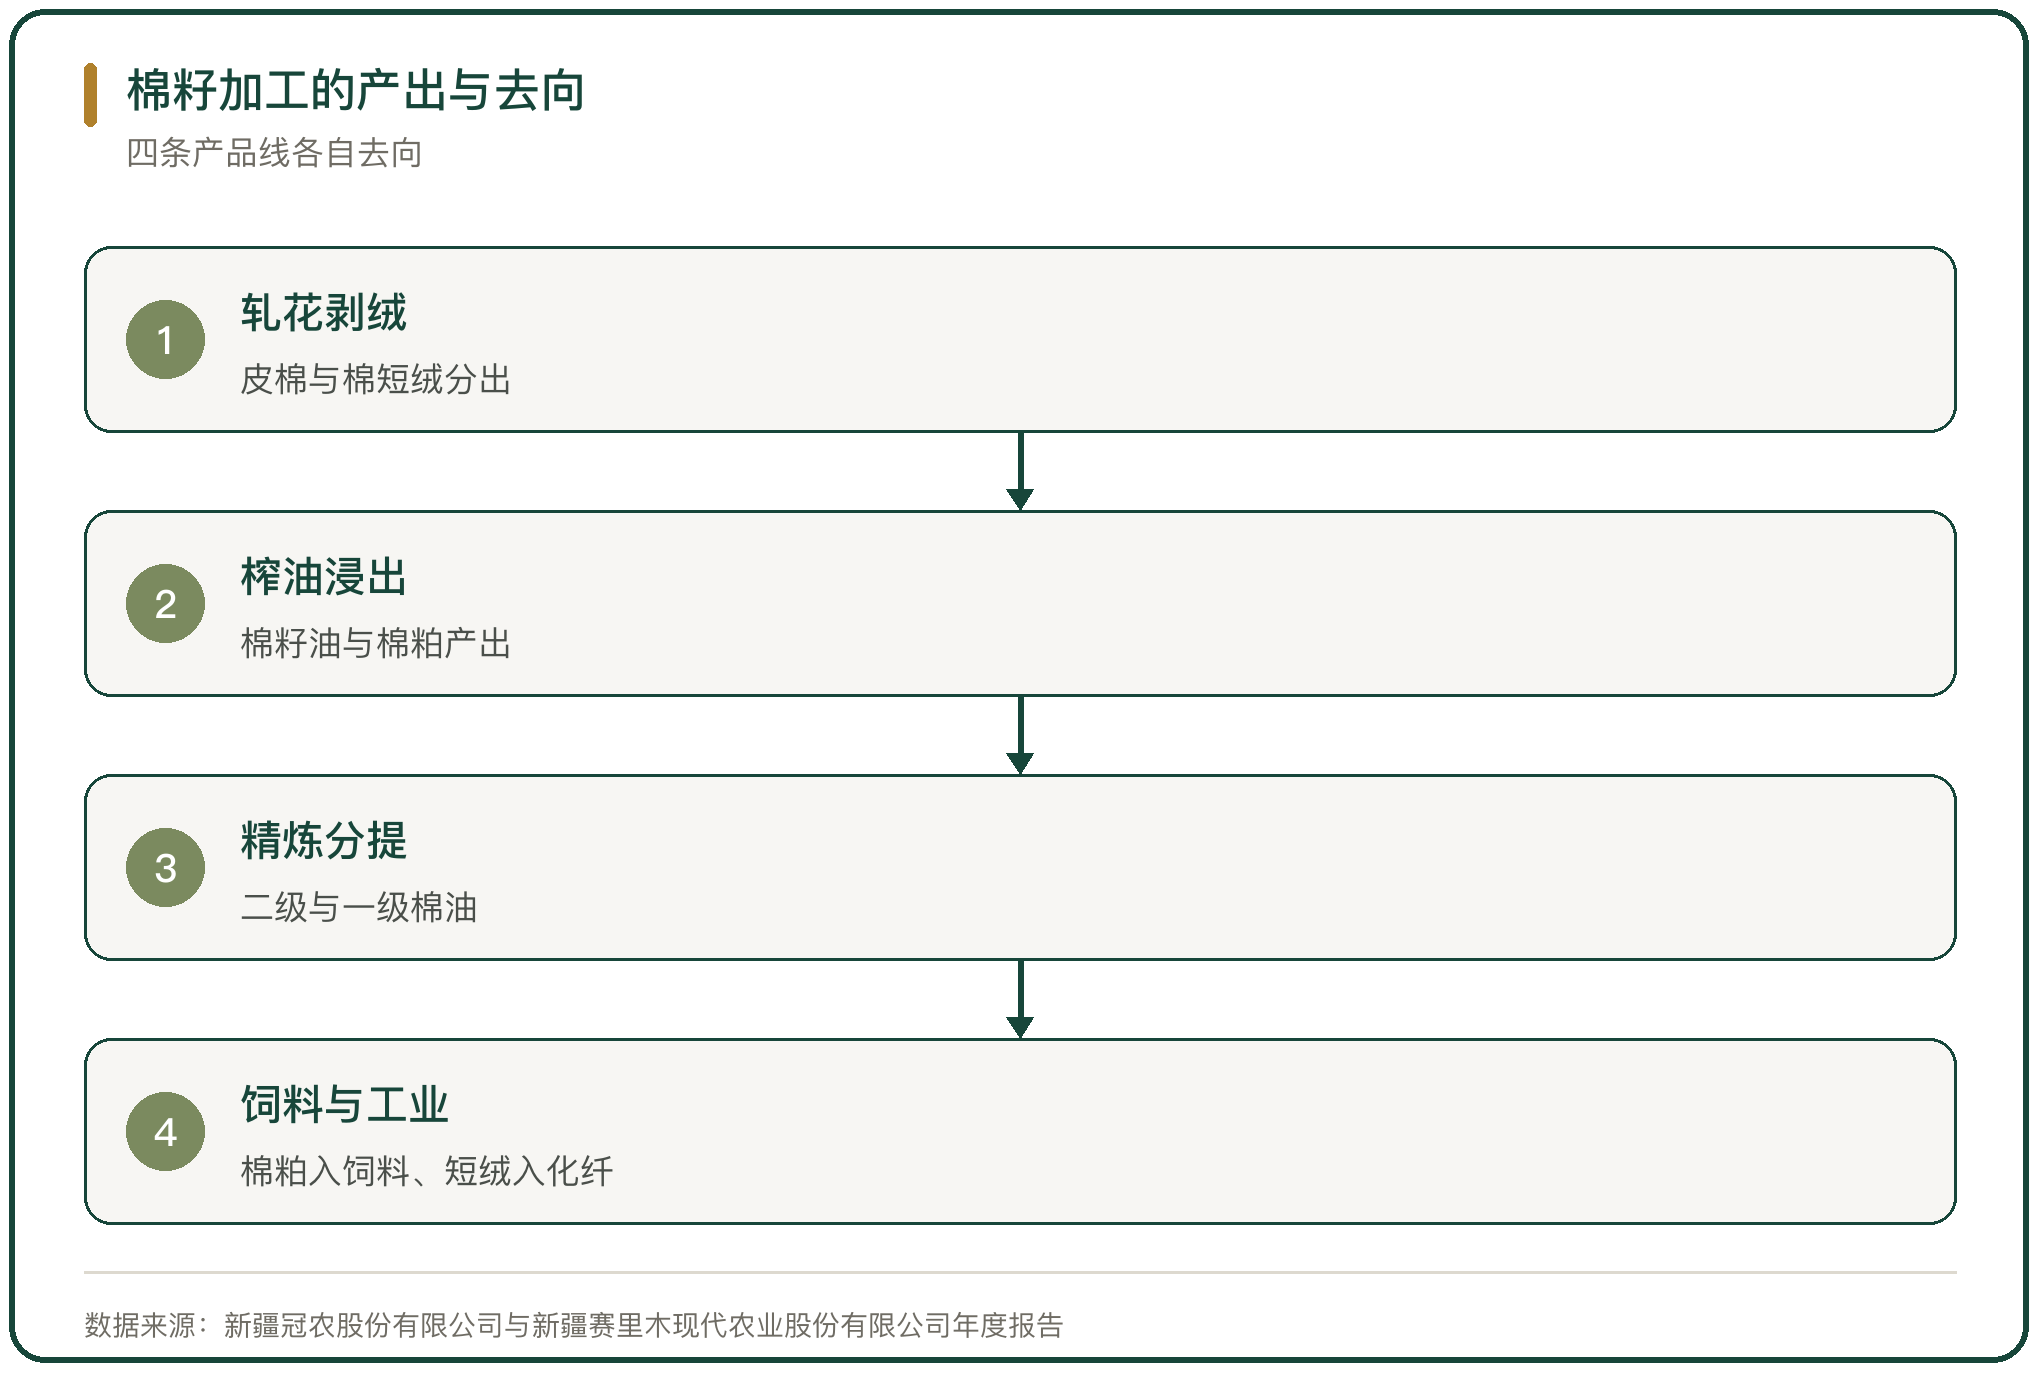
棉副产品的流通因此分成两条。粕、壳、绒、油各有下游,脱绒这类工序在主体之间分工,棉籽被一层层拆分,最后分别进入饲料、食品、化纤与工业环节。
九、棉副产品流通的判断
棉籽加工的收入主要来自粕、壳与绒。四条产品线的价格一起决定油厂盈亏,棉粕与棉壳的波动最直接;2024 年行业整体承压,晨光生物棉籽类业务毛利率降到 0.18%(晨光生物科技集团股份有限公司 2024 年年度报告)。
棉短绒这条线的去向更远。精制棉与硝化棉把棉副产品接上化纤与工业链条,2023 年用于高附加值领域的棉短绒占比达到 64.7%(中国棉纺织行业协会《2024 棉副产品市场年报》)。
产业链的重心在新疆。原料、加工与粕类消费集中在疆内,产品向西北省份辐射,加工企业围绕棉籽精深加工扩产能,棉花主产品的副产品正在形成独立的产品群。



写点看法