

棉花期货与基差贸易
一、棉花期货市场的形成
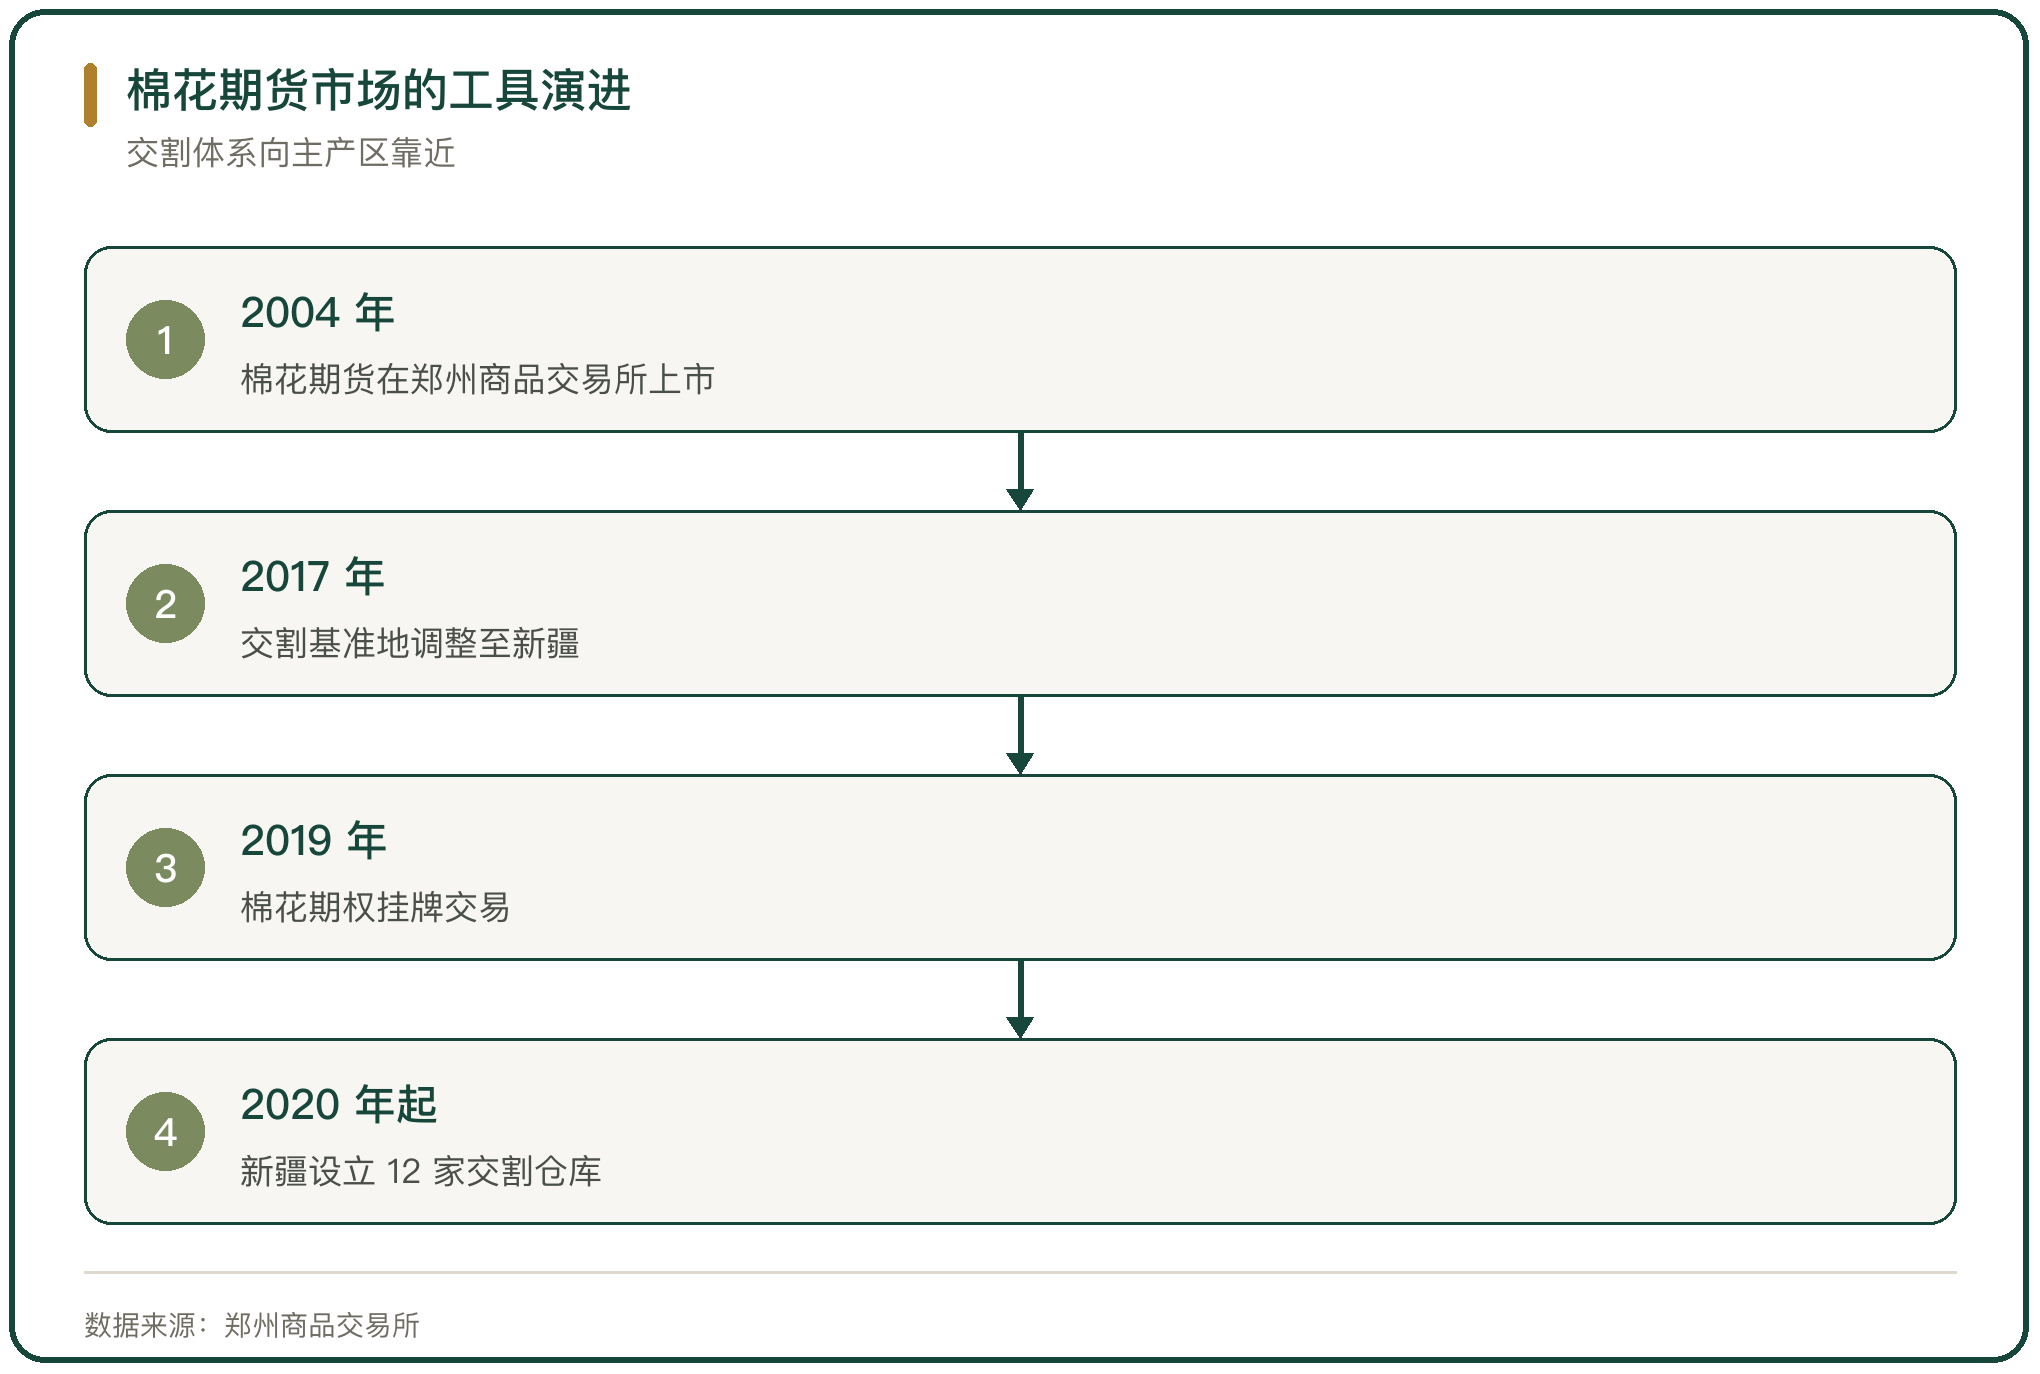
棉花期货在 2004 年 6 月在郑州商品交易所挂牌,服务棉花流通体制改革。期货价格逐步成为国内棉花贸易的定价参考,也是宏观调控的参考指标之一。
棉花期货的产业参与度在农产品期货中偏高,法人客户持仓占比约 51%(郑州商品交易所)。2019 年 1 月 28 日,棉花期权在郑州商品交易所上市,套保工具从单一的期货扩展到期货与期权的组合。棉花期权上市两年累计成交 891.61 万手,日均成交约 1.83 万手,日均持仓约 9.22 万手。
二、交割基准地向新疆转移
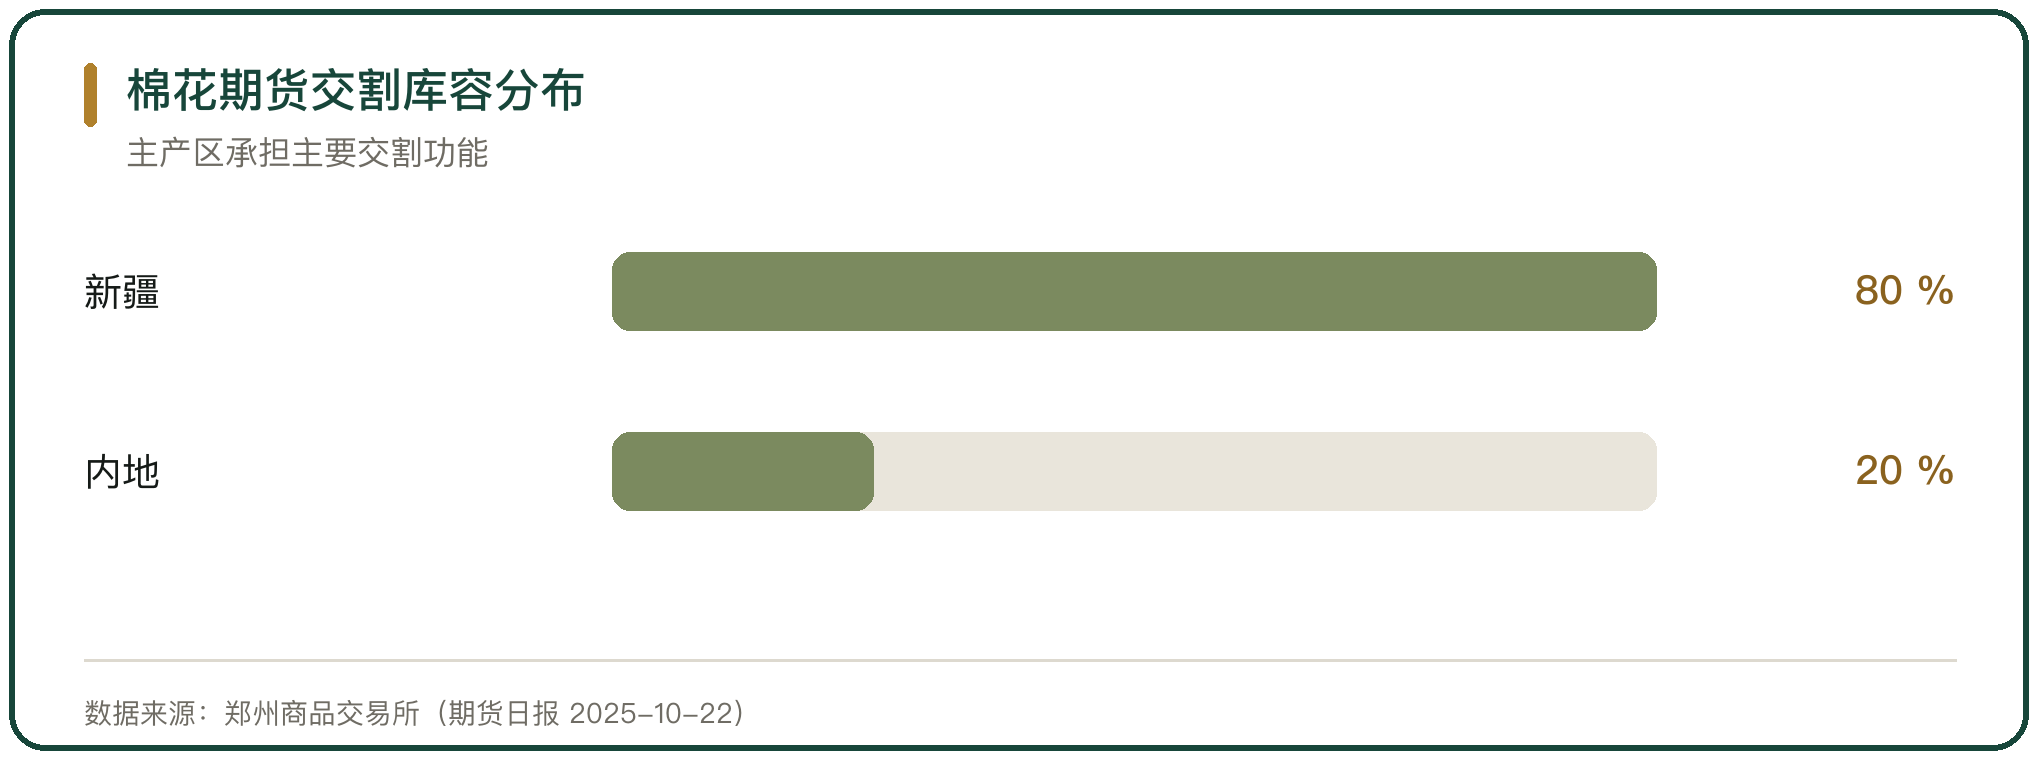
交割体系在向主产区靠拢。2017 年,棉花期货的交割基准地调整至新疆;2020 年以来,郑州商品交易所在新疆增设至 12 家交割仓库,新疆棉花交割库容占比超过 80%(郑州商品交易所)。2024 年,棉纱期货业务细则修订,扩大交割品范围并延长仓单有效期。
交割基准地靠近产区,缩短了轧花厂把皮棉注册成仓单的距离,也降低了交割的运输成本。新疆的棉花在当地就能完成检验、入库与交割,期现之间转换的效率随之提高。
三、基差贸易的定价方式
基差贸易把现货价格拆成期货价格与基差两部分。买卖双方约定一个基差,价格等于期货价格加基差,基差的数值反映等级、指标与交割地点之间的差异。
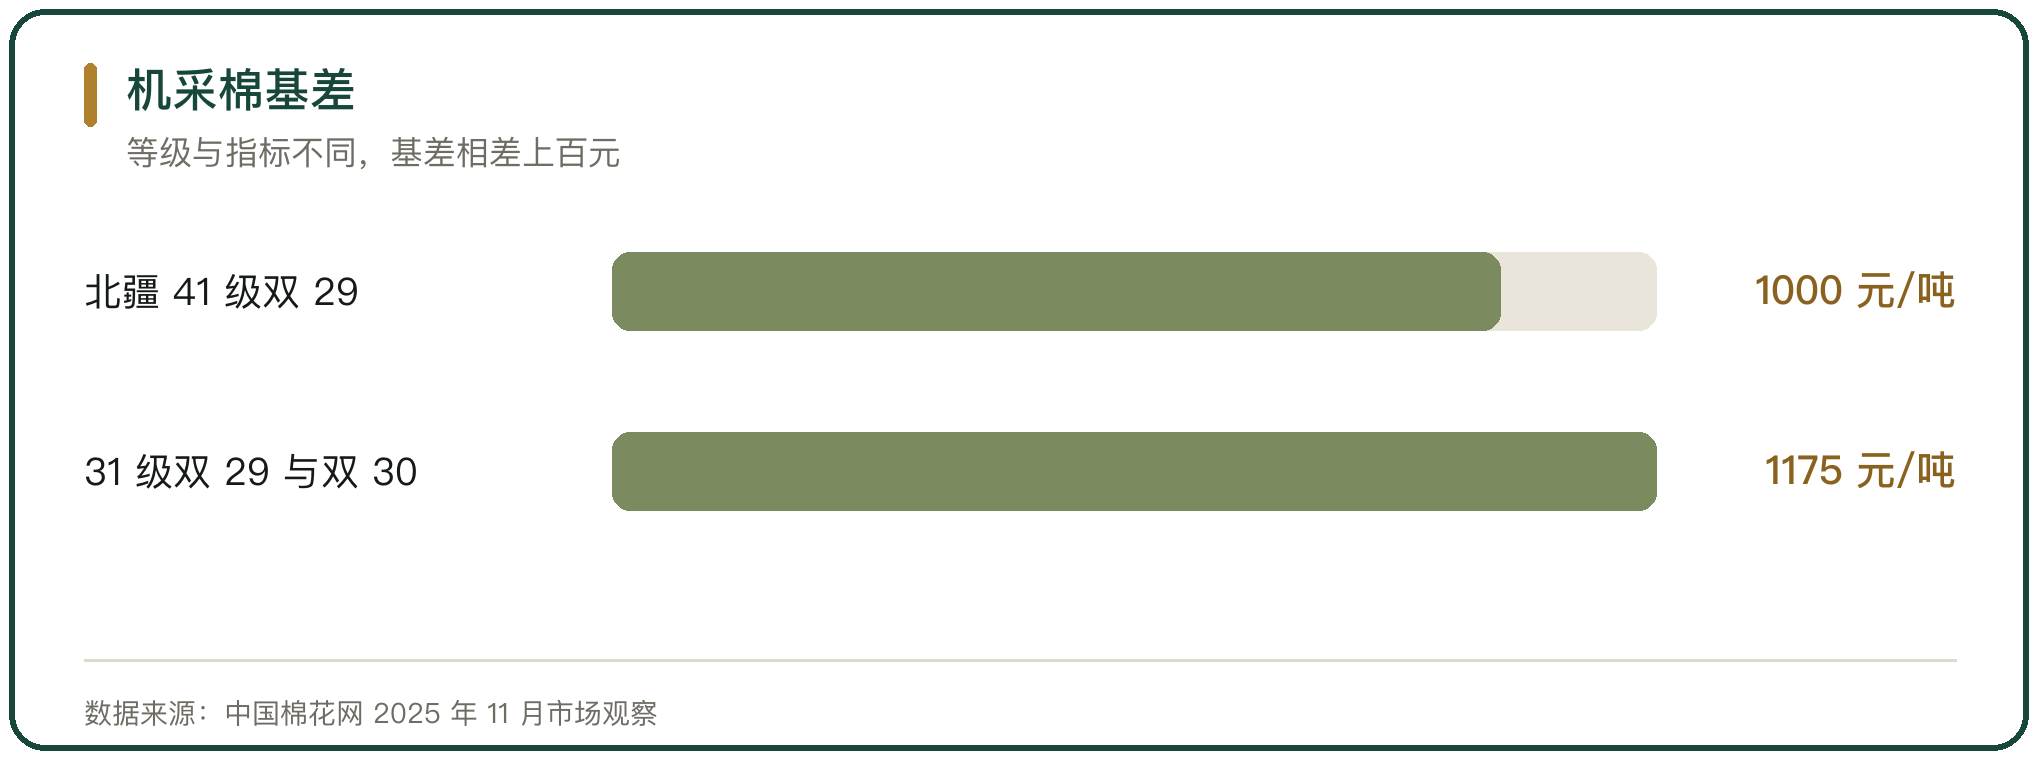
基差随指标与地点变动。2025 年 10 月中旬,北疆库 41 级双 29 的基差维持在 950 元/吨到 1050 元/吨,31 级双 29 或双 30 的基差达到 1100 元/吨到 1250 元/吨(中国棉花网)。同等级同指标下,内地库与新疆库的基差仍有数百元的差距,仓库位置直接进入价格。
基差贸易的普及度已经很高。冠农股份超过 90% 的棉花采用期货定价加基差的销售策略(郑州商品交易所)。
四、点价与后点价的操作
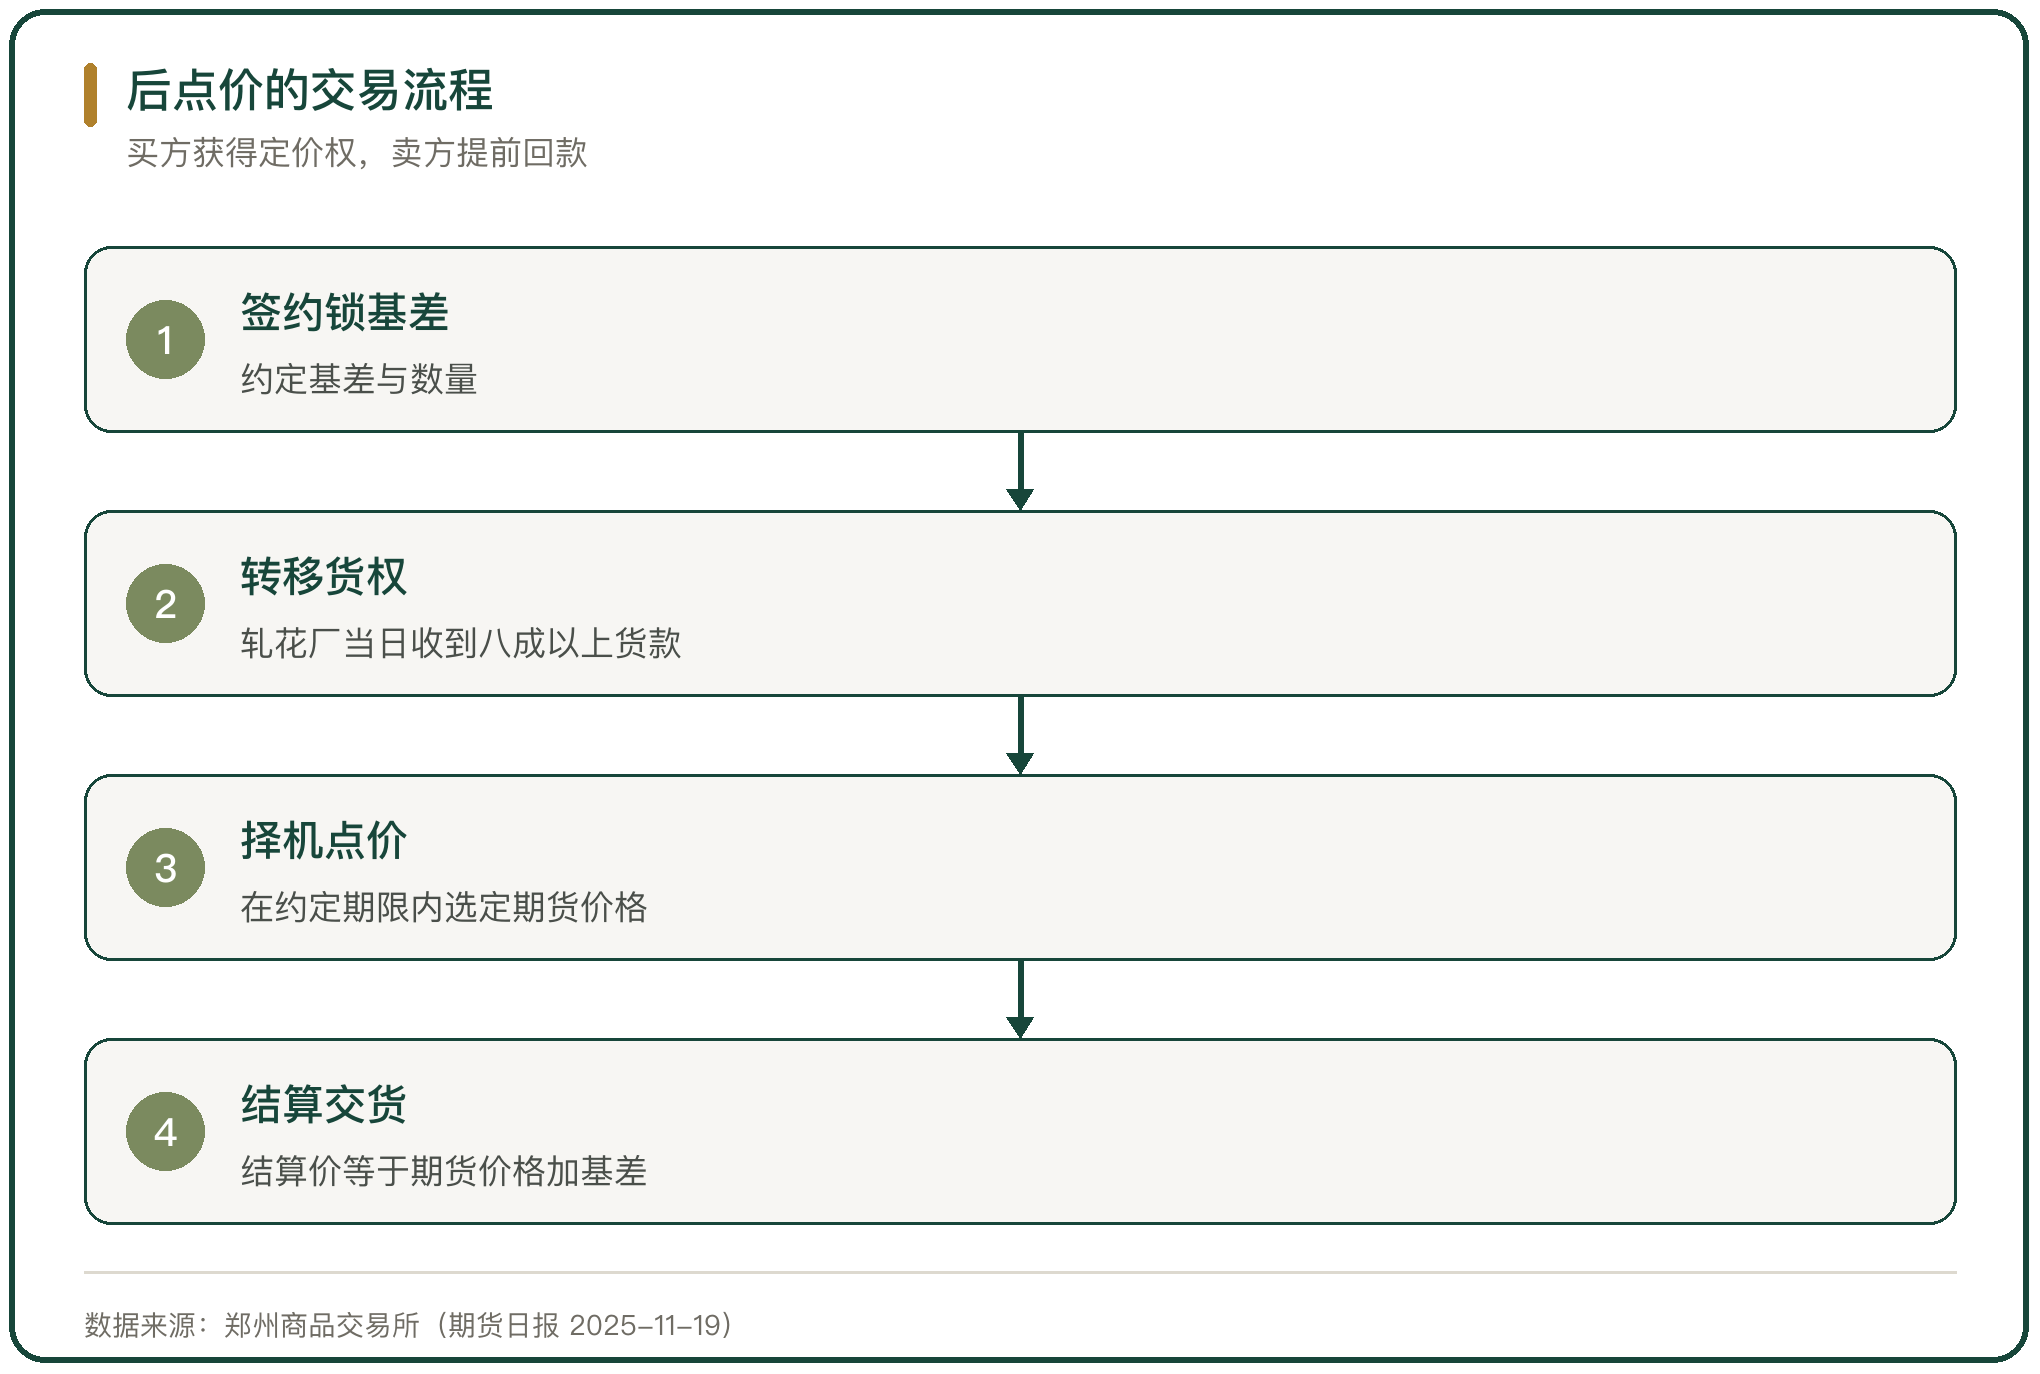
点价给买方定价权。合同约定基差与点价期限,买方在期限内选择期货价格完成结算,价格等于点价时的期货价格加基差。
后点价把点价的时间往后推。新疆阿克苏一家轧花厂在 2024 年 12 月加工季结束时需要回笼资金,与贸易商约定基差 900 元/吨、数量 2000 吨,转移货权当日收到 85% 的货款,在 2025 年 4 月 20 日前择机点价。2025 年 2 月 20 日,CF2505 合约涨至 13930 元/吨,轧花厂点价锁定结算价 13900 元/吨,比签约时的盘面价格高出 550 元/吨(郑州商品交易所)。
后点价在供需偏紧的年份会放大翘尾效应。货权先转移、价格后确定,卖方缓解了资金压力,买方承担了价格波动的风险。
五、含权贸易的组合方式
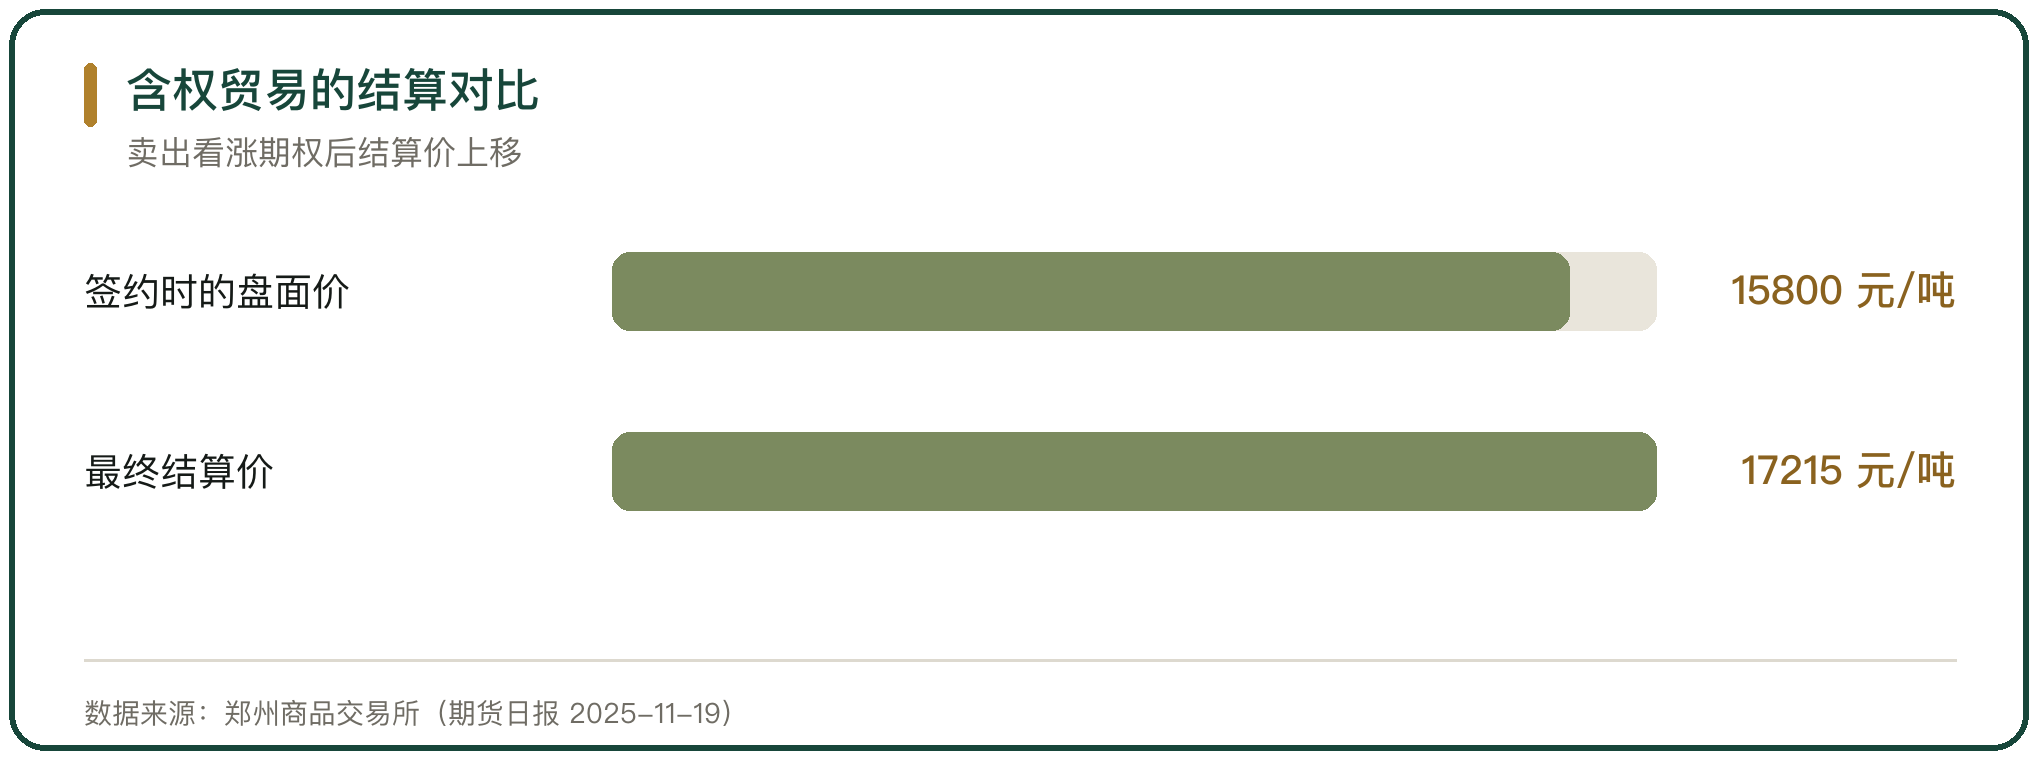
含权贸易在基差合同上加一层期权。2024 年元旦后市场出现一波反弹,一家轧花厂与贸易商签订 1000 吨的锁基差购销协议,当时盘面价格 15800 元/吨,客户在基差协议基础上卖出执行价 16000 元/吨的看涨期权 1000 吨,获得 315 元/吨的权利金。到期结算价 16230 元/吨,客户按 17215 元/吨完成 1000 吨现货结算(郑州商品交易所)。
含权贸易把价格区间换成确定的收益。卖出看涨期权在价格不涨时增厚收益,价格大涨时提前锁定卖出价,代价是放弃了更高价格的可能性。同舟集团 2024 年 1 月至 11 月基差贸易经营量 20 余万吨、场内外期权操作量近 8 万吨,带动近 400 家产业链企业使用期货与期权工具(郑州商品交易所)。
六、仓单注册与交割流程
仓单是现货与期货之间的接口。皮棉经公证检验后注册成标准仓单,每张仓单对应 40 吨棉花,注册之后可用于交割、质押与基差报价。
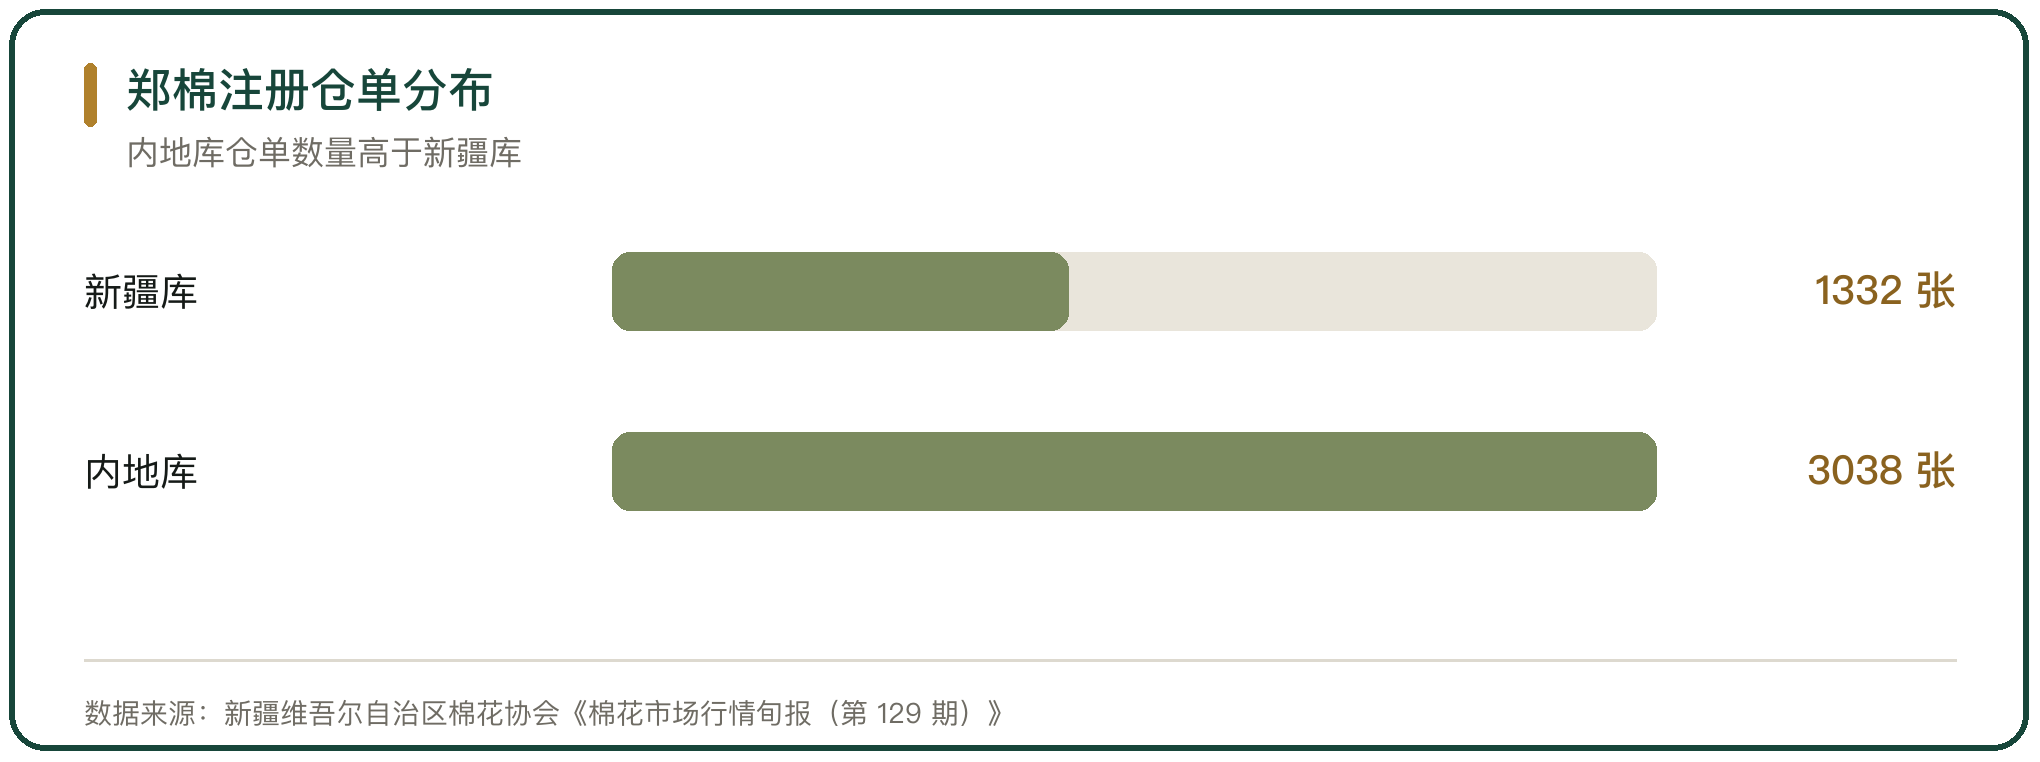
仓单的数量随价格与销售节奏变动。截至 2025 年 12 月 24 日,郑棉注册仓单 4370 张,约 17.48 万吨,有效预报 3822 张;按仓库分,新疆库注册 1332 张、约 5.33 万吨,内地库注册 3038 张、约 12.15 万吨(新疆维吾尔自治区棉花协会《棉花市场行情旬报》)。内地库仓单数量高于新疆库,与疆内外皮棉价差、移库意愿有关。
仓单质押是收购资金的来源之一。中小轧花厂用仓单质押获得收购资金,加工后的棉花通过基差贸易变现,回款再投入下一轮收购。
七、套期保值的成本与风险
套保把价格风险转移出去,同时带来保证金与基差两方面的成本。期货套保在价格上涨时需要追加保证金,2021 年五六月间棉花期货价格大幅上涨,单一套期保值操作的企业面临追加保证金的资金压力(新华社)。买入期权不存在追加保证金的问题,代价是权利金的支出。
基差波动是套保效果的变量。轧花厂按基差报价卖出皮棉,期货端锁定价格,最终收益取决于基差的走势。基差走强时套保收益高于盘面,基差走弱时相反。套保方案要把基差的历史区间与自身的成本线放在一起测算。
八、基差贸易对收购环节的影响
基差贸易改变了收购环节的定价方式。2019 年以前,新疆棉销售以一口价为主,当时加工产能相对平衡,实物加工企业顺价销售每吨即可获得 500 元到 800 元的利润,套保需求低(中粮期货研究中心)。随着产能过剩与价格波动加大,一口价的比例下降,基差与点价成为主流。
定价方式的变化把质量指标带入价格。基差按等级、纤维长度、断裂比强度与马克隆值分档,加工企业在收购时更看重这些指标,棉农与加工企业之间的质量约定随之细化。收购、加工、销售三个环节通过基差连在同一条价格线上。



写点看法