

牛肉进口与国内市场冲击
一、2025 年的进口规模
进口量首次回落。2025 年中国大陆地区进口牛肉约 280.19 万吨,同比减少 2.54%,占国产牛肉的 34.98%(国家肉牛牦牛产业技术体系)。
金额反而上涨。全年牛肉进口额约 1058.65 亿元,同比增长 8.69%;折合 147.9 亿美元、同比增 8.0%(农业农村部畜牧兽医局、全国畜牧总站)。
均价抬升是关键。2025 年中国大陆年度牛肉进口均价从 2024 年的 4763 美元/吨升至 5279 美元/吨,涨幅 11%(必孚(中国))。
为什么涨。全球主要牛肉生产国产量分化,贸易形势趋紧,国际牛肉价格整体上行(国家肉牛牦牛产业技术体系)。
二、来源集中在南美与大洋洲
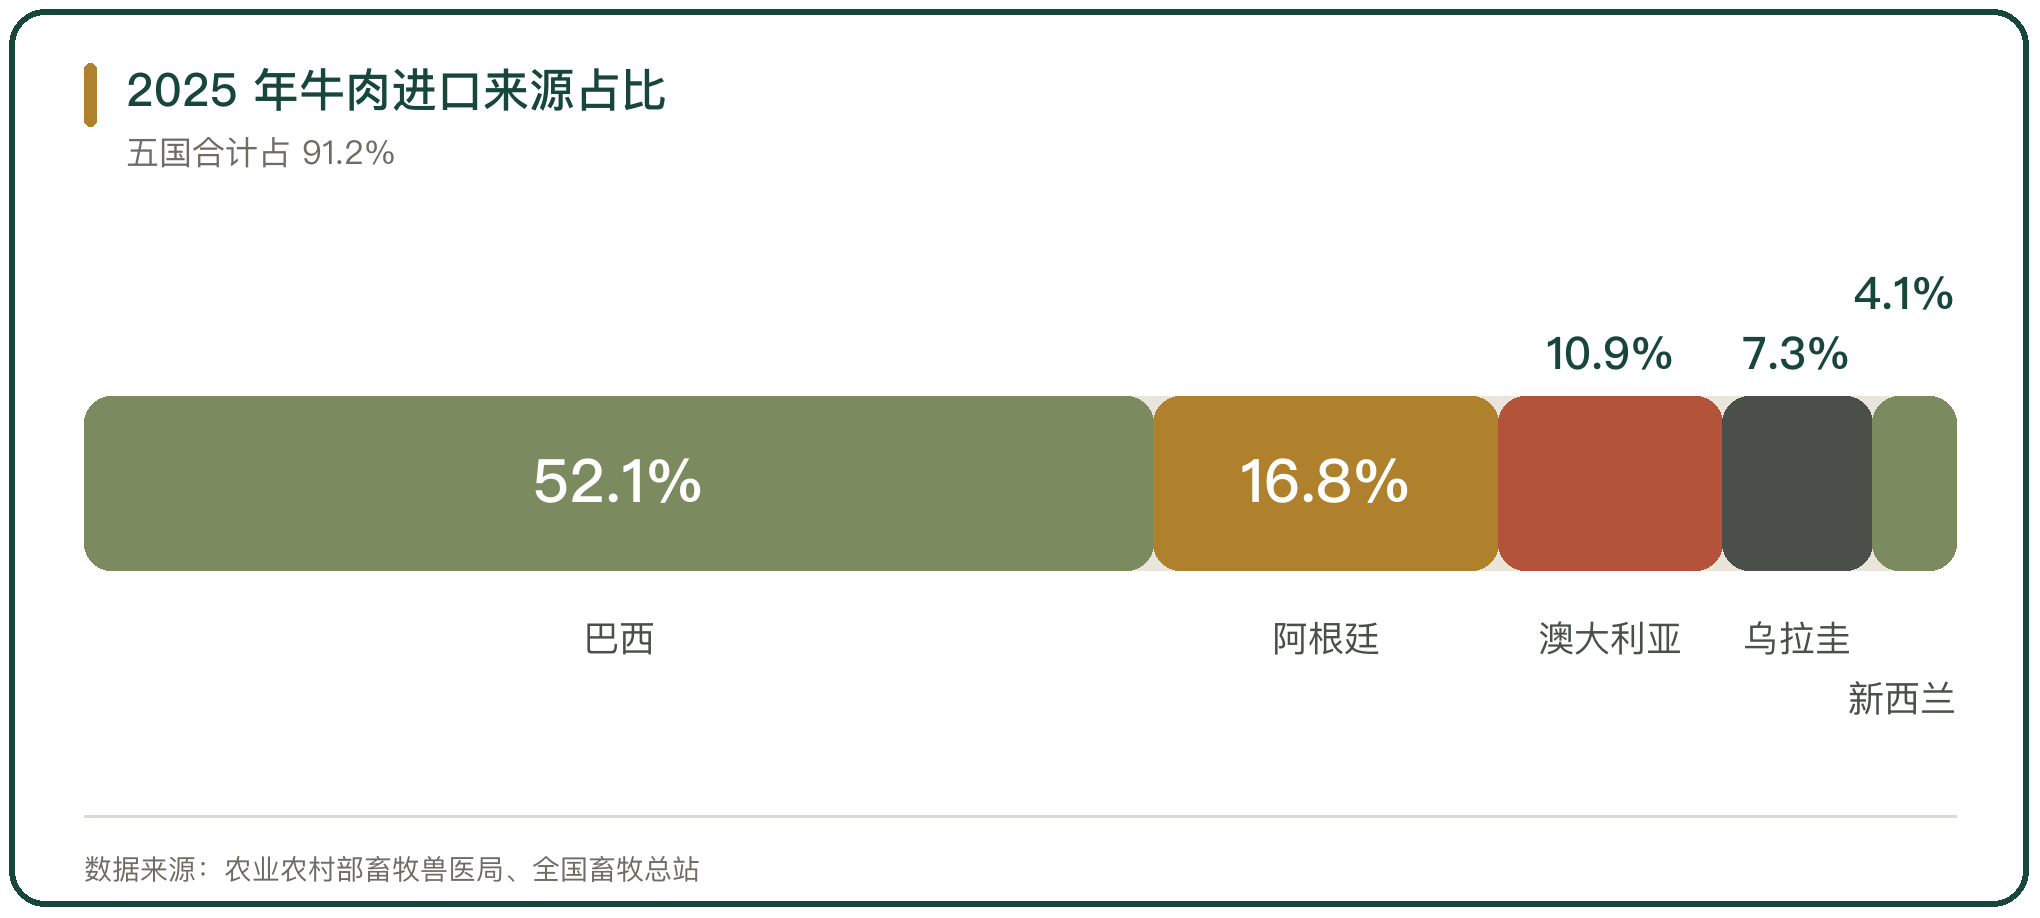
前五个来源国撑起 90%。2025 年 1 至 12 月,自巴西进口占进口总量的 52.1%,阿根廷占 16.8%,澳大利亚占 10.9%,乌拉圭占 7.3%,新西兰占 4.1%,合计 91.2%(农业农村部畜牧兽医局、全国畜牧总站)。
增量来自巴西和澳大利亚。自巴西进口同比增长 8.9%,自澳大利亚进口同比增长 41.4%;自阿根廷、乌拉圭、新西兰进口分别同比降 20.6%、16.3% 和 23.8%(农业农村部畜牧兽医局、全国畜牧总站)。
美国掉得最狠。自美国进口牛肉 5.57 万吨、占比 2.0%,同比降 59.6%(对外经济贸易大学数字经济实验室)。
来源国数量也少了。2024 年 9 月国内暂停自法国进口牛肉,爱尔兰 2024 年 9 月自主暂停对华出口,2025 年中国大陆牛肉进口来源国减少至 20 个(必孚(中国))。
三、量减价增怎么来的
进口商按到岸成本和国内售价算账。
2025 年上半年到岸成本中枢同比上涨约 10%,下半年继续受产地涨价和国际运费影响(我的钢铁网)。
国内售价却涨不动。上半年国内豆棕菜等替代油脂走势与牛肉无关,但猪肉、禽肉价格低位运行,压制了牛肉的提价空间(农业农村部畜牧兽医局、全国畜牧总站)。
两头一挤,进口量自然回落。进口利润被压缩到薄区,贸易商转向刚需采购,把采购节奏往后压。
四、保障措施从立案到落地
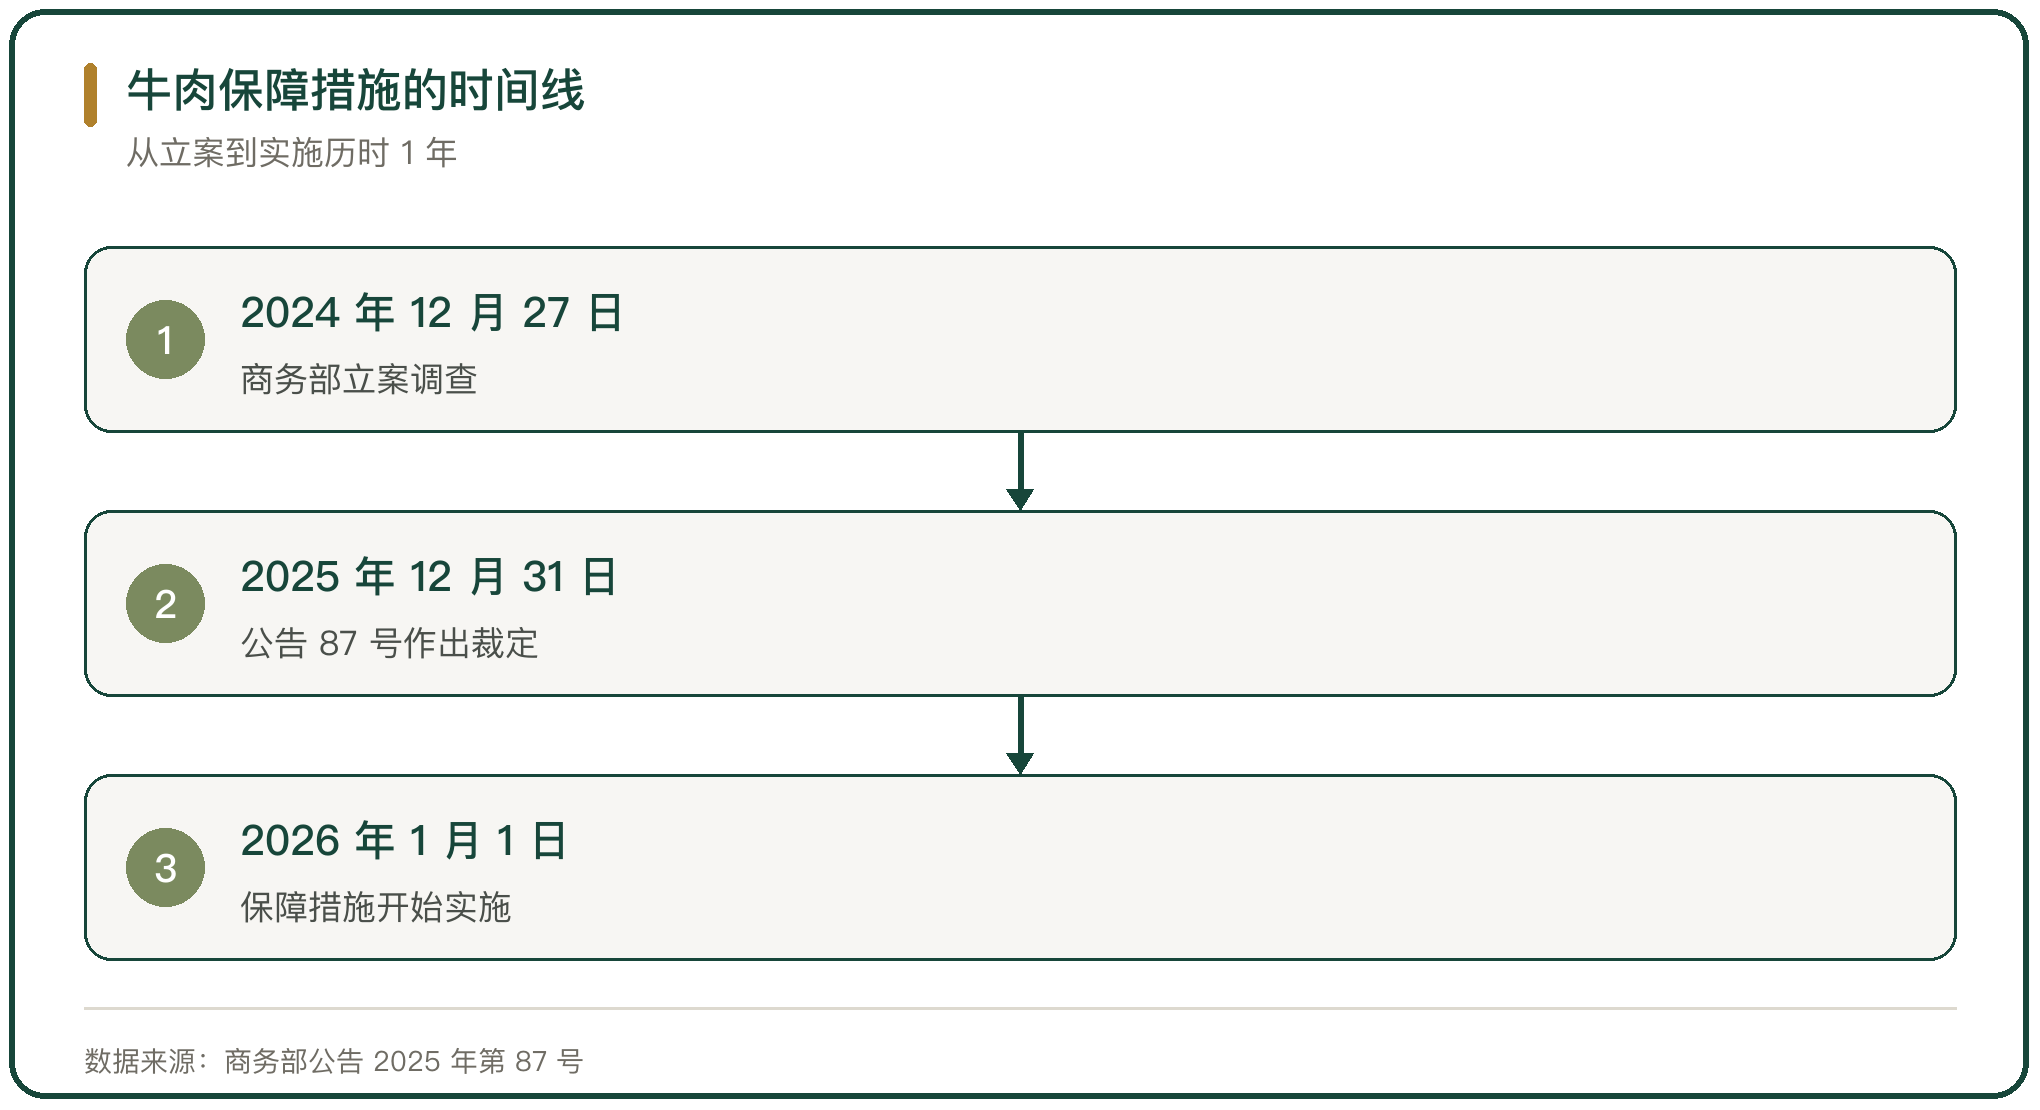
2024 年 12 月 27 日,商务部发布 2024 年第 60 号公告,决定对进口牛肉进行保障措施立案调查(商务部公告 2025 年第 87 号)。
调查持续了 1 年。2025 年 12 月 31 日,商务部发布公告 2025 年第 87 号,裁定进口牛肉数量增加、国内产业受到严重损害,且二者存在因果关系(商务部)。
措施形式是国别配额加配额外加征关税。保障措施实施期限为 3 年,自 2026 年 1 月 1 日至 2028 年 12 月 31 日,实施期间按固定时间间隔逐步放宽(商务部公告 2025 年第 87 号)。
配额内维持现行税率,配额外加征 55% 关税,由国务院关税税则委员会根据商务部建议决定(商务部公告 2025 年第 87 号)。
五、国别配额怎么分
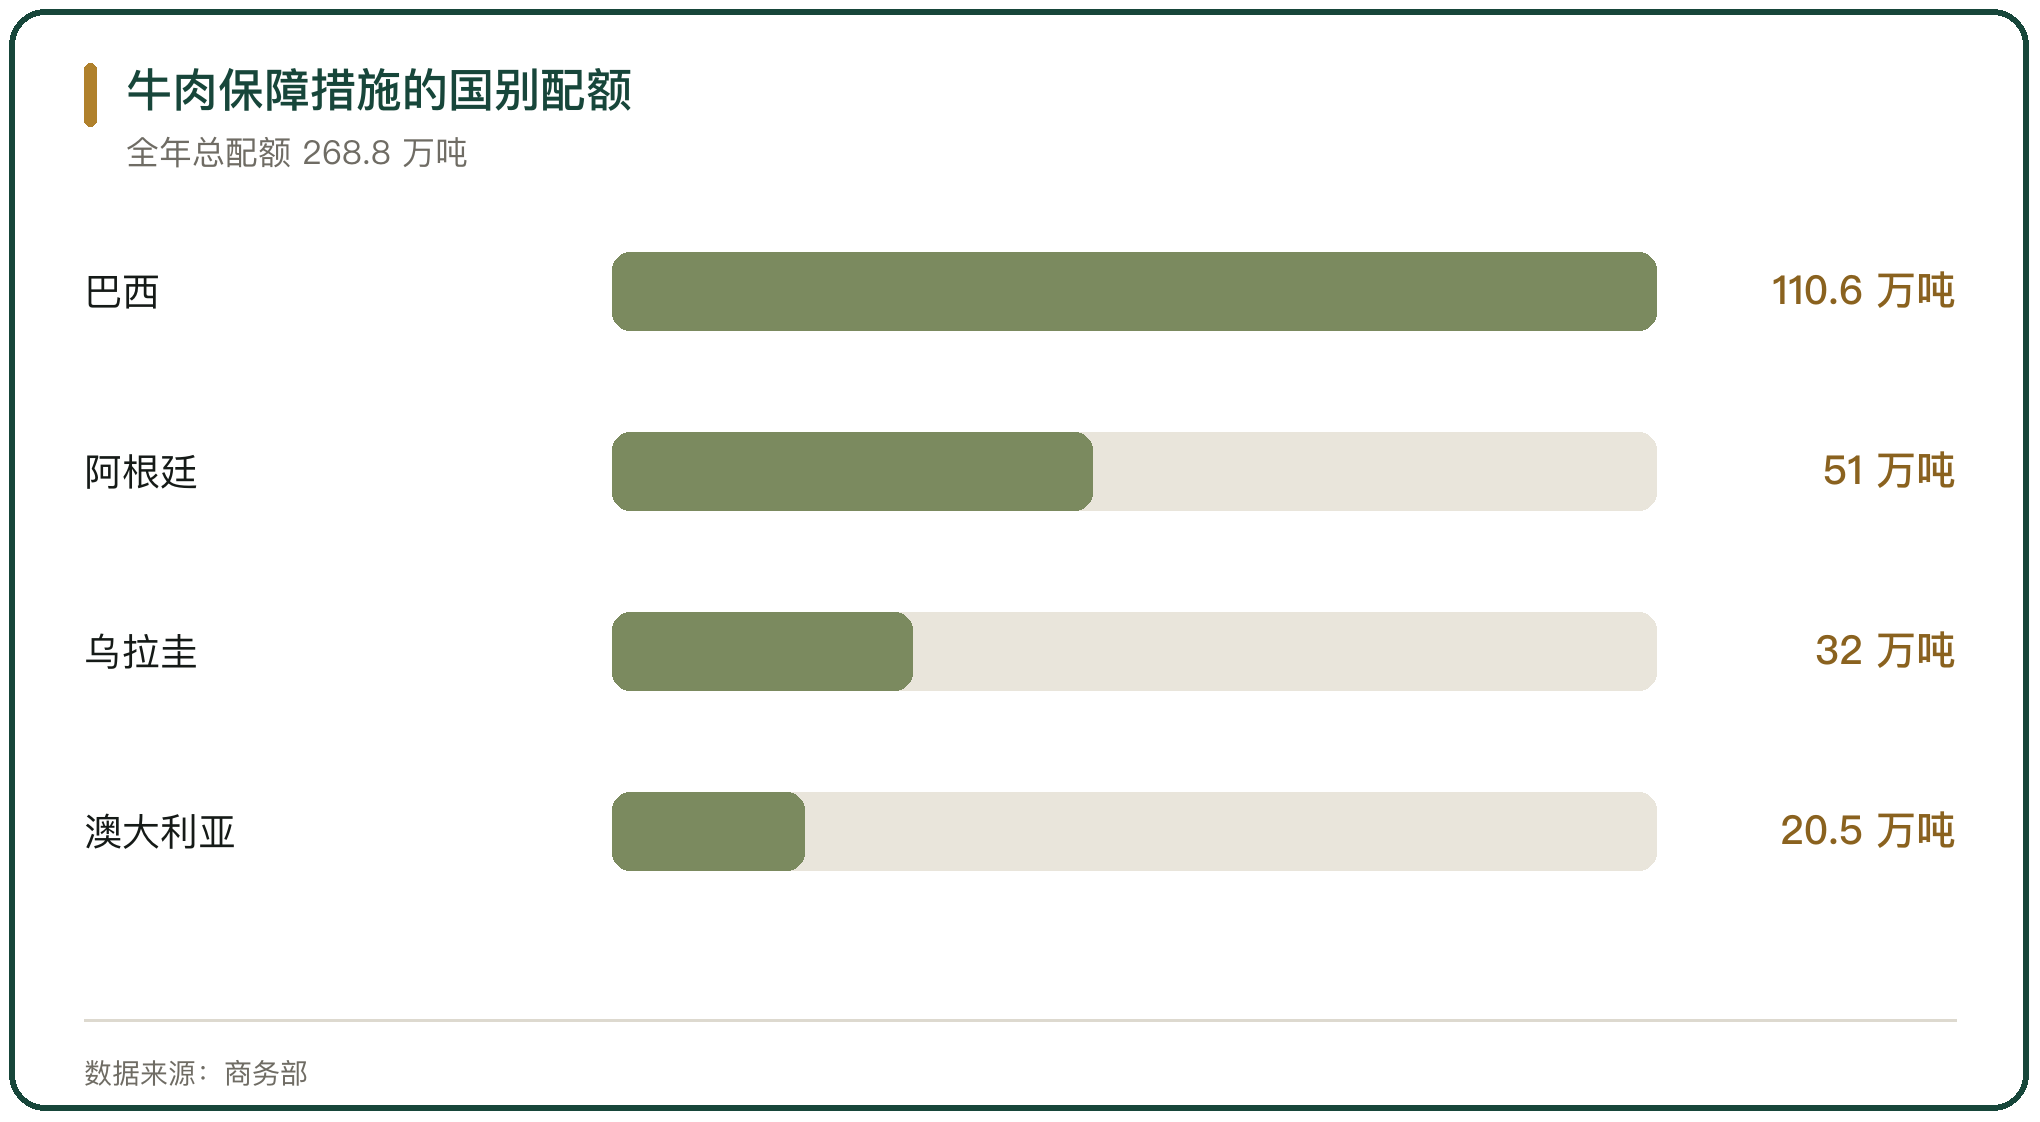
配额按历史出口背景分配。巴西拿到 110.6 万吨,阿根廷 51 万吨,乌拉圭 32 万吨,澳大利亚 20.5 万吨,新西兰 20 万吨,美国 16 万吨,全年总配额 268.8 万吨(商务部)。
巴西的份额最大,110.6 万吨的配额规模占总配额近 40%(商务部)。
澳大利亚全年配额 20.5 万吨、低于其 2025 年 30.56 万吨的实际进口量,需靠配额节奏管理发货(商务部中国世界贸易组织研究会)。
配额不结转。年度内未使用完的配额数量不结转到后续年度(商务部公告 2025 年第 87 号)。
六、触发线怎么运作
配额的消耗是实时可查的。中国商务、海关等主管部门会在进口数量达到各国年度配额的 50% 和 80% 时发布提示信息,达到 100% 时发布提高关税的提示信息(中新社)。
自达到规定数量的第 3 日起,进口经营者按现行税率再加征 55% 关税(商务部公告 2025 年第 87 号)。
2026 年一季度已经出现分化。一季度牛肉进口总量 86.9 万吨、同比增长 27.5%,已使用全年总配额 268.8 万吨的 32.3%;澳大利亚到 3 月 25 日触及 50% 触发线,成为首个触发加征关税的主要供应国(商务部中国世界贸易组织研究会)。
巴西配额逼近红线。一季度自巴西进口 51.20 万吨,占其全年 110.6 万吨配额的 46.3%,按当时节奏大概率在 5 月初耗尽(商务部中国世界贸易组织研究会)。
七、进口激增对国内产业的冲击
中方向世贸组织提交的保障措施报告给出了产业受损的证据。2019 至 2023 年,牛肉进口量从 165.9 万吨增长到 273.7 万吨(商务部向世界贸易组织提交的进口牛肉保障措施报告)。
产能利用率下来了。国内牛肉加工企业产能利用率降至 65%,库存周转周期延长到 90 天,活牛价格较 2019 年峰值下跌 22%。
养殖户在退出。据测算已有 300 余家中小型牧场退出市场,行业产能出现阶段性收缩(商务部向世界贸易组织提交的进口牛肉保障措施报告)。
听证会上的分歧不小。全国进口牛肉保障措施调查听证会有来自巴西、阿根廷、美国等国的政府代表、出口商和中国国内生产企业等 75 家利害关系方、约 180 人参加;阳信亿利源清真肉类有限公司董事长杨振刚作为国内肉牛屠宰企业代表参会并发言(阳信通讯)。
八、国内产能的修复
2025 年的国产数据在改善。据国家统计局及相关行业监测数据,2025 年末全国牛存栏量 9608 万头,较 2024 年末减少 438 万头、同比下降 4.4%;全国牛出栏量 5133 万头、同比增长 0.7%;牛肉产量 801 万吨、同比增长 2.8%(国家肉牛牦牛产业技术体系)。
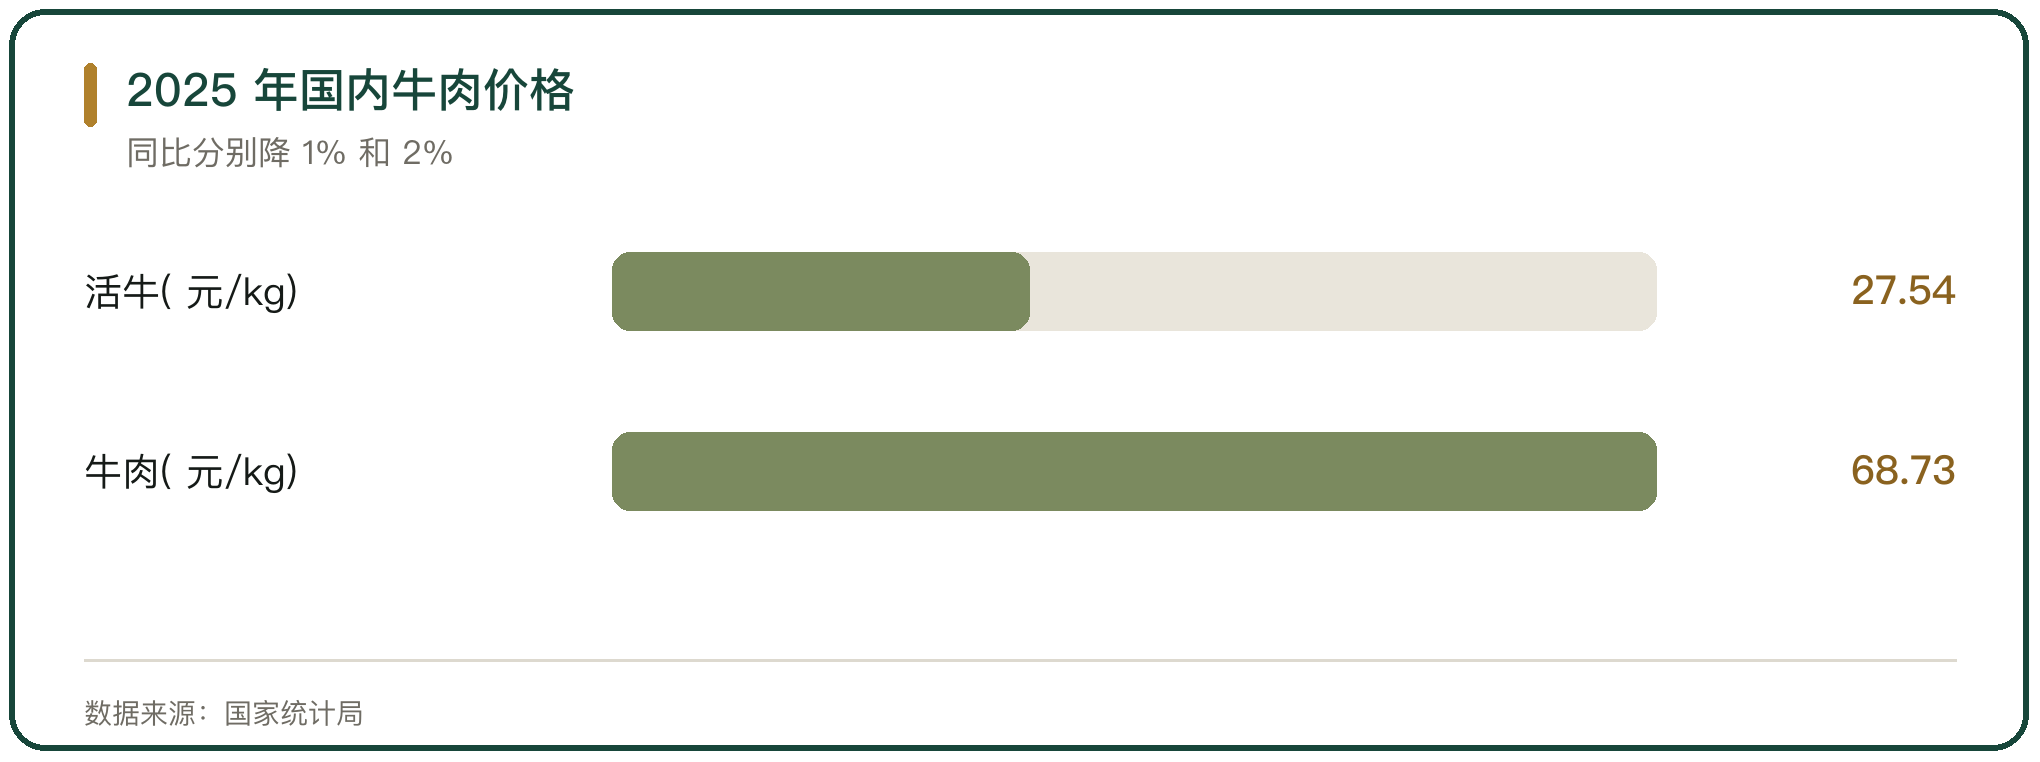
价格止跌。2025 年全国集贸市场活牛(中等)平均价格 27.54 元/kg,同比仅下降 1%;牛肉(去骨统肉)全年平均价格 68.73 元/kg,同比下降 2%(国家统计局)。
育肥端扭亏。2025 年国产活牛价格企稳回升,育肥牛养殖收入覆盖养殖成本,大部分育肥主体扭亏为盈(国家肉牛牦牛产业技术体系)。
隐患没消除。母牛养殖经济效益相对较低,母牛非正常淘汰问题得到缓解,但母牛存栏下降的问题仍未彻底转变(国家肉牛牦牛产业技术体系)。
九、消费端是热鲜肉的天下
牛肉消费总量还在增长。2025 年全年牛肉消费总量达 1081.2 万吨、同比增长 1.4%,零售价格自 2 月低点 65.3 元/kg 缓慢回升至年底 71.32 元/kg(国家肉牛牦牛产业技术体系)。
形态上热鲜肉占主导。热鲜肉是消费市场主流,占比高达 70%,冷鲜肉占比仅 3%,其余为冷冻肉(中国农业科学院北京畜牧兽医研究所)。
地域差异明显。珠三角偏好热鲜肉,供应潮汕火锅的企业甚至 1 天屠宰 2 到 3 次,确保牛肉在宰后 4 到 5 小时内以热鲜状态上桌;长三角以 0 至 4℃冷却后冷链运输的中温肉为主;中部和北方则是热鲜、冷鲜、冷冻三种形态并存(中国农业科学院北京畜牧兽医研究所)。
十、进口经营怎么调整
配额约束下,进口商的第一动作是抢额度。
先到先得。配额不结转,各国出口商需要在年初集中发货,二季度前把额度用掉的动机很强(商务部中国世界贸易组织研究会)。
换来源国是一条路。巴西、澳大利亚配额吃紧后,阿根廷、乌拉圭配额消耗进度相对平缓,一季度剩余配额分别约 37 万吨和 27 万吨,替代空间充足(商务部中国世界贸易组织研究会)。
工厂注册也在变。2025 年 3 月起 JBS 在戈亚斯州 Mozarlândia 的工厂、Frisa 在米纳斯吉拉斯州 Nanuque 的工厂和 Bon-Mart 在圣保罗州的工厂被暂停输华资质,2026 年 5 月恢复(巴西肉类出口工业协会 ABIEC)。
11、牛肉进口的落点
牛肉这门生意在 2026 年从成本竞争转成配额竞争。到岸价、汇率、船期仍然重要,但能不能拿到配额、什么时候用掉额度,决定了 1 年能做多大。
2025 年的图景是进口量减价增、国产止跌回升。进口 280.19 万吨、同比降 2.54%,进口均价 5279 美元/吨、同比涨 11%;国产牛存栏 9608 万头、牛肉产量 801 万吨(国家肉牛牦牛产业技术体系、必孚(中国))。
保障措施是 3 年的过渡期。商务部明确,实施保障措施是为国内产业提供恢复空间,而非限制正常贸易(商务部)。能不能在窗口期内把母牛存栏和产能利用率修回来,是这条链真正的考题。



写点看法