

公用品牌与渠道的对接
关键词 区域公用品牌渠道对接产地直采地标产品保真品牌溢价供应链公司
一、公用品牌进入渠道的三条路径
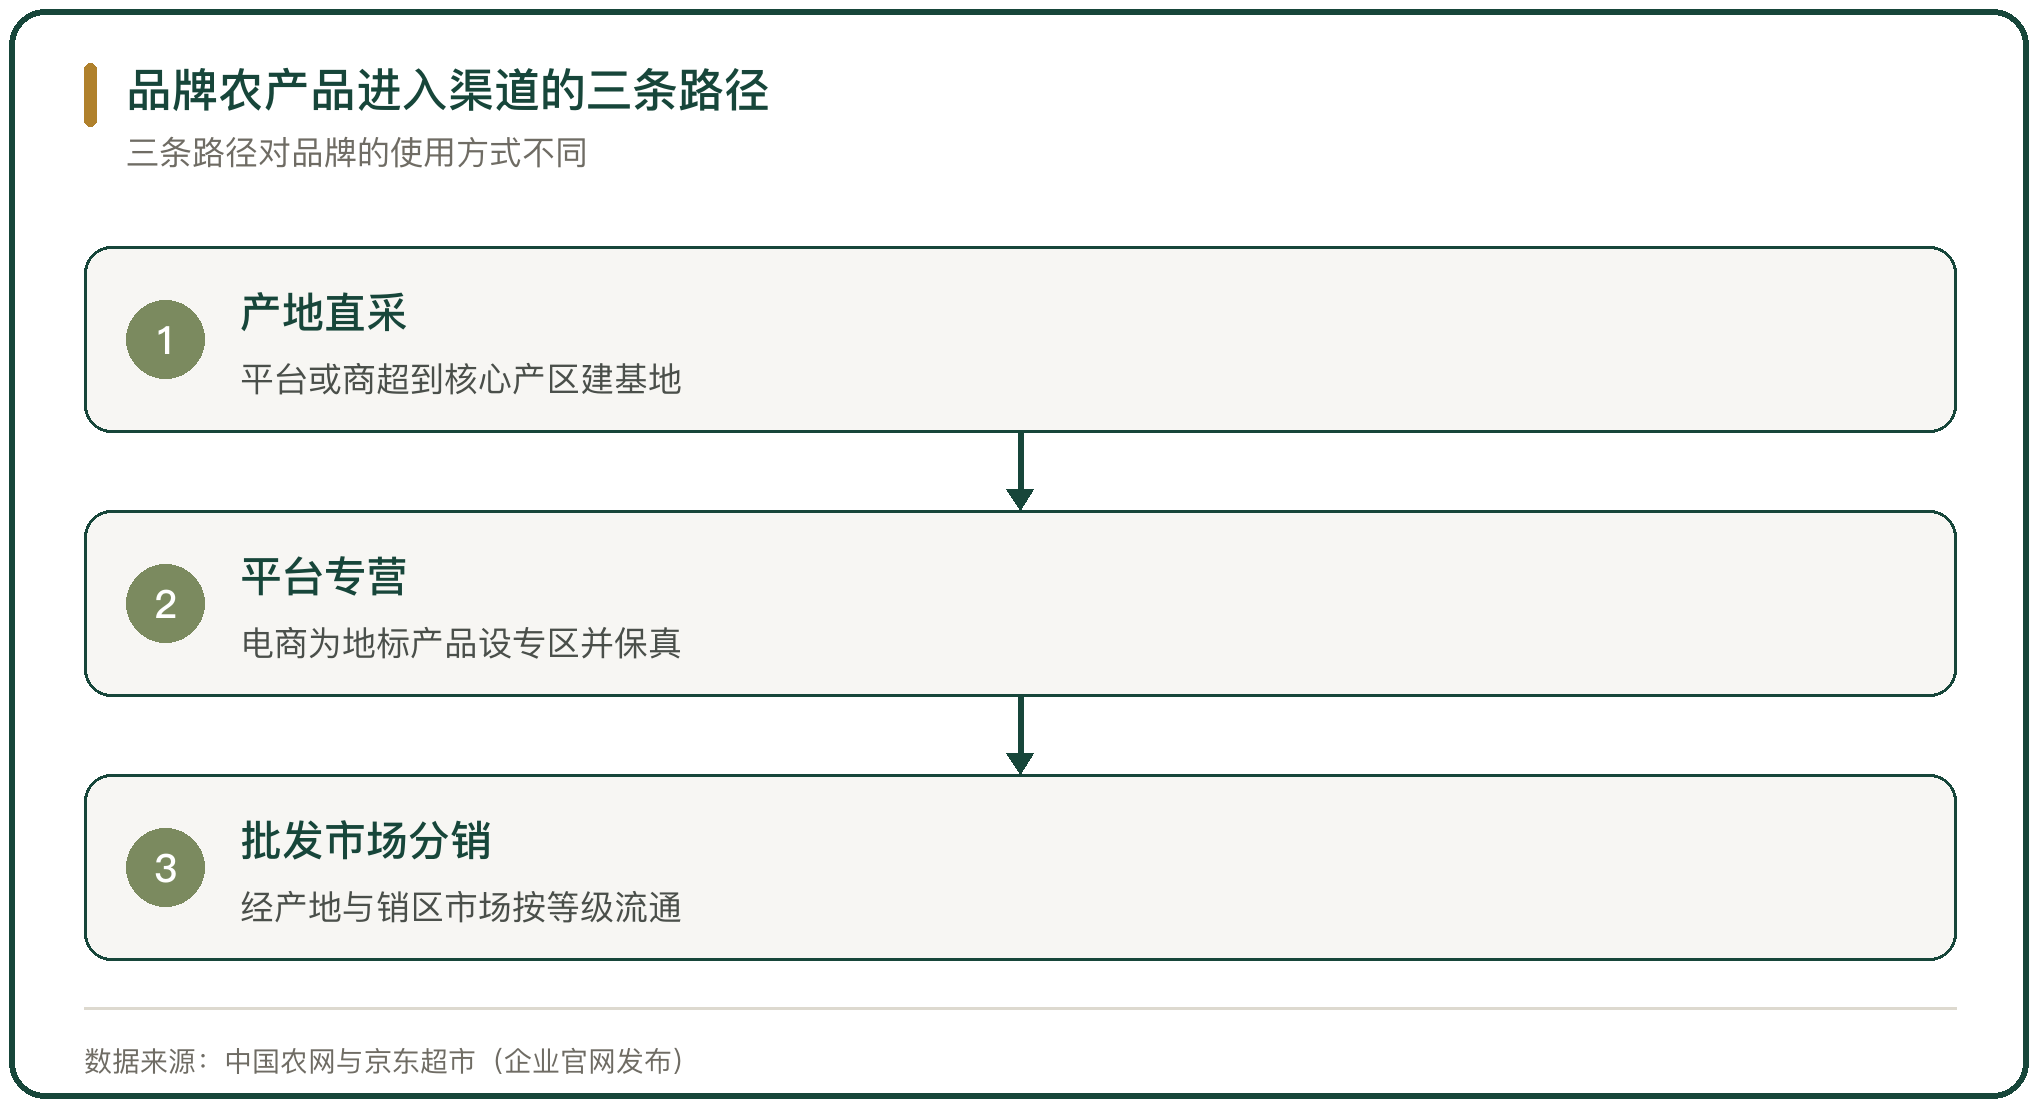
渠道分三条。一条是产地直采,平台或连锁商超到核心产区建立基地,按标准收购;一条是平台专营,电商平台为地标产品开设专区并承担保真;一条是批发市场分销,品牌农产品经产地批发市场进入销区市场。
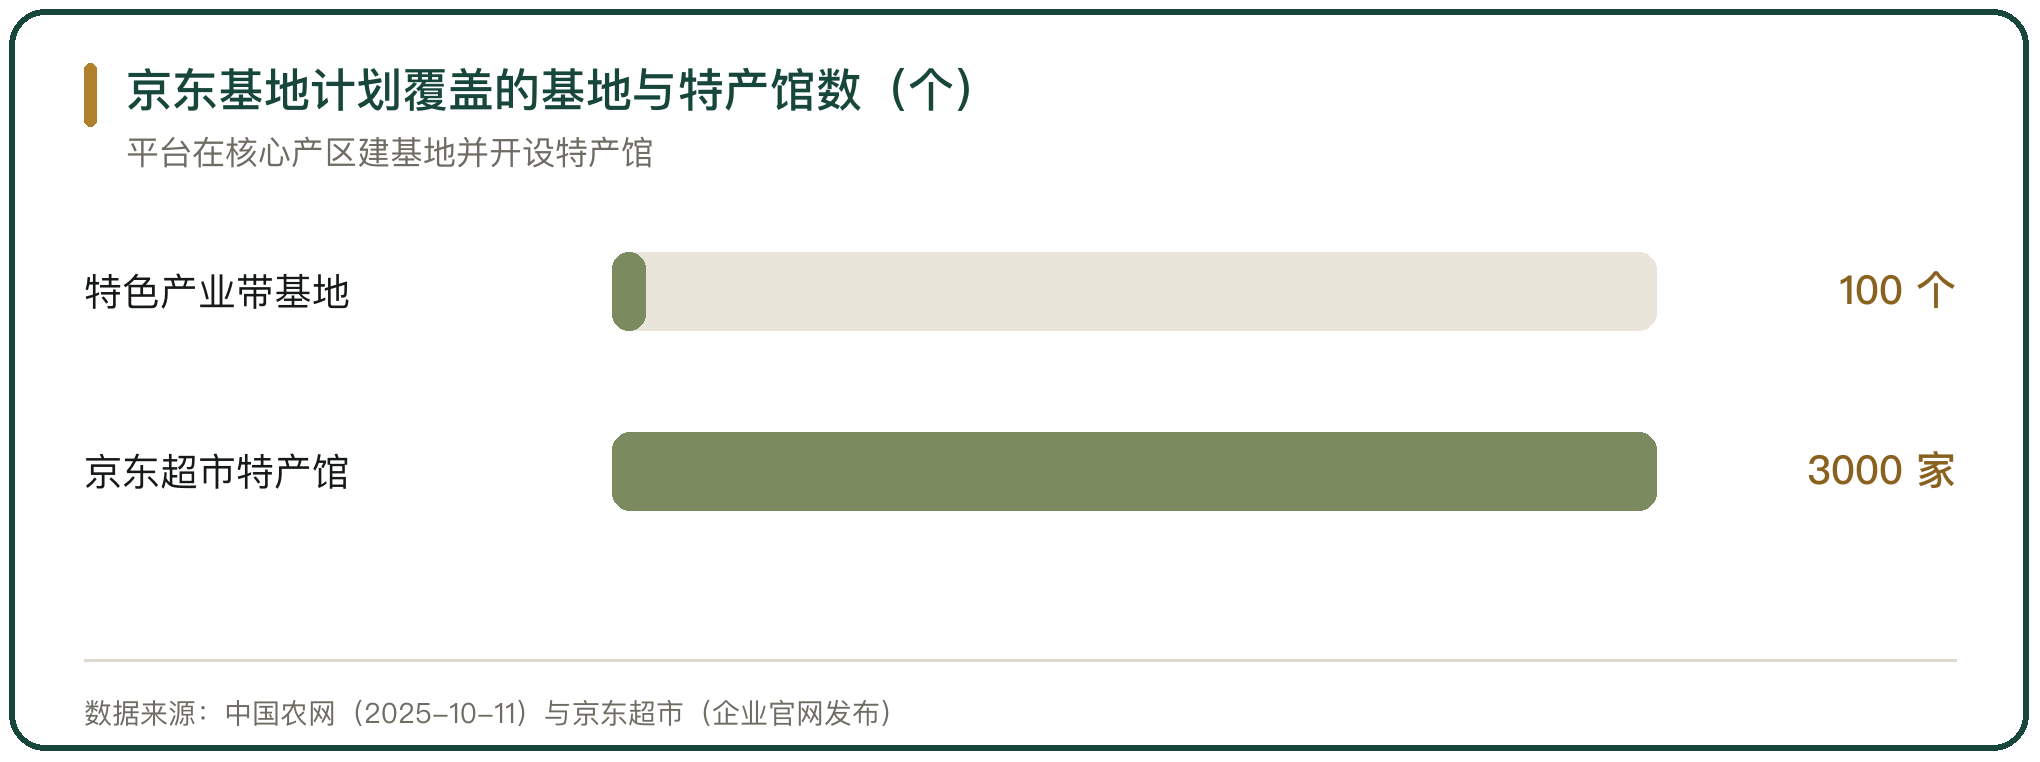
三条路径对品牌的用法不同。产地直采用的是产区的品质与产量,平台专营用的是地理标志的授权与溯源,批发市场用的是等级与规格。京东基地计划 2025 年 6 月启动,在核心产区联合建立超 100 个特色产业带基地,覆盖五常大米、赣南脐橙、会理石榴等超百个基地,涉及大米、水果等近 10 个品类。
二、商超直采的准入与账期
商超直采的准入门槛是一份供应能力与检测记录。采购方要看产区的种植面积、分级能力与全年供货的稳定性,还要看批次检测报告。基地建成后,采购方按门店订单下达采摘与分选计划。
账期是产地主体承担的主要成本。商超与电商平台通常在货物验收之后结算,产地主体在采摘季要垫付采工、包装与冷链费用。井冈山品牌通过组建农产品供应链公司对接市场,供应链公司一头连着生产基地,一头连着北京、上海、广州、深圳等城市的商超与餐饮企业。
三、电商平台的地标专营
电商平台把地理标志的授权关系搬进平台规则。平台为地标产品开设专区,要求商家提供授权文件与溯源码,平台在搜索与流量上向专区倾斜。
平台做保真靠两件事,一件是把采购放在核心产区,另一件是给产品建立可查的批次记录。京东 2025 年 6 月启动基地计划,在五常市核心产区建立 1 万亩基地,对插秧、施肥、除草、收割到加工的 5 个关键环节做全流程管理;京东超市的特产馆累计开通超 3000 家,覆盖全国所有省级行政区。
四、批发市场在渠道里的位置
批发市场承担集散与分级。产地批发市场把分散的产量集中、分级、预冷,再发往销区市场;销区市场面向零售商户与餐饮企业供货,按规格与等级挂牌。品牌农产品进入批发市场时,用的是等级与产地,不是包装上的宣传语。
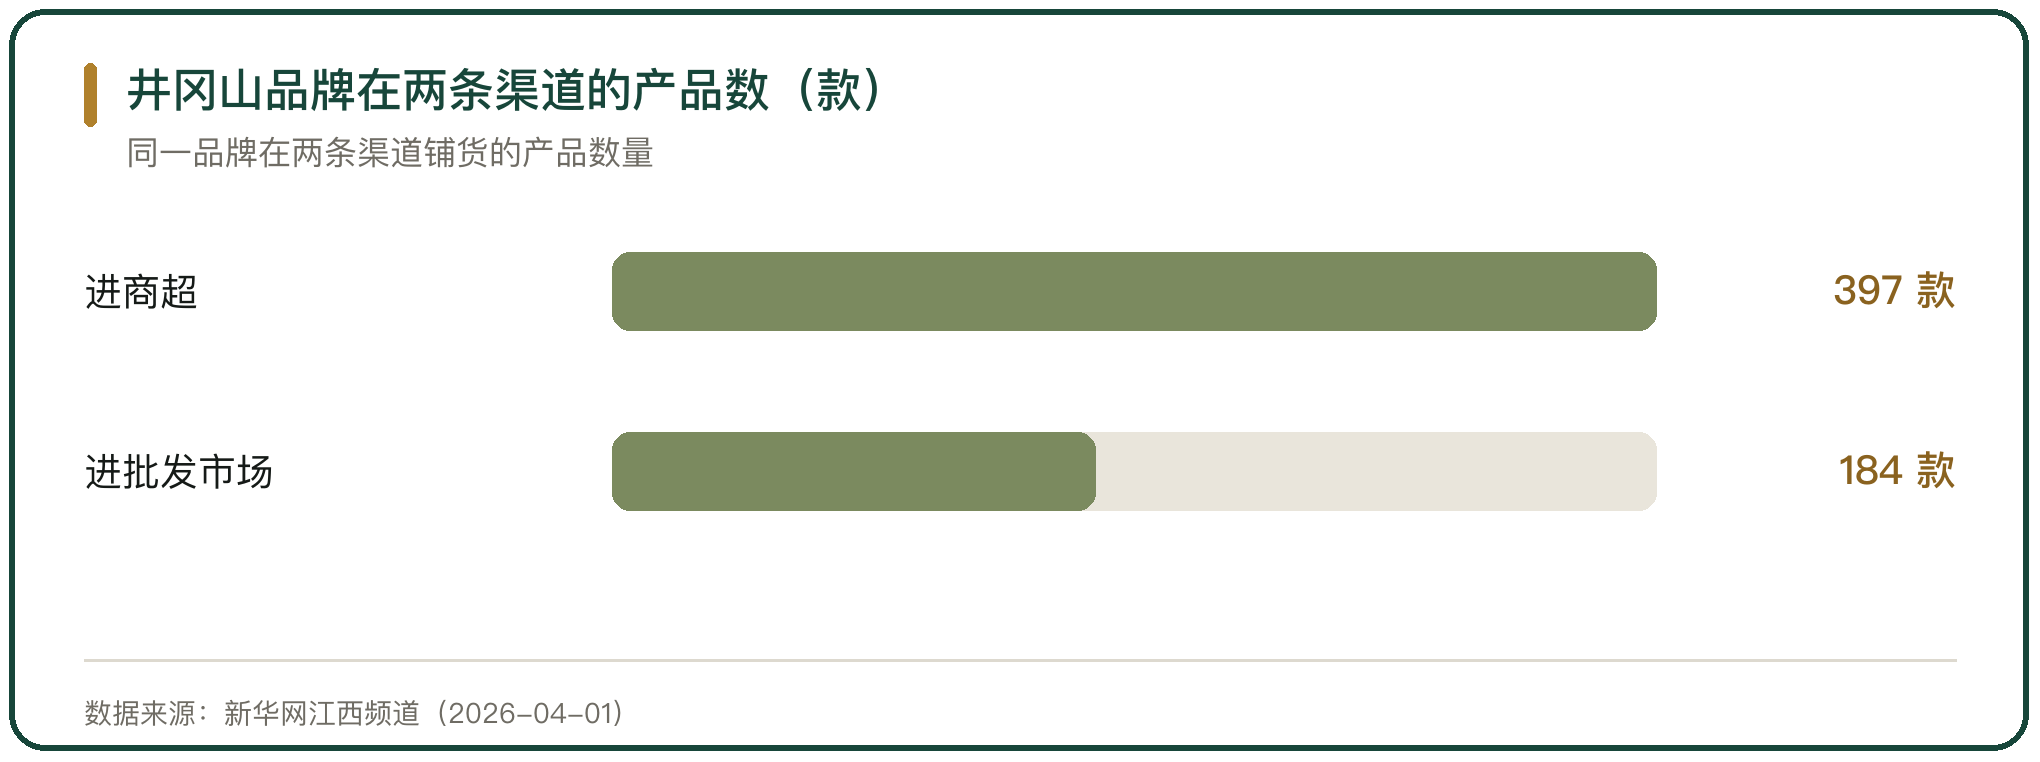
批发市场与直采渠道服务不同的客群。直采服务连锁商超与电商平台,批量大、规格统一;批发市场服务零售商户与餐饮企业,规格分散、批次多。井冈山品牌 184 款产品进驻大型批发市场,与进入商超的 397 款并行。
五、渠道对接里的品质与价格
渠道对接把品质标准前置到产地。商超与平台在下单前定标准,产地主体按标准种植、采收与分选,标准落不到的地块被排除在供应链以外。品质稳定之后,价格才有分级的基础。
品牌在渠道里的溢价来自分级,不来自名号。安丘农耕对优质农产品实施统一包装设计、规范定价体系与集约化品牌运营,平均溢价率提升到 25%;安丘与盒马鲜生、山姆会员商店、开市客等零售企业合作,并通过与盒马一级供应商签约引入其全国供应链体系。
六、渠道对接的组织主体
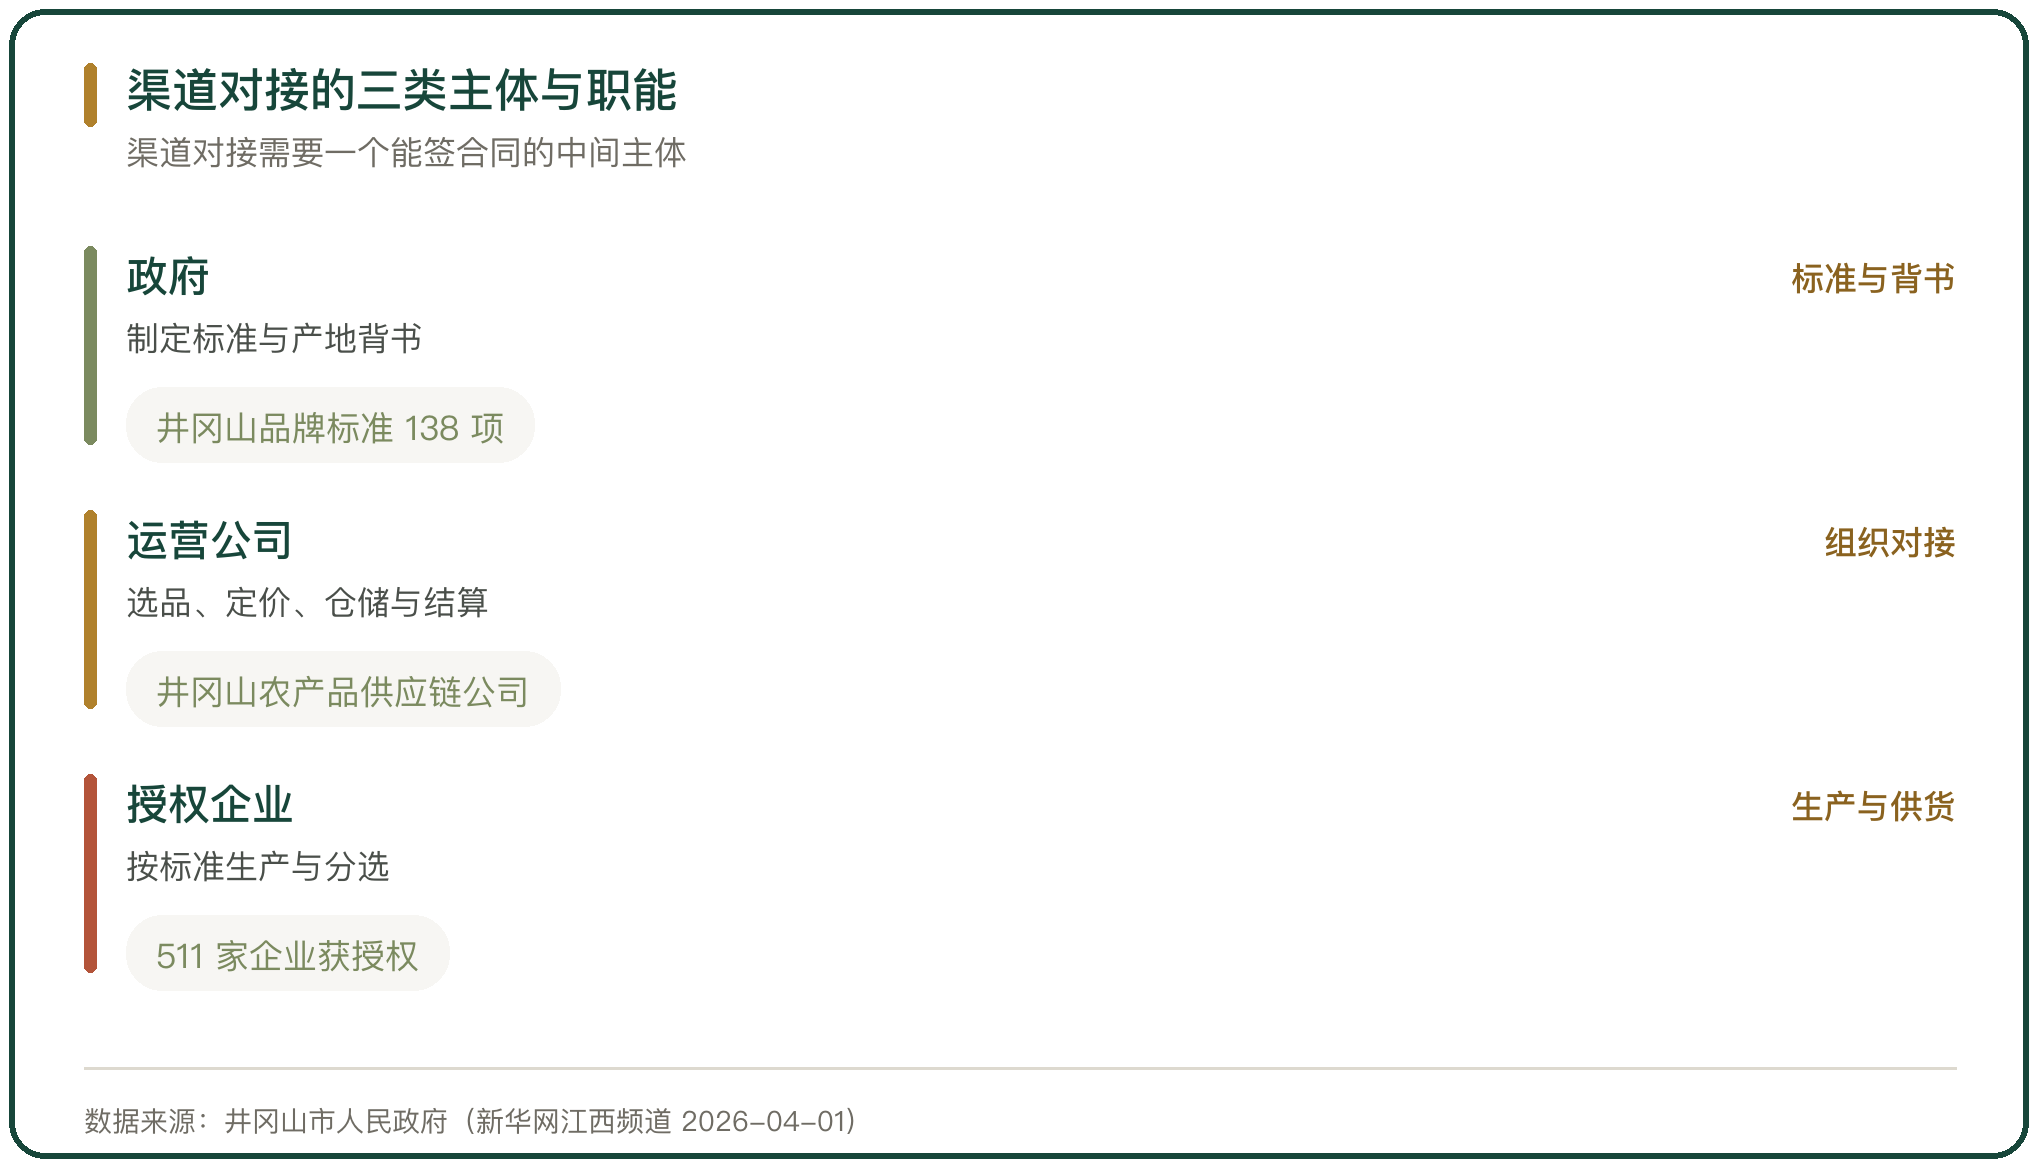
对接需要有人做。政府负责标准与背书,企业负责生产,中间的对接由品牌运营公司或供应链公司承担。这类公司做选品、定价、仓储与结算,把分散的产地主体组织成一个能签合同的供货方。
组织主体的能力决定对接的规模。井冈山市成立专门的品牌管理公司,对稻米、水果、茶叶等八大产业制定从田间到餐桌的全链条标准,发布品牌标准 138 项,511 家企业获得授权,并把授权企业纳入省级智慧监管平台。
七、渠道对接的销量与溢价
销量由渠道的覆盖面决定,溢价由分级与品牌背书决定。品牌农产品进入全国性渠道之后,产地主体的订单从零散采购变成年度合同,销量随渠道网点数增长。
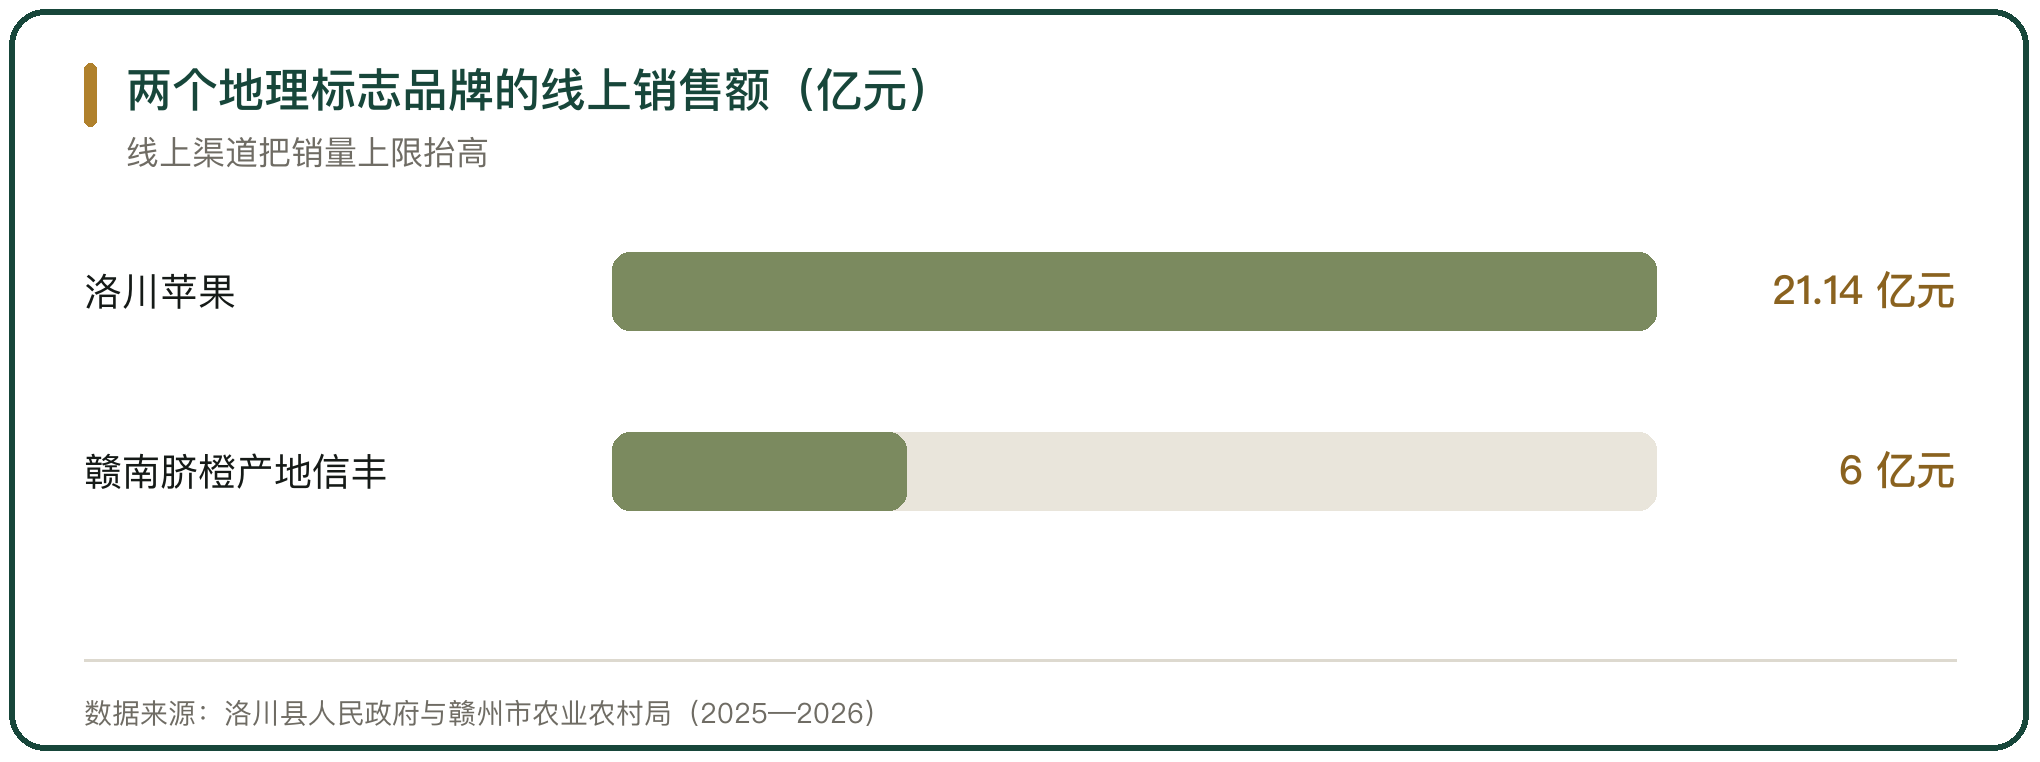
线上渠道把销量的上限抬高。洛川苹果线下有 143 家品牌店遍布 38 个城市,线上有 8000 多家网店,2025 年线上销售额 21.14 亿元;赣南脐橙 2025 年品牌价值 692.94 亿元,连续 11 年位居地理标志品牌水果类第一,产地信丰县 2024 年线上销售额 6 亿元,占总销售额的 40%。
八、渠道对接中的假冒与串货
对接扩大了市场,也扩大了假冒的空间。非核心产区的产品借用品牌名进入渠道,价格比正宗产品低,采购方在没有溯源记录时难以分辨。串货发生在不同渠道之间,低价渠道的货流入高价渠道,打乱分级定价。
约束来自平台的品控与监管的查处。京东基地计划对基地产品执行严于国标的抽检标准,包括禁用农药零检出与每年检测土壤重金属;赣南脐橙的产地县组建维权打假队伍,2024 年侵权投诉量下降 40%。
九、公用品牌渠道对接的判断
渠道对接把品牌从产区的名号变成可交易的供货资格。对接的效果由三件事决定,准入标准能否前置到地块,账期产地主体能否承受,保真手段能否覆盖到批次。
对接不改变品牌的价值来源。溢价来自分级与稳定的品质,渠道只负责把分级后的产品送到愿意付价的客群。产地主体在合同里承担账期与损耗,渠道方承担流量与履约,双方按各自的职能分走价差。渠道越多,标准与溯源的投入越大,对接的稳定性取决于这笔投入能否被溢价覆盖。



写点看法