农产品流通研究|二、品类流通 | 6、特色品类与饮品| 35 食用菌与特色农产品流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·食用菌·渠道商
食用菌的品牌化分成区域公用品牌与企业品牌两路,区域品牌把产地与品质绑在一起,企业品牌把规格与渠道接住。溢价是否落到产地,取决于分级标准的执行程度,以及渠道里的订单归谁。
关键词 食用菌品牌化区域公用品牌企业品牌分级标准品牌溢价渠道准入
关键数据
随州香菇 2025 年区域品牌价值
205.8亿元
连续 3 年居全国食药用菌区域品牌首位,2025 年跻身全国地理标志综合价值百强第 9 位。随州市人民政府(中国食品土畜进出口商会区域品牌价值榜单)
随州香菇带标鲜菇的每公斤溢价
2 至 3元
同等级干菇的基地价比其他产区高 8 至 10 元;2024 年随州干菇均价较全国高 30%,出口产品均价超全国出口均价 50%。随州市人民政府与湖北日报支点财经
古田银耳 2025 年品牌价值
153.45亿元
同期全产业链产值 315 亿元,银耳产量占全国 90% 以上;品牌价值连续 3 年居中国食药用菌区域品牌价值总榜第 2。古田县人民政府(人民网福建频道)
平泉香菇 2024 年线上直播带货交易额
2469万元
同期对接北京、天津商超与农贸市场的直销额 5690 万元;2024 年食用菌全产业链产值 103 亿元。承德市文明办(承德文明网)
百兴食品黑松露酱的年销量
200万瓶
黑松露酱连续 3 年居全国零售渠道销量第一;干品野生牛肝菌与黑松露的出口量位居全国前列。中国食品日报
中延菌业 2024 年营业收入
2.80亿元
杏鲍菇占产品销售总额约 90%,通过专柜进入大型连锁商超与生鲜超市;公司在 4 个生产事业部合计日产杏鲍菇 150 吨。福建省中延菌菇业股份有限公司 2024 年年度报告(全国中小企业股份转让系统披露)
一、食用菌品牌化的两条主线
食用菌的品牌分成两层。一层是区域公用品牌,由产区申请并授权企业使用,把产地范围、品种与品质连在一起;另一部分是企业品牌,由加工或种植企业注册,把规格、包装与渠道接住。
两层叠在一起用。区域品牌解决产地背书,企业品牌解决标准化与订单;产品落到货架上,消费者看到的是企业品牌,采购方认的是区域品牌背后的产地。
二、区域公用品牌的价值与授权
食用菌的区域品牌集中在少数产区。随州市人民政府公布的 2025 年区域品牌价值为 205.80 亿元,连续 3 年居全国食药用菌区域品牌首位;同一年古田银耳的全产业链产值为 315 亿元、品牌价值 153.45 亿元。
品牌价值是一套评估口径下的排序,不等于产区当年的现金流。它的作用是给产区的原料与加工品一个共同的产地标签,让采购方在同等规格下优先认这个产地。
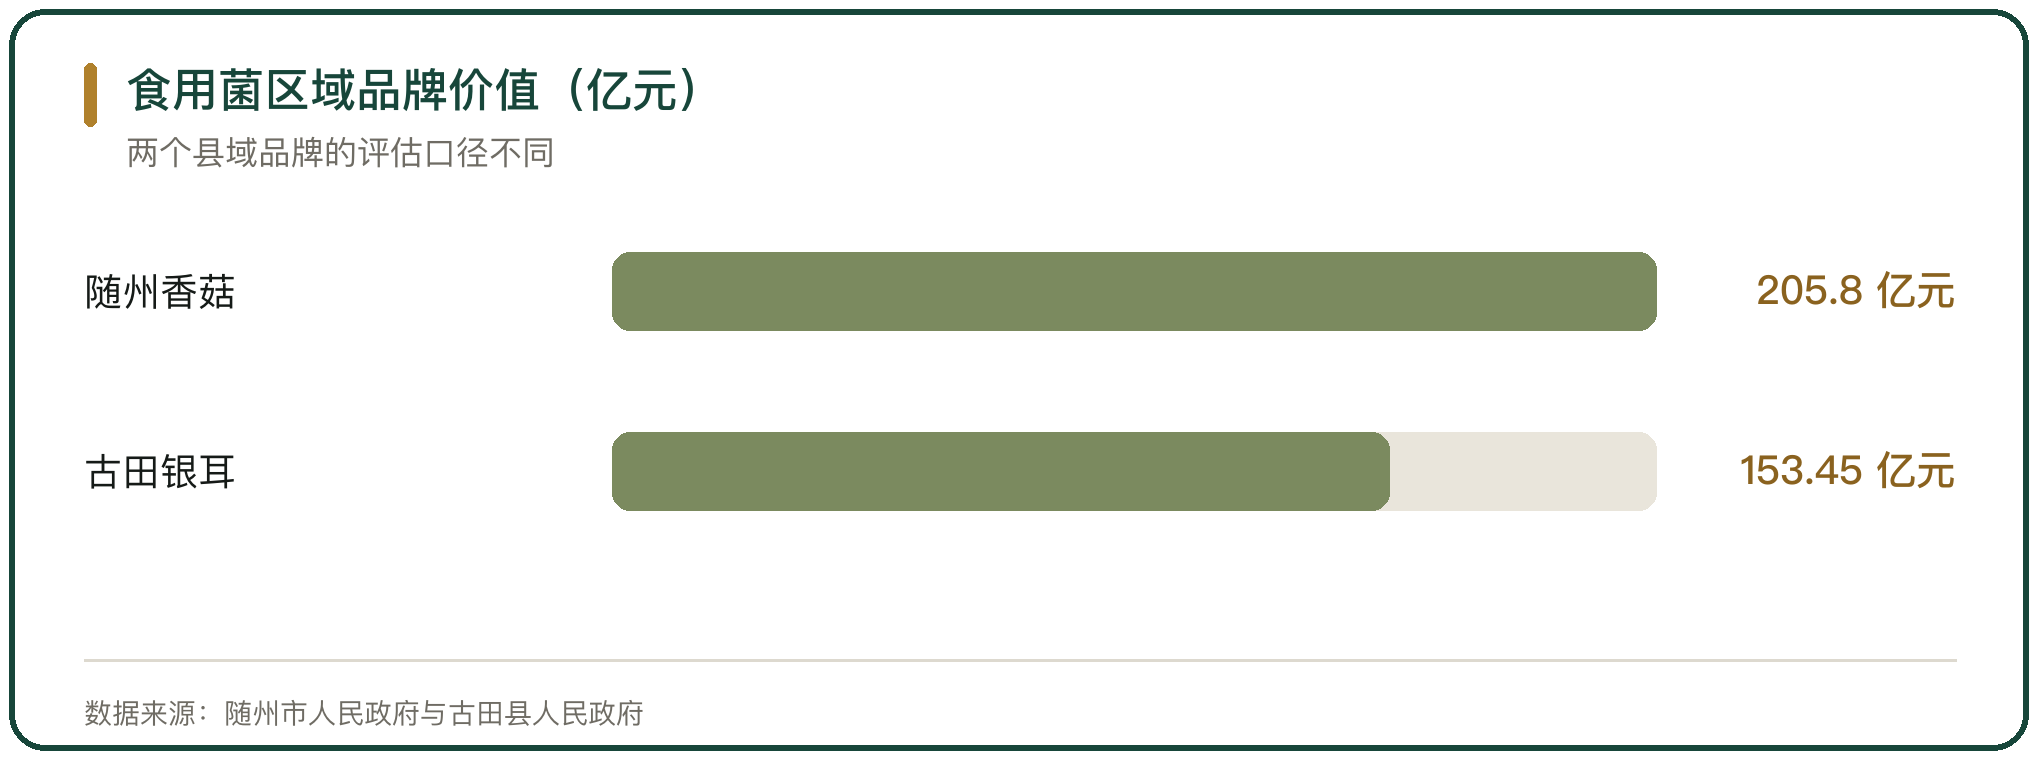
图 1 食用菌区域品牌价值(亿元)
三、品牌溢价的落点
溢价先落在标签上。随州市人民政府的口径是,带标鲜菇每公斤溢价 2 至 3 元,同等级干菇的基地价比其他产区高 8 至 10 元;2024 年随州干菇均价较全国高 30%,出口产品均价超全国出口均价 50%。
溢价的维持取决于供给端有没有跟着品牌扩产。产区扩种之后,原料的等级结构被打散,同等级货的价格差被压窄,品牌溢价跟着收缩。
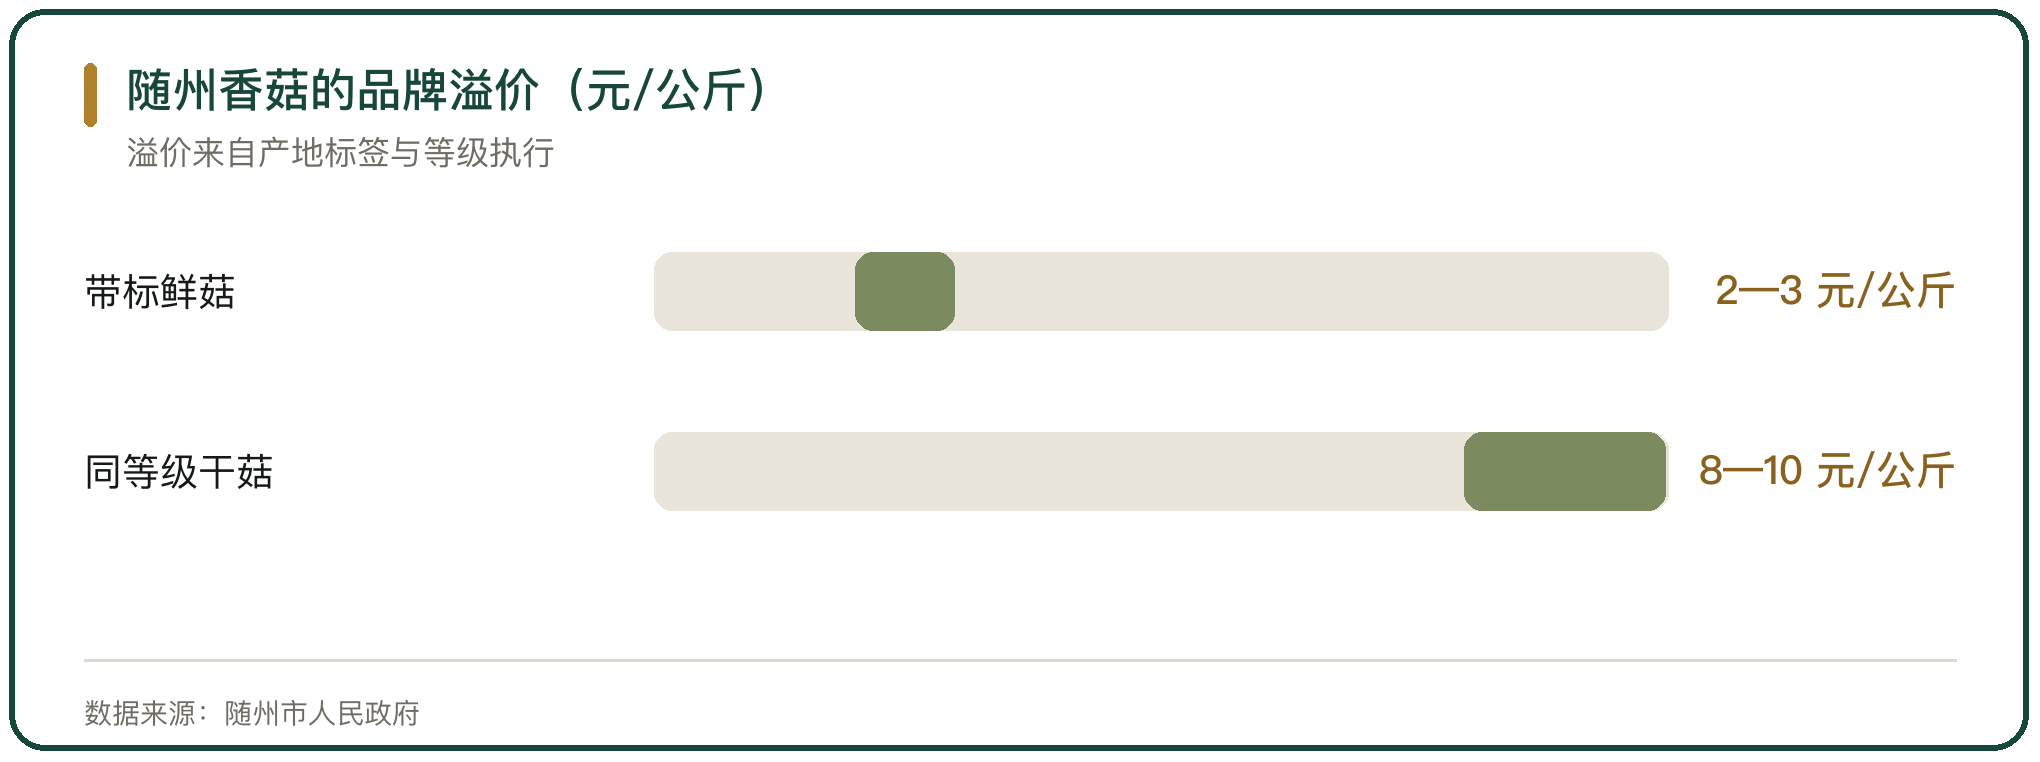
图 2 随州香菇的品牌溢价(元/公斤)
四、分级标准是品牌的地基
品牌要落到价格上,先要有可执行的分级。随州推动《随州香菇分级标准》落地,把优级品率从 58% 提到 72%,仓储损耗率从 8% 降到 3%。
分级解决的是同名不同质。同一产地、同一品种的货,按大小、色泽、含水量与杂质率分档之后,采购方按档采购,好货才有独立的价格。标准不落地,品牌只能停在包装上。
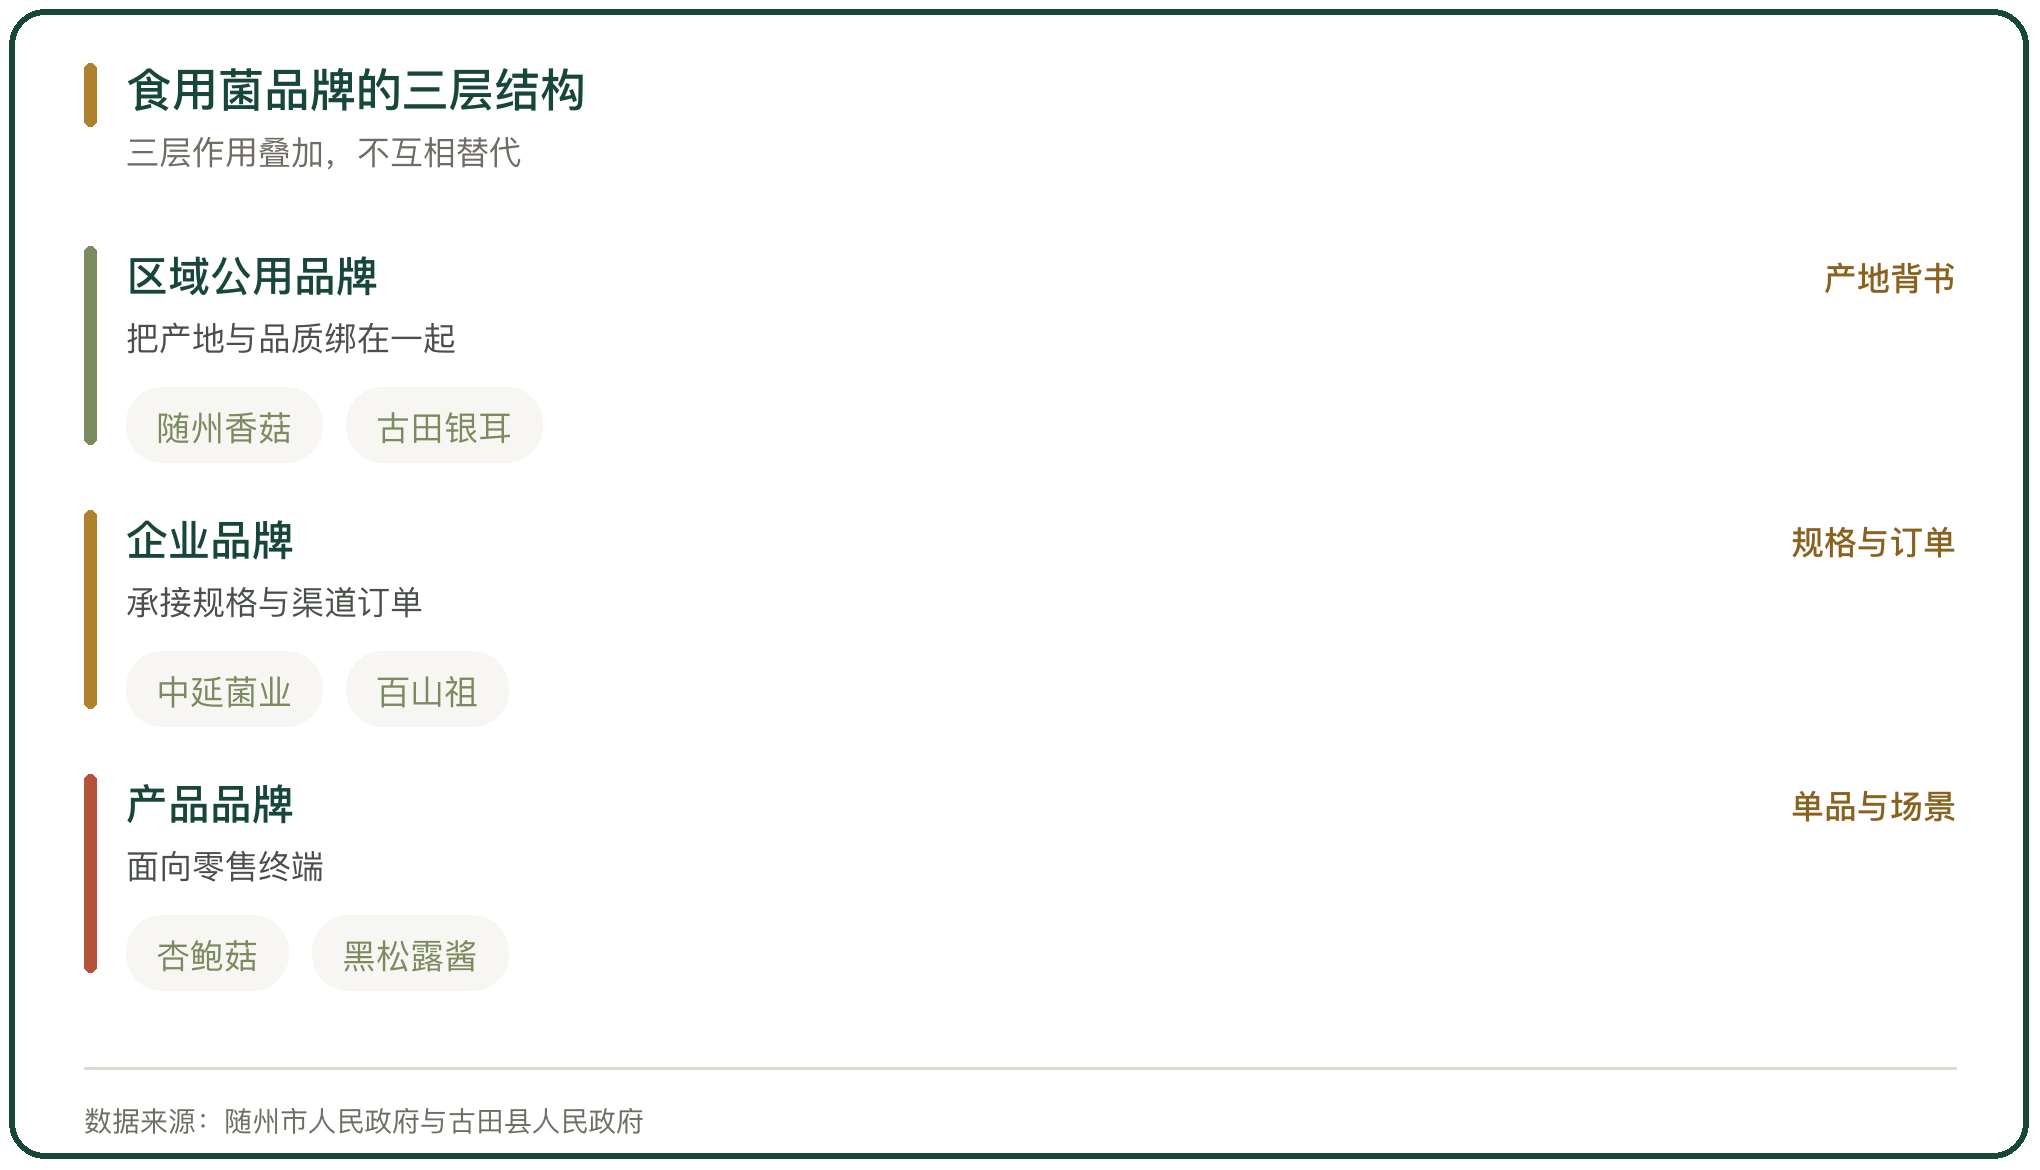
图 3 食用菌品牌的三层结构
五、商超与连锁渠道的准入
商超渠道要的是稳定规格与到货节奏。福建省中延菌菇业股份有限公司 2024 年营业收入 2.80 亿元,杏鲍菇占约 90%,通过专柜进入大型连锁商超与生鲜超市。
入驻商超的门槛在分级与供应能力。专柜要求同一规格常年供货,单品集中、可排产的工厂化企业更容易达标;农户分散供货的品类,多先进入批发市场,再做区域商超。
六、电商与直播渠道的走量
电商与直播把产地直接接到消费者,品牌在链路里露出的机会更多。平泉香菇 2024 年通过线上直播带货的交易额为 2469 万元;古田县 2025 年预计网络零售额 20.69 亿元,同比增长 12.2%。
直播的门槛在履约,不在话术。产地要按订单规模组织采后分级与冷链,快递要覆盖到乡镇,售后要把损耗的比例界定清楚,品牌才经得起复购。
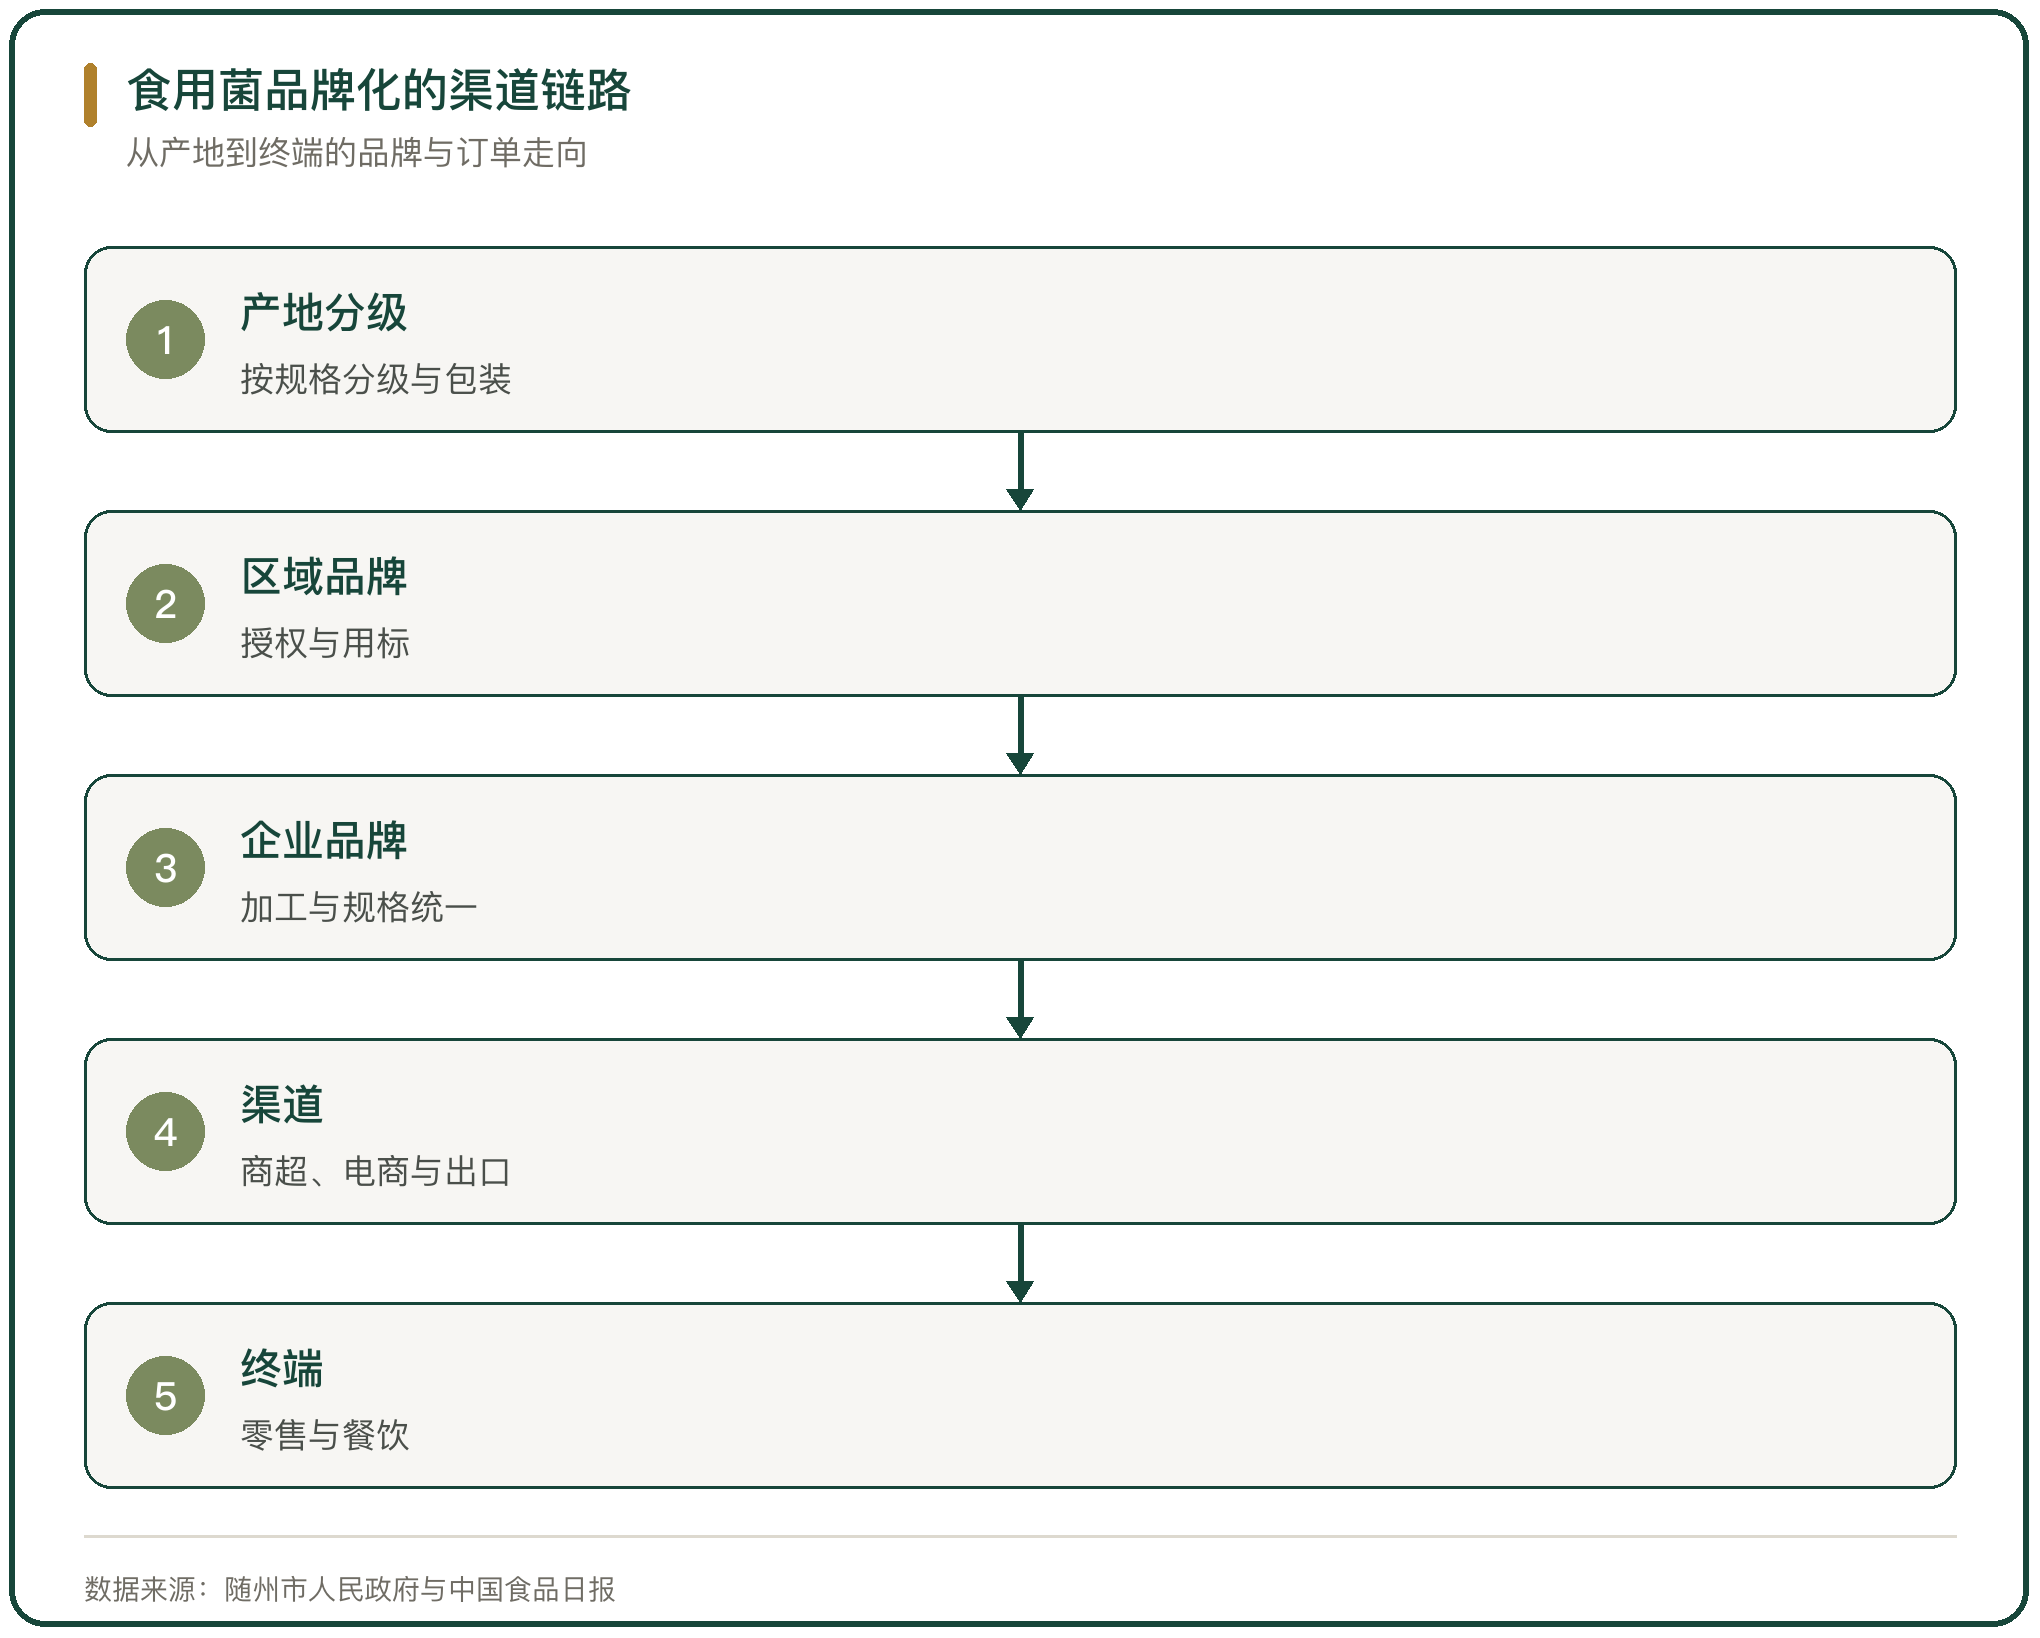
图 4 食用菌品牌化的渠道链路
七、出口环节的自主品牌
出口是食用菌品牌最集中的考场。浙江百兴食品有限公司的黑松露酱连续 3 年居全国零售渠道销量第一,年销量超 200 万瓶,产品覆盖山姆与开市客等会员制商超。
自主品牌的出口与代工出口的差别在定价。以自有品牌出口的企业按规格自报价,代工出口按客户订单排产、赚加工费,两者在同一条产线上的利润结构不同。
八、品牌溢价与产地的分配
品牌溢价不自动回到种植端。产地做的是分级与初加工,品牌与渠道多在县域以外,增值环节跟着品牌走。
把加工留在本地,产地才有分到增值的入口。随州聚集香菇类规模企业近 200 家,全产业链产值近 500 亿元,本地具备菌种、烘干与深加工能力,是产地拿到更多环节收益的前提。
九、品牌化的现实约束
品牌化的约束来自三处。一处是产量与标准的一致性,单产区产量不足或等级波动,供货方难以稳定兑现商超与出口的规格;一处是用标率,授权之后有没有真正按标准生产,决定了品牌是资产还是空壳;一处是区域之间的竞争,同类产区同时推品牌,价格差被摊薄。
约束叠加的结果是,品牌从认定到变现需要时间,短期看谁在卖,长期看谁在按标准生产。
十、食用菌品牌化的判断
食用菌品牌化把产地、标准与渠道连成一条线。区域公用品牌解决产地信用,企业品牌解决规格与订单,分级标准决定溢价是否落到具体的一批货上。
这条线成立的条件是标准执行与渠道组织同时到位。随州的分级标准把优级品率提到 72%,古田的银耳把产地接到直播与批发两条渠道,都是把品牌从标签变成可交付的产品。
食用菌品牌化分成区域公用品牌与企业品牌两路,区域品牌把产地与品质绑在一起,企业品牌把规格与渠道接住。随州市人民政府公布的 2025 年区域品牌价值为 205.80 亿元、带标鲜菇每公斤溢价 2 至 3 元,古田银耳品牌价值 153.45 亿元、全产业链产值 315 亿元。《随州香菇分级标准》把优级品率从 58% 提到 72%、仓储损耗率从 8% 降到 3%。渠道结构决定溢价去向,中延菌业 2024 年营业收入 2.80 亿元、杏鲍菇占约 90%,平泉香菇 2024 年线上直播带货交易额 2469 万元,百兴食品黑松露酱连续 3 年全国零售渠道销量第一、年销量超 200 万瓶。
行内实情
区域公用品牌解决产地信用,企业品牌解决规格与订单,两者的价值不在认定数量,在标准执行与用标率
品牌溢价不自动回到种植端,加工与渠道环节决定增值留在县域以内还是以外
分级标准是把品牌从标签变成价格的前提,没有分级的品牌只能停在包装上
相关问题
食用菌的区域公用品牌和普通商标有什么区别。
区域公用品牌的申请主体是地方政府的产业主管部门或行业协会,授权给产区内符合条件的企业使用,把产地范围、品种与品质连在一起;普通商标由企业自己注册,只在该企业的产品上使用。随州市人民政府公布的 2025 年区域品牌价值为 205.80 亿元、连续 3 年居全国食药用菌区域品牌首位,古田银耳的品牌价值为 153.45 亿元,两者都是区域品牌与企业品牌叠加使用。
品牌溢价为什么不一定落到种植端。
产地的这一环做的是分级与初加工,品牌与渠道多在县域以外,增值环节跟着品牌与订单走。产地具备菌种、烘干与深加工能力,才能把更多环节留在本地。随州聚集香菇类规模企业近 200 家、全产业链产值近 500 亿元,是把加工留在本地之后的产值口径。
食用菌品牌化从哪一步做起。
先把分级标准做出来并落地。随州推动《随州香菇分级标准》落地后,优级品率从 58% 提到 72%、仓储损耗率从 8% 降到 3%,采购方按档采购,好货才有独立价格;标准不落地,品牌只能停在包装上。
名词解释
损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
初加工:对农产品进行的清洗、分级、包装等不改变基本形态的处理。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。





写点看法