

国际竞争对手的对标
一、竞争对手的三个层次
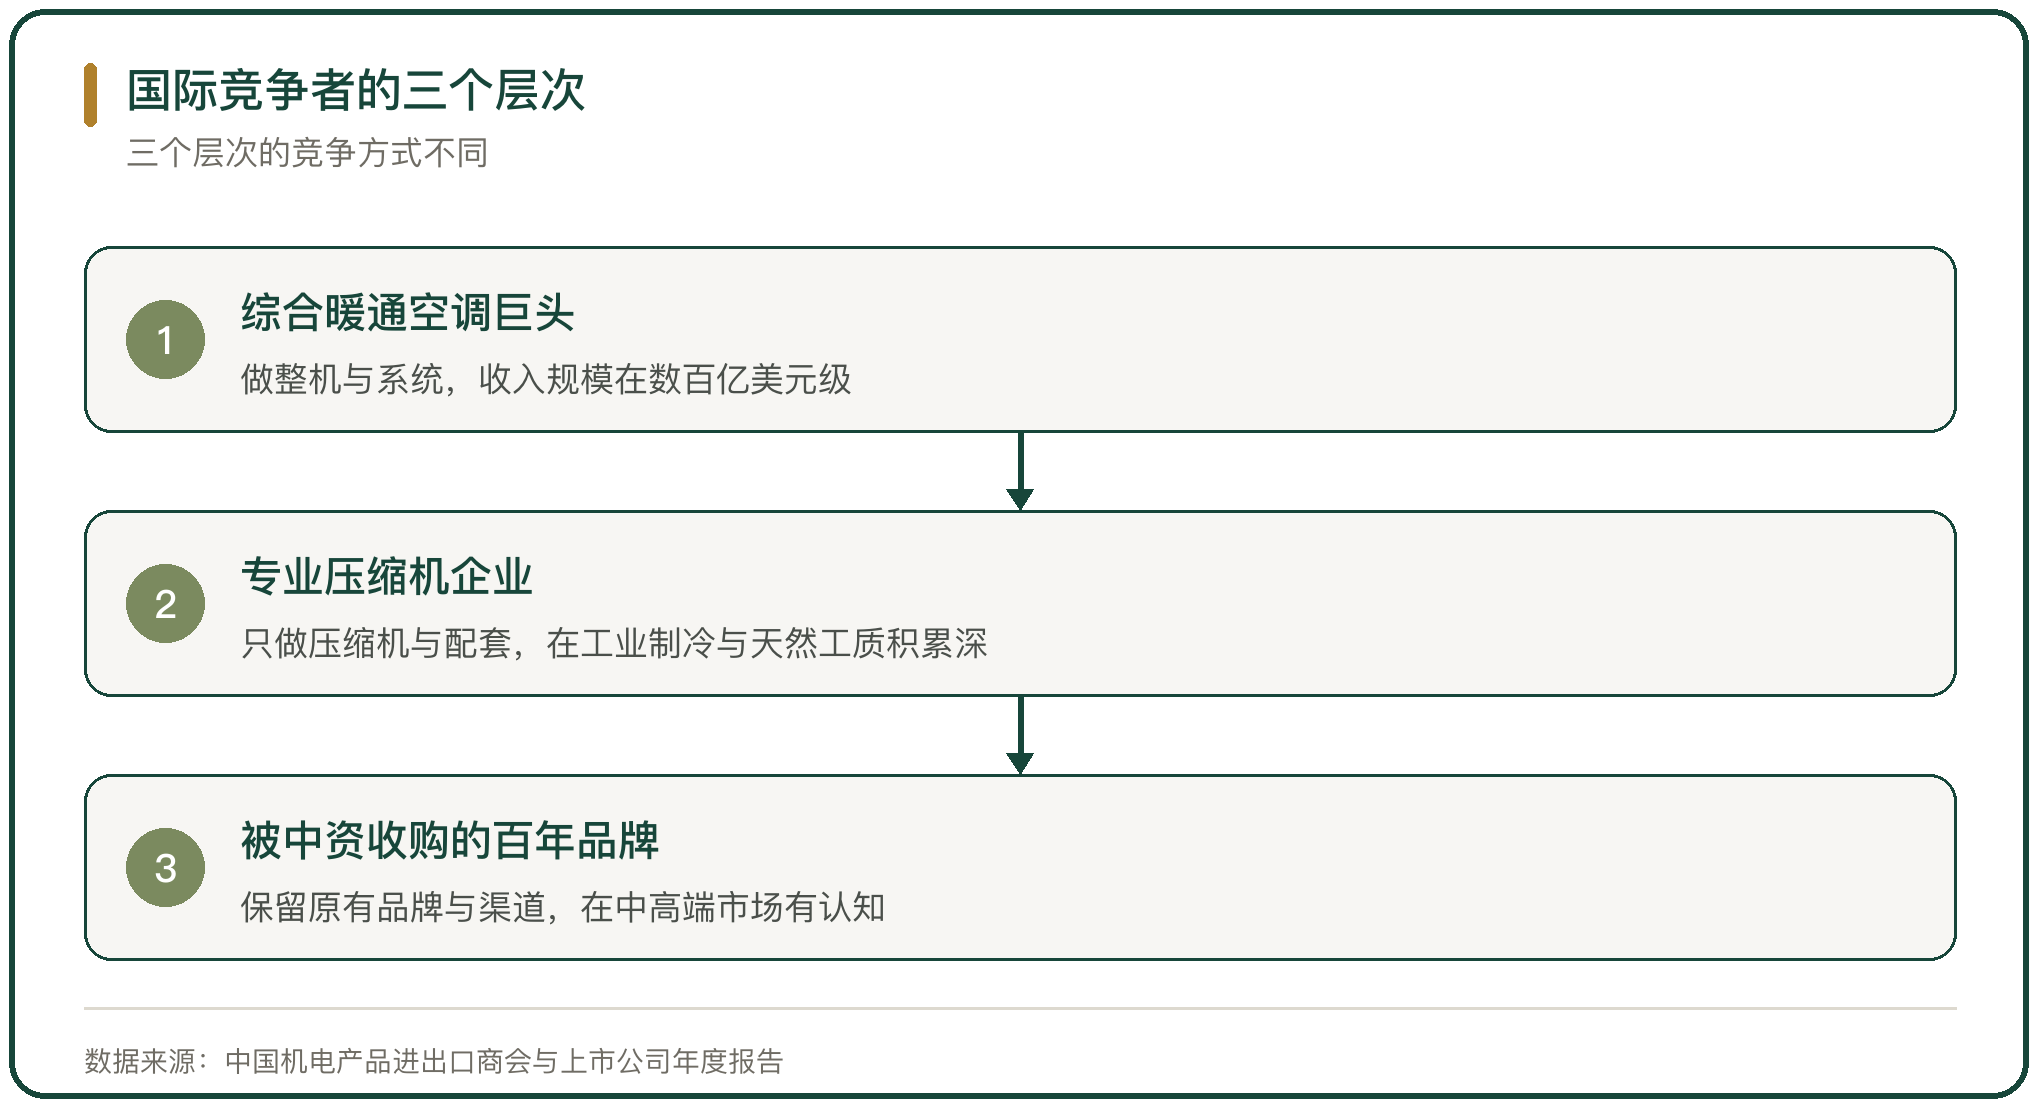
冷链与制冷装备的国际竞争分三个层次。综合暖通空调巨头做整机与系统,产品线覆盖家用、商用与工业,收入规模在数百亿美元级;专业压缩机企业只做压缩机与配套,在工业制冷与天然工质领域积累深;被中国资本收购的百年品牌保留原有品牌与渠道,在中高端市场有认知。
三个层次的竞争方式不同。综合巨头靠系统集成与服务,专业企业靠技术与配件,百年品牌靠品牌与渠道。中国企业与它们的竞争,落在不同的层次上。
二、开利的规模与业务结构
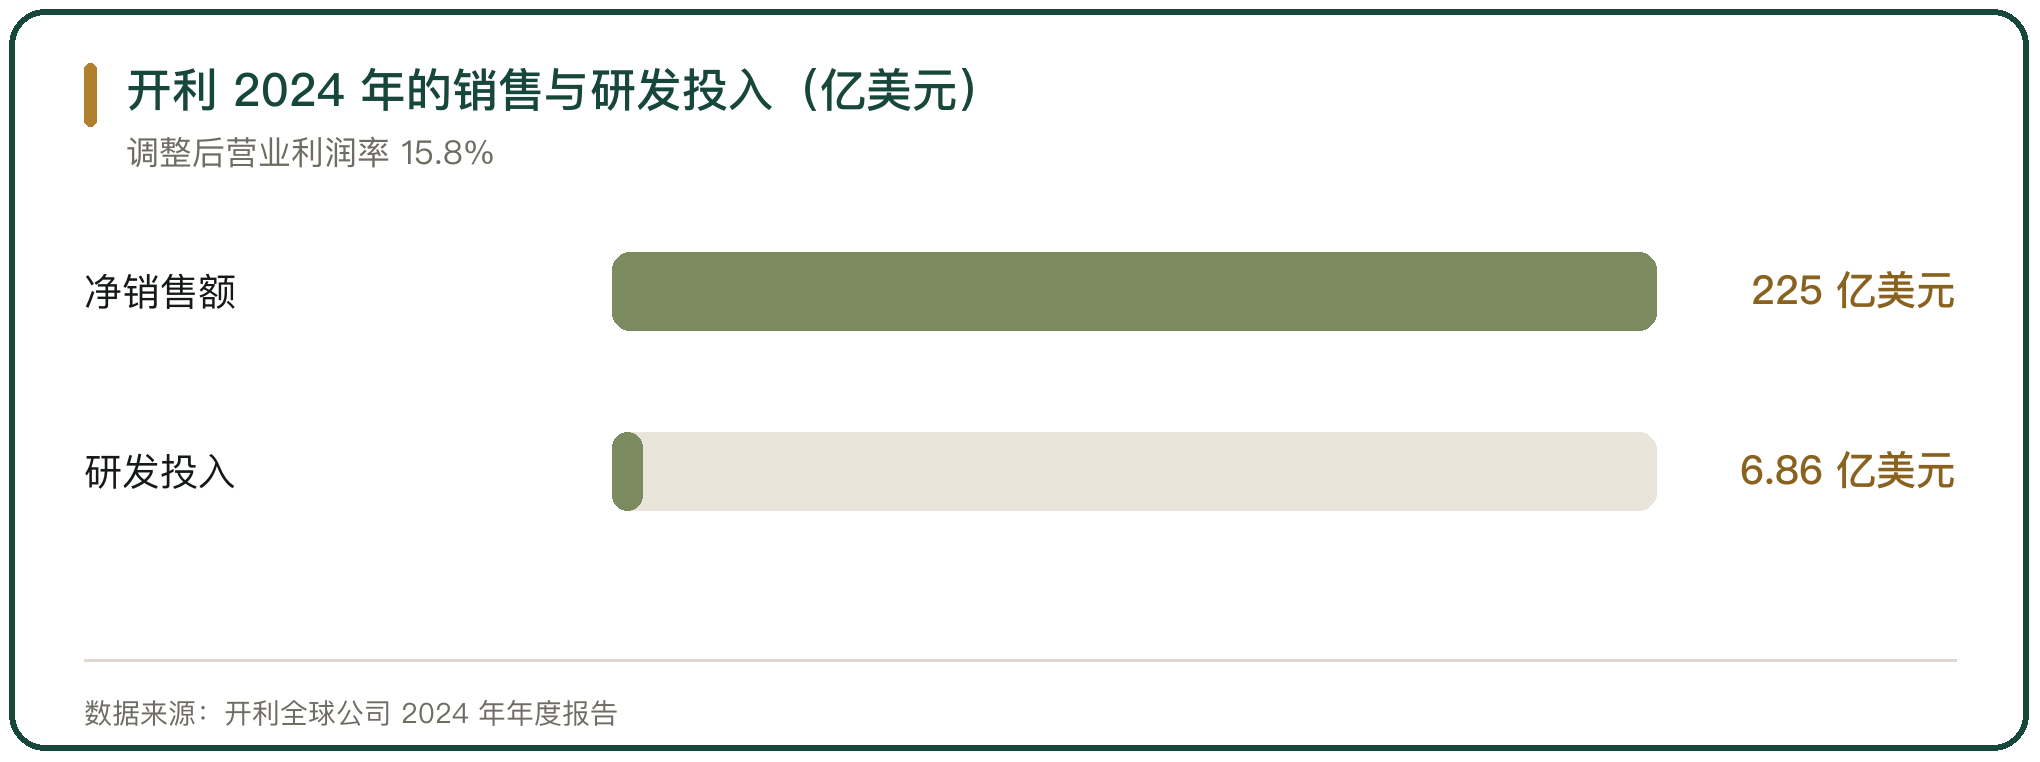
开利是全球暖通空调与制冷的综合企业。据开利全球公司 2024 年年度报告(美国证券交易委员会披露),公司 2024 年净销售额 225 亿美元、同比增长 19%,调整后营业利润 35 亿美元、调整后营业利润率 15.8%,研发投入 6.86 亿美元,员工约 4.8 万名,覆盖约 160 个国家和地区,旗下品牌 35 个以上。
开利的规模来自系统与服务。公司把设备、控制系统与服务打包销售,服务收入随装机量累积。据开利 2024 年年度报告披露,公司当年第四季度制冷业务有机销售下降 6%,主要来自北美卡车与挂车制冷,其余业务大体持平。
三、大金的垂直一体化
大金是同时自制压缩机与制冷剂的企业。据大金工业《2024 财年决算说明》,公司 2024 财年(截至 2025 年 3 月)净销售额 47523 亿日元、约 289.8 亿欧元,营业利润 4017 亿日元、营业利润率 8.5%。公司在美国、欧洲、亚洲与中东设有生产基地。
垂直一体化带来成本与性能的双重空间。自制压缩机与制冷剂,让大金可以同步调整部件与系统参数;跨区域的生产基地,让公司贴近市场交付。据大金工业发布的信息,公司 2025 年在沙特吉达新建生产设施以服务区域增长。
四、专业压缩机企业的份额
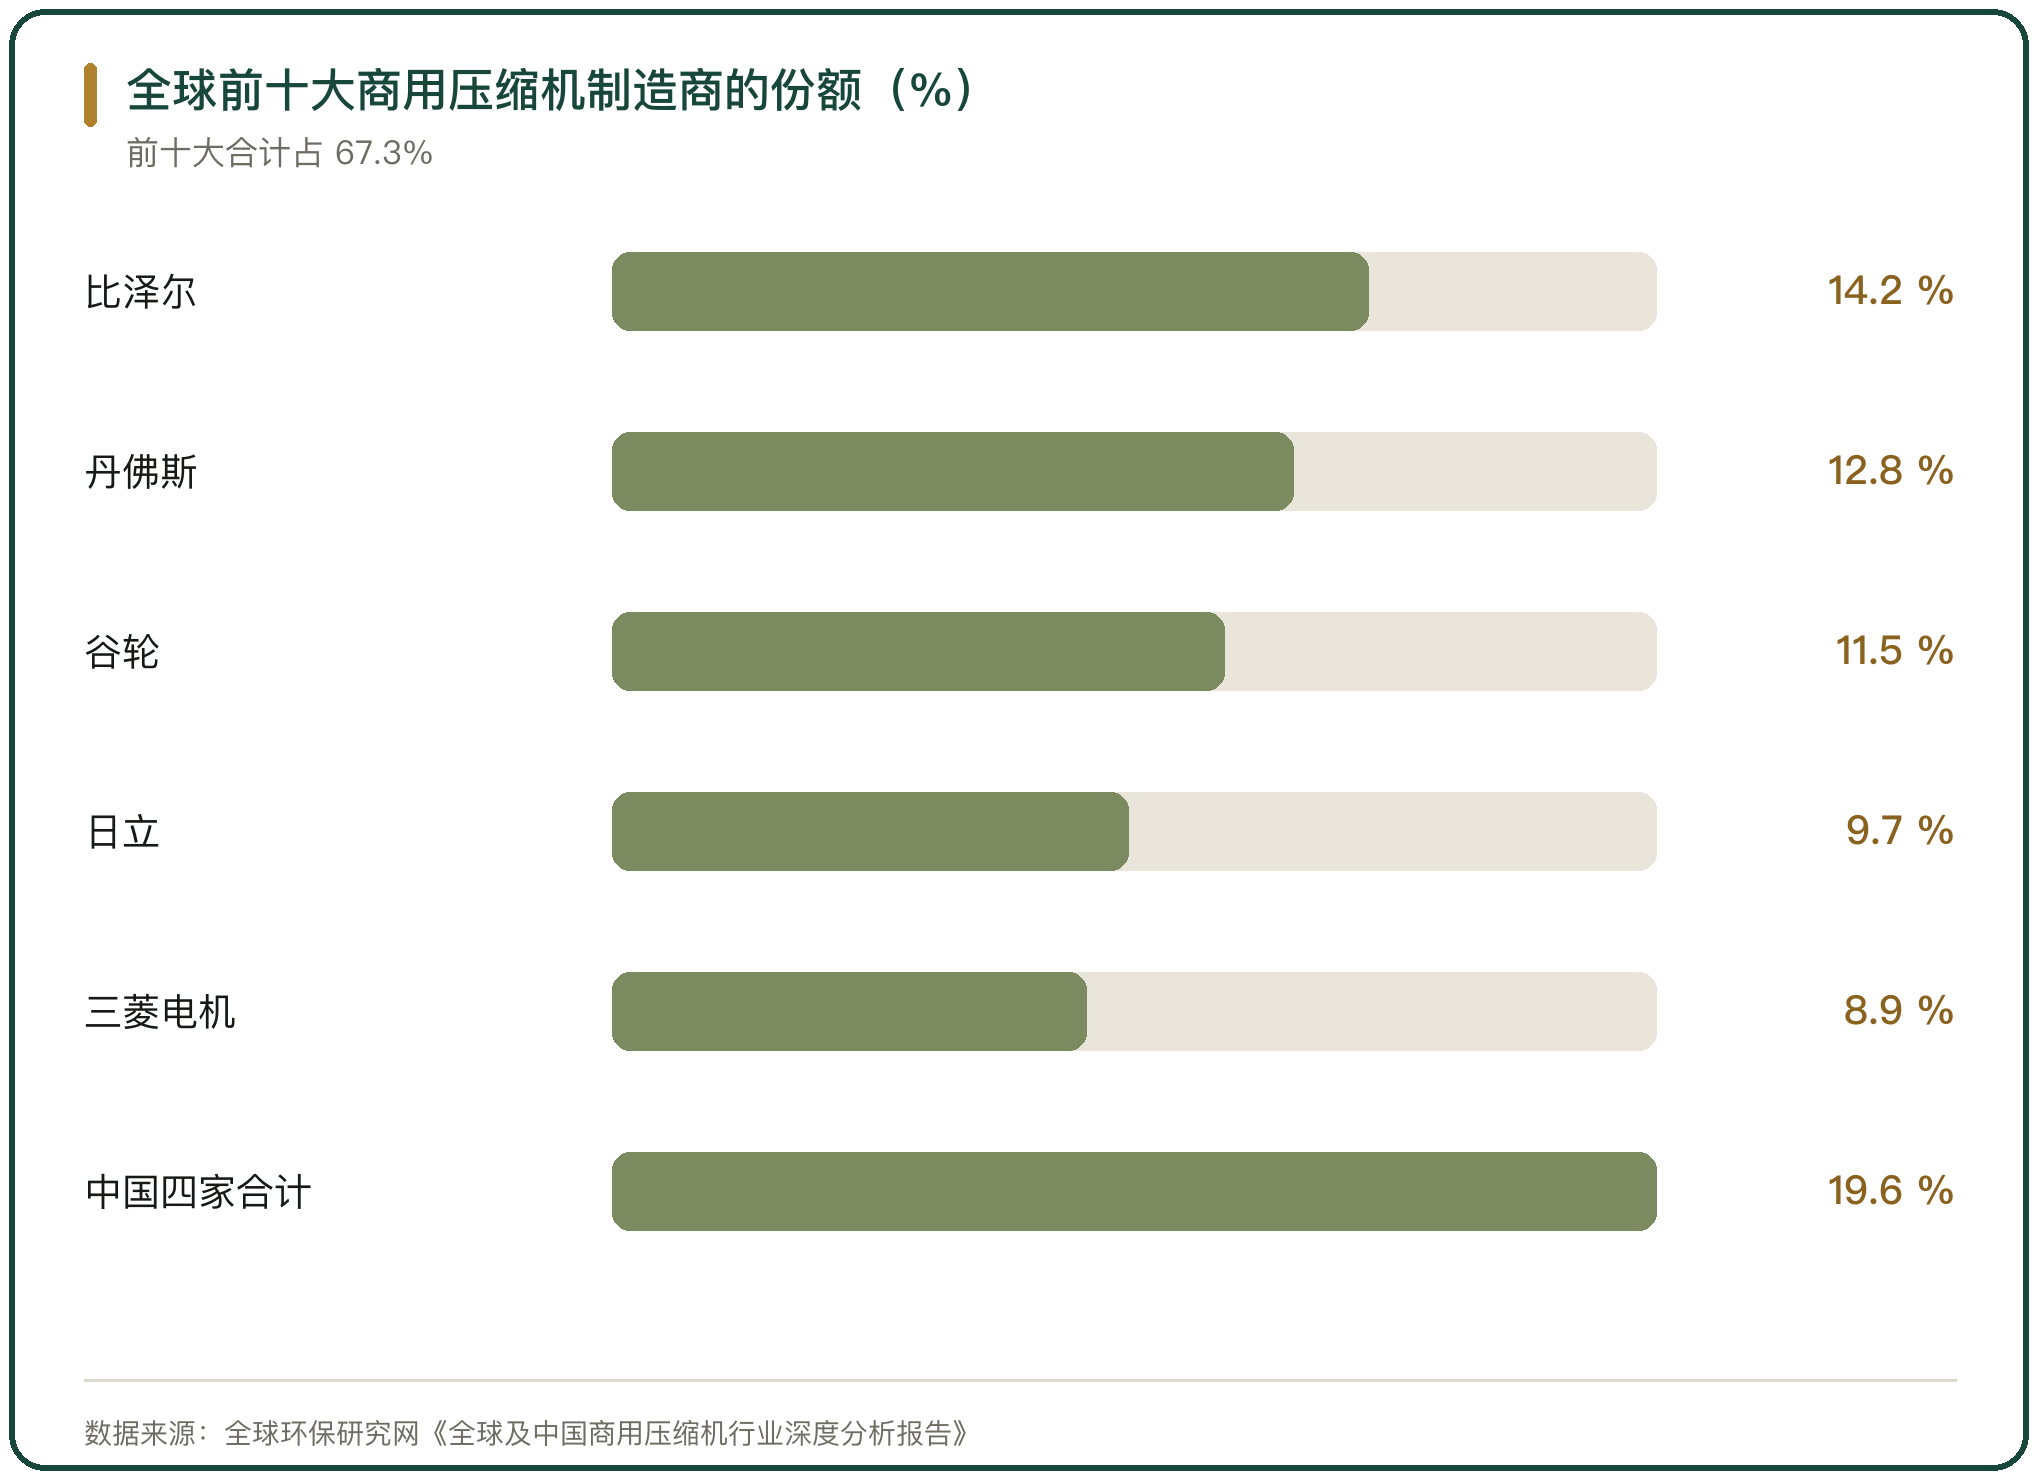
专业压缩机企业的份额集中在少数几家。据全球环保研究网《全球及中国商用压缩机行业深度分析报告》,全球前十大商用压缩机制造商合计占据市场份额的 67.3%,其中比泽尔、丹佛斯、谷轮、日立、三菱电机的市场占有率分别为 14.2%、12.8%、11.5%、9.7% 与 8.9%;中国企业格力、美的、海立股份与冰轮环境在全球市场的合计份额达到 19.6%,较 2025 年提升 2.1 个百分点。
中国企业的份额增长来自性价比。据同一份报告,份额提升主要依托磁悬浮离心机与变频螺杆机的性价比优势。专业压缩机企业的位置在工业制冷与天然工质,比泽尔、丹佛斯在氨与二氧化碳系统上有长期积累。
五、百年品牌的溢价来源
百年品牌的溢价来自历史与认知。顿汉布什 1906 年在美国成立,是历史悠久的商用暖通空调制造商。冰轮环境 2012 年通过香港子公司收购其 98.65% 的股权,2015 年将资产注入上市公司。据冰轮环境披露,顿汉布什的收入从 2015 年的约 11.3 亿元增长到 2025 年的约 26 亿元。
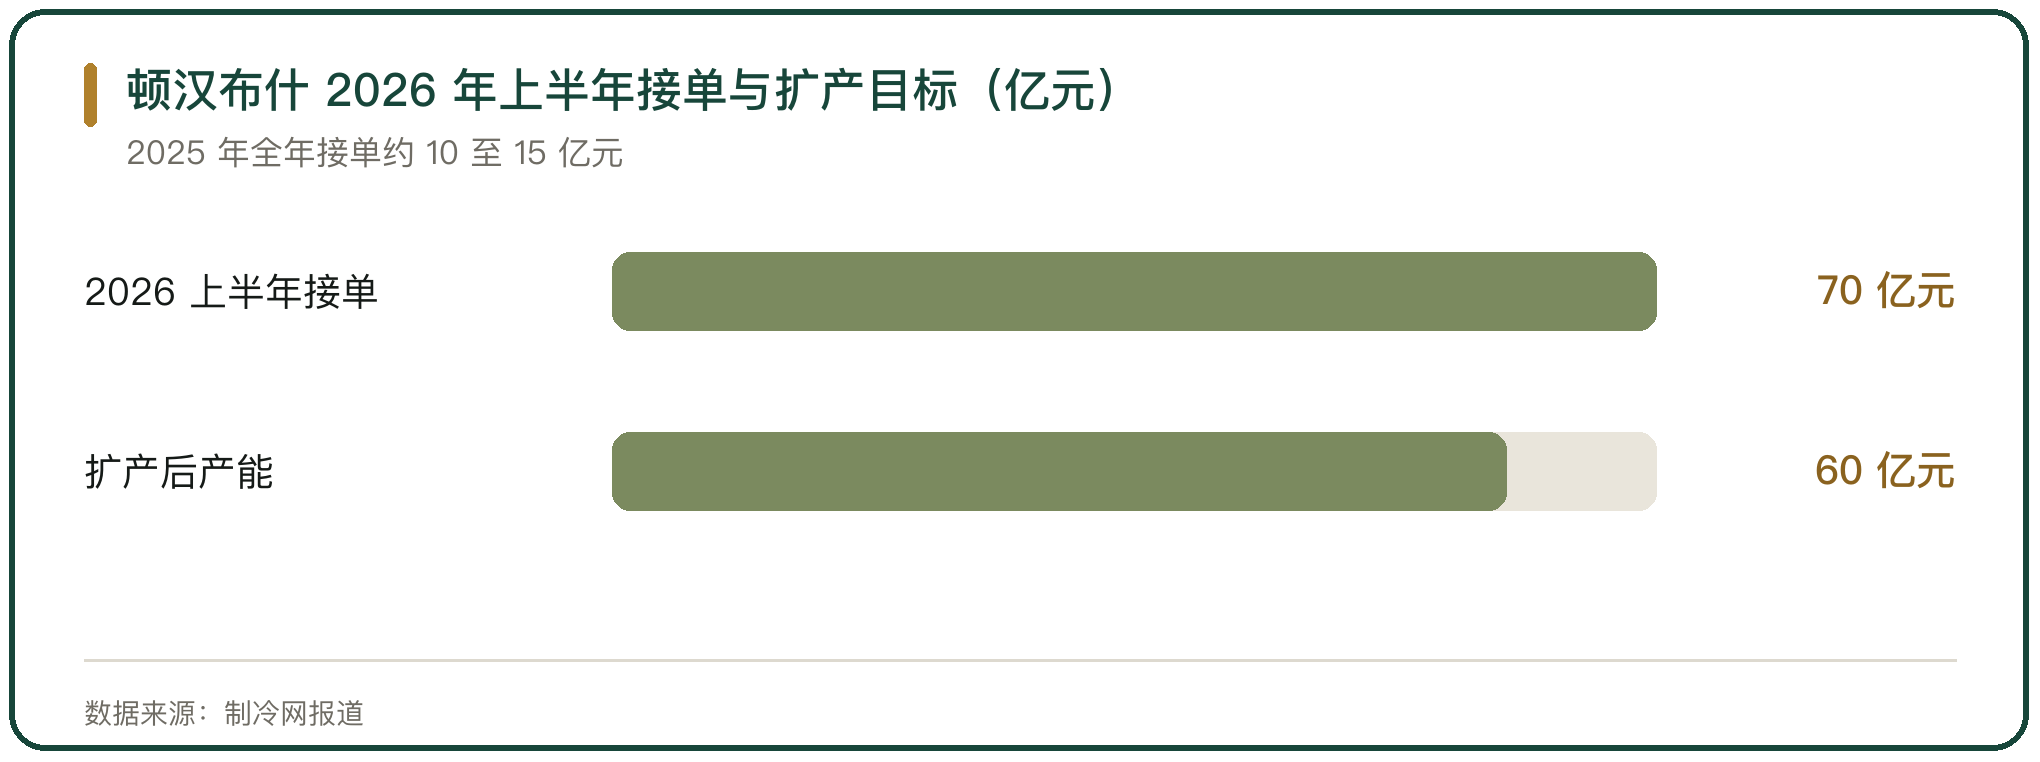
品牌的价值在数据中心的准入上体现。北美数据中心客户对冷源设备的可靠性要求高,倾向选择有品牌历史与本地服务能力的供应商。据制冷网报道,顿汉布什 2025 年全年接单约 10 至 15 亿元,2026 年上半年接单 70 亿元以上。
六、中国企业的性价比位置
中国企业在国际竞争里的位置是性价比。国产制冷机组在能效比上从 5 年前的 1.8 提升到 2.4,接近国际一线品牌水平,价格约为进口机组的 55% 至 65%。价格优势来自国内完整的供应链与制造规模。
性价比的位置在不同市场的结果不同。价格敏感的新兴市场,性价比直接转化为订单;品牌与认证要求高的欧美市场,性价比要在满足认证与售后要求之后才起作用。据中国机电产品进出口商会数据,2024 年我国空调产品出口 8742 万台、167 亿美元、同比增长 28.7% 与 23.9%,增长集中在拉美、中东与东盟市场。
七、对标中的产能与交付差距
产能与交付是中国企业与国际巨头对标的关键变量。据制冷网报道,开利、江森自控等企业在数据中心订单快速增长的同时,产能扩张速度受限,交付周期从原来的 1 至 2 个季度拉长到 12 至 18 个月,排产已推后。订单外溢到有产能的供应商。
中国企业的产能弹性更强。据制冷网报道,顿汉布什 2025 年全年接单约 10 至 15 亿元,2026 年上半年接单 70 亿元以上,美国工厂计划把产能扩 4 至 5 倍,从十几亿元扩到约 60 亿元。国内已认证的工厂承接非美地区订单,海外基地承接北美订单。
八、对标中的认证与服务差距
认证与服务是中国企业进入欧美市场的两处短板。认证方面,进入北美市场要取得 UL 或同等国家认可实验室的认证,进入欧洲要满足机械指令与电磁兼容指令;服务方面,欧美客户要求本地备件库与快速响应,服务网点密度决定客户愿不愿意下单。
两处差距都在缩小。据冰轮环境海外的业务材料,公司在秘鲁、智利、厄瓜多尔与阿根廷设立办事处,通过技术、本地服务与中央备件库的模式覆盖拉丁美洲。服务的本地化程度决定中国企业在高端市场能拿到的份额。
九、对标中的盈利水平差距
盈利水平的差距体现在收入结构上。综合巨头的服务收入随装机量累积,服务毛利率高于设备;中国企业的收入以设备销售为主,服务收入占比低。收入结构的差异,决定两家企业账面毛利率的差距。
中国企业的盈利水平在改善。据冰轮环境技术股份有限公司 2025 年年度报告,公司海外业务毛利率 30.95%、同比提升 1.42 个百分点,高于国内业务的 24.95%。海外业务的毛利率高于国内,说明品牌与认证带来的溢价在兑现。
十、国际竞争对手对标的判断
冷链与制冷装备的国际竞争分三个层次,综合巨头、专业压缩机企业与百年品牌。综合巨头靠系统集成与服务,专业企业靠技术与配件,百年品牌靠品牌与渠道。中国企业与它们的差距在系统集成能力与服务收入的比重,单一产品的性能差距已经不大。
对标的结果落在具体的数字上。据全球环保研究网《全球及中国商用压缩机行业深度分析报告》,全球前十大商用压缩机制造商合计占据 67.3% 的市场份额,中国企业格力、美的、海立股份与冰轮环境的合计份额达到 19.6%。据开利全球公司 2024 年年度报告,公司当年净销售额 225 亿美元;据大金工业《2024 财年决算说明》,公司 2024 财年净销售额 47523 亿日元。规模差距在缩小,结构差距还在。



写点看法