

供应链金融的风险与爆雷案例
关键词 供应链金融仓单重复质押应收账款融资性贸易爆雷监管禁令
一、供应链金融爆雷的共同机制
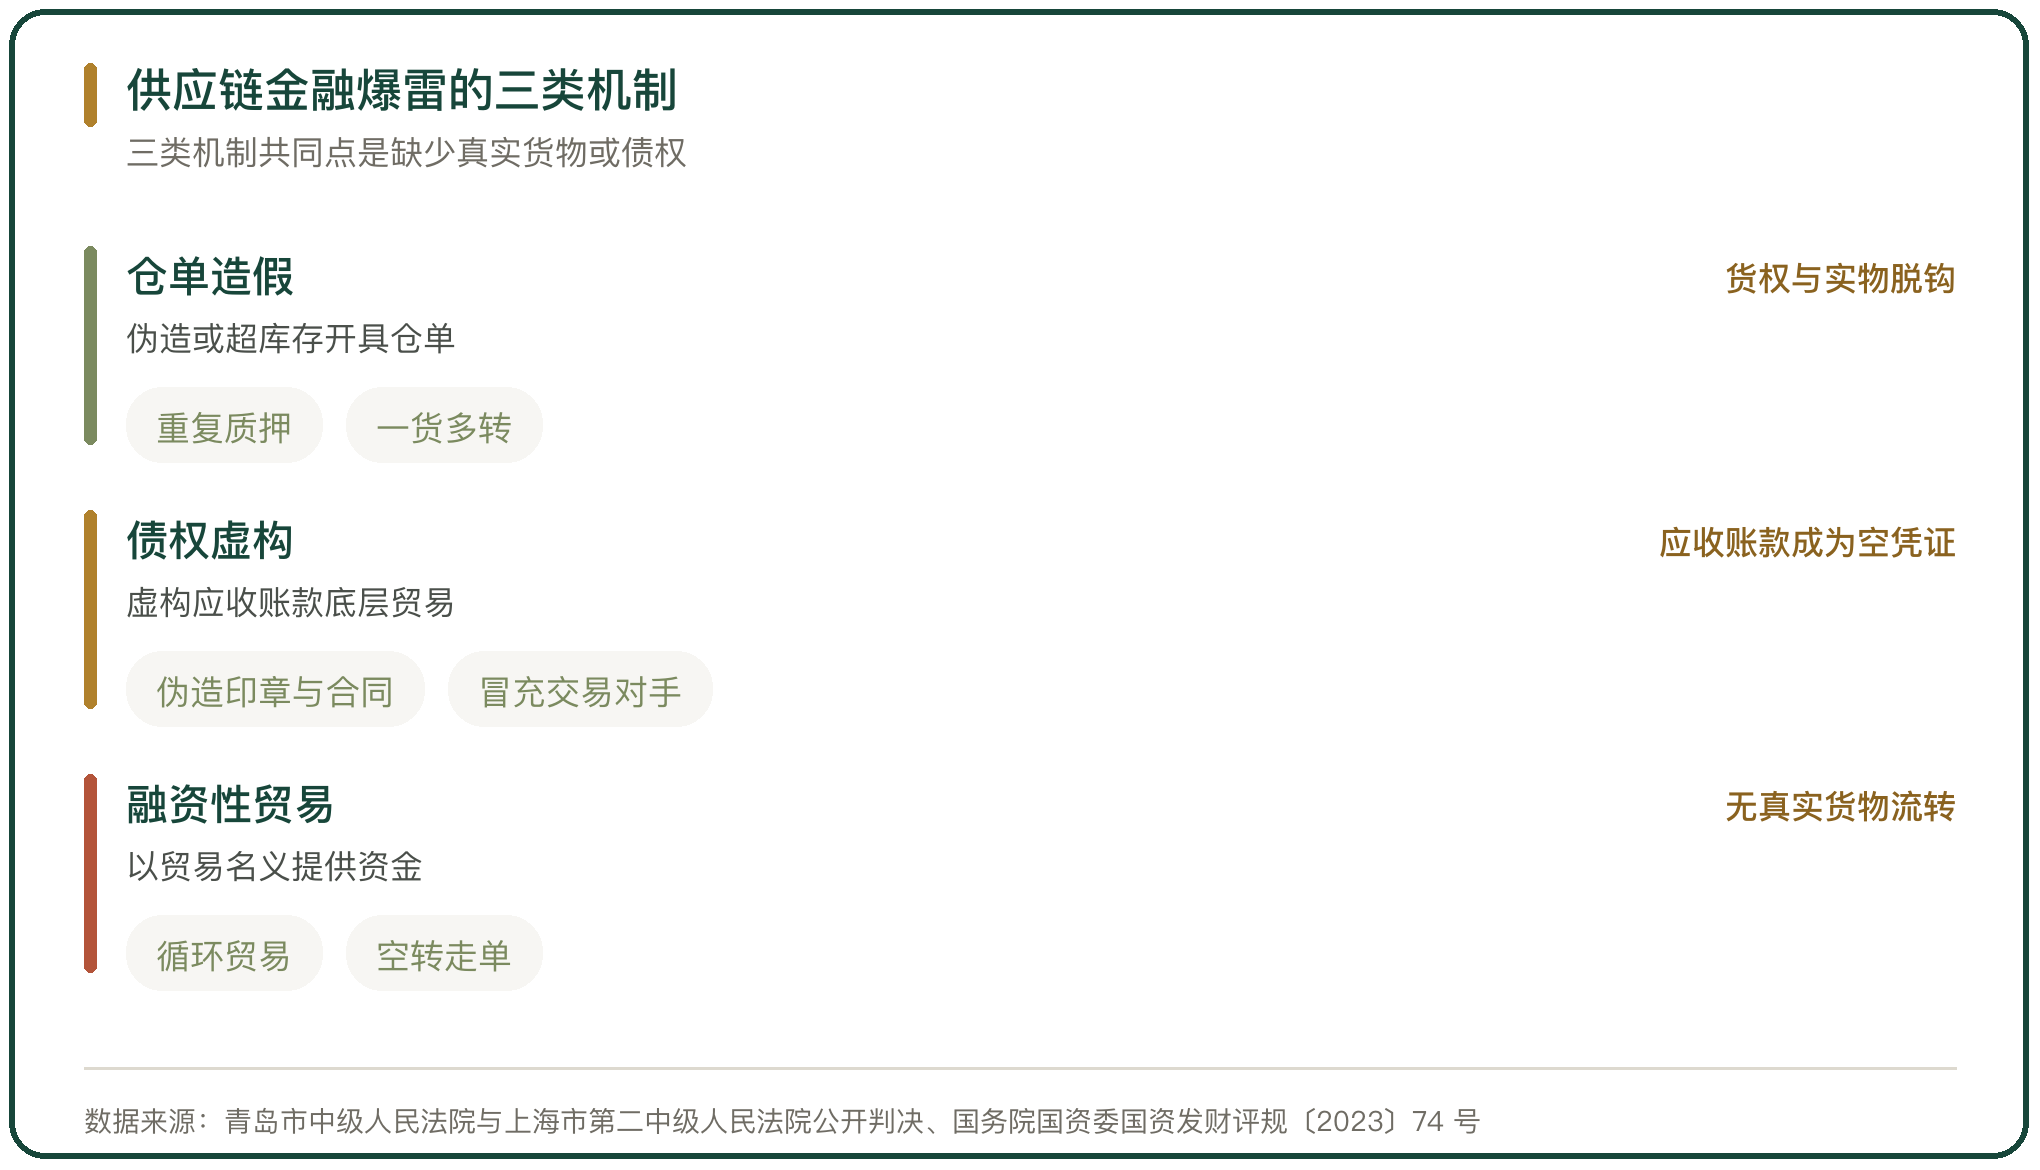
供应链金融把货物的信用与应收账款转化为融资依据,两种依据都要求底层资产真实存在。爆雷的共同机制是底层资产与凭证脱钩:仓单对应不到货物,或者应收账款对应不到贸易。凭证与实物之间一旦缺少可核验的对应关系,同一批货或同一笔账款就可能在多个资金方之间重复使用。
这一机制与品类有关。大宗商品标准化程度高、流动性强、单笔金额大,适合作为质押物,也就成为重复质押与融资性贸易的多发领域。冷链冻品与粮油等农产品具备货值高、易储存的特点,同样落入这一范围。
二、仓单造假的判决:青岛港案
青岛市中级人民法院 2018 年 12 月 10 日一审判决一起合同诈骗、信用证诈骗案。法院查明,被告单位德正资源控股有限公司在明显不具备还款及履行合同能力的情况下,采取重复编排货物信息、私刻印章等手段伪造氧化铝、铝锭、电解铜仓单与转货证明等货权凭证,并使用伪造的凭证欺骗仓储监管公司出具监管仓单,或通过给予仓储公司人员财物出具内容虚假或超出库存数量的仓单,再以虚假仓单与国内外公司签订销售、回购合同,骗取多家公司资金共计 123 亿余元,其中 2.7 亿余元未遂。
资金链条延伸到银行。该案通过重复质押或将伪造货权凭证质押给银行,骗取 13 家银行贷款、信用证与承兑汇票,共计 36 亿余元。涉案商品数量约为 30 万吨氧化铝、2 万吨铜与 7 万吨到 8 万吨铝锭。法院判处被告单位罚金 30.12 亿元。
三、仓储方的连带责任
仓储公司出具仓单,就要为仓单的真实性承担相应责任。青岛港案的后续诉讼中,多家银行在向借款企业追债受阻后,转而起诉涉事的物流与仓储公司。中国日报网财经报道的一起案件里,一家央企子公司作为涉案物流方被终审判决赔偿银行 3.77 亿元,该公司于 2018 年 12 月申请破产清算,审计显示其总资产 6158 万元、负债 7.75 亿元、其中包括前述 3.77 亿元债务。
仓储方的连带责任把货权核验的重要性摆在合同层面。银行在选择监管仓时,不仅要看仓储企业的资质,还要看仓单是否由独立第三方出具、货物能否随时盘点核实。
四、应收账款虚构的判决:承兴系案
上海市第二中级人民法院 2022 年 11 月 1 日一审判决的承兴系案,暴露了应收账款虚构的完整手法。2015 年到 2019 年,相关公司利用与京东、苏宁等公司的供应链贸易背景,通过伪造公司印章、伪造购销合同等底层资料,虚构应收账款债权,再以应收账款转让及回购协议向多家金融机构融资。
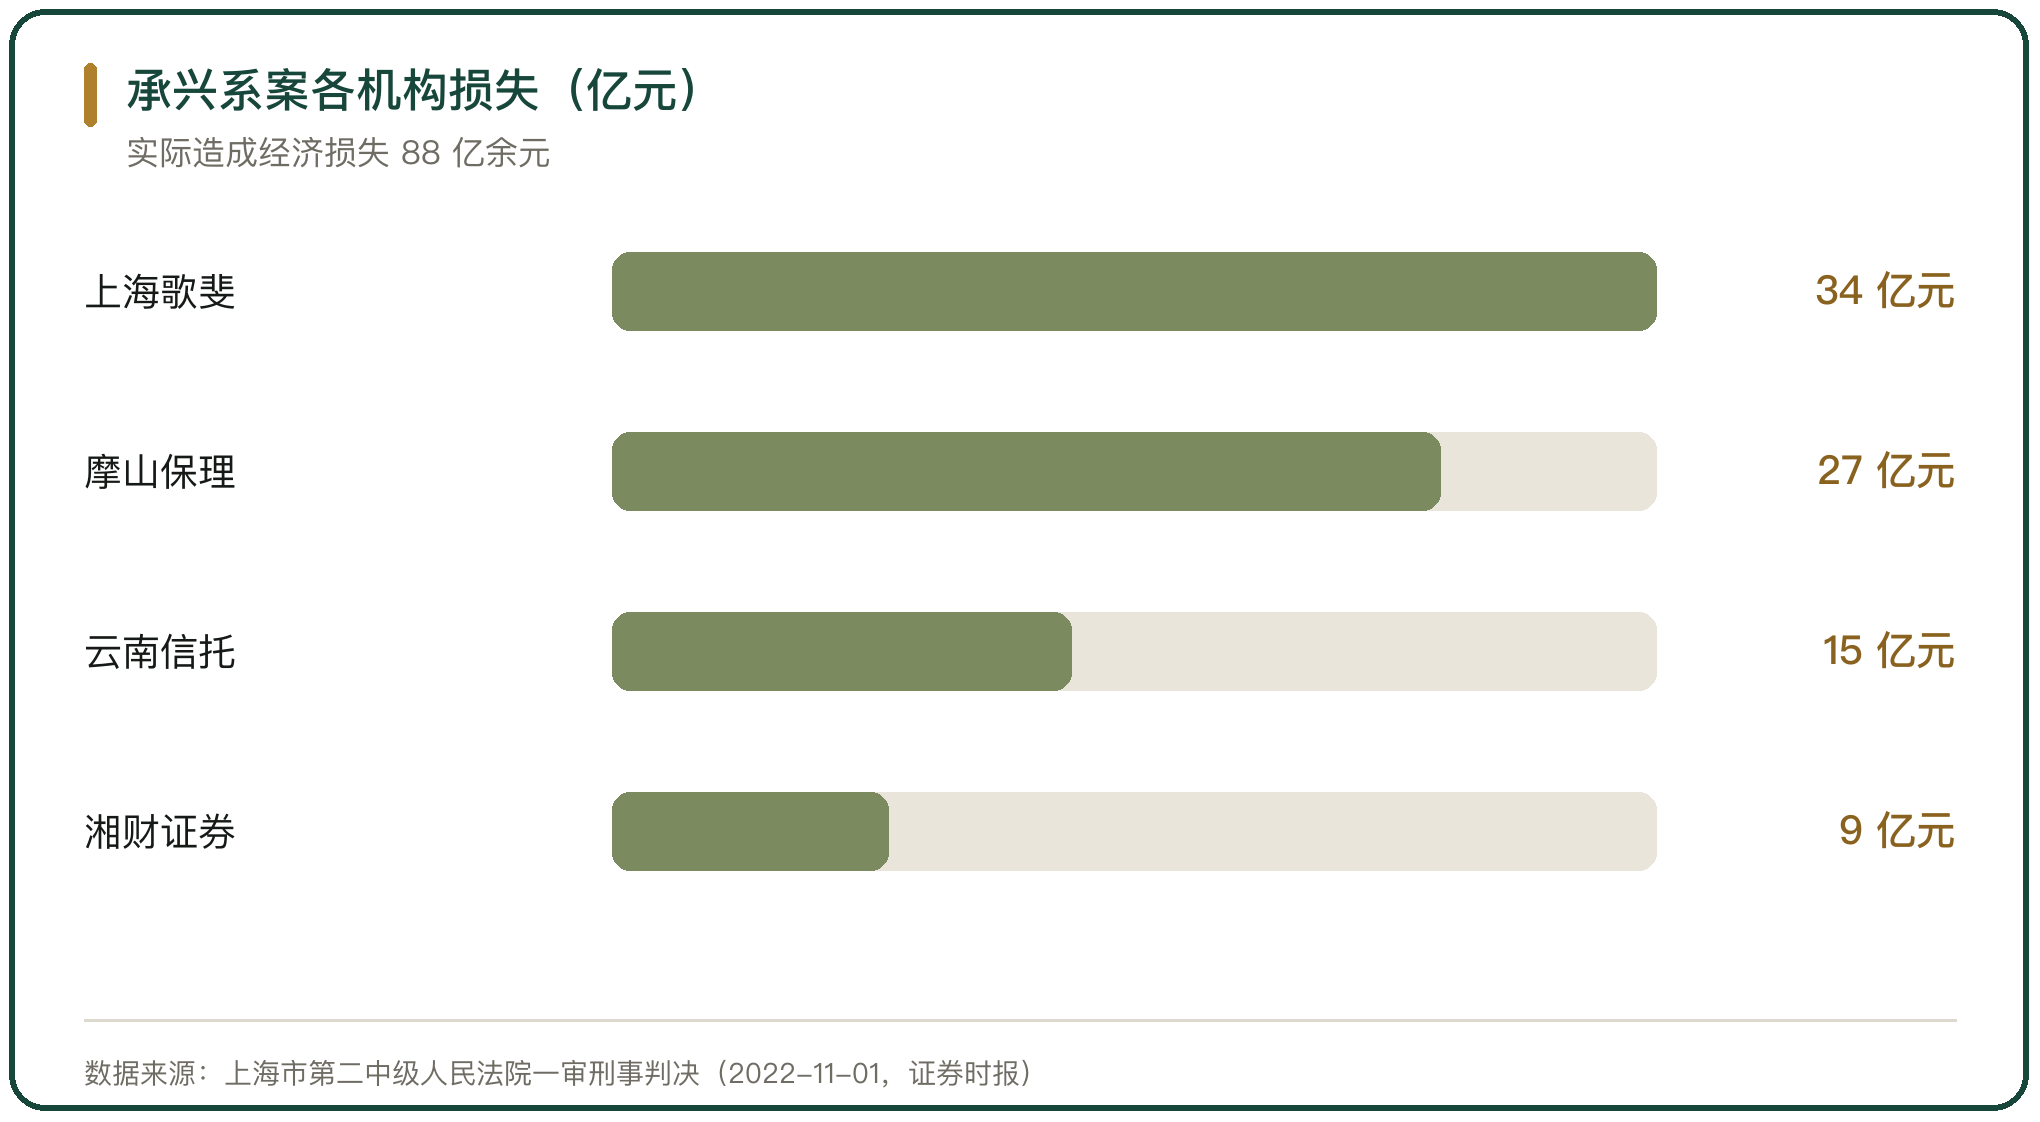
造假的手段覆盖尽调的各个节点。相关人员在与交易对手一致的办公场所以伪造的工牌冒充对方员工,接待金融机构的现场访谈、交接资料及面签合同;向金融机构展示虚假的网页与贸易数据;拦截金融机构寄给交易对手的债权转让材料快递,加盖虚假印章后回寄;开设账户仿冒交易对手账户回款。截至案发,共骗取湘财证券、摩山保理、上海歌斐、云南信托与安徽众信共计 300 余亿元,实际造成经济损失 88 亿余元,其中上海歌斐 34 亿余元、摩山保理 27 亿余元、云南信托 15 亿余元、湘财证券 9 亿余元、安徽众信 0.99 亿元。
民事追偿另有一层结论。上海金融法院 2024 年对相关民事案件作出一审判决,判令承兴方向上海歌斐支付应收账款未偿还金额 34 亿元,对上海歌斐等针对京东的诉讼请求不予支持。
五、农产品贸易融资的判决:棕榈油案
农产品领域有已生效判决的案例。2008 年到 2014 年,安徽华文国际经贸股份有限公司代理云南惠嘉进出口有限公司进口棕榈油,双方约定“先款后货”;相关人员在取得安徽华文高管同意后将交易模式改为“先货后款”,随后超出额度获取货权,并使用伪造的对账函等手段掩盖储存在第三方仓储单位的棕榈油已被销售的事实。
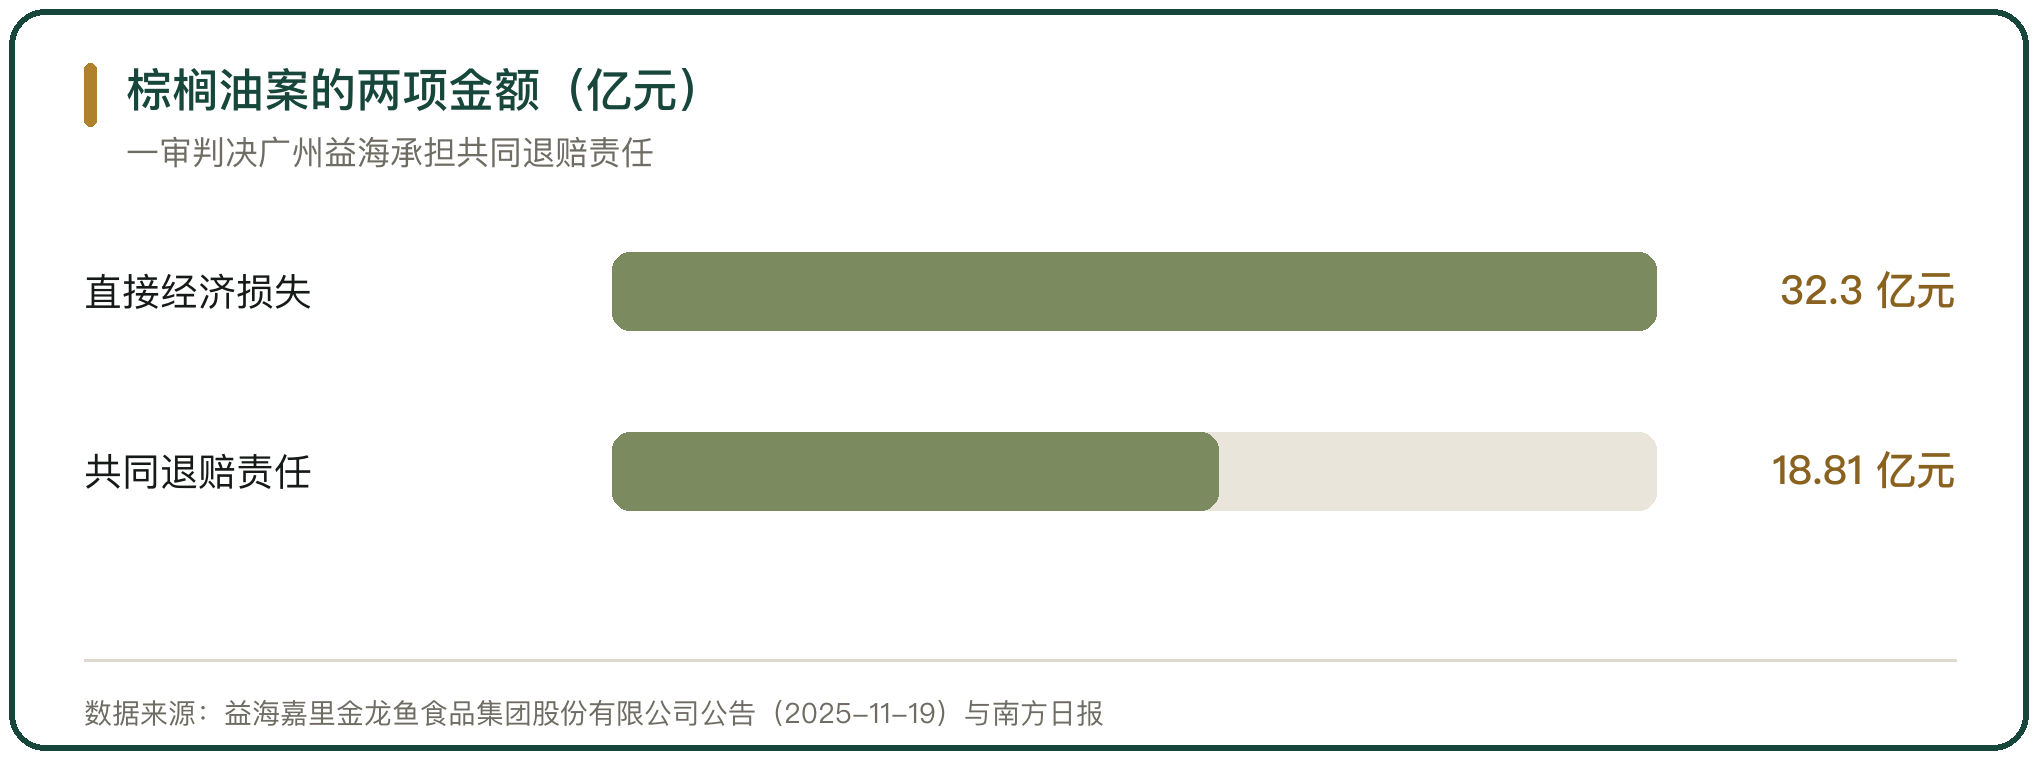
损失的规模以检察机关指控计入。检察机关认定,该案造成安徽华文直接经济损失 32.3 亿元、间接损失 20.15 亿元。2025 年 11 月 19 日,淮北市中级人民法院一审判决,中转仓储方益海(广州)粮油工业有限公司构成合同诈骗罪、系从犯,判处罚金 100 万元,并与云南惠嘉对安徽华文的经济损失 18.81 亿元承担共同退赔责任。益海嘉里金龙鱼食品集团股份有限公司公告显示,该公司不认可一审判决并已当庭提出上诉。
仓储方在这一类案件里的位置由协议约定与操作记录决定。货权转让是否取得授权、库存确认函是否送达对方、库存数量与账面是否一致,是责任划分的依据。
六、冷链冻品的货物多次转手
冷链冻品的权属纠纷提供了行业样本。据万联网报道,2025 年 5 月天津东疆一处承接进口冻品清关与仓储业务的冷链企业出现货物无法出库的情况,场内 400 余柜进口冻品处于权属锁定状态,部分货物最高被转手质押或转卖 4 次,涉案贸易及金融规模一说数十亿元、一说超过 1 亿元,两说并列;天津经侦部门已介入调查,案件进入司法程序。
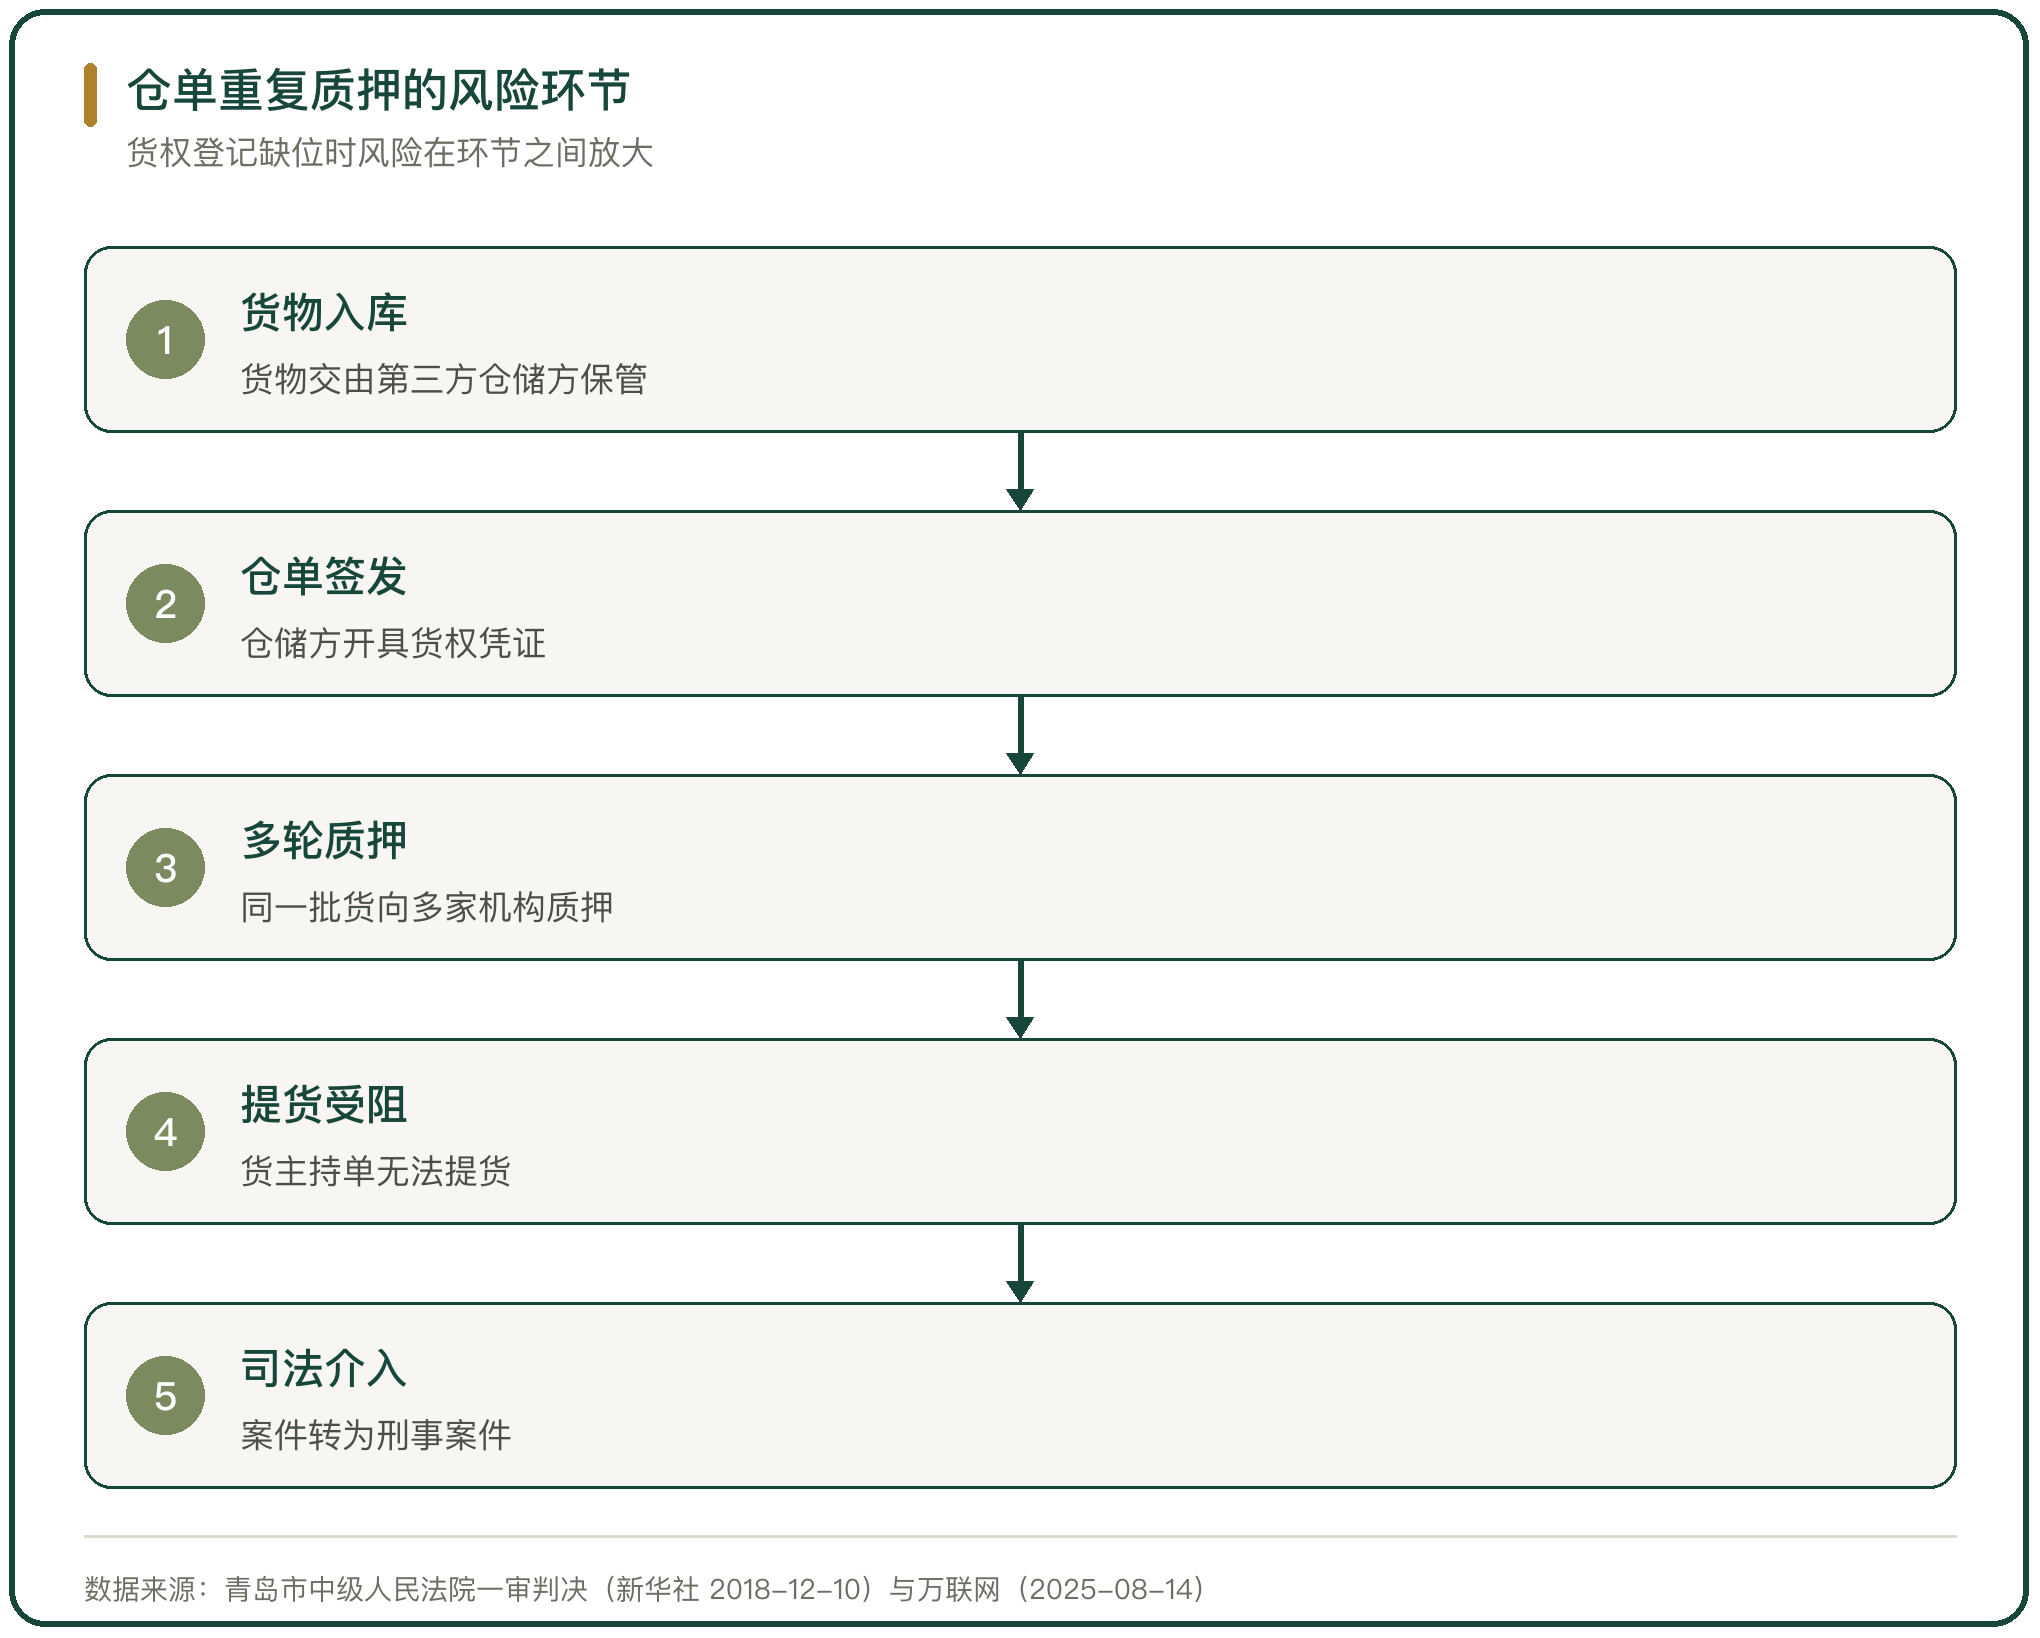
冻品的封闭存储与盘点困难,使货权核验依赖仓储方。货物在库期间不移动,仅通过变更货权登记与开具多套凭证就能实现多轮融资,货主与资金方之间缺少直接的核验通道,风险在环节之间累积。
七、大宗贸易融资的对照:上海电气
非农产品的大宗贸易融资案例,可以帮助理解账期与敞口的关系。上海电气集团股份有限公司 2021 年 5 月 30 日发布重大风险提示公告,披露控股子公司上海电气通讯技术有限公司应收账款普遍逾期,截至公告日应收账款余额 86.72 亿元、账面存货余额 22.30 亿元,上市公司向该子公司提供的股东借款合计 77.66 亿元,极端情况下可能对上市公司归母净利润造成 83 亿元损失。
信息披露的责任同步被追究。中国证券监督管理委员会上海监管局 2023 年出具的行政处罚决定书(沪〔2023〕47 号)认定,该公司 2020 年年度报告就相关应收账款按组合计提坏账准备 5752.14 万元,未能恰当计量预期信用损失,少计提坏账准备 5.18 亿元,导致多计利润总额 5.18 亿元,占当期利润总额的 8.16%;公司未按规定及时披露相关重大事件。
八、融资性贸易与循环贸易
融资性贸易把贸易做成资金拆借,是爆雷的另一条来源。据新浪财经《法人》报道,雪松控股相关公司控制几十家关联企业,联合多家“伪国企”构建虚假贸易链条,以空转贸易形成的应收账款为底层资产,通过金融资产交易所等通道发行 350 只违规理财产品,面向自然人募集资金超过 200 亿元,资金最终通过关联交易流向核心企业。
这类业务的特征是无真实货物流转,只有合同与资金在关联方之间循环。国务院国资委在监管文件中把循环贸易、空转走单、融资性贸易列为禁止情形,原因在于货物控制权全程未转移,一旦核心企业资金链断裂,链条上各主体的应收账款同时失去支撑。
九、审计发现的融资性贸易与串标
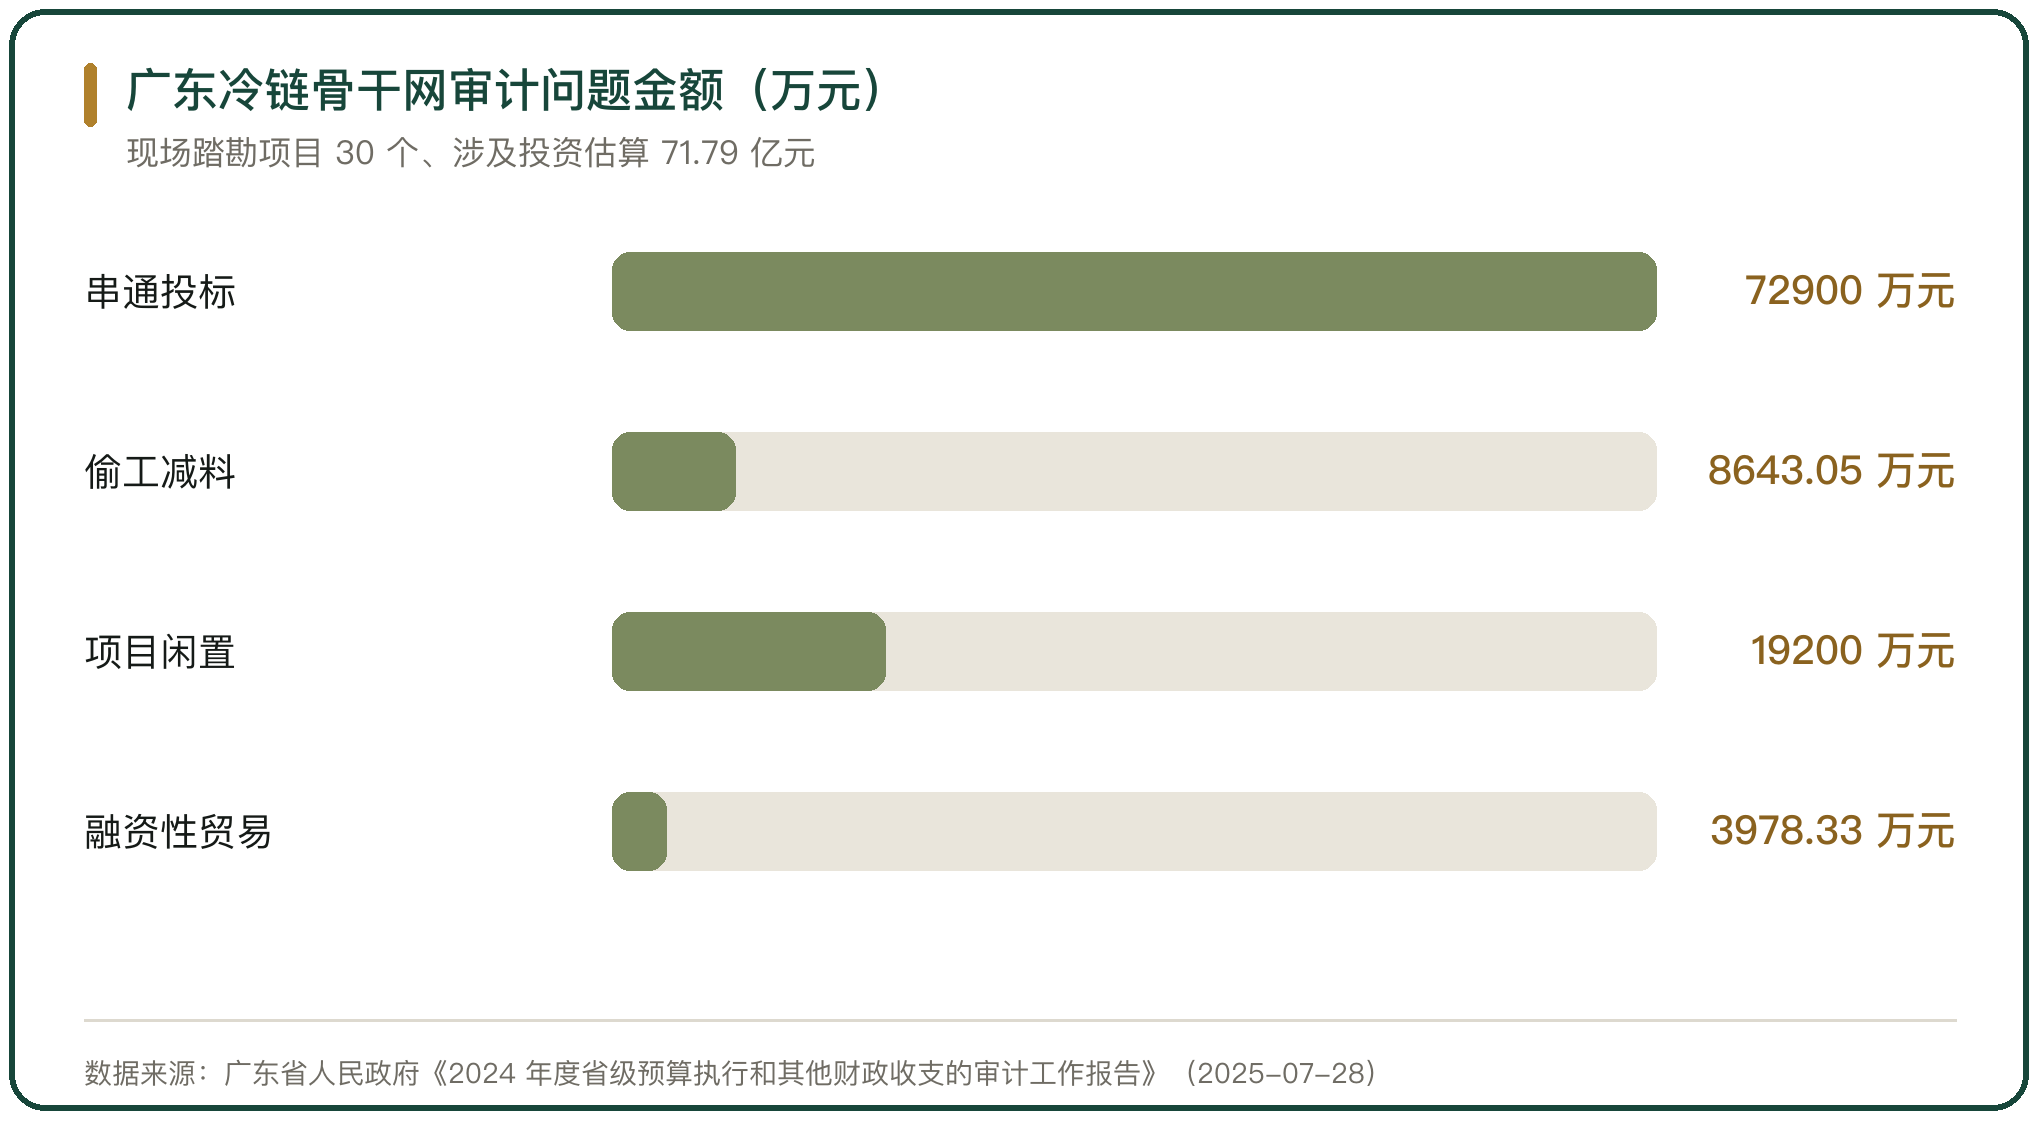
审计报告提供了另一种公开记录。广东省人民政府《2024 年度省级预算执行和其他财政收支的审计工作报告》披露,对省公共型农产品冷链物流基础设施骨干网 2020 年 9 月到 2024 年 12 月的建设情况开展审计,现场踏勘项目 30 个、涉及投资估算额 71.79 亿元。报告列举的问题包括:7 个项目存在串通投标行为、涉及 7.29 亿元;部分冷链项目的设备采购未经招标即委托承建单位采购、涉及 6031.04 万元;28 个项目存在偷工减料等问题、涉及工程造价 8643.05 万元;3 个项目因无进出通道等配套设施、竣工后未能营运、最长闲置 2 年、涉及投资 1.92 亿元;2 个项目被利用进行融资性贸易、涉及 3978.33 万元。
审计把冷链项目的建设、招标与运营问题并列呈现。融资性贸易在其中有明确金额,与闲置、串标等问题出现在同一批项目里。
十、监管对供应链金融与融资性贸易的约束
监管的边界由两份文件划出。国务院国资委《关于规范中央企业贸易管理严禁各类虚假贸易的通知》(国资发财评规〔2023〕74 号)提出贸易业务“十不准”,其中不准开展任何形式的融资性贸易、不准开展对交易标的没有控制权的空转走单等贸易业务、不准开展无商业实质的循环贸易、不准开展风险较高的非标仓单交易;2024 年 11 月 29 日与 12 月 11 日,国资委先后公布两份问答,对通知内容另作说明。国务院国资委还通报了对内蒙古交通集团融资性贸易问题线索开展核查并对相关干部追责问责的情况。
另一份文件针对供应链金融本身。中国人民银行等六部门发布的供应链金融业务规范提出,严禁供应链信息服务机构以供应链金融名义开展非法金融活动,防范无真实贸易背景的融资行为,并要求应收账款电子凭证的付款期限原则上在 6 个月以内。
11、供应链金融的风险与爆雷案例判断
供应链金融的风险集中在货权与债权两处,爆雷的形态随之分为三类:仓单造假与重复质押、应收账款虚构、以贸易为名的资金空转。三类情形的共同点是底层资产与凭证脱钩,凭证在多个资金方之间重复使用。青岛港案的一审判决认定骗取资金 123 亿余元,承兴系案的实际损失 88 亿余元,棕榈油案的直接损失 32.3 亿元,规模跨度很大,机制却一致。
爆雷之后的处置取决于两件事:货物能否处置变现、资金能否追回。仓储方的连带责任、上市公司计提的坏账与监管的行政处罚,构成责任认定的不同层面。制度上的应对是把货权核验与贸易真实性审核前置,仓单要与实物对应,应收账款要有可核验的底层贸易;监管层面,融资性贸易与非标仓单交易已被明确禁止,无真实贸易背景的融资行为受到约束。



写点看法