

中小流通企业的融资缺口
关键词 融资缺口普惠小微贷款涉农贷款应收账款融资融资担保农商银行
一、融资缺口的规模口径
融资缺口没有统一的官方口径,能引用的是世界银行的评估。世界银行的数据是,全球超过 41% 的中小微企业无法获得融资,我国的这一比例为 25%,2024 年融资缺口约 3.8 万亿元(世界银行数据,转引自 2025 年亚布力中国企业家论坛年会发言)。我国登记在册的民营企业超过 5500 万户,绝大多数是中小企业。
缺口的分布不均匀。有厂房、有设备的加工企业能抵押,有连续交易流水的贸易企业能凭数据获贷,缺抵押又缺记录的是最末端的小批发商、小配送商与产地经纪人。
二、普惠小微贷款的增速与结构
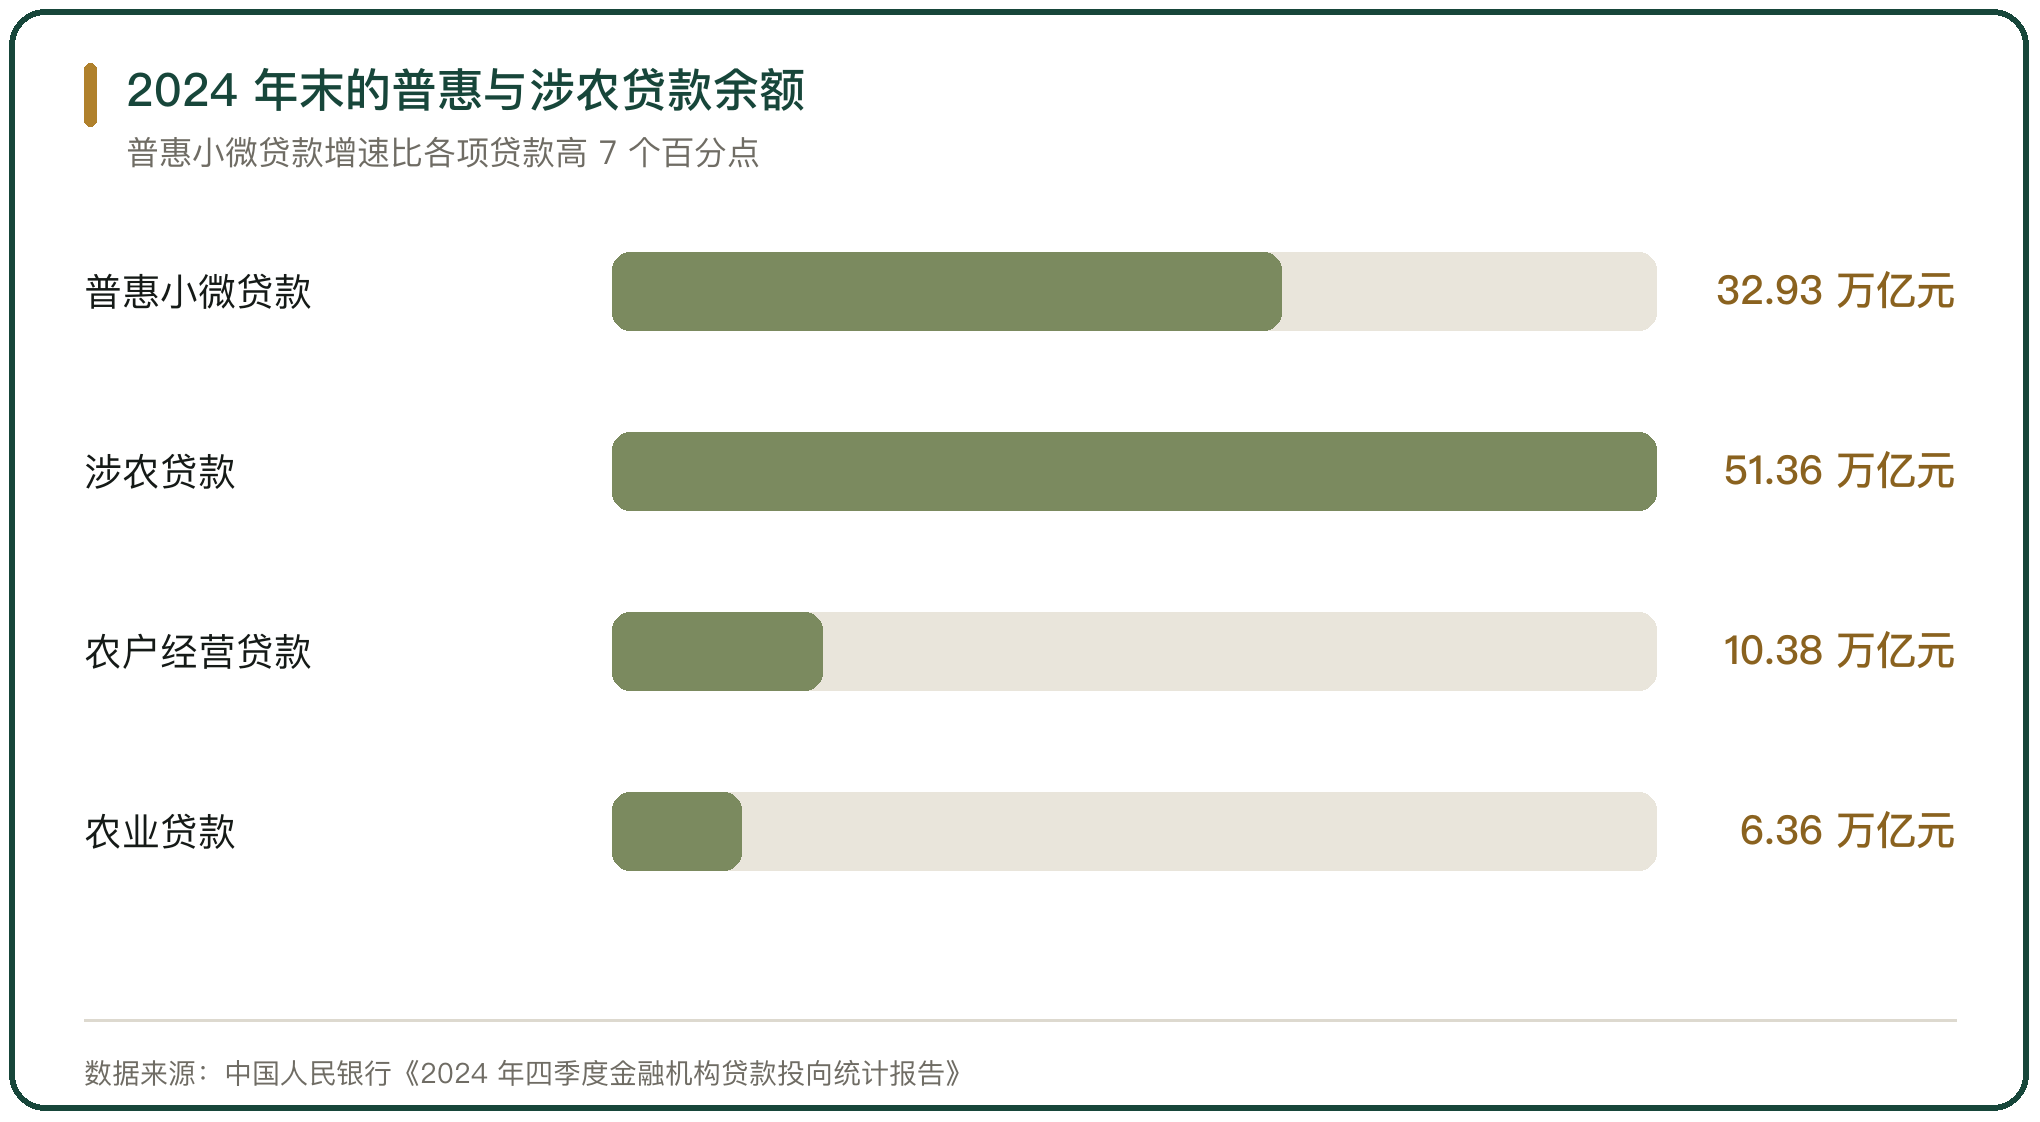
总量指标在改善。中国人民银行《2024 年四季度金融机构贷款投向统计报告》显示,2024 年末人民币普惠小微贷款余额 32.93 万亿元,同比增长 14.6%,增速比各项贷款高 7 个百分点,全年增加 4.2 万亿元;农户经营贷款余额 10.38 万亿元,同比增长 12.3%。普惠小微的统计口径自 2024 年 10 月起调整为单户授信小于 1000 万元的小微企业贷款,以及单户授信小于 1000 万元的个体工商户和小微企业主经营性贷款。
增速在放缓。中国人民银行《2025 年第二季度中国货币政策执行报告》给出的口径是,截至 2025 年二季度末,小微企业贷款余额 65 万亿元,在企业贷款中的占比由 2014 年末的 30.4% 提升到 38.2%,近十年年均增速约 15%;普惠小微贷款增速连续 3 年下降,不良暴露和劣变呈现一定的加速度。
三、涉农贷款的投放分布
涉农贷款的盘子更大,落到流通环节的部分有限。2024 年末本外币涉农贷款余额 51.36 万亿元,同比增长 9.8%,增速比各项贷款高 2.7 个百分点,全年增加 4.65 万亿元;农村贷款余额 36.94 万亿元,同比增长 10%;农户贷款余额 18.23 万亿元,同比增长 8.2%;农业贷款余额 6.36 万亿元,同比增长 9.8%(中国人民银行《2024 年四季度金融机构贷款投向统计报告》)。
口径里的农村区域自 2024 年 6 月起调整,县城城区从农村区域中扣除。口径调整后,投向县城与地级市的流通企业不再计入农村贷款,流通环节的资金需求要靠普惠小微与商贸流通类贷款承接。
四、中小流通企业缺的是什么
中小流通企业缺三样东西:可抵押的固定资产、规范的财务报表、连续的经营记录。批发商与配送商的资产主要是存货与应收账款,存货易损耗、应收账款账期长,两类资产在传统风控里都不算优质押品。
增信工具在补这三样。国家融资担保基金牵头的三层担保体系提供信用分担,2024 年合作业务规模 1.41 万亿元,同比增长 7.7%,累计合作业务规模 5.39 万亿元,平均担保费率降到 1% 以下,经营主体综合融资成本降到 4.99%(《中国营商环境发展报告(2025)》)。
五、核心企业账期对上游的挤压
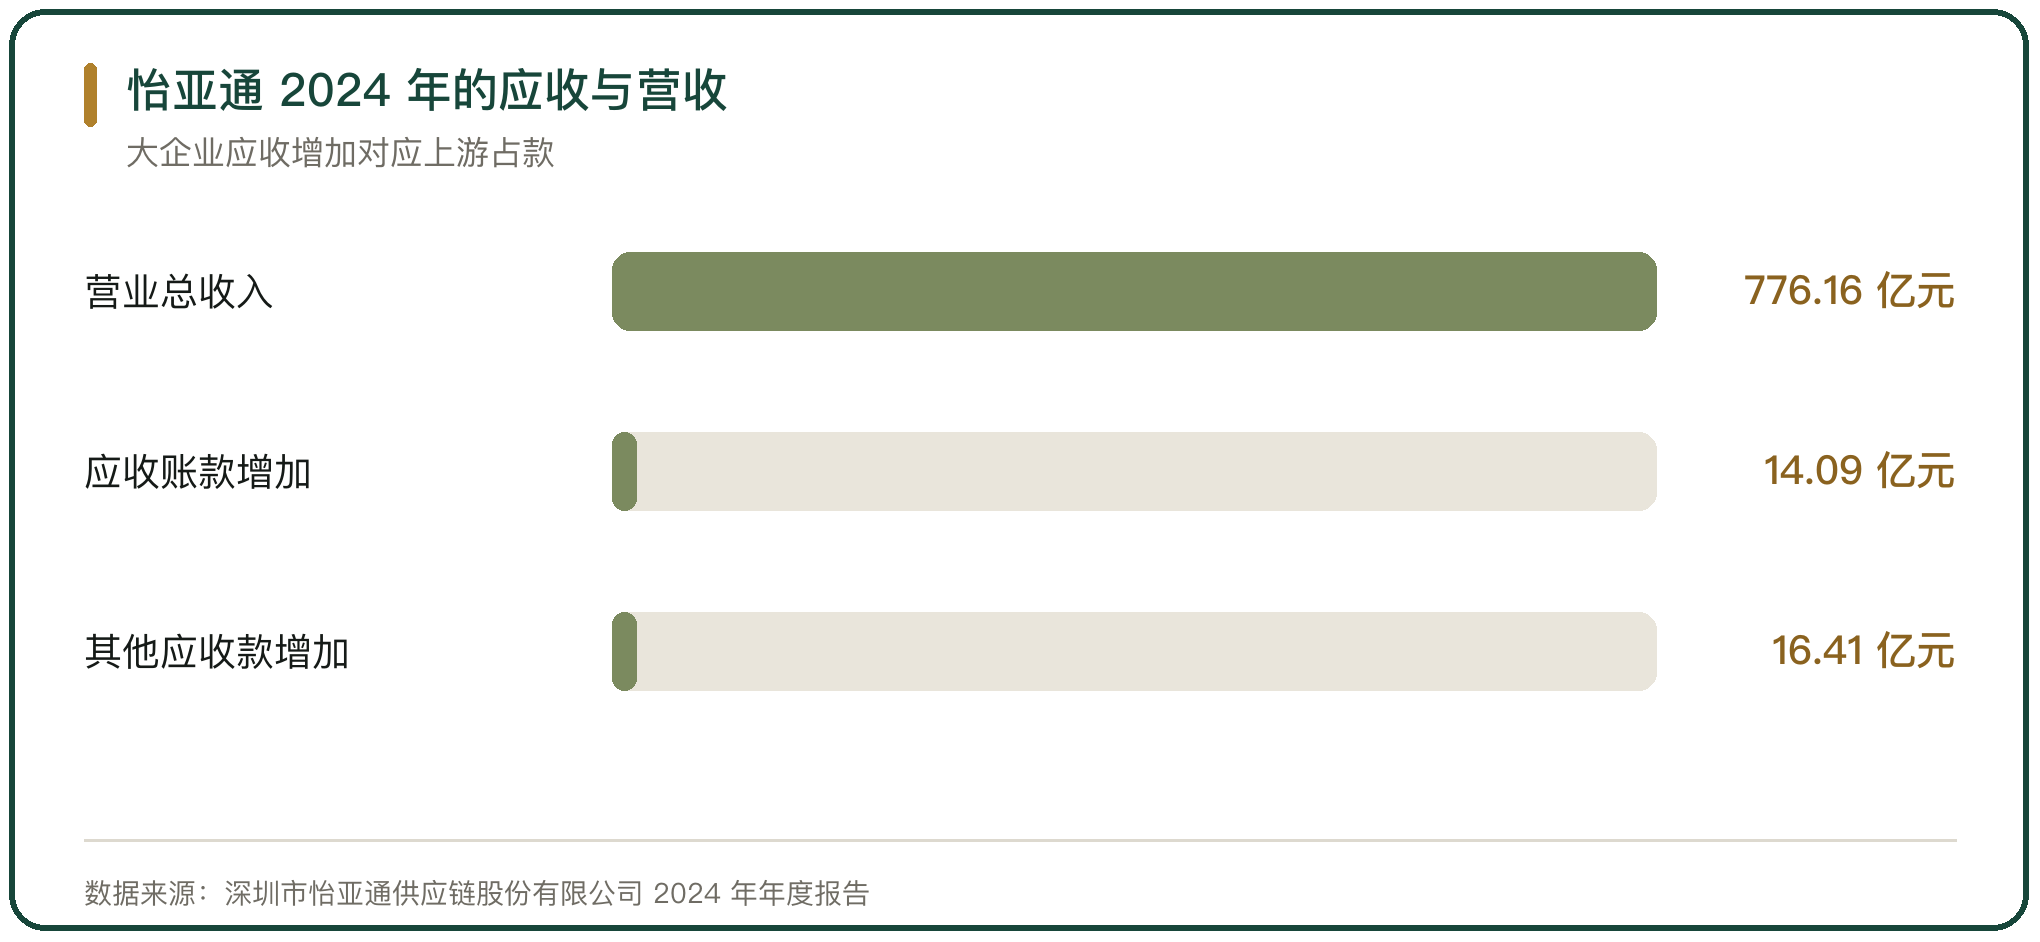
大企业的应收增加,对应上游的占款。深圳市怡亚通供应链股份有限公司 2024 年营业总收入 776.16 亿元,同比减少 17.80%,归母净利润 1.06 亿元,同比减少 24.92%,整体毛利率 4.31%;年末应收账款增加 14.09 亿元,其他应收款增加 16.41 亿元(深圳市怡亚通供应链股份有限公司 2024 年年度报告)。
流通企业的毛利薄,账期每延长一段,占用资金的成本直接吃利润。人民银行等六部门银发〔2025〕77 号要求核心企业及时支付中小企业款项,不得利用优势地位拖欠账款,不得滥用非现金支付方式变相延长付款期限。
六、农商行与地方法人机构的角色
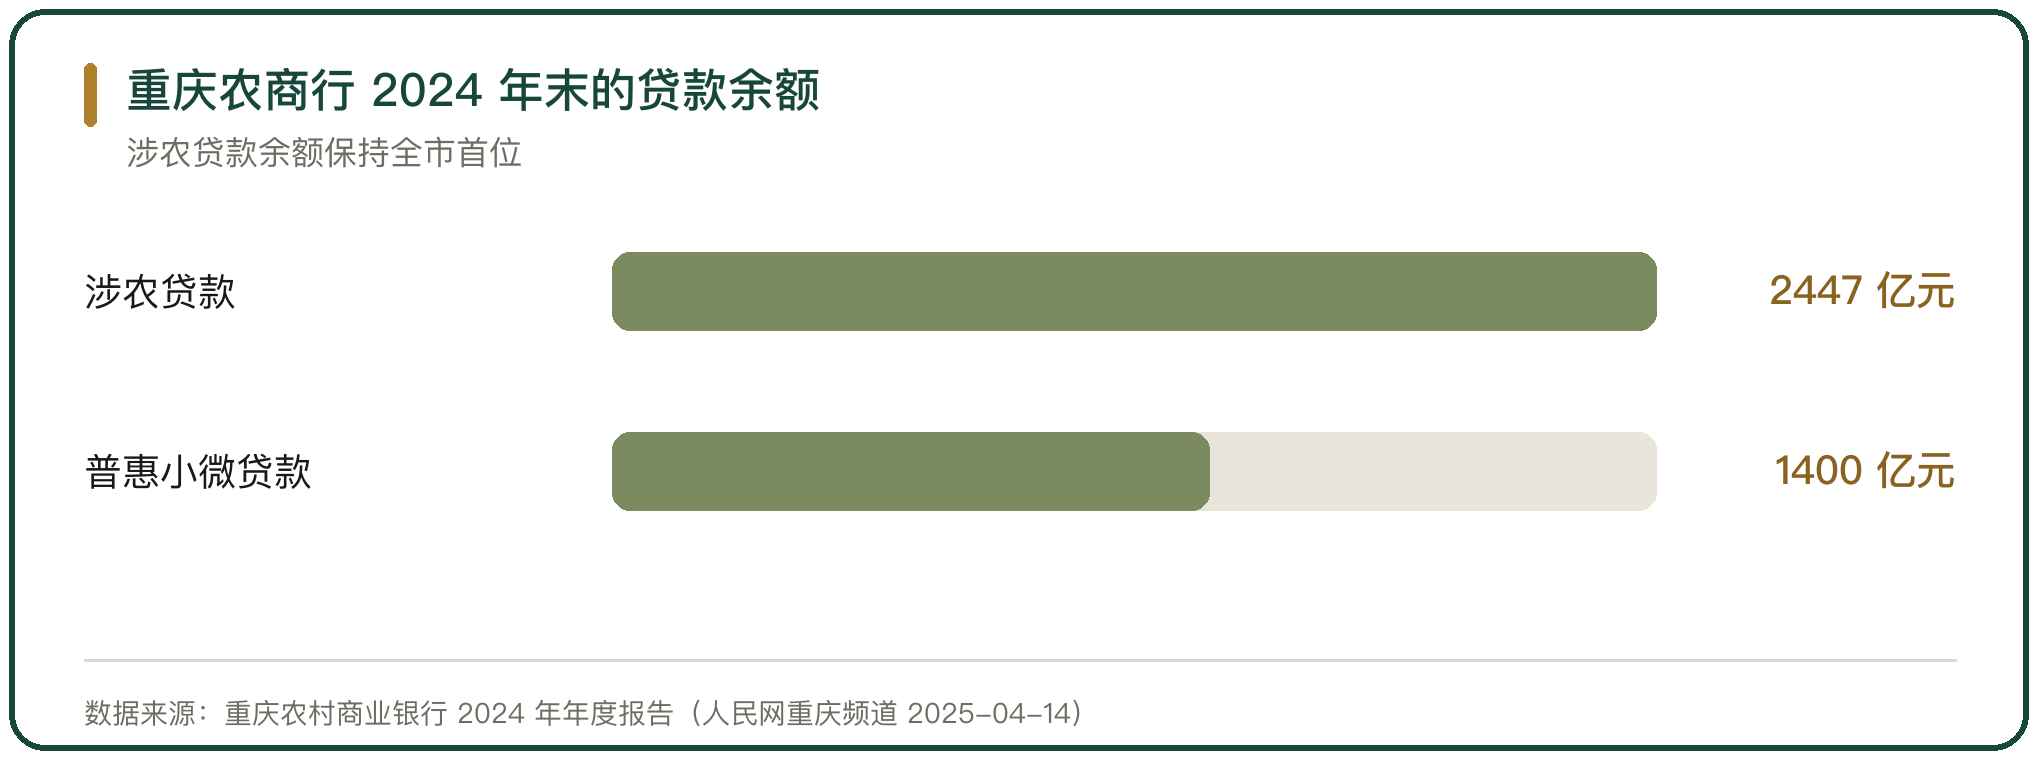
农商行是流通末端的主要资金提供方。重庆农村商业银行 2024 年末涉农贷款余额 2447 亿元,不良贷款率 1.18%,普惠小微贷款余额接近 1400 亿元,服务客户超过 20 万户(重庆农村商业银行 2024 年年度报告,人民网重庆频道 2025-04-14)。
县域机构的资产质量压力更大。金溪农商银行 2024 年末普惠小微贷款余额 27.29 亿元,普惠不良贷款余额 1.52 亿元、不良率 5.59%,高于各项贷款不良率 2.13 个百分点(金溪农商银行 2024 年度信息披露报告)。望谟农商银行 2024 年末各项贷款余额 45.22 亿元,不良率 2.17%,涉农贷款余额 42.77 亿元、同比增长 11.64%(望谟农商银行 2024 年信息披露报告)。同一业务在不同区域的损失率差别很大。
七、应收账款融资的通道
应收账款是流通企业手里最主要的资产。中国人民银行征信中心建设的应收账款融资服务平台支持供应链上游小微企业线上融资,截至 2024 年底促成中小微企业融资 48.4 万笔、融资金额 18.9 万亿元(《中国营商环境发展报告(2025)》)。
平台的作用是把债权确认与贸易背景核验搬到线上。核心企业通过平台自动传输账款信息,债权债务人确认应收账款并提供原始贸易数据,银行据此做发票查验与真实性验证。这一路径对上游供货方的要求是应收账款要能确权,对核心企业信用弱的链条并不适用。
八、融资缺口为什么难补
补缺口要同时解决信息与成本。银行给小微企业的单户额度小、笔数多,尽调与贷后管理的单位成本高;利率被压低后,覆盖不了服务成本与预期损失,机构就缺乏进入末端的动力。农商行普惠小微不良率高于各项贷款,说明末端客群的风险溢价是真实的。
服务对象趋同会加剧这个问题。大中小银行在普惠领域的客群高度重合,优质小微被反复授信,真正缺信息的末端主体仍然进不去。
九、缺口收窄的条件
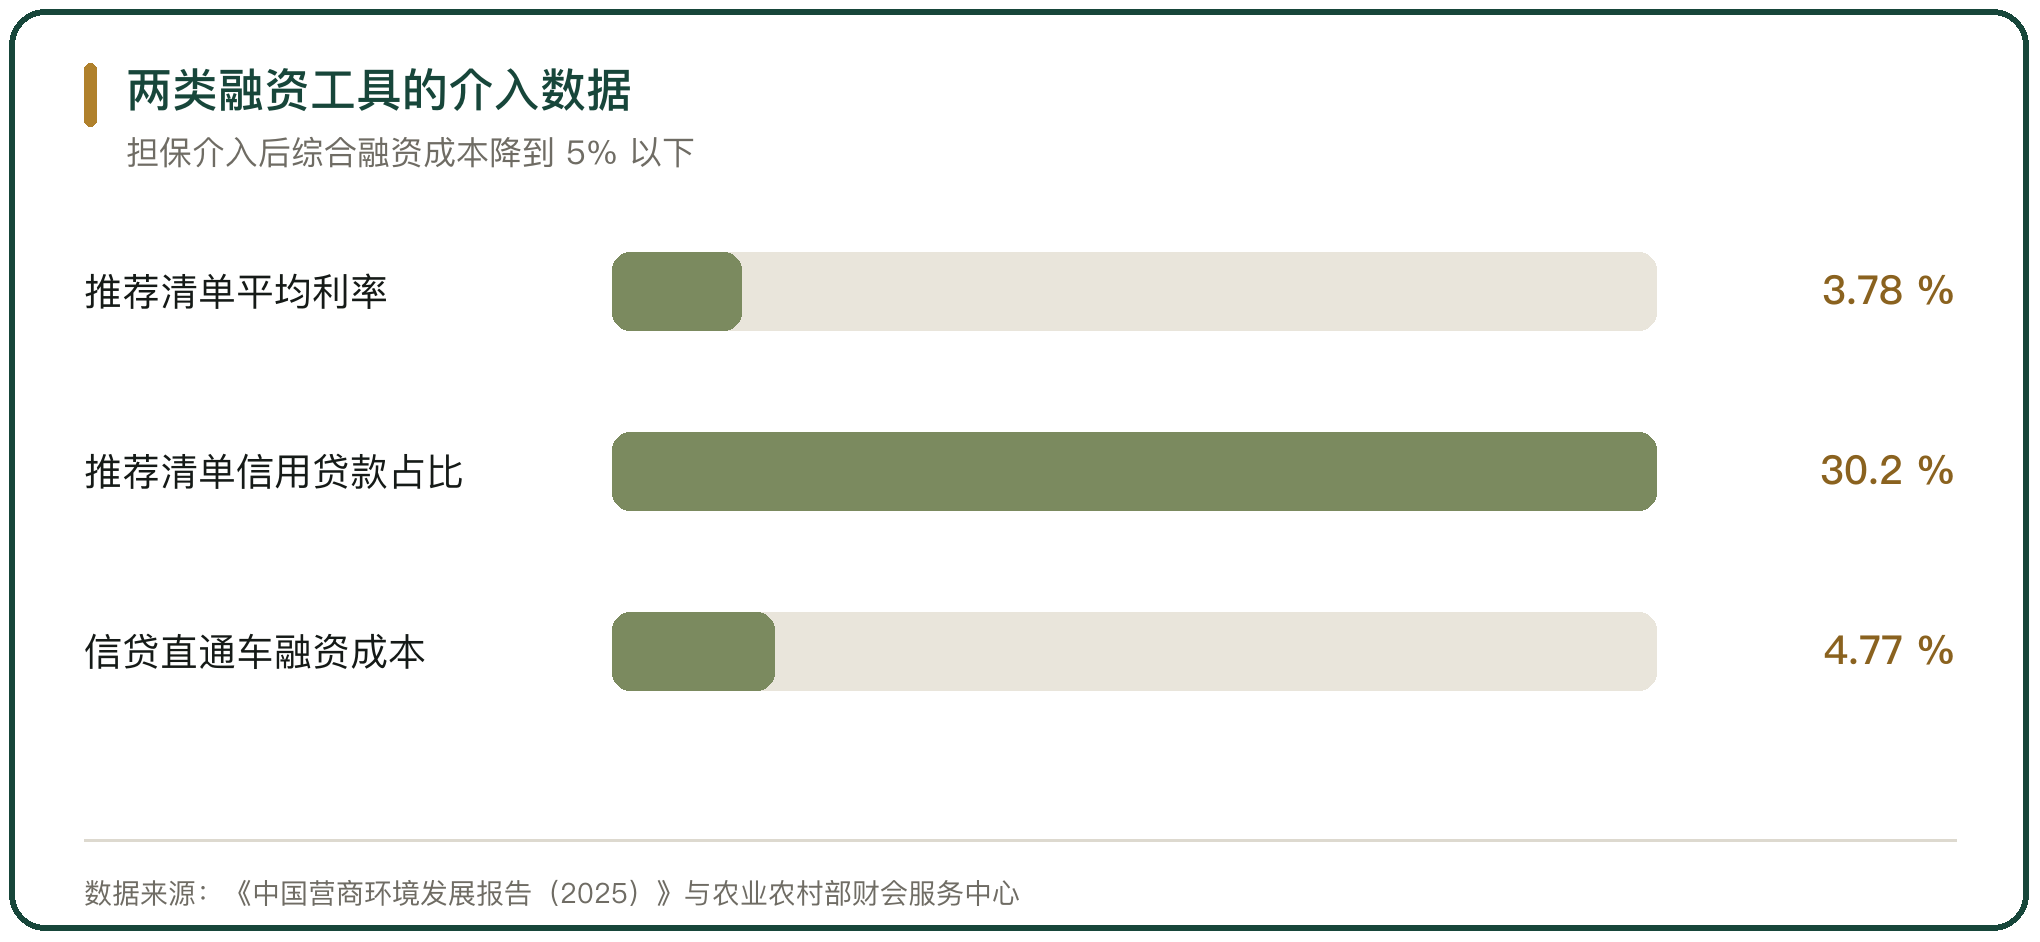
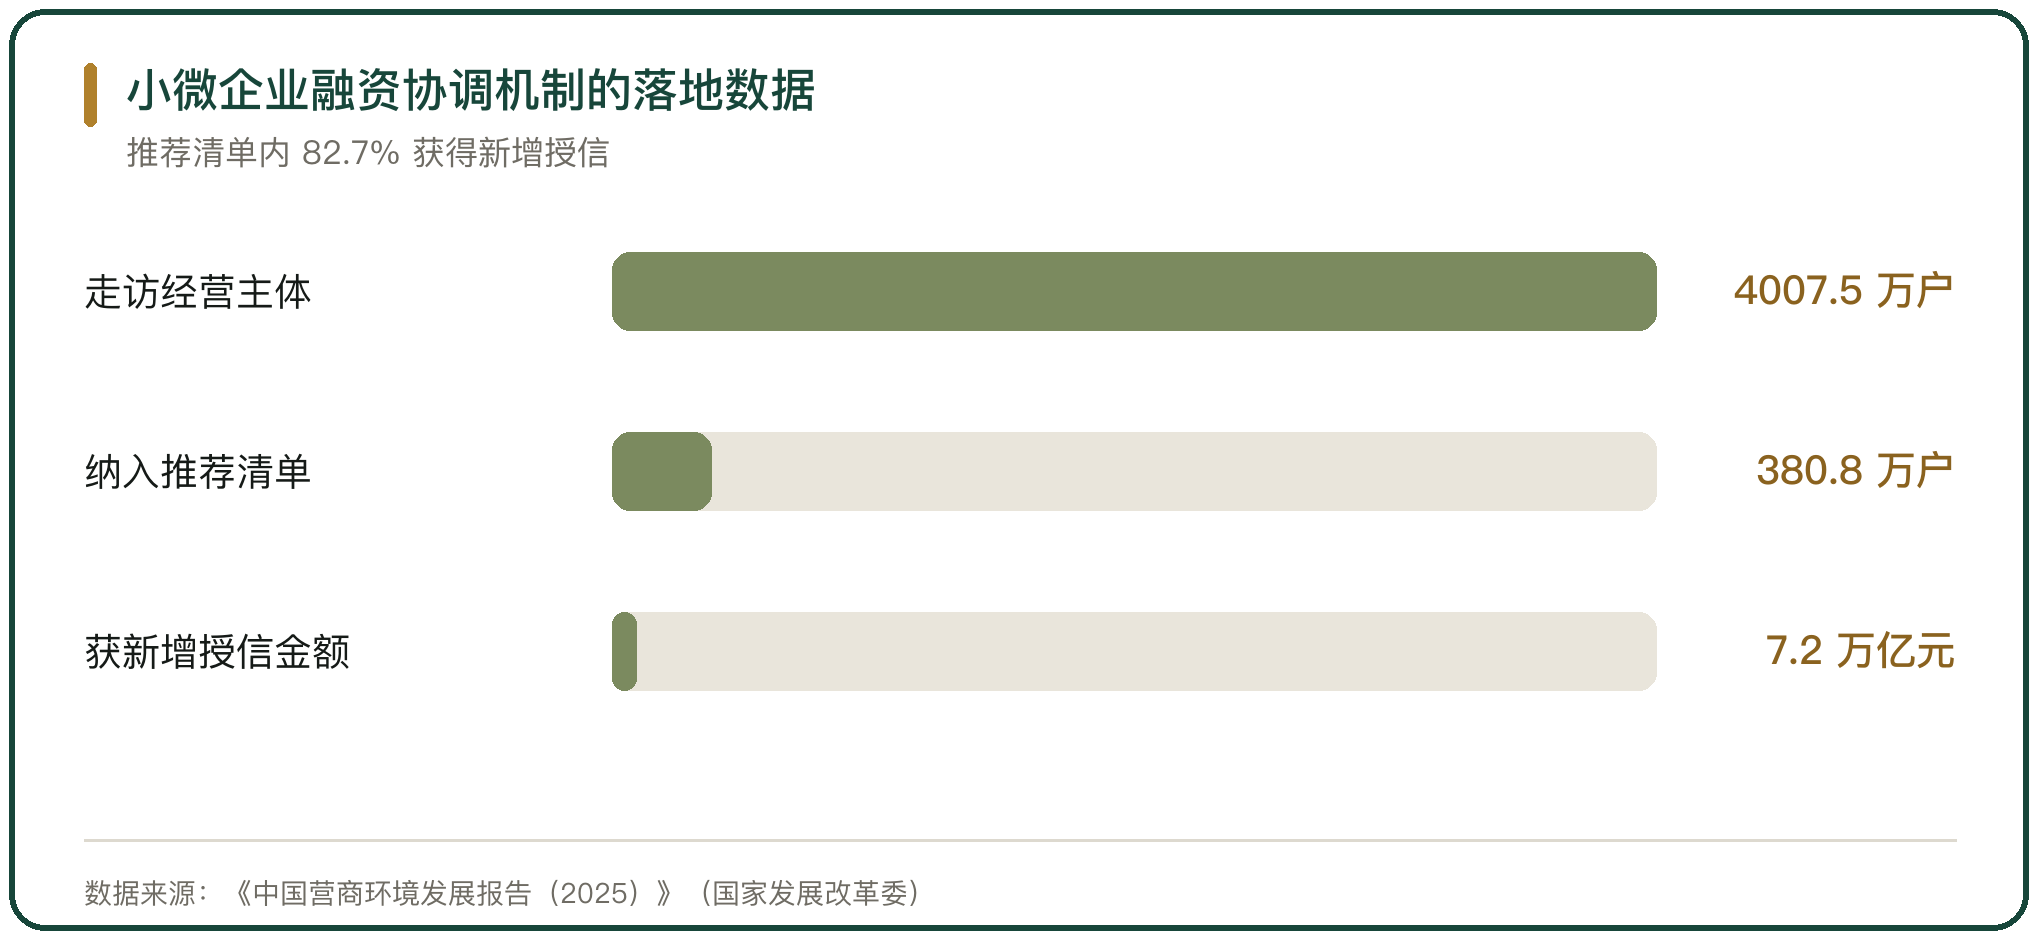
缺口收窄靠信息成本下降。小微企业融资协调工作机制在 2024 年 10 月建立,各地走访小微企业与个体工商户 4007.5 万户,其中 380.8 万户纳入推荐清单;推荐清单内 82.7% 的经营主体获得银行新增授信、授信金额 7.2 万亿元,78.8% 获得新增贷款、贷款金额 4.7 万亿元,平均利率 3.78%,信用贷款占比 30.2%(《中国营商环境发展报告(2025)》)。把经营主体从 4000 多万户筛到 380 万户,筛掉的正是信息不全的部分。
世界银行 2025 年 4 月发布的中国企业调查结果显示,中国获得资金相关指数为 92.5,属于第一批公布经济体中的最优水平(中国人民银行《2025 年第二季度中国货币政策执行报告》)。总量指标靠前与末端缺口并存,说明缺口的位置比规模更需要持续观察。



写点看法