

农批场景的供应链金融落地
关键词 农批供应链金融白户授信交易数据增信仓单质押涉农贷款资金归集
一、资金需求的特点是短小频急
农批商户的资金需求形态很特殊,用款周期以天计,单笔金额以万元计,一年要用几十次。
这个形态跟银行的常规产品对不上。传统贷款审批要走几周,等钱批下来,行情早过了。商户收的是现金和移动支付,账面流水零散,又缺少合规的财务报表,很难进入常规授信模型。
需求的总量并不小。2025 年四季度末本外币涉农贷款余额五十多万亿元,同比增长百分之六点五,全年增加三万多亿元,其中农户贷款余额十八万多亿元、农业贷款余额六万多亿元。总量增长这么快,落到农批商户头上的份额仍然有限。
需求缺口集中在小微商户身上。传统金融资源更多向大型批发商倾斜,个体摊贩被排除在外,形成金融服务的最后一公里断层。这是农批金融最核心的矛盾,一端是总量充沛的资金,一端是拿不到钱的小商户。
近几年的做法都是从这个缺口切入,用交易数据和货权替代抵押物,把审批周期压到小时级。
二、三类能落地的融资工具
农批场景里做成规模的融资工具,归起来就是三类。
第一类是交易数据授信。市场或者银行把统一结算留下的交易流水,作为商户的经营依据,配上工商、司法和征信信息,做线上审批模型。兴业银行面向新发地、京深海鲜等农批市场的产品走的就是这条路,纯信用、全流程线上,不需要抵押物。
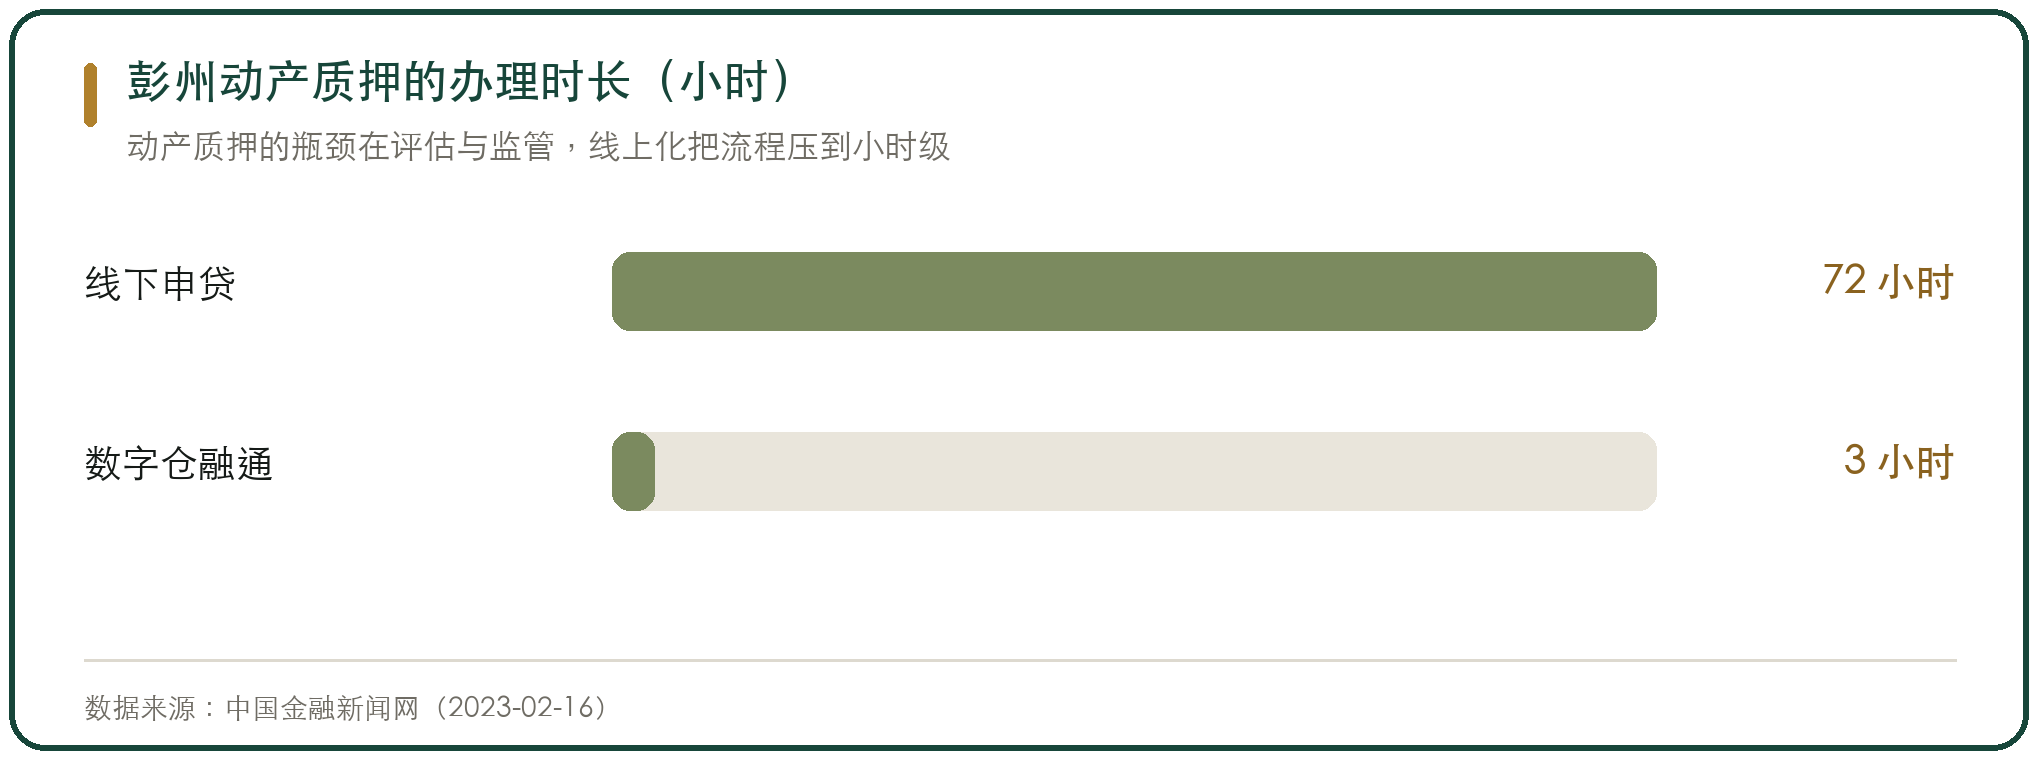
第二类是存货和仓单质押。商户把冷库里的货或者仓单质押出去换贷款,适合耐储存的品类。四川彭州的做法是把动产质押搬到线上,累计办理业务八十多笔,发放贷款八千八百多万元,申贷周期从三天以上压到三小时以内,综合融资成本下降超过两百个基点。
第三类是核心企业担保。由市场方或者园区运营方向银行推荐并担保,把核心企业的信用传导给下游商户。河北新发地 2019 年与中国农业发展银行河北省分行合作,向园区内八十名商户发放租金贷款四亿多元,用于缴纳园区租金,由市场公司提供担保并推荐信用良好的商户。
三类工具对应三种信息基础。数据授信要有结算系统,货权质押要有仓储监管,核心企业担保要有市场方的信用。一个市场能做哪一类,取决于它已经有什么。
三、商户在银行眼里是白户
农批商户融资难,根子在银行看不到他们的经营状况。
这类商户多数没有抵押物,账目不全,在银行系统里属于既无抵押、又达不到信用评级的群体,行业里叫白户。中国银行业协会秘书长刘峰 2021 年给出的口径是,全国有超过四亿人尚未纳入征信系统,其中大多数集中在农村地区。
湖北的试点数据能把白户这个群体的规模和特征量化。全省通过农村信用价值改革,让八千多个白户获得贷款三十多亿元,占两农信用贷款总量的三成多,户均三十八万多元。这个户均额度说明白户不是没有经营能力,是缺少可被识别的信用记录。
湖北 2025 年全年发放两农信用贷款四十多亿元,到 2026 年 3 月末余额九十多亿元。规模在起来,用的是农民个人信用价值和农村资产信用价值这两套评价办法,把土地经营权、农业设施、劳动力这些原本进不了授信模型的东西折算进来。
对农批场景来说,把交易流水接进授信模型是有价值的。结算数据是白户唯一稳定可得的经营记录。
四、交易数据怎么变成授信依据
把交易数据变成授信依据,中间要有几个环节才能打通。
第一步是数据可信。商户的交易记录必须是市场统一结算或者银行收单产生的,自己报的数字不算。昆明五里多以市场管理方作为平台公司推行统一结算,由银行设归集账户,交易和资金两条线同时落库。
第二步是数据可用。银行要的是能算出经营规模和稳定性的指标,比如月均交易额、交易笔数、客单价、经营年限。这些指标必须从结算数据里直接算出来,不能靠人工填报。
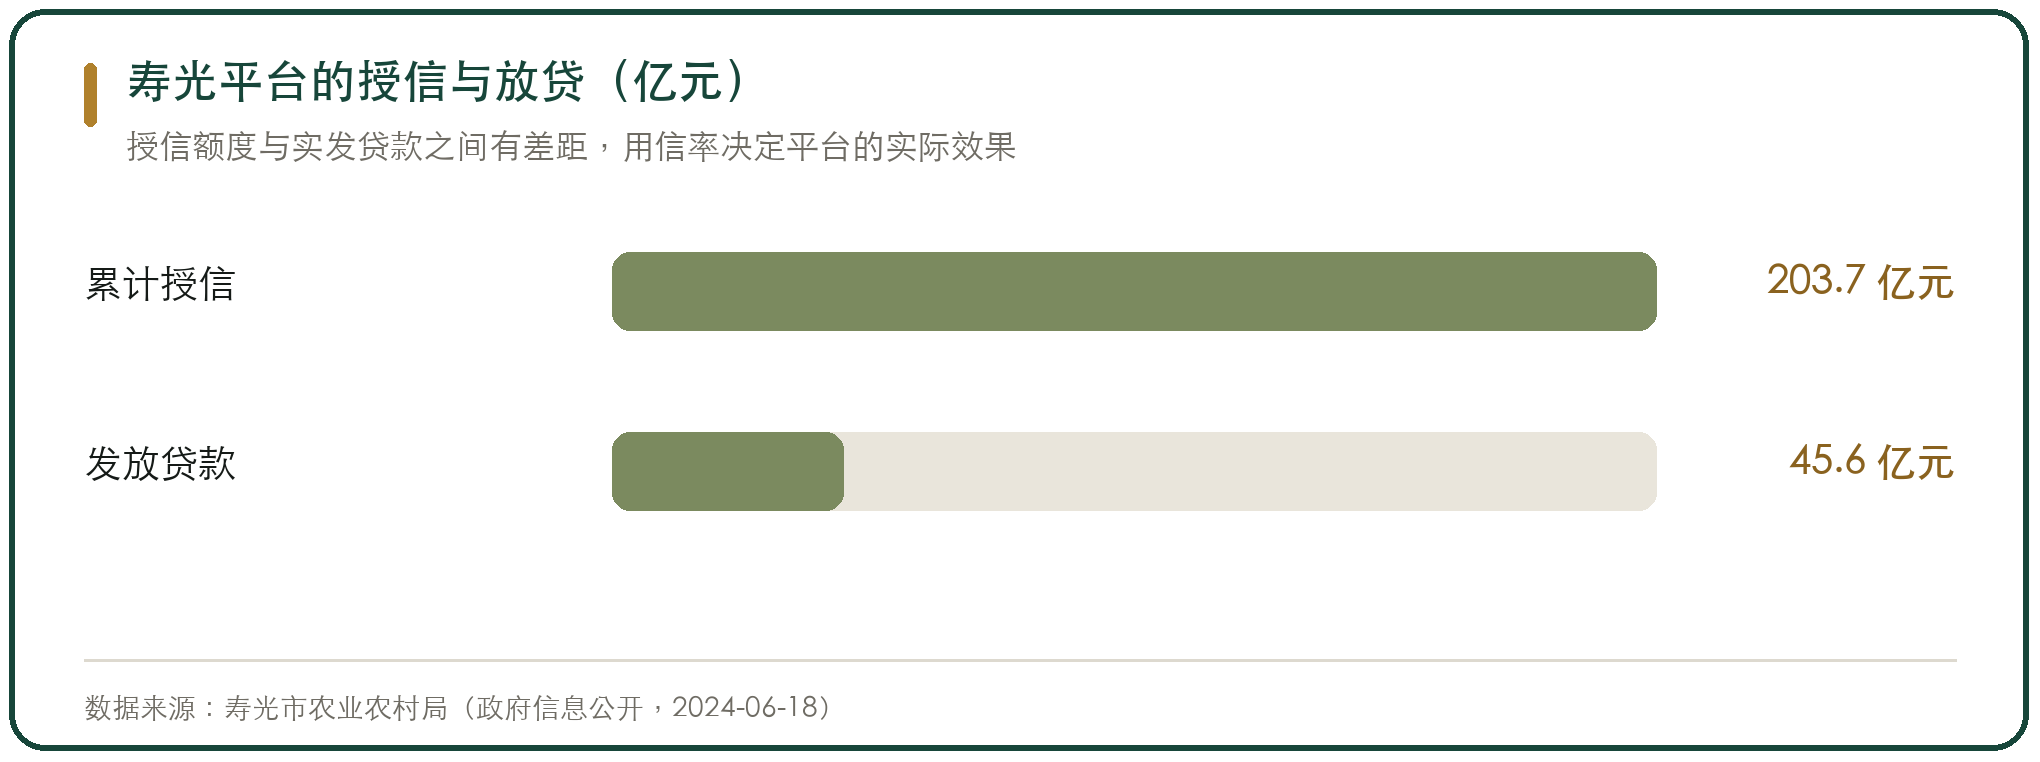
第三步是额度定价。寿光的做法是把交易数据接入银行授信模型,接入的合作社和种植户达到一定规模之后,累计授信两百多亿元,发放贷款四十多亿元,农户无需抵押也能拿到额度的覆盖面达到八成六。这一组数字里,授信和实发之间的差额值得留意,额度给了不等于钱用出去了。
三个环节里最容易断的是第三步。银行给了额度,商户不用,原因是利率、期限或者手续跟需求对不上。数据解决了能不能贷的问题,用不用得上还要看产品设计。
五、仓单质押的风险出在哪
存货和仓单质押的逻辑很顺,实践中出问题的地方集中在货权上。
三类风险最常见。一类是同一批货开多份仓单,向不同机构重复质押,因为仓单不通兑、不登记,出资方很难察觉。一类是单货同押,既押仓单又押仓单项下的货物,两笔质权的先后顺序要靠登记时间判断。一类是空单质押,质押的货根本不存在或者没有实际交付。
这三类风险在大宗商品上已经爆过。2014 年青岛港的重复质押事件里,同一批氧化铝和铜产品被分别向多家银行质押融资,当地金融授信额度达一百多亿元,卷入银行不少于十七家。2022 年的铝锭重复质押事件中,单笔诉讼请求交付的铝锭四千多吨,货值损失八千多万元。
农产品与大宗商品的区别在于品类更碎、保质期更短,重复质押的操作难度更高,但货权不清的问题同样存在。大蒜、土豆这类耐储品类是可以做仓单的,叶菜和鲜肉做不到。
风险缓释靠三件事。质押标的要特定化,能指到具体库房和批次。监管方要有独立的保管责任。数据要能对外核验,用统一登记系统和区块链把货权记录固定下来。彭州的做法里这几件都做了,靠的是远程监控加电子仓单,再叠加价格波动阈值预警。
六、监管对供应链金融划的三条线
供应链金融这几年被明确规范过,规则主要管三件事。
2020 年 9 月,中国人民银行等八部门印发《关于规范发展供应链金融 支持供应链产业链稳定循环和优化升级的意见》,文号是银发〔2020〕226 号。文件从六个方面提了二十三条要求,定义里强调交易必须真实,同时专门要求严格防控虚假交易和重复融资风险,警惕虚增、虚构应收账款、存货以及重复抵押质押行为。
第一条线是交易必须真实。没有真实贸易背景的融资不在这套政策支持的范围里。
第二条线是货权要清晰。文件明确要规范发展供应链存货、仓单和订单融资,同时把重复抵押质押列为重点防控对象。
第三条线是服务机构要回归本源。市场方和平台公司可以提供信息、撮合和担保服务,自己不能变成放贷主体。这条线的背景是 2019 年供应链融资爆雷事件之后,行业对伪供应链金融的清理。
对农批市场的实际约束是,市场方能做的是把数据做好、把货管住、把商户的信用记录积累起来,放贷的主体仍然要是持牌机构,这条边界不能越。
七、市场方在这件事里的位置
市场方做供应链金融,能做的是三件事,做不了的是两件事。
能做的一件是积累数据。统一结算、电子地磅、进场登记产生的记录,是商户最基础的经营档案。第二件是管理货权。市场的冷库和监管仓能提供独立的仓储监管,这是质押的前提。第三件是提供增信。市场方对商户的了解程度高于银行,愿意承担担保或推荐责任,银行才敢放。
做不了的两件事,一是不能自己放贷,二是不能代替商户承担经营风险。历史上也有市场方直接下场做金融的,深圳海吉星体系内的金融平台曾累计向农商户提供五十亿元资金支持,公司自述零拖欠、零不良、零损失,该平台在网贷行业清理时退出并完成本息兑付。这类业务的规模能做到很大,但它的风险最后落在市场方自己身上。
市场方做这件事赚什么,要看收入科目。不放贷就赚不到利差,收益只能来自服务,具体的名目有三块。
第一块是监管服务费。做存货和仓单质押要有独立的仓储监管,市场方出库房、出人、出温控和出入库记录,按监管的货值收费。万联网 2025 年 10 月刊载的地方国企供应链转型分析里,包头的动产融资平台由政府把当地仓储资源注入一家专门的监管公司,由它给中小微企业做货物监管,监管的是冻货、葵花籽和羊绒,作用是帮担保公司缓释风险;这支团队只有 5 个人,半年做出百万元级的监管服务费收入,同时把闲置库房盘活。农批市场的冷库和监管仓扮演的是同一个角色。
第二块是撮合与数据服务费。市场方替银行做贷前调查和贷后跟踪,把商户的交易流水和货权记录整理成银行认得的材料,按笔或者按额度收费。同一份分析给出的量级是,一个年交易额 100 亿元的品类,假设四成贸易流需要金融支持、对应的融资需求 40 亿元,按 1% 的监管服务费算,平台一年能收到 4000 万元到 6000 万元。
第三块量级最大,但不在收费表上。商户拿到钱能续租、能扩档,出租率和佣金收入跟着稳,这笔收益记在租金和佣金里,不记在金融科目里。真正把供应链金融做成主业的农批企业很少,多数是把金融当成稳商户的工具。
费率也不能高。农批商户单笔金额小、用款频次高,服务费往上抬一点,交易就被推到系统外面去了,数据一断,后两块收益一起没了。
合理的分工是市场方提供数据和场景,银行提供资金和风控模型,双方按各自的能力边界做事。
这条边界能不能守住,取决于市场方对自己角色的认定。把自己当成金融服务的组织者,风险可控。把自己当成资金提供方,风险会积累。
八、落地的条件是四项基础
农批供应链金融能不能落地,取决于四项基础是不是齐了。
第一项是结算系统。没有统一结算,商户的经营数据就是散的,授信模型跑不起来。这一项是四项里最难的,全国大中型市场里采用统一电子结算的比例只有约百分之十六。
第二项是仓储监管能力。做货权质押要有能被独立监管的库房,温区、批次、出入库记录都要能核。
第三项是金融机构的产品设计。审批要快、期限要短、还款方式要灵活,这三点对不上商户的需求,额度给了也用不出去。
第四项是市场方的信用。担保和推荐要建立在市场方自己的信用之上,市场方自身的财务状况不透明,银行不会认它的推荐。
四项基础里,结算系统和仓储监管属于市场方自己要解决的,产品设计和资金属于金融机构的事,市场方信用是两边共同的事。一个市场把前两项做到了,后两项的谈判地位自然就有了。



写点看法