

电子结算与税务合规的衔接
关键词 电子结算数电发票互联网平台企业涉税信息报送电子凭证会计数据标准财会〔2025〕9 号代扣代缴
一、电子结算与税务合规衔接的 3 种形态
农产品流通的电子结算,主要有 3 种形态。一种是市场端的聚合支付,农批市场把档口交易流水聚合到统一收款码,商户交易数据集中到市场方;一种是平台端的在线结算,网络零售、网络货运、灵活用工等平台按单结算,平台留存订单、支付与流水记录;一种是企业端的电子收付,通过对公账户、电子回单与电子对账单完成货款结算。
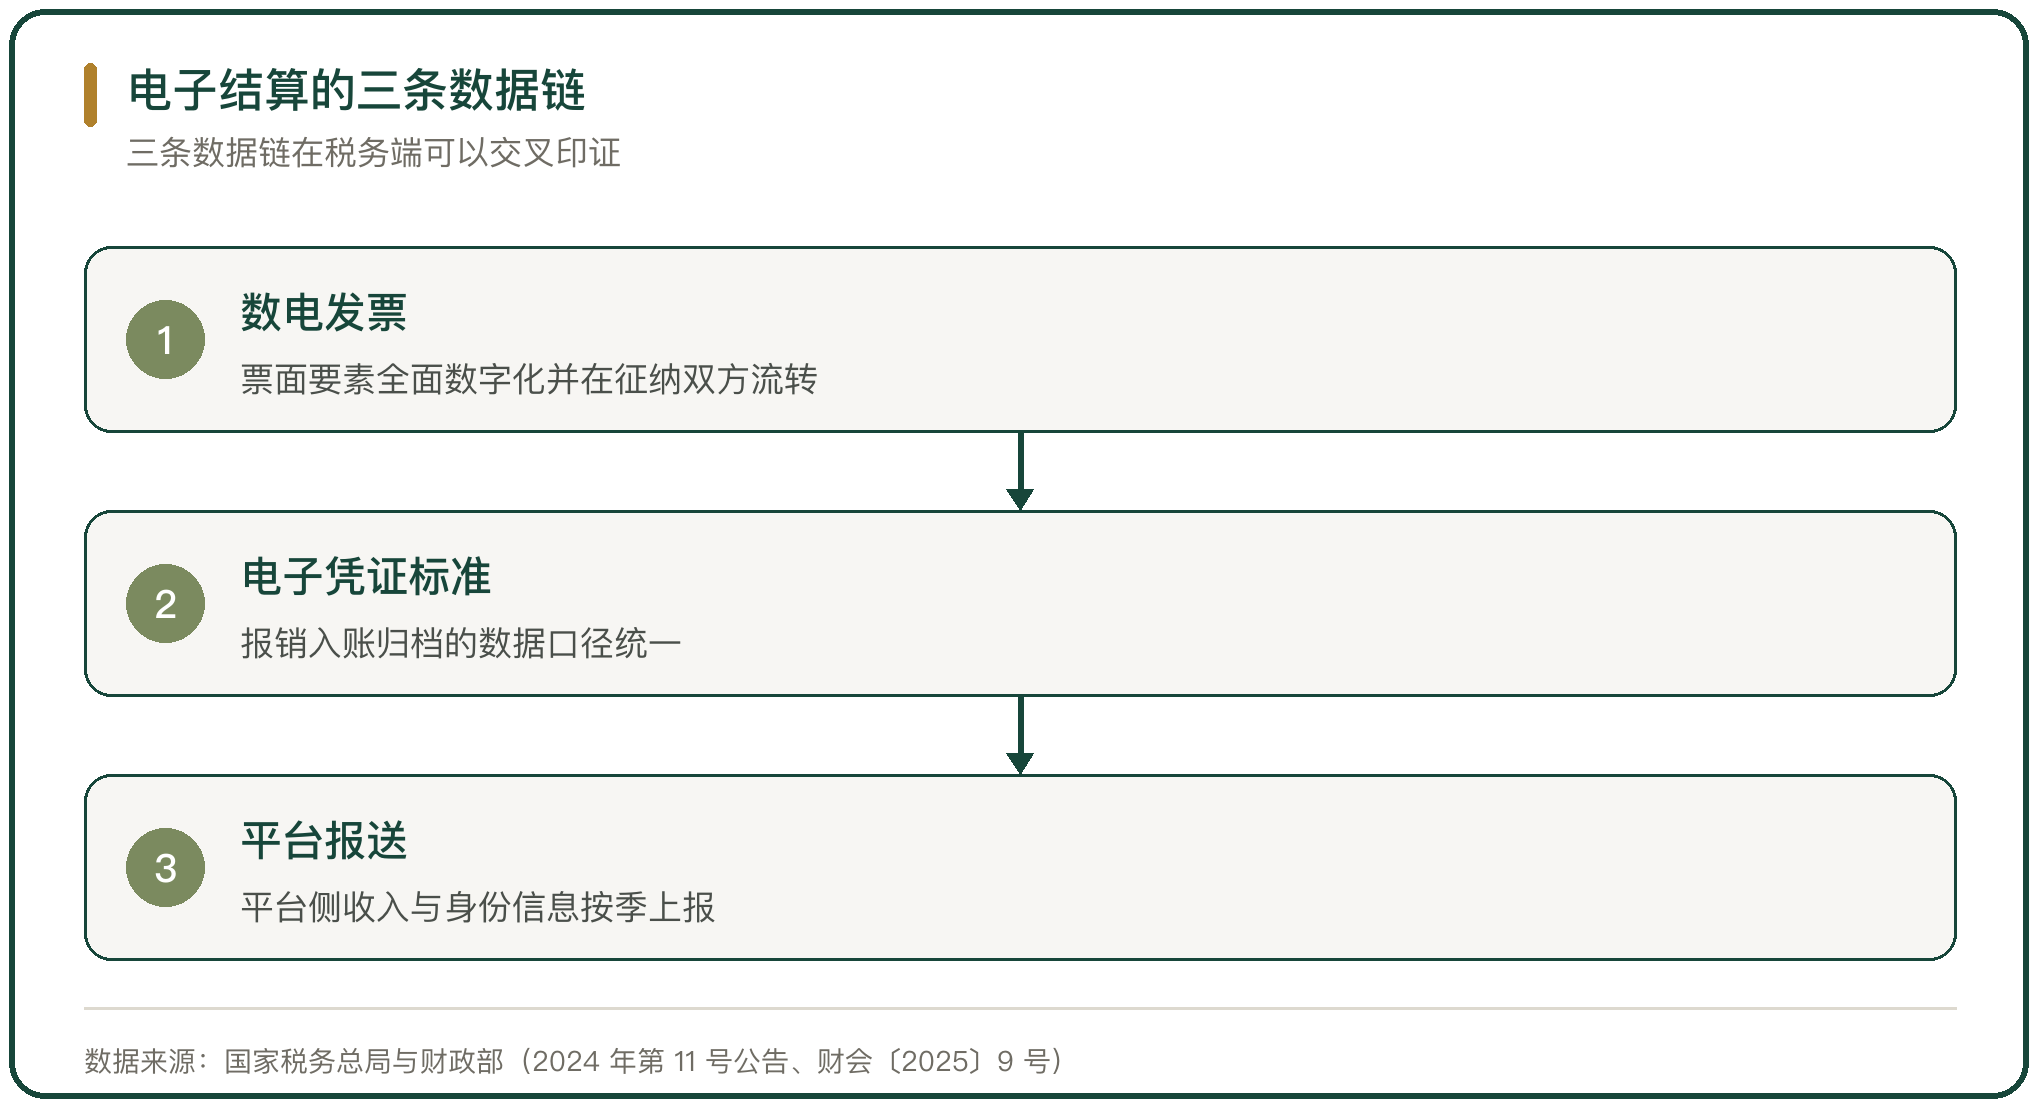
形态不同,留痕程度不同。聚合支付留在市场方,在线结算留在平台,电子收付留在银行。3 种痕迹在税务端可以互相印证,电子结算因此改变了合规环境。
二、数电发票的推行
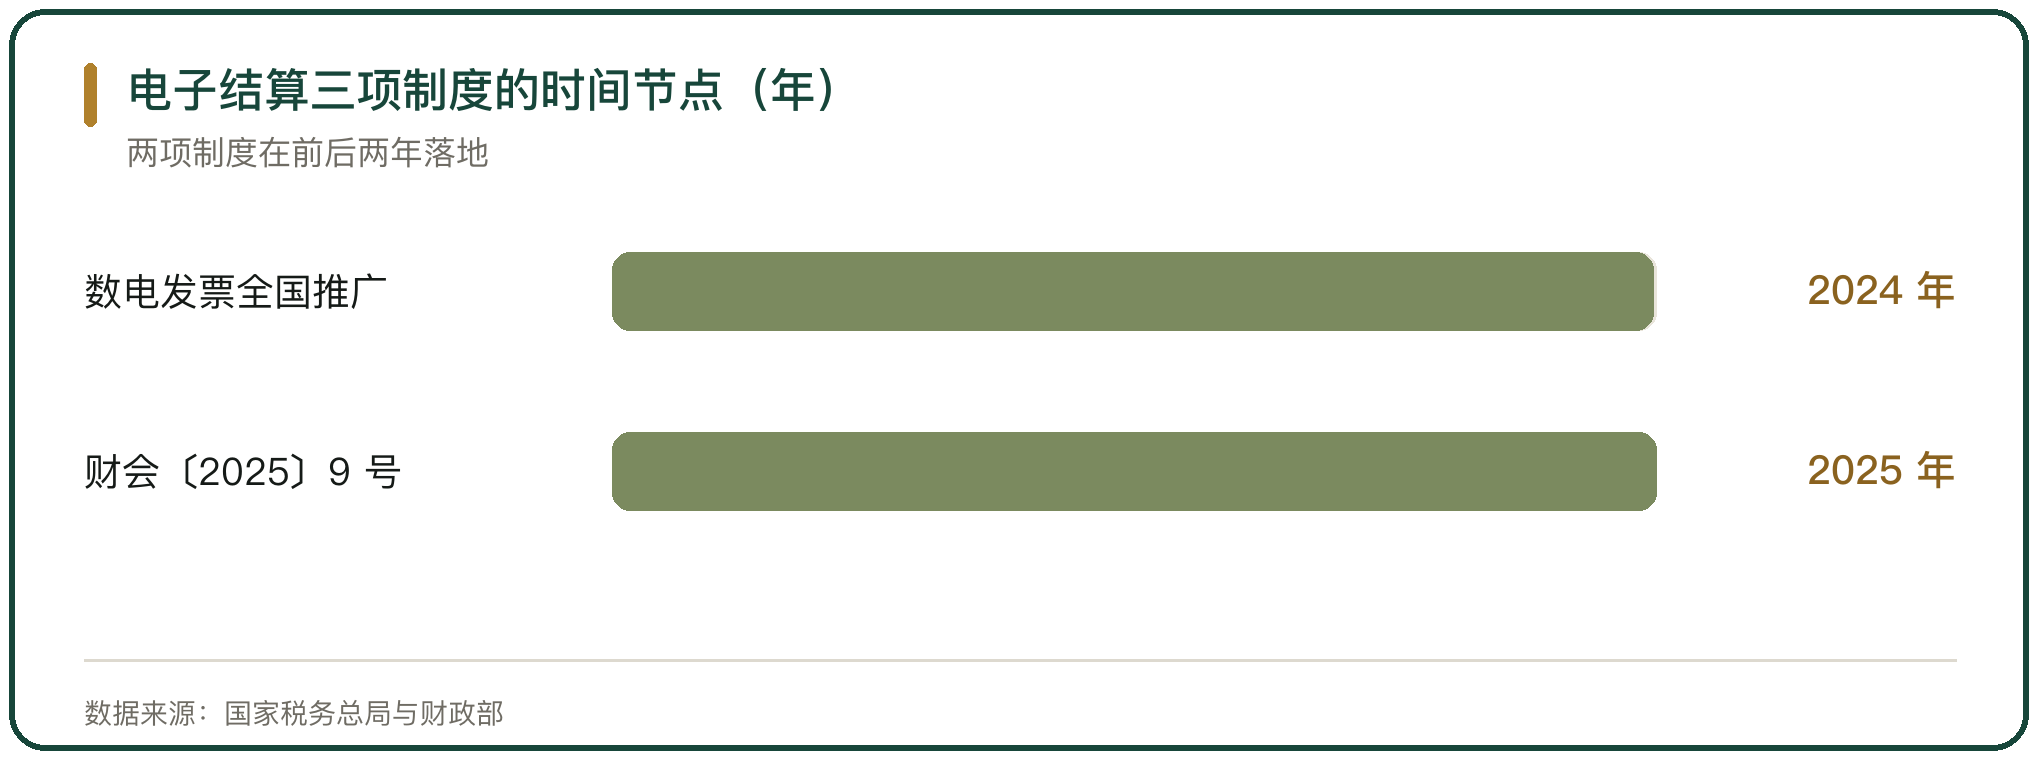
全面数字化的电子发票已经在全国推广。根据《国家税务总局关于推广应用全面数字化电子发票的公告》(国家税务总局公告 2024 年第 11 号),自 2024 年 12 月 1 日起,在全国正式推广应用数电发票;此前自 2021 年 12 月 1 日起在广东省、上海市和内蒙古自治区试点。
数电发票是《中华人民共和国发票管理办法》中电子发票的一种,把发票票面要素全面数字化、号码全国统一赋予、开票额度智能授予,与纸质发票具有同等法律效力。它改为单一联次,以数字化形态存在,通过税务数字账户在征纳主体之间自动流转。
三、数电发票的额度与红冲规则
数电发票的额度由系统授予、动态调整。税务机关根据纳税人的税收风险程度、纳税信用级别、实际经营情况等因素,通过电子发票服务平台授予发票总额度;总额度是一个自然月内纳税人发票开具总金额(不含增值税)的上限额度,需要调整时经主管税务机关确认后调整。
红冲规则对农产品收购发票有专门安排。蓝字数电发票开具后发生销售退回、开票有误、应税服务中止或者销售折让的,应开具红字数电发票。农产品收购发票、报废产品收购发票、光伏收购发票等,无论是否进行用途确认或入账确认,都由开票方发起红冲流程并直接开具红字数电发票。发票号码为 20 位。
四、电子凭证会计数据标准
报销入账环节的标准也在统一。2025 年 5 月,财政部、税务总局、中国人民银行等九部门联合印发《关于推广应用电子凭证会计数据标准的通知》(财会〔2025〕9 号),在全国范围推广应用电子凭证会计数据标准。
此前 2022 年至 2024 年的试点选取了数电发票、铁路电子客票、航空运输电子客票行程单、银行电子回单、银行电子对账单、财政电子票据等凭证,436 家接收端试点单位、近 6 万家会计主体、51 个相关平台参与,累计全流程无纸化处理符合标准的电子凭证超 2 亿张。标准支持 XML、XBRL 等结构化数据的电子凭证,无需转换即可直接进行接收、报销、入账、归档。
五、互联网平台涉税信息报送制度
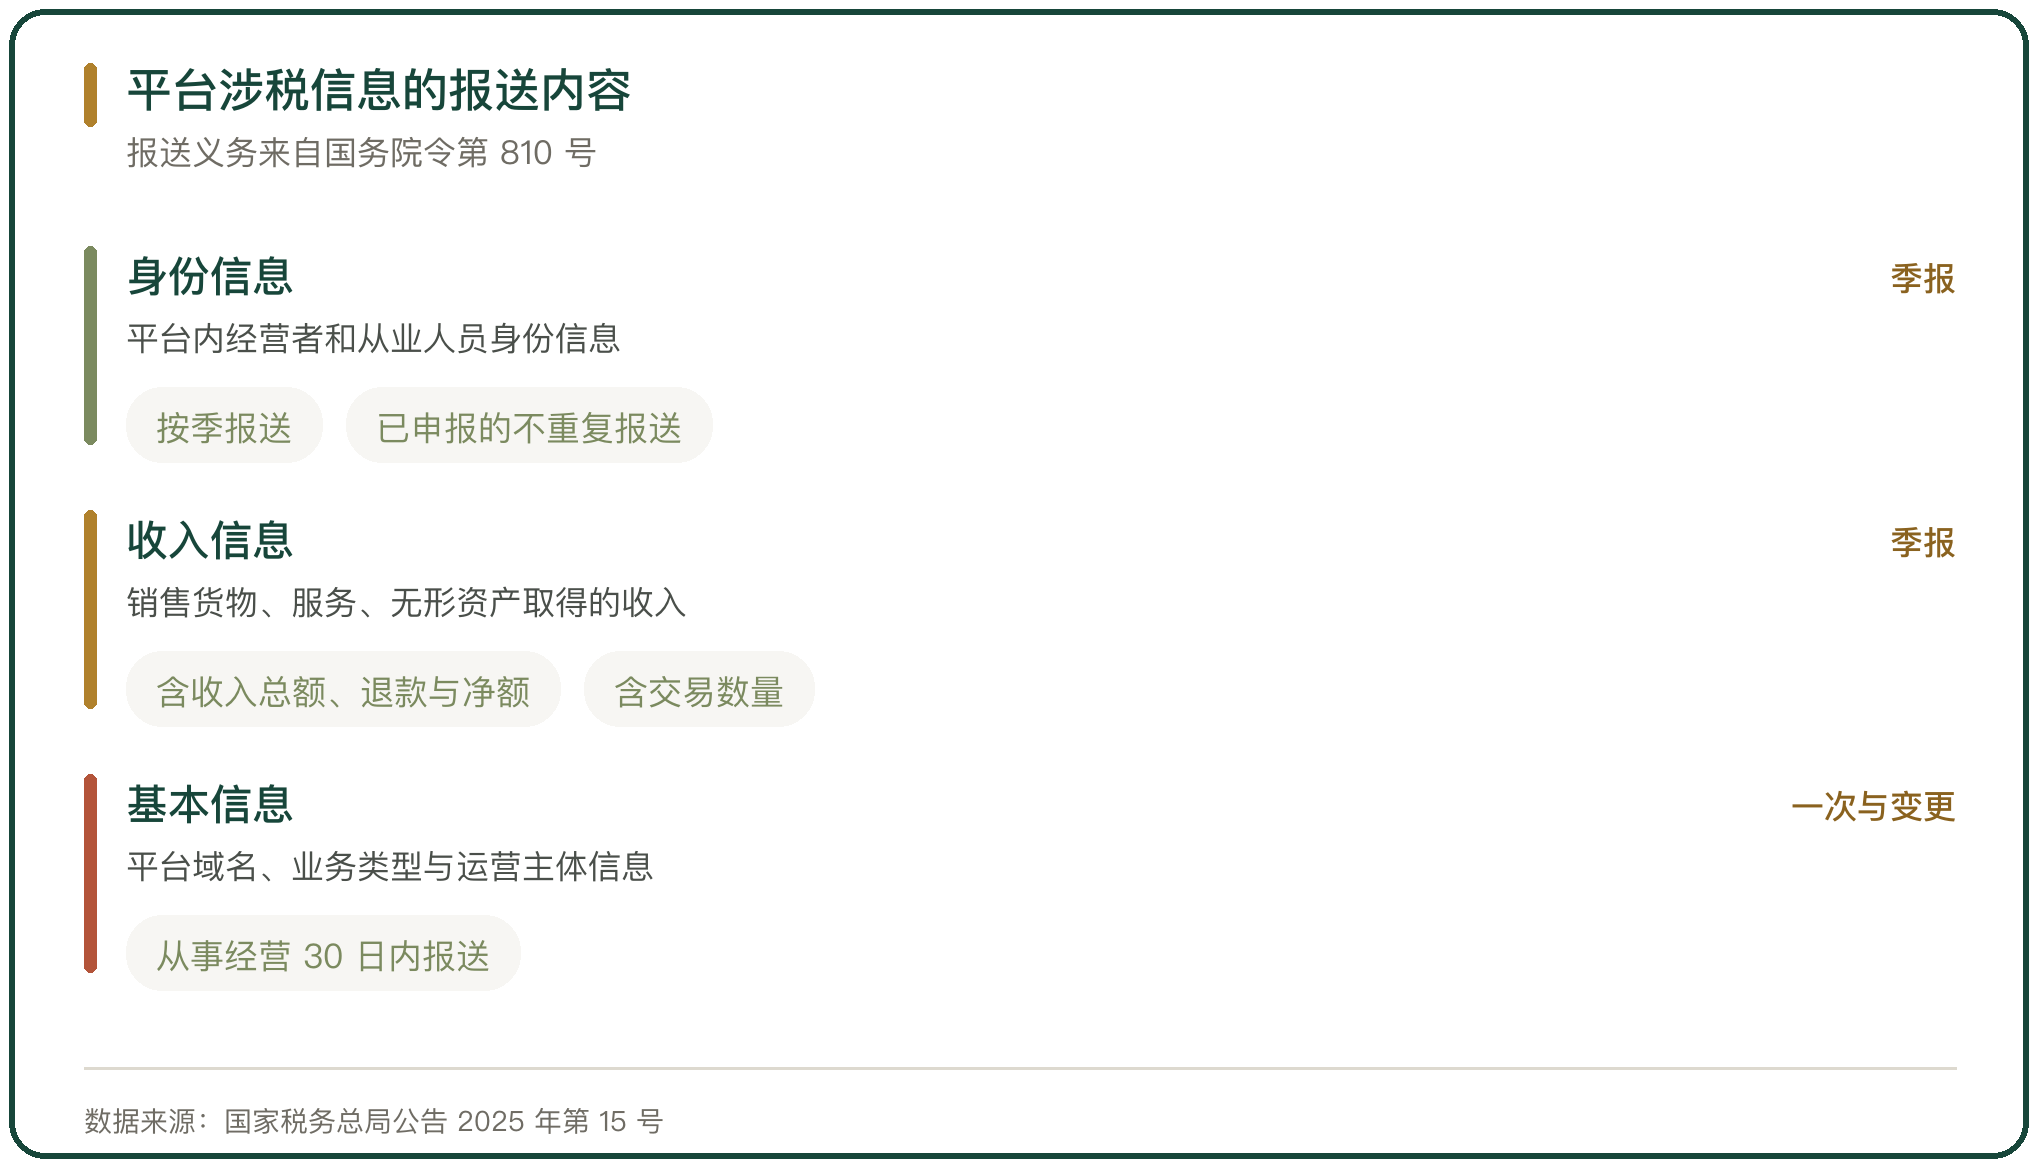
平台的涉税信息报送成为法定义务。《互联网平台企业涉税信息报送规定》以国务院令第 810 号公布,自 2025 年 6 月 20 日起施行;《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告 2025 年第 15 号)明确了报送范围与口径。
应报送的互联网平台企业包括网络商品销售平台、网络直播平台、网络货运平台、灵活用工平台等 8 类。平台应于季度终了的次月内报送平台内经营者和从业人员的身份信息以及上季度收入信息;已办理扣缴申报、代办申报时填报过的涉税信息不重复报送。
六、平台代扣代缴与代办申报
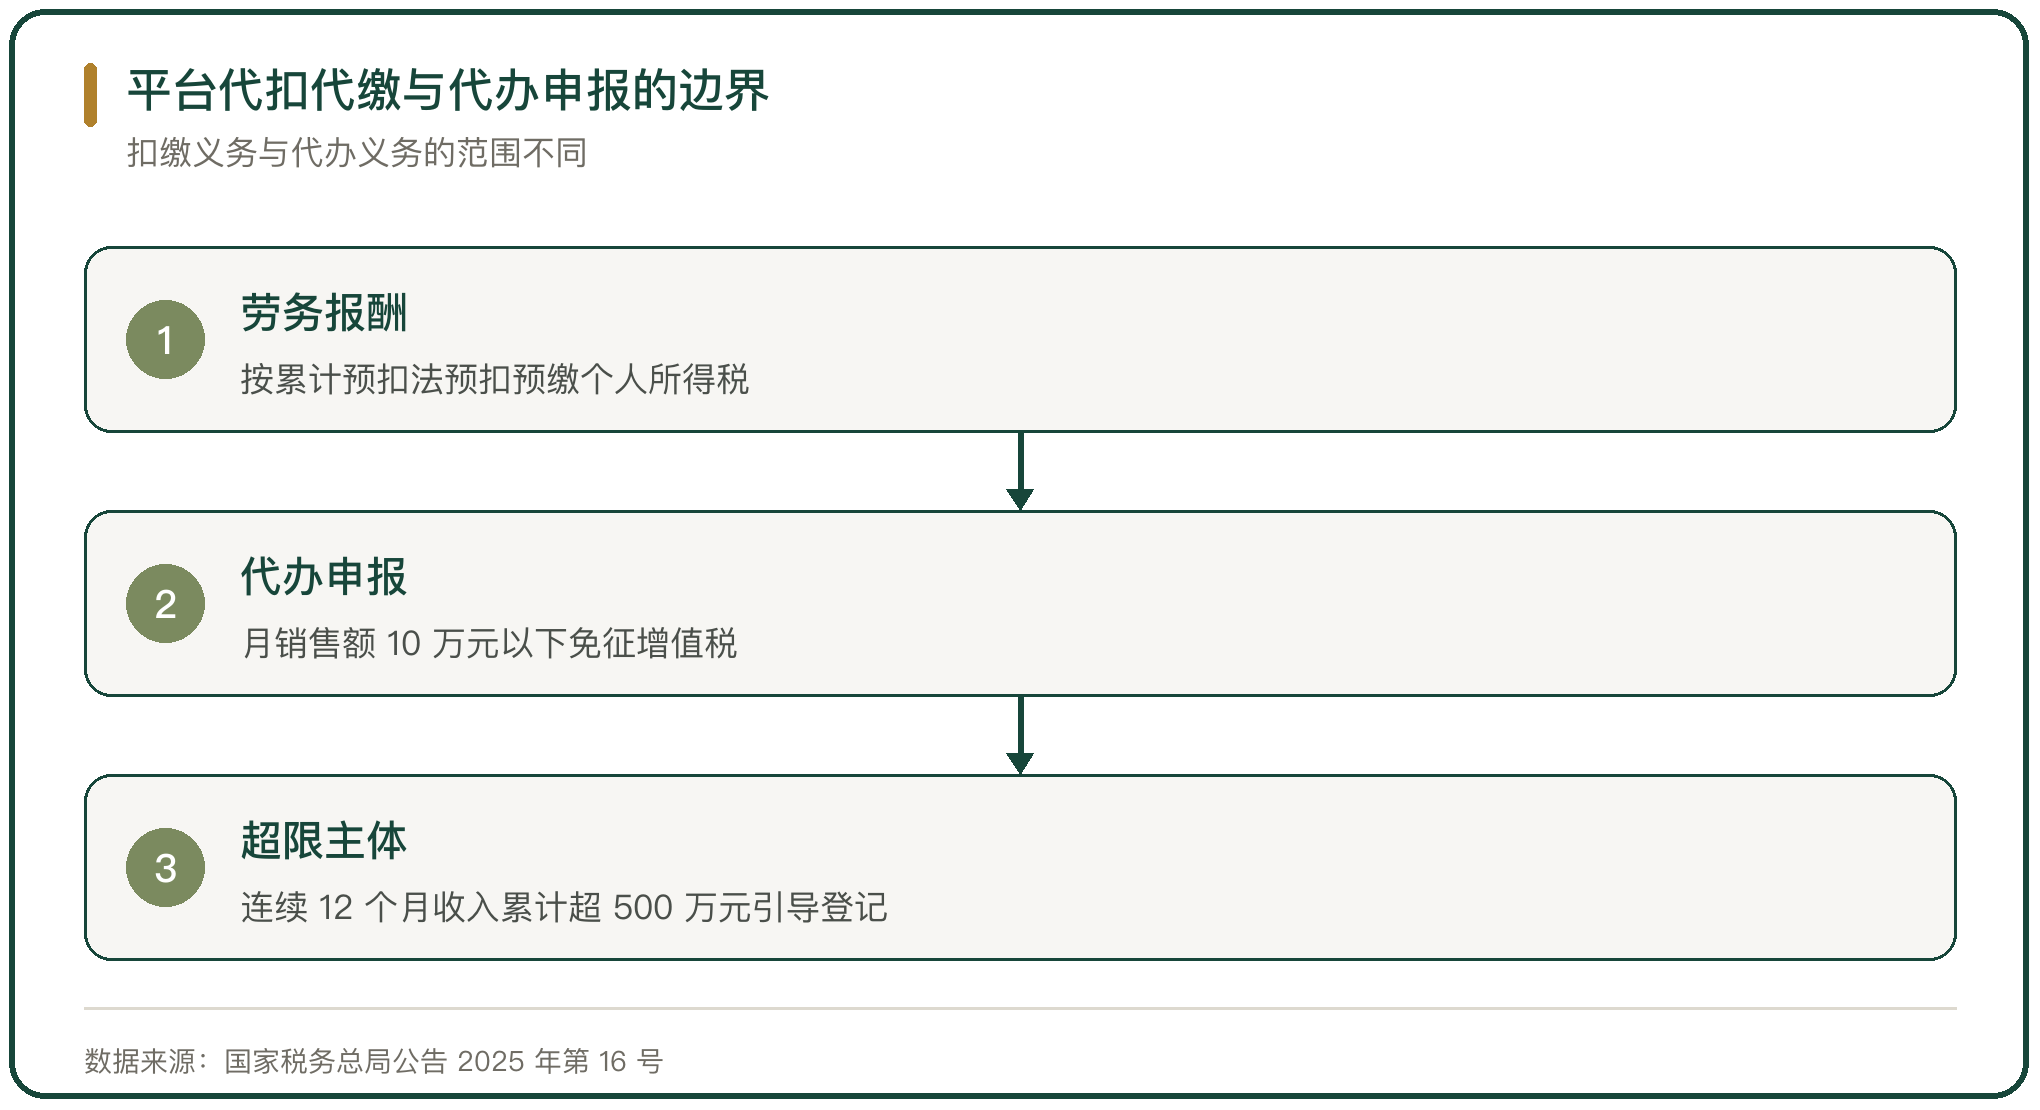
平台与从业人员之间的税费处理,另有专门规则。《国家税务总局关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》(国家税务总局公告 2025 年第 16 号)规定,从业人员自平台取得劳务报酬所得,平台按累计预扣法预扣预缴个人所得税;由平台办理增值税及附加税费代办申报的,从业人员可按规定享受小规模纳税人月销售额 10 万元以下免征增值税、3% 征收率减按 1% 缴纳等优惠。
义务也有边界。从业人员连续 12 个月自平台取得服务收入累计超过 500 万元的,平台应引导其依法办理市场主体登记,由其自行申报缴纳增值税。平台已为从业人员办理扣缴申报、代办申报并完成税费缴纳的,可凭申报表与完税凭证作为企业所得税税前扣除凭证。
七、结算数据与经营真实性的对应
电子结算的价值,在于把分散的资金流标准化为可核对的数据。互联网平台企业报送的收入信息包括销售货物、服务、无形资产取得的收入,涵盖收入总额、退款金额、收入净额以及交易数量;收入总额是当期销售款项的全部价款和增值税税额合计,不扣除平台补贴以及向平台支付的佣金和服务费。
这些数据与发票数据、银行流水交叉后,合同流、发票流、货物流与资金流是否一致就能被系统判断。企业的收入确认、进项抵扣与成本列支,都要与结算数据对应上。
八、报送制度的落地成效
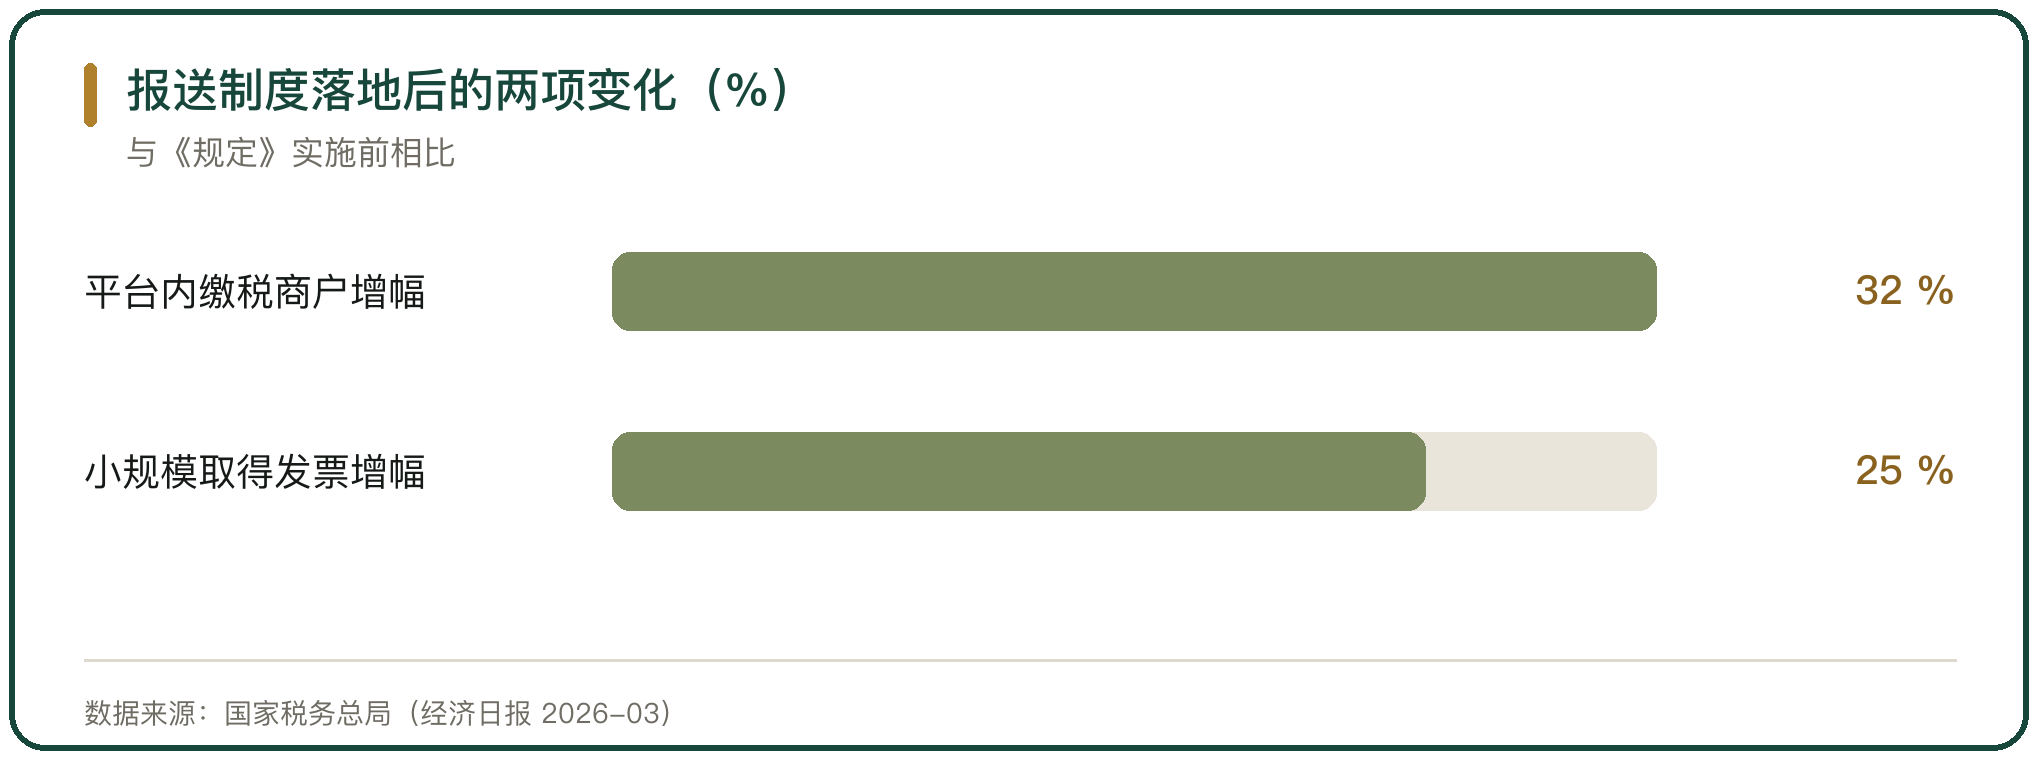
报送制度落地后,平台内经营者的开票行为发生了变化。据国家税务总局披露,已有 8000 余家境内外平台按规定履行涉税信息报送义务;《规定》实施后,平台内缴税商户比实施前增长 32%,平台内小规模纳税人向供应商取得发票金额同比增长 25%,通过刷单虚增业绩和流量的无序竞争减少。
增长的方向与制度设计一致。报送的是收入信息,商户要让申报数据与平台数据对得上,就要向上游取得发票、向税务申报收入,这条链条一旦打开,电子结算与税务合规就接上了。
九、电子结算与税务合规的衔接判断
电子结算与税务合规的衔接点,是把交易留痕变成申报依据。数电发票解决了票面数据的结构化,电子凭证会计数据标准解决了入账环节的数据统一,平台涉税信息报送解决了平台侧收入的可见性,三者叠起来,资金流、发票流、货物流与合同流的比对成本明显下降。
对流通企业来说,电子结算降低的是开票与对账成本,抬高的是隐匿收入与虚假申报的风险。用个人账户收款、把收入滞留在平台账户、靠不开票压低税负的做法,都会在结算数据与申报数据的差额里暴露出来。



写点看法