

含权贸易与期权的应用
关键词 含权贸易场外期权累销期权广西泛糖科技中粮糖业卖出看涨期权
一、期权与含权贸易的关系
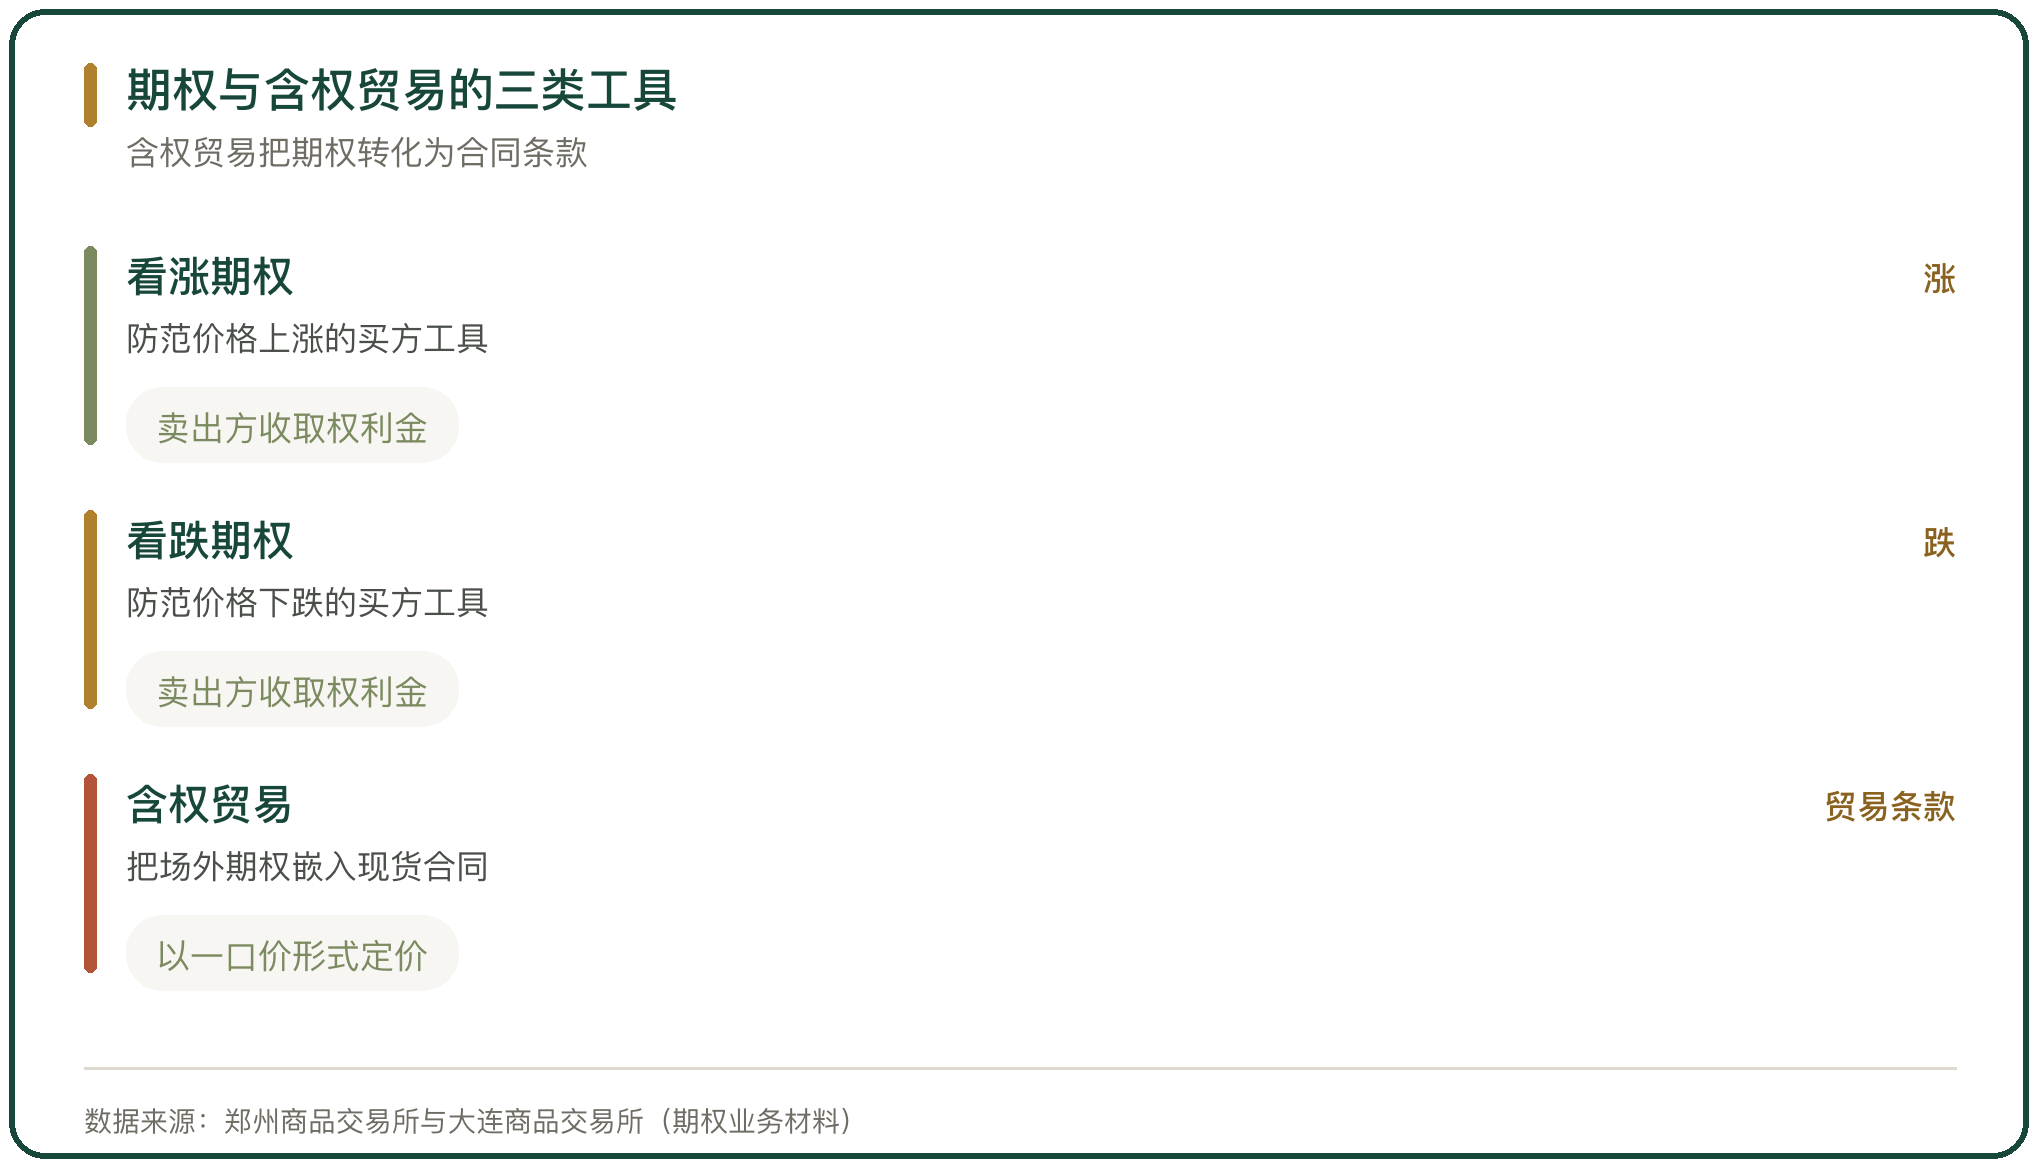
期权是买方支付权利金、取得在约定时间以约定价格买卖标的的权利,卖方收取权利金、承担履约义务。看涨期权用于防范价格上涨,看跌期权用于防范价格下跌。买方付出的是有限的期权费,保留的是价格向有利方向变动时的收益。
含权贸易把场外期权嵌进现货购销合同,用一口价形式定价,按约定的期货合约每日观察收盘价确认成交数量。企业面对的不再是一份期权合约,而是一份带价格区间与结算规则的现货合同。复杂的期权结构被转化为贸易条款,企业不需要自己判断波动率与行权价,只需要接受合同条款。
二、含权贸易要解决的锁价矛盾
产业企业直接使用期权,卡在两个地方:专业人才缺乏,公司里懂期权定价与策略的人少;管理体制受限,期权交易的审批与授权往往比现货贸易更严。两个门槛叠加,使企业即便有价格风险管理需求,也难以直接下场操作期权。
含权贸易把门槛降到了贸易合同的层面。广西泛糖科技有限公司总经理刘经场表示,含权贸易把复杂的期权结构转化为简单的贸易合同,让企业更容易理解和接受,也解决了企业在使用期权工具中存在的专业人员团队缺乏、管理体制限制等难题。白糖产业的风险管理,由此从单一套保迈向全场景、多模式(期货日报、人民网广西频道 2025-12-03)。
三、广西泛糖科技:熔断型累销含权贸易
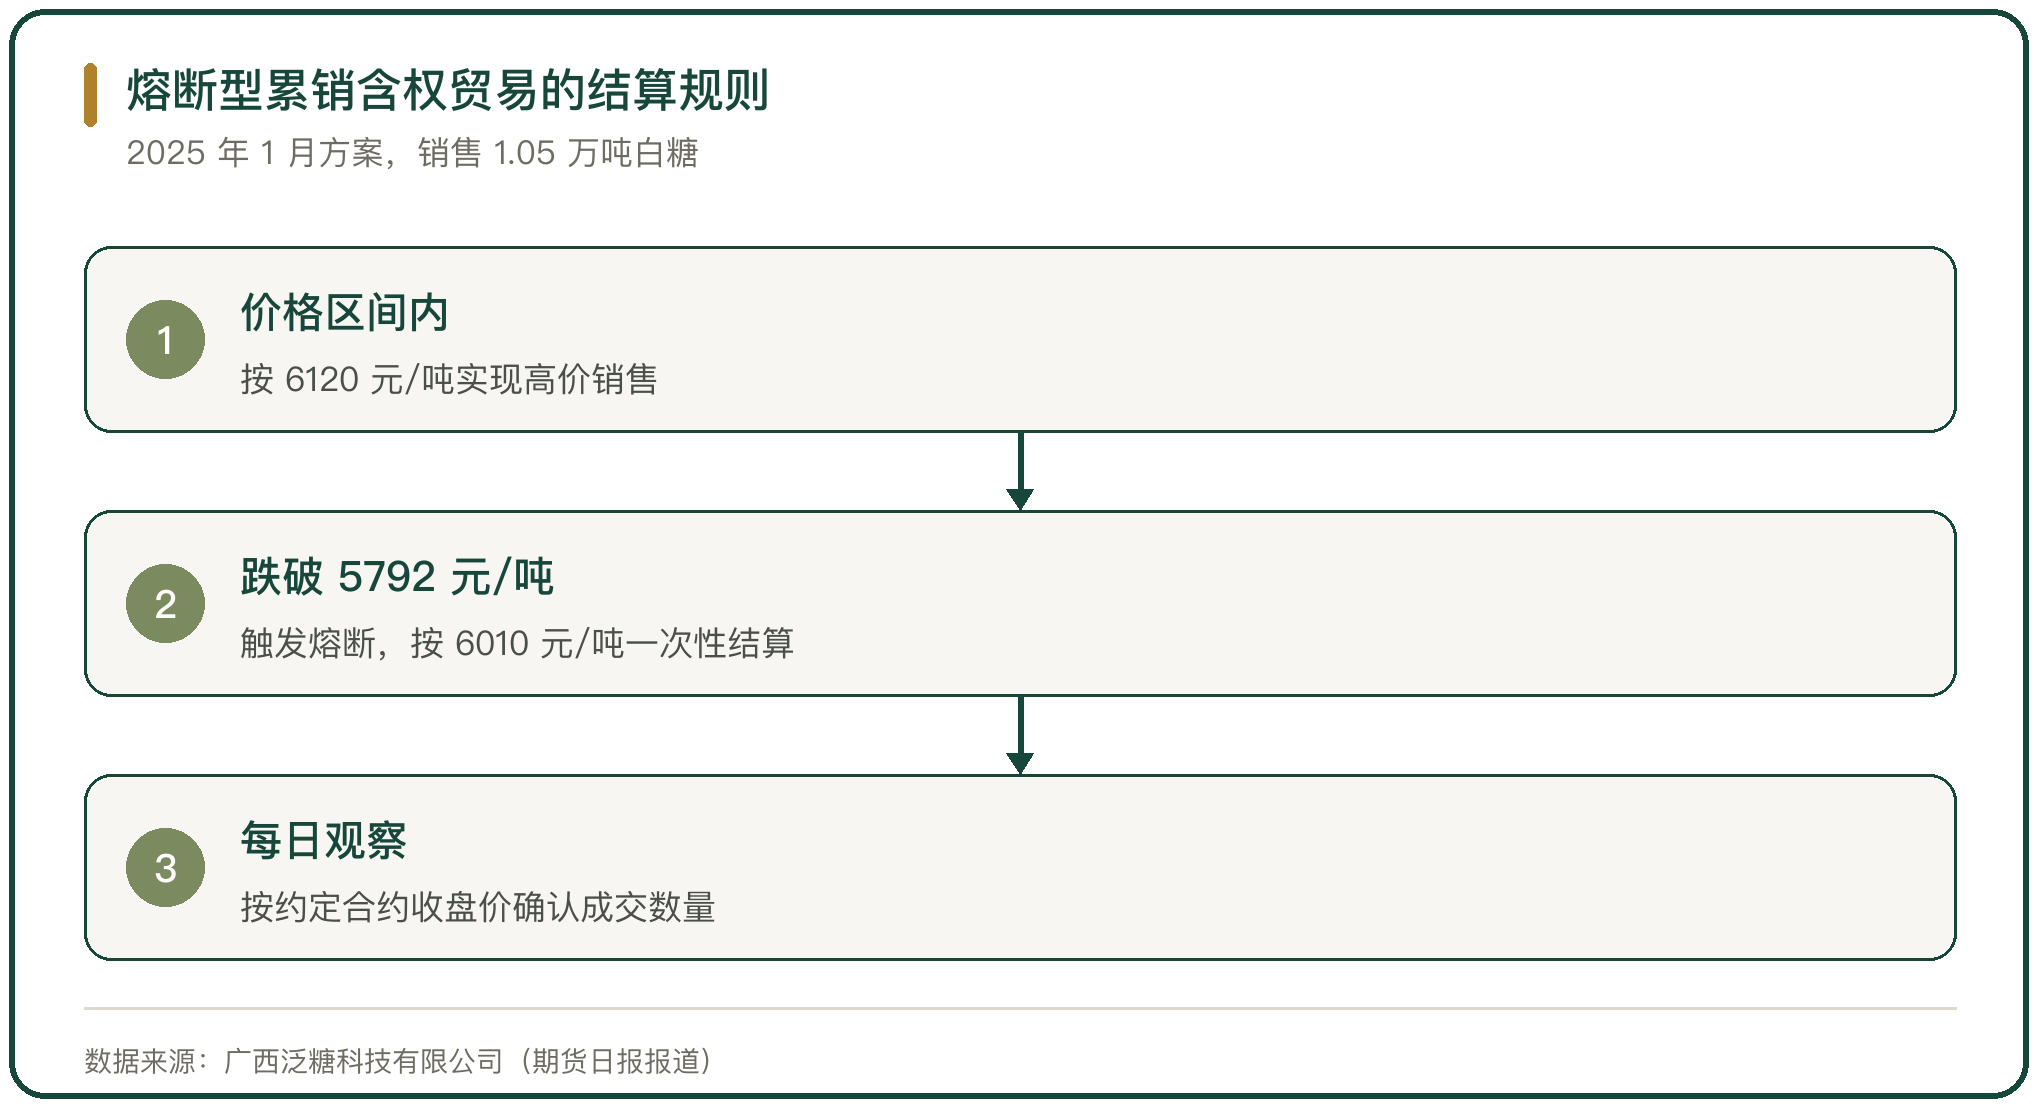
含权贸易的样本落在白糖上。2025 年 1 月,广西泛糖科技有限公司子公司广西泛糖商贸有限公司联合合作机构,为某大型白糖生产企业设计了熔断型累销含权贸易方案,在现货购销合同条款中嵌入结构化累销场外期权。
方案设定价格区间与熔断机制:期货价格在 5792 元/吨至 6048 元/吨区间内,企业可在 6120 元/吨实现高价销售;跌破 5792 元/吨则触发熔断,企业仍能以 6010 元/吨的价格一次性结算。最终,该企业在价格高位顺利销售 1.05 万吨白糖,均价较市场价高出约 50 元/吨(期货日报、腾讯证券、中国投资者网)。泛糖科技电商平台的年度交收量超过 300 万吨,规模使它能为单家企业定制结构化方案。
四、中粮糖业:卖出看涨期权增厚收益
持有现货的企业可以卖出看涨期权。2025 年三季度,面对原糖集中到港带来的价格下行压力,中粮糖业没有简单地进行卖出套保,而是卖出行权价为 5800 元/吨的看涨期权,获取权利金收入。
这一操作对应两种结果:如果价格上涨,企业按约定价格销售,锁定了售价;如果价格下跌,期权未被行权,权利金收入可以部分对冲现货损失(腾讯证券《点“糖”成金:解读中国糖企的“期货密码”》)。卖出看涨期权放弃了价格大幅上涨时的超额收益,换来一笔确定的权利金,适合对后市判断偏震荡或偏弱的持货方。
五、德康农牧:卖出看涨锁定利润
生猪养殖企业用卖出看涨期权锁定利润。2025 年 4 月,生猪期货价为 14300 元/吨,现货价约 14.5 元/公斤。四川德康农牧食品集团股份有限公司预判后续可能因供给增加跌至 13 元/公斤,为锁定利润,公司卖出 LH2509 看涨期权,行权价 15000 元/吨,权利金 300 元/吨。
到期时,生猪期货价跌至 13900 元/吨、现货价跌至约 13.5 元/公斤,期权未行权,公司获得权利金收益 300 元/吨,弥补了现货亏损(新浪财经 2025-08-22)。公司把生猪期权作为期货套保的重要补充工具,围绕锁定养殖利润、增厚套保收益开展操作。期权与期货配合,让套保从单一锁价变成有取有舍的组合。
六、东方先导糖酒:套保理念的转变
企业参与衍生品市场的目标,从追高价转向稳利润。东方先导糖酒有限公司期货业务负责人张胜表示,过去公司追求最高价卖出,现在追求稳定利润;套保可能会错过价格高点,但也避免了价格低点,最终实现的是经营的可预测性和可持续性(腾讯证券)。
这一转变是期权与含权贸易能被接受的前提。企业接受用一部分上行收益去换取经营的下限,才会愿意支付权利金、接受带条款的合同。白糖产业的现货贸易形态,从一口价演变到基差贸易,再到含权贸易逐步普及,对应的正是企业对利润稳定性的需求上升。
七、云南英茂糖业:交割选择的价值
交割的灵活性同样影响收益。2024/2025 榨季初,面对增产周期和春节淡季的双重压力,云南英茂糖业没有被动等待现货销售,而是在白糖期货 SR2501 合约上进行卖出套保并计划交割。
临近交割时,公司发现大理交割库容充裕,便选择在大理交割,最终其 2.2 万吨白糖实现盈利 156 万元。公司期货负责人表示,厂库交割和异地交割的灵活运用,让企业能够根据市场情况选择最优交割地点和方式(腾讯证券、期货日报)。交割地点与方式的选择,把套保从盘面延伸到物流与仓储,是产业企业在衍生品运用上的细化。
八、场外期权的规模与承接方
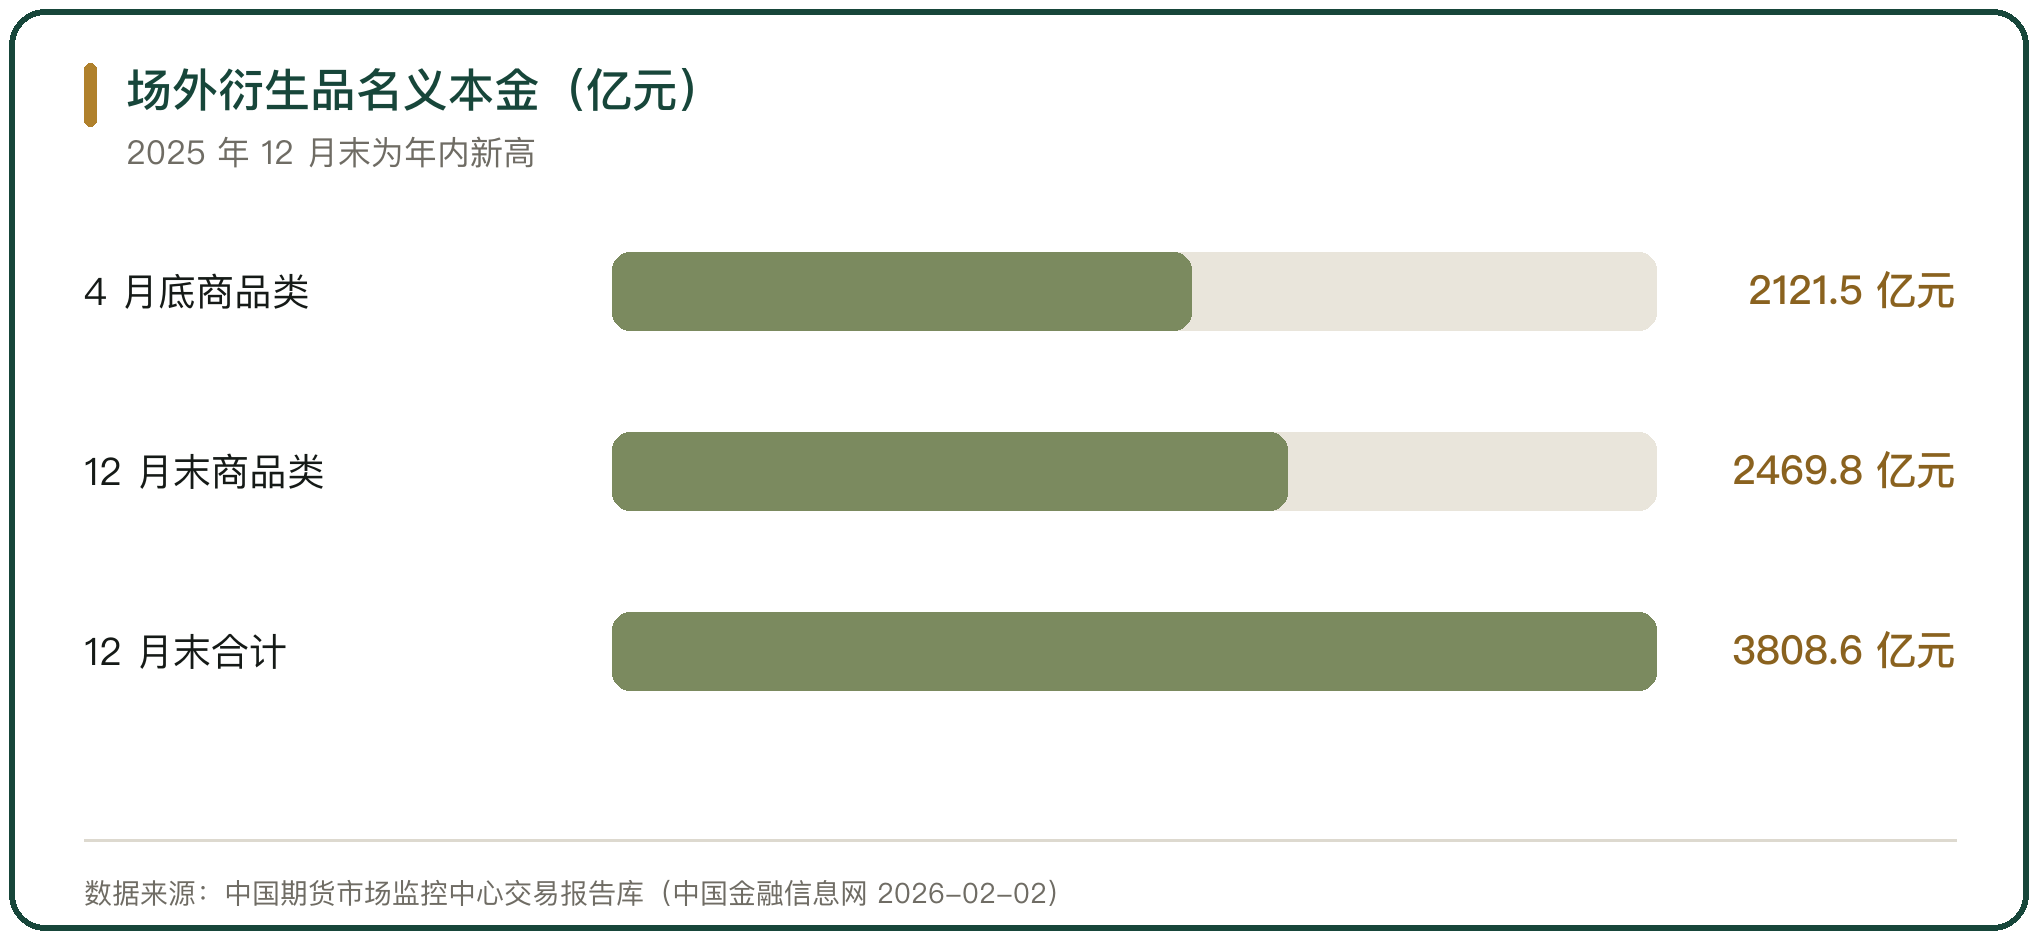
含权贸易的对手方是场外衍生品市场。中国期货市场监控中心交易报告库的数据显示,2025 年 12 月 31 日,期货公司风险管理子公司场外衍生品总持仓名义本金达 3808.6 亿元,为 2025 年年内新高;其中商品类场外衍生品总持仓名义本金 2469.8 亿元,较 4 月底的 2121.5 亿元增长 16.4%,占比接近 2/3(中国期货市场监控中心交易报告库,中国金融信息网 2026-02-02)。
商品类占比提升,说明场外衍生品业务结构在向直接服务实体企业倾斜。企业以现货购销合同为载体,通过贸易商或风险管理子公司间接持有一个场外期权;承接方再用期货与场内期权对冲自身风险。含权贸易的规模上限,取决于场外衍生品承接方的定价与对冲能力。
九、交易所期权市场的基础
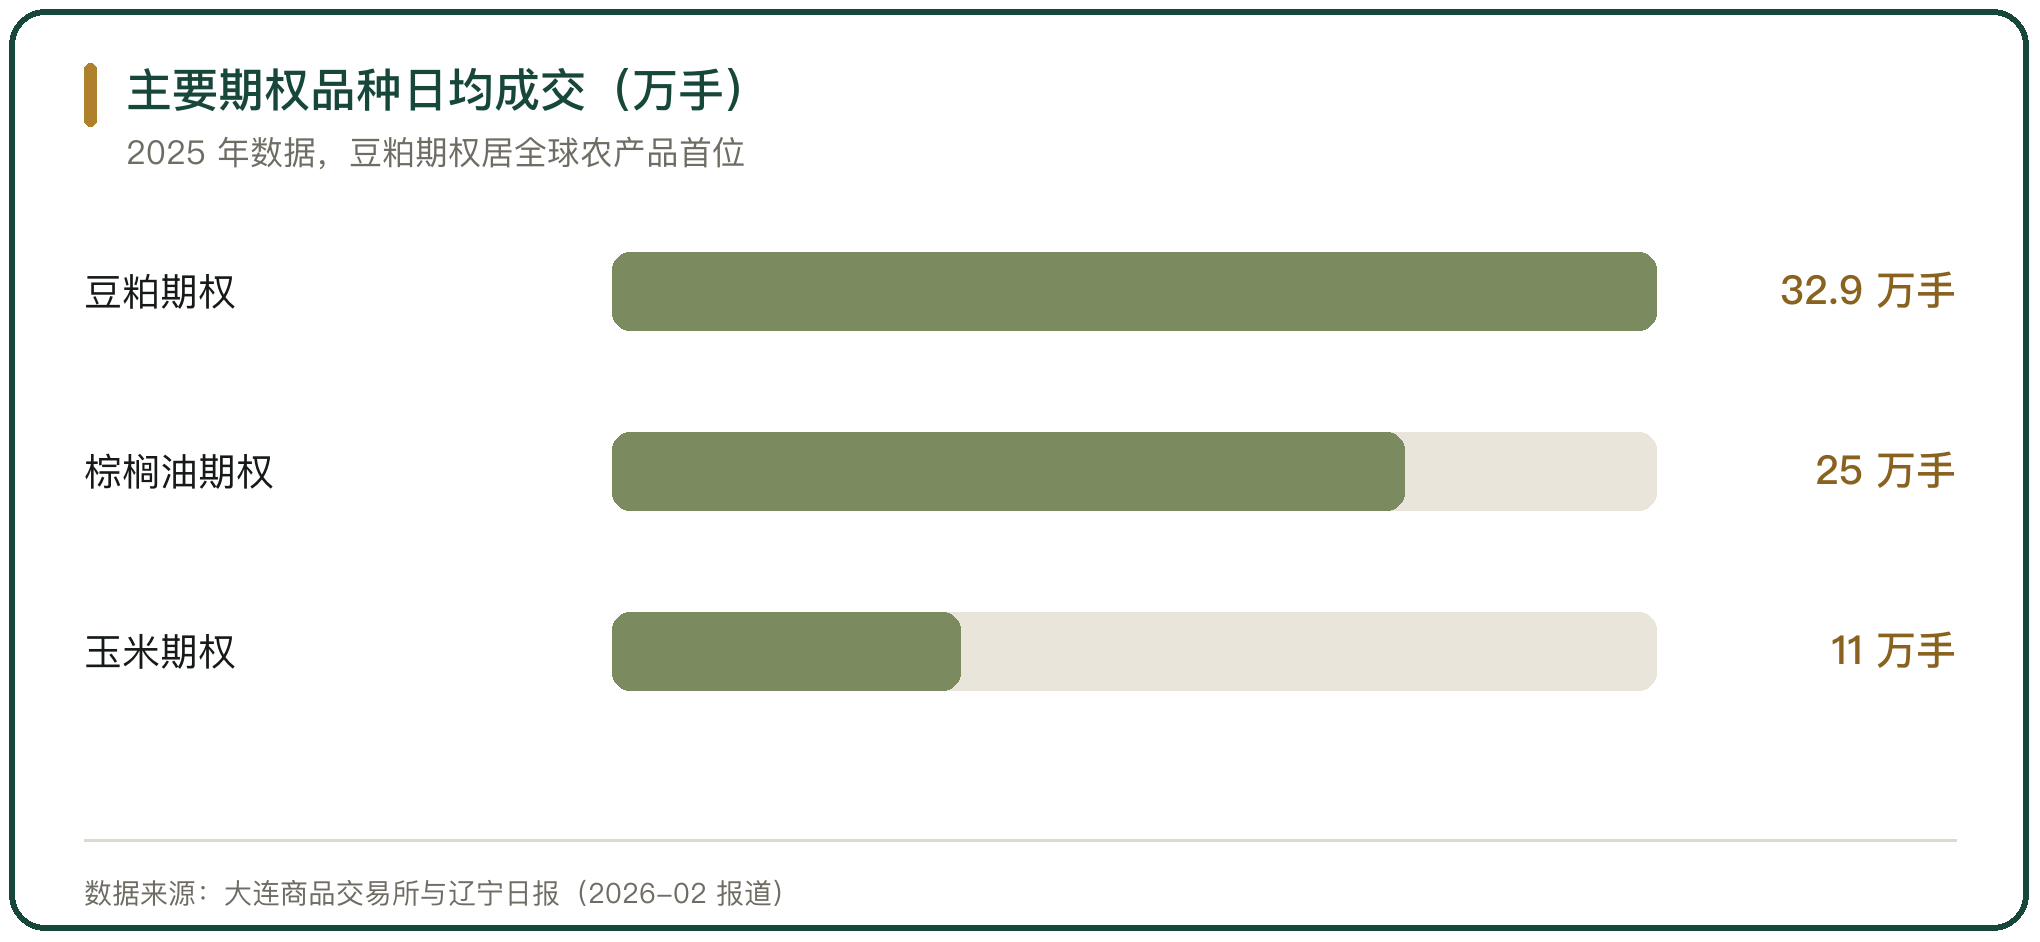
含权贸易要把风险对冲出去,离不开活跃的场内期权市场。据美国期货业协会数据,2025 年大连商品交易所豆粕期权日均成交 32.9 万手,年成交量居全球农产品期权首位、期末持仓量位列全球第二;玉米期权日均成交 11.0 万手,年成交量居全球农产品期权第八、期末持仓量位列第七。
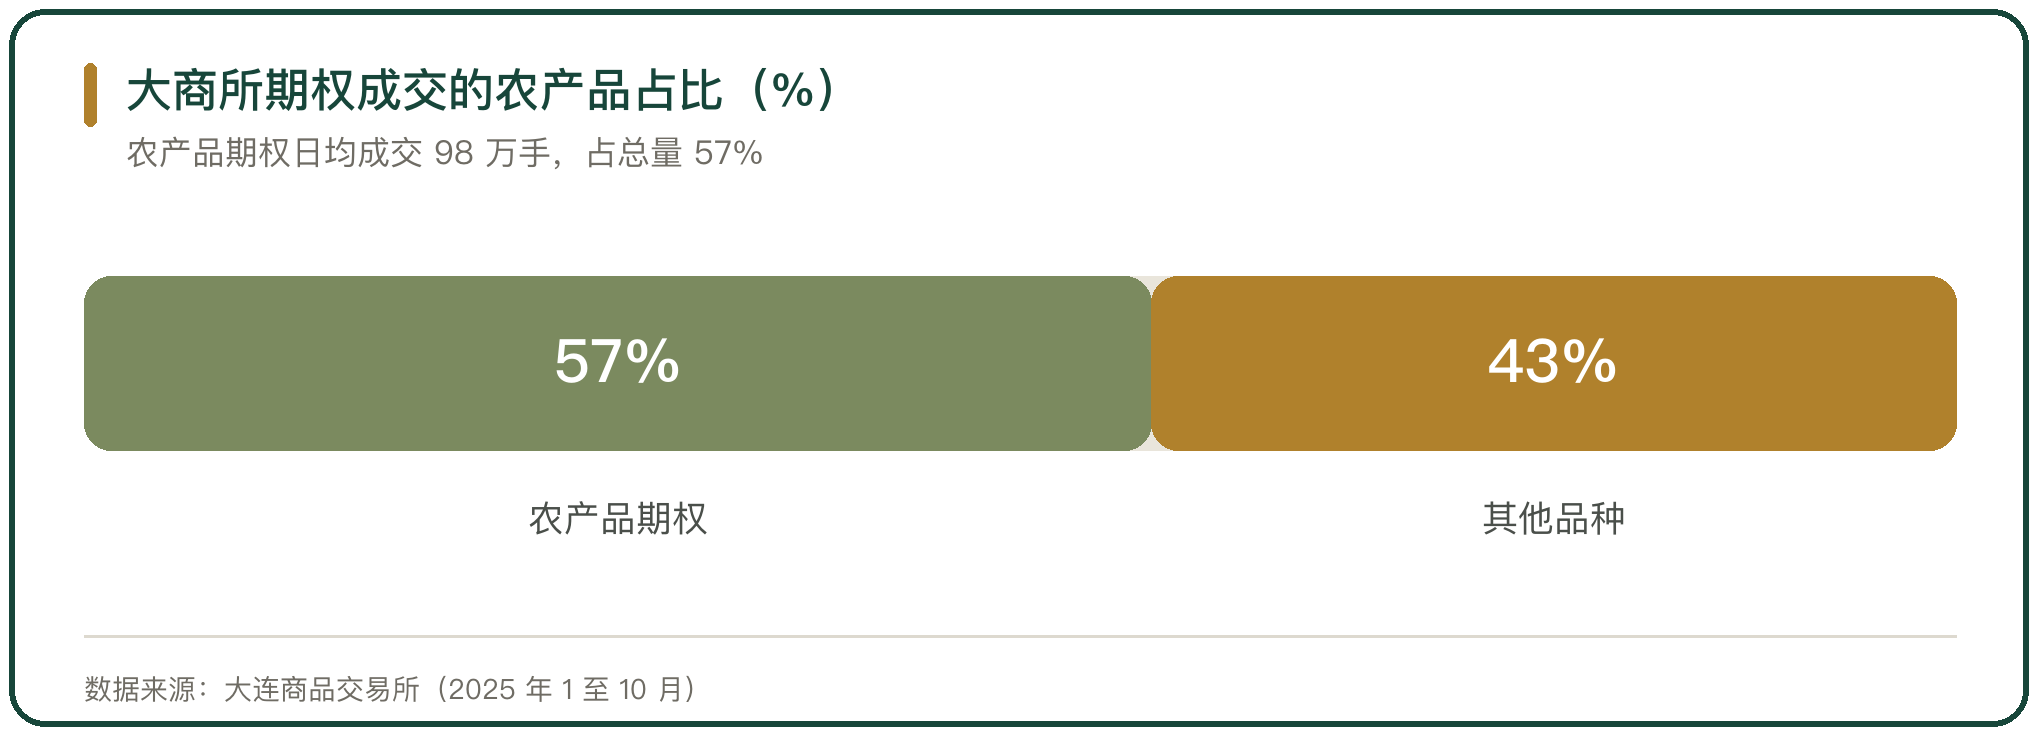
场内市场的深度还在增加。2025 年 1 月至 10 月,大商所期权日均成交量 173 万手、日均持仓量 302 万手,同比分别增加 51% 和 28%;其中农产品期权日均成交 98 万手、占大商所期权总成交量的 57%,日均持仓 205 万手、占比 68%。2026 年 1 月 30 日晚,豆粕、玉米系列期权挂牌,合约存续期约 3 个半月,较常规期权缩短近 2/3(大连商品交易所、辽宁日报 2026-02)。承接方能在场内找到足够的对冲工具,含权贸易的定价才有基准。
十、含权贸易与期权应用的运行判断
含权贸易把期权从金融工具变成贸易条款,降低了产业企业使用期权的门槛。它的运行取决于三个条件:有能承接场外期权的交易对手,包括风险管理子公司与贸易商;企业能承担权利金成本与条款约束;合同有清晰的观察规则与结算规则。三条缺一条,方案就落不了地。
期权解决的是套保锁死价格、错过上涨的矛盾,代价是权利金。价格波动大、期货流动性好的品种,含权贸易落地最快。白糖有泛糖科技这样的平台承接,生猪有交易所活跃的期权市场做基础,两个品种的实践说明:含权贸易的推广,既要有产品设计,也要有能对冲、能定价、能承接的市场结构。



写点看法